主なポイント
- アドバンスト・マイクロ・デバイセズ (AMD) 株は、半導体銘柄のバリュエーションが圧迫される中、10月30日から11月6日にかけて約11%下落し、約$449で取引を終えた。
- インテル (INTC) は、PC需要の弱さが2027年まで続く可能性があると警告した一方で、AMDの第3四半期のデータセンター売上高は97%増の$85億ドルに急増した。
- AMDは第4四半期の売上高を約$170億ドルと見込んでいるが、そのプレミアムなバリュエーションは、収益成長が鈍化した場合の上昇余地を限定的なものにしている。
何が起きたのか?
アドバンスト・マイクロ・デバイセズ (AMD) 株は、弱まるPC需要と加速するAMDのAIインフラ成長を投資家が比較考量する中、10月30日から11月6日にかけて約11%下落し、約$449で取引を終えた。
インテルの10月29日の決算発表は、第4四半期の売上高見通しを$150億~$160億ドルとし、PC需要の弱さが2027年まで続く可能性があると警告し、半導体需要への懸念をさらに強めた。
インテルのCFO、デイビッド・ジンスナー氏は、「少なくとも来年前半まではPCの減速が続くと見ている」と述べ、消費者向けコンピューティング市場全体に持続する不確実性を強調した。
しかし、AMDの11月3日の決算発表は、半導体需要についてより強力な状況を示した。
同社は第3四半期の売上高が前年同期比45%増の$134億ドル、調整後1株当たり利益が74%増の$2.09と報告した。
データセンター売上高は、AMD Instinct GPUとEPYCサーバープロセッサへの強い需要に牽引され、97%急増して$85億ドルに達した。
AMDはまた、第4四半期の売上高を約$170億ドルと予想しており、これは中間値で年率66%の成長を表している。
それらの結果にもかかわらず、株価は変動を続け、11月5日に17%下落した後、11月6日に11%反発し、投資家が半導体銘柄のバリュエーションを再評価した。
インテルのPC警告はAMDにとってはより小さな問題
インテルの警告は、AMDが依然として消費者向けおよび商用PC市場に大きなエクスポージャーを持っているため、関連性を保っている。
AMDの第3四半期のクライアント部門の売上高は7%増の$29億ドルとなったが、より広範なクライアント・アンド・ゲーミング部門は8%減の$37億ドルとなった。
しかし、データセンター売上高はAMDの四半期売上高の約64%を占めており、AIインフラが同社の全体的な成長にとってはるかに重要であることを示している。
インテルのデータセンター・アンド・AI部門の売上高は78%増の$73億ドルとなり、PC環境が弱いにもかかわらず、サーバープロセッサに対する企業需要が持続していることを示した。
インテルはまた、強いXeon需要に対応する能力に影響を与えている供給制約を認め、AMDがEPYCサーバービジネスを拡大する機会を潜在的に生み出している。
AMDの成長するAIパートナーシップ、例えばMetaでインストールされテスト中のHeliosラックスケールシステムなどは、同社の長期的な成長見通しをさらに支えている。
AMDの収益見通しは持続的な成長を支持
TIKRの10月30日のコンセンサス予想では、AMDの正規化1株当たり利益が2026年の$7.62から2027年には$15.93へと2倍以上増加すると予測されていた。
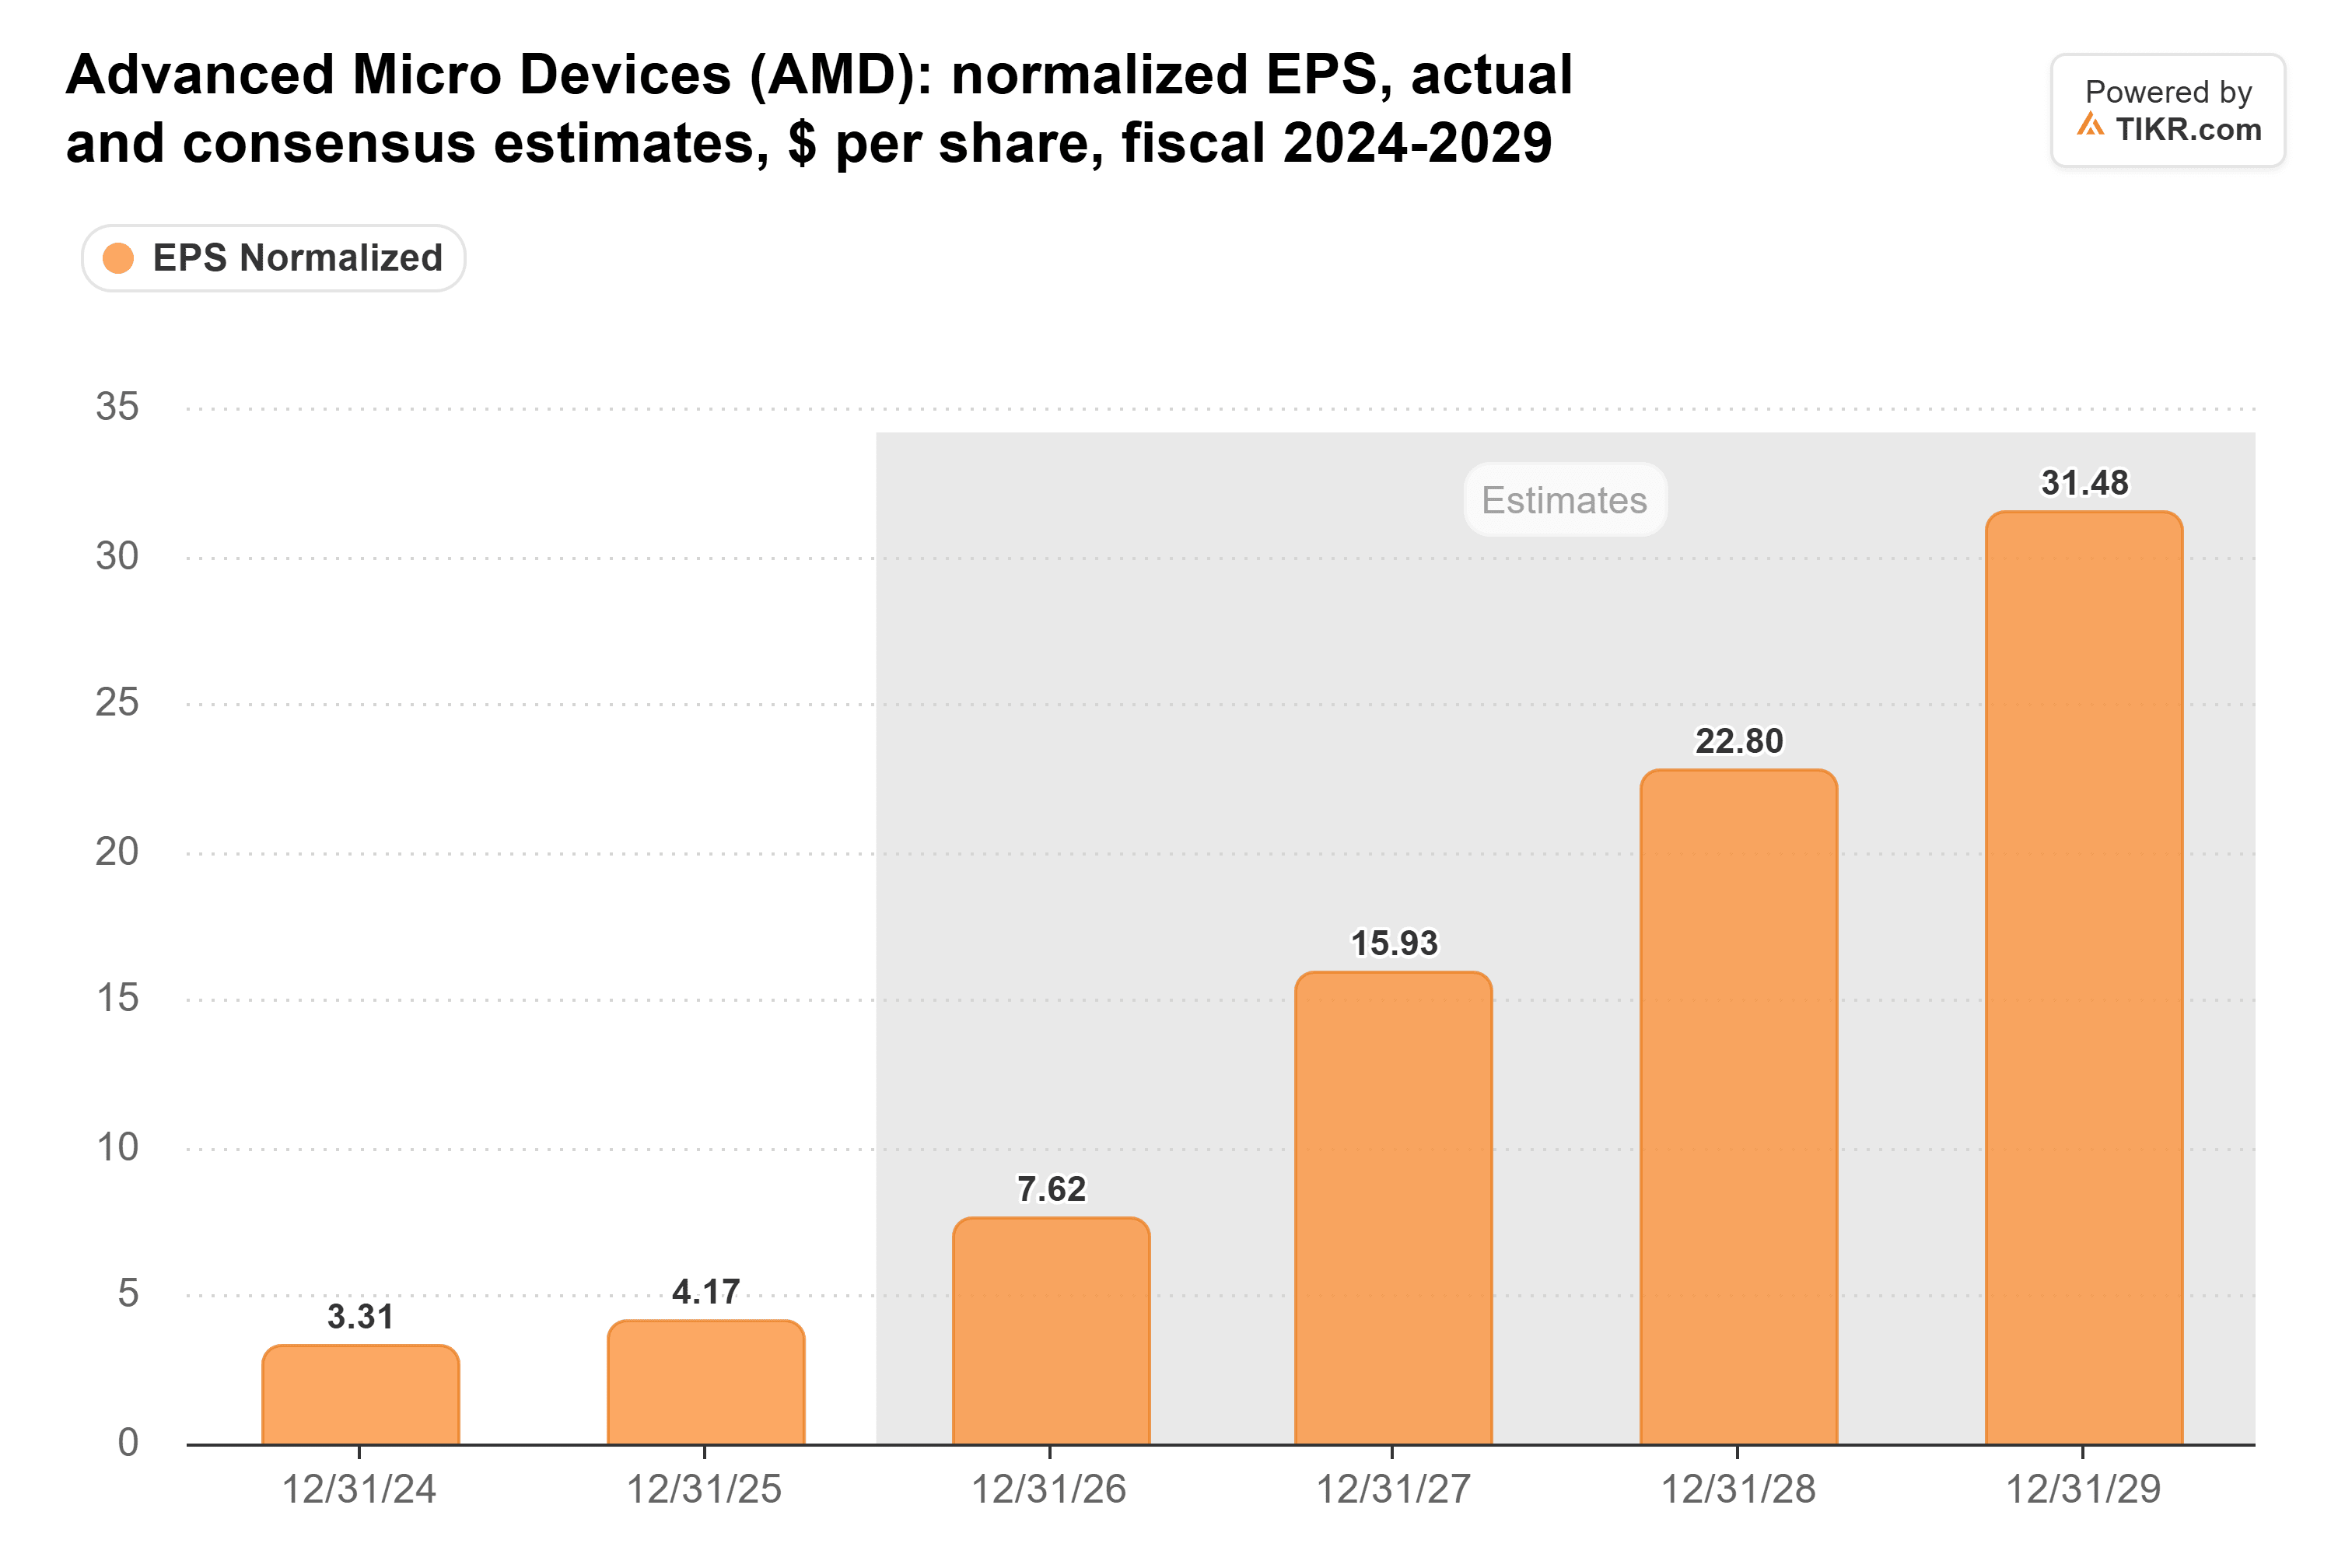
AMDの最新の決算は、データセンター売上高がほぼ倍増し、非GAAP営業利益が前年同期比75%増加したことで、より広範な成長テーゼを支持している。
経営陣による第4四半期の売上高見通し(約$170億ドル)も、2027年に向けて勢いが持続することを示唆している。
しかし、10月30日の収益予想はAMDの11月3日の決算発表以前のものであり、アナリストがAIアクセラレータ需要と収益性を再評価するにつれ、更新された予想は異なるものとなる可能性がある。
最大の疑問は、AMDが生産が拡大し競争が激化する中で、急速な売上高成長を維持しながらマージンを拡大できるかどうかである。
AMD株は割安か割高か?
AMDの最近の下落はそのバリュエーションを改善したが、投資家は依然としてその予想される収益成長に対してプレミアムを支払っている。
同株は10月30日時点で、約45倍のフォワードPERで取引されており、これは5年間の平均である約35倍と比較して高く、その後さらなる売り圧を経験した。
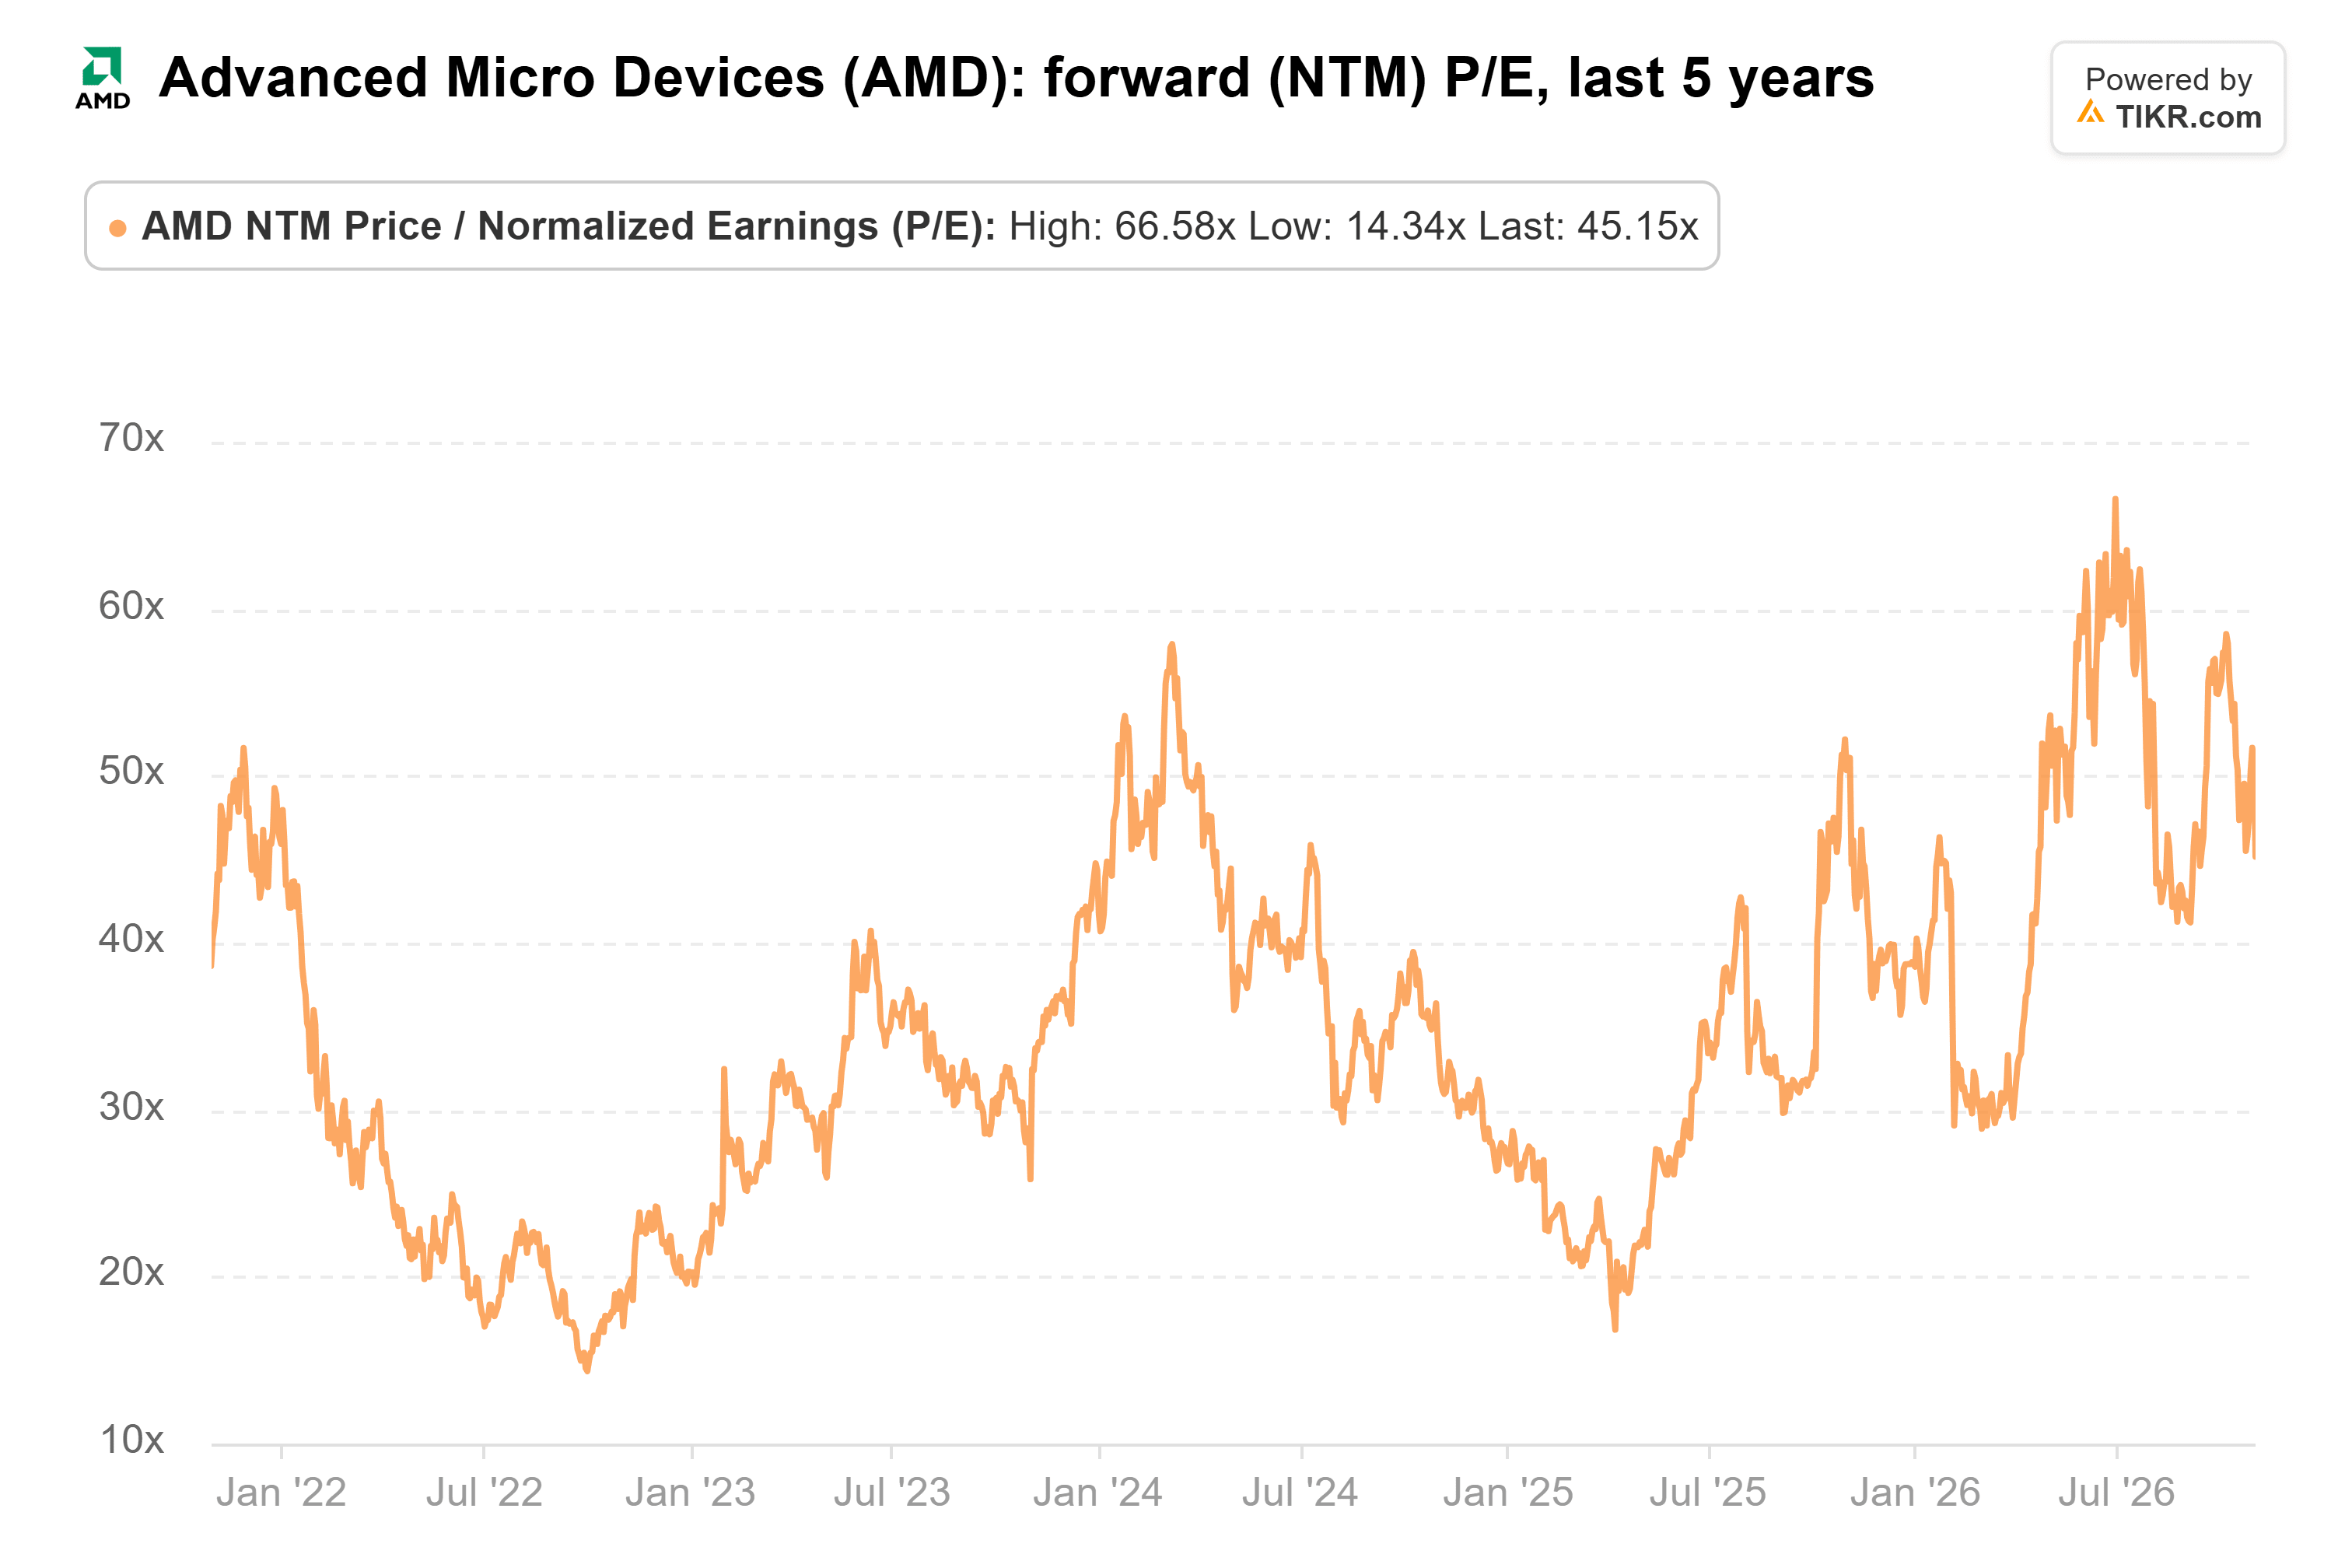
TIKRの10月31日時点のアナリスト平均株価目標値である約$640は、AMDの11月6日の終値から約43%の上昇余地を暗示しているが、この目標値は最新の決算発表以前のものである。
しかし、弱いPC需要、供給制約、そして高い期待は、AMDが成長軌道を維持するのに苦戦した場合、大きな下方リスクを生み出す。
AMDは、その歴史的な収益倍率と比較して、せいぜい適正に評価されているように見える。加速するAI需要とサーバー市場シェアの獲得は長期的な成長見通しを支持するが、同株のプレミアムなバリュエーションは、収益やマージンが期待外れとなった場合の上昇余地を限定的なものにしている。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない可能性があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!