主なポイント
- AMD株は2026年に170%上昇し、データセンター部門の2四半期連続の過去最高業績と、Meta社による最大6ギガワット分のAIチップ供給契約が牽引した。
- サーバーチップ需要でインテルもほぼ同水準の上昇を示したが、Nvidiaは遅れをとり、AMDの予想PERの半分以下で取引されている。
- 10月のAI資金調達懸念はAMDの株価倍率を押し下げたが、アナリストは2027年の正規化EPSが2倍以上になるとの見通しを維持している。
- 11月3日の決算報告はその2倍化の最初の試金石であり、それが実現すれば、AMD株への投資はまだ遅くない。
アドバンスト・マイクロ・デバイセズ (AMD) 株は2026年に170%上昇しており、その大部分は同社の業績によるものだ:データセンター部門の2四半期連続の過去最高業績と、Meta Platforms (META) との最大6ギガワット分のInstinct GPU供給契約である。
半導体株全体の上昇も寄与した。インテル (INTC) は同じサーバーチップ需要により今年159%上昇している一方、Nvidia (NVDA) はわずか15%の上昇に留まり、AMDの予想株価収益率の半分以下で取引されている。では、AMDのプレミアムは何に対して支払われているのか?
2月のつまずきから2四半期連続の過去最高業績へ
年明けは厳しいスタートだった。2月3日、AMDは第1四半期の売上高予想を、直近の四半期実績を下回る水準に下方修正し、翌日株価は17%下落した。
3週間後、Meta社が最大6ギガワット分のInstinct GPU供給契約と、最大1億6000万株のAMD株式のワラント(新株引受権)を獲得する契約に署名した。
その後、業績が上向いた。第1四半期の売上高は102億5000万ドルと、アナリスト予想の98億9000万ドルを上回り、データセンター売上高は57%増加した。第2四半期には、売上高が50%増の115億ドル、データセンター売上高は2倍以上の67億ドルに達し、AMDは第3四半期の売上高を約130億ドルと予想した。
インテルの上昇も同じストーリーの一部に支えられている。AMDは、AIエージェントがCPUを大量消費するため、2030年のサーバーCPU市場規模予想を、9ヶ月で約600億ドルから約2200億ドルに引き上げた。ニューストリート・リサーチは10月26日、サーバーCPU供給は今後数年間逼迫した状態が続くとの見方からインテルを買いに格上げし、AMDに先立って発表されるインテルの第3四半期決算は、AMDのサーバー事業の先行指標となる。
TIKRはAMDについて55人のアナリストを追跡しています。「買い」としているのは何人?
AMDの買い、保有、売りの格付けの完全な内訳と、ウォールストリートの売上高・収益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。AMDのアナリスト格付けを見る
10月は過熱感を幾分和らげた
AMD株は10月6日に最高値を記録して引けた。同日、CEOのリサ・スーは、2027年に供給を大幅に増強する計画を発表した。その後、AIデータセンターの資金調達を誰が担うかという懸念が半導体株を襲い、AMD株は現在その高値から[12%]下落している。
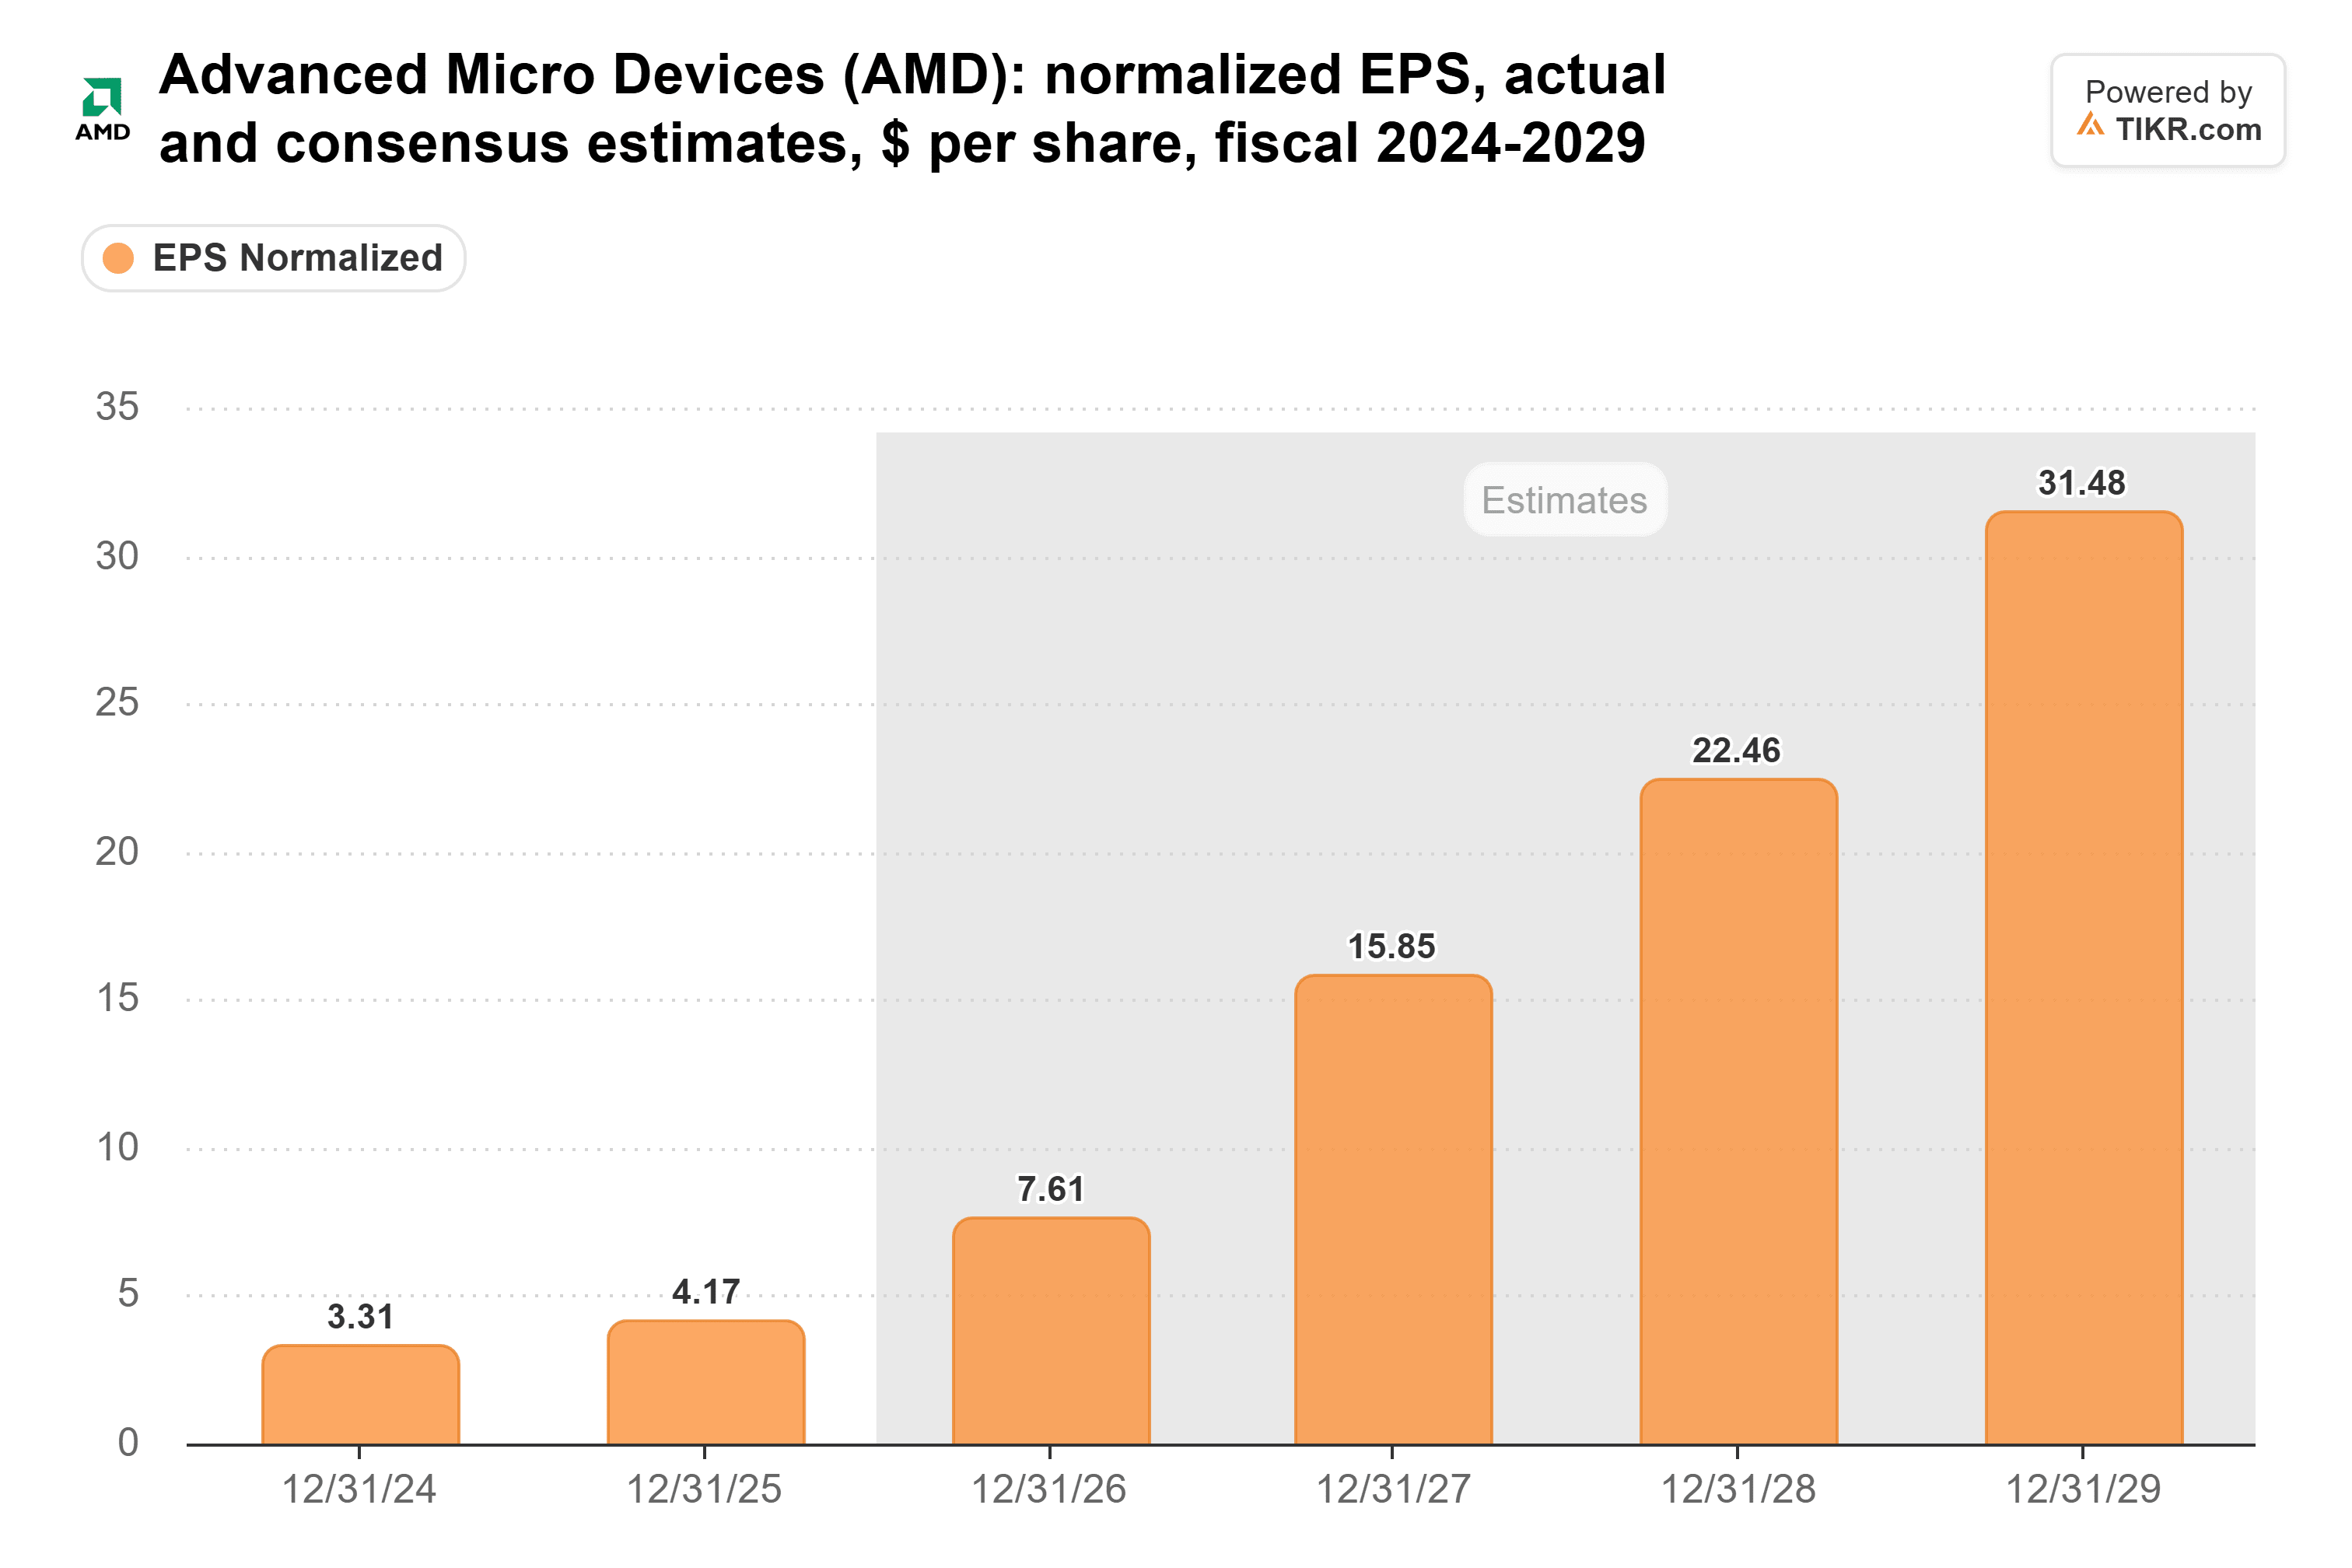
アナリストは下落局面を通じて数値を引き下げなかった。彼らは依然として、正規化EPSが今年の7.61ドルから2027年には15.85ドルへと2倍以上になると見ている:
AMDの予想PERは6月末に67倍でピークに達し、10月27日には50倍まで低下したが、依然として5年間の平均値である35倍を大きく上回っている:
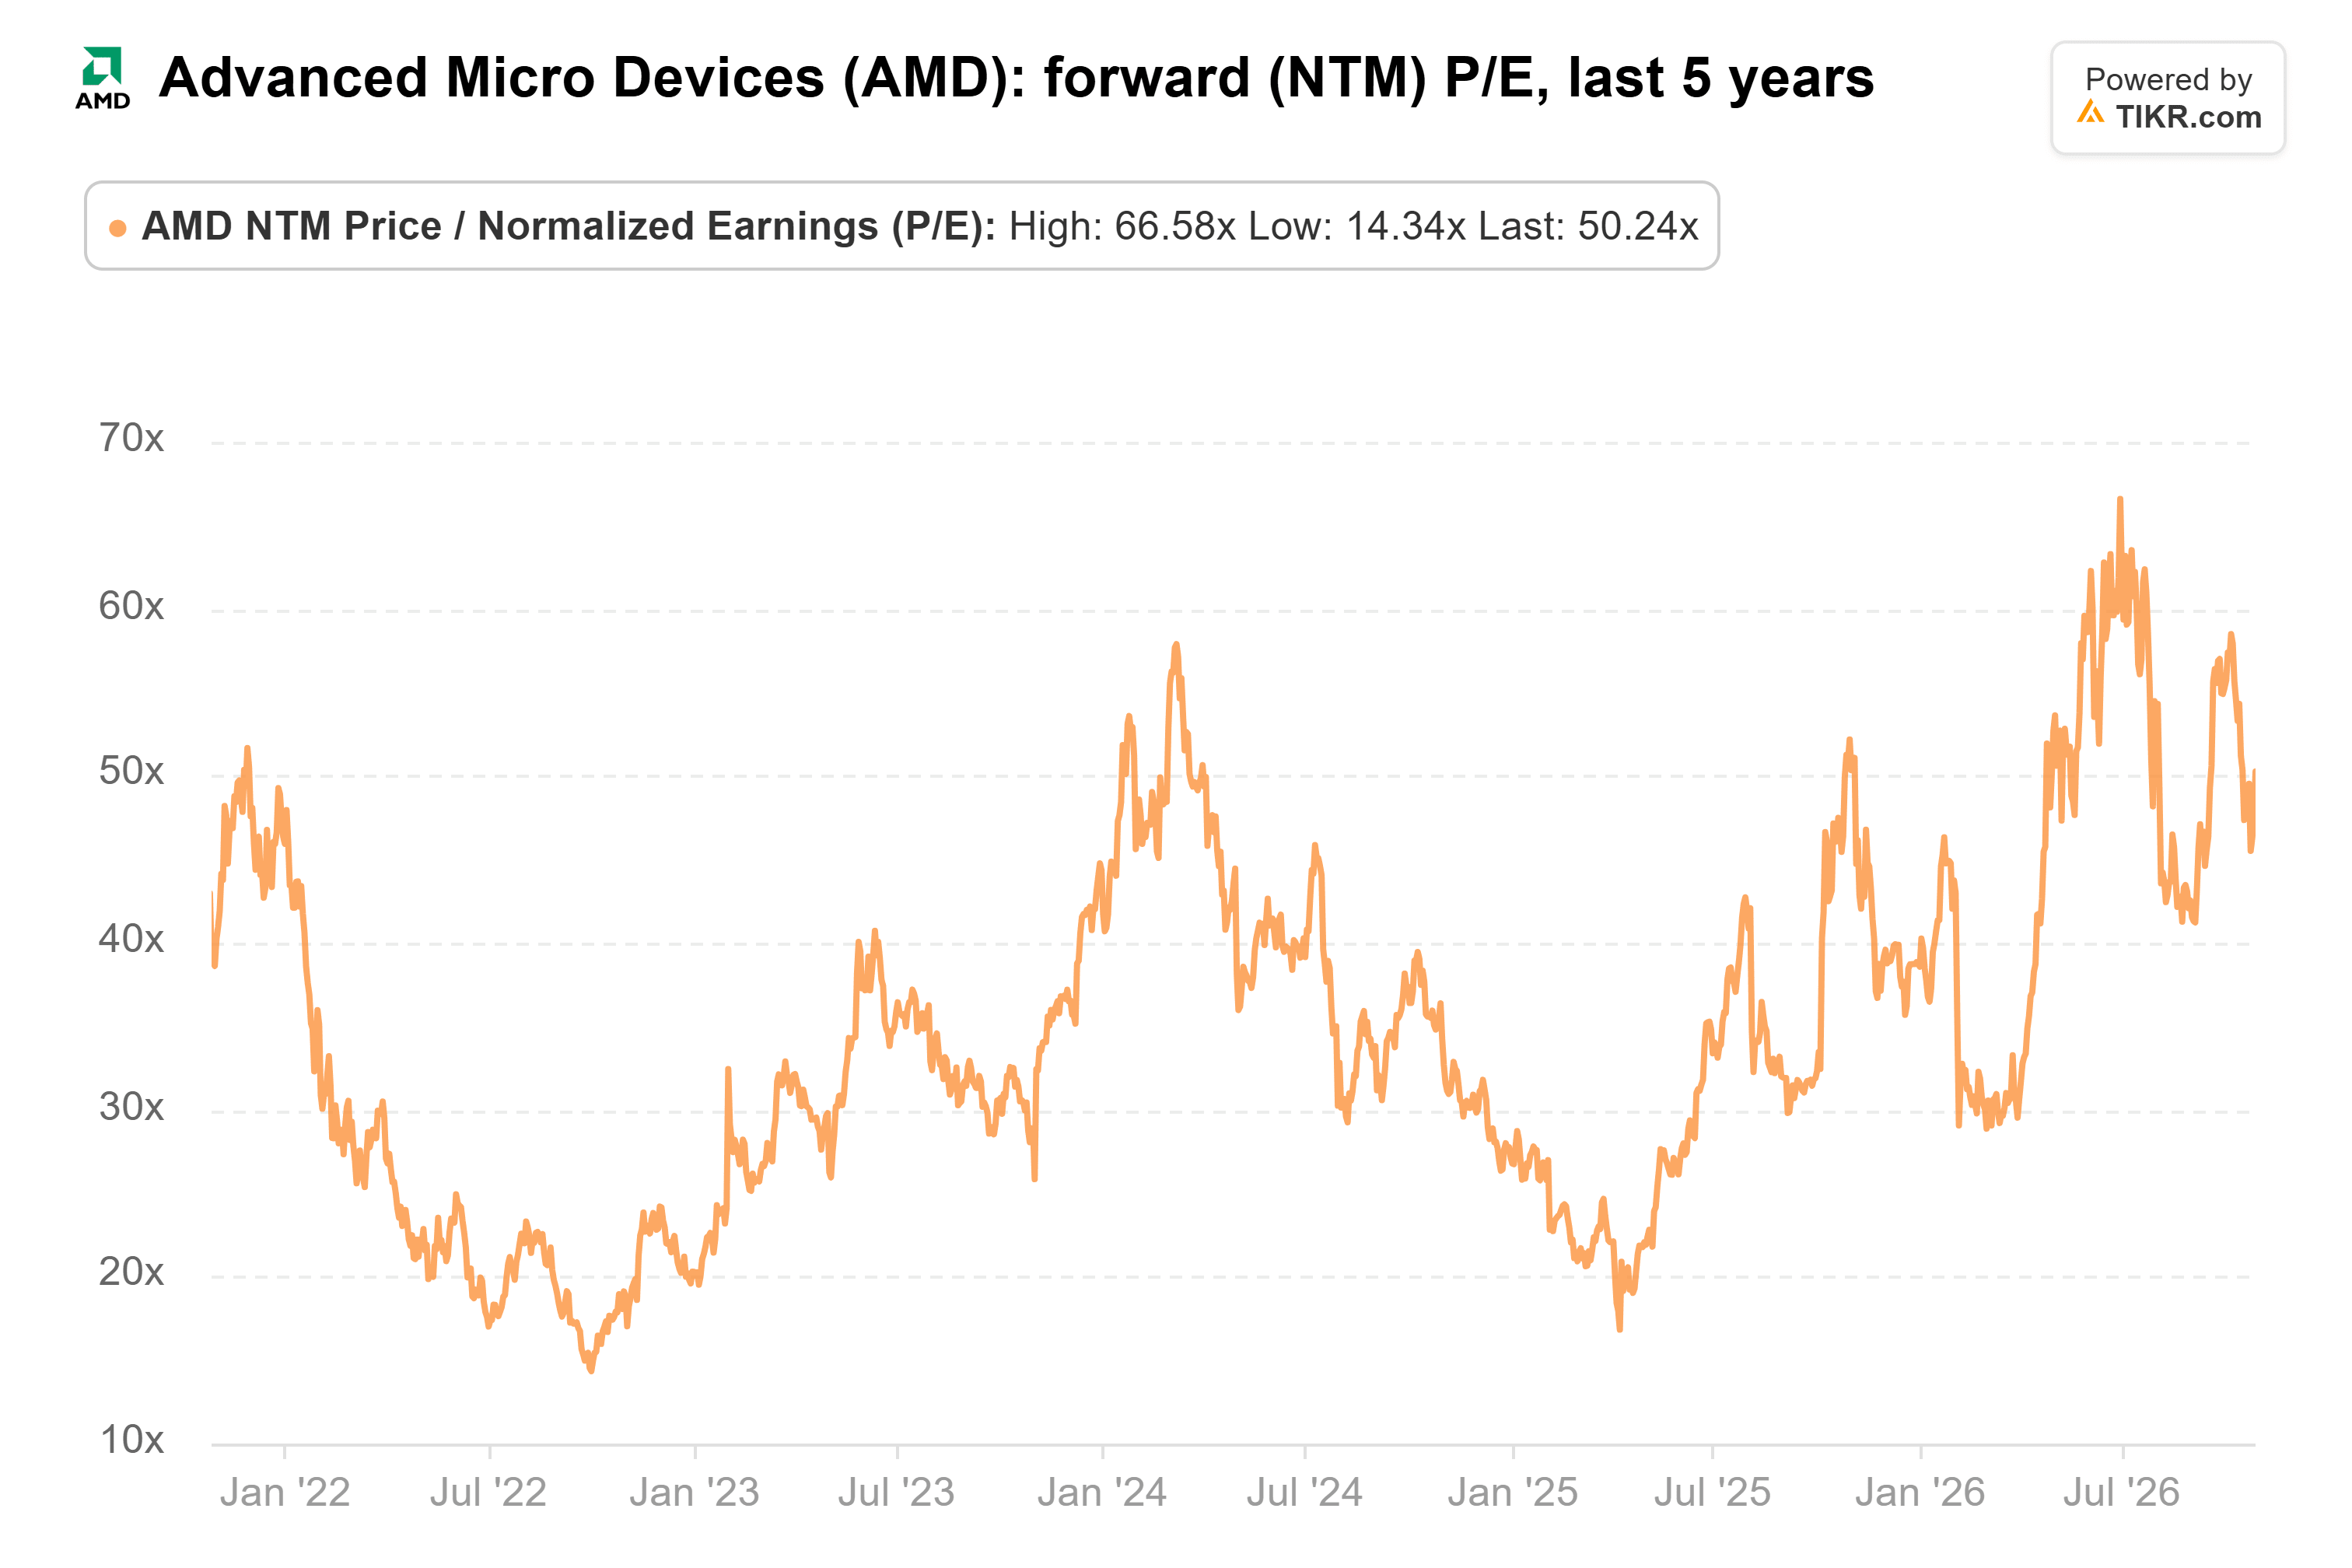
Nvidiaは10月22日時点で予想PER約18倍で取引されていたが、同じ資金調達懸念に直面している:同社はMeta社の株式公募に30億ドルを出資しており、これはAMDが10月27日にコミットした10億ドルの3倍である。私の見解では、このプレミアムはすべて2027年に関するものだ。
主なリスクは、AMDが自社の需要の一部を資金面で支援している点だ:パートナーのデータセンターリースを保証し、Anthropicに最大50億ドルを供与することを約束し、OpenAIとMeta社にそれぞれ最大1億6000万株分のワラントを提供している。
11月3日が真の試金石
AMDは11月3日の市場終了後に第3四半期決算を発表する予定で、売上高約130億ドル、非GAAP粗利益率56%と予想している。より重要な数字は、2026年コンセンサスが示唆する約162億ドルに対する第4四半期の業績予想と、スーCEOが第2四半期決算説明会で述べた「データセンター売上高は2027年に2倍以上になるはずだ」という発言を繰り返すかどうかである。
水曜日の終値時点で、AMDは2027年予想EPSの約36倍で取引されており、2027年が来年となれば5年間の平均値に近い水準だ。640ドルのコンセンサス・ターゲットは、その終値から約11%上にある。
私の見解:まだ遅くはない。Nvidiaの方が割安な銘柄ではあるが、AMDのプレミアムはアナリストが来年2倍になると予想する収益を買うものであり、11月3日の決算がそれを裏付けるならば、私はむしろAMDを保有したい。
もちろん、AMDは少数の大口購入者に依存しており、もしそのうちの1社がペースを落とせば、その2倍化は2028年にずれ込む可能性がある。
では、AMD株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、AMDの価値がどうなるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!