主なポイント
- バンク・オブ・アメリカは11月11日、アリババに対し買い評価と178ドルの目標株価を維持した。これは株価が過去1年で38%下落した現在の価格から76%上昇する水準だ。
- 株価は、アリババの収益が減少し、AIデータセンターに多額の投資を行った後、さらなる資金調達のために新株を発行したことで下落した。
- 178ドルの目標株価は、予想PER約22倍を意味し、これはアリババの過去5年間の平均PER13倍を上回る。一方、90日間で収益予想はほとんど動いていない。
- バンク・オブ・アメリカのクラウド事業に関する見方は正しいと思われるが、その目標株価に必要な倍率が実現するのは、恐らくキャッシュフローがプラスに転じるまで待たなければならないだろう。アリババの11月19日の決算発表が次の試金石となる。
アリババ・グループ (BABA) の株価は過去1年で38%下落しているが、バンク・オブ・アメリカは1月の高値まで完全に回復できると考えている。11月11日、アナリストのJoyce Ju氏は買い評価と178ドルの目標株価を維持した。これは現在の株価から76%上昇する水準だ。
AIへの投資の代償
2026年度(3月期)の正規化EPSは59%減の1米国上場株当たり26.80人民元となり、アリババはクイックコマース(即日配送)事業とAIに多額の投資を行った。8月20日に発表された6月期決算では、その全コストが明らかになった。自由現金流は447億人民元の流出となり、設備投資額は677億人民元に達した。数日後、アリババは800億香港ドルの新株を発行し、その全額をAIに充てることを発表した。
バンク・オブ・アメリカはクラウド事業に賭ける
Ju氏は10月9日、クラウド事業の勢いが強まっていることを指摘し、目標株価を175ドルから178ドルに引き上げ、2027年度から2029年度の収益予想を3%から9%上方修正した。これまでのところ、クラウド事業の数字は彼女の見方を裏付けている。AIクラウドの売上高は6月期に45%成長し、同セグメントの調整後EBITAマージンは前年同期の7.2%から11.6%に上昇した。
彼女の11月11日のレポートは、アリババが半導体子会社「T-Head」を分離し香港で上場する計画を受けたもので、それによる上振れは「時期尚早」と評した。また、バンク・オブ・アメリカだけではない。ゴールドマン・サックスも2日前に買い評価と177ドルの目標株価を再確認している。
TIKRはアリババをカバーする41人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
アリババに対する買い、保有、売りの評価の内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アリババのアナリスト評価を見る
178ドルという目標は妥当か?
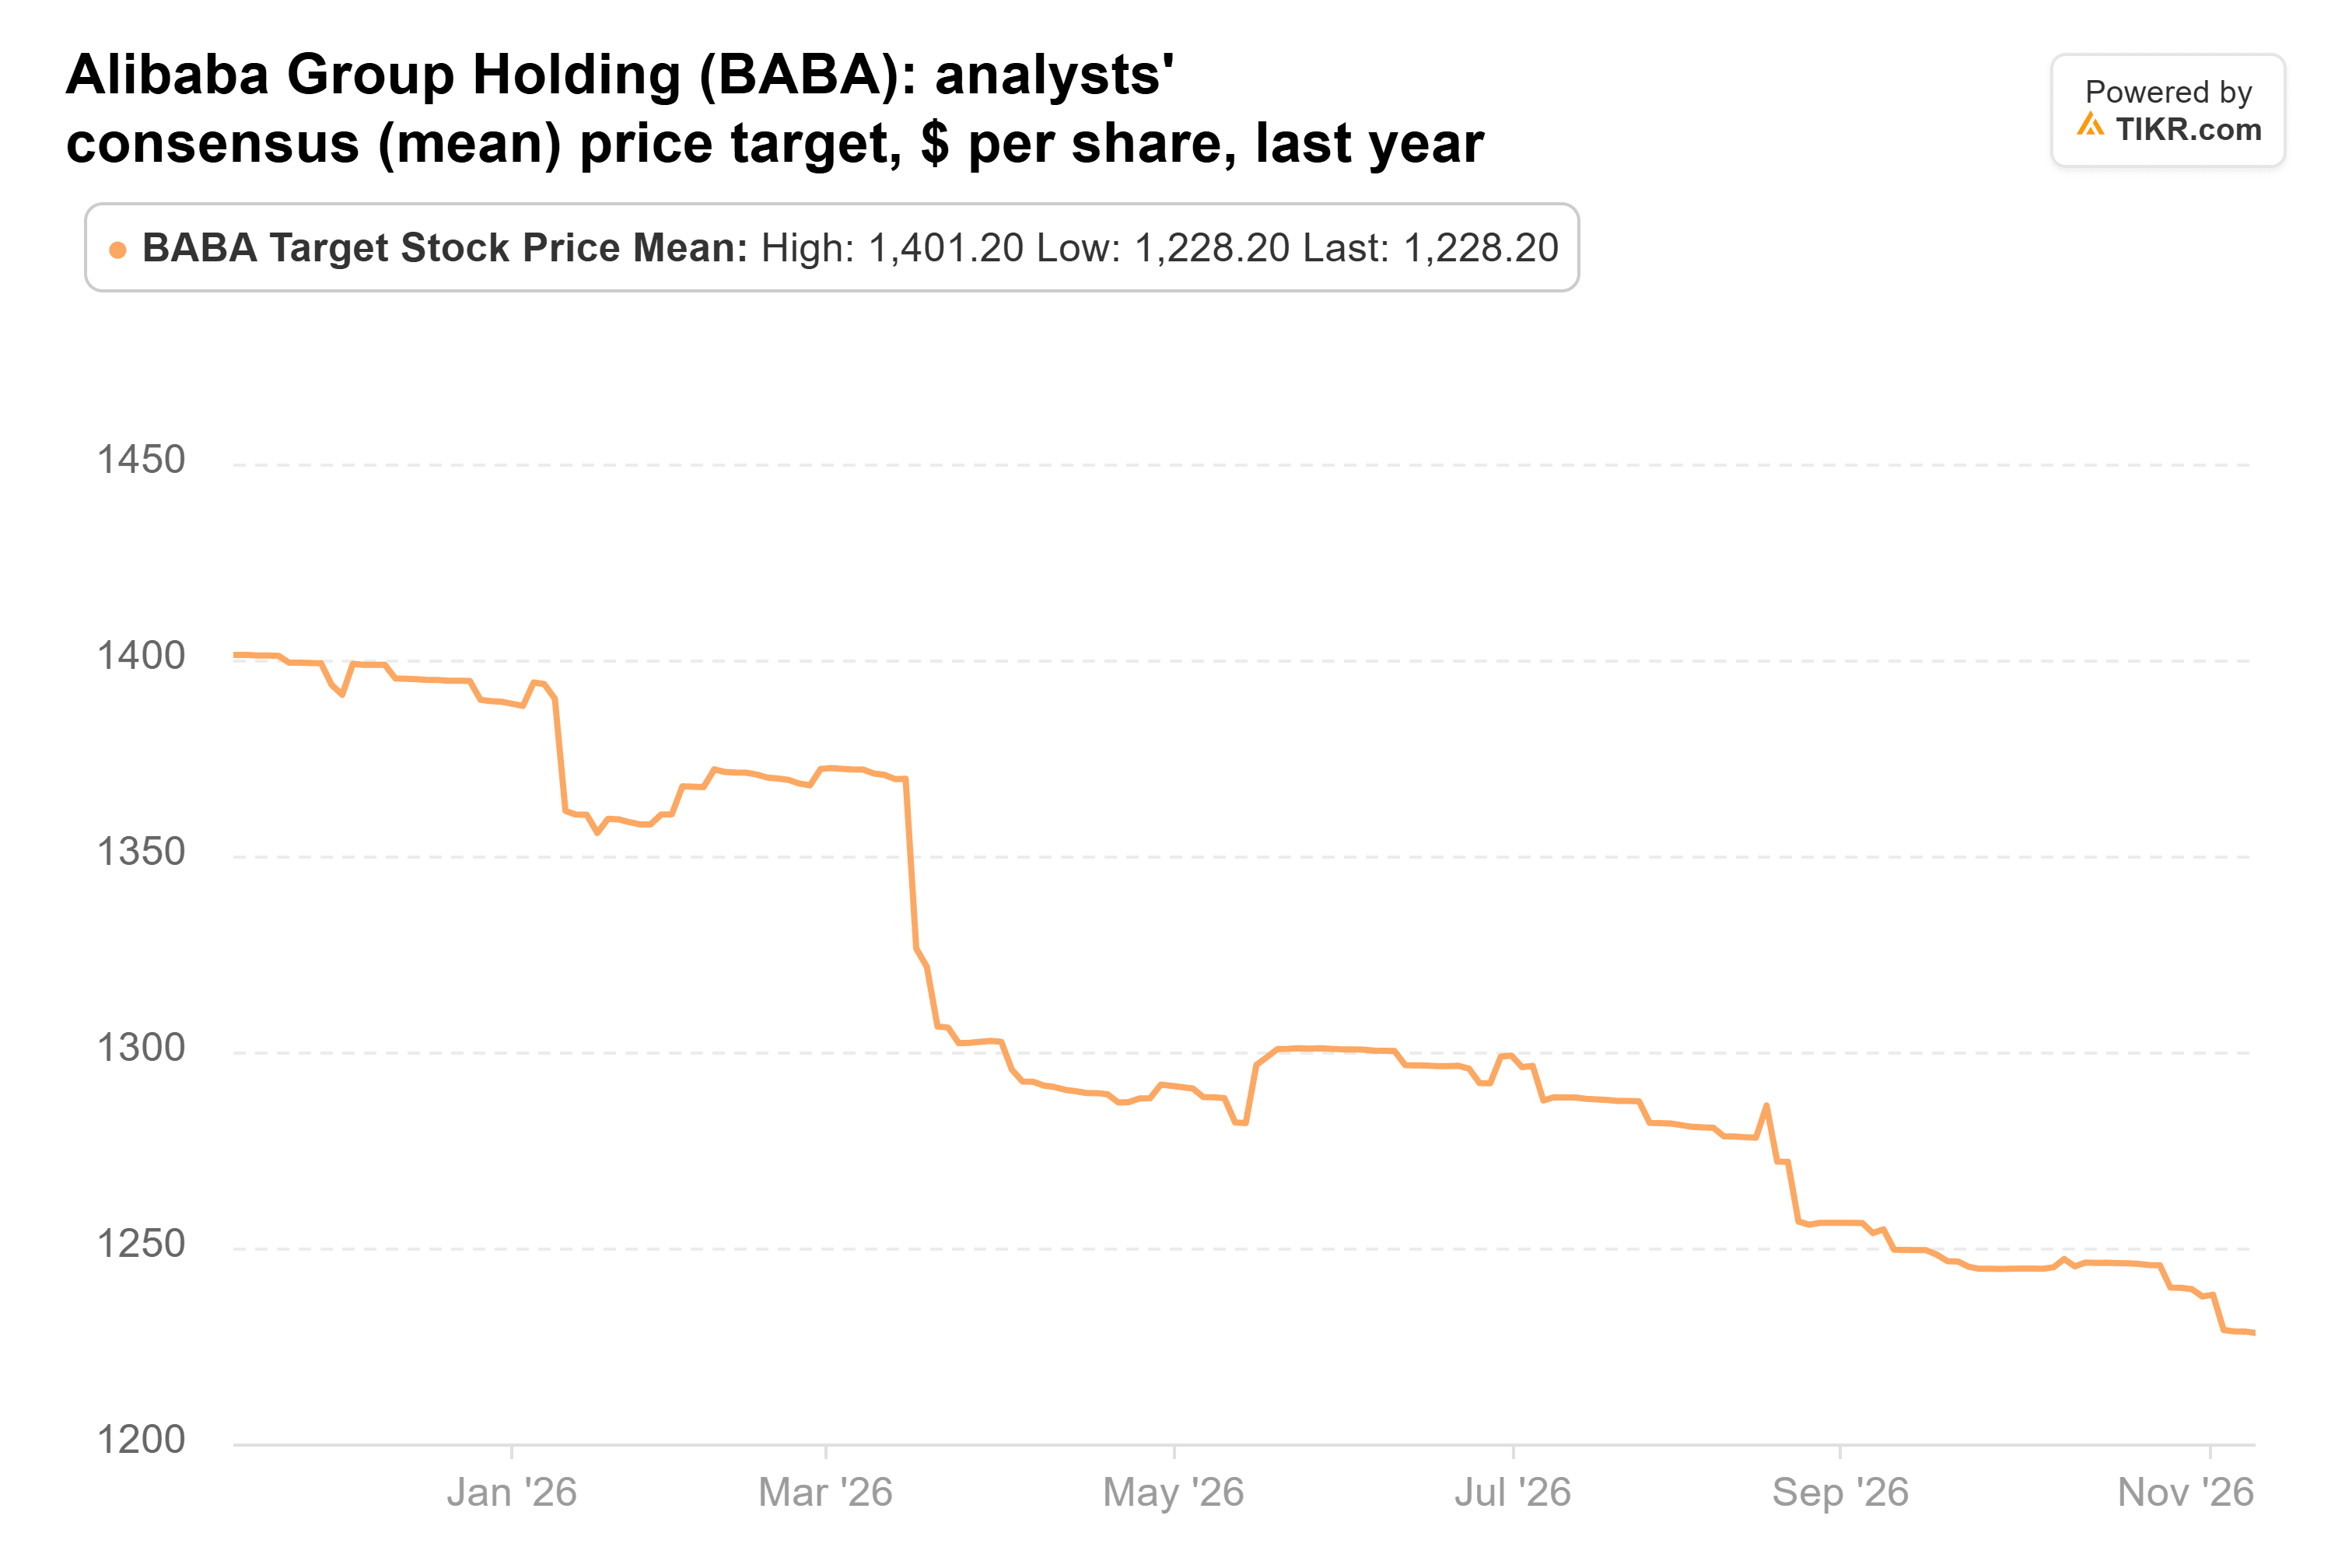
41人のアナリストがアリババをカバーしている。彼らの平均目標株価は184ドルで、レンジは96ドルから222ドルだ。この平均値は過去1年間で下落しているが、株価の下落幅よりはるかに小さい。
これらの目標株価は、収益の急激な回復を前提としている。アナリストは、2027年度の正規化EPSを1米国上場株当たり44.25人民元、2028年度を61.65人民元と予想している。これは2024年度の62.23人民元に近い水準に戻ることを意味する。
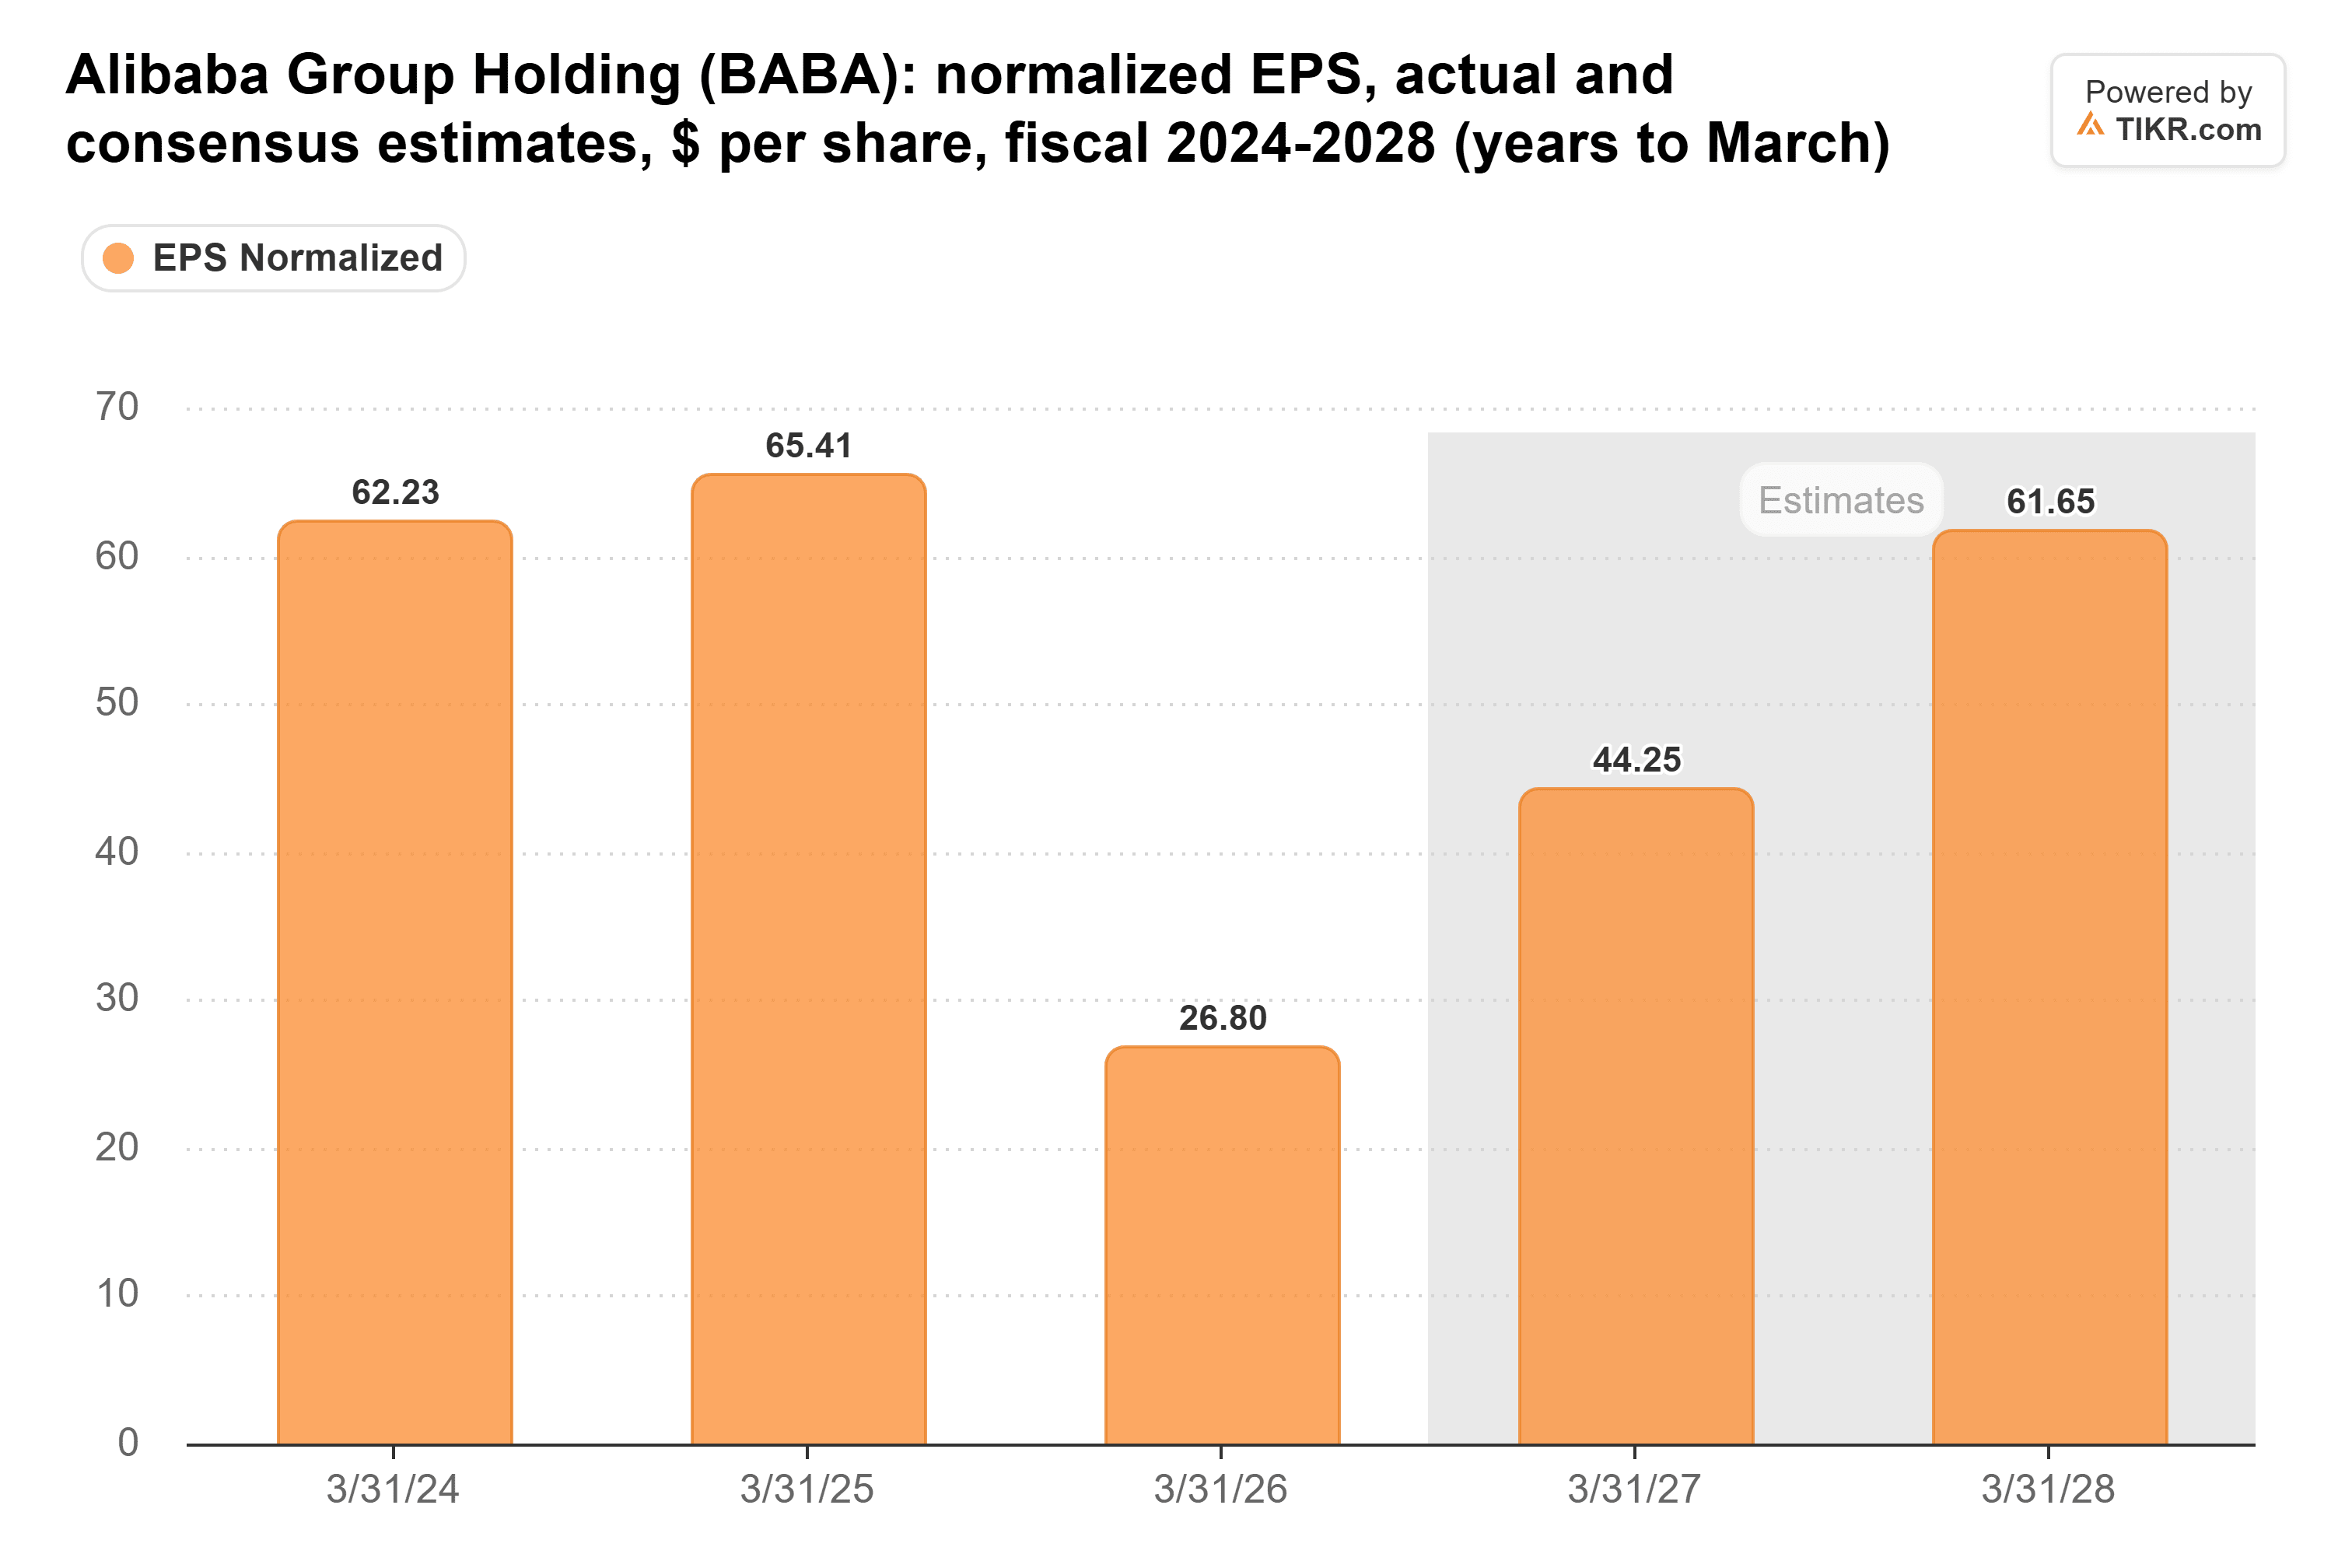
これらの予想は過去90日間でほとんど動いておらず、T-Headの上場計画もアナリストが予想を上方修正する理由にはなっていない。
難しいのは倍率の部分だ。アリババは予想PER13倍で取引されており、これは過去5年間の平均値とちょうど同じ水準だ。
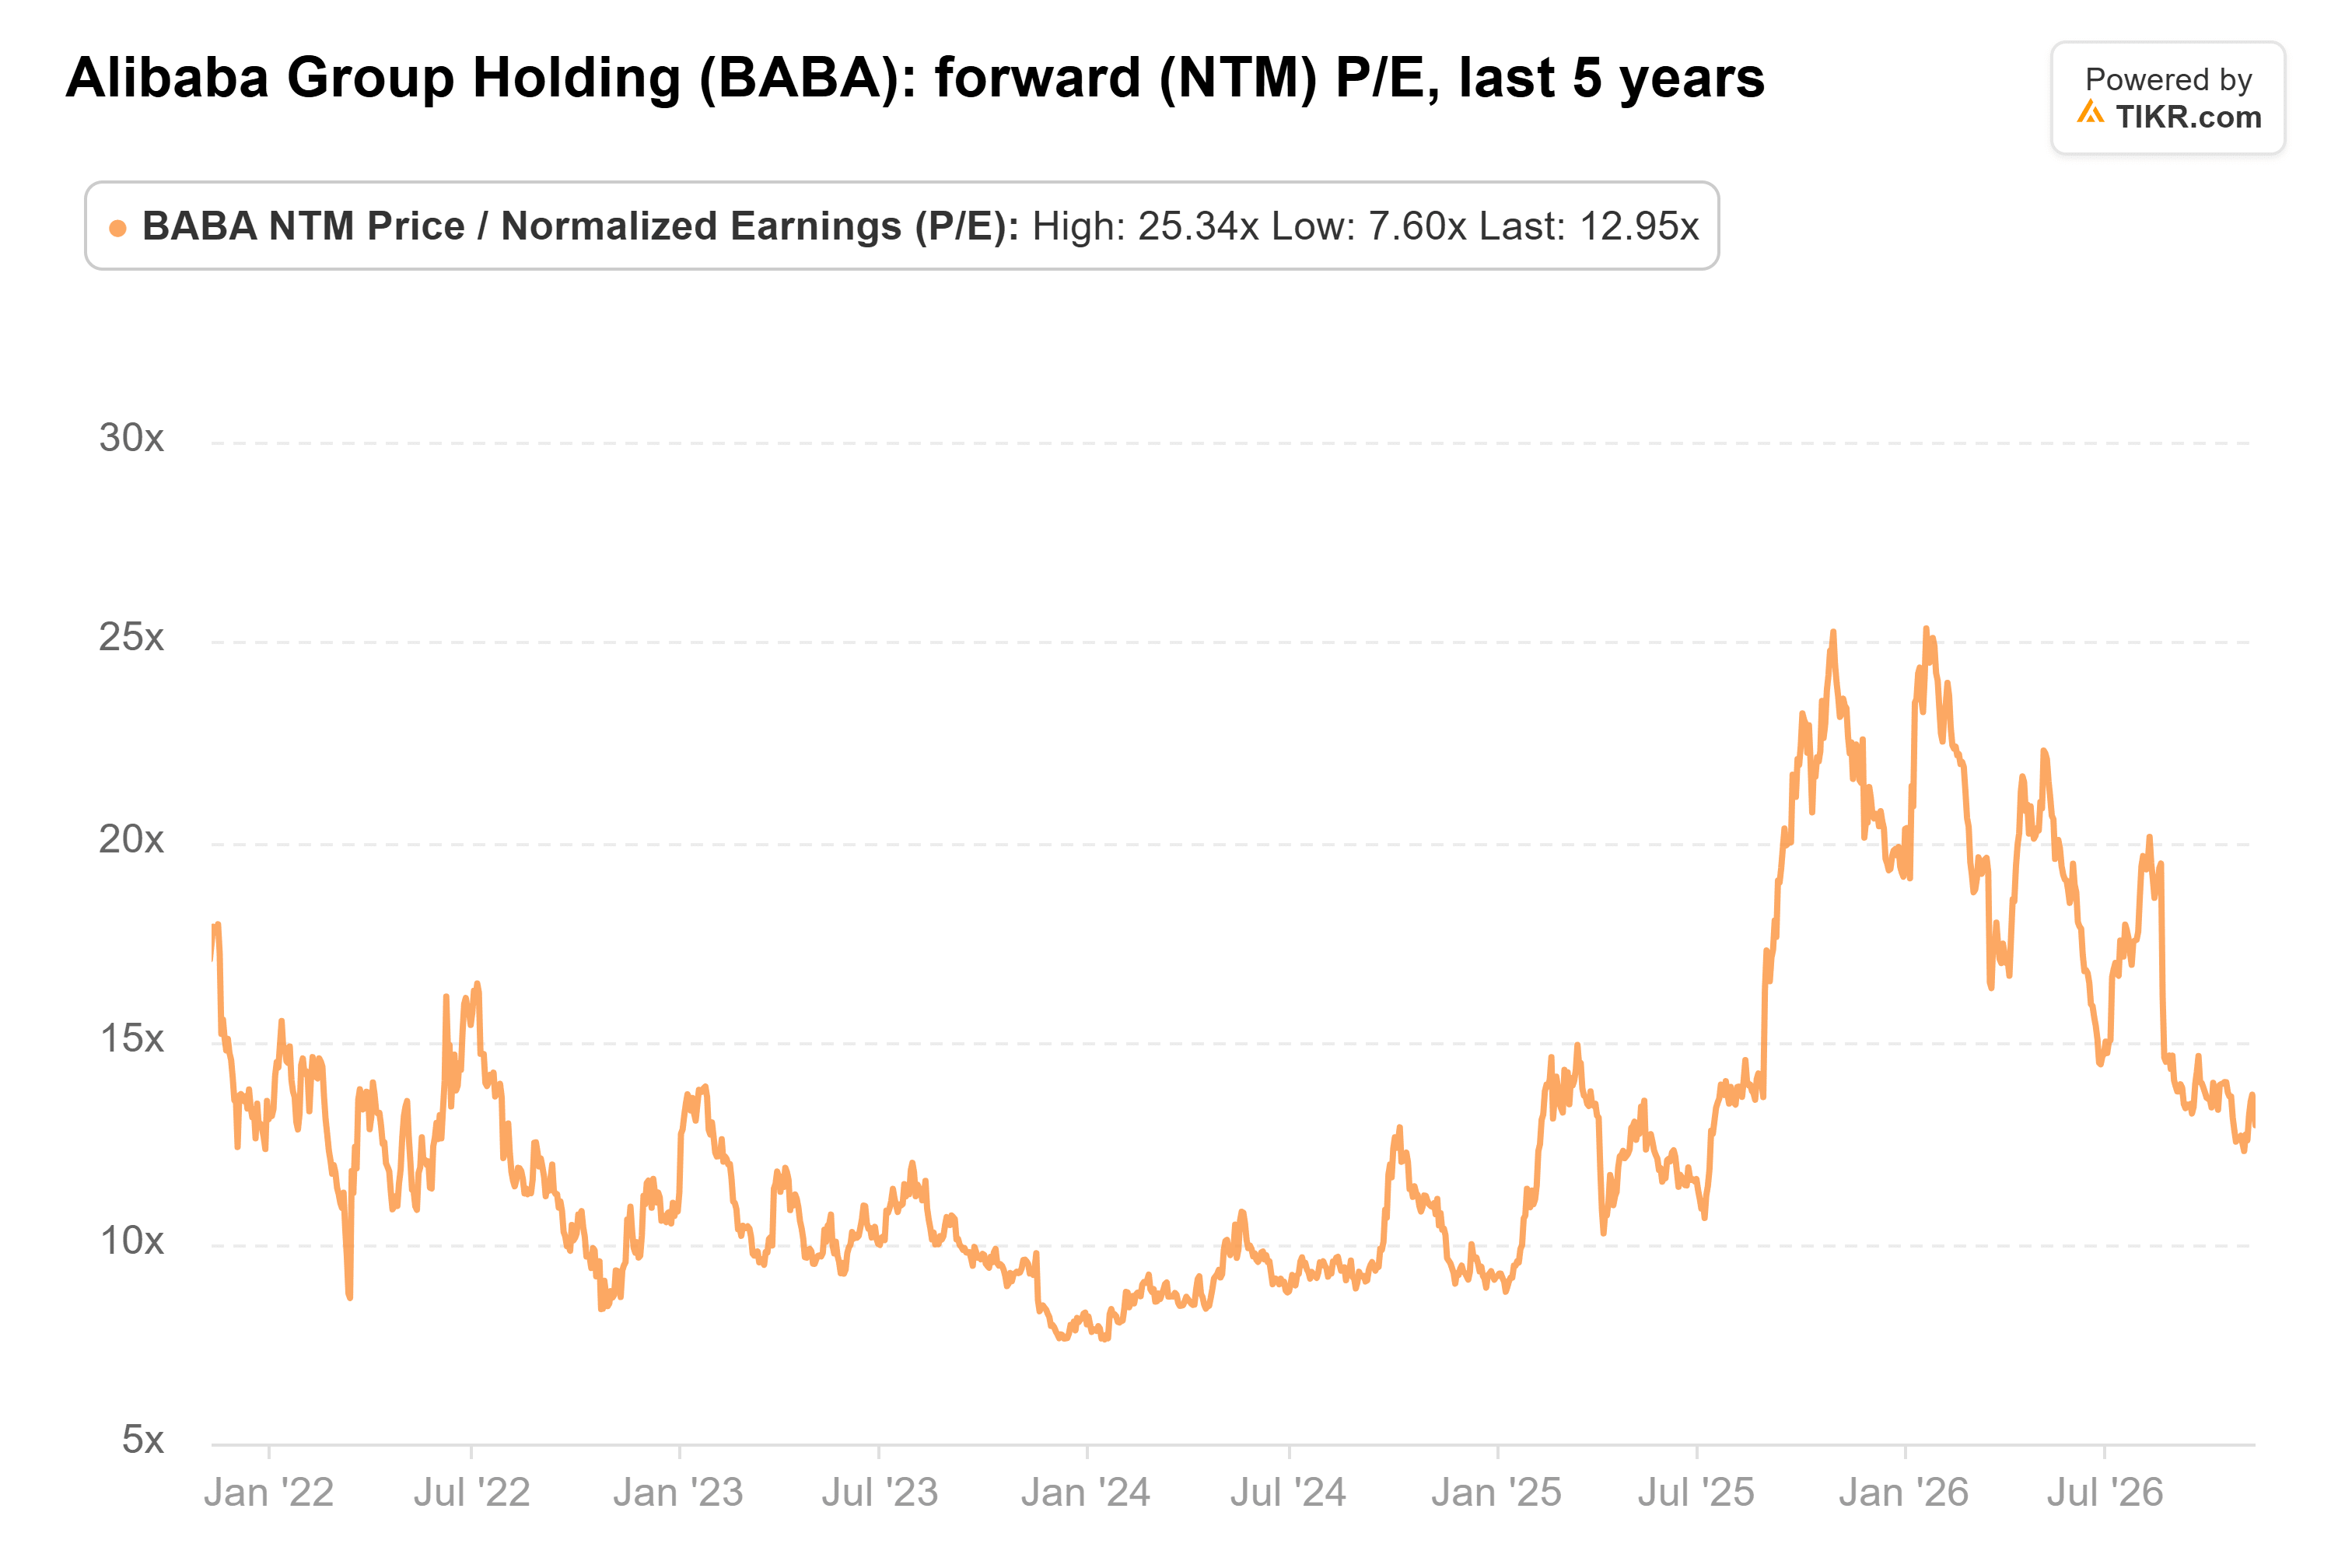
178ドルでは、同株は予想PER約22倍で取引されることになる。投資家が最後にそのような高い倍率を支払ったのは1月で、当時のPERはピークの25倍に達していた。
リスクはキャッシュにある。ゴールドマン・サックスのベースケースでさえ、アリババのキャッシュの流入が流出を上回るのは2028年半ば以降としている。Ju氏がクラウド事業が機能しているという点は正しい。しかし、キャッシュが事業から流出し続けている間、投資家が再び22倍のPERを支払うとは思えない。したがって、178ドルという目標は2028年の株価のように見える。アリババは9月期決算を11月19日に発表する予定で、クラウド事業のマージンが6月期の11.6%を上回れば、そのような倍率の見直しは近づくだろう。
では、アリババの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アリババがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見解を反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!