主なポイント
- AWSのCEO、マット・ガーマン氏によると、アマゾンは14秒ごとに1台のGPUを設置しており、それでもAWSのキャパシティは今後数年間不足した状態が続くと見込まれている。
- 需要が供給を上回り、新規データセンターの建設が地元の反発で遅れている状況では、AWSがすでに稼働させているキャパシティの価値は高まっている。
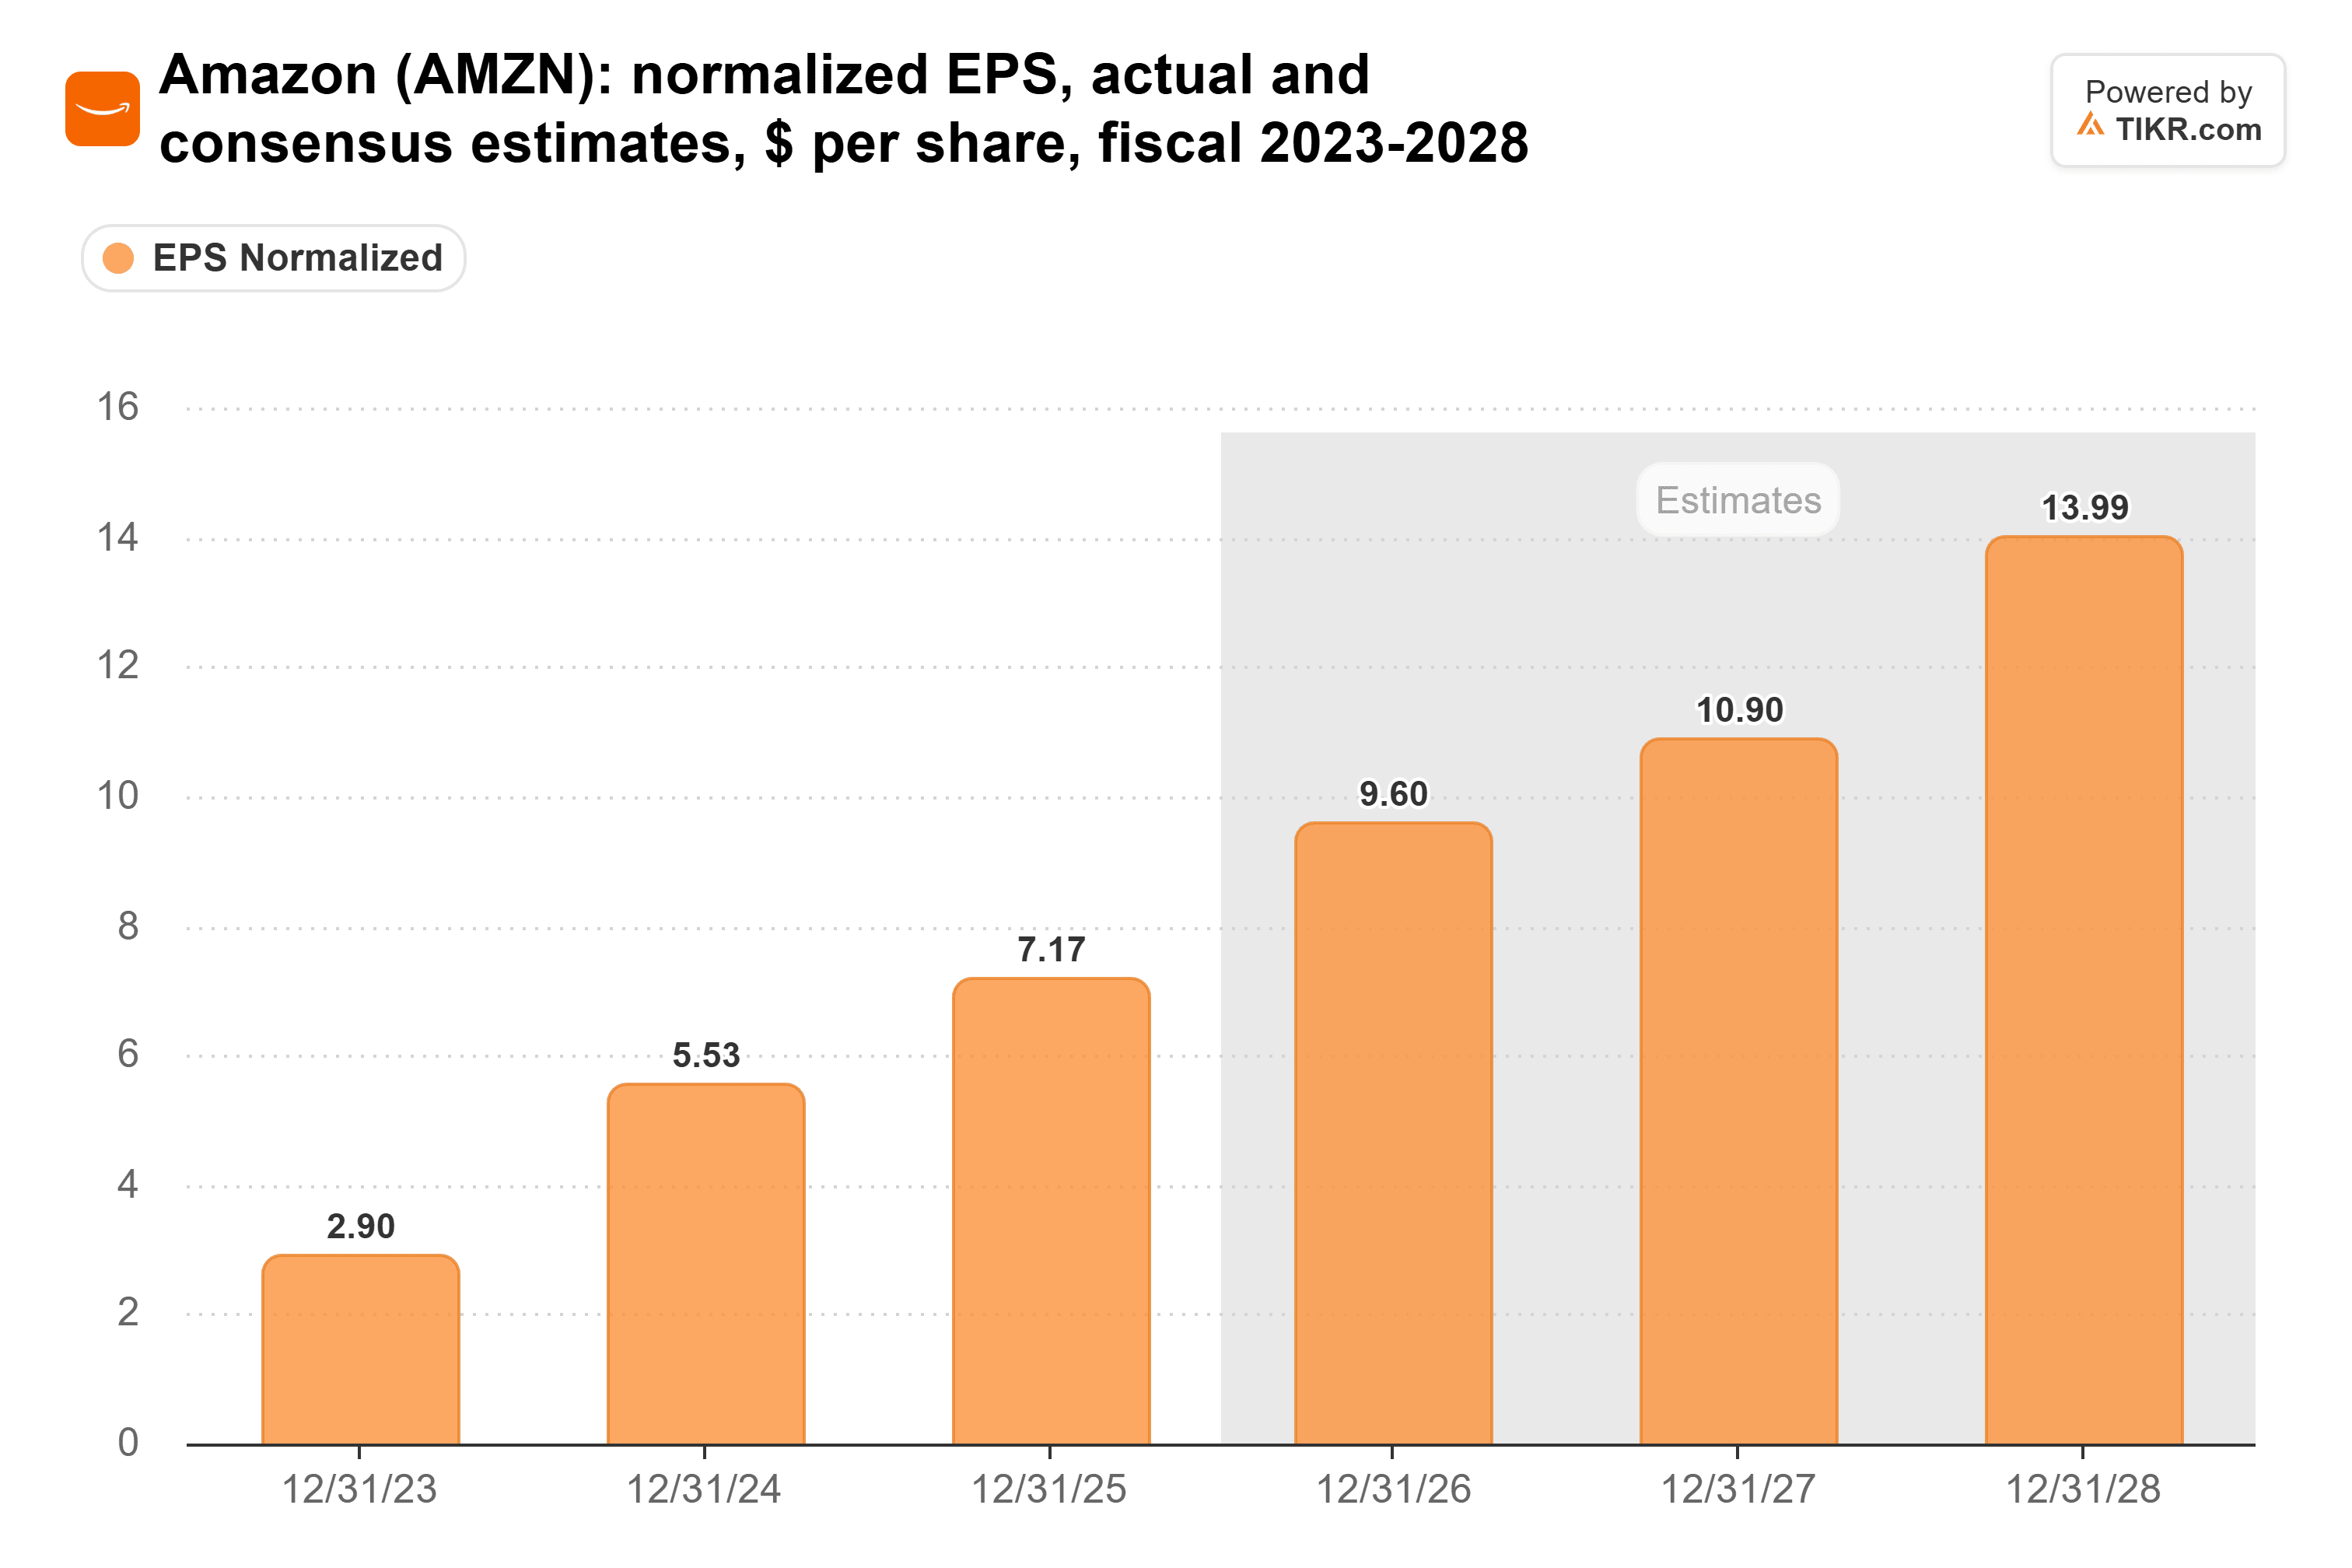
- 第3四半期、AWSはアマゾンの売上高の約23%を占めたが、営業利益の約63%を占めた。アナリストは、2025年から2028年にかけて正規化EPSがほぼ倍増すると予想している。
- そのコストはキャッシュフローに現れている:9月30日までの12か月間のフリーキャッシュフローは424億ドルの流出となり、アマゾンが2月上旬に示す2027年の設備投資見通しが次の試金石となる。
アマゾン (AMZN) は、想像しがたいペースでAIハードウェアを追加しており、そのクラウド事業の責任者は、それでもまだ足りないと述べている。
今週のポッドキャスト番組 Sources with Alex Heath で、ヒースはAWSのCEOマット・ガーマン氏に宇宙でのデータセンター建設について尋ねた。ガーマン氏は、宇宙での建設は「今後10年から20年の間、経済的に実行可能または実用的である可能性は極めて低い」と述べ、その理由の一つとして、全世界で1日に1回のロケット打ち上げすら管理できていないことを挙げた。
そして彼は比較を提示した:「現在、データセンターには14秒ごとに1台のGPUが搬入されています。」
それでも需要には追いついていない。「現在、需要は供給をはるかに上回っています」とガーマン氏は会話の早い段階で述べ、アマゾンが支出しているすべての設備投資額を考慮しても、「今後数年間はキャパシティが不足した状態が続くと予想しています」と続けた。
つまり、アマゾンで最も収益性の高い部分は売り切れ状態なのだ。
TIKRはアマゾンについて61人のアナリストを追跡。何人が「買い」と言っている?
アマゾンの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。アマゾンのアナリスト評価を見る
AWSは今すぐ2027年分を売り切れる可能性
ガーマン氏はさらに踏み込んだ。「2027年に搬入されることが分かっているすべてのアクセラレーター(AIチップ)を今すぐ売り切って、それで終わりにすることもできます」と述べた。AWSがそうしないのは、後に参入する企業やスタートアップのために一部のキャパシティを確保しているからだ。
この需要には契約が伴っている。ガーマン氏によると、AWSの大規模顧客の多くは3年から6年、長い場合は10年にわたる支出をコミットし、しばしばコミット額以上の支出を行うという。アマゾンは9月末時点でAWSの受注残高を5780億ドルと発表した。
ガーマン氏は、より安価なAIがビジネスを縮小させることにも懸念を示さない:「推論コストが50%安くなるたびに、使用量は桁違いに増加するのを見ています。」
建設ペースの鈍化は、すでに建設済みの事業者を助ける
中間選挙はこれをさらに重要な問題にする。11月3日、民主党は下院と上院で勝利し、オハイオ州の10の町が大規模データセンターを禁止した。そのうち2つの禁止令はアマゾンに影響を与えると報じられている。全国的な結果は、全面的な禁止よりも承認プロセスの遅れを示唆しており、ハイパースケーラーに設備投資の規律を強いる可能性がある。
新しいデータセンターの承認に時間がかかるようになれば、すでに稼働し、すでに売り切れているキャパシティの価値は高まる。AWSはほぼ誰よりも多くのキャパシティを持っているが、新しい拠点も必要としている。
クラウドが収益の柱
第3四半期、AWSの売上高は39%増の460億ドルに達した。その178億ドルの営業利益は、アマゾン全体の281億ドルの約63%を占め(売上高の約23%)、営業利益率は前年同期の34.6%から38.7%に上昇した。アマゾンの第3四半期決算説明会で、CEOのアンディ・ジャシー氏はAWSが今後2年間で毎年40%成長する可能性に言及し、「最終的には1兆ドル以上のビジネスになる可能性がある」と述べた。
アナリストは、アマゾンの正規化EPSが2025年の7.17ドルから2028年には13.99ドルに上昇すると予想している。
AWSの利益シェアの拡大は、アマゾンの営業利益率が2021年の5.3%から2025年の11.2%へとほぼ倍増した大きな理由の一つだ。
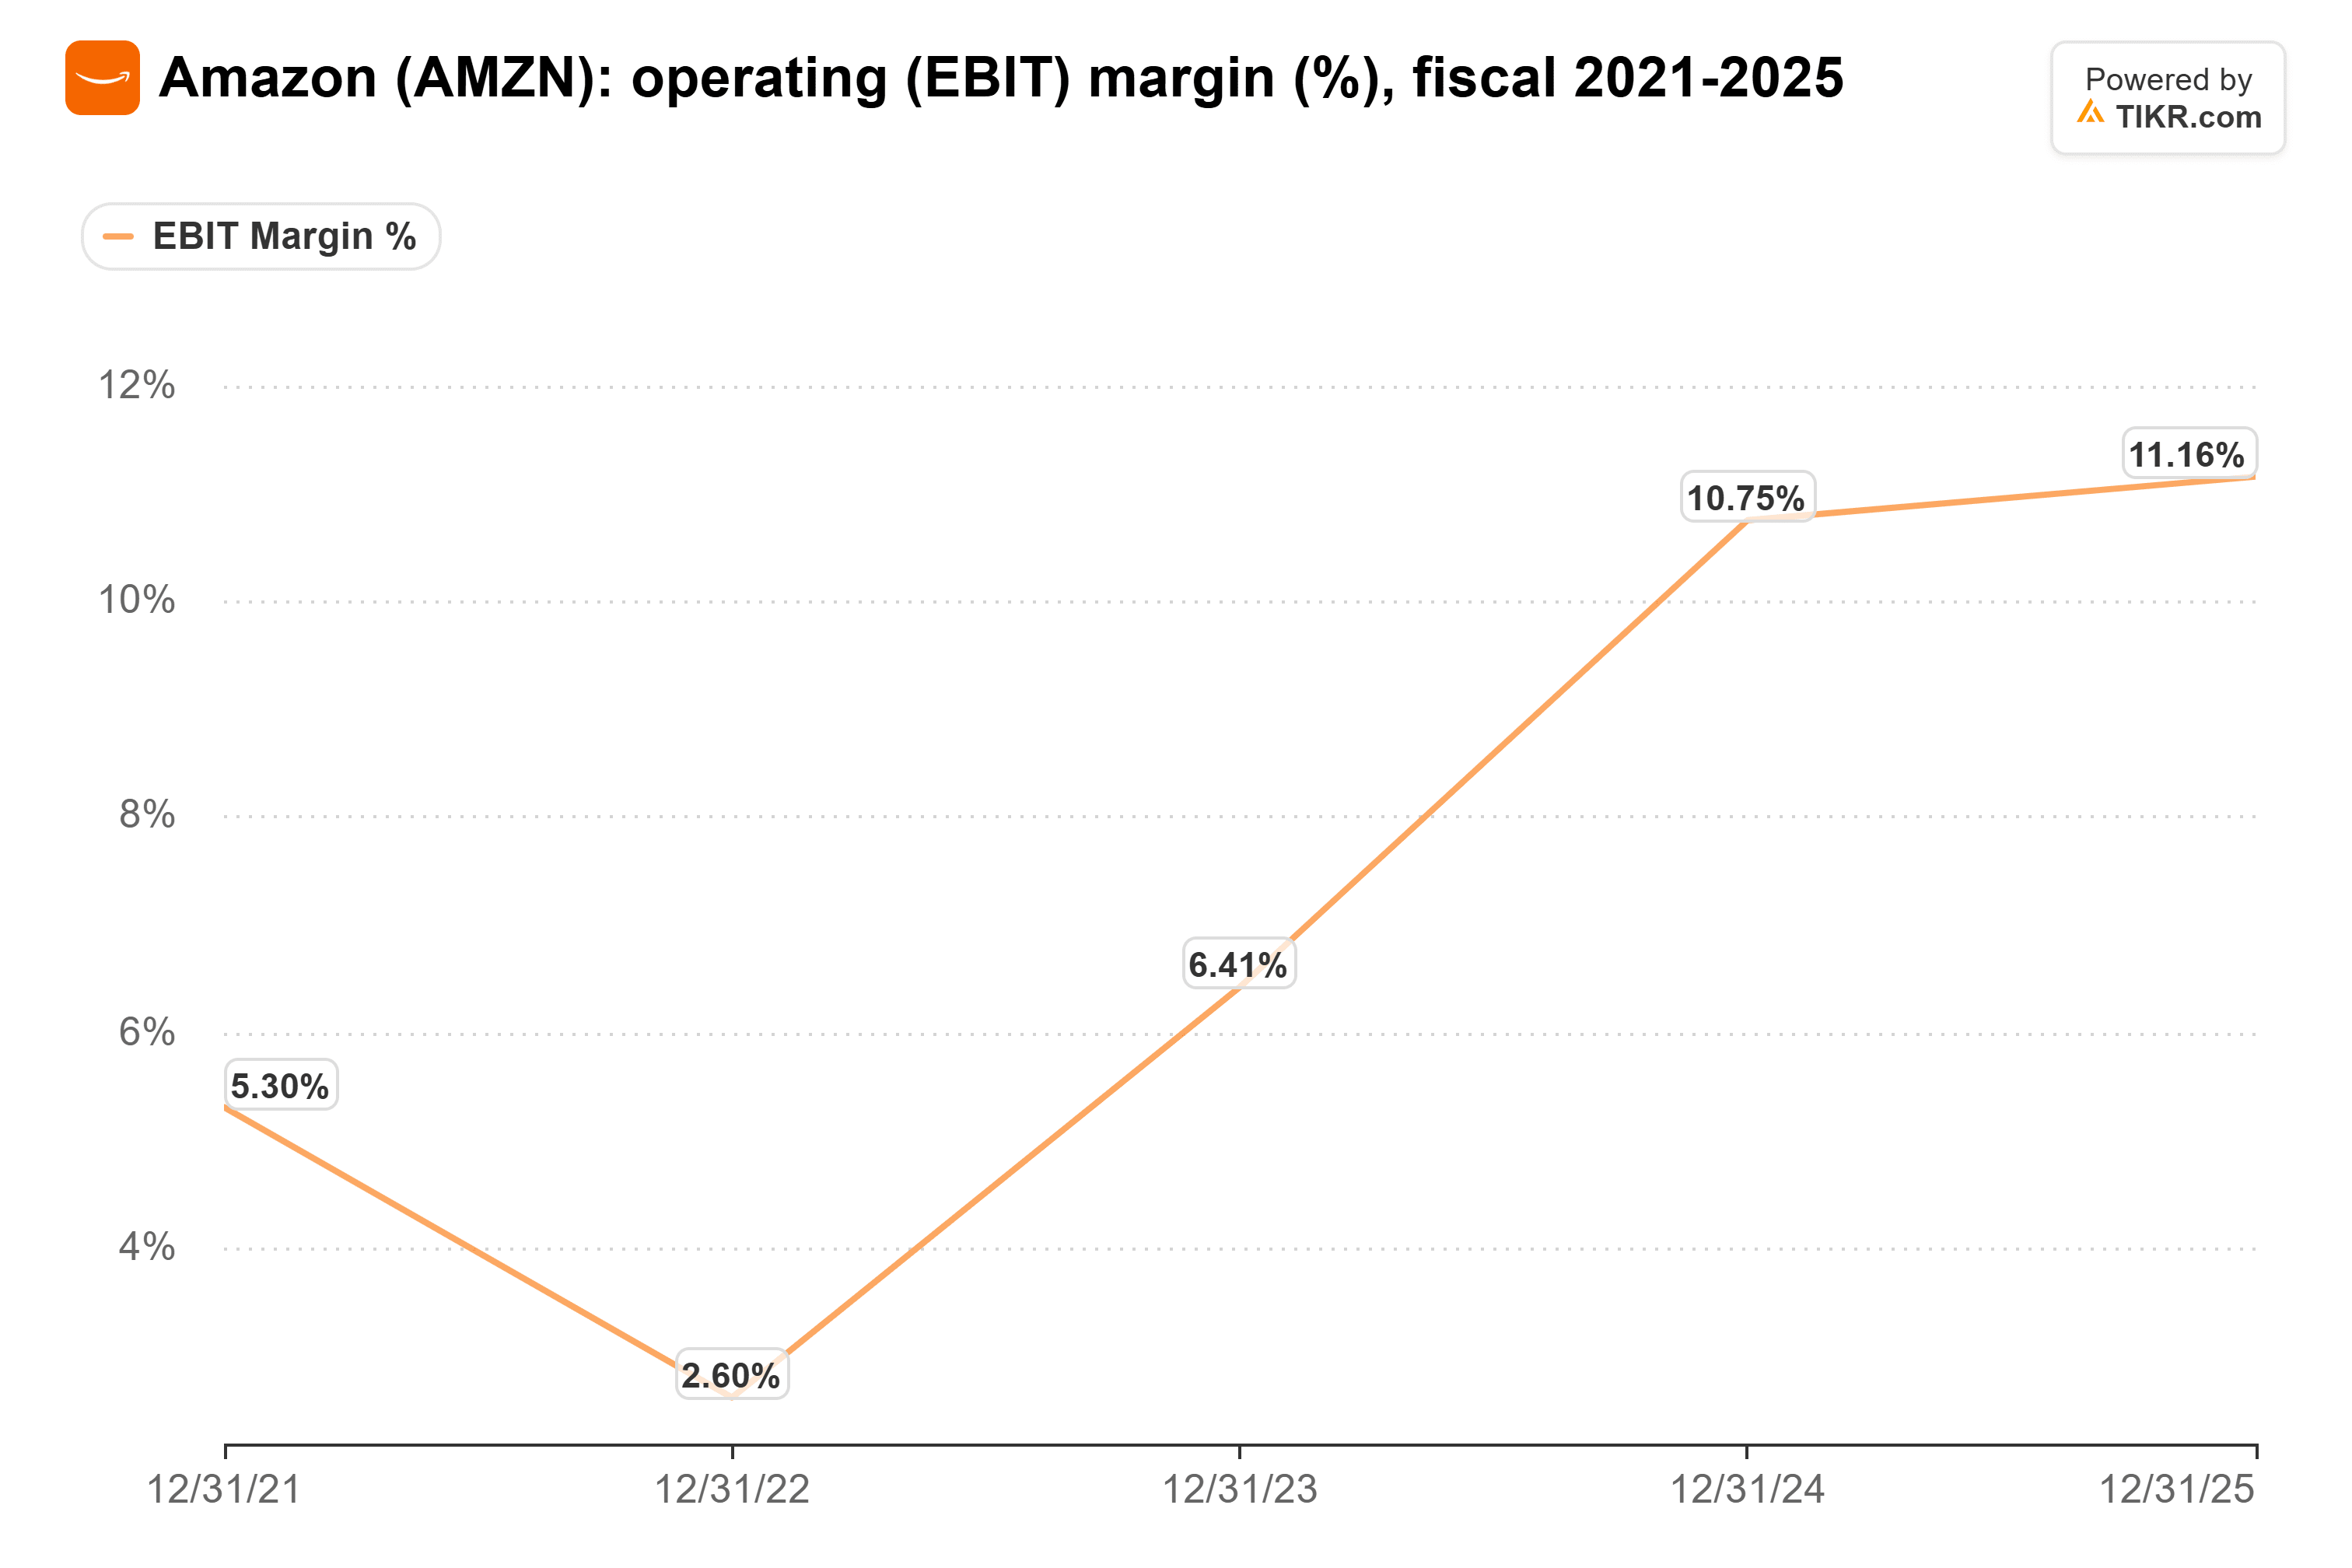
第3四半期には13.9%の記録的な水準に達した。
キャパシティ不足を維持するには多大なコストがかかる
もちろん、需要に追いつけないクラウドは、追いつくために支出を続ける。2025年、アマゾンの1320億ドルの設備投資は、事業活動で生み出された1400億ドルのほぼすべてを費消した。
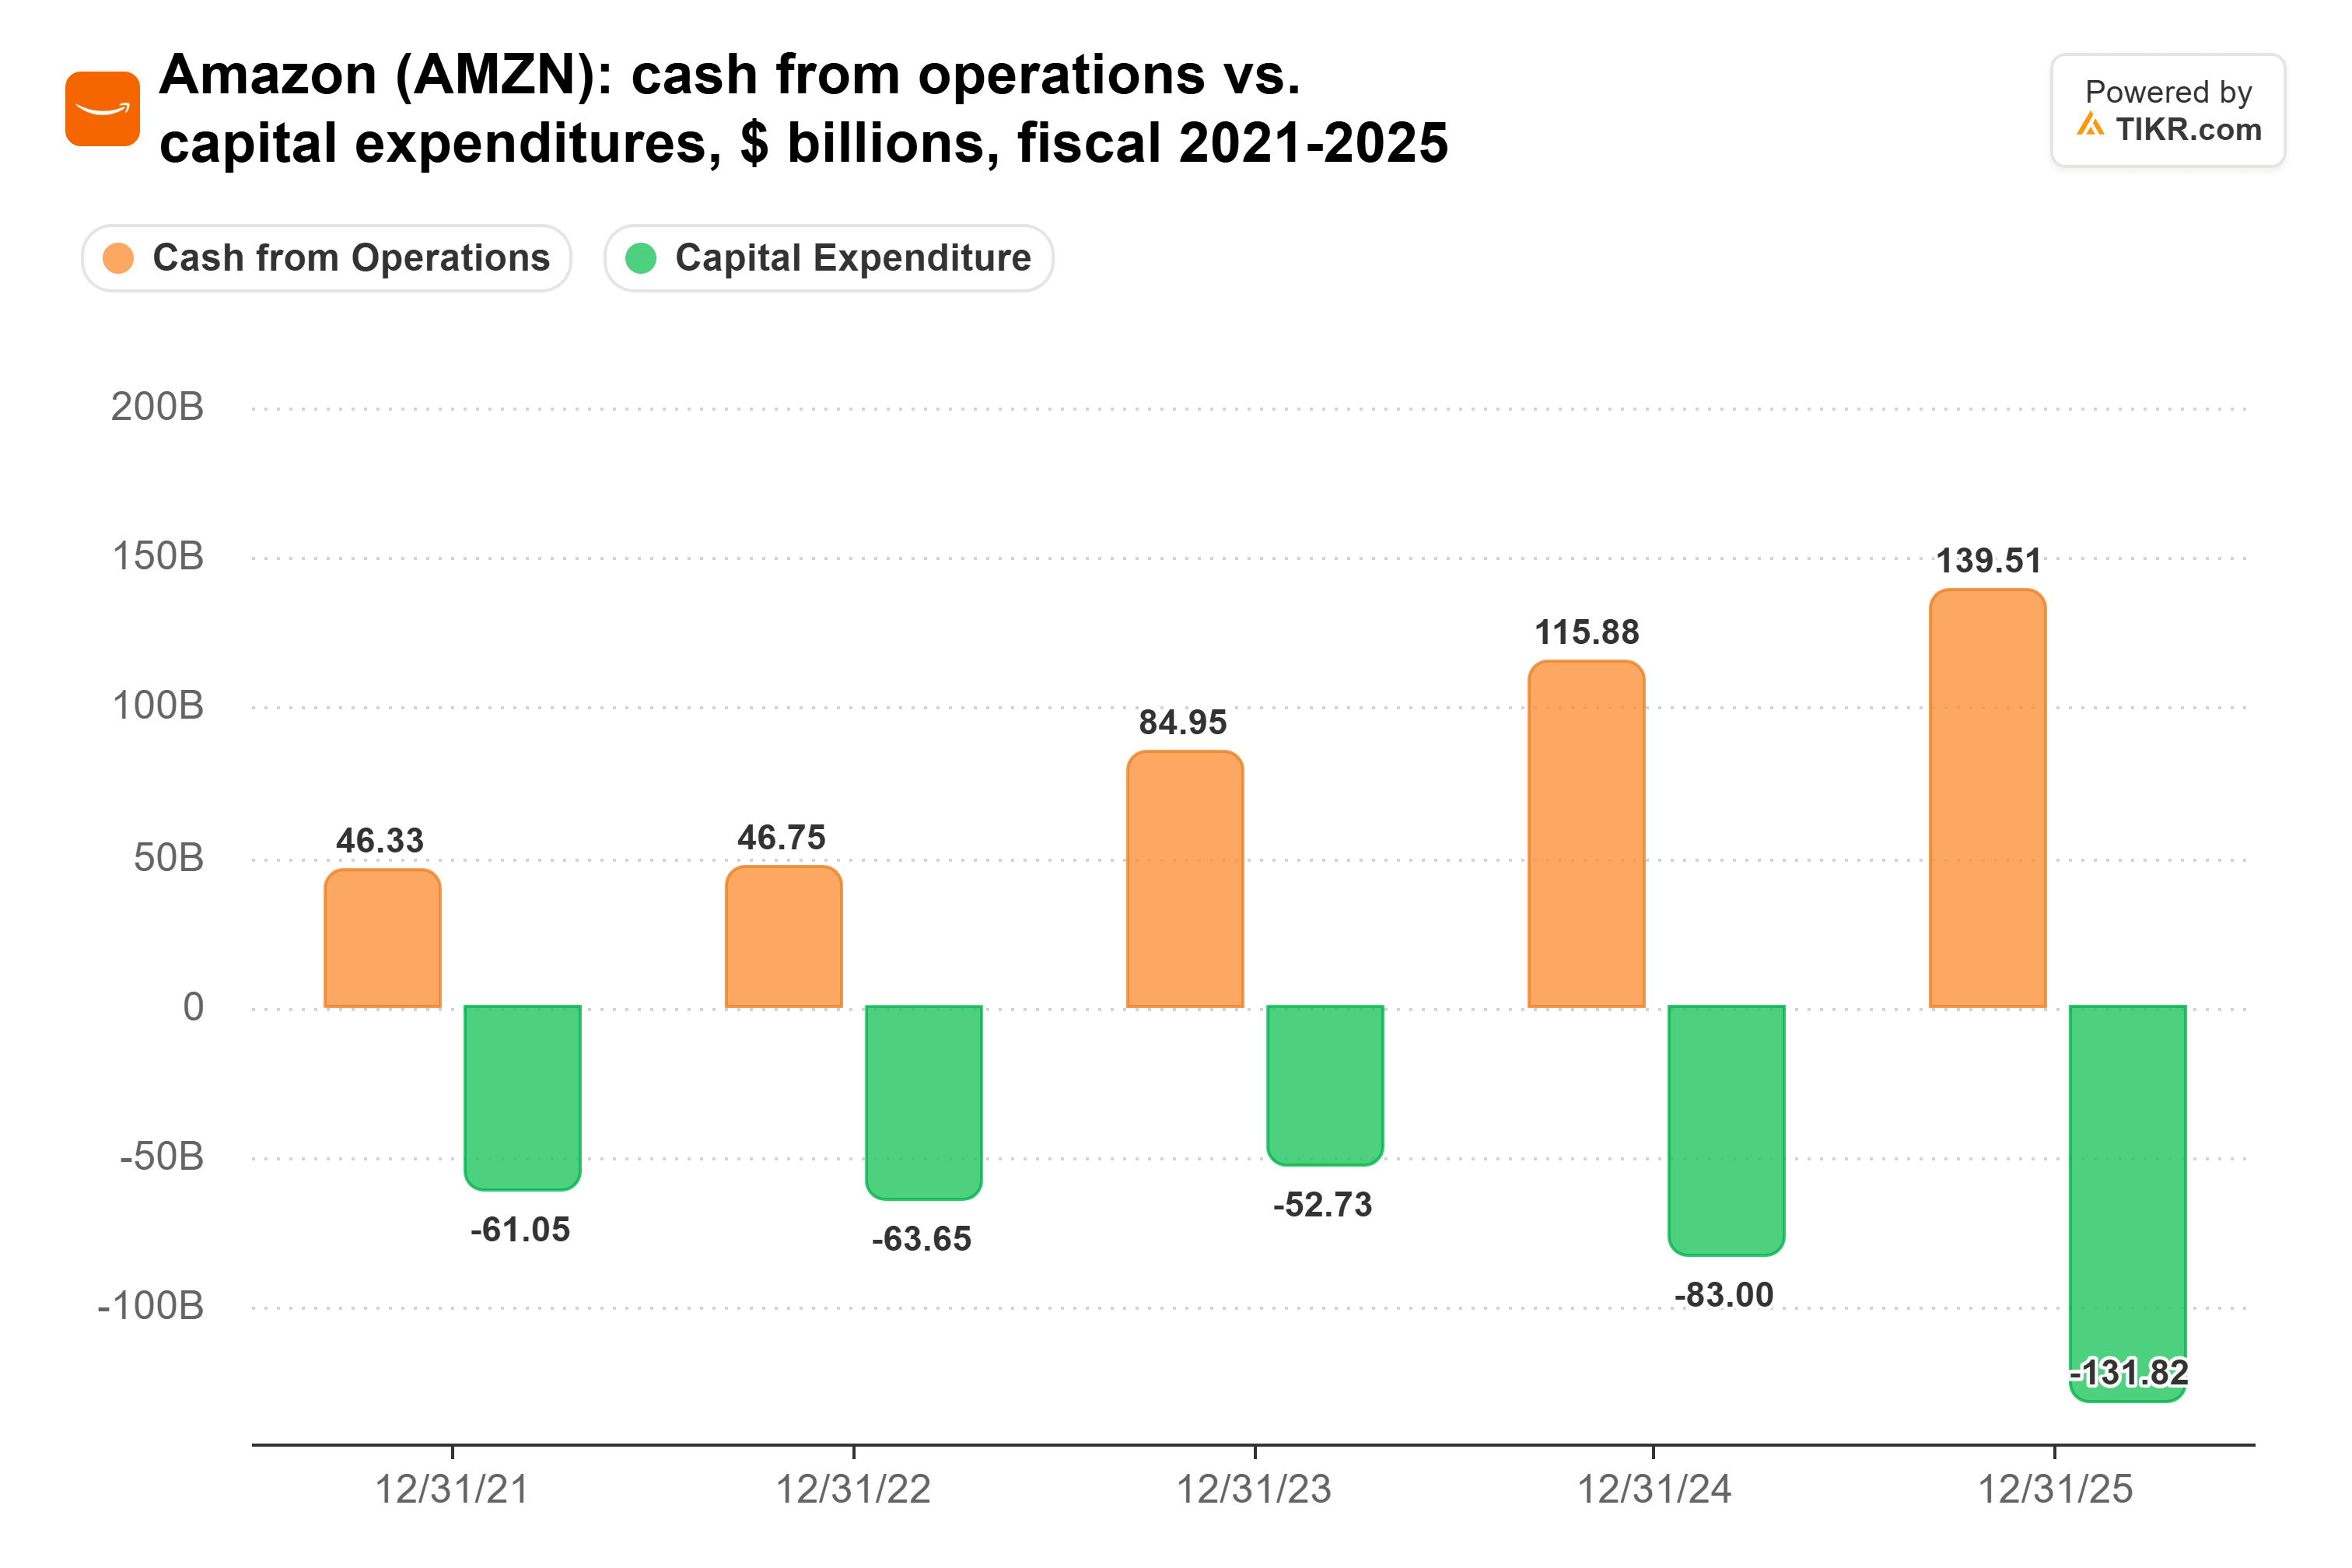
支出はその後も増加し続けている。9月30日までの12か月間の正味設備投資は2107億ドルに達し、フリーキャッシュフローは1年前の148億ドルの流入から424億ドルの流出に転じた。経営陣は2026年のキャッシュ設備投資を約2200億ドルと見込んでおり、長期債務は上半期に1289億ドルへと倍増した。アナリストは、フリーキャッシュフローが再びプラスに転じるのは2028年までかかると予想している。
この不足は、支出が報われるべき理由でもある。経営陣によると、サーバーは3年弱で採算が取れ、少なくとも5年から6年は持つという。また、AIキャパシティのほとんどは少なくとも5年間の契約を結んでいる。電源が入る前に売り切れ、3年以内に元が取れるサーバーは、キャッシュを投じるのに良い場所だ。
リスクは、購入者の多くを占めているのが誰かということにある。OpenAIとAnthropicはそれぞれ今年、AWSへの1000億ドル以上のコミットメントを追加しており、アマゾンはこの2社に680億ドルを投資している。つまり、受注残高の一部は、アマゾンが資金援助している研究所に依存しているのだ。
希少なキャパシティには投資する価値がある
私の見方では、ガーマン氏は投資家にアマゾンの支出に耐えるための最良の理由を提示した。2027年のチップを今日売り切ることができ、アマゾンの営業利益の約63%を稼ぎ出すビジネスには、2200億ドルの設備投資予算に見合う成長の余地がある。特に、地元の反発が他社の建設ペースを鈍化させるならばなおさらだ。そして投資家は、その収益に対して以前よりも少ない対価を支払っている:アマゾンのP/Eは34から21に下落した。
次の試金石は2月上旬、アマゾンが第4四半期決算とともに2027年の設備投資見通しを示す時だ。もし設備投資がAWSの売上高よりも速いペースで増加し続けるなら、投資家がフリーキャッシュフローを待つのは2028年以降になるだろう。
では、アマゾンの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、アマゾンがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!