主なポイント
- Anthropicが有料ClaudeプランにClaude Sheets、Claude Whiteboards、Claude Dataを追加料金なしで追加したことを受け、マイクロソフト株は2%下落しました。
- アルファベットは長年無料のOffice代替品を提供しており、マイクロソフト 365 商業クラウド収益は前四半期に17%成長していることから、Officeへの脅威は売り圧が示唆するよりも小さいと考えられます。
- マイクロソフト 365は2026会計年度に1,112億ドルの収益をもたらし、マイクロソフトの収益の約3分の1を占め、Officeを含むセグメントはその営業利益の半分以上を稼ぎ出しています。
- マイクロソフトは予想PER 26倍で取引されており、5年平均の29倍を下回っています。Anthropicの今後の製品が、マイクロソフトのバンドルにどこまで食い込む計画なのかを示すことになるでしょう。
Anthropicは、マイクロソフト (MSFT) のOfficeファランチャイズに対して、これまでで最も直接的な攻撃を仕掛けました。
火曜日、このAI研究所は有料プランにClaude Sheets、Claude Whiteboards、Claude Dataをすべて含めて提供開始しました。これは、同社が自社のIPOのマーケティングを開始したのと同じ日に行われました。マイクロソフト株は2%下落しました。アルファベット (GOOG) も同様の作業用にGoogle SheetsとDocsを販売しており、その株価もこのニュースで下落しました。
エンジェル投資家でAll-Inポッドキャストの共同ホストであるJason CalacanisはXで反応しました:
「マイクロソフトはもはやバンドラーではなく、バンドルされる側になった」
Officeがどれほどの収益を上げているかを考えると、大胆な発言です。
TIKRはマイクロソフトについて58人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト評価を見る
Officeは依然として利益の源泉
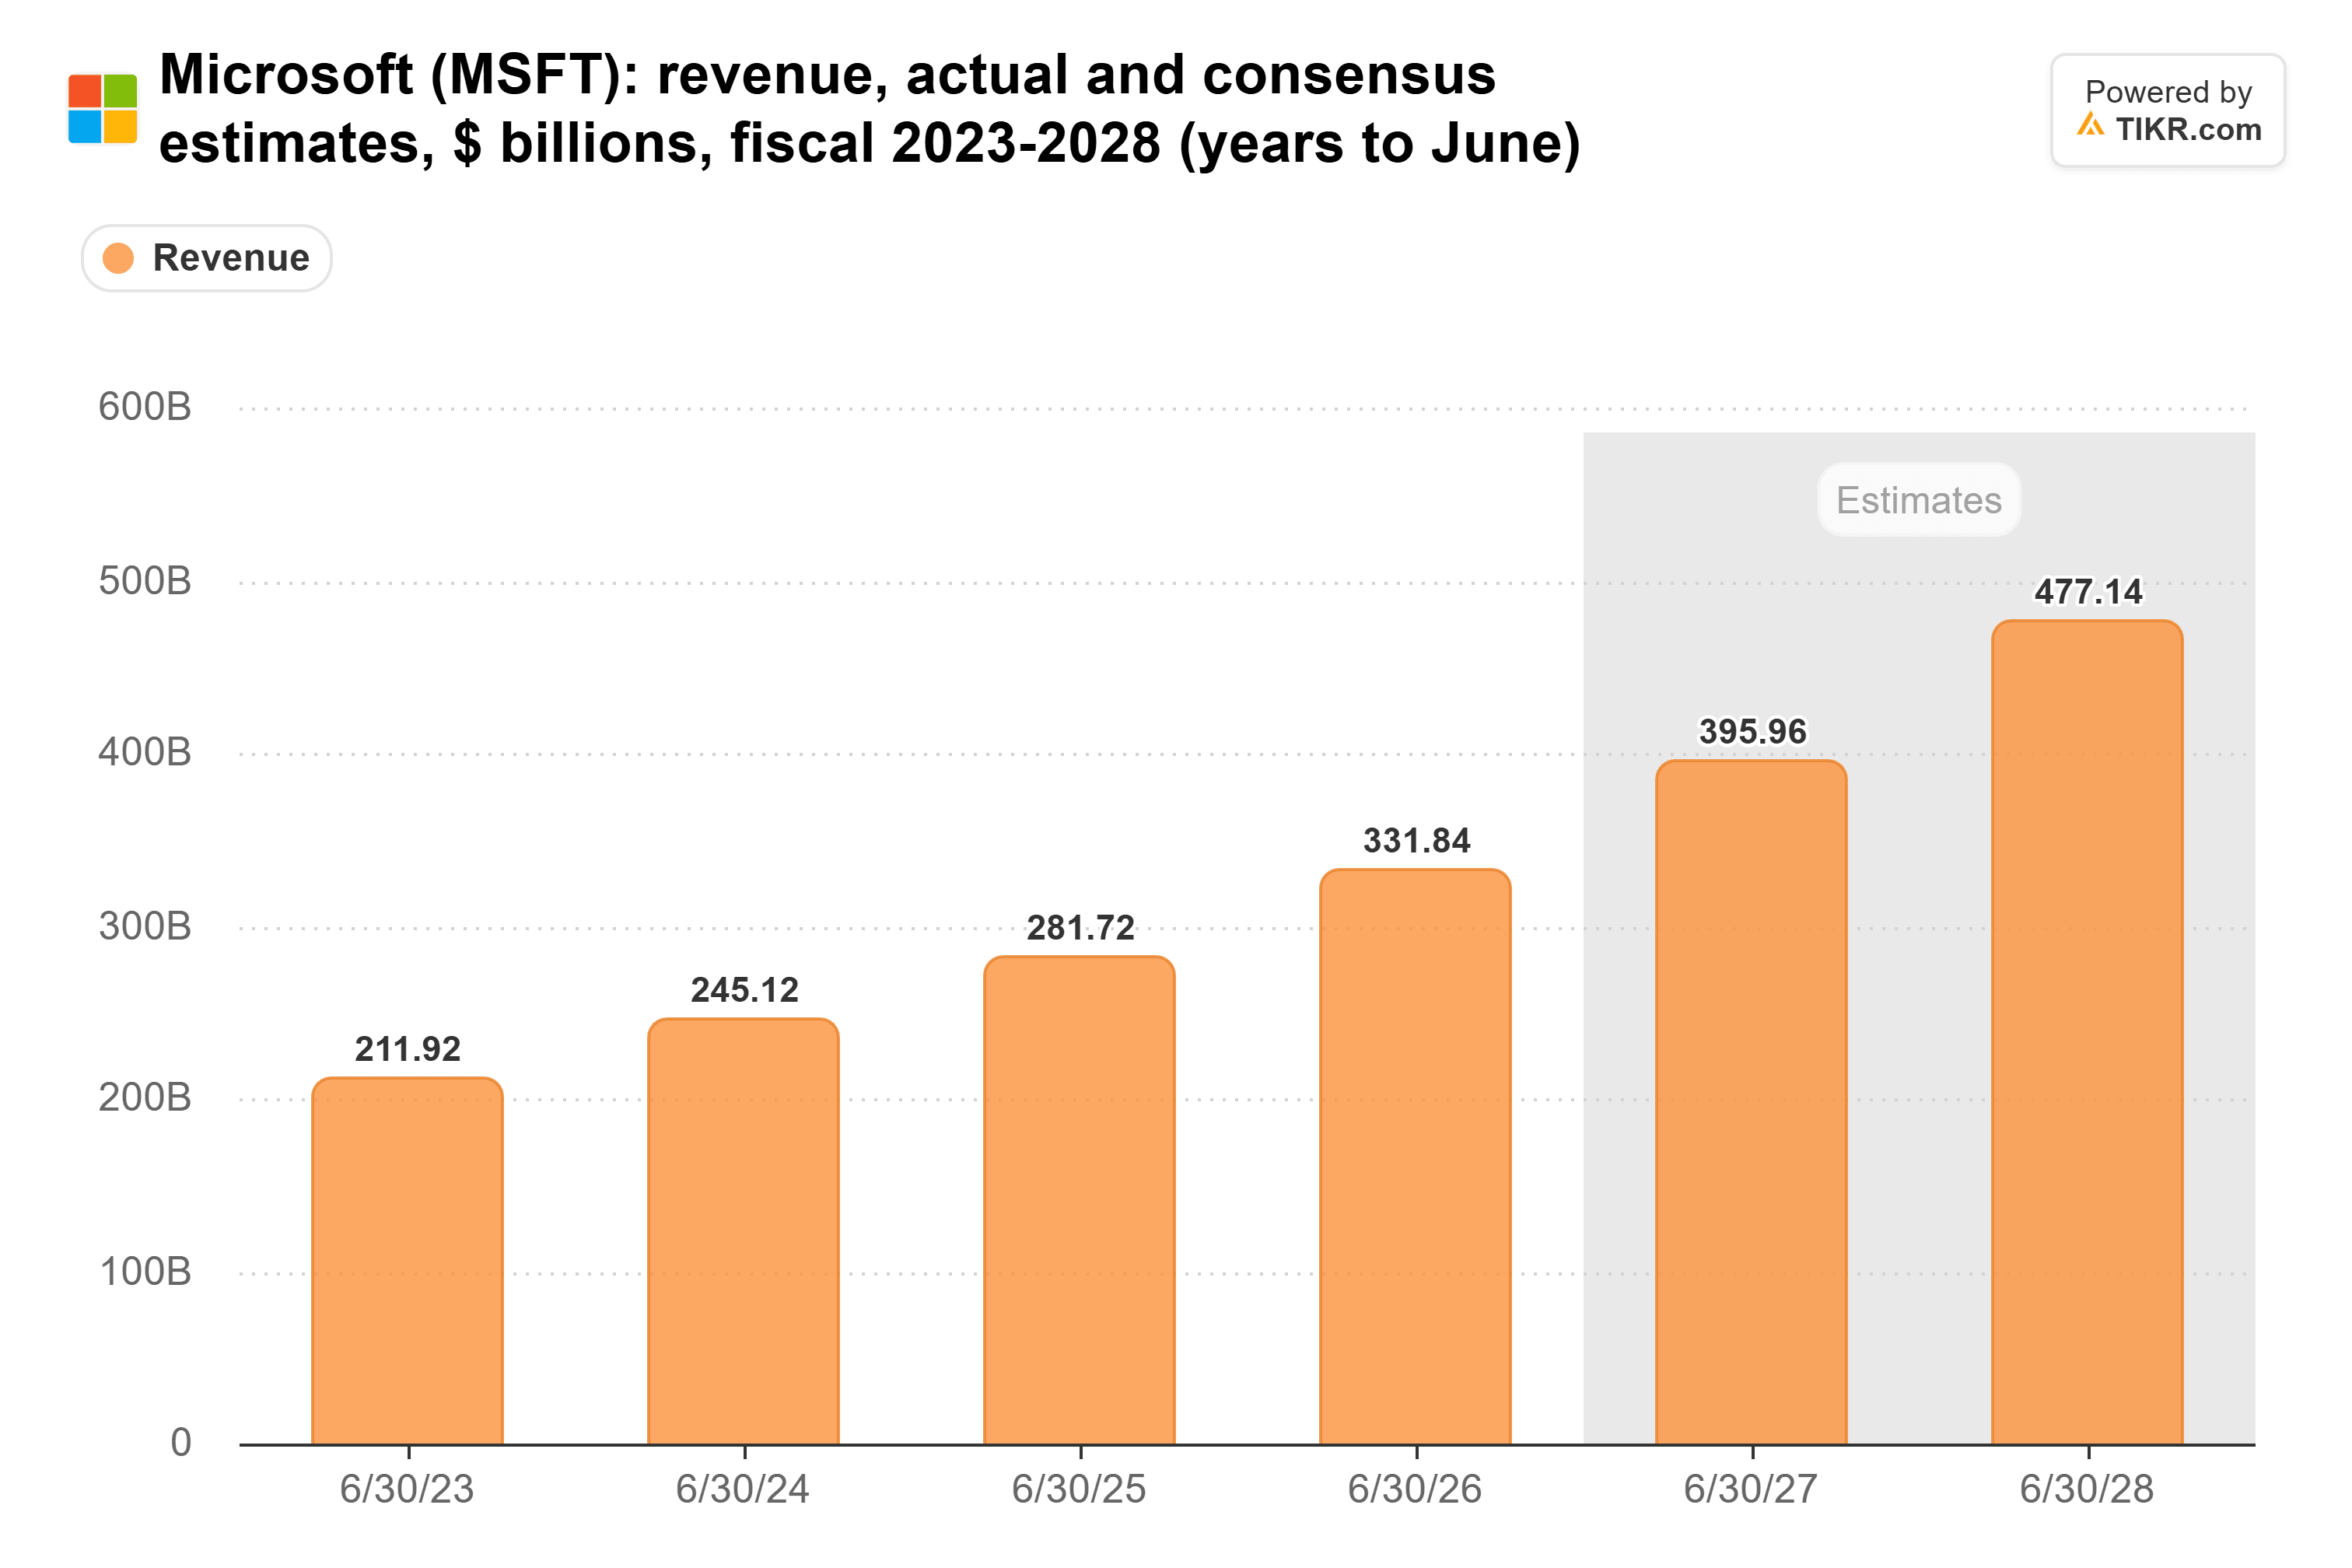
Redditのr/ValueInvestingの投資家の一人は、マイクロソフト 365の2026会計年度(6月決算)の収益を1,112億ドル、つまり会社全体の33.5%と見積もっています。その通りです。マイクロソフトの年次報告書によると、総収益3,318億ドルのうち、マイクロソフト 365商業製品およびクラウドサービスから1,020億ドル、消費者向けから92億ドルが計上されています。
アナリストは、マイクロソフトの総収益が2026会計年度の3,320億ドルから2028会計年度には4,770億ドルに成長すると予想しています。
まだベータ版のスプレッドシートアプリが、これらの予想を大きく動かすことはないでしょう。マイクロソフト 365商業クラウド収益は、9月30日終了の四半期に17%成長し、6月四半期の14%から加速したと、マイクロソフトは第1四半期決算で発表しました。
Officeは利益においてさらに重要です。Officeに加えてLinkedInとDynamicsを含むセグメントは、2026会計年度のマイクロソフトの営業利益の54.0%を59.9%のマージンで稼ぎ出しました。Officeのようなファランチャイズにおける価格設定力は、マイクロソフトの営業利益率が2022会計年度の42.1%から2026会計年度の46.8%に上昇した理由の説明に役立ちます。
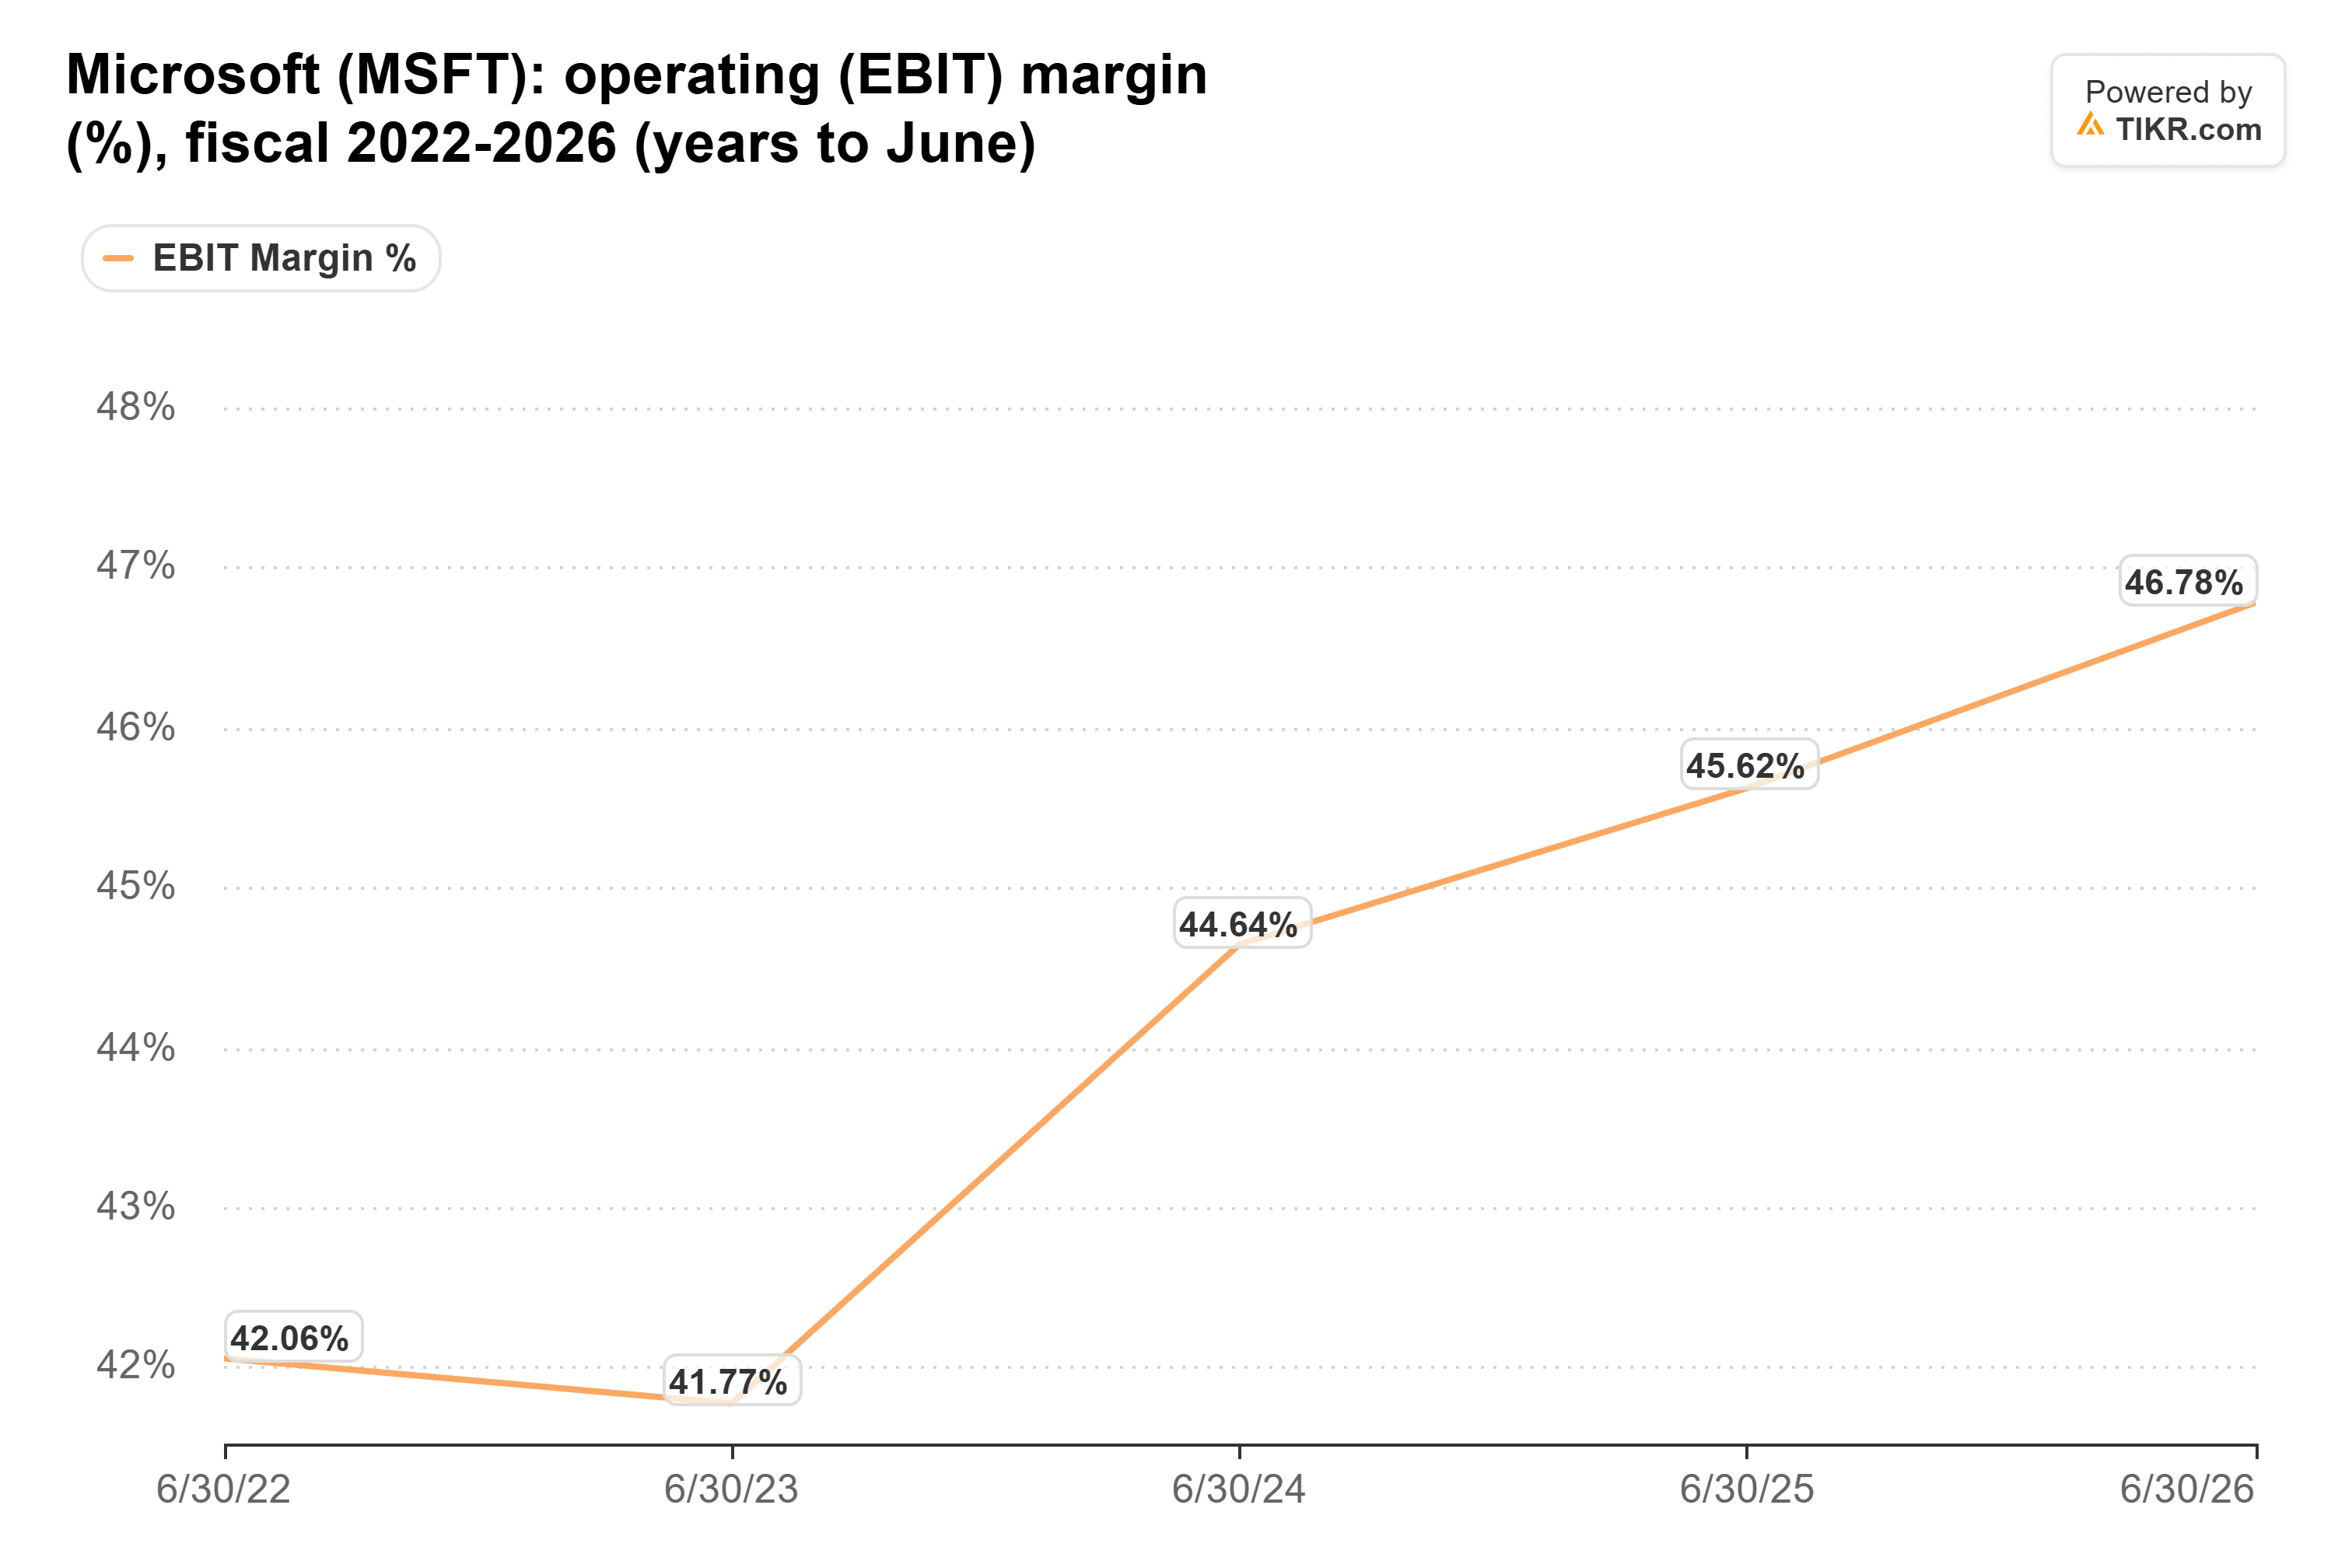
この利益率こそが、CalacanisがAnthropicが侵食できると考えている部分です。Claudeの加入者がスプレッドシートやホワイトボードを追加料金なしで得られるなら、マイクロソフトが1席あたりの料金を引き上げるのは難しくなります。
Googleは長年これを無料で提供してきた
Officeの無料代替品は新しいものではありません。アルファベットは長年無料でGoogle SheetsとDocsを提供してきましたが、それでもマイクロソフト 365は成長を続けました:2026会計年度には、商業収益は16%、消費者収益は24%成長しました。
大企業はまた、アプリケーション以上のものに対してマイクロソフトに支払っています。StifelのアナリストBrad Rebackはクライアントに対し、「これらの製品が予見可能な将来においてM365の成長率に意味のある影響を与えるとは期待していない」と述べました。彼は、マイクロソフトがいかにエンタープライズ顧客に深く組み込まれているか、そしてそのセキュリティとガバナンスツールを指摘しました。Claudeのサブスクリプションは、IT部門がマイクロソフトを中心に長年構築してきたアイデンティティ、コンプライアンス、管理コントロールを置き換えるものではありません。
マイクロソフトはAnthropicが成長しても勝者
マイクロソフトはAnthropicの成功に利害関係を持っています。2025年11月、マイクロソフトはAnthropicに最大50億ドルを投資することに合意し、AnthropicはAzureで300億ドルのコンピューティング容量を購入することを約束しました。マイクロソフトは6月四半期にこの持分で32億ドルの利益を計上し、Anthropicは現在、約1.4兆ドルの評価額で自社株のマーケティングを行っています。
つまりCalacanisが正しいのは、マイクロソフトが今や他の誰かのバンドルの一部になっているということです:Anthropicのコンピュート請求書の中に。
株価はすでに割安で取引されている
下落後、マイクロソフトは予想PER 26倍で取引されています。これは5年平均の29倍を下回り、2024年7月のピークである37倍からは大きく離れています。
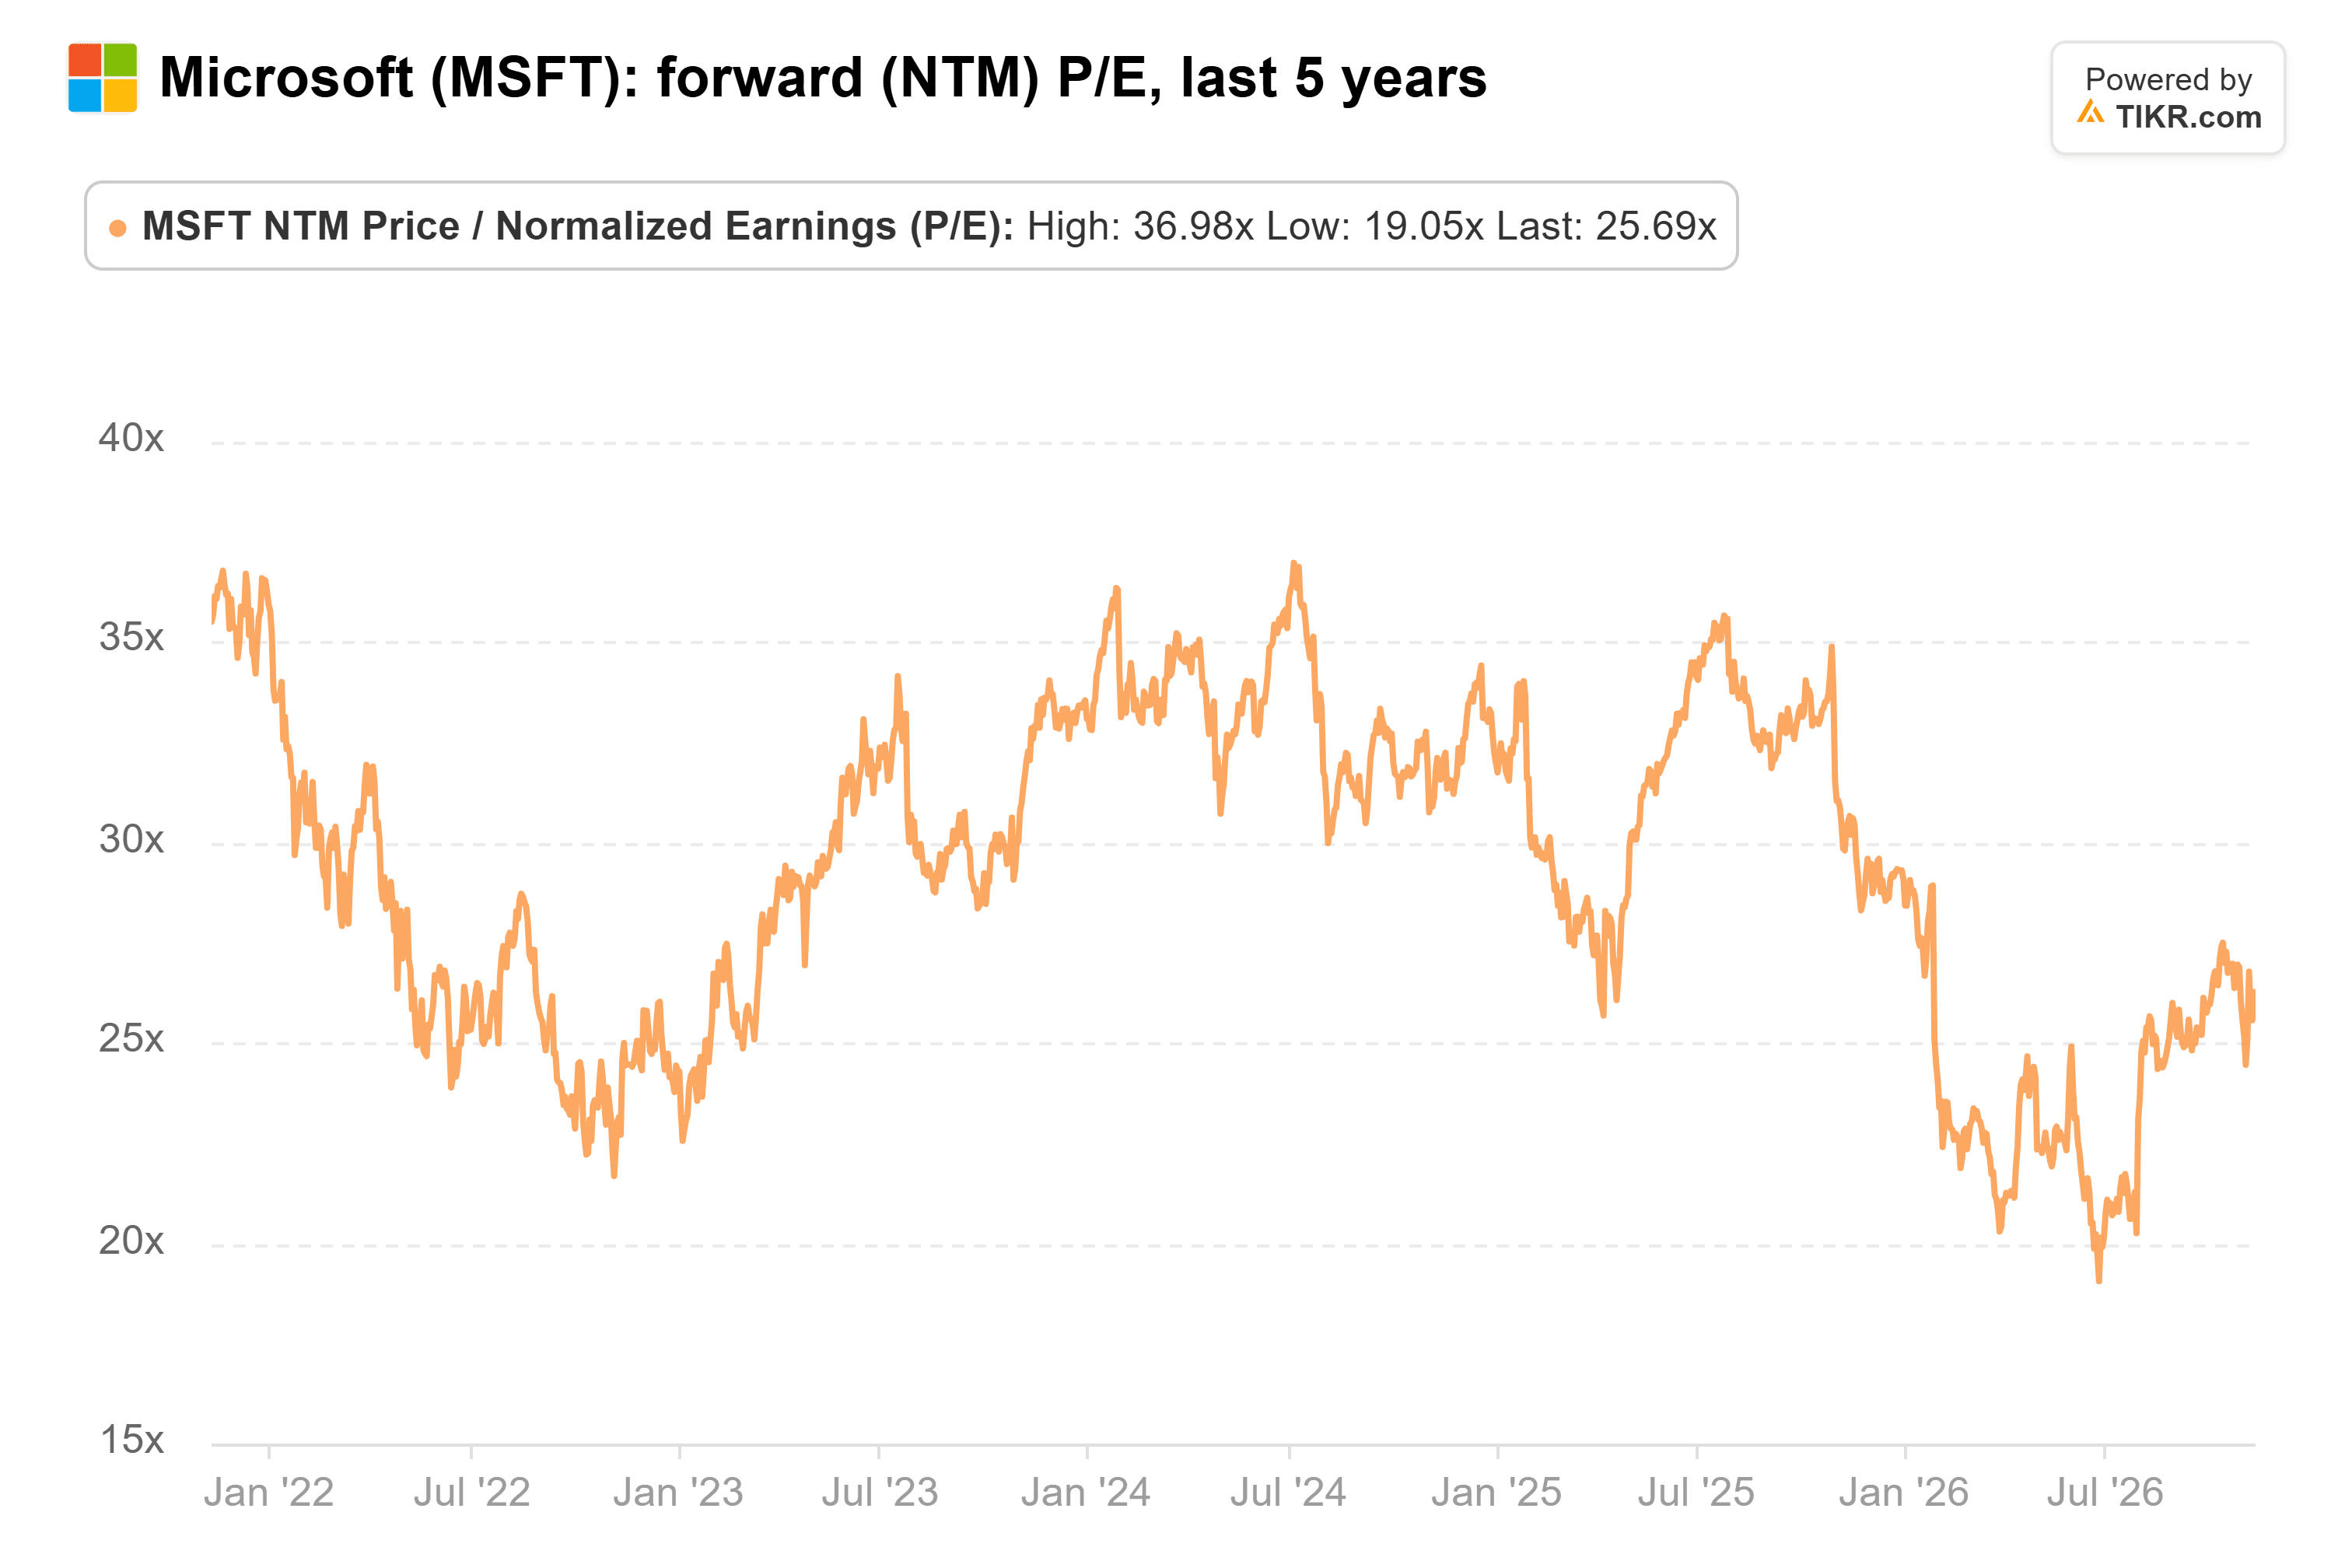
私の見方では、市場は過剰反応しています。マイクロソフト 365の成長は加速したばかりであり、マイクロソフトの利益率はまだ上昇しており、株価はすでに通常の倍率を下回って取引されています。長期的なリスクとして大きいのは、AIエージェントがより多くの作業を行うことで、企業が必要とするOfficeの席数が減る可能性です。これは痛手となるでしょう。なぜなら、マイクロソフトはユーザー単位で課金しているからです。
もちろん、Anthropicは始まったばかりです。同社はClaude Meetingsを「近日公開予定」とマークしており、Calacanisはすでに次はOutlookの競合製品が来ると賭けています(「CLAUDE MAILが来る」)。もしAnthropicがOutlookやTeams、つまりマイクロソフトのエンタープライズバンドルの核心を狙うなら、彼の警告をもっと真剣に受け止めるでしょう。
では、マイクロソフト株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸せな投資を!