主なポイント
- CoreWeaveが2026年の収益見通しを上方修正したことを受け、マイクロン株は本日10%上昇。SKハイニックス、サンディスク、Nebius、マーベルも上昇。
- CoreWeaveの1325億ドルの受注残高は、AI支出の減速懸念に反する材料。
- アナリストは、マイクロンの2027年度EPSが2倍以上になると予想しているが、株価は予想PER約4倍で取引されている。
- 売られすぎの感があり、マイクロンの12月決算が次の試金石となる。
マイクロン・テクノロジー (MU) は本日10%上昇し、SKハイニックス (SKHY) は9%、サンディスク (SNDK) は13%上昇した。
きっかけは、火曜日の市場終了後にCoreWeaveが2026年の収益見通しを上方修正したことだ。AIクラウドの競合であるNebius Group (NBIS) は15%上昇し、AIチップ供給企業のマーベル・テクノロジー (MRVL) は8%上昇している。
CEOのマイケル・イントレーター氏は「ブレイクアウトした四半期」と表現し、受注残高は1325億ドルに達した。
顧客の購買意欲は依然として高い
先週、半導体株は民主党の中間選挙での圧勝がデータセンター建設を減速させるのではないかとの懸念から下落した。
CoreWeaveの数字は逆の方向を示している。同社は現在、2026年の収益を124億ドル~132億ドルから130億ドル~133億ドルに上方修正した。同社はマイクロンとサンディスクの両社と長期供給契約を結んでいる。マイクロンは、2027年の生産量の75%以上がすでに確保されていると述べている。
SKハイニックスは、Solidigm部門を通じてCoreWeaveとのストレージ契約を結んでおり、10月には14の顧客との長期契約が2027年および2028年の生産能力の半分以上をカバーしていると述べた。サンディスクのデータセンター収益は前四半期比61%増の48億ドルとなった。キオクシアがNAND価格の上昇が鈍化していると警告したことがリスク要因だ。
Nebiusは木曜日に決算を発表する予定で、この需要がAIクラウド全体に広がっているかどうかが明らかになる。同社は10月に、GPUを購入しデータセンターを建設するためにシティグループから35億ドルの融資枠を確保した。マーベルは11月2日、四半期業績は予想の中間点を推移していると述べ、12月1日の決算発表で業績見通しが上方修正されるかどうかが示される。
TIKRはマイクロンについて49人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
マイクロンの買い、保有、売りのレーティングの詳細と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロンのアナリスト評価を見る
ブームは終わったかのような株価水準
アナリストは、マイクロンの正規化EPSが2026年度の75.52ドルから、2027年度には176.50ドル、2028年度には207.76ドルに上昇すると予想している:
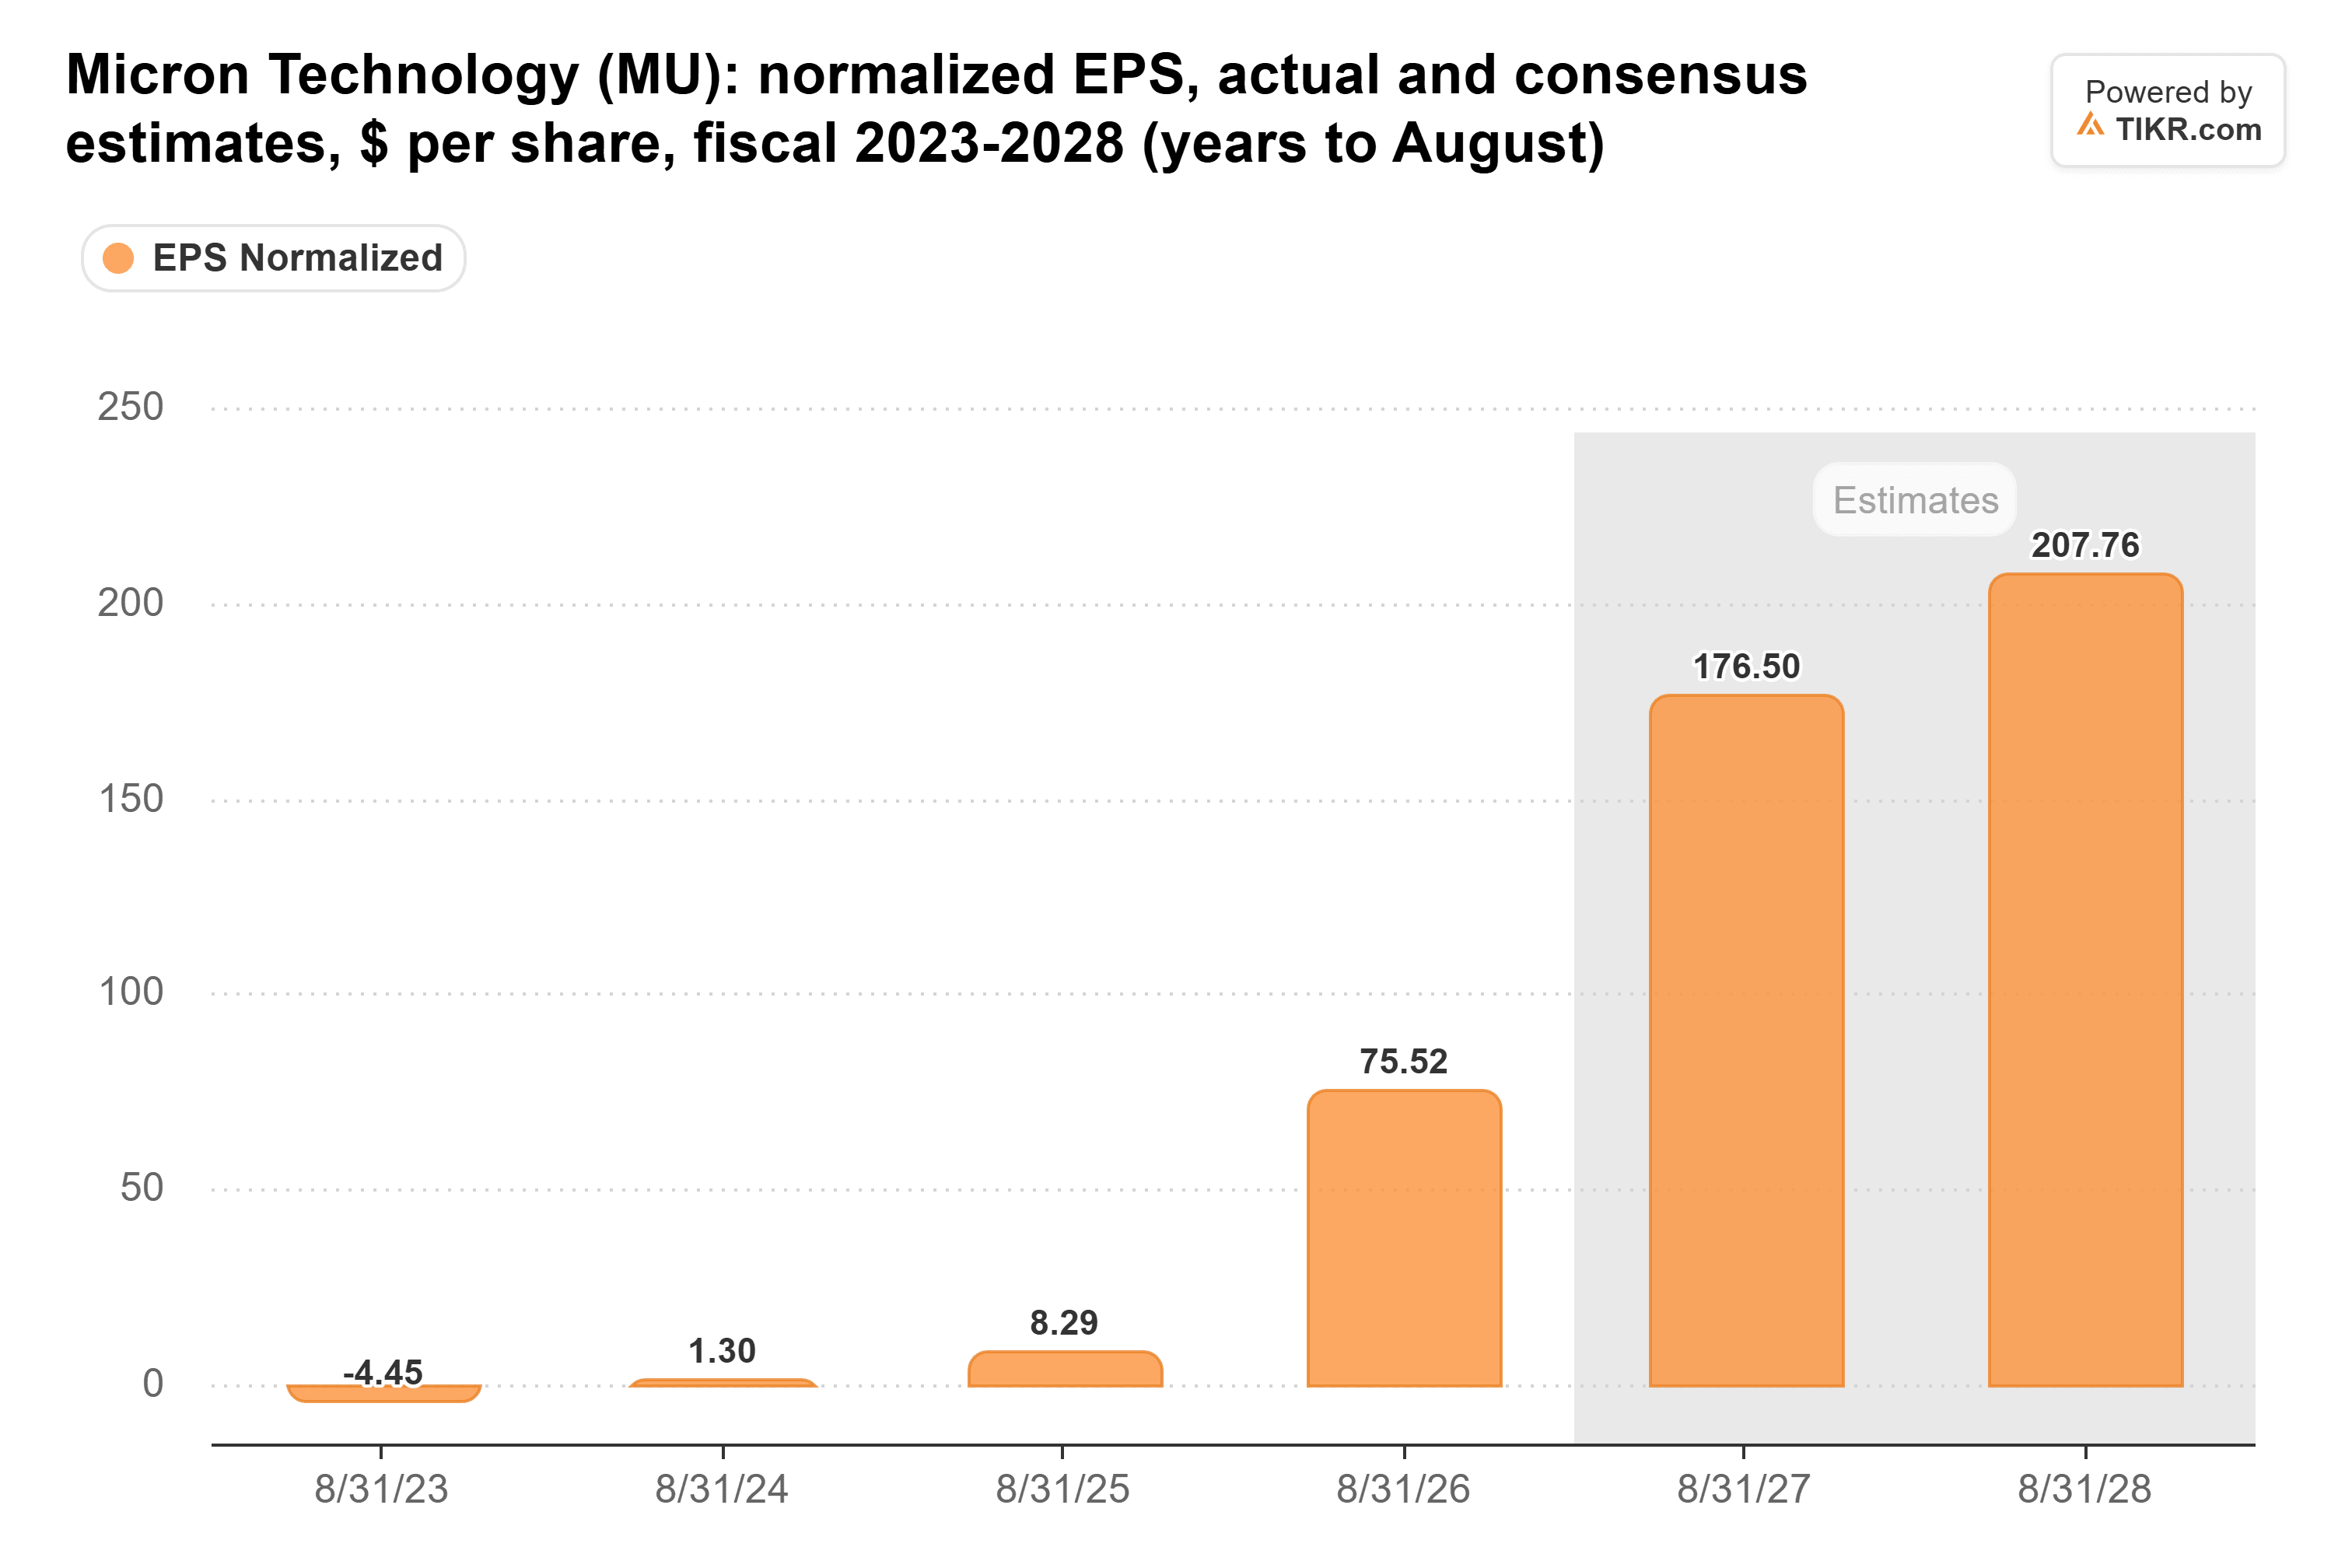
CoreWeaveの四半期業績には、アナリストがこれらの予想を下方修正する理由は何もない。
それにもかかわらず、マイクロンは火曜日の終値時点で予想PER4.1倍で取引されていた。これは過去5年間の四半期末の数値をすべて下回る水準だ。本日の上昇後も約4倍にとどまっている。
今回の売りは行き過ぎだったと考える。リスクは新たな供給だ:コンセンサスでは、マイクロンの2027年度の設備投資は30.7億ドルから54.5億ドルに増加すると見込まれている。マイクロンの12月の第1四半期決算(収益615億ドルと予想)は、価格が維持されるかどうかを示すことになる。
では、マイクロン株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロンの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!