主なポイント
- テスラは中間選挙後の11月5日に11%下落したが、その後、サンアントニオでのロボタクシー運行開始とマスク氏によるサイバートラック生産終了の発表により反発した。
- 第3四半期のサービスおよびその他収益は33%増の46億1000万ドルに急増した一方、自動車部門は3%減、エネルギー部門は16%減となった。
- EBITは56%減の7億1800万ドルとなり、フリーキャッシュフローは主に設備投資が予想を数十億ドル下回ったことでプラスに転じた。
- 1月下旬に発表が予想される第4四半期決算では、サービス収益の成長が維持されたか、設備投資が約200億ドルに収まったかが明らかになるはずだ。
テスラ (TSLA) は2026年で最も荒れた1週間を経験したばかりだ。株価は11月5日に11%急落し、前日の3.3%下落に続いた。民主党が中間選挙で予想以上の結果を収め、投資家はイーロン・マスク氏が自身のビジネス帝国をどこまで拡大できるか疑問を抱き始めた。
スペースX (SPCX) も打撃を受けた。マスク氏のロケット、衛星、AI企業はその木曜日に9%下落した。両社の特別委員会が合併の可能性を検討しているため、現在両銘柄は同じニュースで動いている。
その後、反発が訪れた。マスク氏は、サイバーキャブの生産スペースを確保するため、サイバートラックの生産を2027年半ば頃に終了すると述べた。月曜日、アルファベット (GOOGL) 傘下のウェイモが既に運行している都市、サンアントニオでロボタクシーの運行が開始され、テスラは4%以上上昇した。
5セッションでの激しい乱高下
その週の展開は以下の通りだった:
- 11月4日、5日:選挙結果が判明する中、テスラは3.3%、11%下落。
- 11月6日:マスク氏が、テキサス州ギガファクトリーでのサイバートラック生産が来年半ば頃に終了すると投稿。
- 11月9日:テスラがロボタクシーサービスをサンアントニオに拡大し、マスク氏が多くのサイバートラック購入者が払い戻しを受けると発言。
「ラインを約8ヶ月後に停止する前にできるだけ多く生産するよう努めるが、多くの人々にデポジットを返金しなければならないだろう」と、マスク氏はXに投稿した。
これは需要が多すぎるように聞こえる。それでも、ケリー・ブルー・ブックによれば、昨年の米国でのサイバートラック販売台数は48%減の20,237台だった。マスク氏はかつて年間25万台を予測していた。
では、この乱高下の後、株価はどうなったのか?
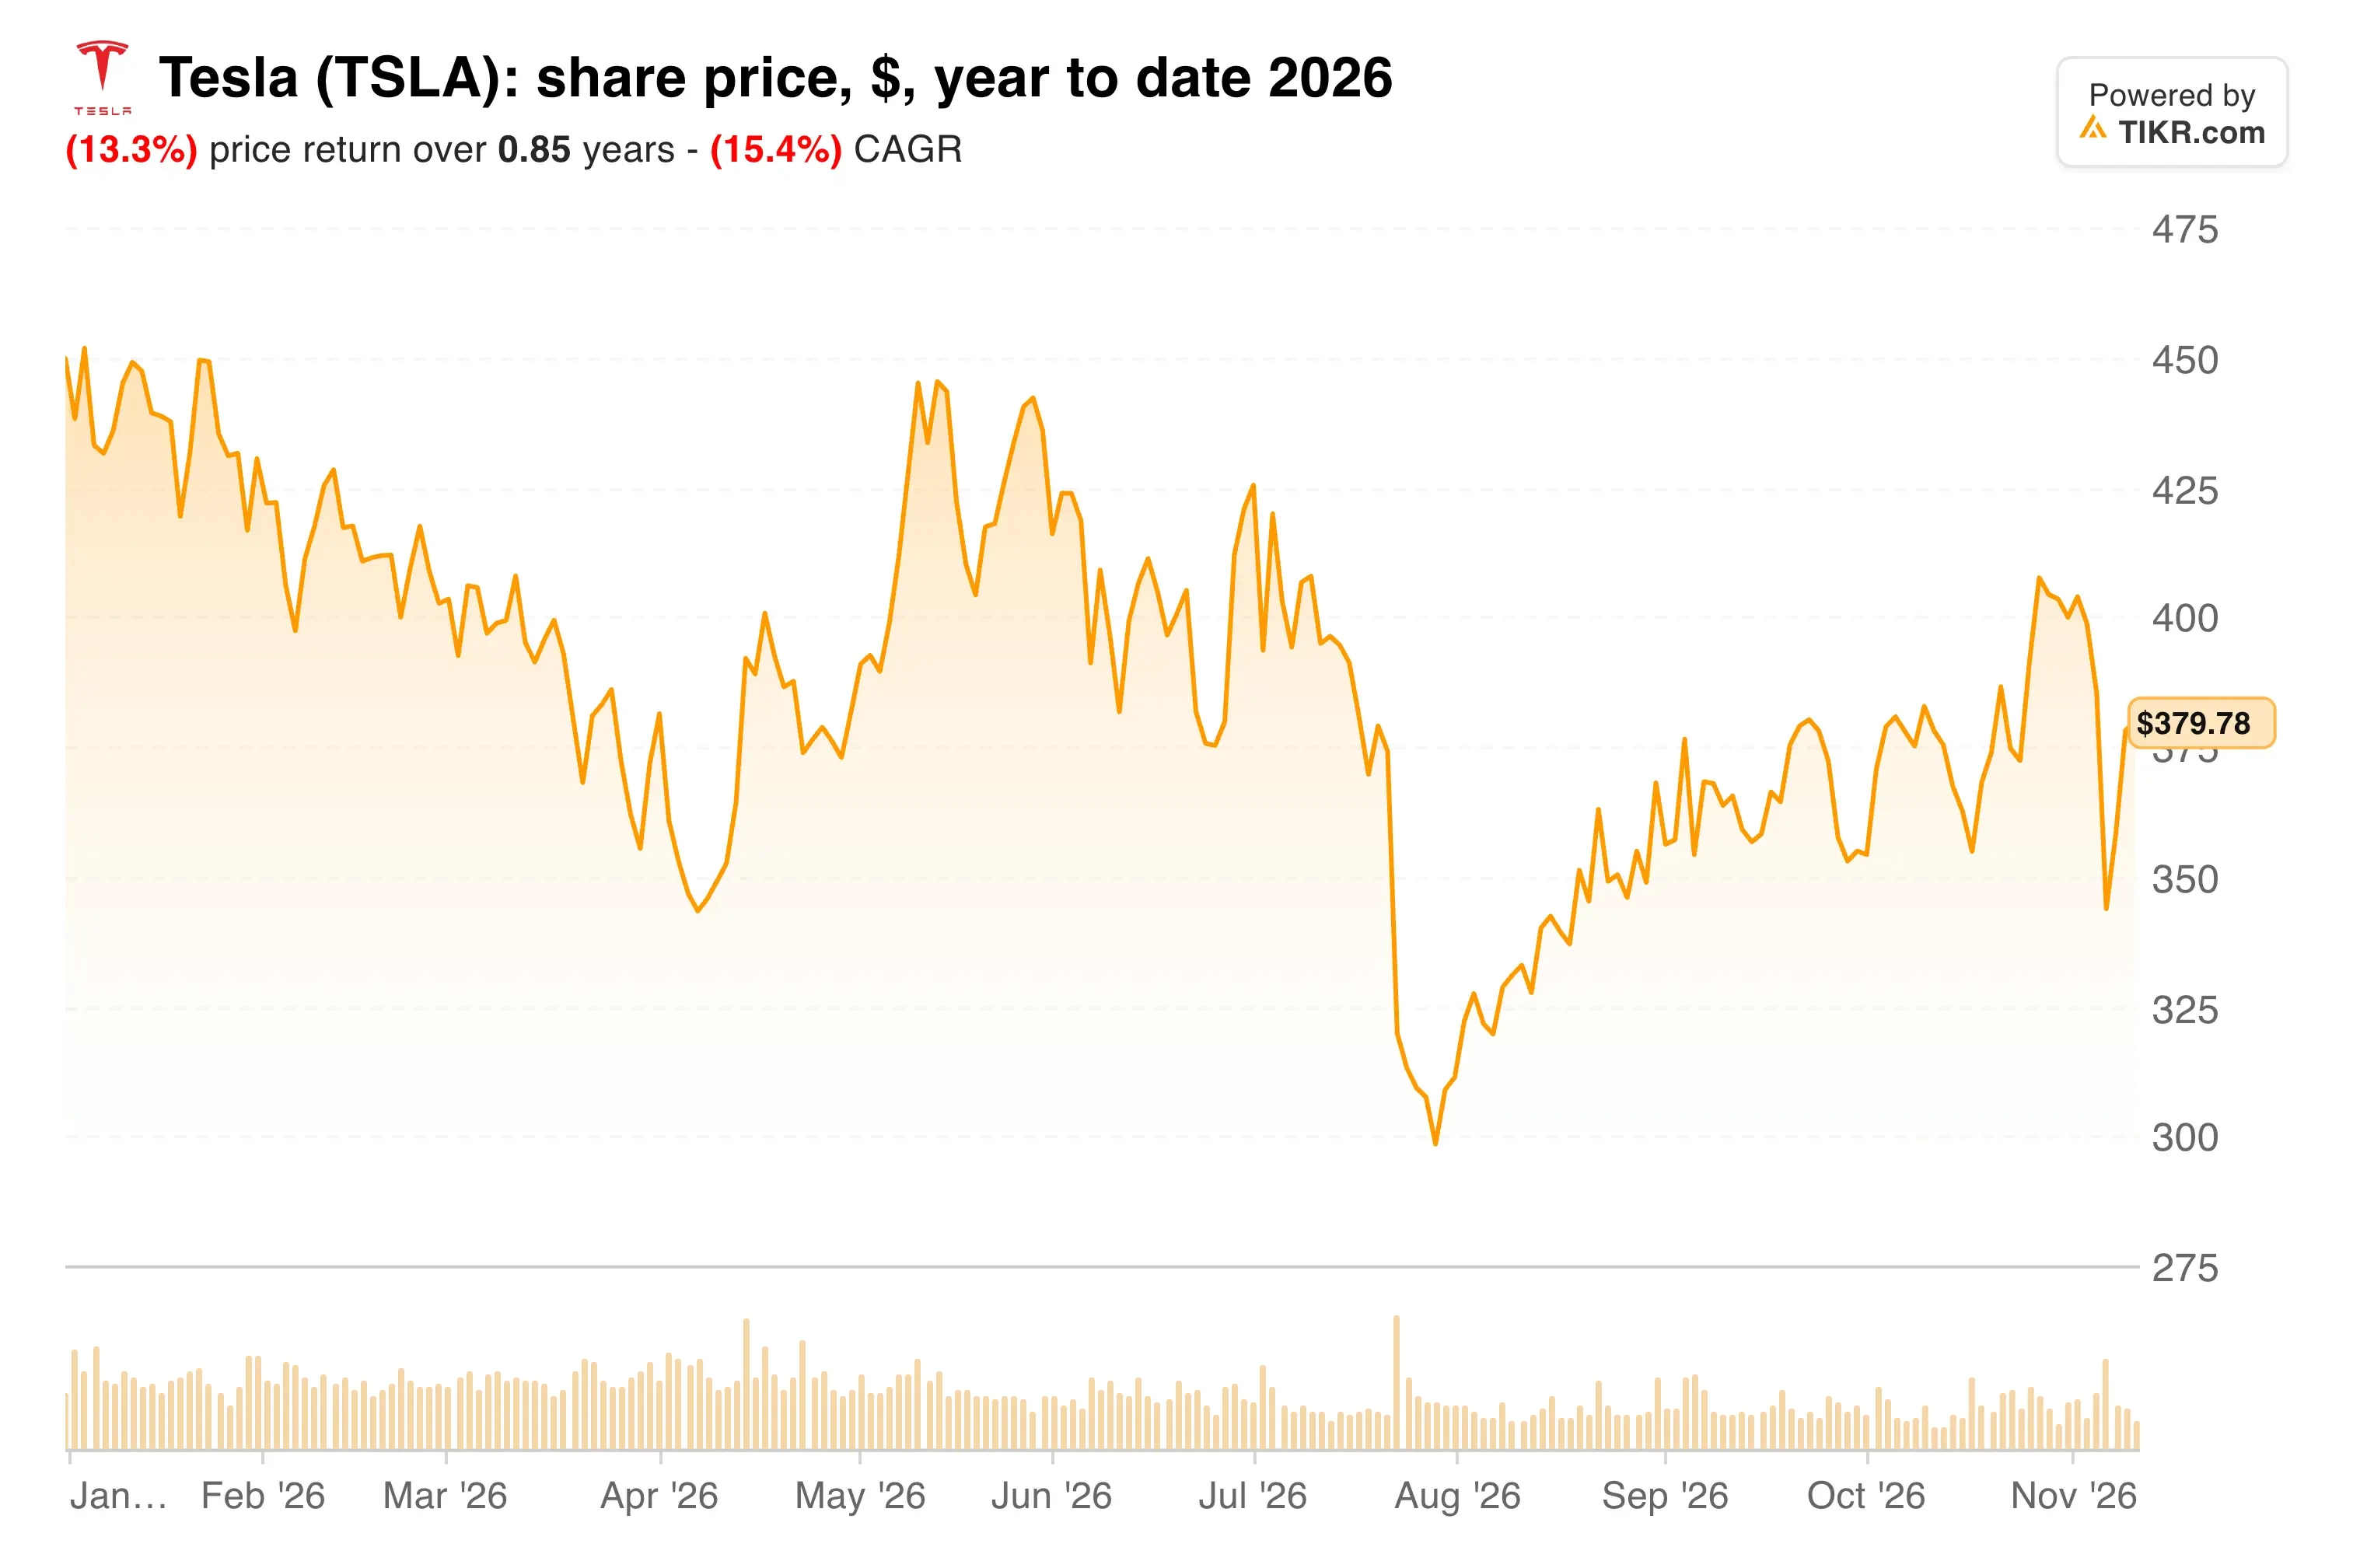
11月5日の終値時点で、テスラは年初来約24%下落していた。反発はその下落の一部を取り戻したに過ぎない。
サービス部門がロボタクシーの期待を担う
テスラの第3四半期は、マスク氏が生産スペースを必要とする理由を説明している。収益は280億5000万ドルで横ばいだったが、2つの最大セグメントは縮小した。自動車部門は3%減の205億6000万ドル、エネルギー生成・貯蔵部門は16%減の28億8000万ドルとなった。
サービスおよびその他部門が例外だった…
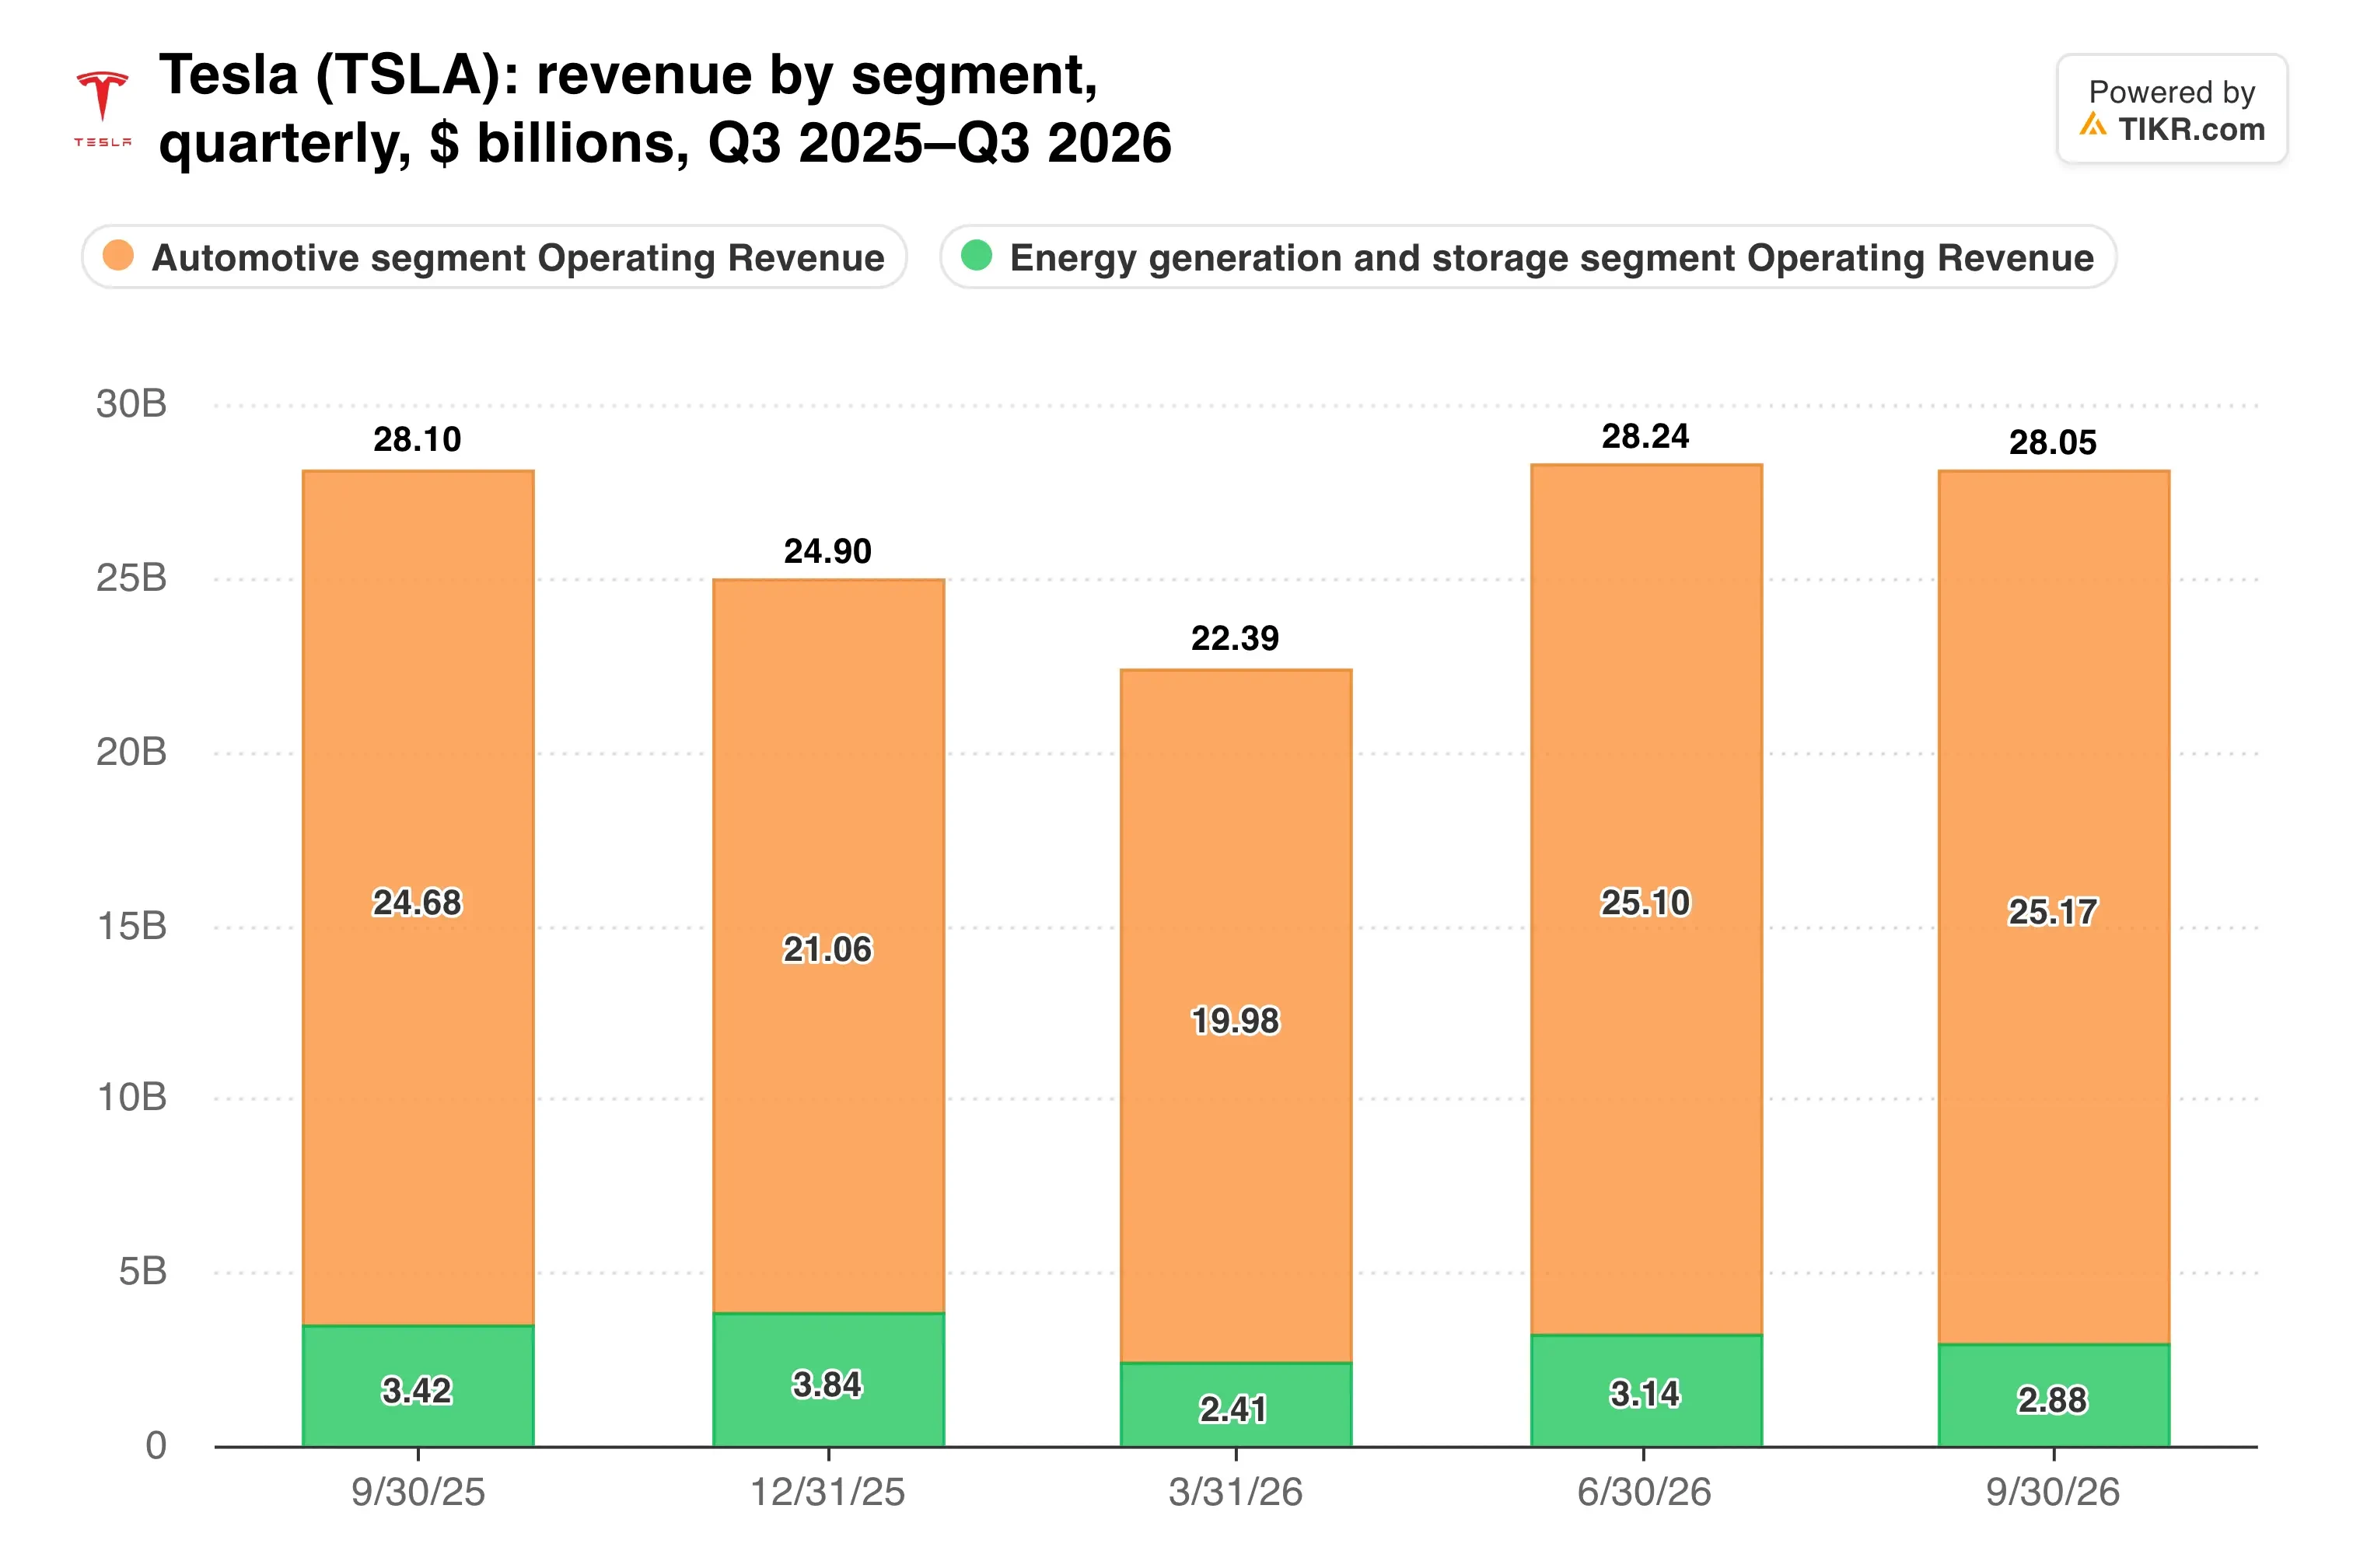
FSDサブスクリプションやロボタクシー運行を含むこのセグメントは33%増の46億1000万ドルに急増した。現在、収益の約16%を占める。経営陣は、ロボタクシーが2027年に収益と利益の重要な部分になると見込んでいる。
しかし、ウェイモは既に地上では先行している。同社は2月にサンアントニオでの運行を開始し、今年初めに160億ドルを調達し、1260億ドルの企業価値評価を受けた。
サイバーキャブへの切り替えがテスラの答えだ。専用設計の2人乗り車両が、改造されたモデルYよりも安価に運行できると賭けている。
TIKRはテスラについて44人のアナリストを追跡している。「買い」と言っているのは何人か?
テスラの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。テスラのアナリスト評価を見る
利益率の計算は依然として低い
売上総利益率は前年同期の18.0%から19.6%に改善した。営業利益率は逆の方向に動いた。
AIとオプティマスへの支出が増加したため、EBITは56%減の7億1800万ドルとなった。調整後EPSは0.48ドルで、コンセンサス予想の0.45ドルを上回った。
キャッシュフローはより良いように見えたが、その理由はより弱いものだ。設備投資が47億3000万ドルと予想を大幅に下回ったため、フリーキャッシュフローは15億3000万ドルに達し、予想されていた49億2000万ドルのマイナスを上回った。テスラはまた、2026年の設備投資目標を250億ドル超から約200億ドルに引き下げた。
その営業利益を1年前と比較してみよう。
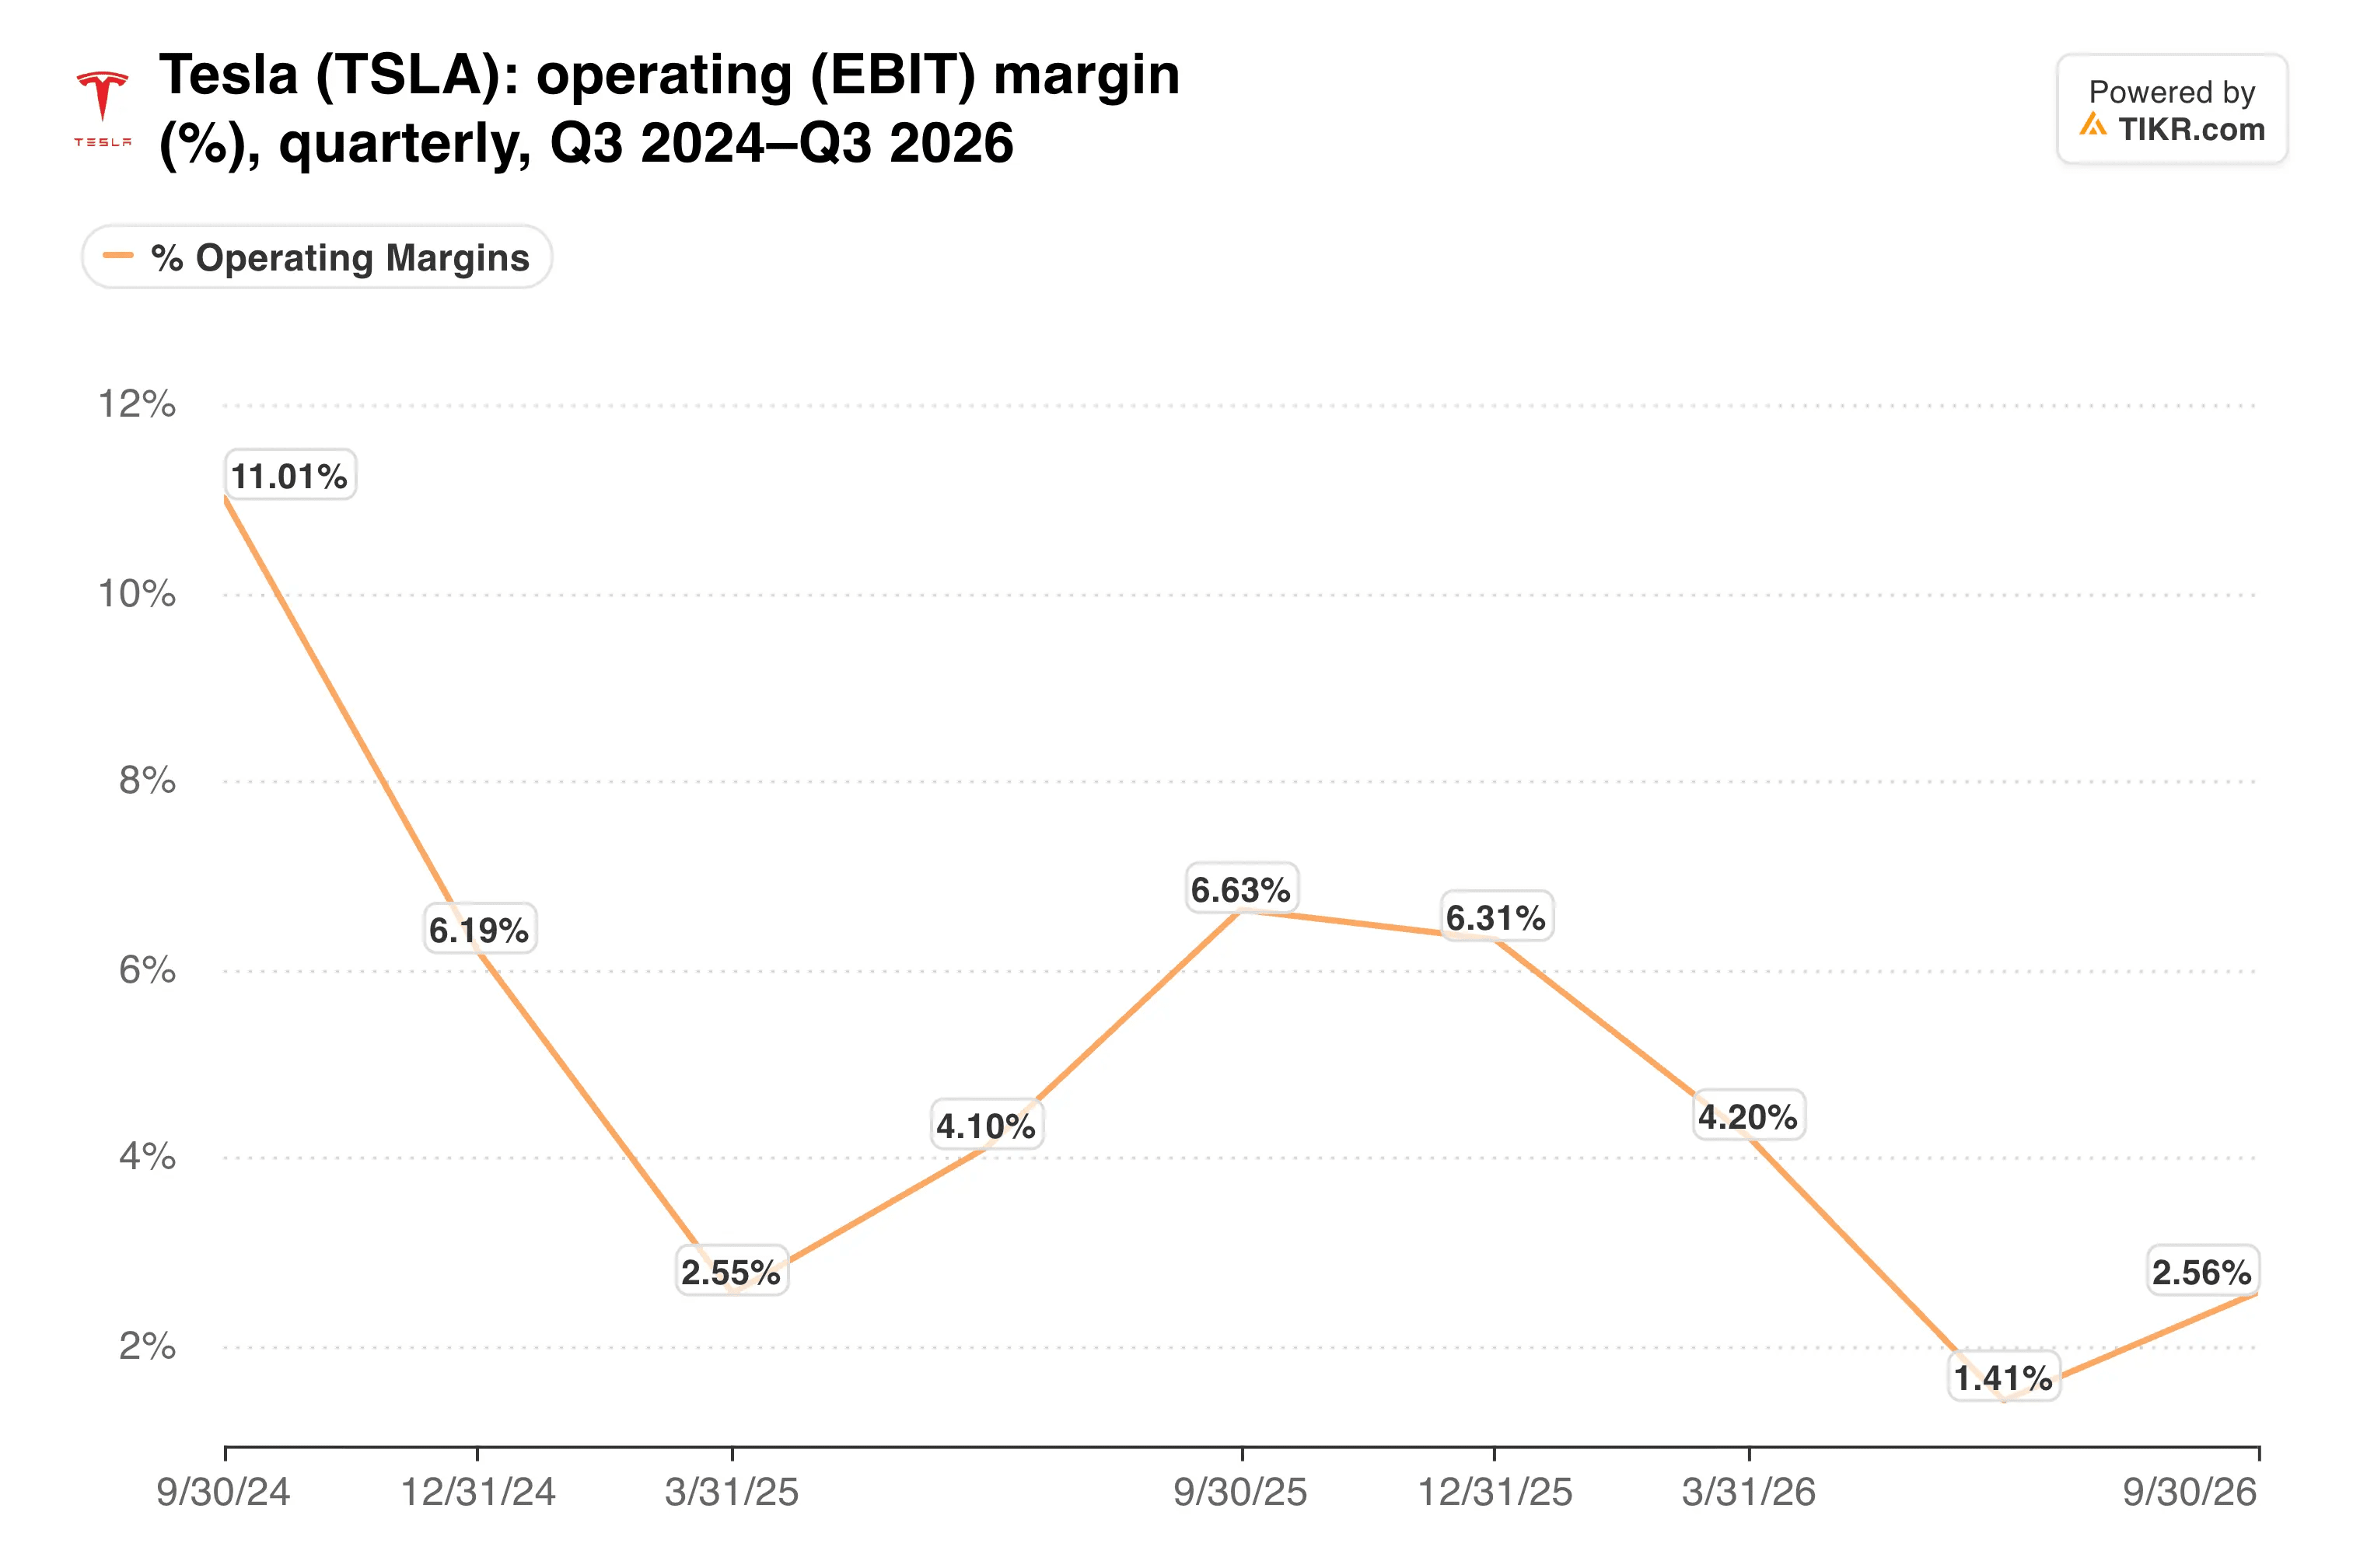
利益率は5.8%から2.6%に低下した。さらに合併問題がある。「両社を合併することには多くのメリットがあると思う」と、マスク氏はスペースXの10月20日の決算ウェブキャストで述べた。しかし、テスラは全株主の50%の承認を必要とするだろう。
私の見解:サイバートラックの生産スペースをサイバーキャブに譲ることは、適切な資本配分だ。しかし、反発は利益率が何も示していないうちにロボタクシーの成功を織り込んでしまったので、私はそれを追いかける前に証拠を待つだろう。
次のチェックポイントは、1月下旬に発表が予想される第4四半期決算だ。サービス収益の成長が維持されたか、設備投資が実際に約200億ドルに収まったかが示されるはずだ。
では、テスラ株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの仮定を入力するだけで、テスラの価値がどうなるか確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!