主なポイント
- オラクル株は6月の高値から50%下落。11月10日、バーンスタインは「アウトパフォーム」格付けと325ドルの目標株価を維持。これは現在の株価から159%上昇余地を示す。
- バーンスタインは、オラクルのデータセンター事業とデータベース事業を長期的なAI分野の勝者と見ており、2つのカタリストを挙げている:OpenAIのIPOと、2028会計年度後半におけるフリーキャッシュフローの黒字化。
- 株価が下落する中でもアナリストは利益予想を引き上げており、オラクルは予想PER約14倍で取引されている。過去5年間の平均は21倍。
- 今回の売りは行き過ぎたように見える。しかし、325ドルを達成するには予想PER約38倍が必要であり、オラクルは依然として資金調達を行っている状況では、1年以内にそこまで期待するのは無理がある。
オラクル (ORCL) 株は6月の高値から50%下落しているが、バーンスタインは依然として見解を変えていない。11月10日、アナリストのマーク・モードラーは「アウトパフォーム」格付けと325ドルの目標株価を維持した。これは現在の株価から159%上昇余地がある水準だ。
まずはコスト、そして悪材料が続いた
下落は、オラクルのAI構築コストから始まった。S&Pは7月にオラクルの信用格付けをBBB-に引き下げた。8月31日までの四半期では、設備投資が285億ドルに達し、フリーキャッシュフローはマイナス50億ドルとなり、オラクルは200億ドルの株式発行を完了した。11月2日には、新株と社債によるさらなる200億ドルの資金調達を実施した。
そして11月には悪材料が重なった。フィナンシャル・タイムズによれば、オラクルはテンセントとの推定70億ドル相当のチップリース契約をキャンセルした。AI関連株は、11月5日に民主党が上下両院を制した後に売り込まれた。また11月6日には、ブルームバーグがマイクロソフトがオラクルからのAIコンピューティングリース契約を段階的に終了していると報じた。
TIKRはオラクルをカバーする42人のアナリストを追跡。「買い」と言っているのは何人?
オラクルに対する「買い」「中立」「売り」の格付けの内訳と、ウォールストリートの売上高・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。オラクルのアナリスト格付けを見る
バーンスタインは10年先を見据えている
「オラクルは我々のカバレッジの中で最も議論の的となる銘柄だ」とモードラーは記した。バーンスタインは経営陣の最新数値に基づいて10年間の予測を再計算し、アナリストが想定していたよりもオラクルの経済性が優れていることを発見した。AIがソフトウェアの利益を侵食することを懸念する投資家に対して、モードラーはオラクルのデータセンター部門とデータベース事業が勝者になると見ている。彼が挙げる2つのカタリストは、OpenAIのIPO(AI研究所が契約したコンピューティングを賄えるかどうかを示す)と、経営陣が10月に示した2028会計年度後半におけるフリーキャッシュフローの黒字化だ。
オラクルは325ドルまで成長できるか?
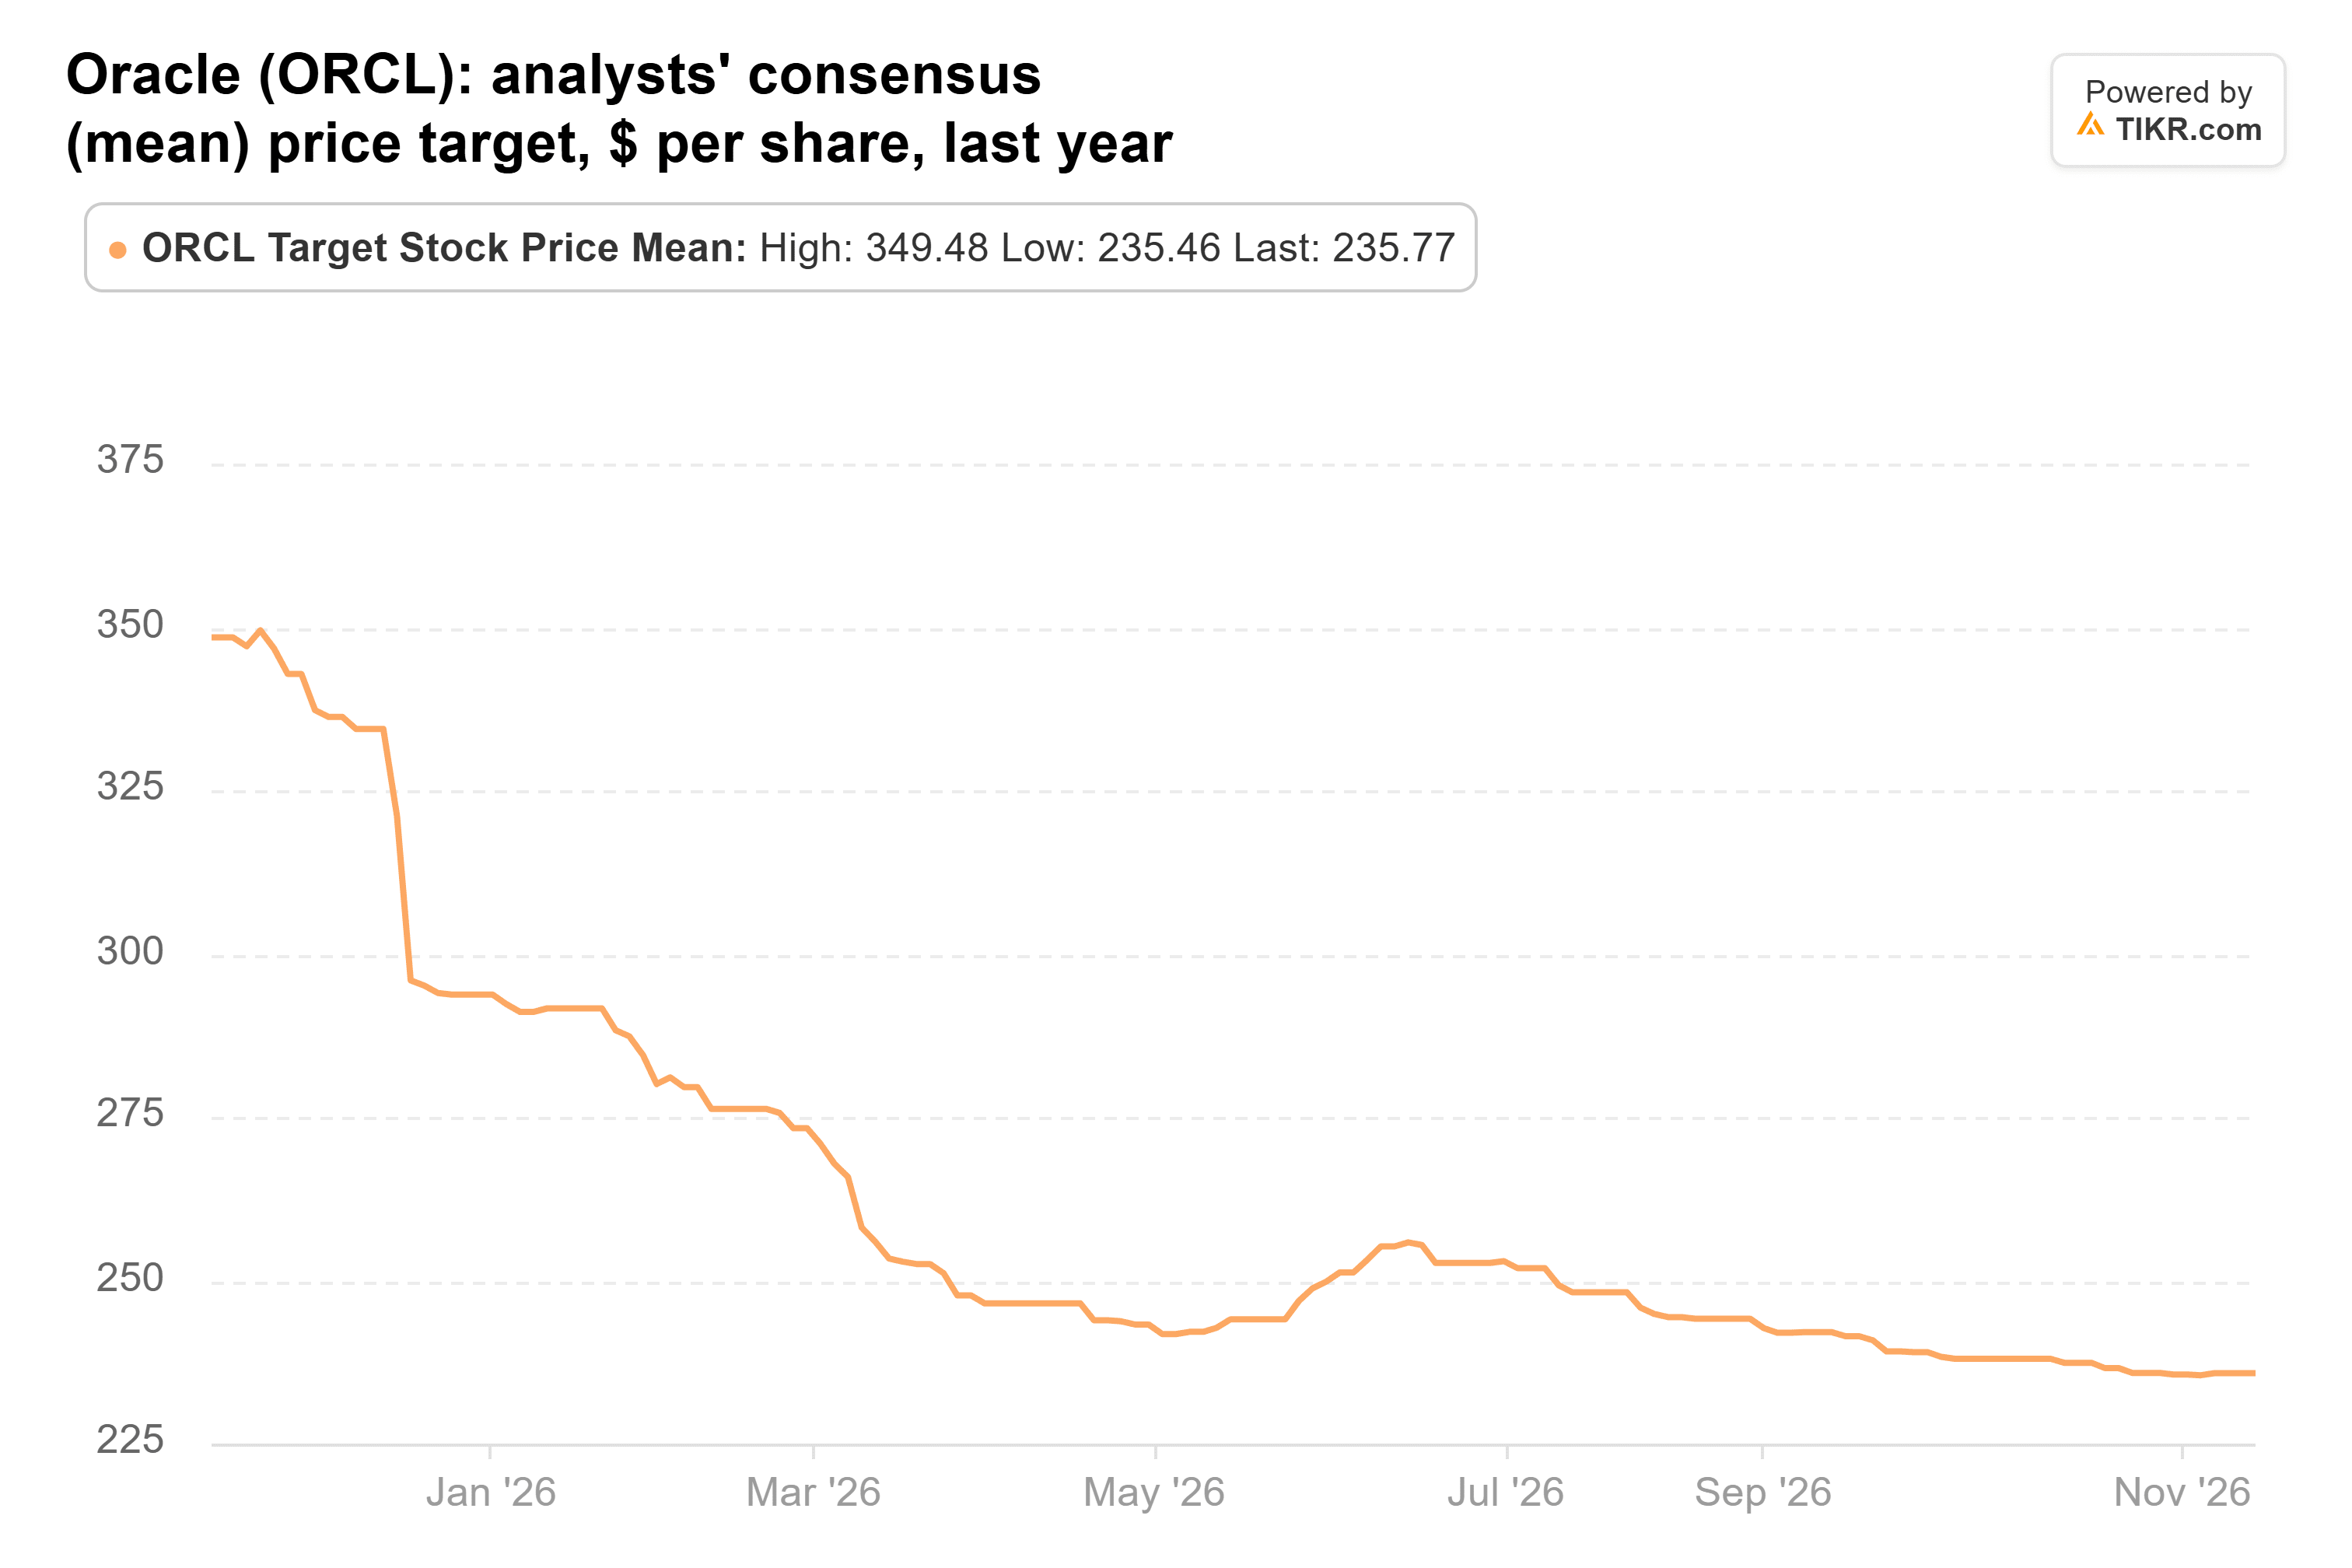
42人のアナリストがオラクルをカバーしており、彼らの平均目標株価236ドルは現在の株価から88%上昇余地があるが、325ドルはその平均値からさらに38%上回っている。コンセンサス目標株価は1年前の348ドルから下落している:
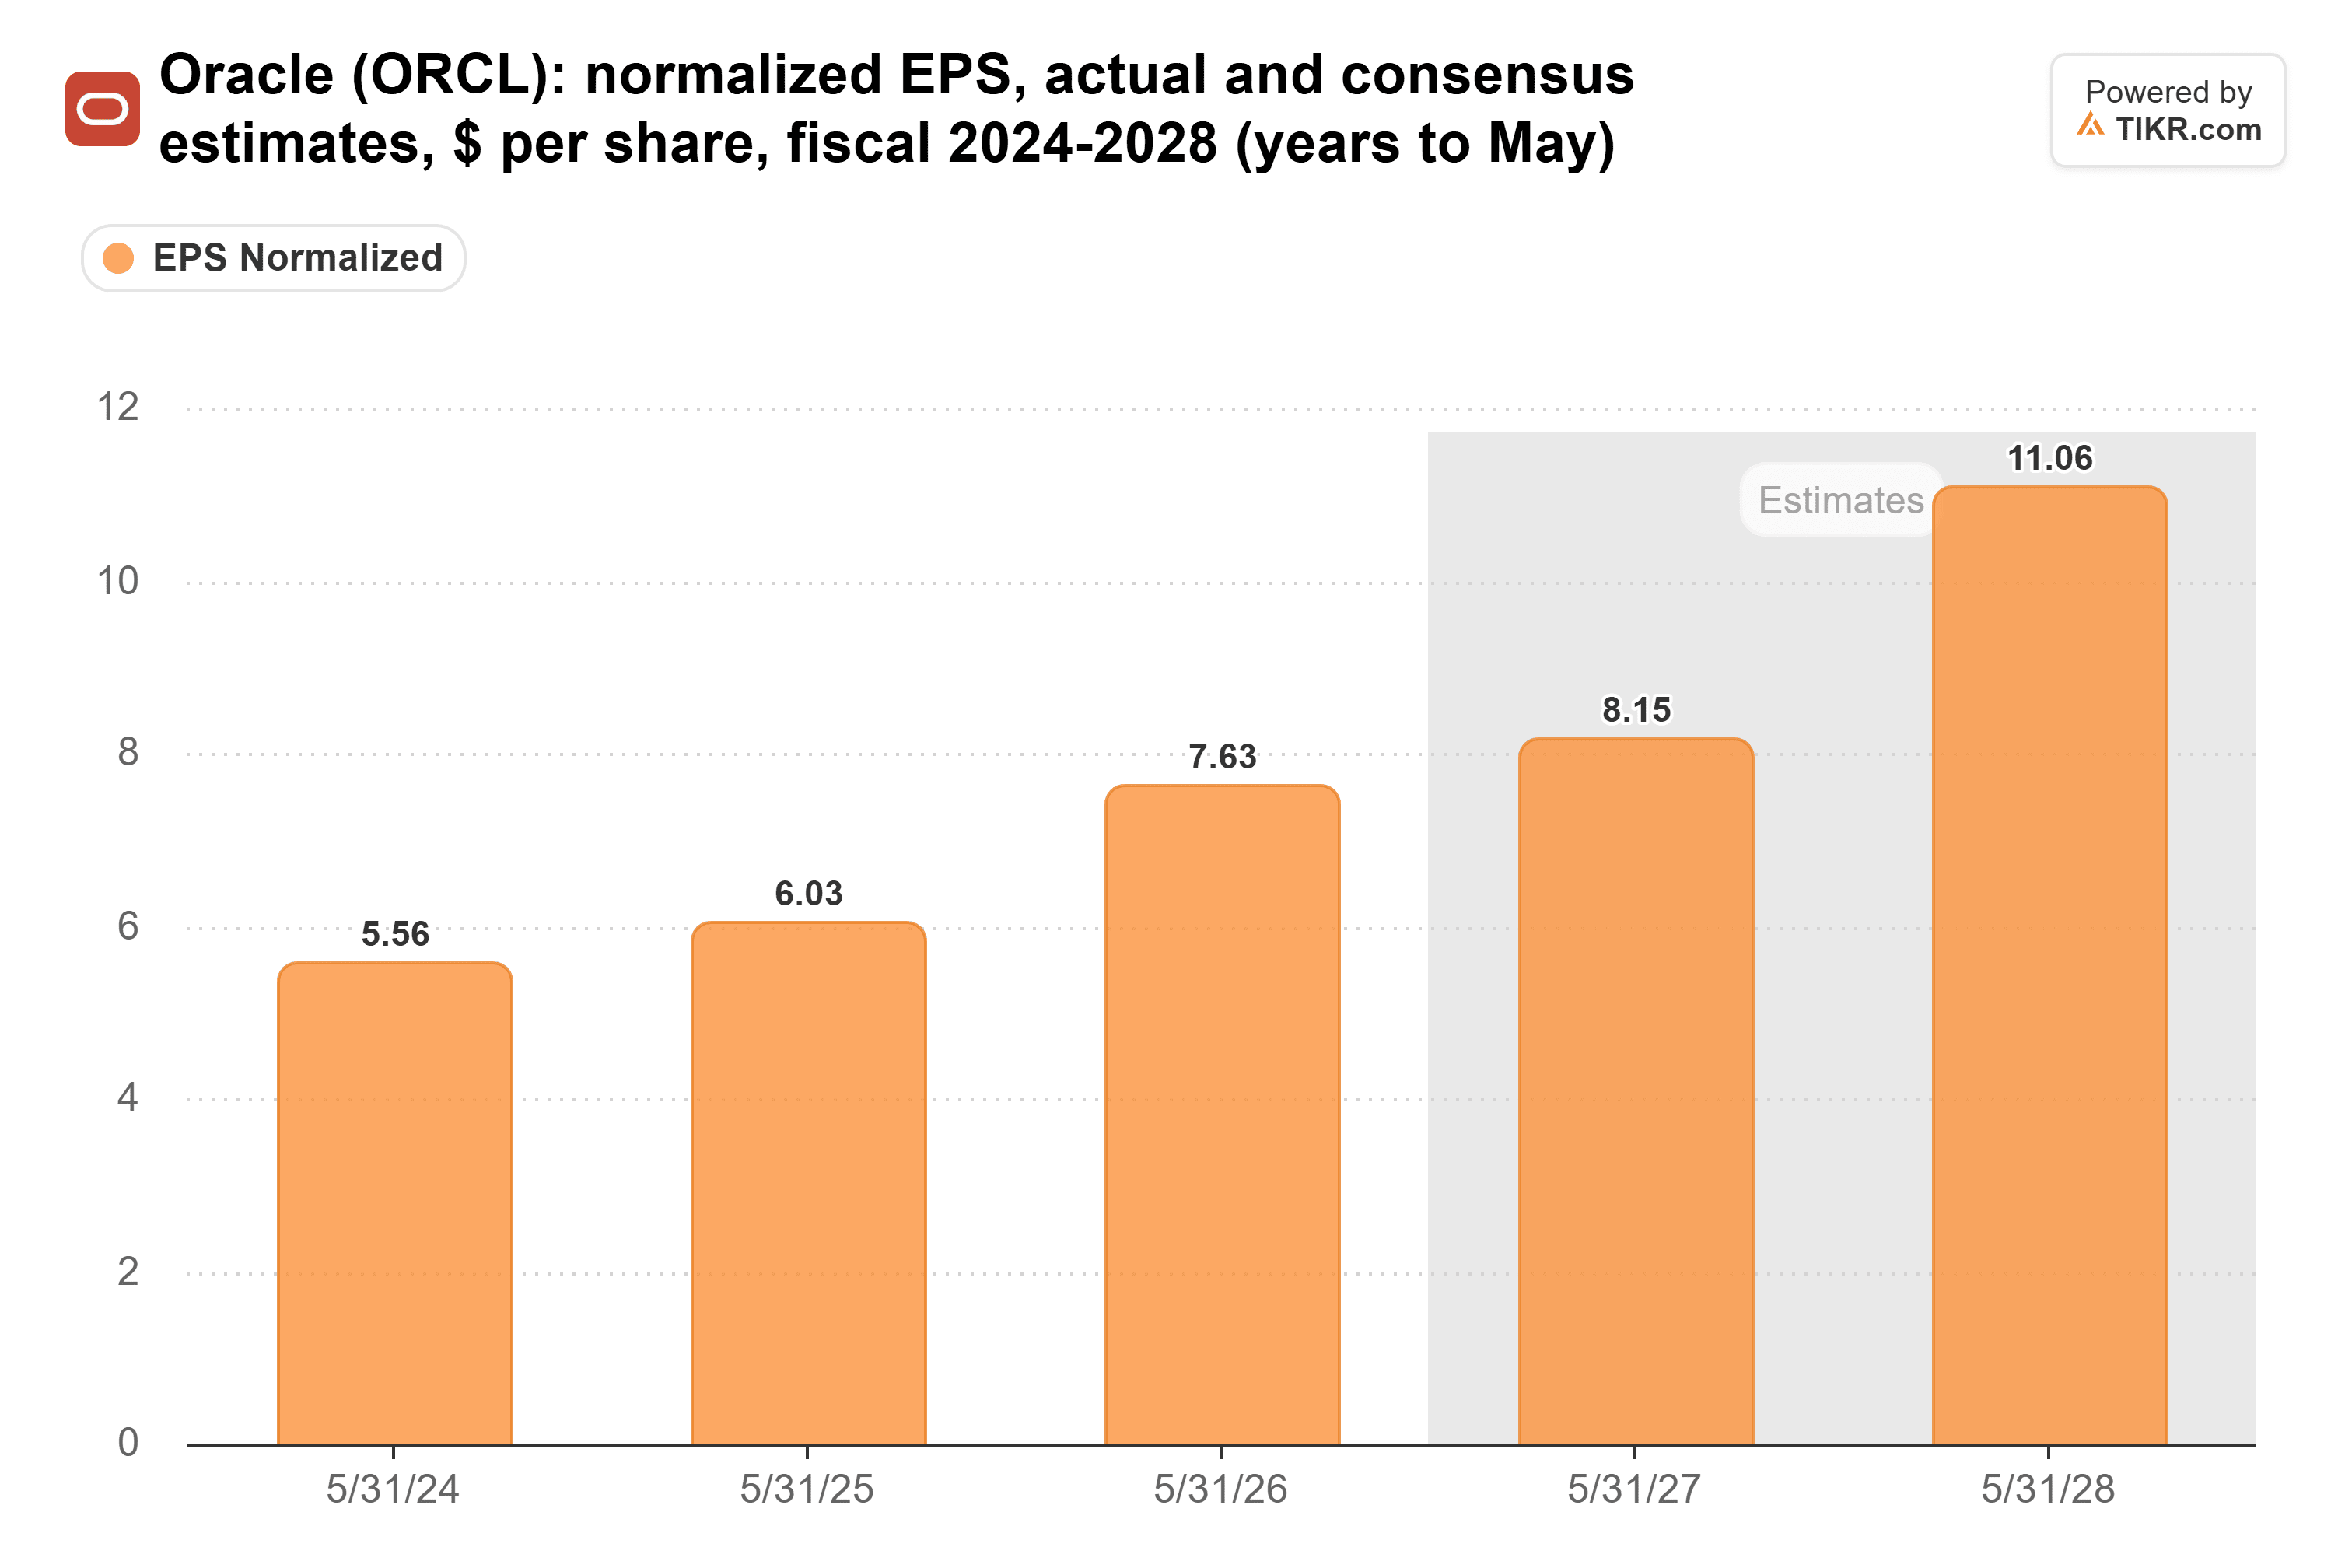
一方、利益予想は逆の動きを見せている。アナリストは、2027年5月期の正規化EPSを8.15ドルと予想しており、これは90日前の8.05ドルから上方修正されている。2028年5月期は11.06ドルと予想され、10.90ドルから上方修正された:
つまり、株価は利益見通しが改善する中で割安になった。前日終値時点で、オラクルは予想PER約14倍で取引されており、過去5年間の下限である12倍近くで、平均の21倍を大きく下回っている:
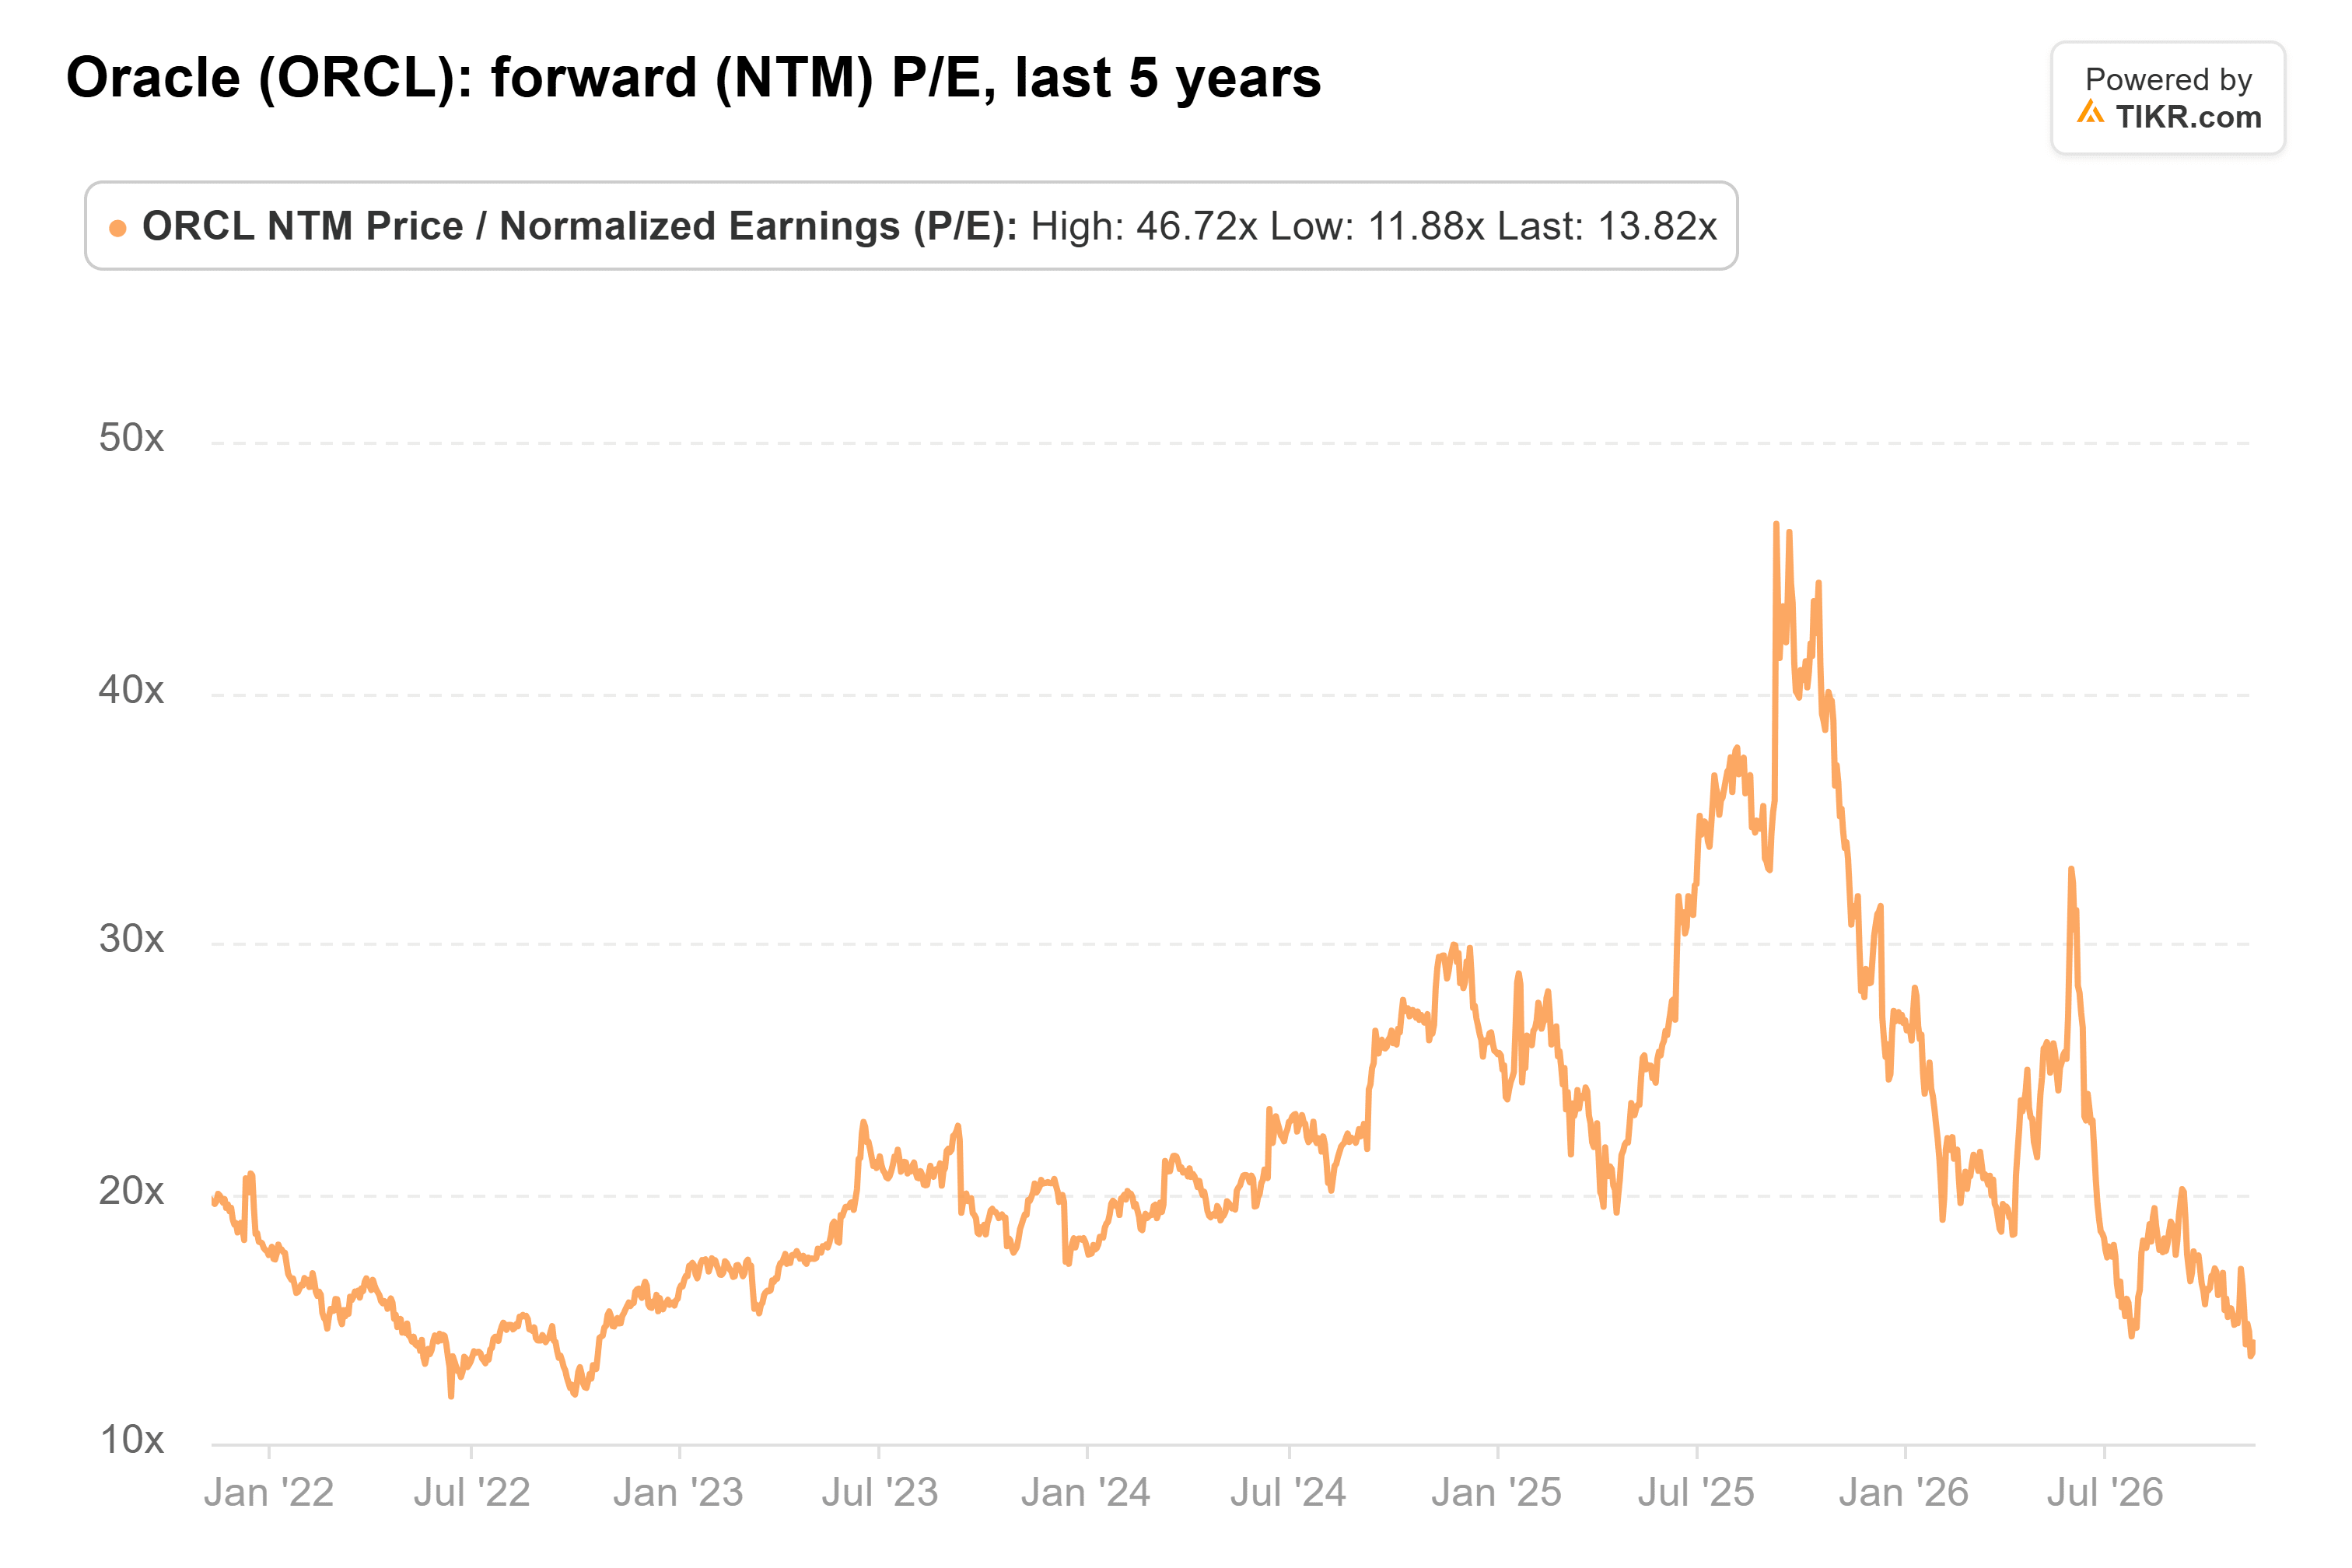
バーンスタインの目標株価ははるかに高い水準を要求している:今後12ヶ月間のコンセンサスEPS 8.54ドルの約38倍だ。オラクルの過去5年間の高値は、2025年9月の47倍である。
反発余地はあるが、325ドルは高望み
リスクはバランスシートにある:リースを含む総負債は、今月の資金調達前の8月31日時点で1,691億ドルだった。
私は、今回の売りは行き過ぎたと考えている。なぜなら、PERレンジの下限近くで取引され、利益予想が上昇している銘柄には回復の余地があるからだ。しかし、325ドルを達成するには、オラクルがデータセンター資金調達のために株式や社債を売却し続けている状況で、平均をはるかに上回るPERが必要であり、1年以内にそこまで期待するのは無理がある。12月中旬に発表される第2四半期決算では、テンセント契約キャンセルとマイクロソフトの撤退後も受注残高が維持されたかどうかが明らかになるだろう。
では、オラクル株の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、オラクルがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、独自の事業見通しを反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸せな投資を!