主なポイント
- 先週、ジェイソン・レムキンはAIエージェントがDoorDashにとって存続的リスクになると発言した。
- 私は、いくつかの理由からそれはナンセンスだと考えている。まず第一に、エージェントは依然として配送ネットワークを必要とするが、DoorDashは最大のネットワークを持ち、さらに無料配送のためにすでに支払いを行っている3,500万人以上の会員を抱えている。
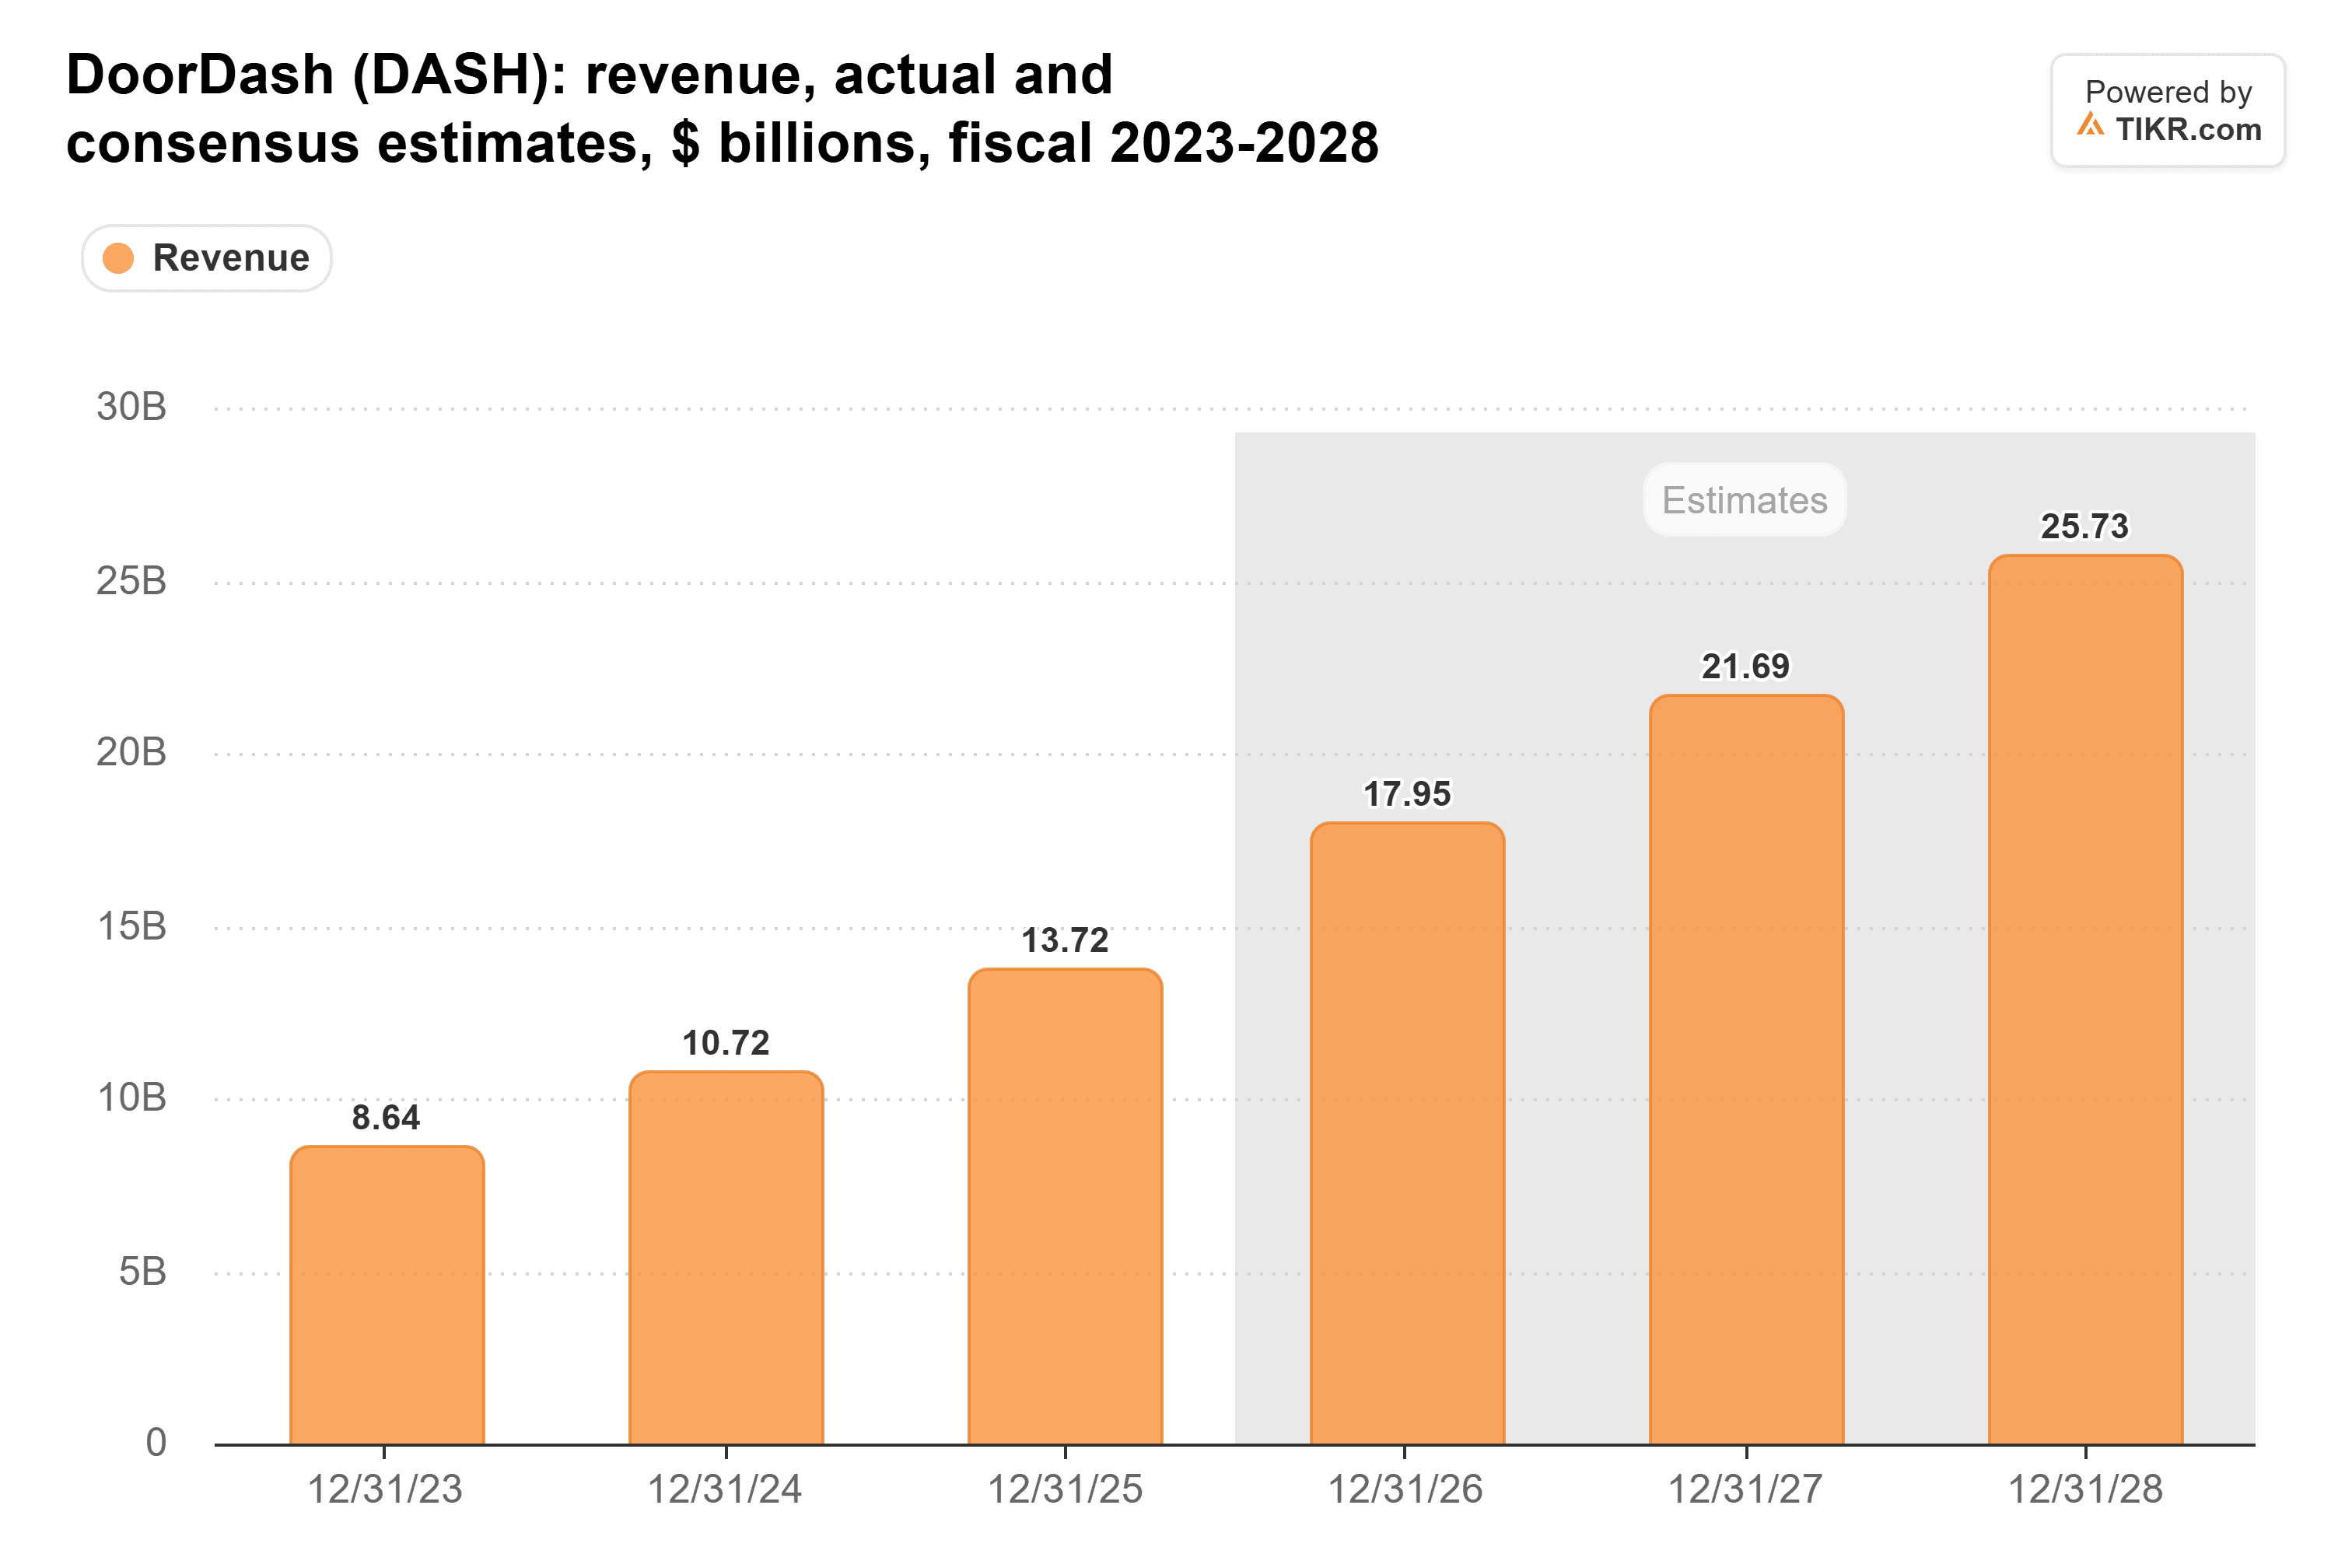
- AIエージェントによるDoorDashの注文はわずか数百件で、前四半期の9億9,300万件の注文数と比べると微々たるものだ。また、アナリストはDoorDashの売上高が2025年から2028年にかけてほぼ倍増すると予想している。
- 木曜日の下落前、DoorDashの株価は予想PER28倍で、3年間の平均値である39倍を大きく下回っていた。
DoorDash (DASH) はここ数週間、厳しい状況が続いている。
先週木曜日、株価は13%下落した。これは、Amazon (AMZN) がUber Eatsをレストラン配送のPrimeパートナーに指名したためだ。会員は現在、Amazon上で直接注文し、25ドル以上のUber Eats注文で無料配送を受けられる。これにより、DoorDashの主な競合相手であるUber (UBER)が、全米のPrime会員の前に立ちはだかることになる。
これはまた、同株に重くのしかかっている懸念、すなわちAIエージェントがDoorDashを注文プロセスから完全に排除してしまうのではないかという懸念に拍車をかけるものだ。それでもなお、CEOのトニー・シューはDoorDashの第3四半期決算説明会で、エージェントによる注文は「合計で数百件」に過ぎないと述べている。DoorDashはその四半期だけで9億9,300万件の注文を処理した。
この数字は、今週の20VCポッドキャストのエピソードでも話題になった。SaaStr創業者ジェイソン・レムキンの見解は?
「エージェントはDoorDashにとって存続的リスクだ。なぜなら、彼らの3番目の競合相手は『誰もいない』からだ。」
えっ…何ですって?
TIKRはDoorDashについて42人のアナリストを追跡しています。「買い」と言っているのは何人ですか?
DoorDashの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。DoorDashのアナリスト・レーティングを見る
現時点では数百件の注文
彼の主張はこういうことだと理解している。エージェントがあなたの夕食を注文するとき、DoorDashとUber Eatsをチェックし、より安い方を選ぶ。レースに3番目のアプリが存在しない以上、エージェントを所有する者が顧客を所有する。
確かに、まだ初期段階だ。5年後にエージェントがどれだけの夕食を注文するか、誰にもわからない。
しかし、ウォールストリートは顧客が離れていくとは予想していない。アナリストはDoorDashの売上高が、2025年の137億ドルから2028年には257億ドルに増加すると予想している:
Prime会員は2022年以降、Grubhub+の特典を無料で受けられてきたが、DoorDashはその間ずっと成長を続けてきた。Uber Eatsへの切り替えが状況を大きく変えるとは思わない。そしてまた…
会員権がアプリを選ぶ
レムキンの描く世界であっても、エージェントがブリトーを街中で運転することはできない。エージェントは注文を配送ネットワークに引き渡す必要があり、DoorDashは最大のネットワークを運営している。Consumer Edgeのカードデータによれば、第3四半期のデリバリーアプリ支出の59%をDoorDashが占め、Uber EatsとInstacartはそれぞれ18%を占めた。
そして会員がいる。DoorDashは2025年末時点で、DashPass、Wolt+、Deliveroo Plusを通じて3,500万人以上の会員を抱えていた。(ちなみに、私もその一人だ。)
エージェントが注文の大半を占める未来の世界を想定してみよう。私の未来のエージェントが、金曜日のピザ、火曜日のパッタイ、日曜日の食料品の注文を行う。そのたびに、エージェントは私がすでにDoorDashに無料配送のための料金を支払っていることを知っている。どのアプリを選ぶと思う?
AmazonはUber Eatsで同じ賭けをしたばかりだ。会員権を握っている者が注文を獲得する。
2社のプレイヤー、価格競争はなし
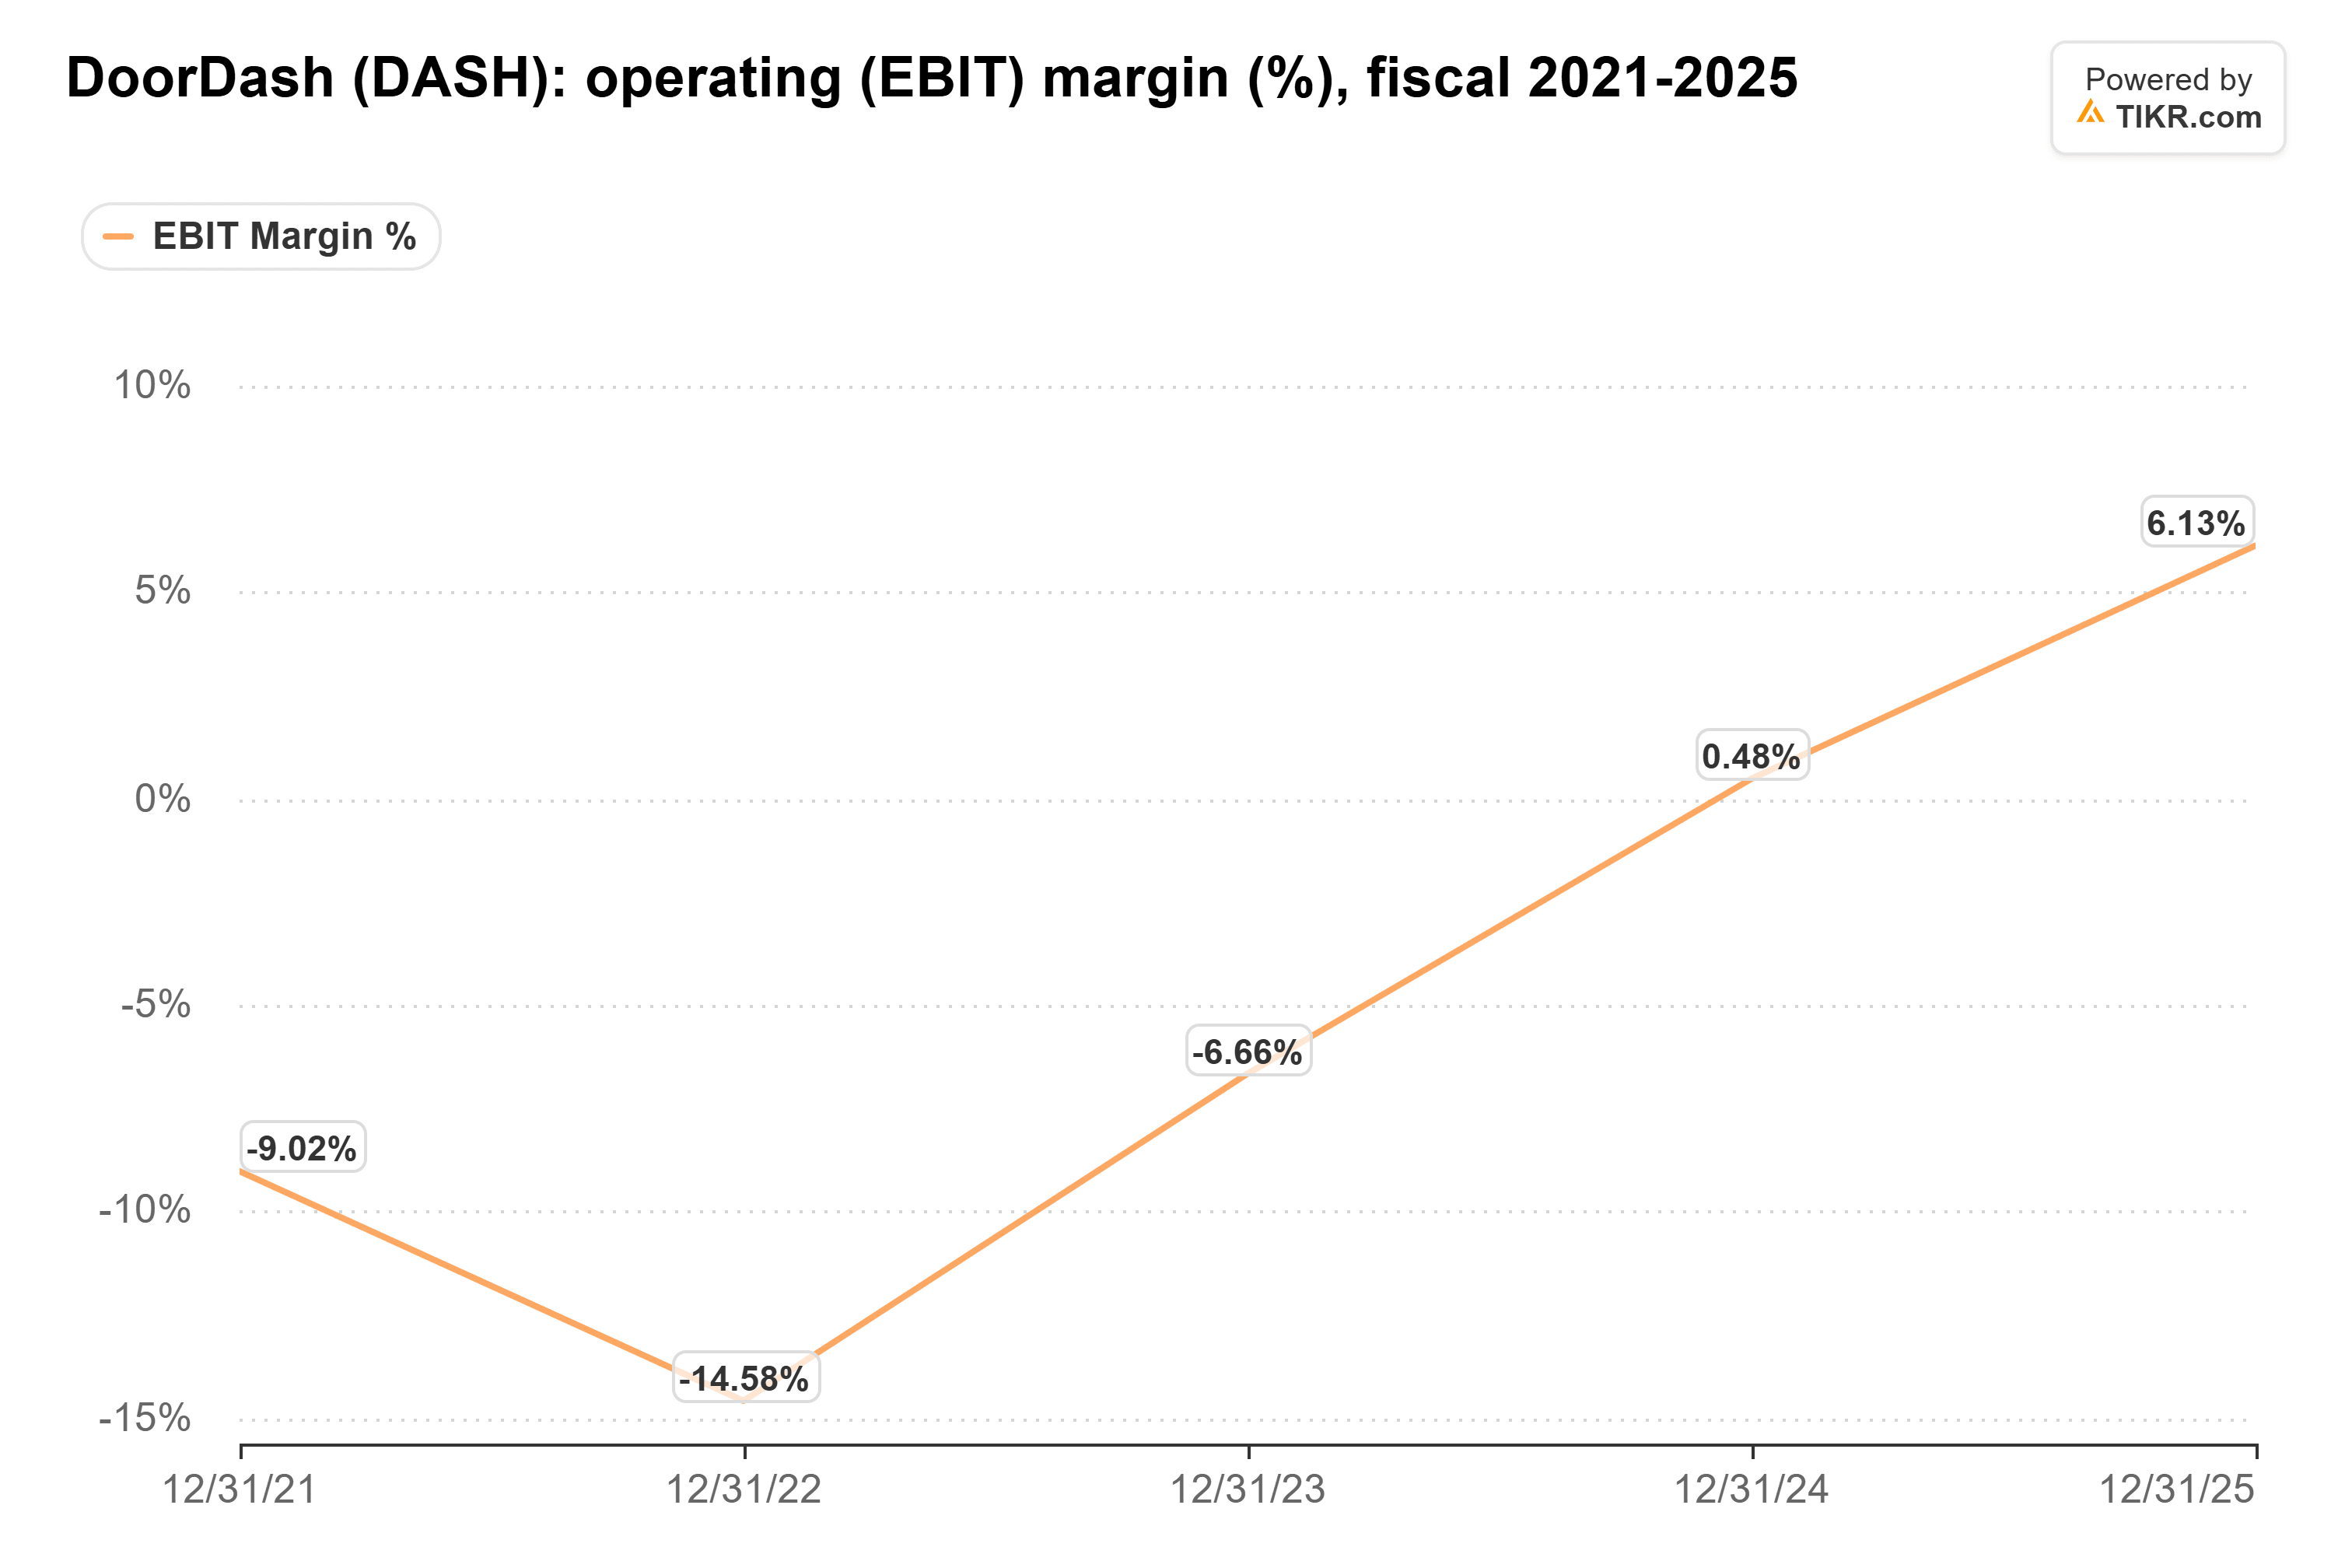
また、3番目の競合相手がいない方がDoorDashにとって有利だと私は主張したい。利益を上げている2社には、エージェントの有無にかかわらず、価格競争を始める理由がほとんどない。Uberのデリバリー事業の営業利益は第3四半期に30%増の10億6,000万ドルに達した。DoorDash自身の営業利益率は、2022年の-14.6%から2025年には6.1%に改善している:
玄関口をめぐる戦い
私はレムキンの懸念の一つ、広告については同意見だ。エージェントやAmazonのアプリを通じて注文する顧客は、DoorDashの広告枠を決して目にしない。経営陣は第2四半期の業績が予想を上回った理由の一部を広告に帰している。
DoorDashもその玄関口をめぐって戦っている。木曜日、LyftはDashPassを含む月額9.99ドルの会員サービスを開始した。
一方で、投資家はDoorDashの収益に対して以前よりもはるかに低い価格を支払っている。同株は予想PER30倍未満で取引されており、3年間の平均値である39倍を大きく下回っている。
私の見方では、エージェントはDoorDashの広告事業に対するゆっくりとしたリスクであり、配送そのものに対するリスクはより小さい。この価格では、「存続的」リスク説には賛同できない。
では、DoorDashの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashがどの程度の価値を持つ可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、事業に対するご自身の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご覧いただきありがとうございます。投資を楽しんでください!