主なポイント
- Affirmの収益は35%増の12億6000万ドル、GMVは34%増の144億ドルに達したが、株価は週間で7%下落した。
- Affirm CardのGMVは117%急増し33億ドルに、NexiはRatepayを売却し、AffirmとのBNPL戦略的提携を計画中と発表した。
- 30日以上延滞したローンの割合は2.9%に上昇し、ワラント費用によりGAAPマージンの業績見通しが予想を下回った。
- 2月4日頃に発表予定の第2四半期決算では、年末商戦期を通じて延滞率が安定するかどうかが明らかになる。
Affirm Holdings (AFRM)は先週木曜日、ほぼすべての成長指標で予想を上回った。それでも株価は週間で7%下落した。
金曜日の終値は68ドルで、52週高値の90ドルから25%下落している。アナリストの平均目標株価は約98ドルで、現在の株価から44%上昇余地がある。
月曜日には欧州市場への新たな扉が開かれた。イタリアの決済事業者Nexi (NEXI)は、自社のBNPL事業であるRatepayを売却し、Affirmとの戦略的BNPL提携を計画していると発表した。財務条件は明らかにされていない。
これは、10月にサムズクラブとの独占的複数年契約を締結したことを含む、最近の一連の販路拡大の成果に加わるものだ。
現在の懸念は信用リスクである。
30%成長が最低ライン
第1四半期決算は全体的に堅調だった:
- 収益は35%増の12億6000万ドルで、コンセンサス予想の12億1000万ドルを上回った。
- GMVは34%増の144億ドルで、30%超の成長を12四半期連続で達成した。
- 純利益は2倍以上増加し、1億6400万ドル(1株当たり0.47ドル)となった。
Affirmは2027年度のGMV予想を、従来の640億ドル超から652億5000万ドル超に上方修正した。12月四半期については、GMVを179億ドルから182億ドル、収益を14億3500万ドルから14億6500万ドルと予想している。
Max Levchin CEOはアナリストに対し、「30%超」の成長は長らく社内の最低目標であったと述べた。第2四半期序盤のトレンドは高30%台で推移している。
アナリストは既に、成長が今後も複利で伸び続けると見込んでいる…
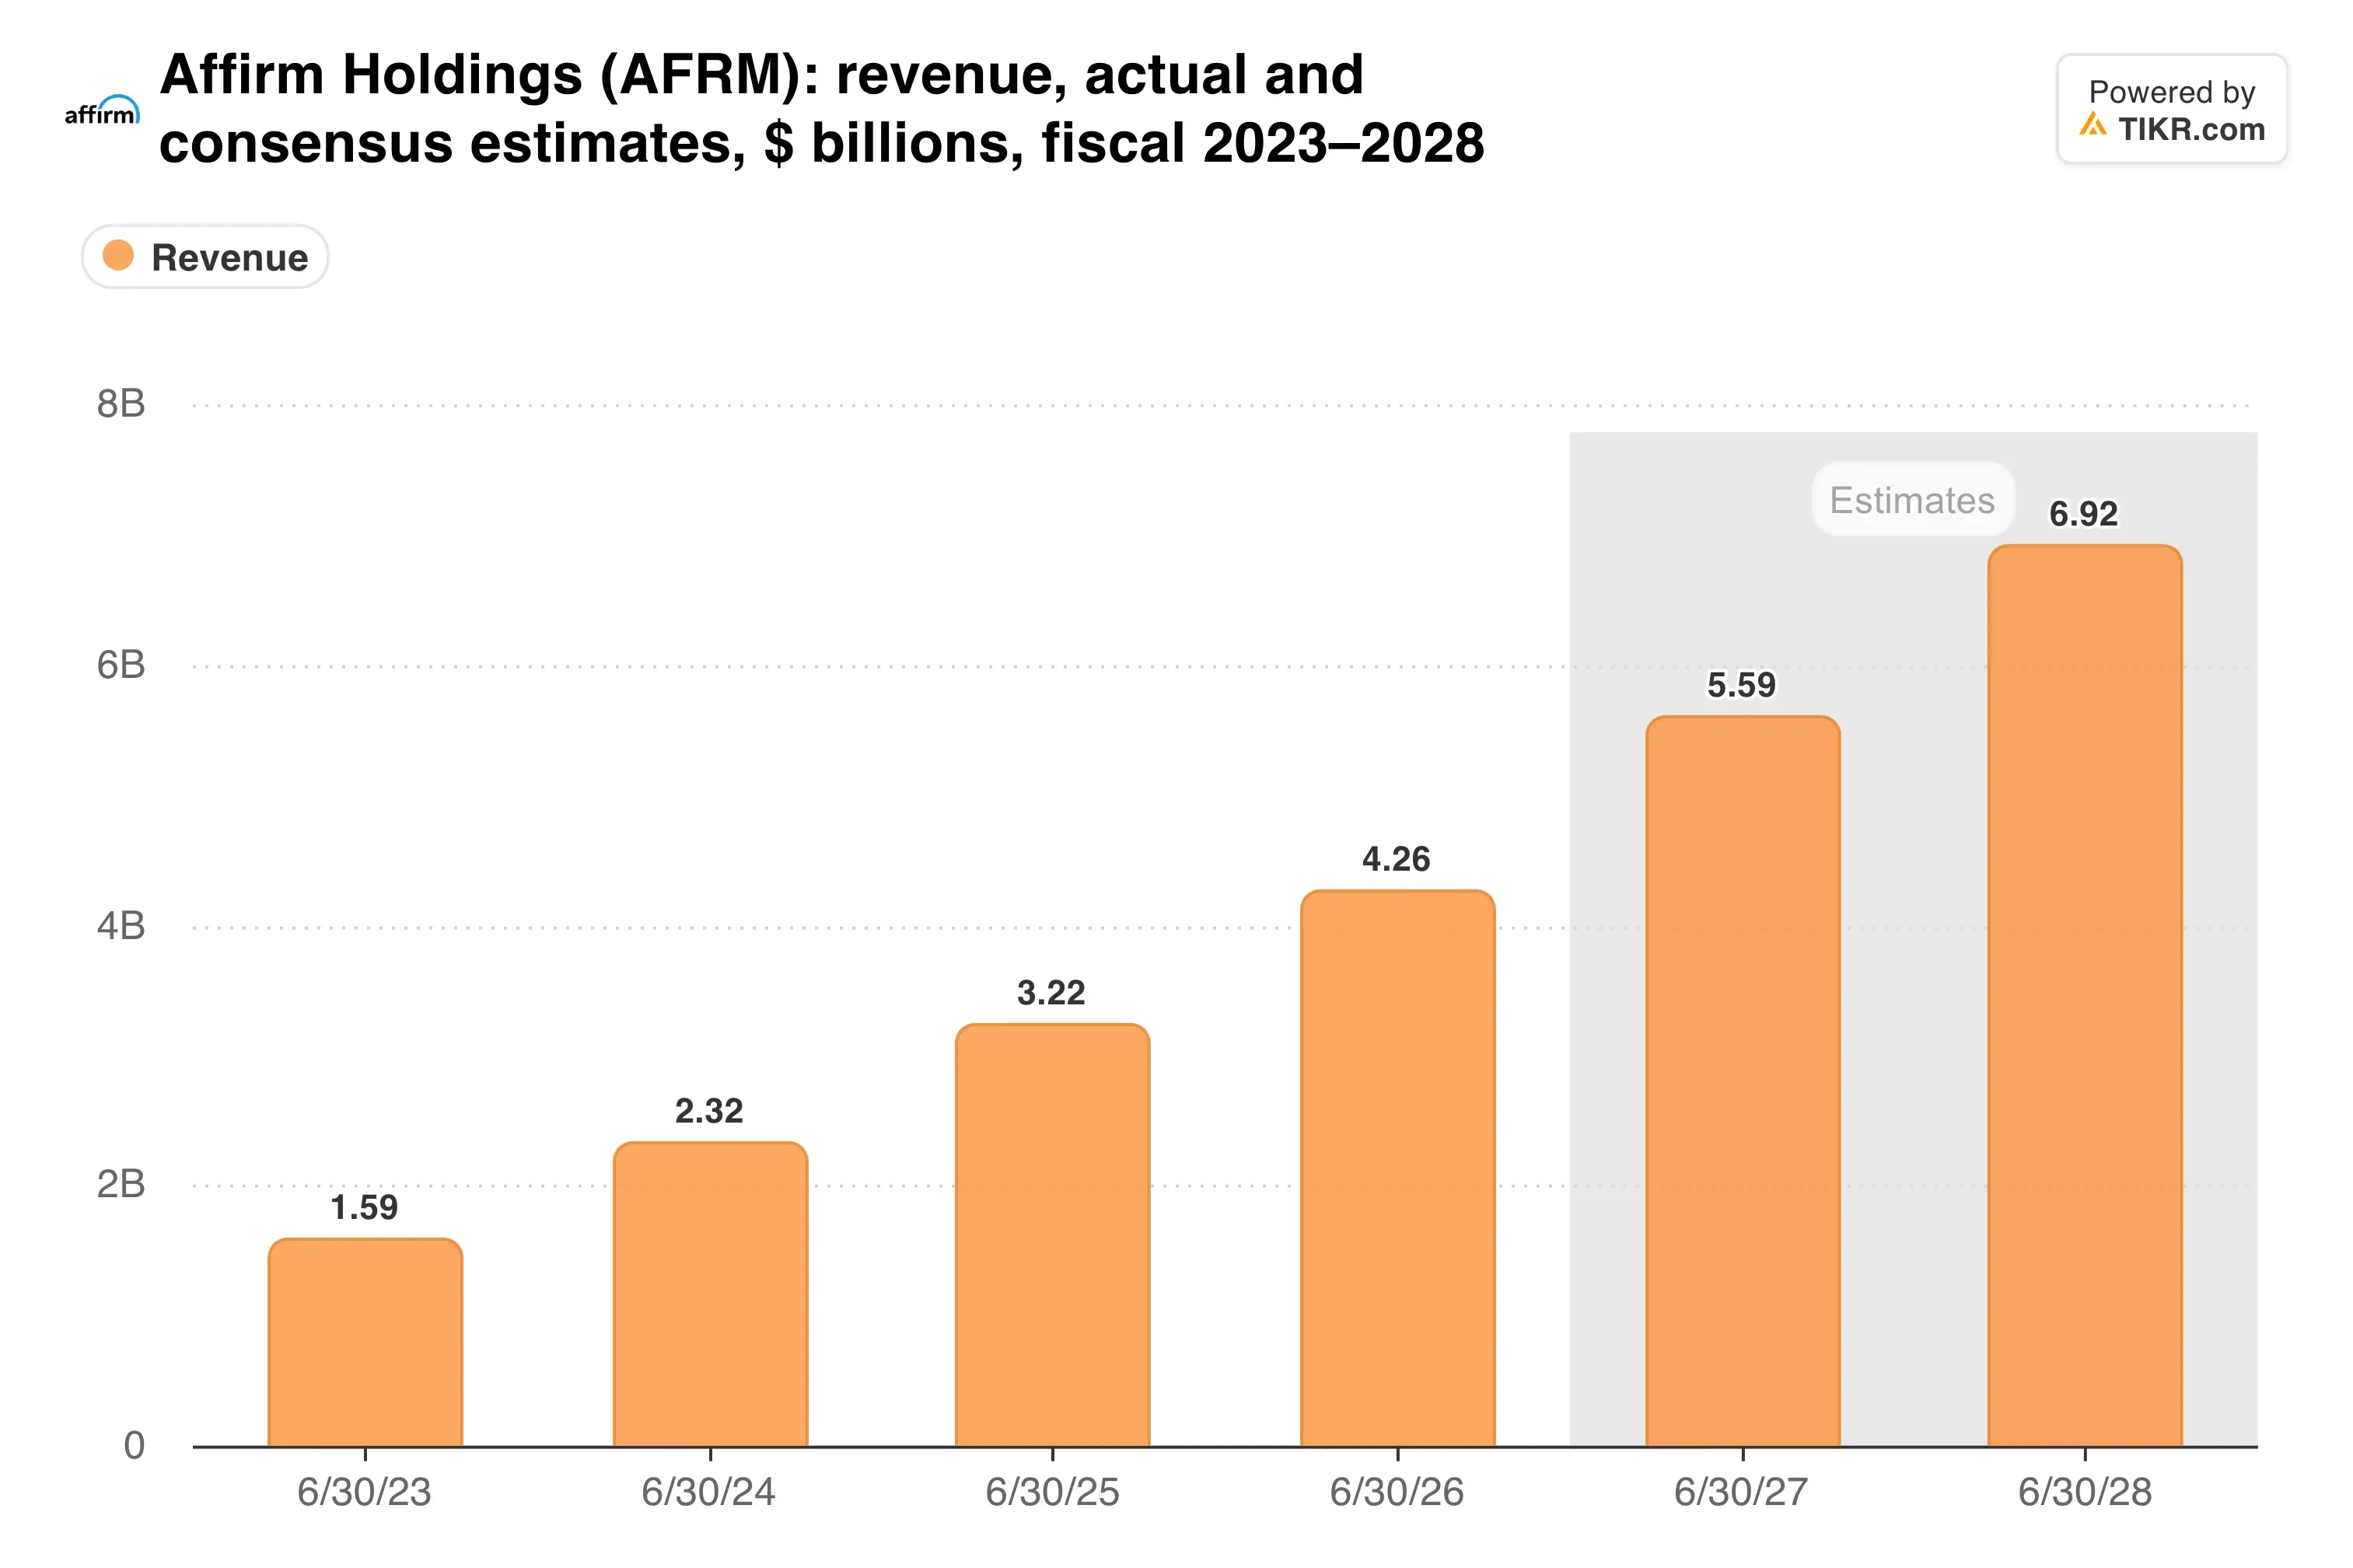
今回の業績見通しはこれらの予想をわずかに上方修正したに過ぎず、それが株価の反応が鈍かった理由かもしれない。
カードが成長の原動力
Affirm CardのGMVは117%急増し33億ドルに達し、総取扱高の23%を占めるようになった。アクティブカード保有者数は112%増の600万人となった。
カードはまた、Affirmの一部の加盟店への依存度を低下させている。上位5社のパートナーが占めるGMVの割合は、1年前の44%から40%に低下した。
トレードオフもある。カードのインターチェンジ手数料はAffirmの加盟店手数料よりも低く、カード利用はバランスシートに計上される利息付きローンに偏る傾向がある。テストで購入完了率を3.4%押し上げた新しい与信審査モデルは役立つはずだが、融資が増えることは信用リスクへのエクスポージャーが増えることを意味する。
これはバランスシートにも表れている:
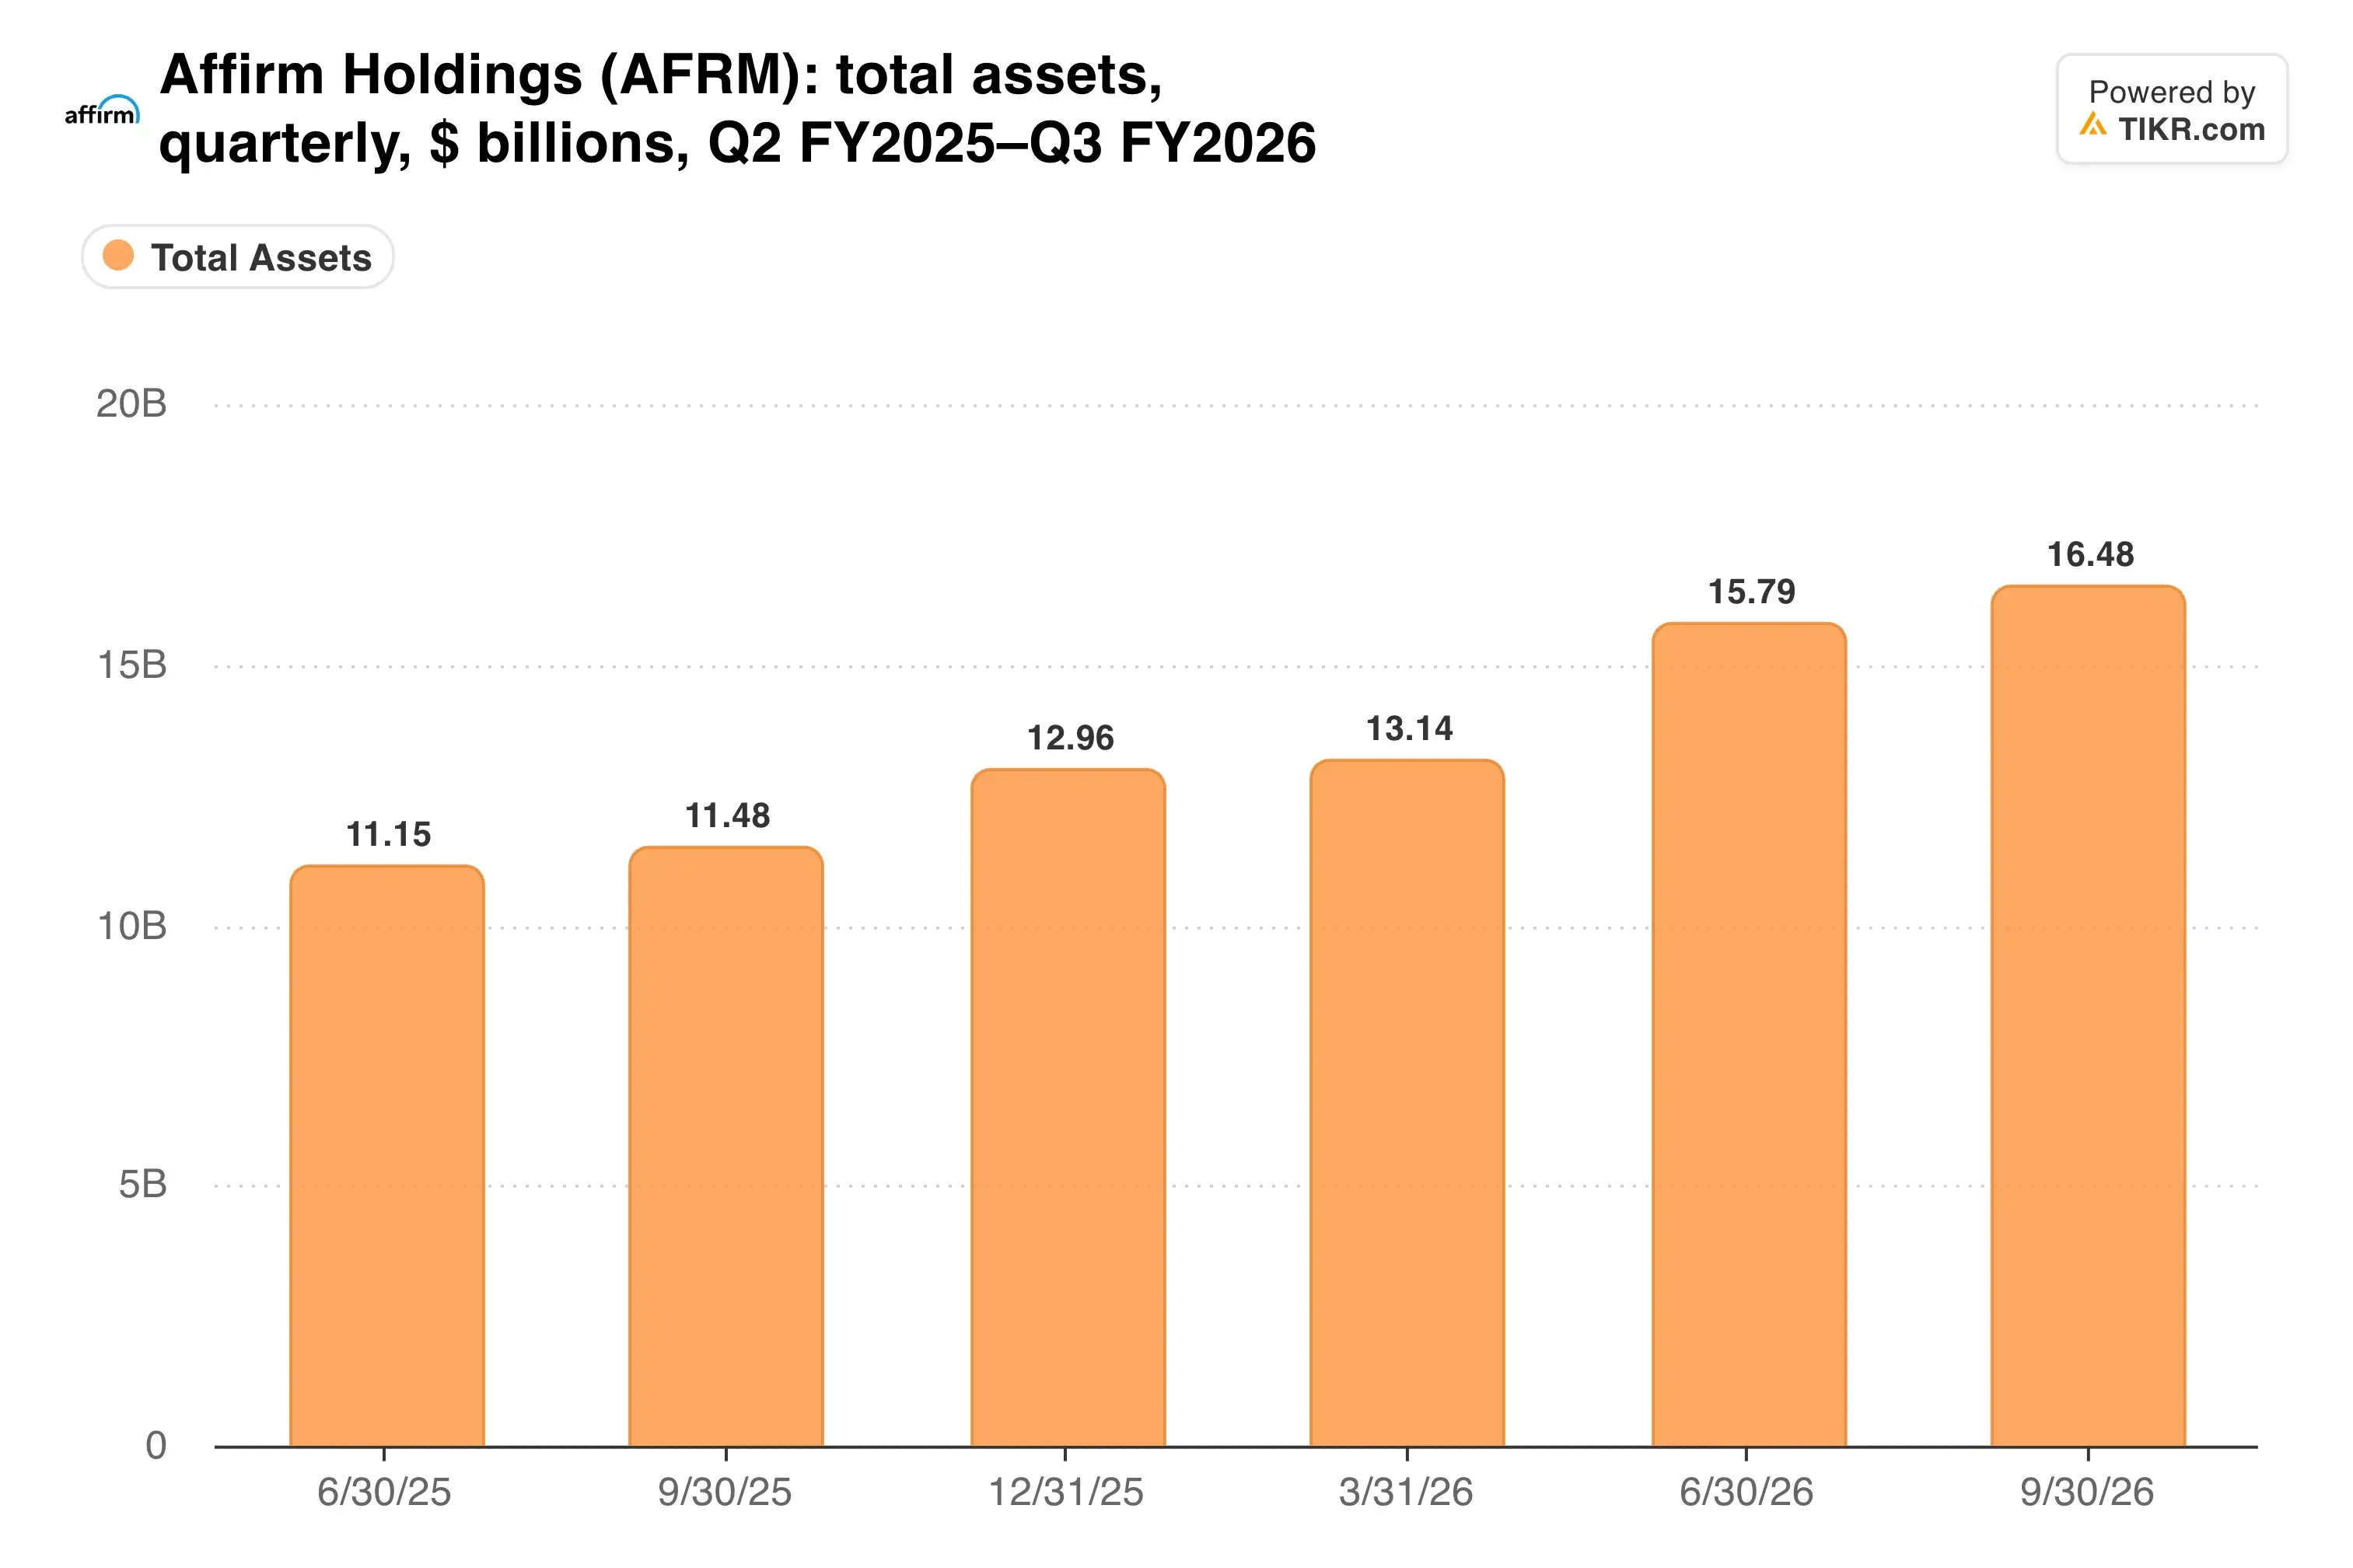
総資産は2025年6月以来48%増加し、165億ドルに達した。より大きなバランスシートはカード成長の代償であり、これがGMV以上に信用リスクが重要になっている理由である。
TIKRはAffirmについて34人のアナリストを追跡している。「買い」と評価しているのは何人か?
Affirmの買い、保有、売りの評価の完全な内訳と、ウォールストリートの収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Affirmのアナリスト評価を見る
信用リスクが注目すべき指標
30日以上延滞したローンの割合は前四半期比35ベーシスポイント上昇し2.9%となった。経営陣は増加の一部を、自社のバランスシートに残した9月の承認テストに関連付けている。
資金調達コストも27ベーシスポイント上昇した。また、第2四半期のGAAP営業利益率の業績見通しが11.5%から13.5%と予想を下回った。経営陣は、英国での新規ユーザー獲得に関連するパートナーへのワラント費用が原因だと説明した。
ワラントと税金は既に今四半期に影響を与えている。Affirmは5110万ドルのエンタープライズパートナー向けワラント費用を計上し、法人税等費用は230万ドルから4090万ドルに急増した。
では、投資家はこれらすべてに対して何を支払っているのだろうか?
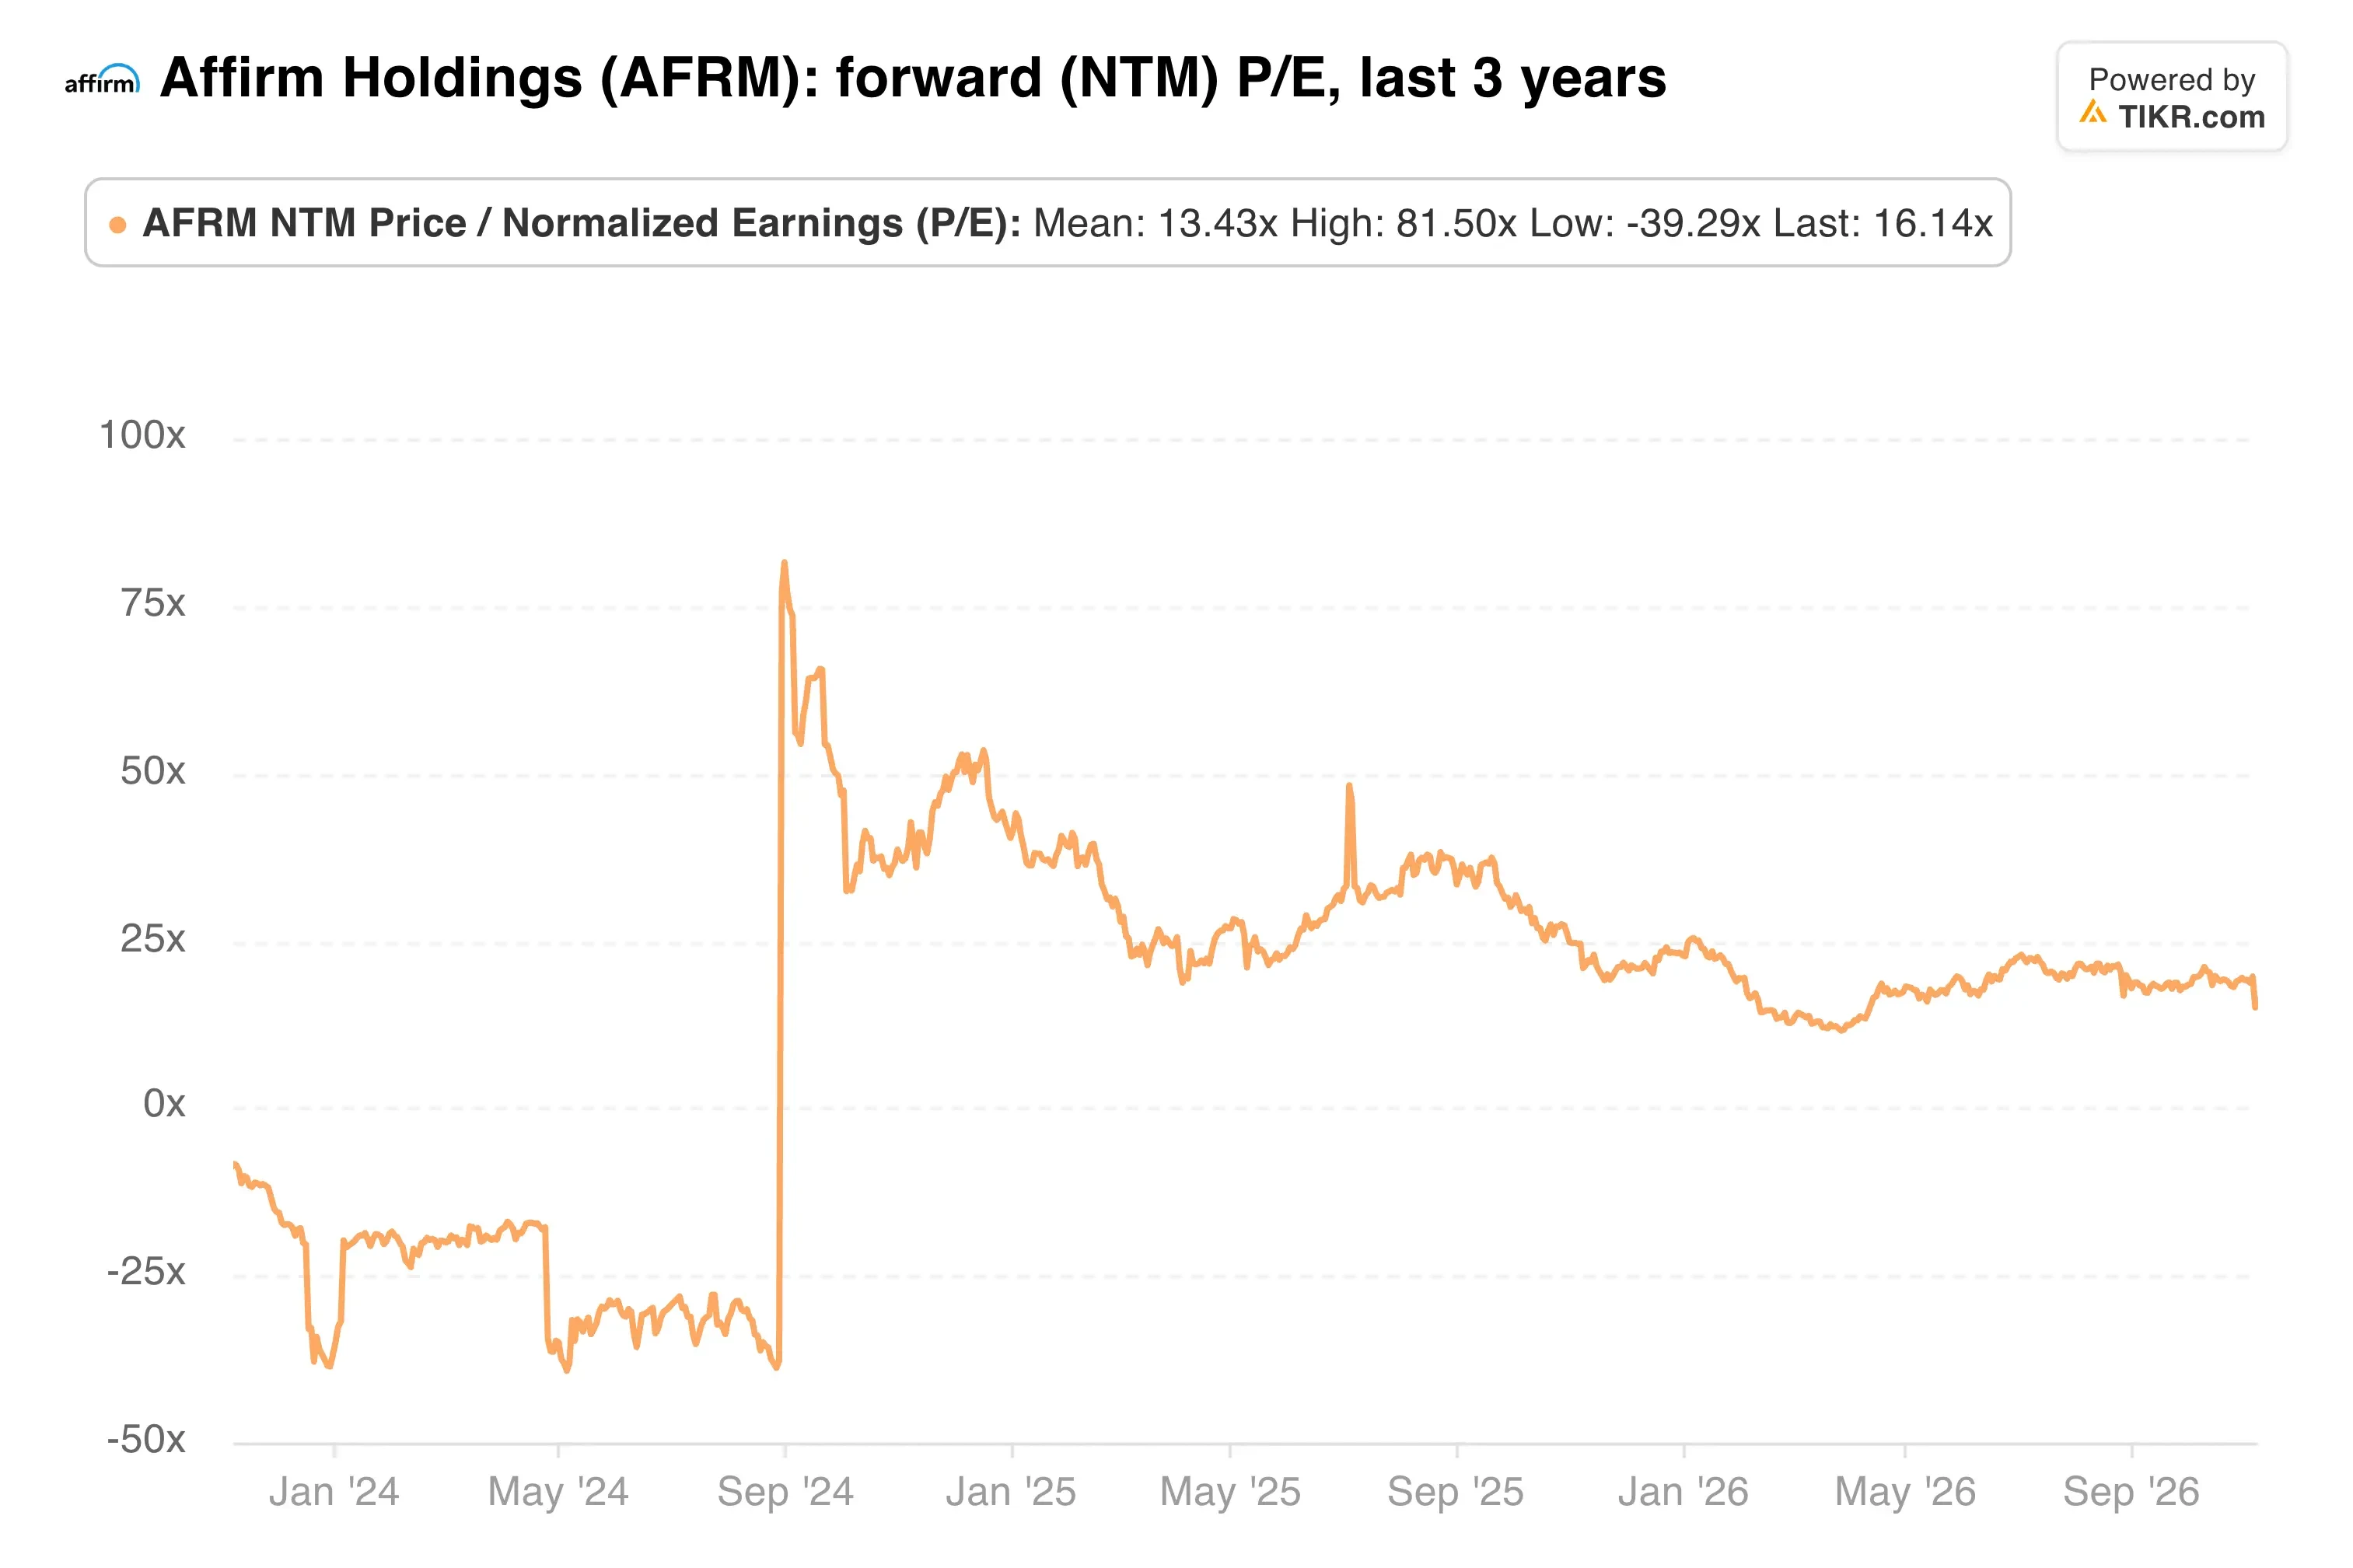
フォワードPER 16.1倍では、GMVが30%超で成長しているにもかかわらず、同社の株価は信用リスクに懸念のある貸し手として評価されている。
私の見解:成長の原動力は健全であり、意図的なテストに関連する延滞率の上昇は、消費者ストレスによるものよりも許容しやすい。それでも、経営陣が信用リスクについて説明しなければならなかったのは久しぶりの四半期である。年末商戦期の四半期を通じて延滞率が安定するのを確認した後でのみ、株価の弱気局面で買いを検討するだろう。
次のチェックポイントは、2月4日頃に発表予定の第2四半期決算である。これは年末商戦期をカバーし、2.9%の延滞率がテストによる一時的なものなのか、トレンドの始まりなのかを示すだろう。
では、Affirmの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Affirmの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、独自のビジネス見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを提供することを意図したものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご購読ありがとうございました。幸運な投資を!