主なポイント
- Affirmは1週間で13%下落したが、同社固有の悪材料はなく、UpstartとSoFiも同様に下落した。
- 10月のインフレ報告が予想以上に高かったため、12月のFRB利上げがほぼ確実となり、Affirmの資金調達コストを押し上げる可能性がある。
- アナリストは依然として見積もりを引き上げており、年末商戦期の延滞率が2.9%前後で推移すれば、この下落はAffirmの買い場となる。
Affirm (AFRM) 株は過去1週間で13%下落したが、同社固有の悪材料はない。Upstart (UPST) は12%、SoFi (SOFI) も同じ期間で12%下落し、S&P 500は4%下落した。この売りは金利への懸念を反映しているようだ。
真の懸念は金利
10月の消費者物価は予想以上に上昇し、トレーダーは12月のFRB利上げを完全に織り込んだ。市場金利に連動するAffirmの資金調達コストは、前四半期に27ベーシスポイント上昇した。それでも、取引コスト控除後の収益(RLTC)は総商品取扱高(GMV)の4.3%を維持し、経営陣の示す3.75%-4%の範囲を上回った。CEOのMax Levchinは、最近の金利変動による影響を15~20ベーシスポイントと見積もっており、Affirmにはさらなる利上げを吸収する余地がある。
Upstartも外部の資金提供者に依存しており、すでに打撃を受けている。同社は11月3日に通期の業績見通しを下方修正し、CEOのPaul Guは「マクロ環境が短期的な見通しに圧力をかけている」と述べた。2月初旬の決算報告で、利上げがAffirmよりもUpstartに大きな影響を与えるかどうかが明らかになるだろう。
SoFiは利上げの影響を比較的受けにくいはずだ。前四半期の平均負債の90%を預金が占めており、10月27日には2026年の業績見通しを上方修正したからだ。それでも同様の下落を見せたことは、投資家がこのセクター全体を売ったことを示唆している。
ビジネスに問題はない
9月四半期、Affirmは自社の業績見通しを上回り、通期の見通しを上方修正した。11月17日、Truistは目標株価を88ドルから86ドルに引き下げたものの、成長見通しを引き上げた。コンセンサスによる調整後EPSは、2027会計年度(6月決算)の3.96ドルから2029会計年度には6.24ドルへと依然として上昇している:
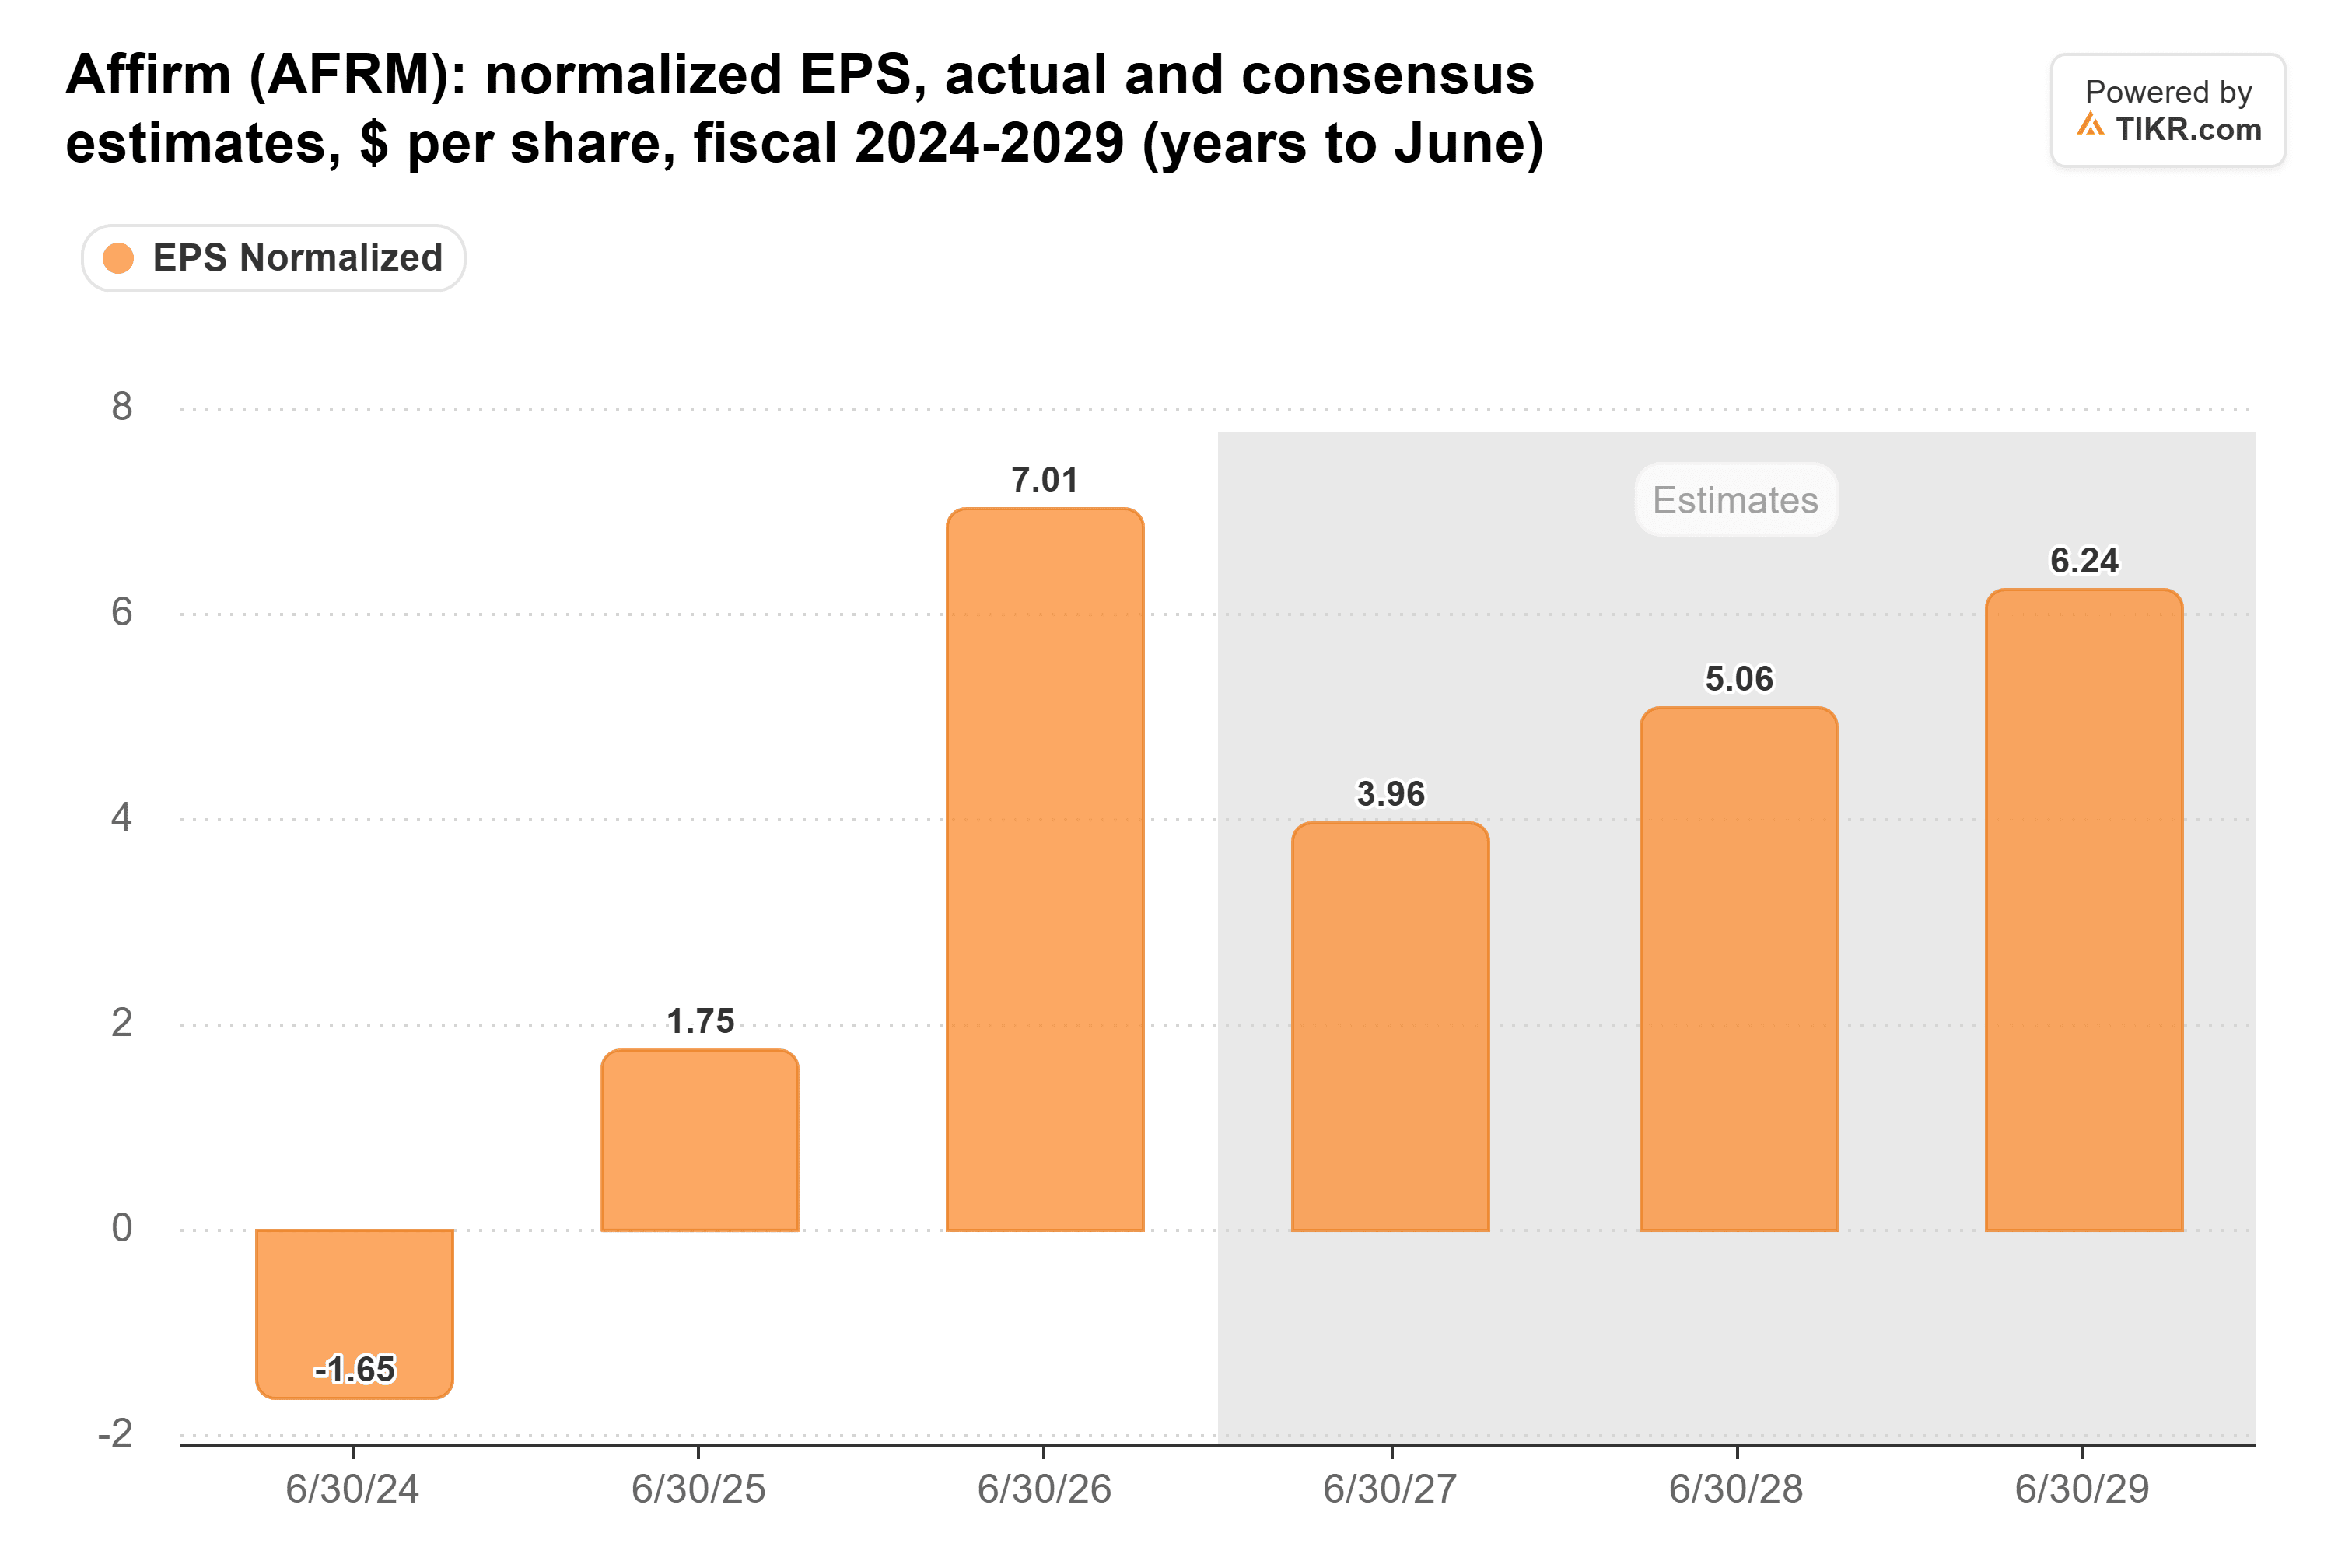
(2026会計年度の急上昇は一時的な税務上の特典によるもの。)
TIKRはAffirmについて36人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Affirmの買い、保有、売りの評価の内訳と、ウォールストリートの収益・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Affirmのアナリスト評価を見る
通常の倍率の約半分
Affirmは予想PER約14倍で取引されており、これは2024年9月以降の平均である28倍の約半分である。コンセンサス目標株価は1年間ほとんど動いていない:
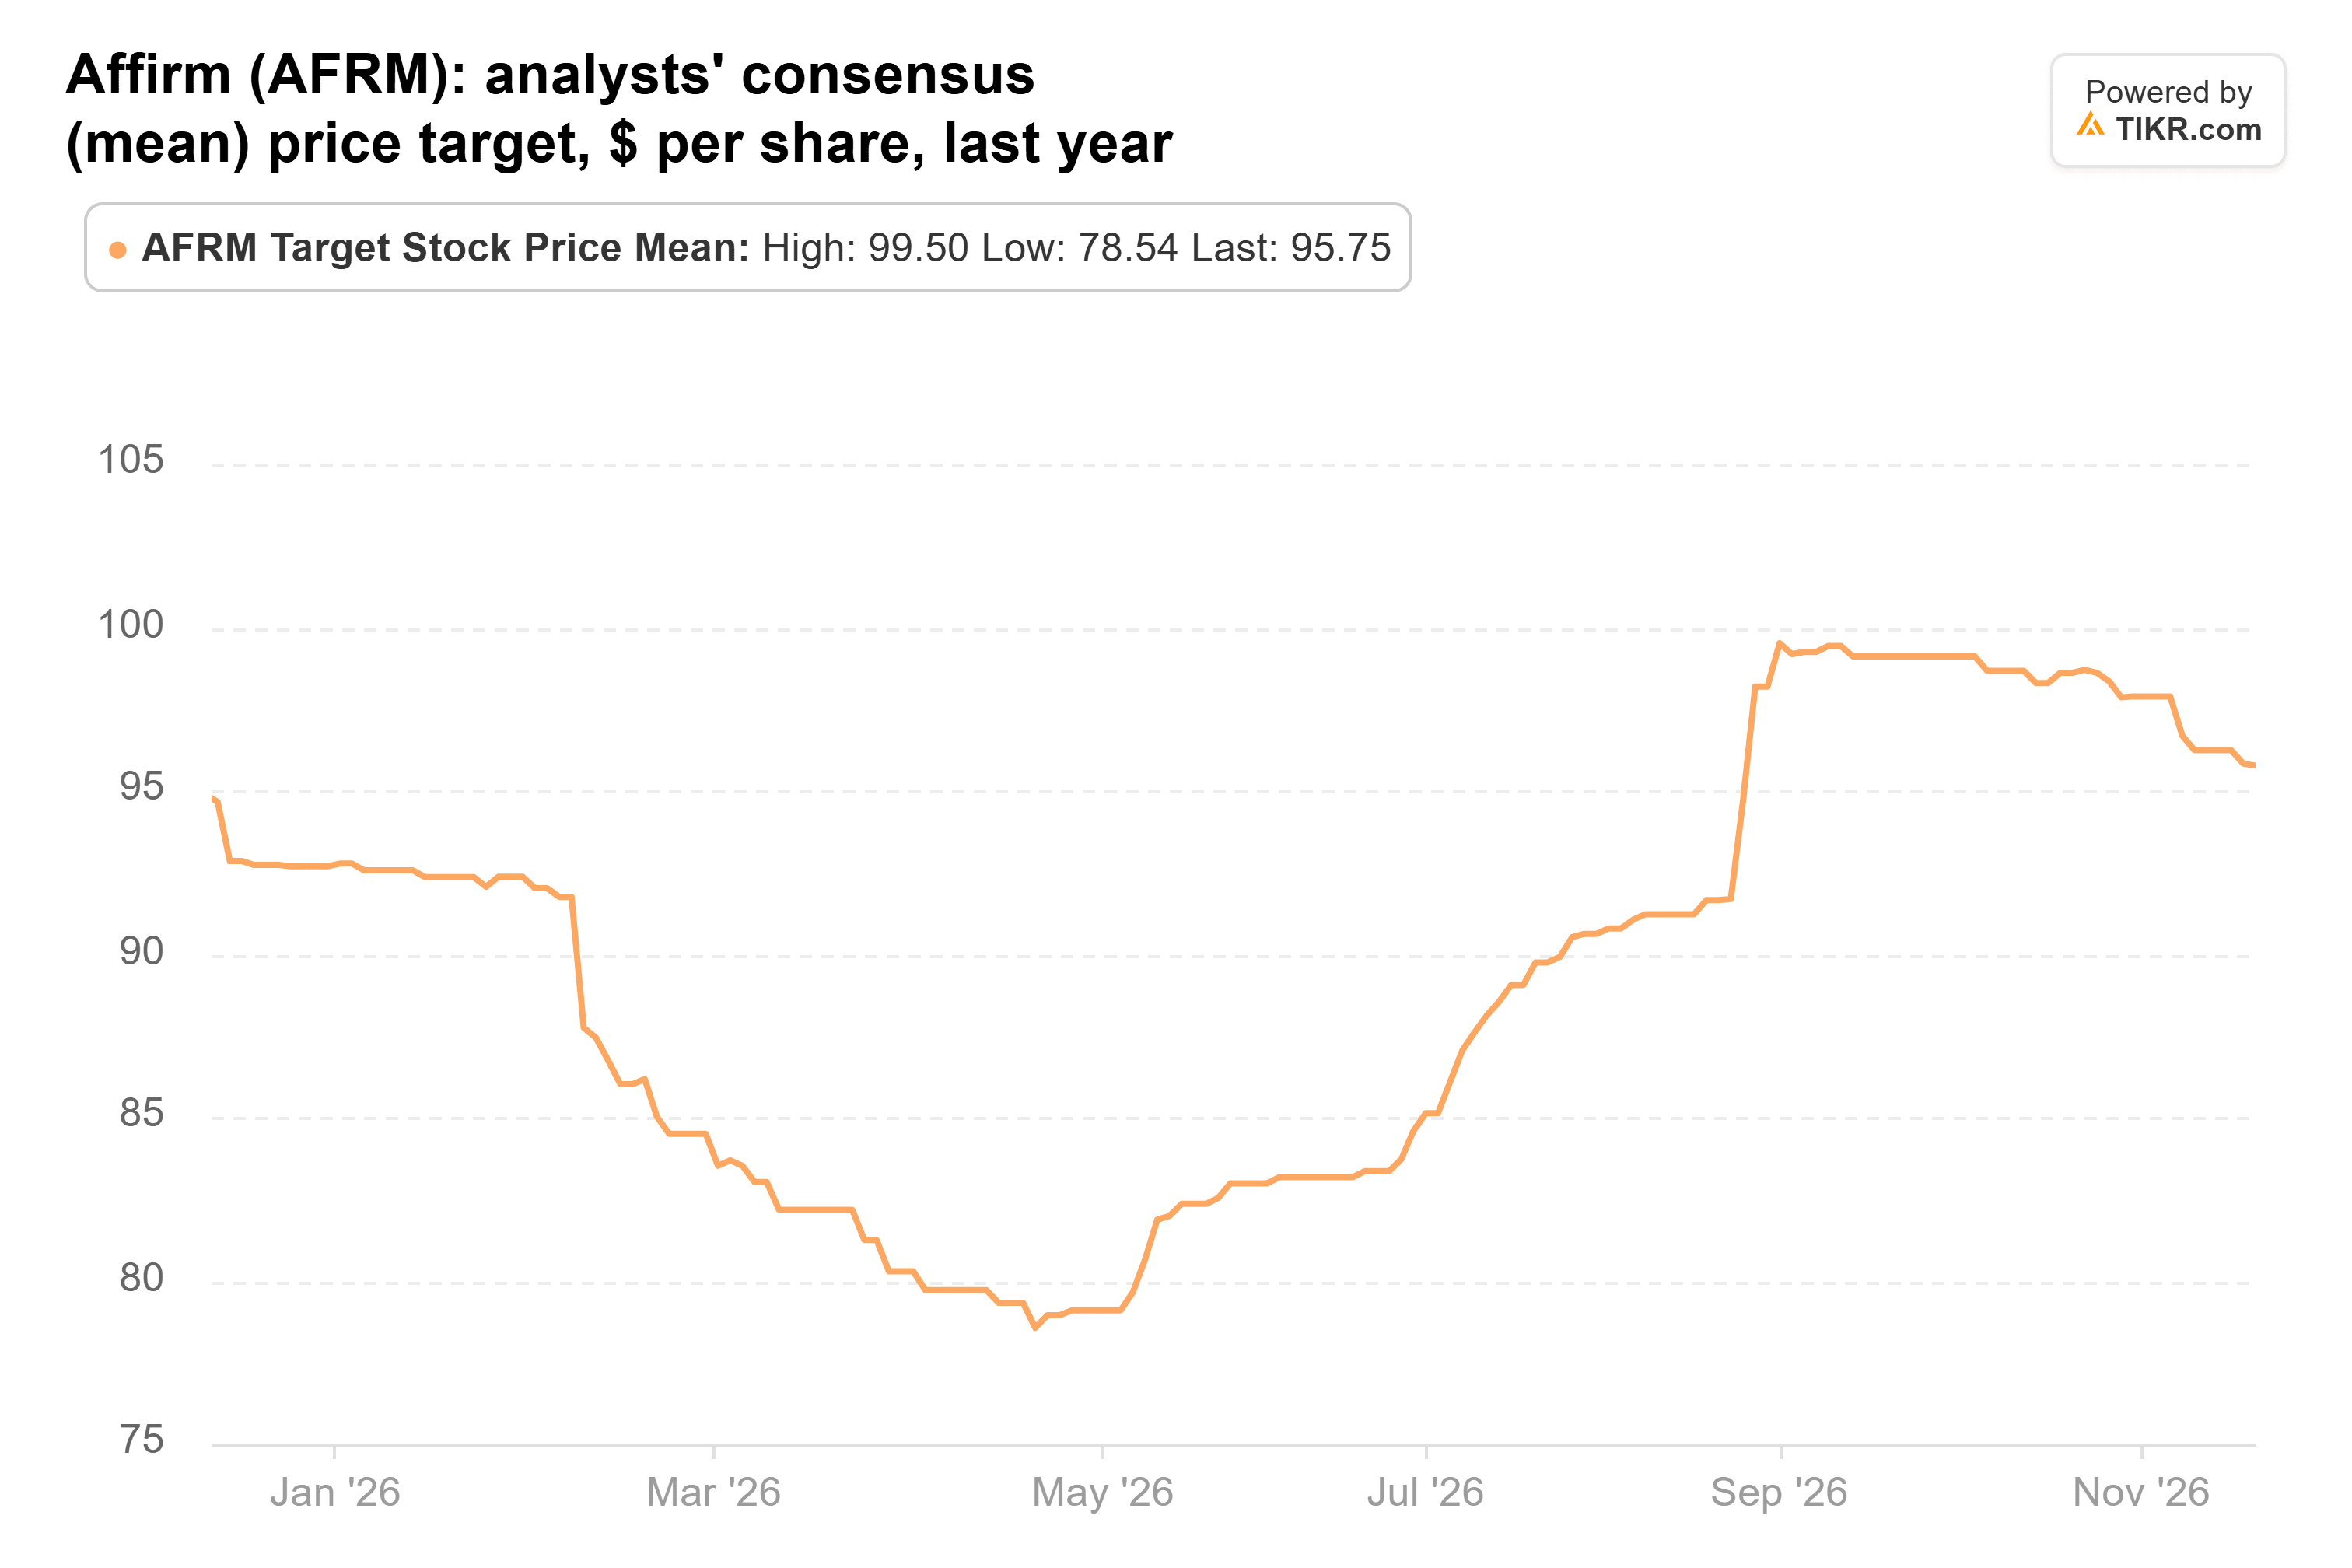
この96ドルの目標株価は、直近の終値から約63%上であり、2028会計年度のアナリスト予想5.06ドルに対してわずか19倍のPERで達成できる水準だ。
リスクは信用リスクにある。30日以上延滞している月次ローンの割合は、6月四半期の2.5%から9月四半期に2.9%に上昇した。それでも私は買い増しするだろう。なぜなら、現在の株価はすでに信用状況の悪化を織り込んでいるからだ。2月初旬の年末商戦期決算報告が試金石となる:延滞率が2.9%以下、かつRLTCがGMVの4%以上であれば、それが確認されるだろう。
では、Affirm株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Affirmの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを目的としたものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!