主なポイント
- AMD株は過去1年で130%上昇し、記録的な四半期決算が主な要因となった。第3四半期のデータセンター売上高は97%増の85億ドルに達し、AMDは第4四半期の売上高を約170億ドルと予想している。
- アナリストは2027年の利益予想を2倍以上に引き上げており、株価上昇にもかかわらず、AMDの株価は5年間の平均的な予想PERをわずかに下回る水準で取引されている。
- 10月の高値からの調整は、インテルのPC需要減速の警告など、半導体セクター全体に広がった懸念によるもので、一方でMetaのような顧客はAMDのHeliosラックへの支出を継続している。
- AMDは忍耐強い投資家にとって買いの機会に見える。コストとして最大3億2000万株分のワラントが存在し、2月初旬の決算発表が次の試金石となる。
アドバンスト・マイクロ・デバイセズ (AMD) 株は過去1年で130%上昇しており、その主な原動力は同社自身の記録的な四半期決算だった。
AMDはサーバーチップのシェアをインテル (INTC) から奪い続けており、Meta Platforms (META) は既にそのHeliosラックを稼働させている顧客の一社である。
TIKRはAMDについて54人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
AMDの買い・保有・売りの評価の内訳、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。AMDのアナリスト評価を見る
記録的な四半期が株価上昇の基盤に
この上昇は2つの決算に基づいている:
- 第2四半期(8月4日):売上高は50%増の115億ドル、データセンター売上高は2倍以上の67億ドルに達した。AMDはまた、最大2ギガワットのMI450 GPUを導入するためのAnthropicとの提携を発表した。
- 第3四半期(11月3日):売上高は45%増の134億ドル、データセンター売上高は97%増の85億ドル、非GAAPの1株当たり利益は74%増の2.09ドルとなった。
- 第4四半期の業績見通し:売上高は約170億ドル(約66%増)、非GAAPの粗利益率は約55%と予想。
会長兼CEOのリサ・スーは第3四半期のリリースで、「Heliosと『Venice』の生産を拡大するにつれ、第4四半期には成長がさらに加速すると見込んでいる」と述べた(VeniceはAMDの新しいサーバーCPUである)。
Metaはその拡大の大きな部分を占めている。10月27日、AMDはMetaの株式公開買付けに10億ドルを投じ、HeliosがMetaで稼働していると発表した。Metaは2026年の設備投資額を1350億ドルから1450億ドルと見込んでいる。しかし、第3四半期のフリーキャッシュフローはマイナス21億ドルだった。つまり、AMDの拡大の一部は、自社の構築費用を賄うために株式を売却している顧客に依存していることになる。
TIKRのコンセンサスによると、AMDの正規化後の1株当たり利益は、2026年の8.08ドルから2027年には17.64ドルへと2倍以上になると予想されている:
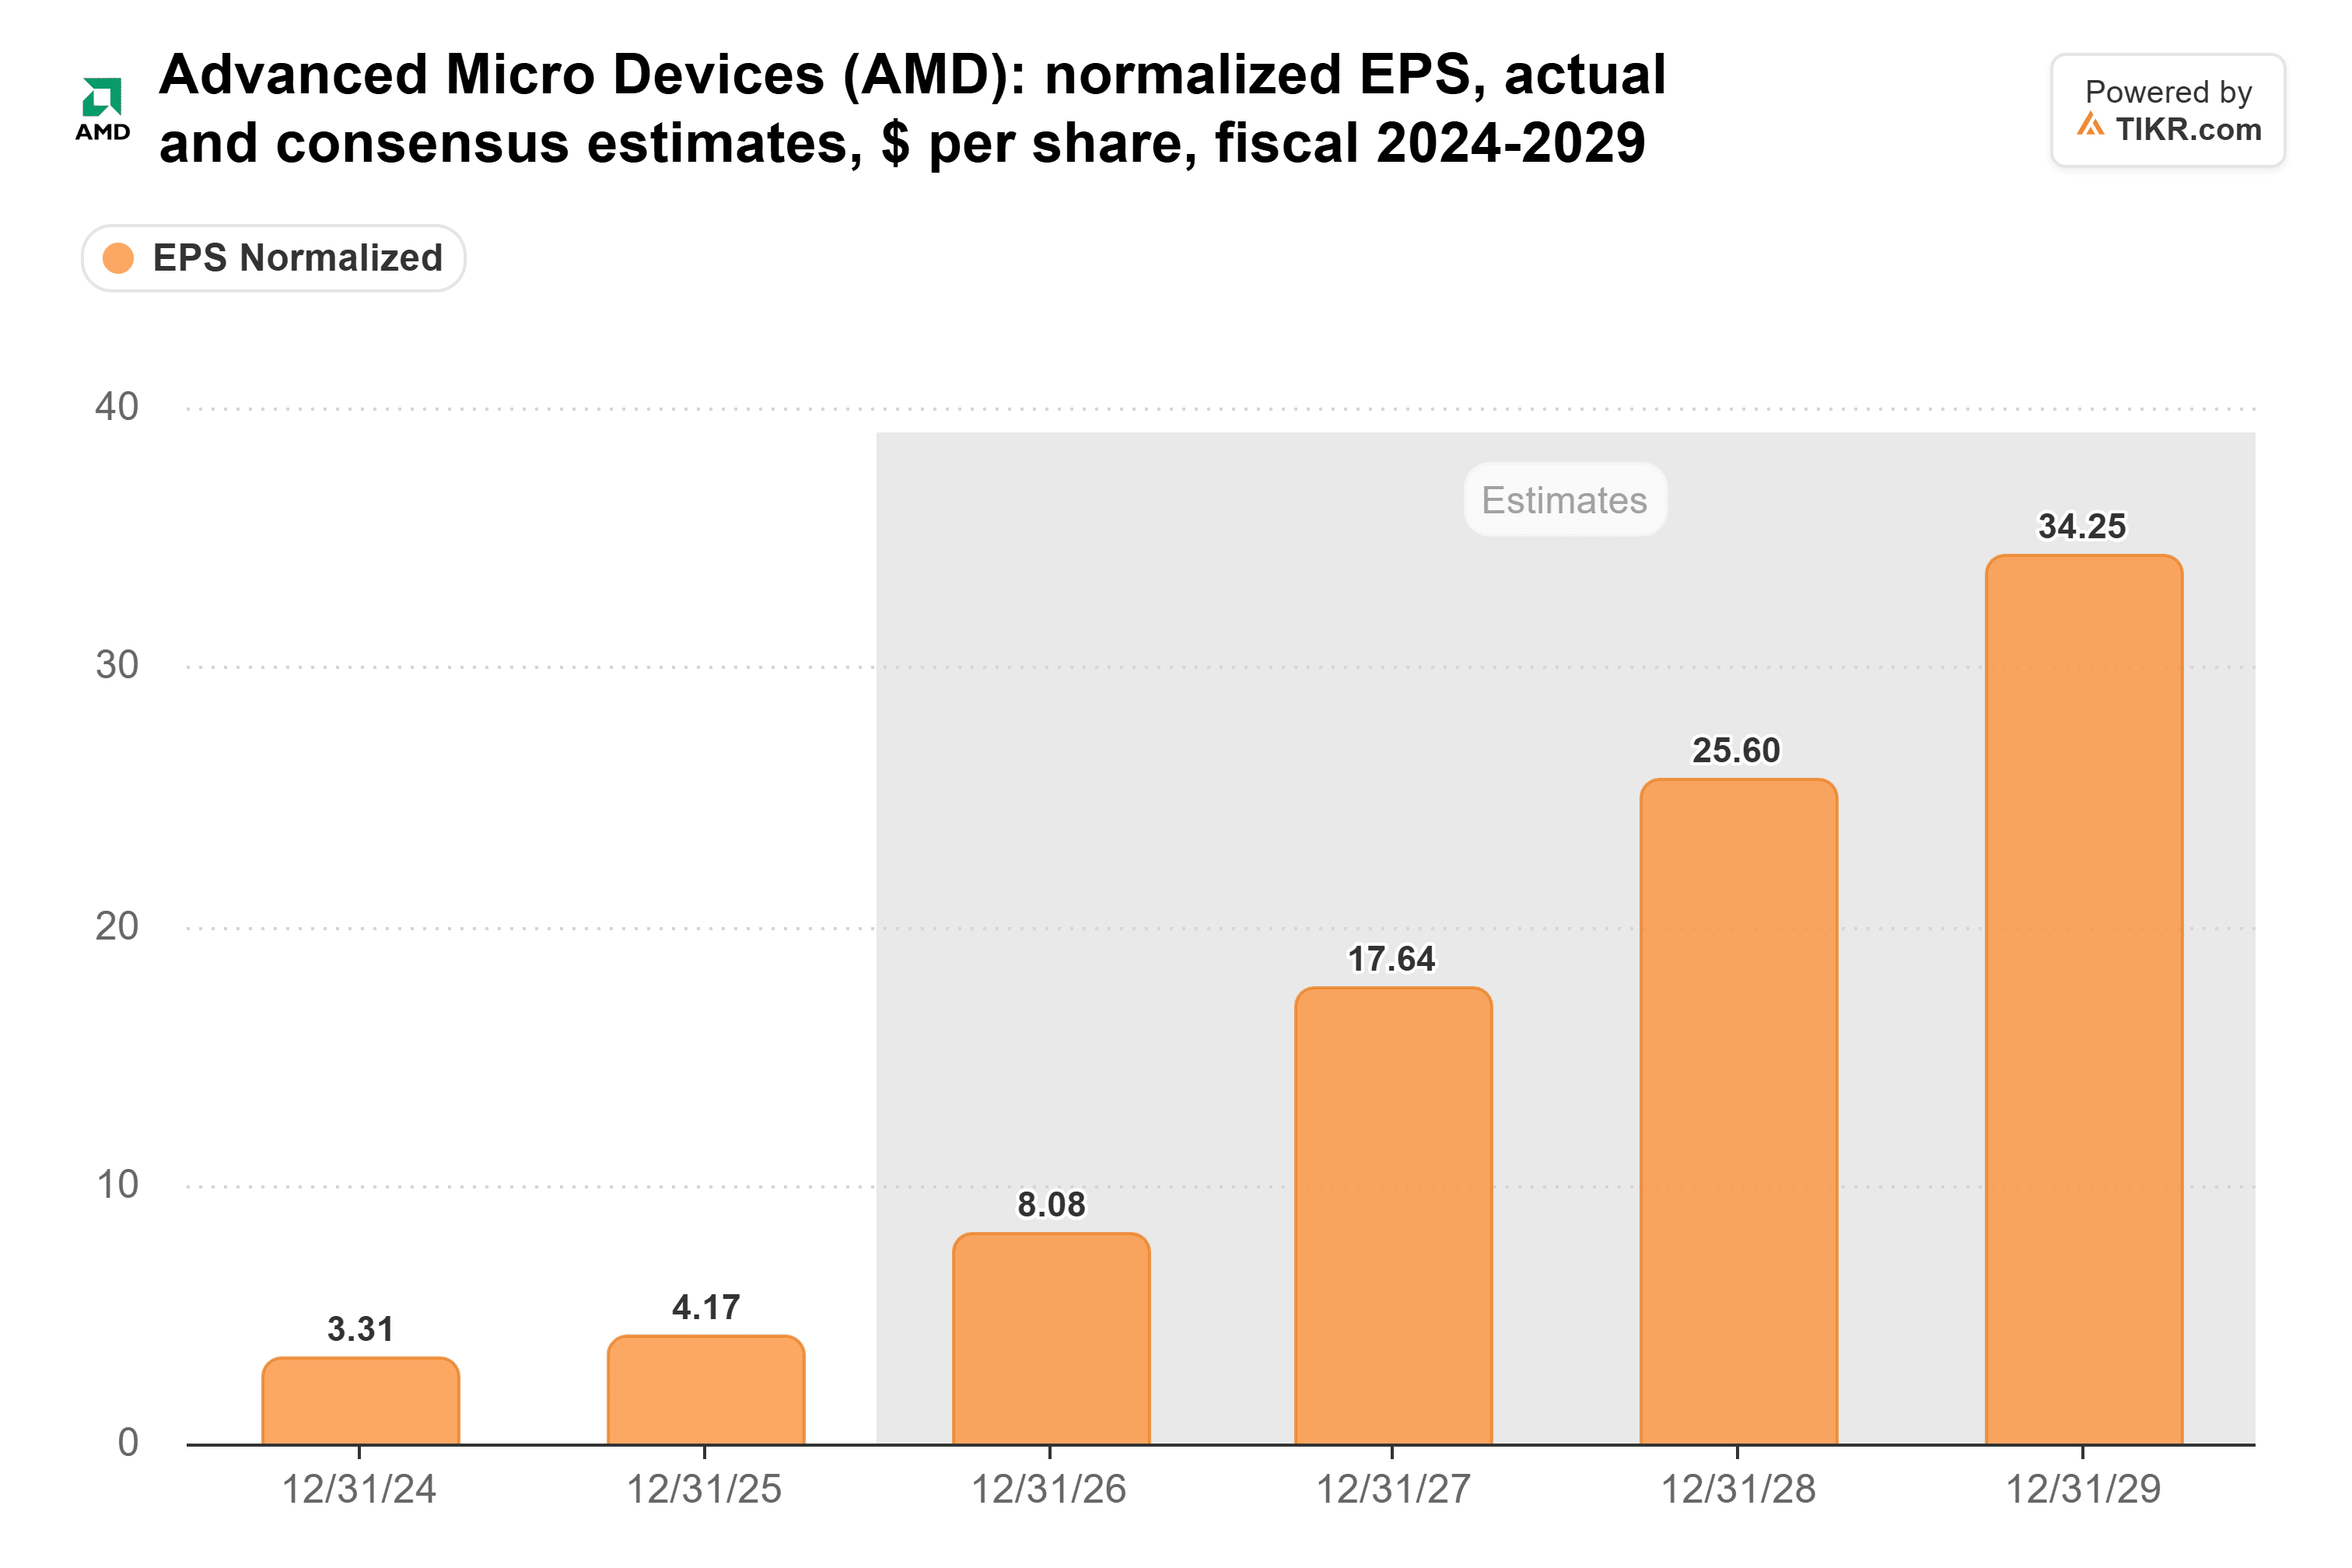
2025年9月末時点では、アナリストは2027年の利益をわずか7.43ドルと予想していた。
売り圧力は他社から始まった
AMD株は現在、10月の高値から20%下落しているが、その原因は同社自身のビジネスとはほとんど関係がない。インテルは10月29日にPC需要減速の警告を発した。11月5日、AMDの記録的な決算発表の2日後、中間選挙の結果がAIデータセンターの構築を遅らせるという懸念から半導体株が売られた。その後、NVIDIAのCEOが辞任した。11月16日には、新たな商務省規則により、5か国への高性能チップの出荷にライセンスが必要となった。
AMDはインテルと一つの問題を共有している。第3四半期のPCチップ売上高はわずか7%増の29億ドルに留まった。一方、インテルは業界のPC出荷台数が今年約12%減少し、2027年にはさらに約10%減少すると見込んでいる。しかし、サーバー分野では、インテルはチップを十分に製造できない状況にある。JPモルガンは、2022年11月以来、インテルのサーバーx86 CPU売上高シェアが77%から53%に低下したと推定している。それでもインテル株は過去1年で58%上昇している。
予想が実現すれば、まだ遅くはない
AMDは上昇しすぎた株のように評価されているわけではない。予想PERは33倍で、5年間の平均である35倍をわずかに下回り、6月のピークである67倍の約半分である:
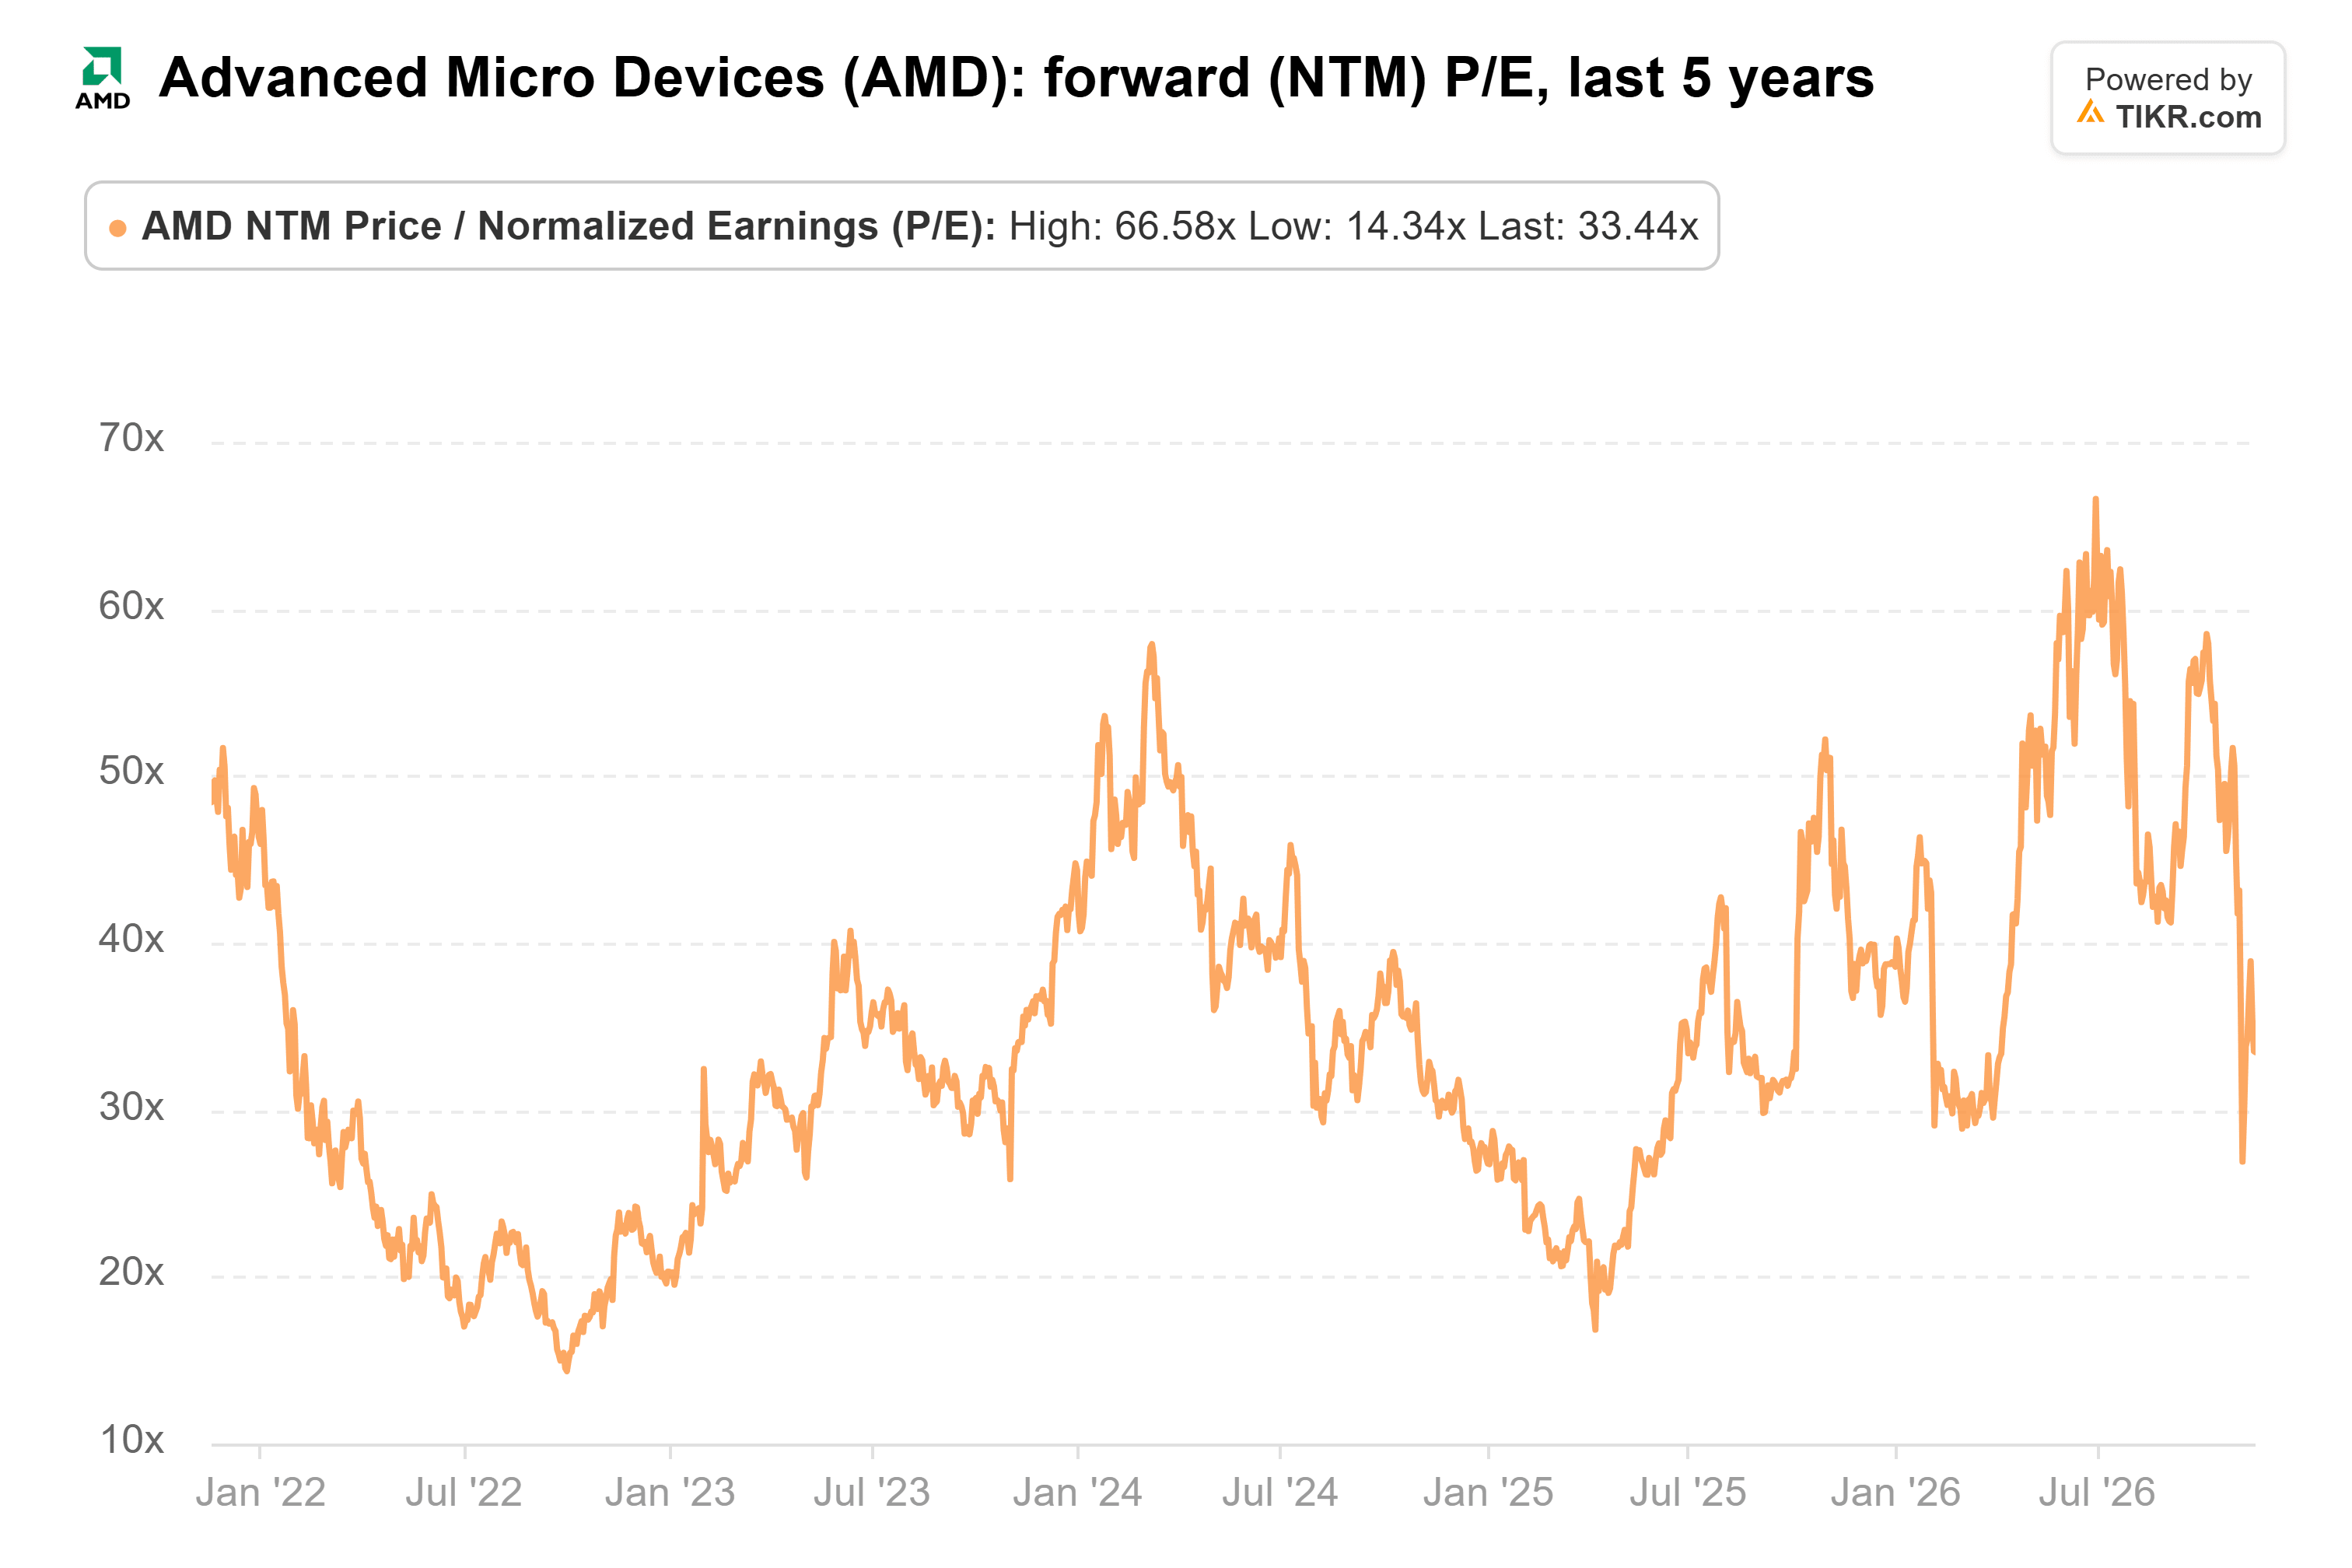
直近の終値時点で、AMD株は2027年のコンセンサス利益の約30倍で取引されている。
コストとして希薄化がある。OpenAIとMetaは1株1セントで最大3億2000万株のAMD株を購入できるワラントを保有しており、これは発行済み株式数の約5分の1に相当する。また、第3四半期のフリーキャッシュフローは第2四半期の15億6000万ドルから5億5400万ドルに減少した。在庫はHeliosとVeniceの拡大に先立ち約30億ドル増加した。
それでも、私はAMDは忍耐強い投資家にとって買いの機会だと考えている。アナリストの2027年予想は約1年で2倍以上に引き上げられた。通常の倍率で評価すれば、AMDはその数字が実現することを示すだけでよい。
次の試金石は、2月初旬に予定されている第4四半期決算発表である。売上高が約170億ドルの業績見通しに近く、非GAAPの粗利益率が55%以上であれば、Heliosが計画通りに拡大していることを確認できる。いずれかを下回れば、2027年の予想に疑問が生じるだろう。
では、AMD株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、AMDの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!