主なポイント
- JPモルガンは、第3四半期決算を受けてHome Depot (HD)の株価目標を$400から$390に引き下げ、Overweight(買い)レーティングを維持した。この目標は現在株価の15%上となる。
- $390を達成するには、Home Depotはアナリストが予想する2028会計年度の1株当たり利益(EPS)$17.11を達成し、5年平均よりもわずかに高い株価収益率(P/E)で取引される必要がある。
- アナリストはこの2028会計年度の予想を、2025年9月以降$19.04から引き下げてきている。また、Home Depotの同店売上高成長率は、コストのレバレッジが効き始めるために必要な約3%を依然として下回っている。
- 市場平均目標株価の$378がより現実的な到達点と思われ、Home Depotが2月に発表する2027会計年度の業績見通しが$390達成の可能性を示すことになる。
Home Depotは過去4年で最高の同店売上高成長を記録したが、JPモルガンはそれでも株価目標を引き下げた。
11月18日、同社は目標株価を$400から$390に引き下げ、Overweight(買い)レーティングを維持した。この目標は依然として現在株価の15%上となる。
好調な四半期、しかしマージンに課題
第3四半期の同店売上高は2.2%成長した。しかし、決算発表前の焦点はマージンにあった。Home Depotは現在、年間の調整後営業利益率を約12.8%と見込んでおり、これは以前の予想範囲12.8%-13.0%の下限にあたる。
11月23日にCEOに就任するRichard McPhail氏は、これに伴う粗利益率見通しの下方修正は「単に製品ミックスの変化によるもの」と説明した。
TIKRはHome Depotをカバーする36人のアナリストを追跡。何人が「買い」と言っている?
Home Depotの買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Home Depotのアナリスト評価を見る。
JPモルガンは2027年の改善に賭ける
JPモルガンのアナリスト、Christopher Horvers氏は、2027会計年度のEPS予想を2%引き下げた。同氏は需要が改善を続け、2027会計年度の売上高が約2.5%増加すると見込んでいる。
RBCキャピタルはそれほど楽観的ではない。11月18日、同社は目標株価を$342から$334に引き下げ、Sector Perform(セクター平均)レーティングを維持した。
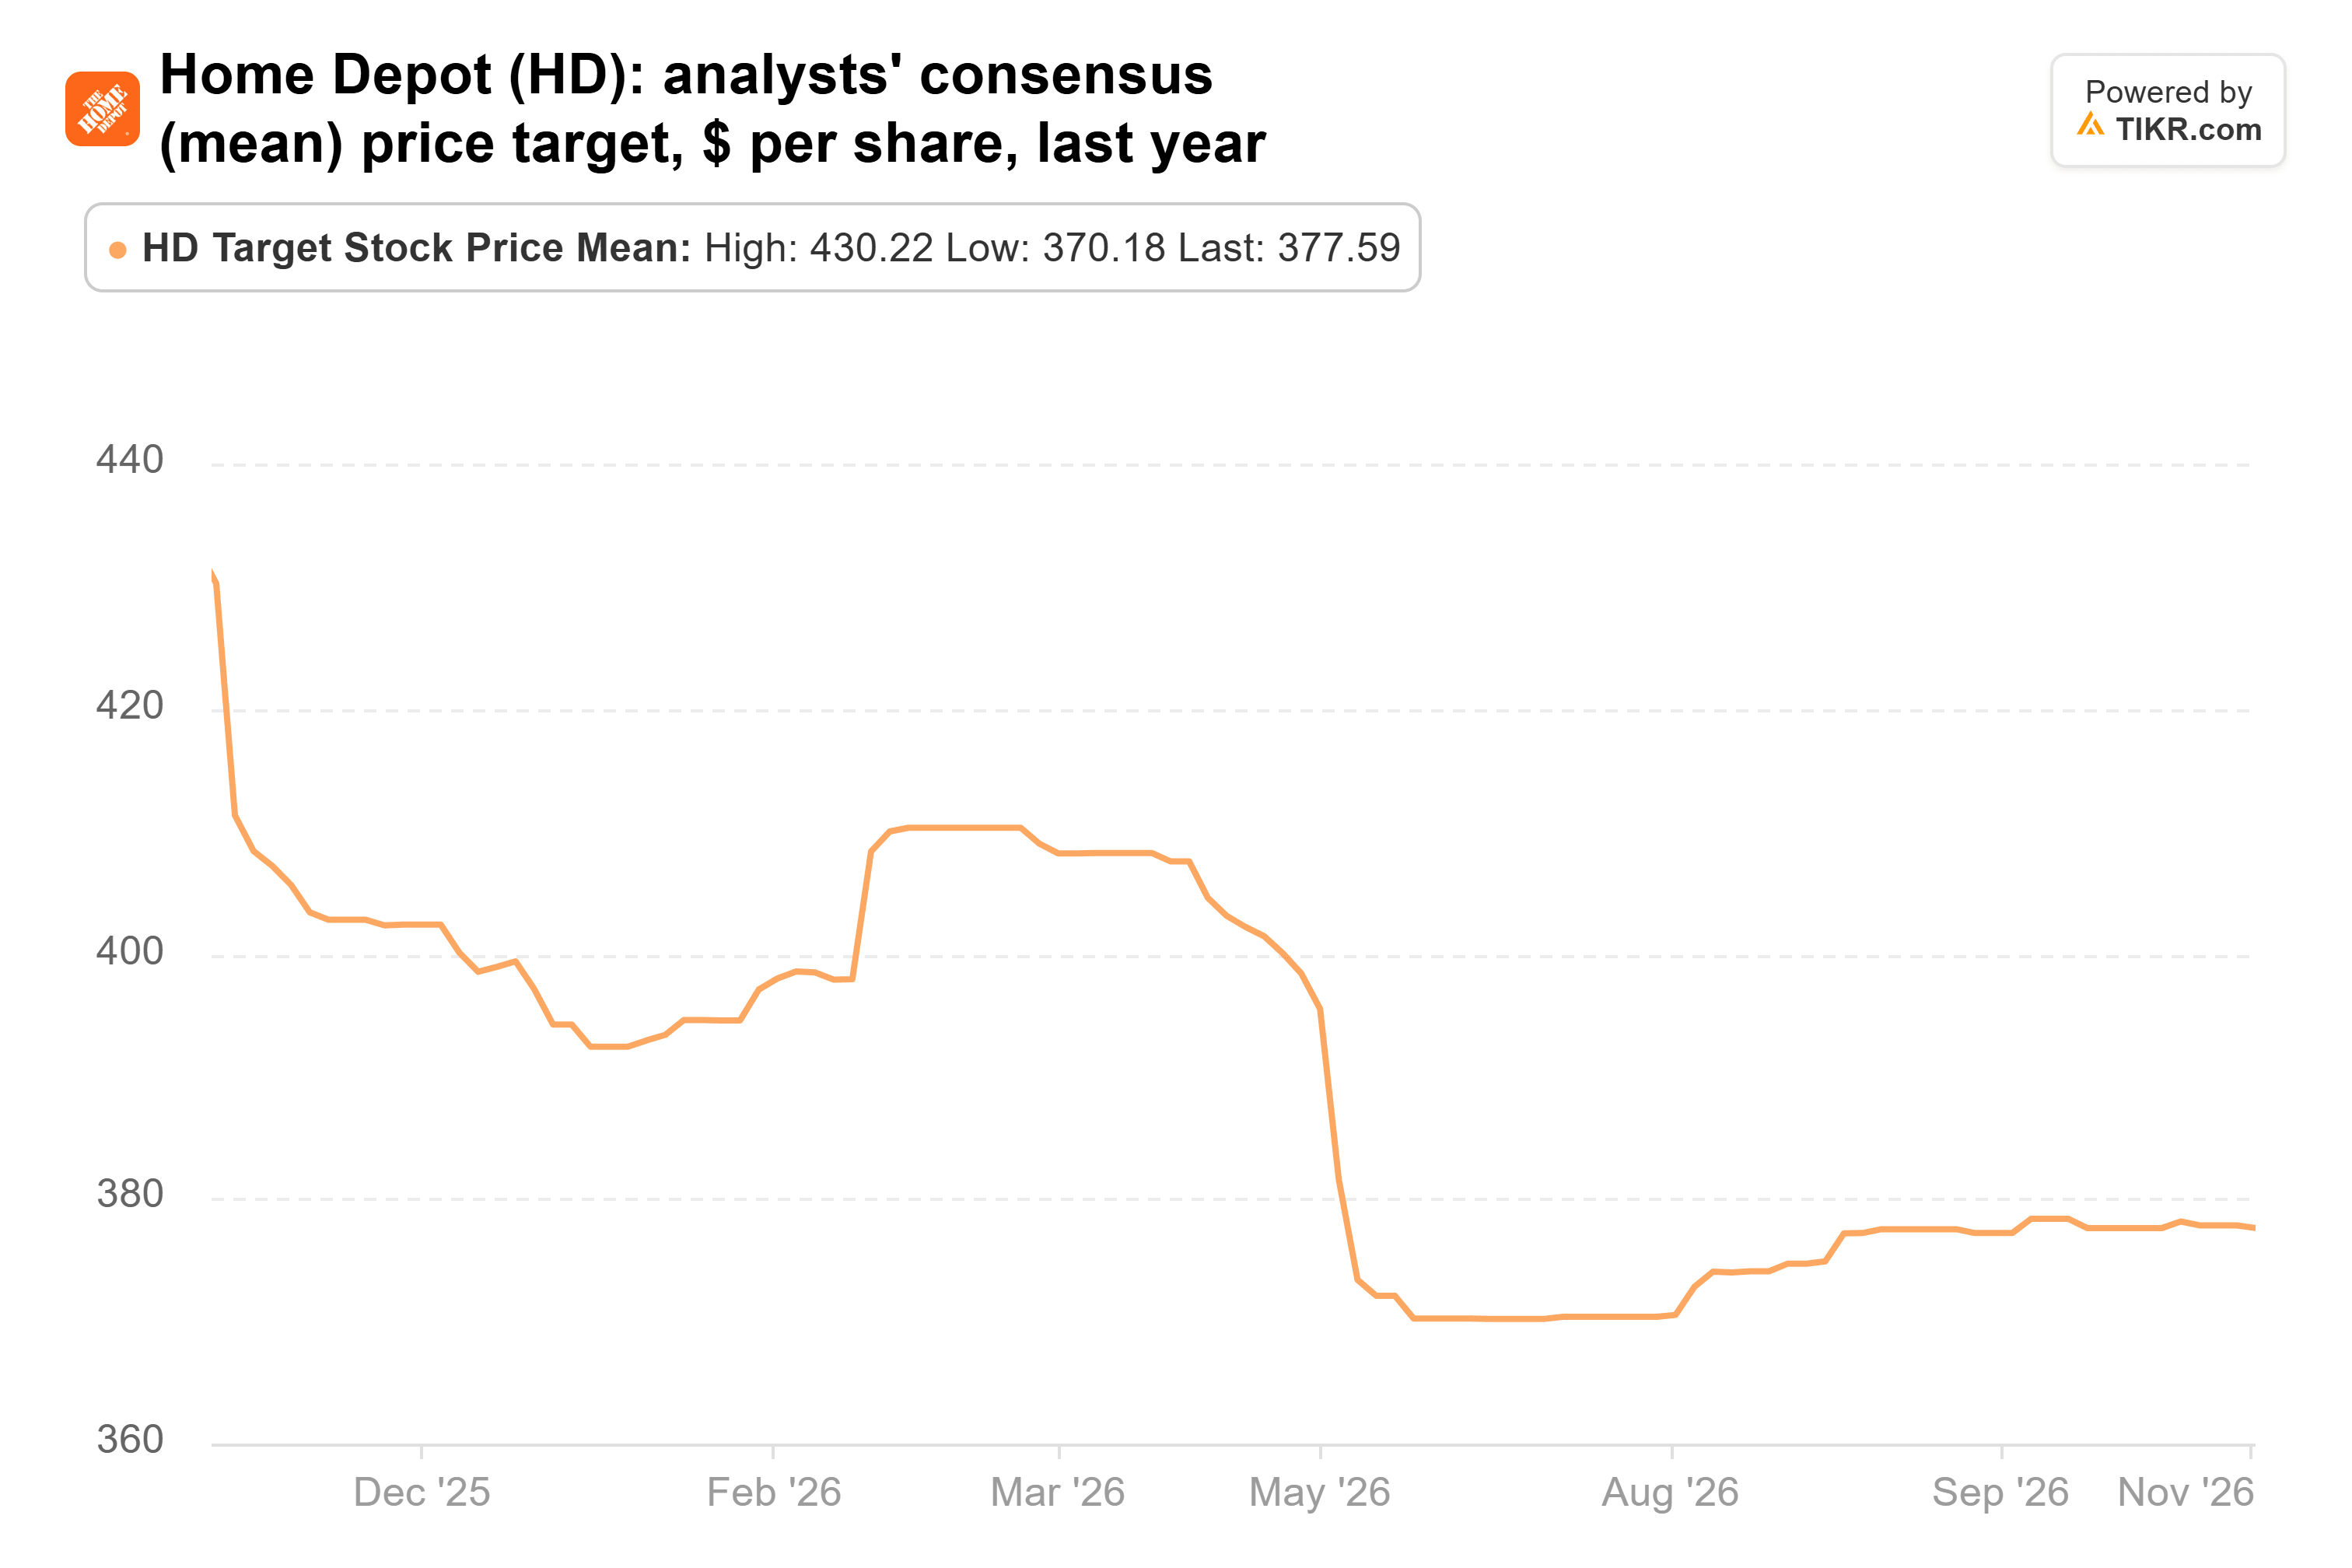
ウォールストリートの平均目標株価は、1年前の$430から、今週の引き下げの大半が行われる前の11月17日時点で$378に下落している。目標株価の範囲は$310から$425まで様々だ。
$390は妥当か?
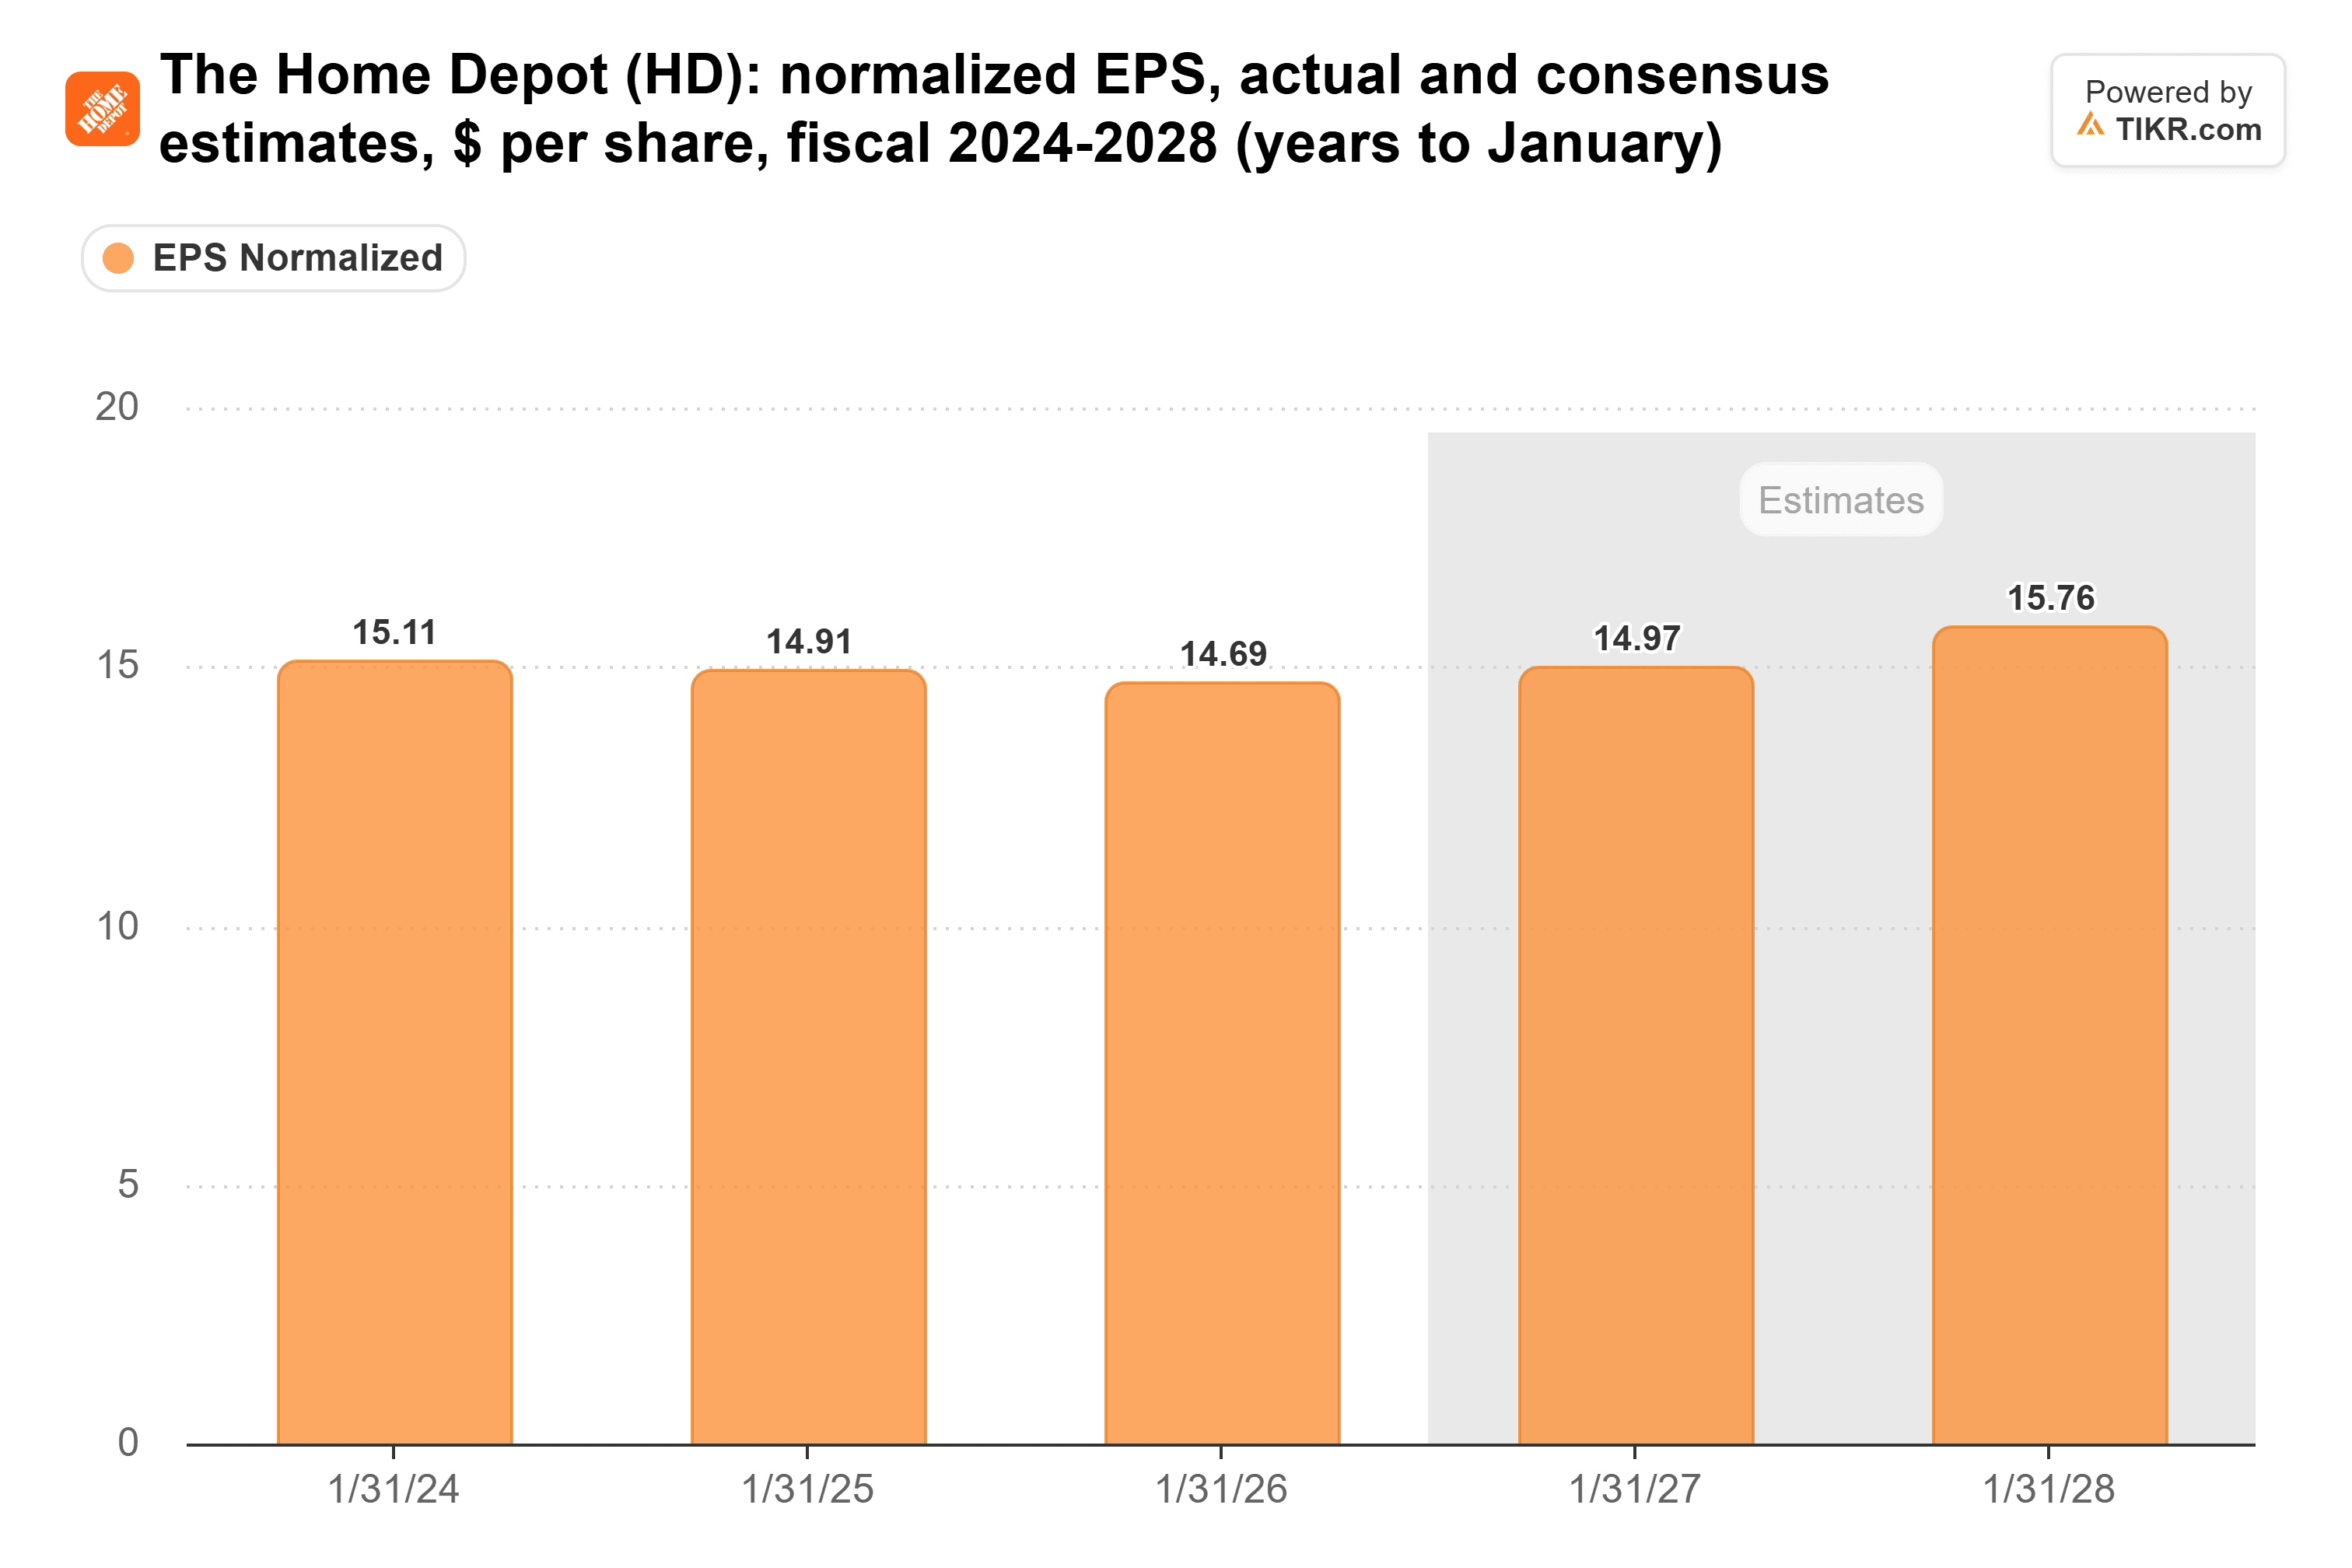
1年後、投資家は2029年1月に終了する2028会計年度の業績を織り込んでHome Depotを評価することになる。アナリストは、2027会計年度の正規化EPSを$15.76、2028会計年度を$17.11と予想している。
目次
TIKRを使用して投資分析をスーパーチャージしている世界中の何千もの投資家に加わりましょう。