主なポイント
- デル株は過去1週間で16%下落。ジェンセン・フアンがNVIDIAのCEOを辞任したことでAIハードウェア株が売られ、スーパーマイクロとCoreWeaveも下落した。
- スティーブ・アイズマンは、NVIDIAとともにデルの成長も鈍化すると警告。一方、シスコはAI予測を上方修正し、アナリストはデルの利益予想をわずかに引き上げている。
- デルのより大きな懸念材料は顧客への融資。最低信用格付けの融資残高は6か月で2倍以上に増加し、44億ドルに達した。
- デルは通常の予想株価収益率を下回って取引されているが、株が買いと見なされるには、11月24日の決算でフリーキャッシュフローが利益に追いつくことを示す必要がある。
デル・テクノロジーズ (DELL) は過去1週間で16%下落したが、この下落の背景にあるニュースのほとんどはデル自身のものではなかった。NVIDIA (NVDA) は11月12日にジェンセン・フアンのCEO辞任を発表し、AIハードウェア株はそれに連れて売られた。NVIDIAは13%下落し、スーパーマイクロコンピュータ (SMCI) は20%、CoreWeave (CRWV) は21%下落した。
ポッドキャスト「The Real Eisman Playbook」のホスト、スティーブ・アイズマンは、この影響が広がると考えている。「アリスタ、シスコ、デルのようなピックアンドショベル企業も、データセンター建設の減速に比例して、NVIDIAとともに成長が鈍化するだろう」と、彼は11月13日のエピソードで述べた。しかしその前日、シスコ (CSCO) は、ハイパースケーラー向けの今会計年度のAIインフラ収入の予測を前年の総額の2倍以上となる90億ドルに引き上げていた。
デルはNVIDIAの混乱に巻き込まれた
デル自身に関する見出しも一つあった。11月13日の取引開始前、上海のデータセンターに禁止されたNVIDIA H800チップが流れていたとの報道があった。シンガポールのAperia Cloud Servicesがそれらを搭載したデル製サーバー22台を購入したことを示す文書があった。デルはすでに2025年2月にAperiaとの取引を停止しており、これは古いニュースだ。11月16日、モルガン・スタンレーは目標株価を511ドルから403ドルに引き下げ、シティグループは600ドルから550ドルに引き下げたが、両社とも評価は据え置いた。その翌日、バーンスタインは650ドルの目標株価を維持した。NVIDIAの11月17日の予想を上回る決算は、翌日の取引開始前にデル株を押し上げたが、その後市場全体が下落するにつれてその上昇分は消えた。
TIKRはデル・テクノロジーズを29人のアナリストがフォローしています。「買い」と評価しているのは何人でしょうか?
デル・テクノロジーズの買い、保有、売りの評価の内訳と、ウォール街の収益・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。デル・テクノロジーズのアナリスト評価を見る
数字にはまだ減速の兆しなし
デルと同じNVIDIAラックの受注を競合するスーパーマイクロも、減速は見られていない。9月期の売上高は前年同期の50億ドルから199億ドルに達した。同社は現在、2027年6月に終了する会計年度の売上高を720億ドルから820億ドルと見込んでいる。アナリストも今月、デルの正規化EPS予想をわずかに引き上げており、2027年1月期は26.01ドル、その翌年は30.65ドルとしている。
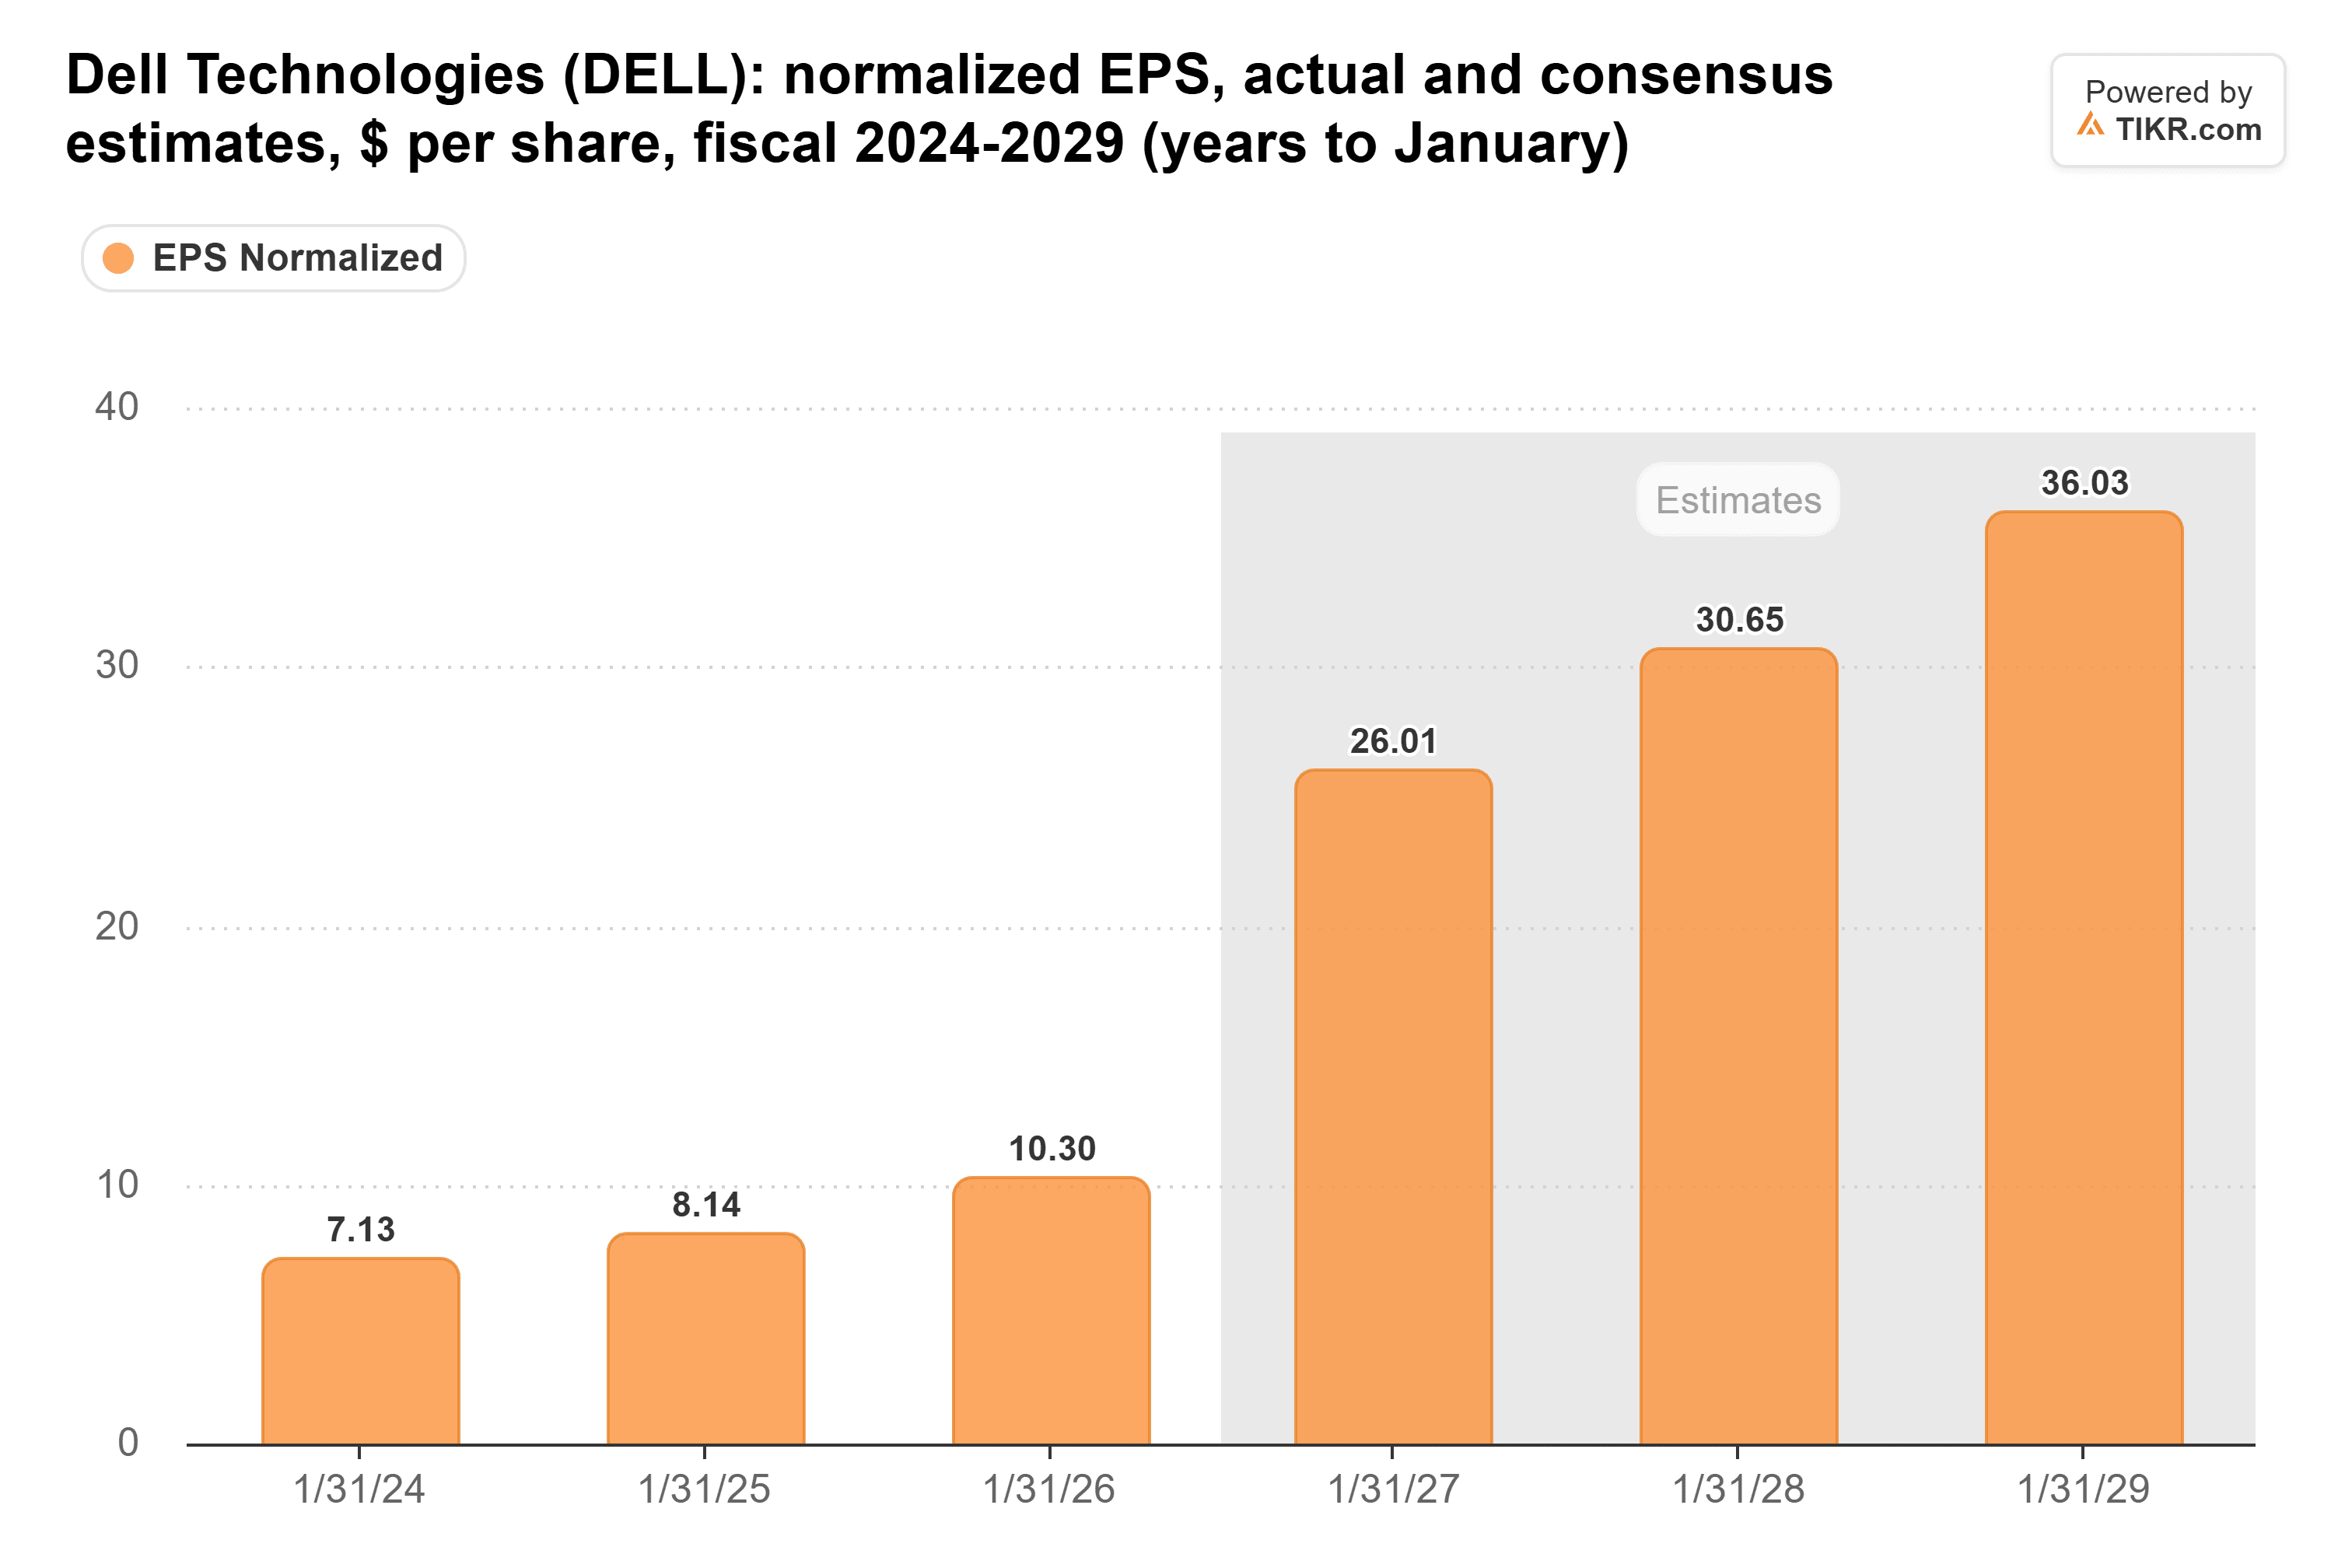
これは18%の成長であり、株価の下落分はすべて株価収益率の低下によるものだ。
デルの融資が弱点
もしアイズマンの予測が正しければ、デルが顧客に行っている融資が最も懸念材料だ。デルの融資債権(顧客が機器を購入する際に行う融資)は、1月の143億ドルから7月31日には204億ドルに増加した。最低信用格付けの融資残高はこの6か月間で2倍以上に増加し44億ドルに達し、FRBの11月13日の金融安定性報告書はAI関連取引における「循環融資」に注意を促した。デルがクラスター構築を請け負っていると述べている大口AI顧客の一つであるCoreWeaveは依然として赤字で、第3四半期の純損失は前年同期の1億1000万ドルから7億900万ドルに拡大した。一方、デルの上半期のフリーキャッシュフローは41億ドルで横ばいだったが、GAAPベースの純利益は3倍以上増加し76億ドルとなった。
割安だが、キャッシュの動きを確認したい
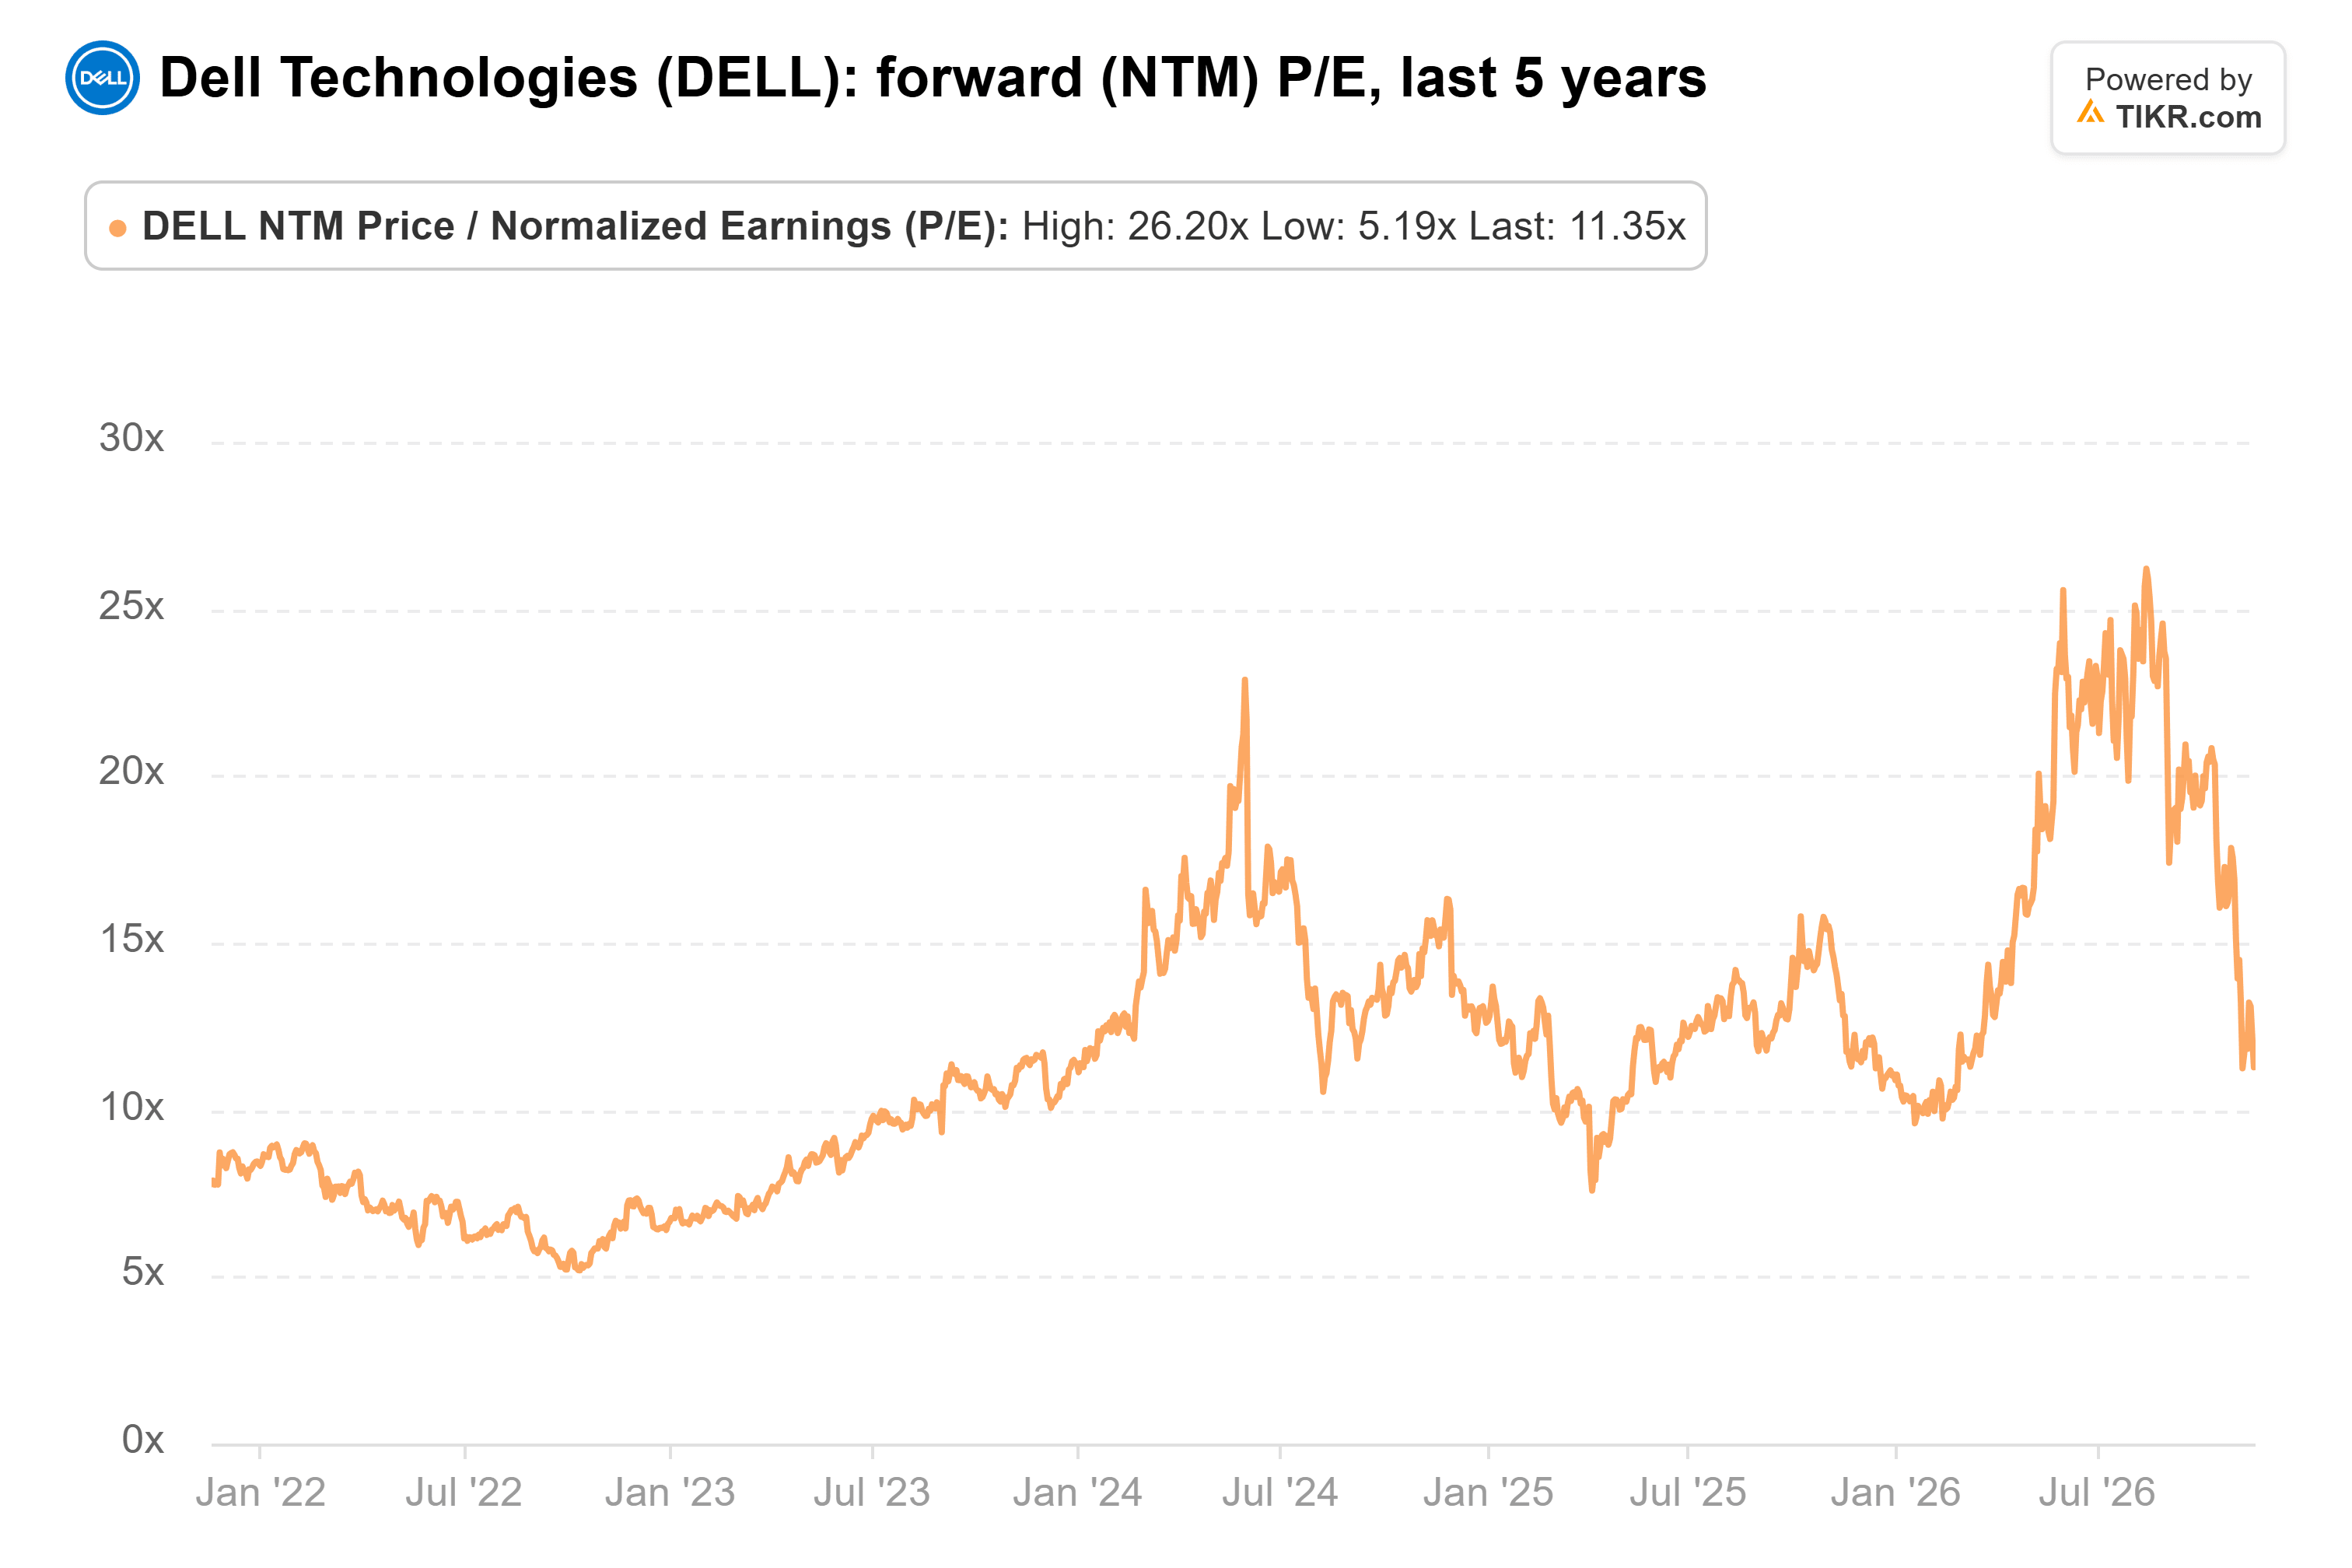
デルは予想株価収益率で約11倍で取引されている。これは5年平均の12倍を下回り、8月に記録した26倍の半分以下だ。
デルは11月24日に決算を発表し、決算説明会は中部時間午後3時30分に開催される。同社は四半期のAIサーバー収入を190億ドルと見込んでいる。それ以上に、私が確認したいのは3点だ。フリーキャッシュフローが純利益に追いつくこと、貸倒引当金が前四半期の1億2200万ドルを下回ること、そして低格付けの融資債権が44億ドル前後で推移することである。
買いを検討するのは、その決算を待ってからにしたい。11倍で取引されるデルは、シスコやスーパーマイクロの数字には表れていない減速を織り込んだ水準だ。しかし、デルが利益の多くを顧客への融資に回し続けるならば、割安な株は割安なままかもしれない。
では、デル株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、デルの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいずれの銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!