主なポイント
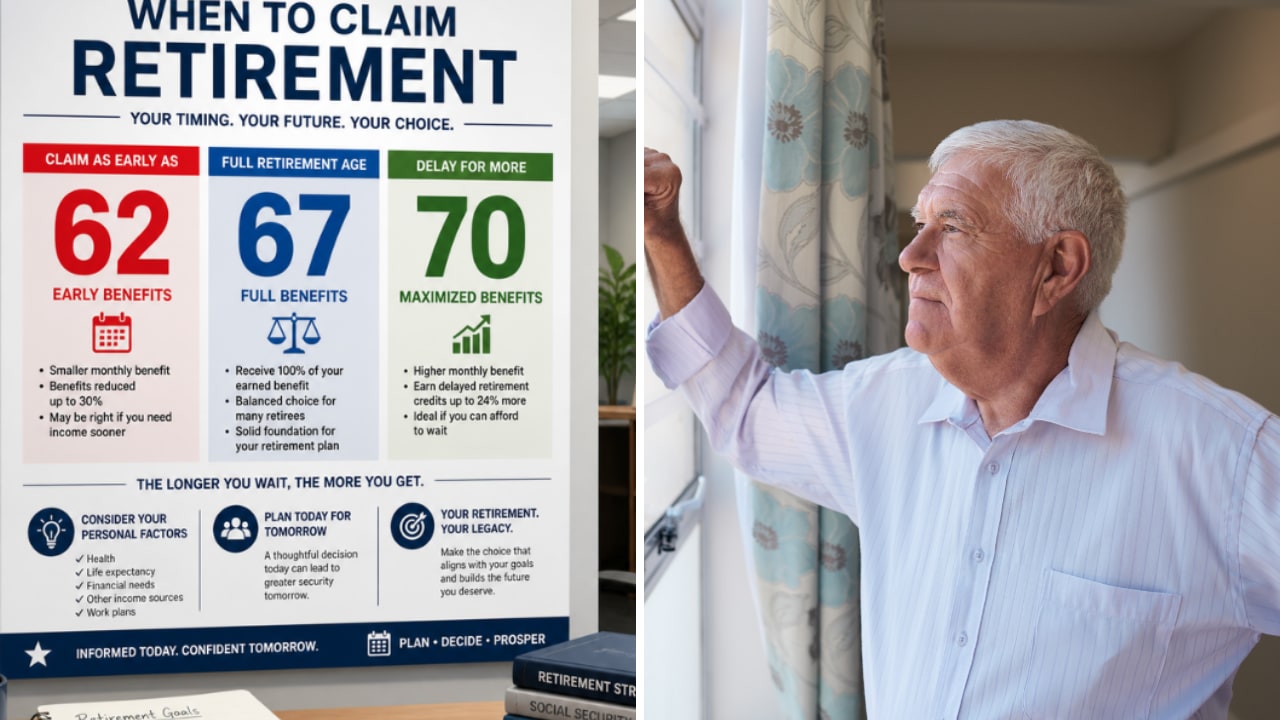
- 社会保障では、退職者は受給権が発生してから12ヶ月以内に、受け取った全額を返還することで、一度だけ請求を取り下げることができます。
- The Retirement and IRA Showのリスナーから、2026年初めに62歳で請求を開始した夫が、妻が2027年1月に死亡した場合、取り下げるために28,000ドルを返還しなければならないかという質問がありました。
- 取り下げた後、彼はより少額の遺族給付で生活しながら、自身の給付を70歳まで据え置き、月額4,960ドル(現在の2,800ドルの給付額と比べて年額25,920ドル増)で請求することができます。
- 返還金と7年間の少額の給付を合わせたコストを、70歳以降の増加分で回収するのは約75歳半頃であり、請求取り下げの申請期限は2027年初めに閉まります。
もし過去1年以内に社会保障の給付を開始し、待てばよかったと後悔しているなら、一度だけやり直すチャンスがあるかもしれません。そのコストは受け取った全額です。しかし、新たに未亡人となった男性にとって、それは生涯にわたって年間数千ドルの価値を持つ可能性があります。
あるリスナーの「もしも」
11月7日放送のThe Retirement and IRA Showで、クリス・スタインはリスナーからのメールを読み上げました。それは、2026年初めに夫婦ともに62歳で社会保障の給付を開始した場合についてでした。夫の給付額は月額約2,800ドル、妻は約1,500ドルです。リスナーはさらに「もしも」を付け加えました:妻が2027年1月に死亡したとします。夫は「12ヶ月の猶予期間内に自身の社会保障申請を取り下げ、受け取った給付金(約28,000ドル)を返還した上で、自身の退職給付が70歳まで増えるのを待ちながら、妻の記録に基づく遺族給付を受給できるか?」という質問です。
スタインは「はい」と答えました。「いいえ、妻の死亡は彼の申請取り下げ能力に影響を与えません」と彼は言いました。取り下げが完了すれば、夫はまず遺族給付を受け取り、後で自身の給付に切り替えることができます。妻はまだ死亡していません:リスナーは「もしも」として、そして賢明な質問をしたのです。
退職者に6%以上の利回りを支払う6つの安全な配当株
現在、年間6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちはそのうち本当に退職者にとって安全なのはわずか6銘柄だけだと確信するに至りました。
これらはすべて、新しい投資レポートの一部として無料で入手でき、こちらからアクセスできます。
社会保障は一度だけのやり直しを認めている
生涯に一度だけ、給付を受ける権利が発生した最初の月から12ヶ月以内に申請すれば、社会保障の請求を取り下げることができます。書面(SSA-521フォーム)で申請し、受け取ったすべてを返還します。スタインは、この返還額には自身の記録に基づいて支払われたすべてが含まれるため、配偶者や子供の給付も返還しなければならないと指摘しました。ここでは、妻は自身の給付を受け取っているので、夫が返還すべきは自身の28,000ドルだけです。返還額は自分で計算するのではなく、社会保障局が請求書を送り、それを支払った時点で取り下げは完了します。その後、社会保障局によれば、後で再申請することができます。
やり直しをしなければ、彼女の死亡は彼の給付額に何も加えない
未亡人となった男性は、これを使う理由が他の人々よりも多くあります。誰かが自身の給付と遺族給付など、2つの社会保障給付を同時に受給する権利がある場合、支払われるのは2つのうち大きい方だけです。したがって、彼が2,800ドルの給付を受け取り続ける限り、より少額の遺族給付は何の追加支払いももたらしません。
取り下げを行うことで、この状況が逆転します。彼は自身の給付を70歳まで請求せずに据え置き(これにより増額)、その間数年は妻の記録に基づいて生活することができます。スタインは、彼が63歳で請求した場合の遺族給付額を「実際の生年月日にすべて依存しますが」月額約1,470ドルと見積もりました。この数字には2つの減額が反映されています。1つは妻が62歳で請求したためです(ただし、遺族のための別の保護策により、彼女自身の30%減額よりは小さな減額です)。もう1つは、彼が自身の完全退職年齢前に請求するためです。
月額4,960ドルの計算
62歳での請求は、1960年以降生まれの完全退職年齢が67歳であるため、彼の給付額を生涯にわたって30%減額しました。したがって、彼の2,800ドルは完全給付額4,000ドルの70%です。67歳以降70歳まで毎年据え置くごとに8%が加算されるため、3年間で24%増加し、4,000ドルが4,960ドルになります。これは現在の給付額より月額2,160ドル、年額25,920ドルの生涯にわたる増額です。
しかし、そこに至るにはコストがかかります。では、スタインの見積もり通り、彼が63歳で遺族給付を開始し、70歳までそれを受け取り続けるとしましょう:
| 指標 | 請求を維持する場合 | 取り下げる場合 |
|---|---|---|
| 返還金 | $0 | $28,000 |
| 月額給付(63歳~70歳) | $2,800 | 約 $1,470 |
| 70歳からの月額給付 | $2,800 | $4,960 |
この7年間で、遺族給付は自身の給付より月額1,330ドル少なく、合計111,720ドルの差額となります。これに28,000ドルの返還金を加えると、合計139,720ドルのコストです。70歳以降の月額2,160ドルの増加分でこれを回収するには約65ヶ月、つまり約75歳半かかります。それ以降のすべての給付は、彼をさらに有利な立場にします。
価値あり、もし彼がその小切手を切れるなら
率直に言って、健康状態が良好で28,000ドルを用意できる未亡人となった男性にとって、私はこの取引を受けるでしょう。75歳半で損益分岐点を迎えることは、生涯続くあれだけの大幅な増額を得るには短い待ち時間です。問題は現金です:彼は取り下げを完了する前に全額を返還しなければならず、その後数年は月額約1,470ドルで生活しなければなりません。もし健康状態が悪いか、その資金がないなら、2,800ドルの給付を維持するのが安全な選択です。また、70歳まで我慢する必要もありません:遺族給付での生活が苦しすぎるなら、67歳で完全な4,000ドルを受け取る権利があります。
彼ができないことは、待つことです。スタインによれば、夫は2026年3月に請求したので、12ヶ月の猶予期間は2027年初めに閉まります。もし妻が1月に死亡した場合、彼が申請できるのは数週間だけです。過去1年以内に請求した他の誰もが、自身の給付権利発生最初の月から数えた同じ猶予期間内にあります。
安全な6%以上の配当利回りで、スタイルよく退職生活を楽しむ
配当は莫大な富への鍵を握ることができます。ただし、正しいものを買った場合に限ります。
正しい高配当株を選ぶことは、夢のような退職生活と…毎月の社会保障給付の振り込みを待ちながら、何とかやりくりする生活との違いになり得ます。
私たちは、現在すべての退職者が知っておくべき6%以上の利回りを出す6銘柄を特定しました。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!