主なポイント
- 370億ドルを運用するDragoneer Investment Groupは、9月30日時点で新規にSK hynixとIntelを保有し、これらが同グループの上位2銘柄となった。また、Amazonの保有も追加した。
- 四半期終了以降、SK hynixは44%、Intelは57%下落した一方、Amazonはほとんど動いていない。
- SK hynixは予想PER約3倍で、そのレンジの下限近くにある。一方、アナリストはIntelの予想と目標株価を引き下げている。
- Amazonは3銘柄中最も優れた選択肢であり、予想利益は上昇し、PERは自社平均を下回り、市場の目標株価は高値近くにある。
SK hynix (SKHY) は、11月16日に提出された9月30日終了四半期の13F報告書によると、370億ドルを運用するDragoneer Investment Groupの最大保有銘柄となった。第2位の保有銘柄はIntel (INTC)で、これも四半期中の新規保有であり、またAmazon (AMZN)の保有株数を39%追加した。
この13F報告書は、14銘柄に分散された60.3億ドル相当の米国株を保有しており、これらは大きな賭けである。9月30日以降、そのうち2銘柄は急落した。(これは価格変動のみ。報告書はDragoneerがいくらで購入したか、または現在も保有しているかは示していない。)
最大の賭けは最も割安でもある
Dragoneerは、9月30日時点で18.4億ドル相当のSK hynix株1,000万株を保有し、これは13F報告書上の株式の30.5%を占めた。その後、同株は44%下落し、52週高値から48%下回っている。
これは、2027年と2028年の生産能力の約半分が既に契約済みの企業にとっては急激な下落である。SK hynixは現在、予想PER約3倍で取引されている。2014年以降の平均は9.2倍であり、四半期末の最低値は3.5倍だった。これほど低い倍率では、投資家はブームが去った後の利益の急落を織り込んでいる。過去にも同様のことが起きている:営業利益は、2018年のピークの翌年である2019年に87%減少した。
アナリストも目標株価を引き下げているが、株価の下落幅に比べればはるかに少ない:

SK hynixが7月に米国上場した際、平均目標株価は355ドルだった。現在は259.50ドルであり、これは依然として直近終値の151%上である。TIKRでは17人のアナリストが同株を評価している。
TIKRはSK hynixについて17人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
SK hynixの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。SK hynixのアナリスト評価を見る
Intelの保有は最も厳しいスタートを切った
IntelはDragoneerのもう一つの新規保有銘柄だった:9月30日時点で12.0億ドル相当の1,000万株を保有し、13F報告書上の株式の19.9%を占めた。その後、同株は57%下落し、52週高値から64%下回っている。
ビジネスニュースの一部は良好だった。Intelのデータセンター部門は第2四半期に39.5%の営業利益率を達成した。11月18日、CEOのLip-Bu Tanは、Intelが18Aプロセスの初の外部顧客を獲得したと述べ、また、同社の最先端パッケージング技術であるEMIBの初の公表顧客としてMicrosoftを挙げた。しかし、2026年の調整後EPSのコンセンサスは1.53ドルから1.49ドルに低下し、株主は現在訴訟を起こしている。
予想PER約37倍で、Intelは5年平均の50倍を下回って取引されている。これは依然として、2014年から2022年の平均である13倍を大きく上回る。市場も目標株価を引き下げている:
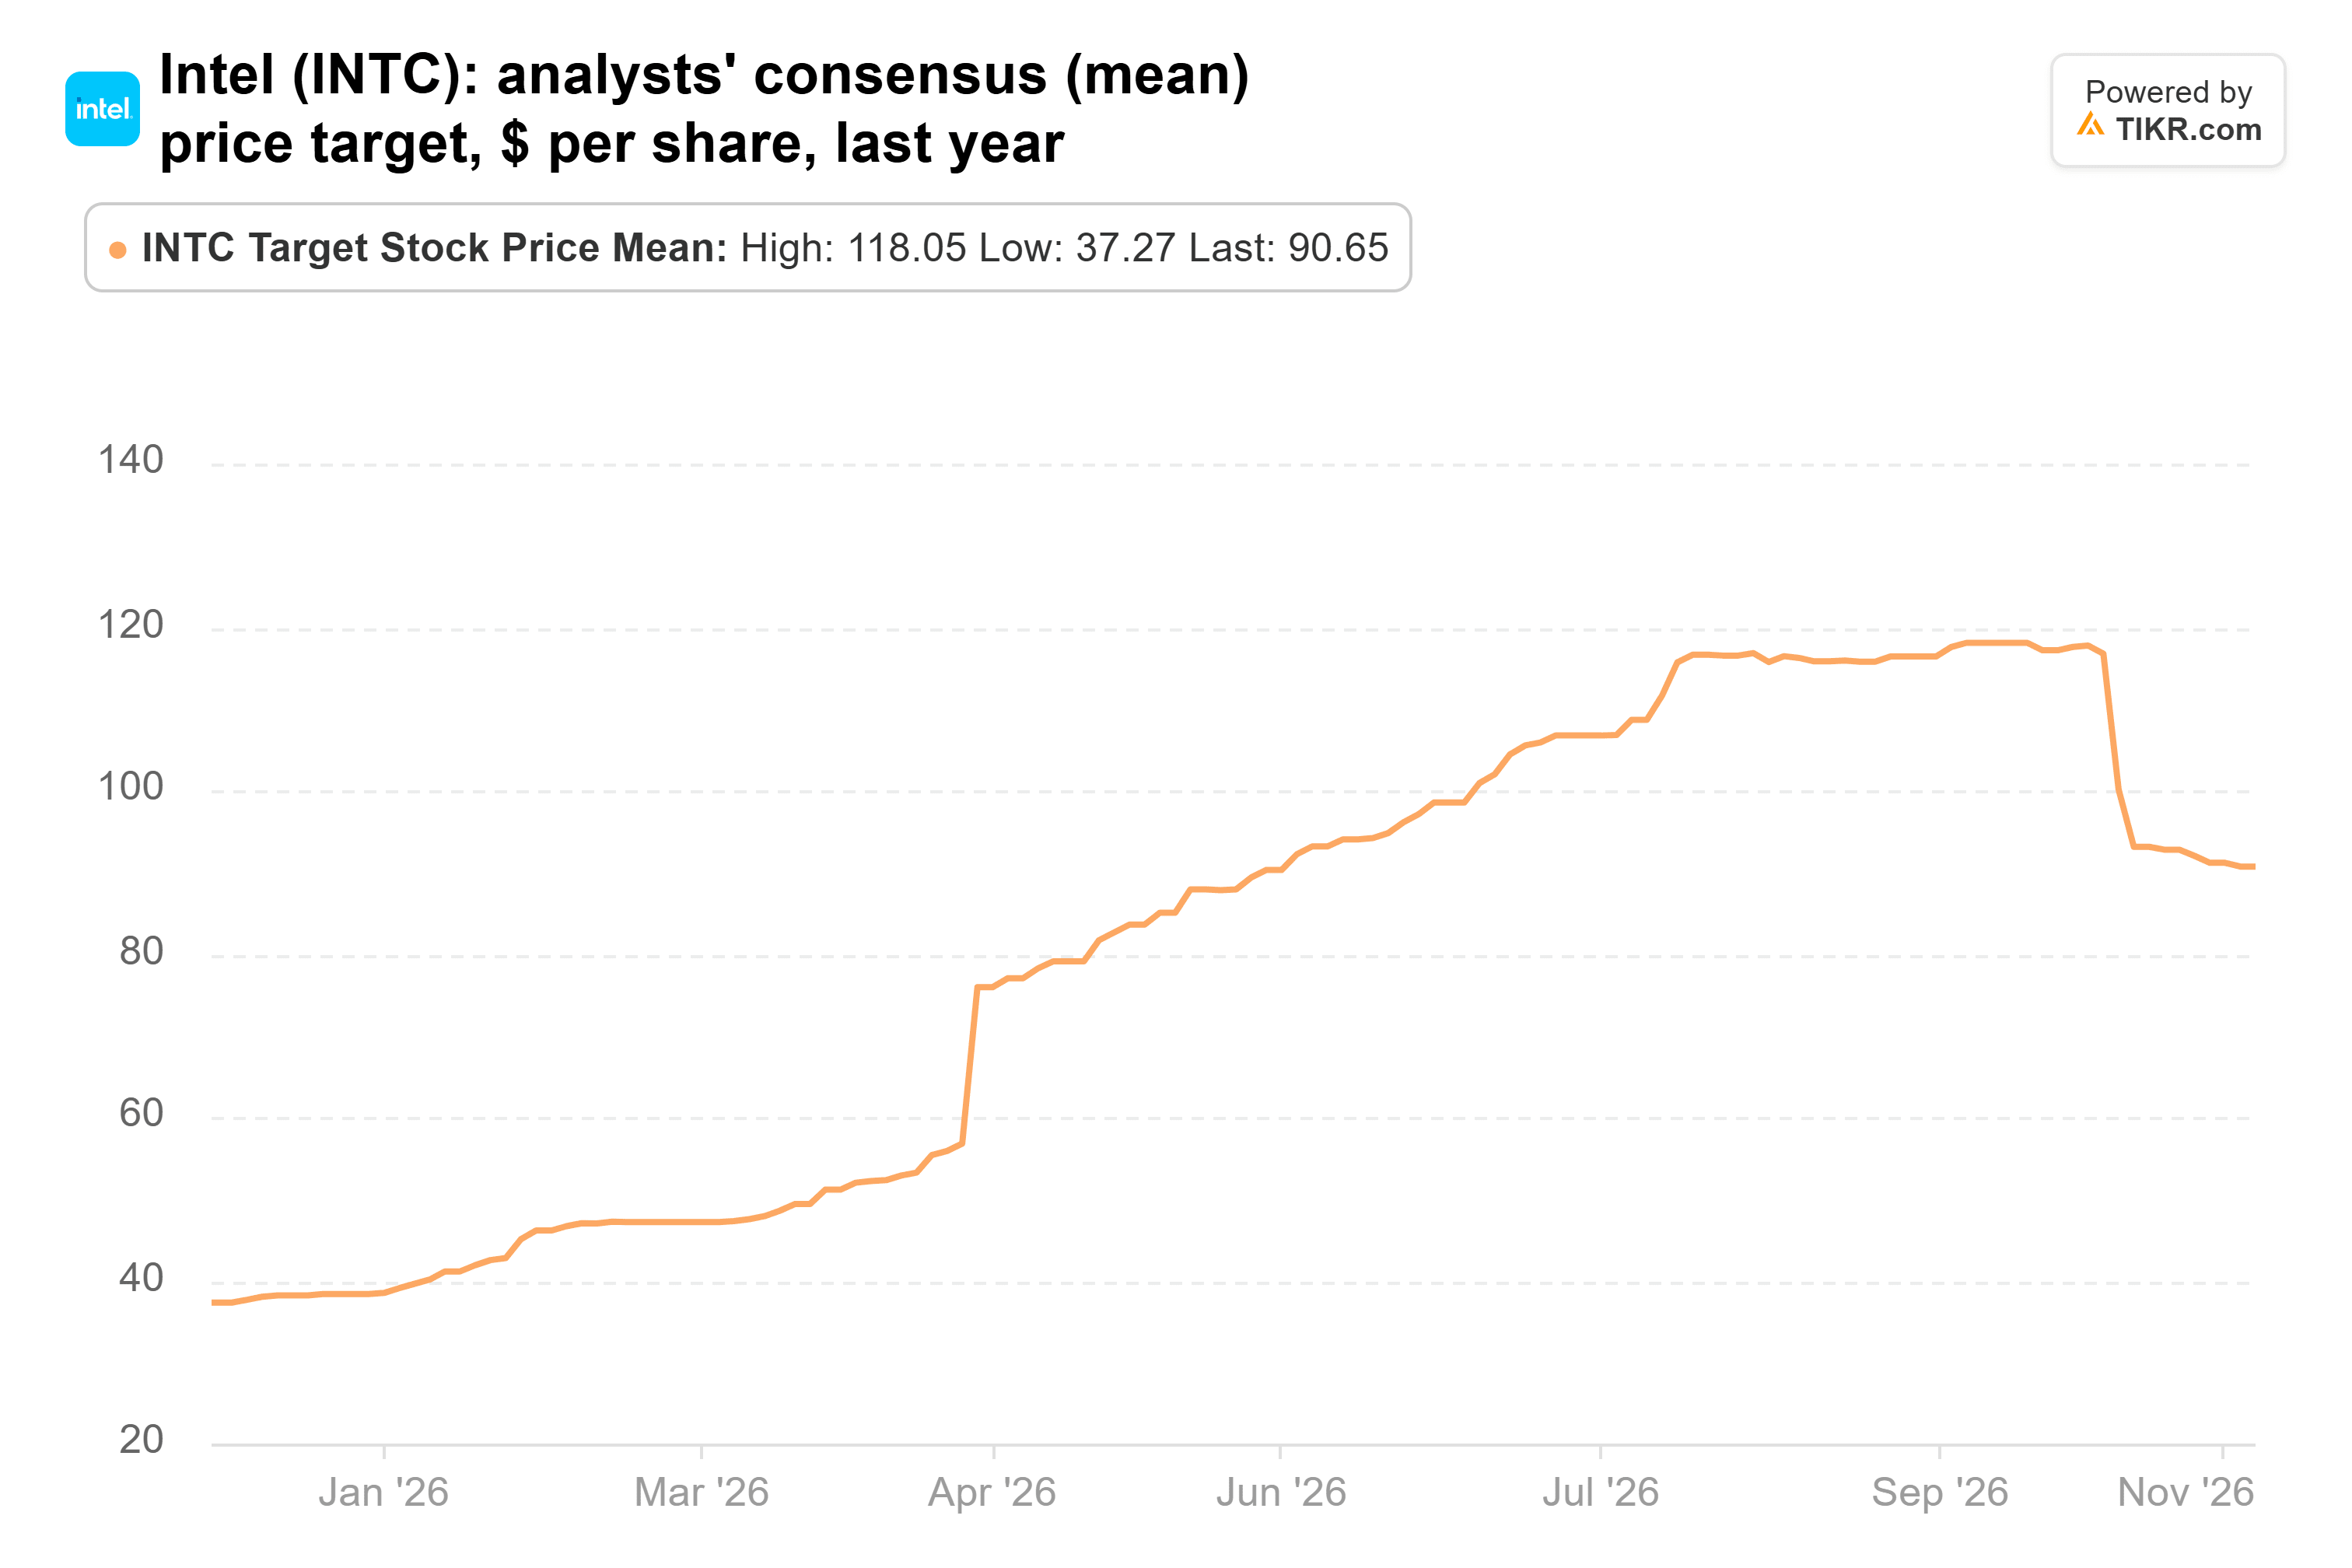
平均目標株価は10月初旬に118.05ドルでピークを迎えた。90.65ドルとなった現在でも、直近終値の77%上である。
Amazonは追加保有され、最も安定した数値を示している
Amazonはより小さな保有銘柄である:9月30日時点で4.40億ドル相当の176万株を保有し、Dragoneerの13F報告書上の株式の7.3%を占め、第4位となっている。四半期終了以降、同株は0.9%下落し、52週高値から14%下回っている。
AWSは第2四半期に37%成長し、営業利益率は39.4%を記録、バックログは4,960億ドルに達した。問題はその構築コストである。Andy Jassyは来年、「実質的に」2200億ドル以上を支出する計画であり、コンセンサスは現在、2026年のフリーキャッシュフローが412億ドルのマイナスになると予想している。すべての大口投資家が賛同しているわけでもない:Third Pointの最新の13F報告書は、Dan LoebがAmazonを売却したことを示している。
それでもなお、アナリストは過去1年間で2028年のEPS予想を24%引き上げ、13.27ドルとしている。予想PER約25倍で、Amazonは3年平均の35倍、5年平均の49倍を下回って取引されている。市場の目標株価はこれらすべてを通じて維持されている:
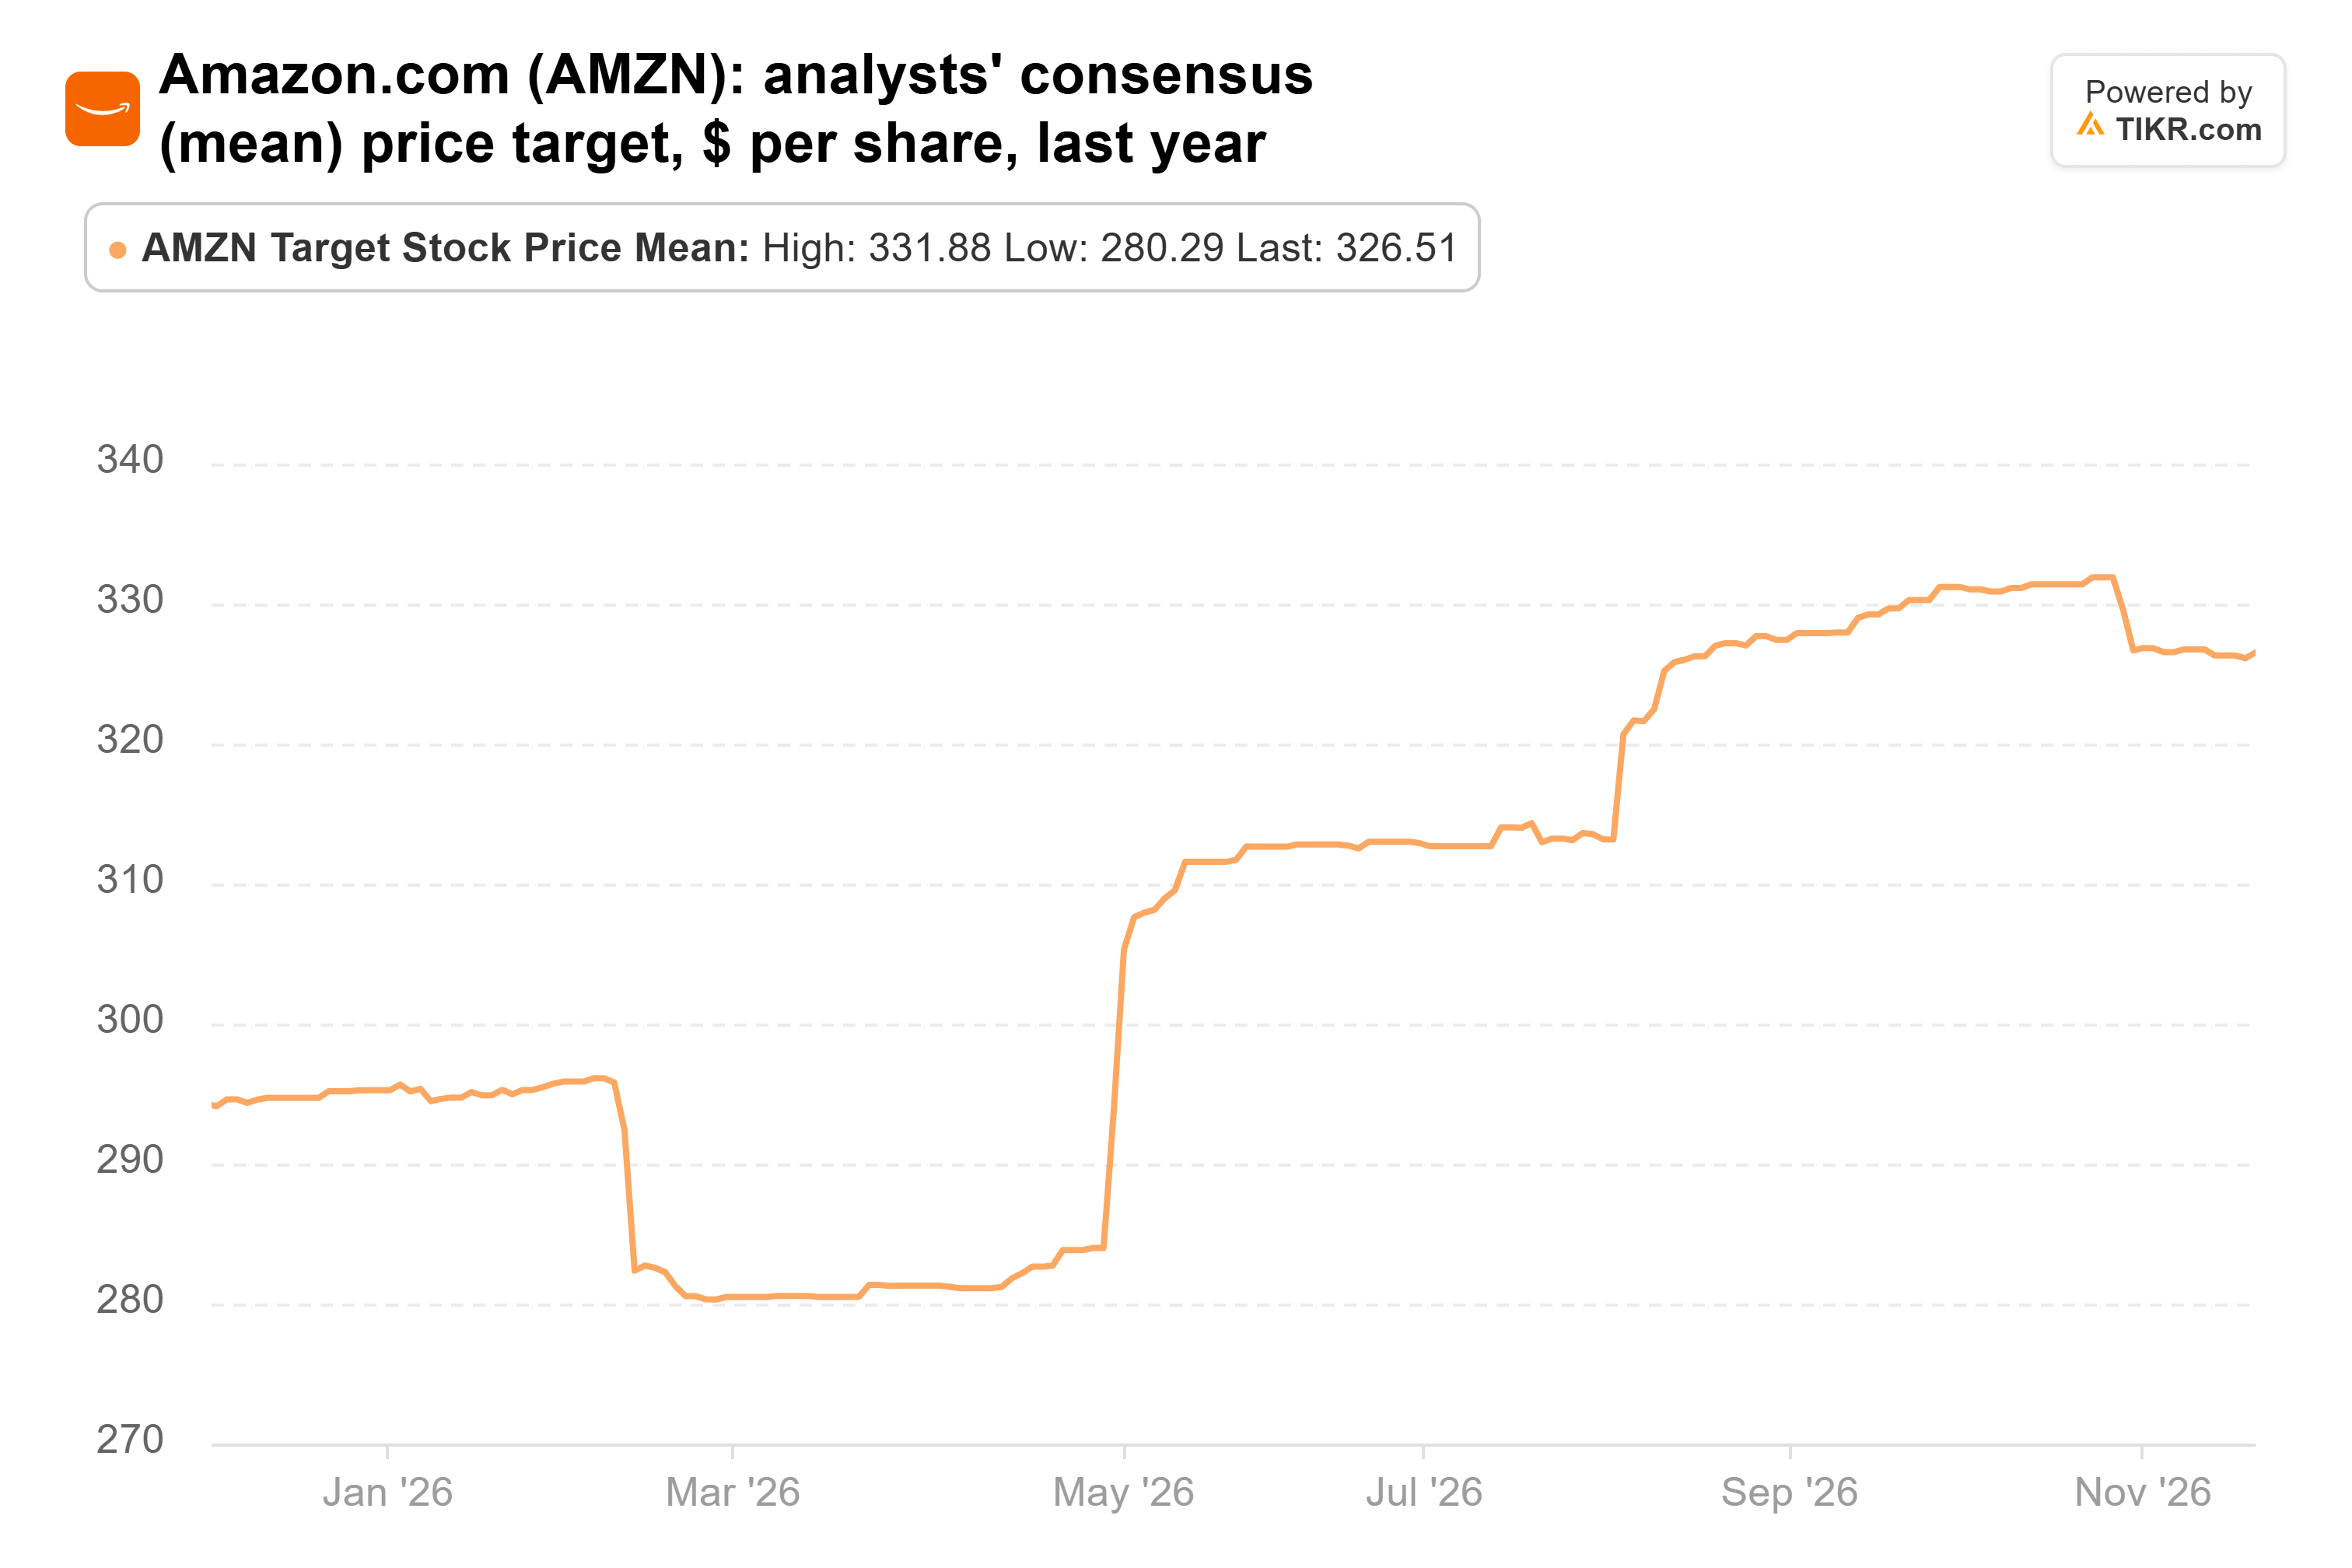
平均326.51ドルは、10月下旬の高値331.88ドルをわずかに下回る。直近終値の32%上であり、TIKRでは62人のアナリストが同株を評価している。
Amazonが私がフォローする1銘柄
Amazonのリスクはキャッシュである。アナリストはフリーキャッシュフローが2028年までマイナスが続くと予想している。また、Anthropicが上場したら、Amazonの同社への出資持分は四半期ごとに時価評価されるため、その利益はAnthropicの株価と連動する。
それでもなお、Dragoneerの3つの選択肢の中で、Amazonは私が今日購入する1銘柄である。その予想は上昇を続け、PERは自社の歴史を大きく下回り、メモリサイクルやファウンドリ事業の立て直しに賭ける必要がない。SK hynixはより大胆な賭けであり、予想PER約3倍では、多くの悪材料は既に株価に織り込まれている。Intelは、アナリストが予想の引き下げを止めるまで手を出さないだろう。
Amazonの2月上旬の第4四半期決算報告には、2027年の支出計画が含まれるはずだ。もし設備投資の伸びがAWSの売上高伸びを下回れば、アナリストが2028年に予想するフリーキャッシュフローははるかに達成可能に見える。Dragoneerの次の13F報告書は2月中旬に提出される予定で、同グループがこれら3銘柄すべてを保有し続けたかどうかが明らかになる。
では、SK hynixの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、SK hynixがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、またいかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!