主なポイント
- Truist Financialは10月27日に四半期配当を1株あたり$0.52で据え置き、British American Tobaccoはフリーキャッシュフローが減少した年にもかかわらず、11月配当を予定通り支払った。
- Truistの配当は2025年度の正規化EPSの52%で十分にカバーされているが、1株あたり$2.08の水準が3年連続で続いている。
- British American Tobaccoの配当利回りは5.3%で、自社の配当を「プログレッシブ(漸増的)」と称しているが、2026年6月30日までの12ヶ月間のフリーキャッシュフローの78%を配当に充てている。
- 注目点:British American Tobaccoのフリーキャッシュフローが回復を続けるか、そしてTruistが余剰資本を配当増額に振り向けるか。
Truist Financial (TFC) は10月27日、四半期配当を1株あたり$0.52と発表した。これは、2023年度、2024年度、2025年度の各年度に年間$2.08を支払ってきた水準と同じだ。
British American Tobacco (BTI) は、2025年度にフリーキャッシュフローが£96.4億から£57.9億に減少した1年後となる11月6日に、予定通り11月配当を支払った。両社とも、これらの配当を据え置きながら事業再編を進めている。
Truistの配当利回りは4.2%、BATは5.3%。もし今後10年間、配当収入をどちらか1社だけに集中させるとしたら、どちらを選ぶだろうか?
| 指標 | Truist Financial (TFC) | British American Tobacco (BTI) |
|---|---|---|
| 配当利回り | 4.2% | 5.3% |
| 年間配当(1株あたり) | $2.08 | 現在の為替レートで$3.28 |
| 5年間の配当成長率 | 年間2.9%(2020年度~2025年度、$1.80から$2.08へ) | 年間2.2%(2020年度~2025年度、£2.99から£3.34へ) |
| カバー率(直近) | 正規化EPSに対する配当性向:52%(2025年度) | フリーキャッシュフローに対する配当性向:78%(2026年6月30日までの12ヶ月間) |
| ネット負債/EBITDA | 該当なし(銀行) | 2.88倍 |
| 評価 | 株価/タンジブルブック値 1.6倍 | フォワードP/E 12.2倍 |
出典: TIKRおよびStockAnalysis。
退職者に6%以上の利回りを提供する6つの安全な高配当株
現在、年間配当利回りが6%以上の株式は100以上あります。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち退職者にとって真に安全と言えるのはわずか6銘柄のみであると私たちは確信しています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供します。アクセス方法の詳細はこちらをご覧ください。
Truist:増額の余地はあるが実行せず
Truistの問題はカバー率ではない。同社の配当は、2025年度の正規化EPS $4.01のうち、余裕のある52%を占めている。

この比率は、2022年度の40%から2023年度に58%に急上昇した。これは正規化EPSが$4.96から$3.59に下落したためだ。その後、正規化EPSは回復しているが、配当は据え置かれたままだ。
Truistは余剰資本を自社株買いに振り向けている。2026年第3四半期には、普通株配当として$6.32億を支払い、$12億の自社株買いを実施した。
TruistはRACローンを売却し、LightStreamの売却に合意し、船舶およびRV(レクリエーショナルビークル)ローンを停止した。経営陣は、2027年にタンジブルコモンエクイティ利益率(ROTCE)15%、長期的には16%から18%を目標としている。
BAT:薄い余裕からより多くの配当を支払う
BATのケースは逆の方向に進んでいる:配当は徐々に増加し続けているが、それを支えるキャッシュは薄くなった。2020年度から2025年度にかけて、ポンド建てで配当は年間2.2%成長した。7月のBATの第1四半期決算説明会で、Tadeu Marroco最高経営責任者(CEO)は、「当社は引き続き、プログレッシブな配当と持続可能な自社株買いを含む強力なキャッシュリターンを通じて株主に報いる」と述べた。
BATの配当はポンド建てで設定されるため、米国株主が受け取る配当額は為替レートの影響を受ける。2021年度から2024年度にかけて、配当はフリーキャッシュフローの50%から55%を占めていた。この比率は2025年度に91%に急上昇した。これはフリーキャッシュフローが減少した一方で、支払われた配当総額が£52.9億で据え置かれたためだ。

フリーキャッシュフローは、2026年6月30日までの12ヶ月間で£68.5億に回復したが、配当は依然としてその78%という厳しい割合を占めている。経営陣は、通期でキャッシュコンバージョン率が95%を超えると見込んでいる。
成長はVelo(米国でVelo Plusが売上高・数量ともに3桁成長)と、米国タバコの低価格帯にある。加熱式タバコは第1四半期に12%減少した。10月中旬、BATは南アフリカのタバコ工場を閉鎖すると報じられた。同市場では違法タバコが約75%を占めると推定されている。このニュースも、11月6日の配当支払いを止めることはなかった。
では、どちらの配当が勝つのか?
私の配当資金は、今後10年間、British American Tobaccoに振り向ける。
現在の5.3%の利回りで、BATに$10,000投資すると年間$530の配当を受け取れる。Truistでは$420だ。
現在の各配当成長ペースで計算すると、10年間でBATは約$5,405、Truistは約$4,200を支払うことになる。これは、Truistが2025年度に増額せず、BATのキャッシュ配当が0.4%増加するという前提だ。より速い5年間の成長率で計算しても、BATは約$1,067多く支払い、Truistの配当収入がBATを上回るには30年以上かかる。
Truistのケースも良いものだ。同社の配当はBATよりもはるかに余裕があり、もしそれらのリターン目標が達成されれば、真の増額の余地がある。しかし、3年間、同社は自社株買いを選択してきた。
BATのフォワードP/Eは現在、5年平均を大きく上回っている。
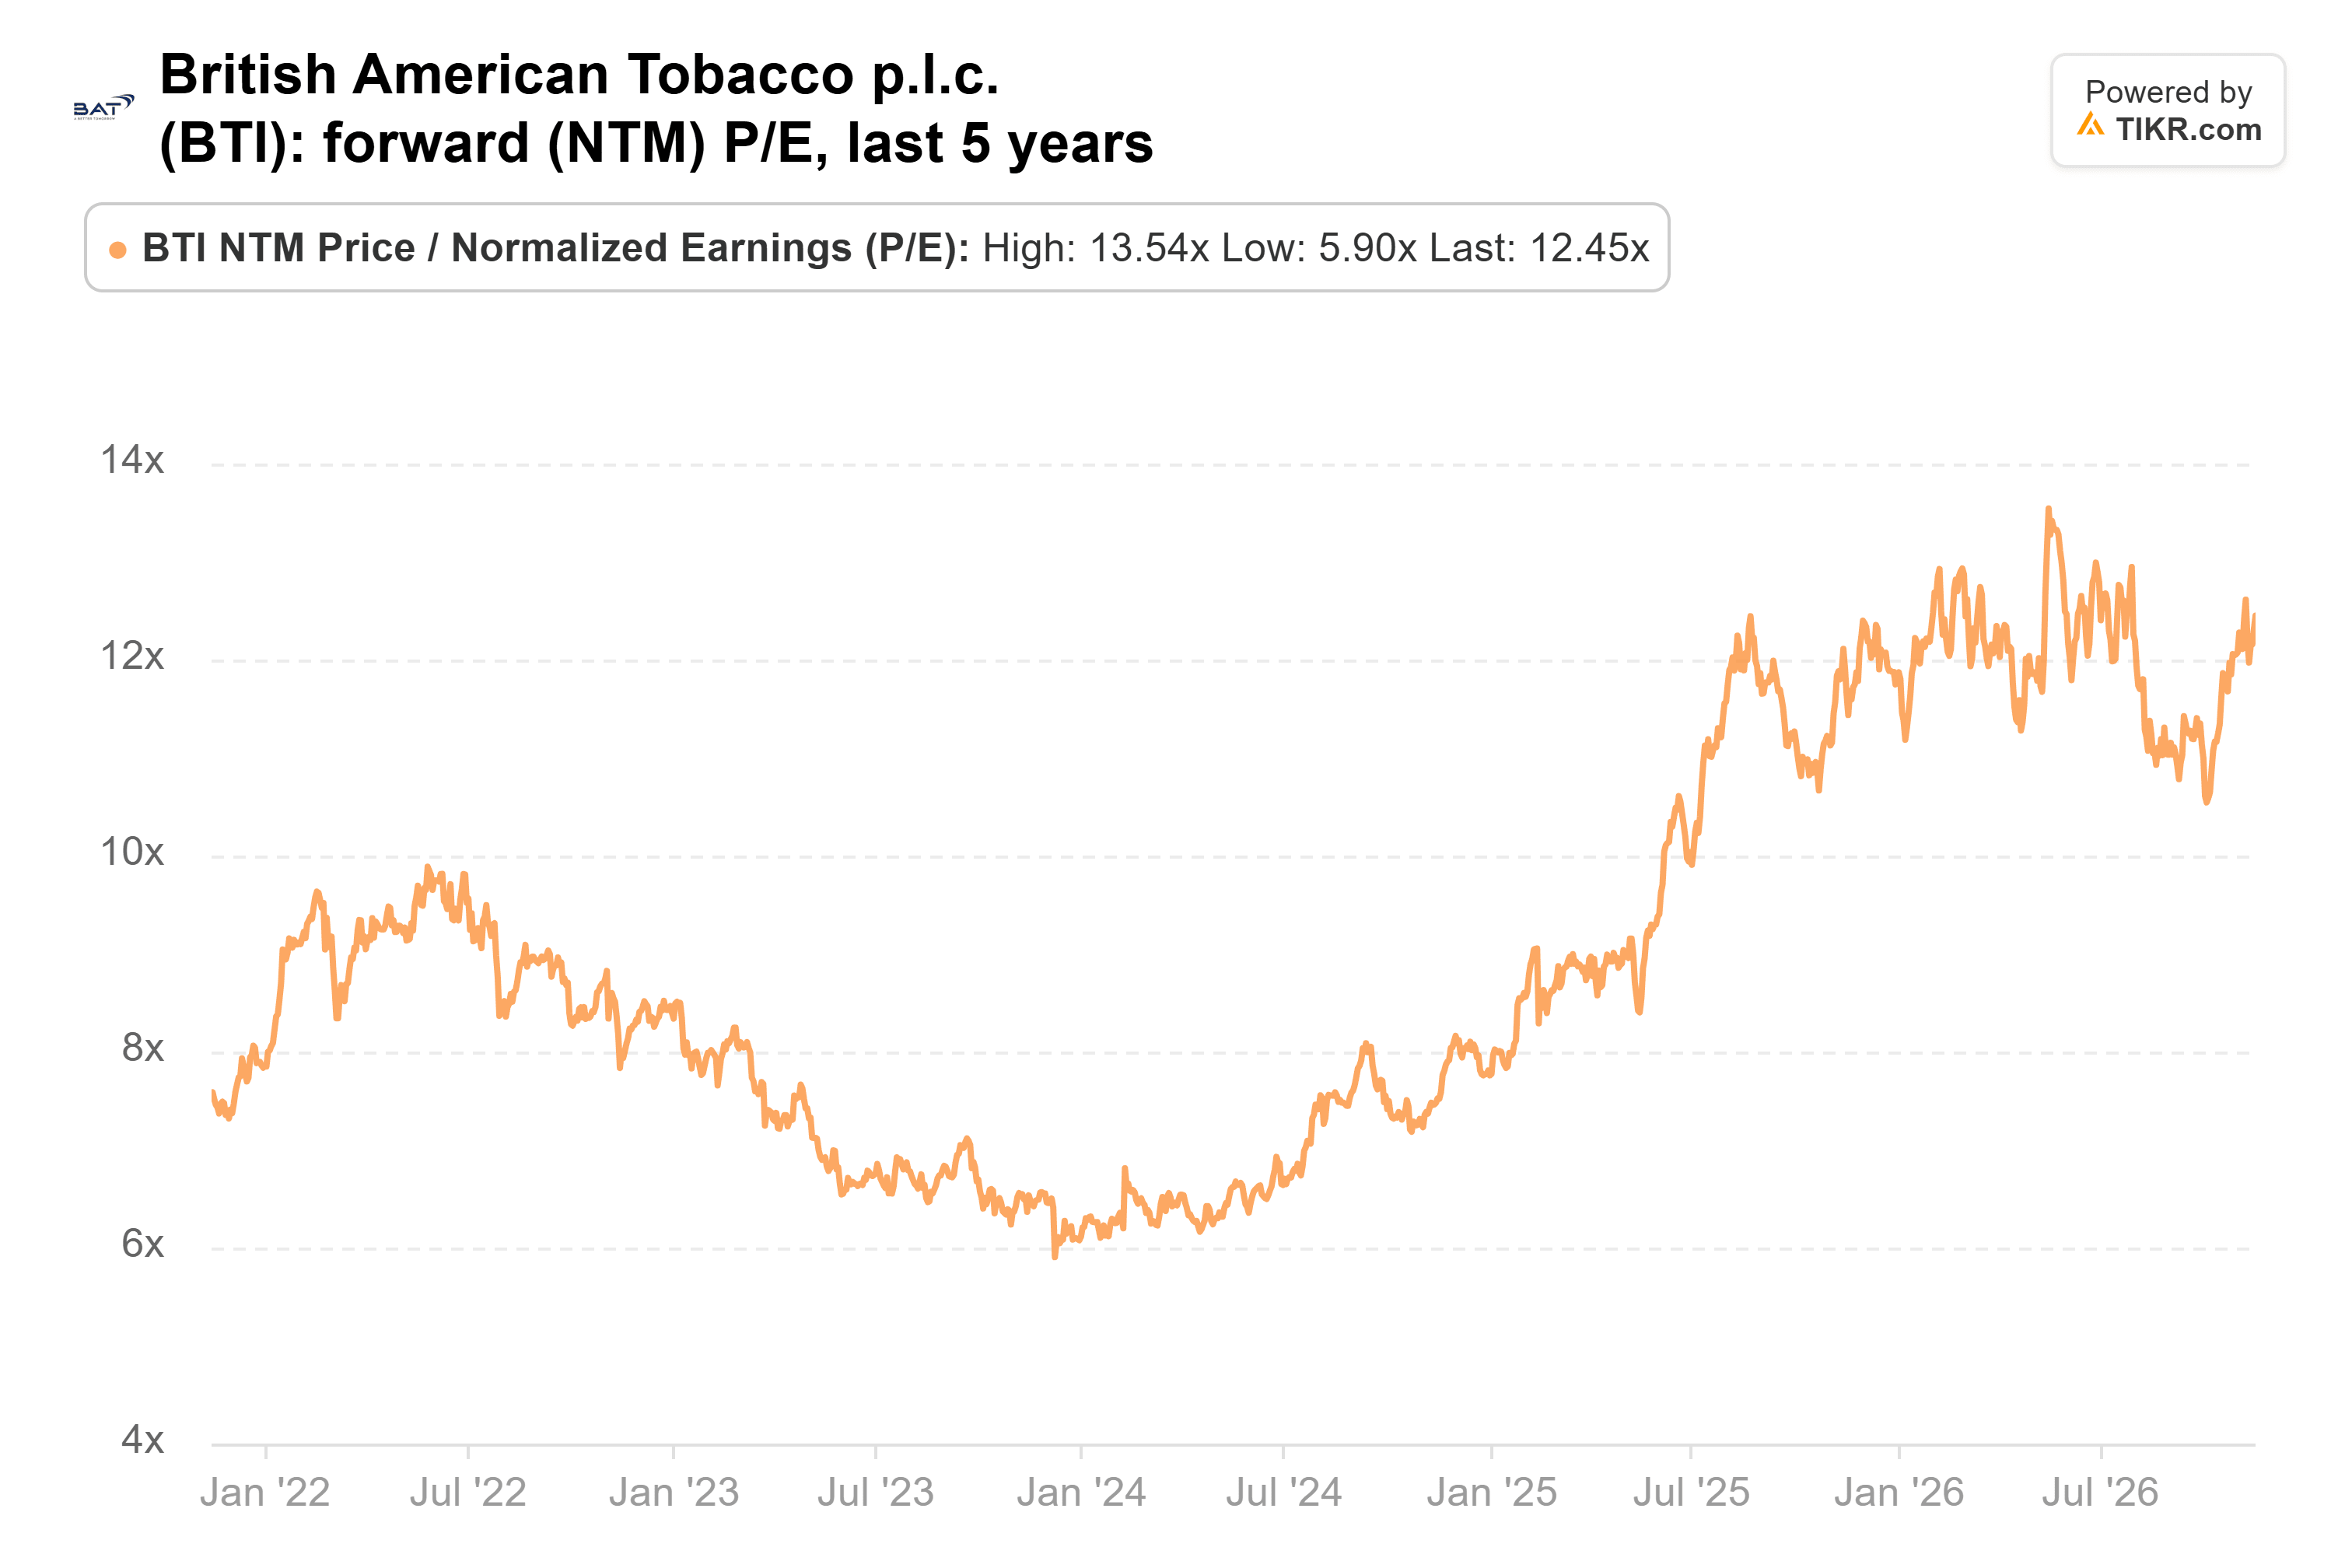
13倍という水準は、平均8.9倍、2023年12月の安値5.9倍と比べると、BATは以前のような割安銘柄ではない。しかし、10年間のインカム投資対象として、より大きな配当額のために私はこの水準でも購入する。
もちろん、この選択はBATのキャッシュに依存する。もしフリーキャッシュフローが2025年度の£57.9億近くまで後退すれば、配当はそのほぼすべてを占めることになり、Truistの安定した配当の方が優れた保有銘柄に見え始めるだろう。
British American Tobaccoは忘れて:今すぐ購入できる6つの安全な6%+高配当利回り株
配当は莫大な富への鍵を握ることができます。ただし、正しい銘柄を購入した場合に限ります。
適切な高配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付金の入金を待つ生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてBritish American Tobaccoはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!