主なポイント
- Eversource Energyの配当利回りは4.6%で、2016年から2025年までの各会計年度で配当を引き上げました。CVS Healthの配当利回りは3.0%で、2025年会計年度には配当を引き上げていません。
- CVSの配当は、2026年6月30日までの過去12ヶ月間のフリーキャッシュフローの29%を占めました。一方、Eversourceの配当は、2025年会計年度の正規化EPSの63%を占めました。
- CVSは2028年前半に2社への分割を計画しており、Eversourceはより重い負債を抱えており、EBITDAの5.8倍です。
- Eversourceは予想PER15倍で取引されており、これは5年平均を下回っています。また、コネチカット州の規制当局は、2018年以来初となるCL&Pの料金改定申請について、来年6月に判断を下す見込みです。
CVS Health (CVS) は、11月4日、株主に多くの情報を提供しました:第3四半期の業績が予想を上回り、業績見通しを上方修正し、2028年前半までに2社に分割する計画を発表したのです。
同じ日、Eversource Energy (ES) は、弱い四半期業績を報告しましたが、2026年の業績見通しの中間値を引き上げました。また、CVSの3.0%に対して4.6%と、より高い配当利回りを提供しています。
では、どちらがより優れた配当株でしょうか?
| 指標 | Eversource Energy (ES) | CVS Health (CVS) |
|---|---|---|
| 配当利回り | 4.6% | 3.0% |
| 年間配当 | $3.15 | $2.66 |
| 配当成長率(2020-2025年会計年度) | 年率5.8% | 年率5.9% |
| 配当性向(各社の指標による) | 正規化EPSの63%(2025年会計年度) | キャッシュ配当性向29%(2026年6月30日までのTTM) |
| 純負債/EBITDA(LTM) | 5.8倍 | 3.0倍 |
| 利子カバレッジ(LTM) | 2.3倍 | 3.9倍 |
出典: TIKR; 年間配当はStockAnalysisより。利回りは現在の株価に基づく。
退職者に6%以上の利回りを提供する、安全な配当株6銘柄
現在、年率6%以上の配当を支払う株は100銘柄以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、私たちは現在、そのうちの6銘柄のみが退職者にとって真に安全であると考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご提供しています。アクセス方法の詳細はこちらをご覧ください。
Eversource、配当引き上げを継続
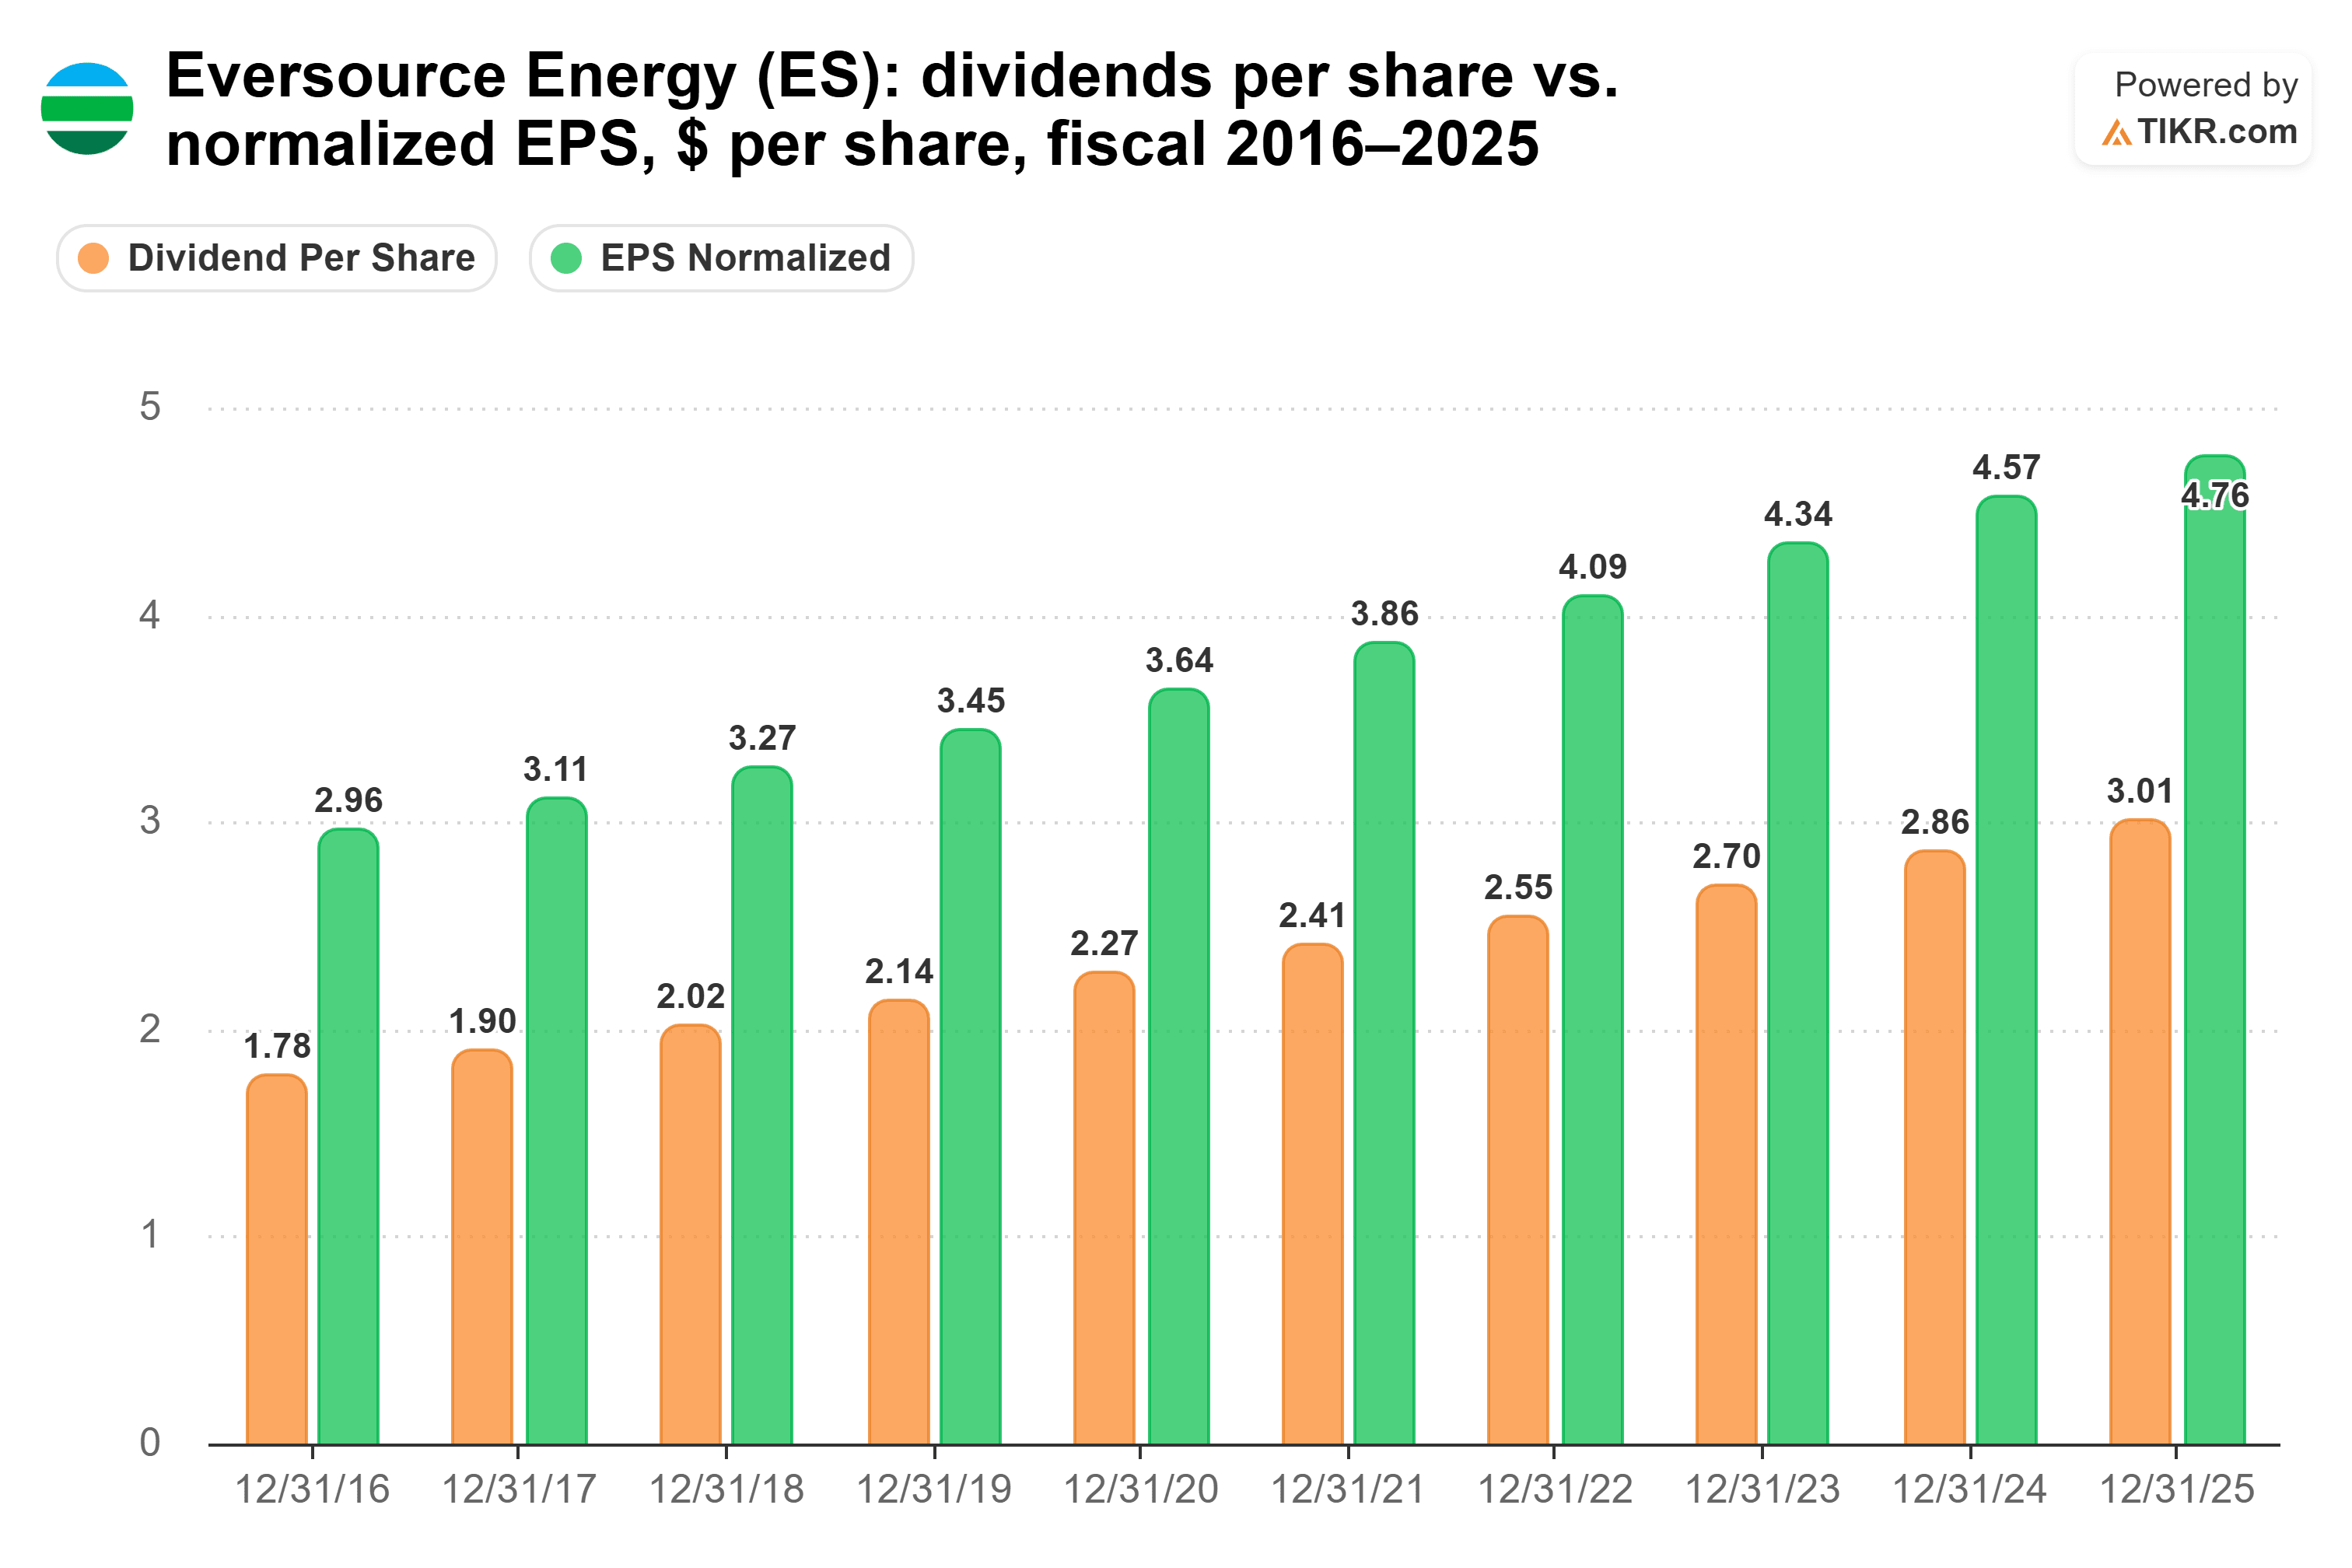
Eversourceの配当は、2016年から2025年までの各会計年度で、1株あたり$1.78から$3.01へと毎年引き上げられました。その正規化EPSも同様に、$2.96から$4.76へと上昇し、歩調を合わせました。規制を受ける公益事業会社として、その収益のうちどれだけを配当として支払うかが判断基準となります。2025年会計年度ではそれは安定して63%であり、2016年会計年度以降、毎年60%から63%の間を維持しています。この2つのラインは10年間にわたって共に上昇してきました:
第3四半期はより厳しいものでした。Eversourceの1株あたり利益は$0.92で、前年同期の継続事業ベースの$1.19から減少しました。送電事業の許容収益率の低下、コネチカット州の暴風雨関連費用の不認定、6月30日のAquarion水事業の売却、2024年の洋上風力事業からの撤退に伴う追加支払いの見込み増、および高い実効税率が四半期の足を引っ張りました。それでも、経営陣は2026年の業績見通しを1株あたり$4.62-$4.70に絞り込み、中間値を引き上げ、2030年までの年間EPS成長率5%-7%を再確認しました。
11月5日、Joe Nolan CEOは、Eversourceが2024年に撤退した洋上風力プロジェクト「Revolution Wind」が完全な商業運転を開始したと述べました。彼は、これにより同プロジェクトに対するさらなる支払いリスクが大幅に減少すると述べました。Eversourceは2027年に買い手との決済義務を残していますが、引当金は十分であると考えています。
弱点は負債です。純負債はEBITDAの5.8倍で、過去12ヶ月間のEBITによる利子カバレッジはわずか2.3倍です。
CVSはキャッシュは豊富だが、配当は停滞
CVSは逆の方向からアプローチしています:配当を支えるキャッシュは豊富ですが、最近の引き上げはありません。2026年6月30日までの過去12ヶ月間で、CVSは$117.6億のフリーキャッシュフローのうち$34.2億を配当として支払い、十分にカバーされた29%の配当性向でした。しかし、1株あたり配当は2025年会計年度に上昇しませんでした。9月30日に発表された四半期ごとの$0.665の支払いは、年間$2.66のままです。
このカバレッジはフリーキャッシュフローと共に変動してきました。フリーキャッシュフローは2021年会計年度の$158億から2024年会計年度の$63.3億に減少しましたが、2025年会計年度には$78.1億に回復しました:
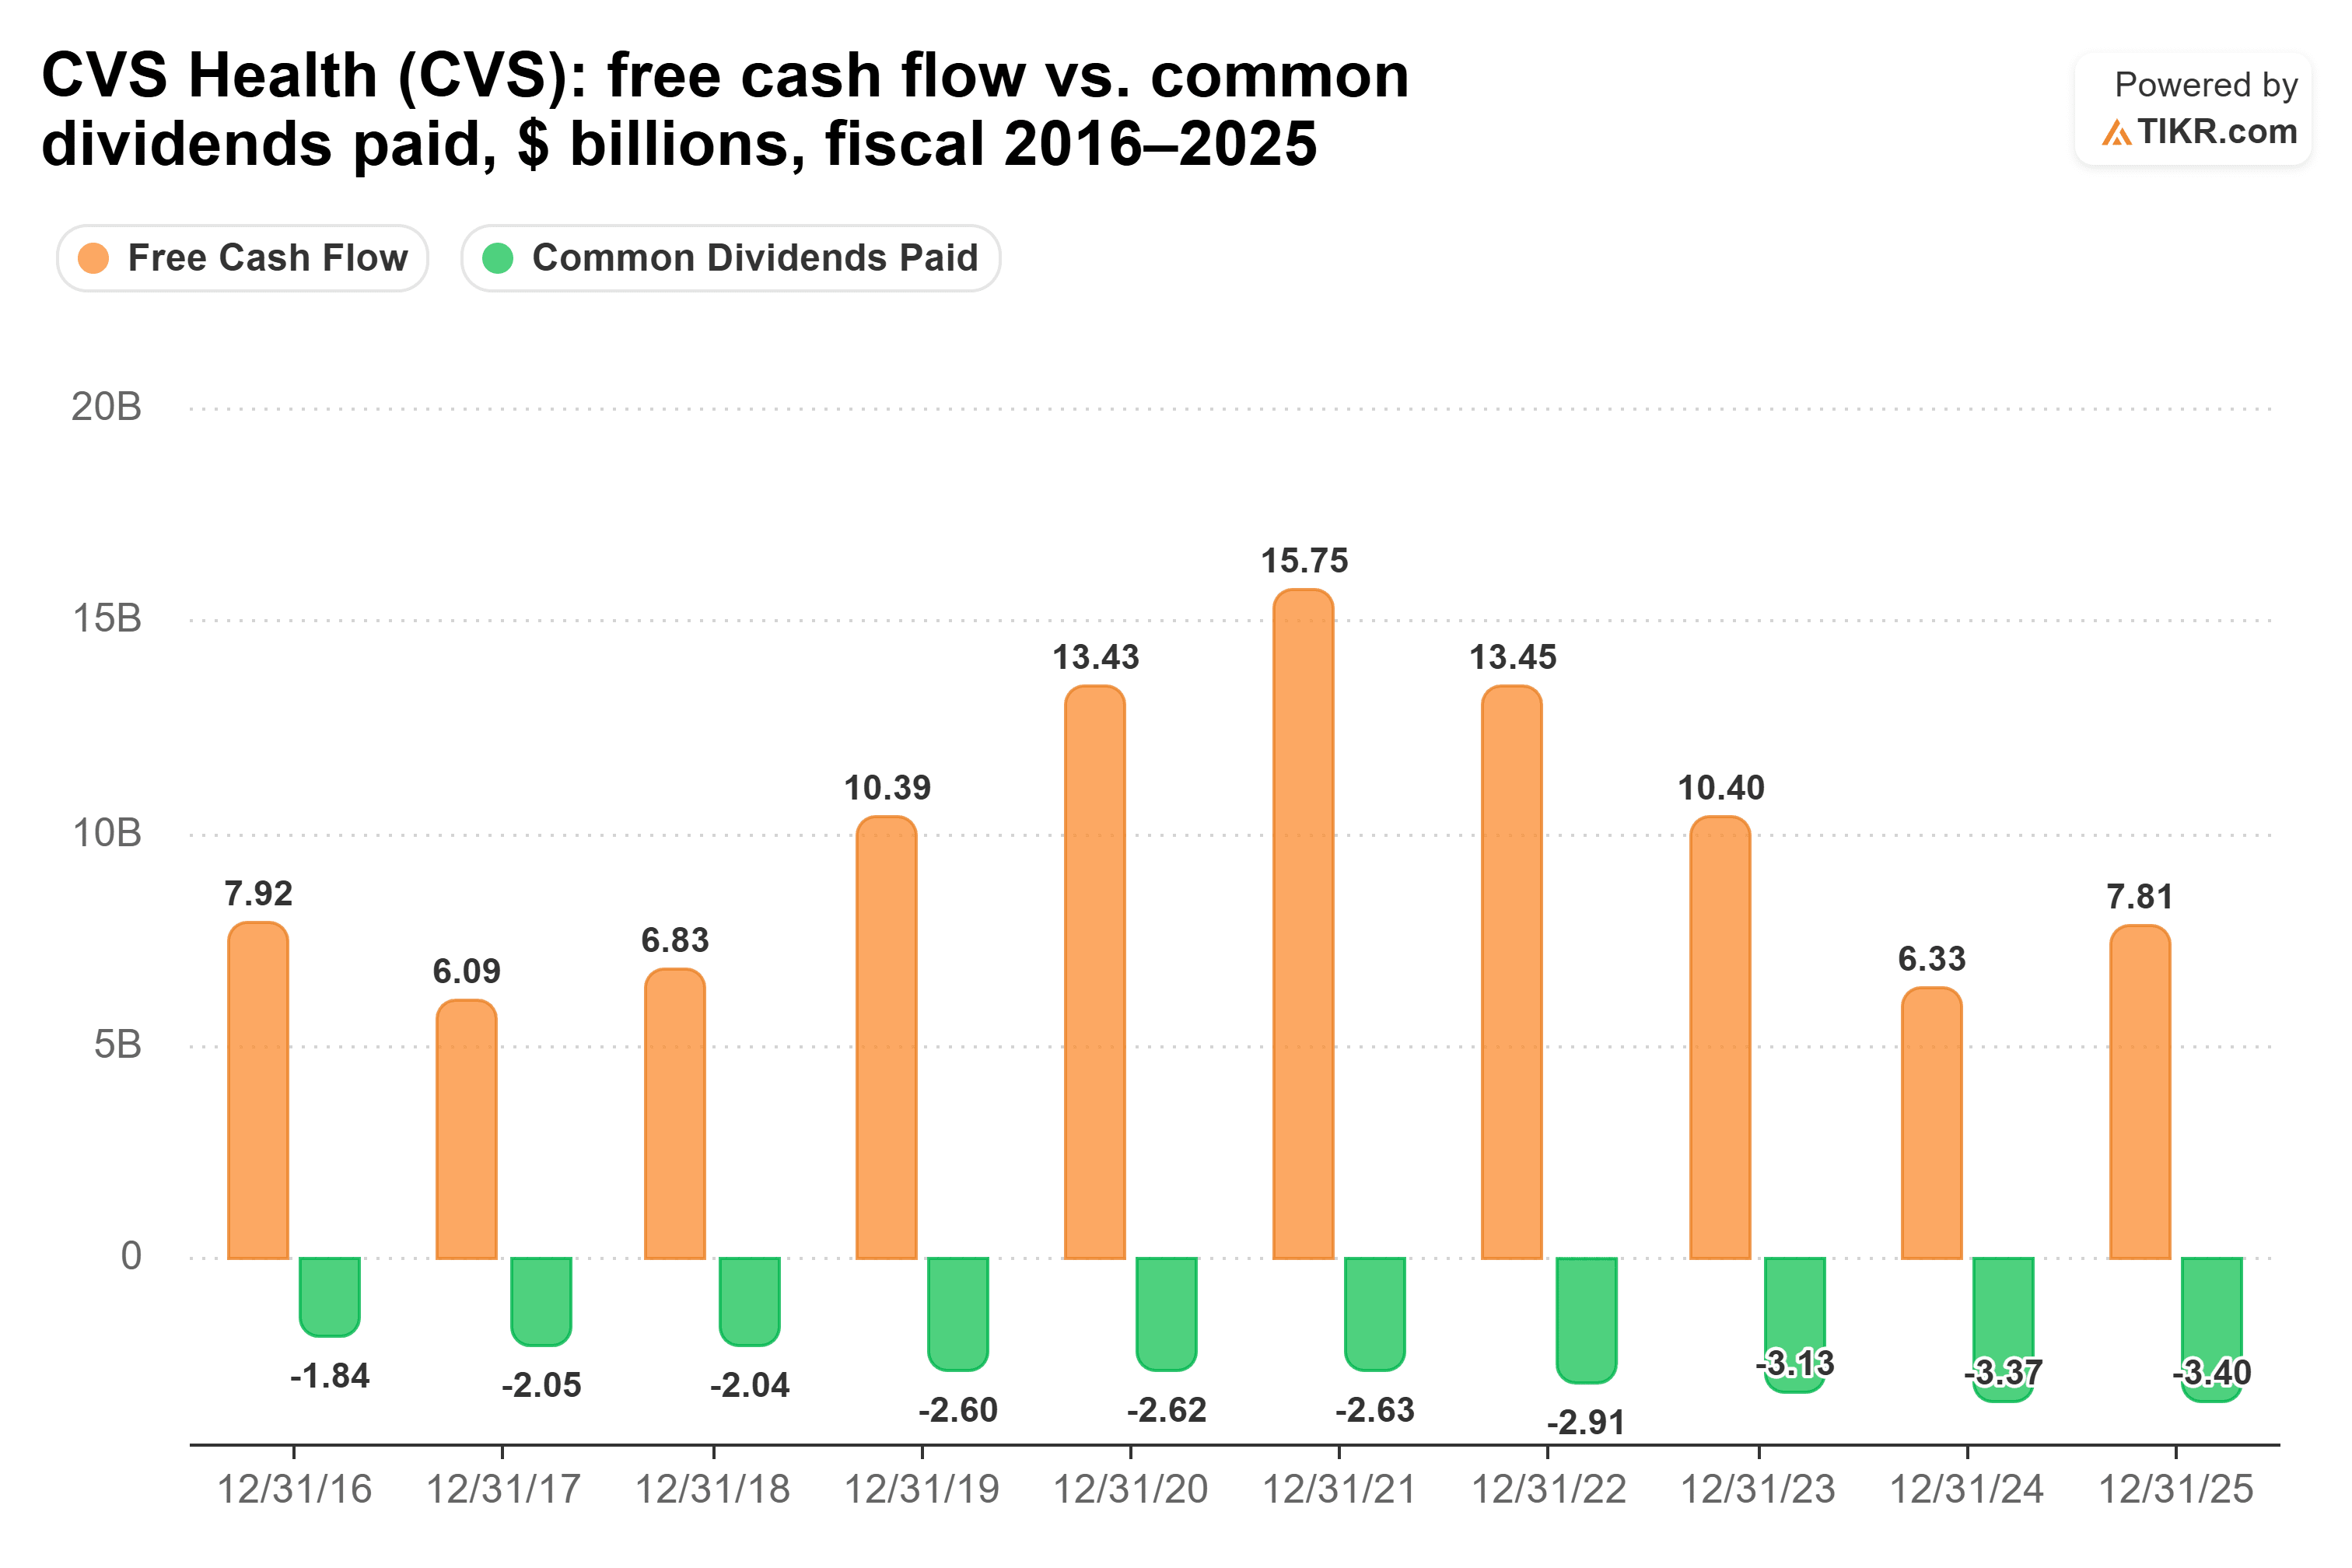
(2024年会計年度の最低点では、配当はフリーキャッシュフローの53.3%を占めました。)
事業は改善しています。第3四半期の調整後EPSは前年同期の$1.60から$2.09に増加し、収益は5.4%成長して$1084億となりました。CVSは2026年の営業キャッシュフロー見通しを、少なくとも$115億から少なくとも$155億へと上方修正しました。また、第4四半期から自社株買いを再開します。
そして分割計画があります。CVSは、小売薬局事業(CVS Pharmacyと命名予定)を、Aetna、Caremarkおよびその他のヘルスケア事業から分離する計画です。同社は、それぞれの会社が「魅力的な配当を支払うことができる」と述べています。それでも株価は、11月4日のセッション中、業績上方修正にもかかわらず、二桁の下落を記録しました。2027年については、CVSは340B事業の縮小、Caremarkの会員減少、および一時的な分離コストも見込んでいます。
では、どちらの配当が勝るか?
Eversourceがより優れた配当株です。現在より大きな配当を支払い、それを引き上げ続けています。$10,000で、現在Eversourceから年間$460、CVSから年間$300のインカムを得られます。現在の各社の配当成長ペース(Eversourceの2025年会計年度の5.2%引き上げ、CVSの引き上げなし)で計算すると、10年後には約$729に対して約$300になります。CVSの5年間の成長率である5.9%で計算したとしても、そのインカムがEversourceのそれを上回るには30年以上かかります。
Eversourceは高くもありません。予想PER15倍で取引されており、5年平均の16倍を下回っています:

CVSの配当が危険にさらされていると言っているわけではありません。配当性向はフリーキャッシュフローのわずか29%であり、CVSの負債ははるかに少なく、経営陣はキャッシュ見通しを引き上げたばかりです。しかし、2025年会計年度に成長せず、まもなく2社になる企業の配当は、Eversourceの安定した引き上げに比べて、インカム計画を立てるのが難しいと言えます。
もちろん、Eversourceにも大きな判断が待ち受けています。コネチカット州の規制当局は、2018年以来初となるCL&Pの料金改定申請について、来年6月に決定を下す見込みです。
Eversource Energyは忘れて:今すぐ買える安全な6%以上の配当利回りを提供する6銘柄
配当は莫大な富への鍵を握ることがあります。しかし、正しい銘柄を買った場合のみです。
適切な高配当株を選ぶことは、夢の退職生活と…毎月次の社会保障給付金の入金を待ちながらやりくりする生活との違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてEversource Energyはそのうちの1つではありません。)
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読ありがとうございます。幸運な投資を!