主なポイント
- 9月30日終了の四半期に13Fを提出した大型ファンド460社のうち、17社がPalantirを買い、その中にはStanley Druckenmillerのファミリー・オフィスも含まれていた。売り手は6社。
- 最大の買い手はGQG Partnersで、四半期末時点の価格で9億5500万ドル相当の新規ポジションを建てた。一方、売り手6社のうち3社は同じ四半期にCostcoを買い増しまたは新規購入していた。
- Palantirは9月30日以降23%下落しているが、アナリストは2026年から2028年にかけての利益が2倍以上になると予想しており、フォワードP/Eは62倍で、5年平均の102倍を大きく下回っている。
- これらの数字を見ると、買い手の主張の方が説得力があり、2月初旬に発表が予定されているPalantirの第4四半期決算における受注高が次の試金石となる。
大口資金は前四半期、Palantir (PLTR)について意見が分かれた。9月30日終了の四半期に13Fを提出した大型ファンド460社(読者が知るファンド、または米国株を10億ドル以上保有するファンドで、クオンツ・ファンドとインデックス・ファンドは除く)のうち、17社が新規ポジションの構築または20%以上の買い増しによって同株を購入し、6社が売却または20%以上の売り切りを行った。9月30日時点で、合計39社が同株を保有していた。
Stanley DruckenmillerのDuquesne Family Officeは買い手の一社だった。そして現時点では、売り手の方が賢明に見える。Palantirは9月30日以降23%下落している一方で、売り手6社のうち3社が同じ四半期に買い増しまたは新規購入したCostco Wholesale (COST)は21%上昇している。13Fは取引のタイミングや支払った価格を示さないため、これらは各銘柄の9月30日終値からの動きに過ぎない。
TIKRはPalantirについて34人のアナリストを追跡している。「買い」と言っているのは何人?
Palantirの買い、保有、売りのレーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Palantirのアナリスト・レーティングを見る
3つの買い手がそれぞれ5億ドル以上を投入
1640億ドルを運用するGQG Partnersは、11月13日に提出した13Fによると、四半期末時点の価格で9億5500万ドル相当の510万株の新規ポジションを建てた。これは同社の13F銘柄の1.8%に相当する。WT Asset Management(13Fで62億ドルの米国株を保有)は、581万ドル相当の311万株の新規ポジションを建て、Palantirを9.4%の保有比率で第3位のポジションとした。また、440億ドルを運用するSands Capitalは、保有株数を17,944株から294万株(5億5000万ドル相当)に増やし、13F銘柄の2.2%を占めるようになった。
Druckenmillerのポジションははるかに小さい。11月16日に提出されたファミリー・オフィスの13F(米国株41.5億ドル)によると、80,100株(1500万ドル相当)で、保有比率は0.4%だ。これは60のポジションの中で41番目の大きさである。
売り手は大幅に売却
Blue Sparrow(13Fで83億ドルの米国株を保有)は、保有株を69%削減し、124万株から383,700株にした。四半期末時点の価格で、売却された株は約1億5900万ドル相当だった。97億ドルを運用するHyperion Asset Managementは、42%削減して647,697株(約8700万ドル相当)とした。Palantirは依然としてHyperionの13F銘柄の3.3%を占めており、GQGやSandsの保有比率よりも大きい。Nearwater Capital Markets(13Fで44億ドルの米国株を保有)は、230,000株すべて(約2700万ドル相当)を売却した。
Nearwaterはまた、4000万ドル相当の44,000株のCostco新規ポジションを建て、Blue SparrowはCostcoポジションを41,000株にほぼ倍増させた。Costcoは現在、52週高値を約2%下回る水準で、フォワードP/Eは約48倍である。アナリストは、2026年度(2026年8月終了年度)から2029年度にかけての正常化EPSが年間約10%成長すると予想しており、平均株価目標値1,085ドルは現在の株価より約2%低い。
Palantirの予想は上昇を続ける
双方ともPalantirの第3四半期を根拠にできる。収益は96%成長したが、受注高(bookings)は6%増の29億2000万ドルに留まり、商業契約額は17%増だった。受注高は将来の収益の源泉となるため、これが売り手の最強の論拠だ。
それでもアナリストは予想を上方修正した。2027年の予想値は2.54ドルで、90日前の2.31ドルから上昇している。彼らは現在、正常化EPSが2026年の1.70ドルから2028年の3.73ドルへと2倍以上になると予想している。

株価は逆の動きをしており、フォワードP/Eは62倍に下落し、5年平均の102倍を大きく下回っている。
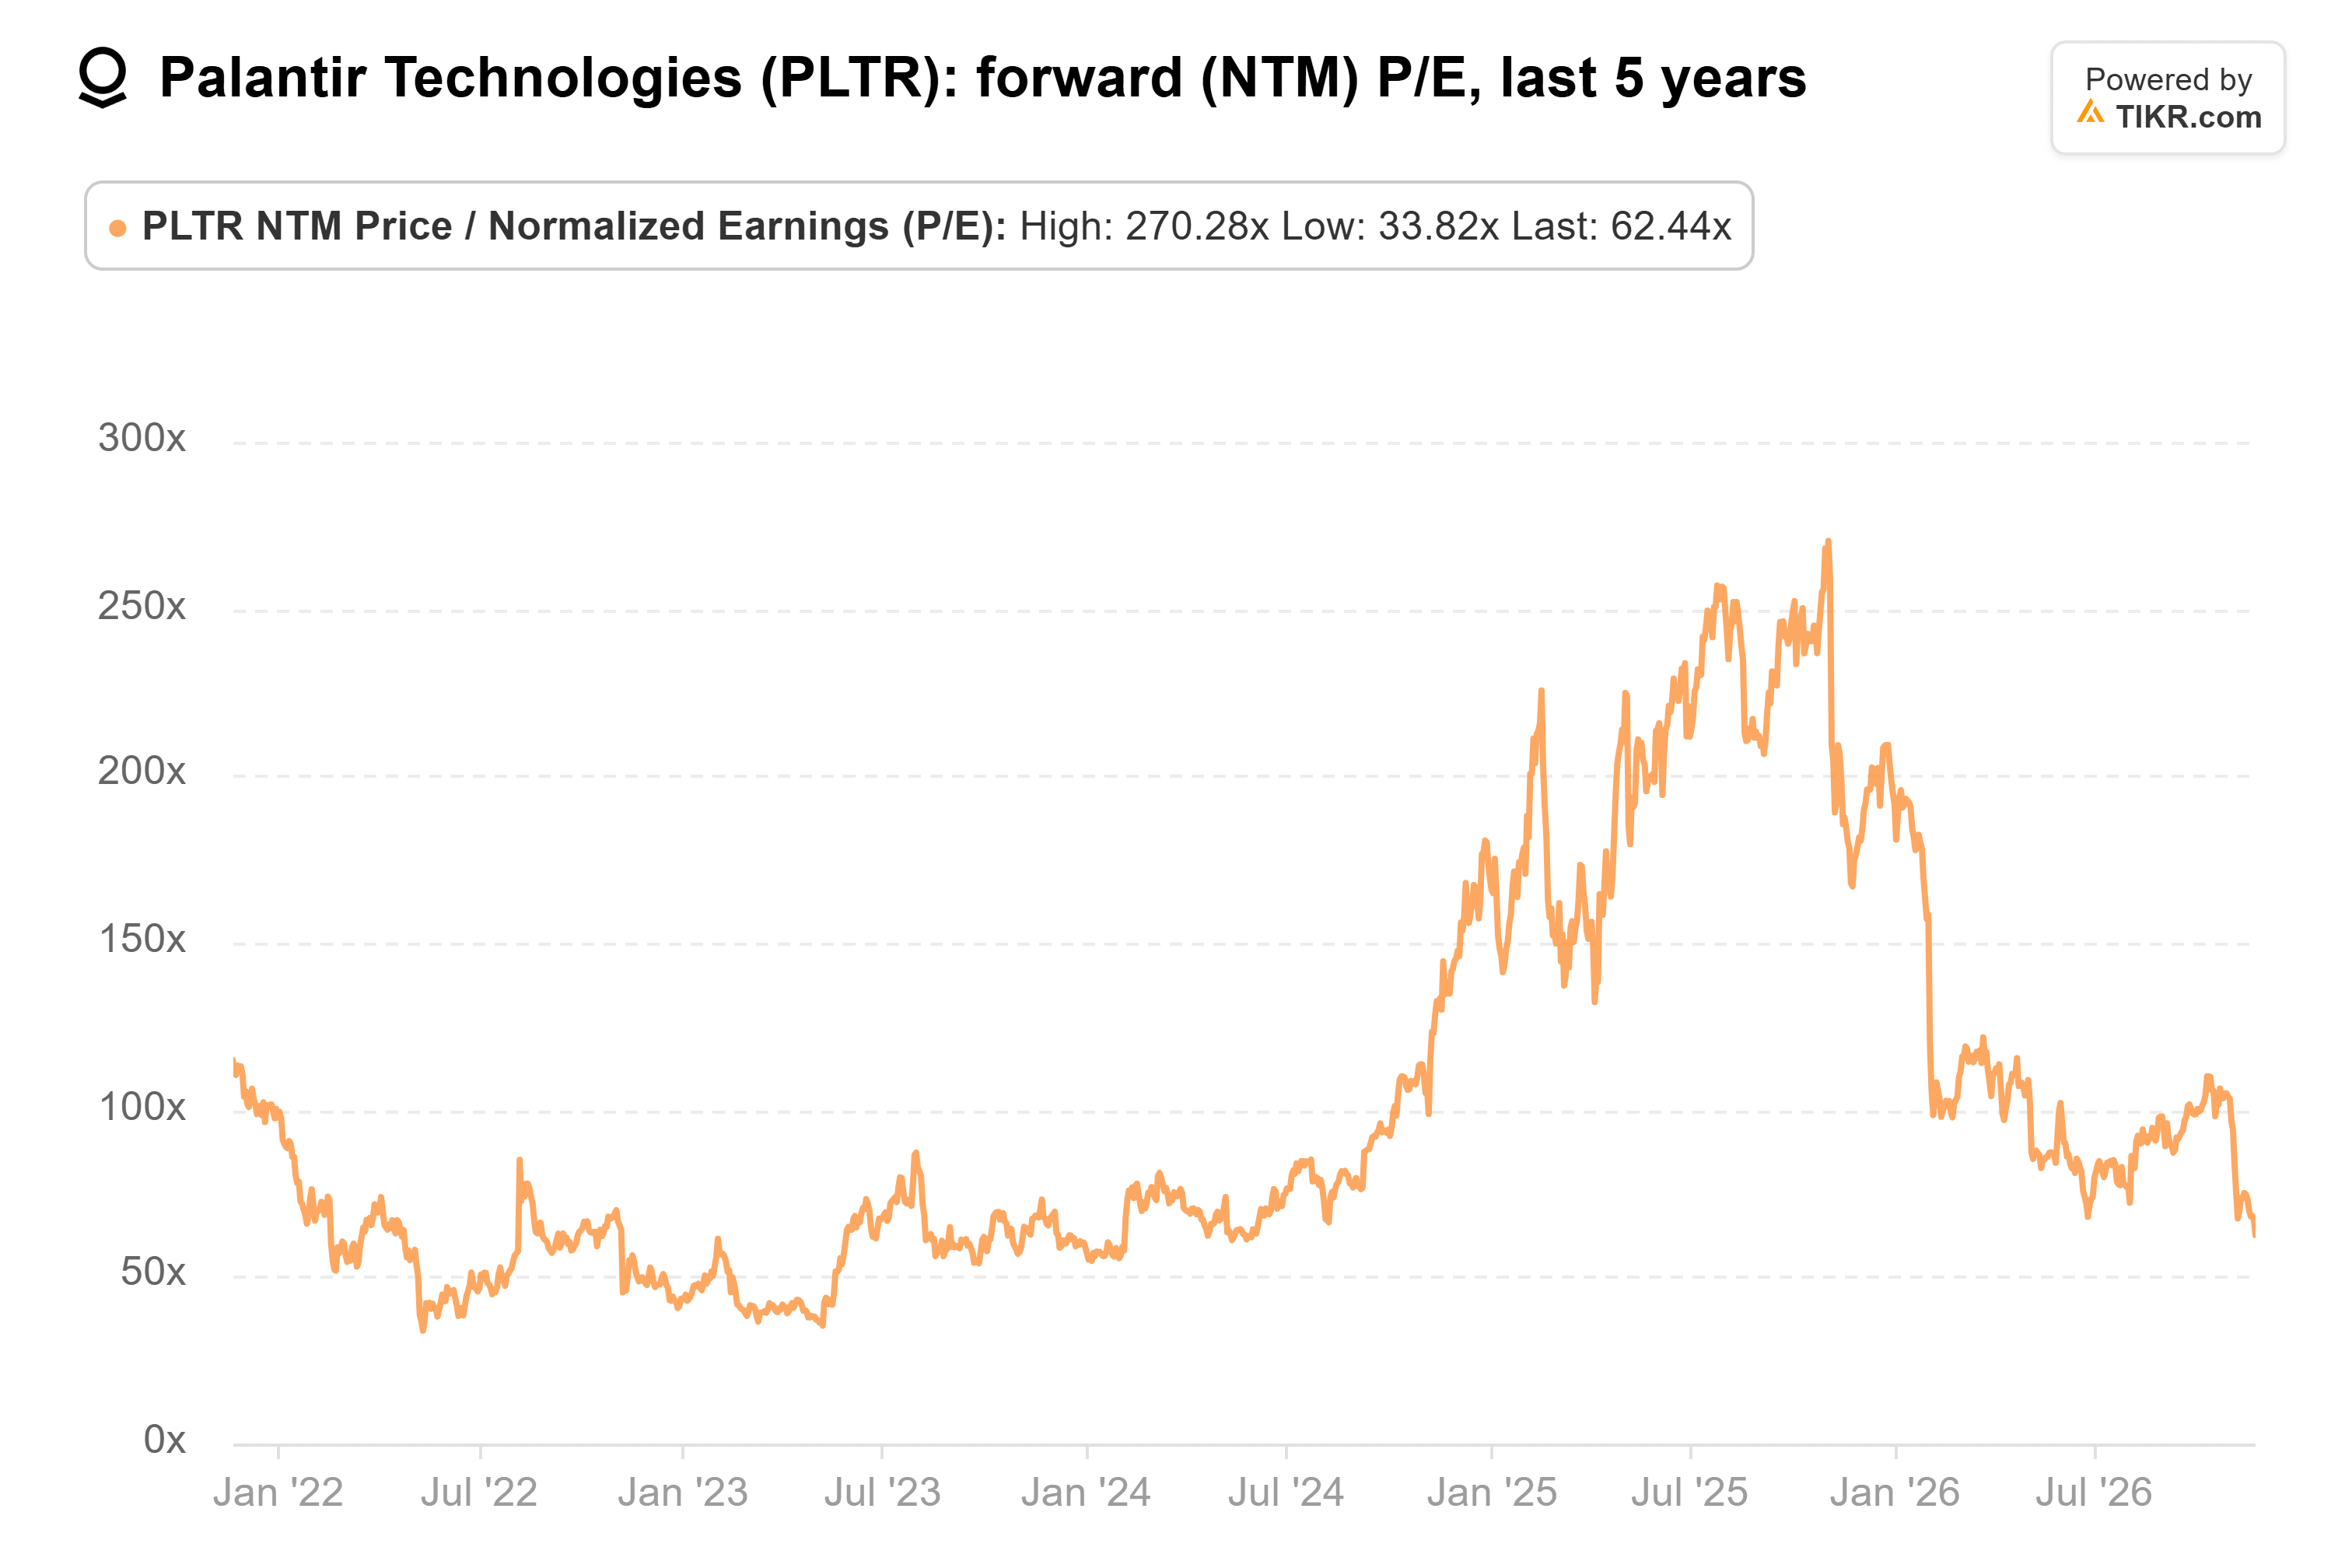
2025年10月には270倍に達し、過去5年間の最低値は2022年5月の34倍だった。2028年の予想が実現すれば、現在の株価はその利益の約38倍に相当する。
アナリストの平均株価目標値は過去1年間で186ドルから223ドルに上昇したが、株価は156ドルから143ドルに下落している。

この目標値は直近の終値より55%高く、個々の目標値は80ドルから273ドルの範囲にある。
買い手の主張の方が説得力がある
私の見解では、売り手が最初の7週間を制し、買い手が数字を味方につけている。アナリストはPalantirの利益予想を23%の下落中も上方修正し続けた。62倍のP/Eで、投資家は2年で2倍以上になると予想される利益を得られる。Costcoの48倍では、年間約10%の成長を得られる。
リスクはその倍数にある。予想が上昇する中で270倍から62倍に下落し、受注高が低調なままならさらに下落する可能性がある。
Palantirの第4四半期決算(2月初旬に発表予定)が次の試金石となる。受注高は2025年第4四半期に記録した42億6000万ドルに近づく水準まで回復する必要があり、2027年度の最初の収益予想(ガイダンス)は、アナリストが予想する131億ドルを達成または上回る必要がある。2月中旬に提出される次の13Fは、これらのファンドのどれが持ちこたえたかを示すだろう。
では、Palantir株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Palantirがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!