主なポイント
- 31億ドルのファンドが、11月16日に提出した13F報告書によると、第3四半期にマイクロソフト、アマゾン、MSCIを追加・増加させ、これらが新規または追加ポジションの上位3銘柄となった。
- マイクロソフトは現在、同ファンドの米国株ポートフォリオの14.1%を占め、第2位の保有銘柄となった。アマゾンは10.7%で第3位。
- アナリストの平均目標株価は、直近の終値に対してマイクロソフトが31%、アマゾンが32%上回っているが、9月30日以降上昇したMSCIは13%のみ。
- 3銘柄のうち、マイクロソフトが最も強力な根拠を持つ:予想PERが最も低く、フリーキャッシュフローはプラスを維持している。
コンサルタ・リミテッドは、9月30日締めの四半期について11月16日に提出した13F報告書によると、わずか14銘柄に30.9億ドルの米国株を保有している。これほど集中したポートフォリオでは、追加はすべて本格的な賭けだ。その中で最大規模の追加が行われたのがマイクロソフト (MSFT)、アマゾン (AMZN)、MSCI (MSCI)の3銘柄である。
アナリストは3銘柄すべてに上昇余地を見ている。数字が最も強く後押ししているのは、そのうちの1銘柄だ。
マイクロソフトは現在14%のポジション
同ファンドは第3四半期にマイクロソフト保有株を21%増加させ、9月30日時点で85万株、4億3600万ドル相当となった。これはファンド全体の14%を占め、第2位の保有銘柄である。同株は、10月28日に報告された四半期が堅調だったにもかかわらず、9月30日の終値から6%下落している。Azureは48%成長し、マイクロソフトが予想していた44%から45%を上回った。
アマゾンのクラウドも加速中
アマゾンも同様に増加された。ファンドは保有株を20%追加し、四半期末に132万株、3億3000万ドル相当で終了した。これはファンド全体の10.7%を占め、第3位の保有銘柄である。同株はその後ほとんど動いておらず、9月30日の終値から0.9%下落している。AWSの売上は第3四半期に390億ドルへと39%成長し、これは約5年で最も速い成長となった。また、アマゾンの13.9%という営業利益率は過去最高を記録した。
TIKRはマイクロソフトについて58人のアナリストを追跡。何人が「買い」と言っている?
マイクロソフトの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。マイクロソフトのアナリスト・レーティングを見る
MSCIの保有株が最も増加
MSCIははるかに小さなポジションだが、ファンドはこれを最も速く増加させた。保有株は62%増の32万5000株、1億7500万ドル相当となり、ファンド全体の5.7%を占めて第8位の保有銘柄となった。同株は9月30日の終値から13%上昇している。第3四半期、営業収益は12.4%増の8億9200万ドルに、調整後EPSは14.3%増の5.11ドルとなった。インデックス事業が牽引した:MSCIインデックスに連動するETFの資産が過去最高を記録し、年間換算ベースは16.5%増の21億ドルとなった。また、顧客離れ率は95.0%と顧客は定着している。
数字は賭けを後押ししているか?
まずはマイクロソフトから。TIKRで同銘柄を評価する58人のアナリストは、平均目標株価を7月下旬の安値556ドルから636ドルへと引き上げており、これは直近の終値から31%上回っている:

同株は予想PER約23倍で取引されており、5年平均の約29倍を大きく下回っている。懸念はキャッシュだ。アナリストは2027会計年度のフリーキャッシュフロー予想を3度引き下げ、320億ドルとしている。マイクロソフトは2026会計年度に670億ドルを生み出したが、データセンターへの投資を注ぎ続けている。
アマゾンの目標株価はさらに大きく上昇している。TIKRで同銘柄を評価する62人のアナリストの現在の平均は327ドルで、1年前の294ドルから上昇し、直近の終値から32%上回っている:

予想PER約25倍で取引されているアマゾンは、5年平均の49倍の約半分の水準だ。しかし、アマゾンはマイクロソフトよりもさらに積極的に支出している:コンセンサスは現在、2026年のフリーキャッシュフローを412億ドルの流出と見ている。また、Anthropicは11月19日に取引を開始したため、アマゾンの14.7%保有分は四半期ごとに市場価格がつくことになり、GAAPベースの利益を変動させることになる。IPO株の約40%が初日から取引可能であるため、その価格は大きく動く可能性がある。
MSCIには残された余地が最も少ない。平均目標株価は1年前の655ドルから690ドルへ上昇したが、直近の終値から上回っているのは13%のみだ:
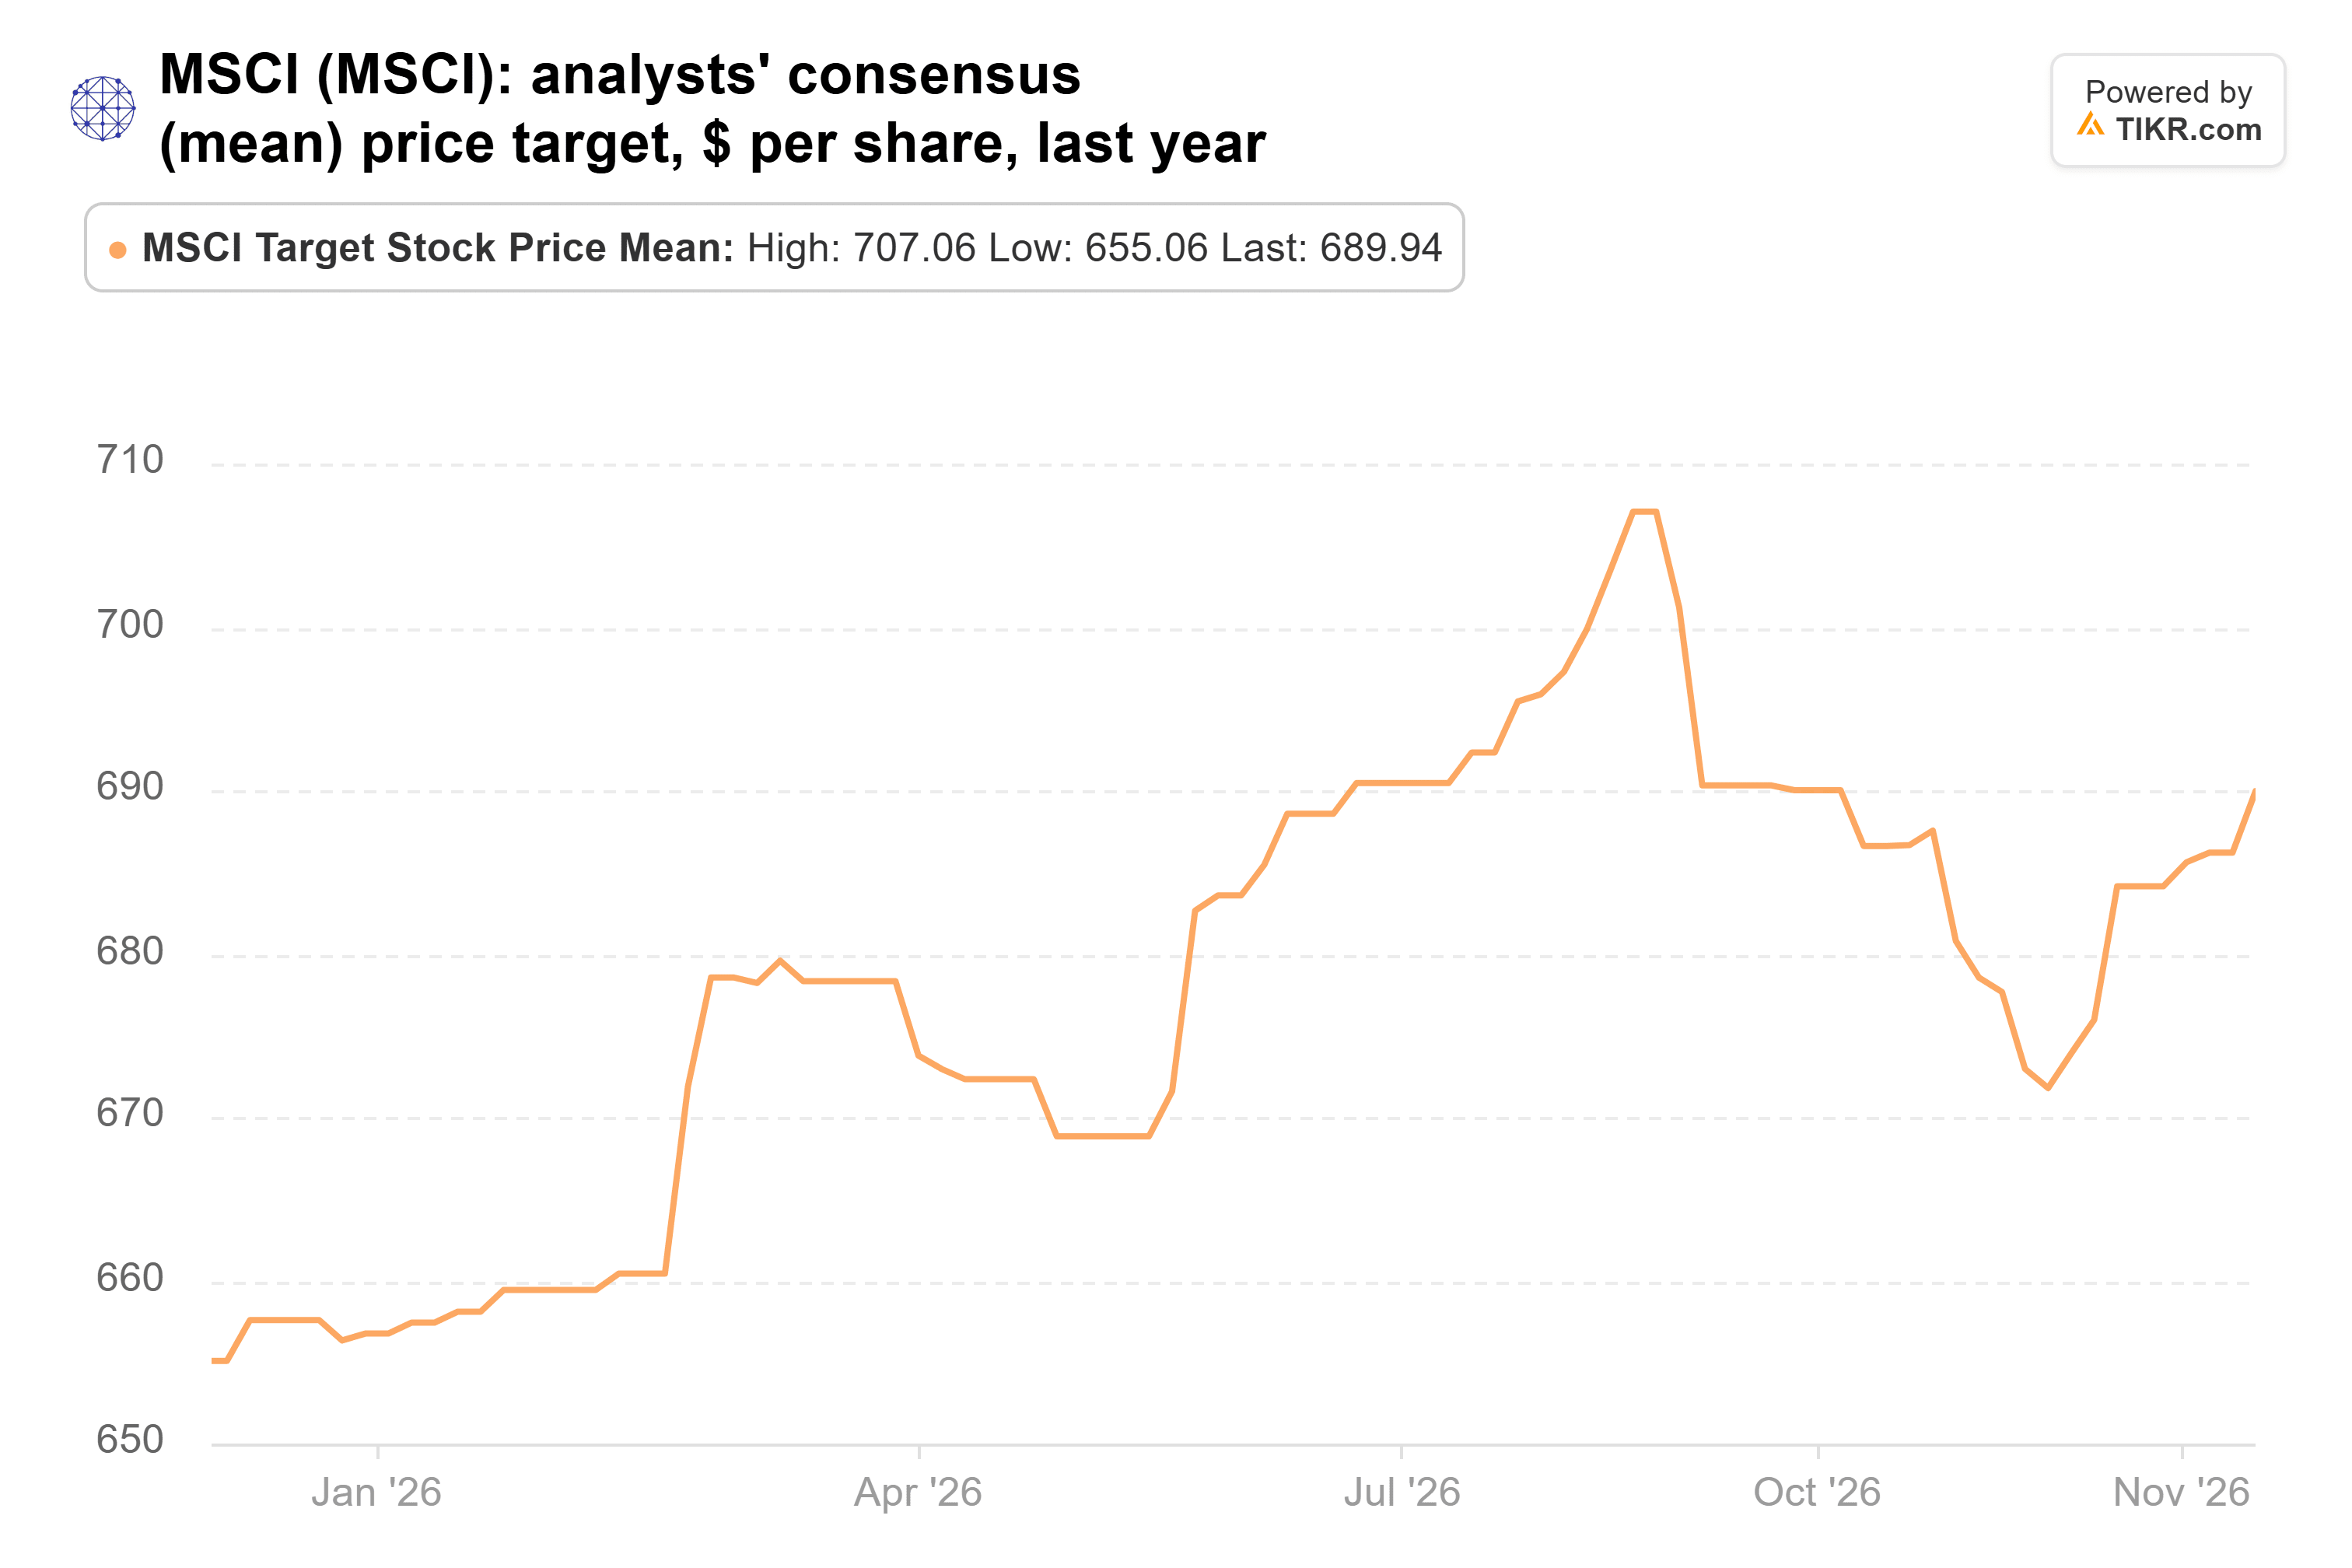
予想PER約28倍で、3銘柄の中で最も割高でもある。
私が買うならマイクロソフト
もし今、3銘柄のうち1つしか買えないとしたら、それはマイクロソフトだ。予想PERが3銘柄の中で最も低く、アマゾンのフリーキャッシュフローがマイナスになるのに対し、マイクロソフトはプラスを維持している。
アマゾンは僅差で2番目だ。ただ、Anthropicの株価が利益をどれだけ変動させるか、まずは様子を見たい。MSCIの四半期も優れていたが、9月30日以降の上昇を考えると、より良い価格を待ちたい。
マイクロソフトの次の決算(1月下旬)が試金石となる。9月四半期に186億ドルのフリーキャッシュフローを生み出した後、コンセンサス予想の320億ドルに達するには、残り3四半期合計で約134億ドルしか必要ない。9月四半期に近いペースでもう1四半期続けば、その予想は低すぎると見えるだろう。ファンドの次の13F報告書(2月中旬提出予定)で、追加を続けていたかどうかが明らかになる。
では、マイクロソフト株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マイクロソフトがどの程度の価値になる可能性があるか確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!