主なポイント
- Avantyr Capital Partnersは32億7000万ドルを運用。最新の13F報告書によると、第3四半期にNVIDIAとフォードの全保有株、およびもう1つの広く保有されている銘柄を売却した。
- 同じ四半期に、アマゾンの保有株を3倍以上に増やし、Somnigroup Internationalの保有株をほぼ2倍に増やし、これらを第4位、第3位の保有ポジションとした。
- NVIDIAの売却は最も正当化が難しい。経営陣が次年度の成長見通しを上方修正した直後であり、現在の株価は予想PER約10倍で取引されているため。
- フォードの売却は最も根拠が明確。経営陣は2027年の利益が今年とほぼ同水準になると見込んでおり、アナリストも目標株価を引き下げている。
ほとんどの投資家が聞いたことのないファンドが、市場で最も広く保有されている3銘柄を売却した。
Avantyr Capital Partnersは、9月30日時点でNVIDIA (NVDA)、フォード・モーター (F)、およびもう1つの広く保有されている銘柄を1株も保有していなかったことが、11月16日に提出された9月30日締めの四半期13F報告書で明らかになった。同じ四半期に、アマゾン (AMZN)の保有株を3倍以上に増やし、Somnigroup International (SGI)の保有株をほぼ2倍に増やした。
同社は32億7000万ドルを運用しており、13F報告書によると26のポジションで合計32億6000万ドルの米国株を保有している。では、同社が売却した3銘柄のいずれかを保有している場合、あなたも売るべきだろうか?
NVIDIAの売却は最も正当化が難しい
Avantyrは6月30日時点で553,437株のNVIDIAを保有し、時価1億1100万ドルで13F報告書上の株式の4.1%を占めていた。9月30日時点では1株も保有しておらず、それ以降株価は25%下落している。ジェンセン・フアンはCEOを辞任し、NVIDIAの取締役会は彼の復帰を検討していない。しかし11月17日、NVIDIAは1月四半期の売上高を約1300億ドルと予想した。暫定CEOのコレット・クレスはまた、2028年度の成長率を約70%から約75%に上方修正した。
10月下旬以降、アナリストは目標株価を引き下げている:
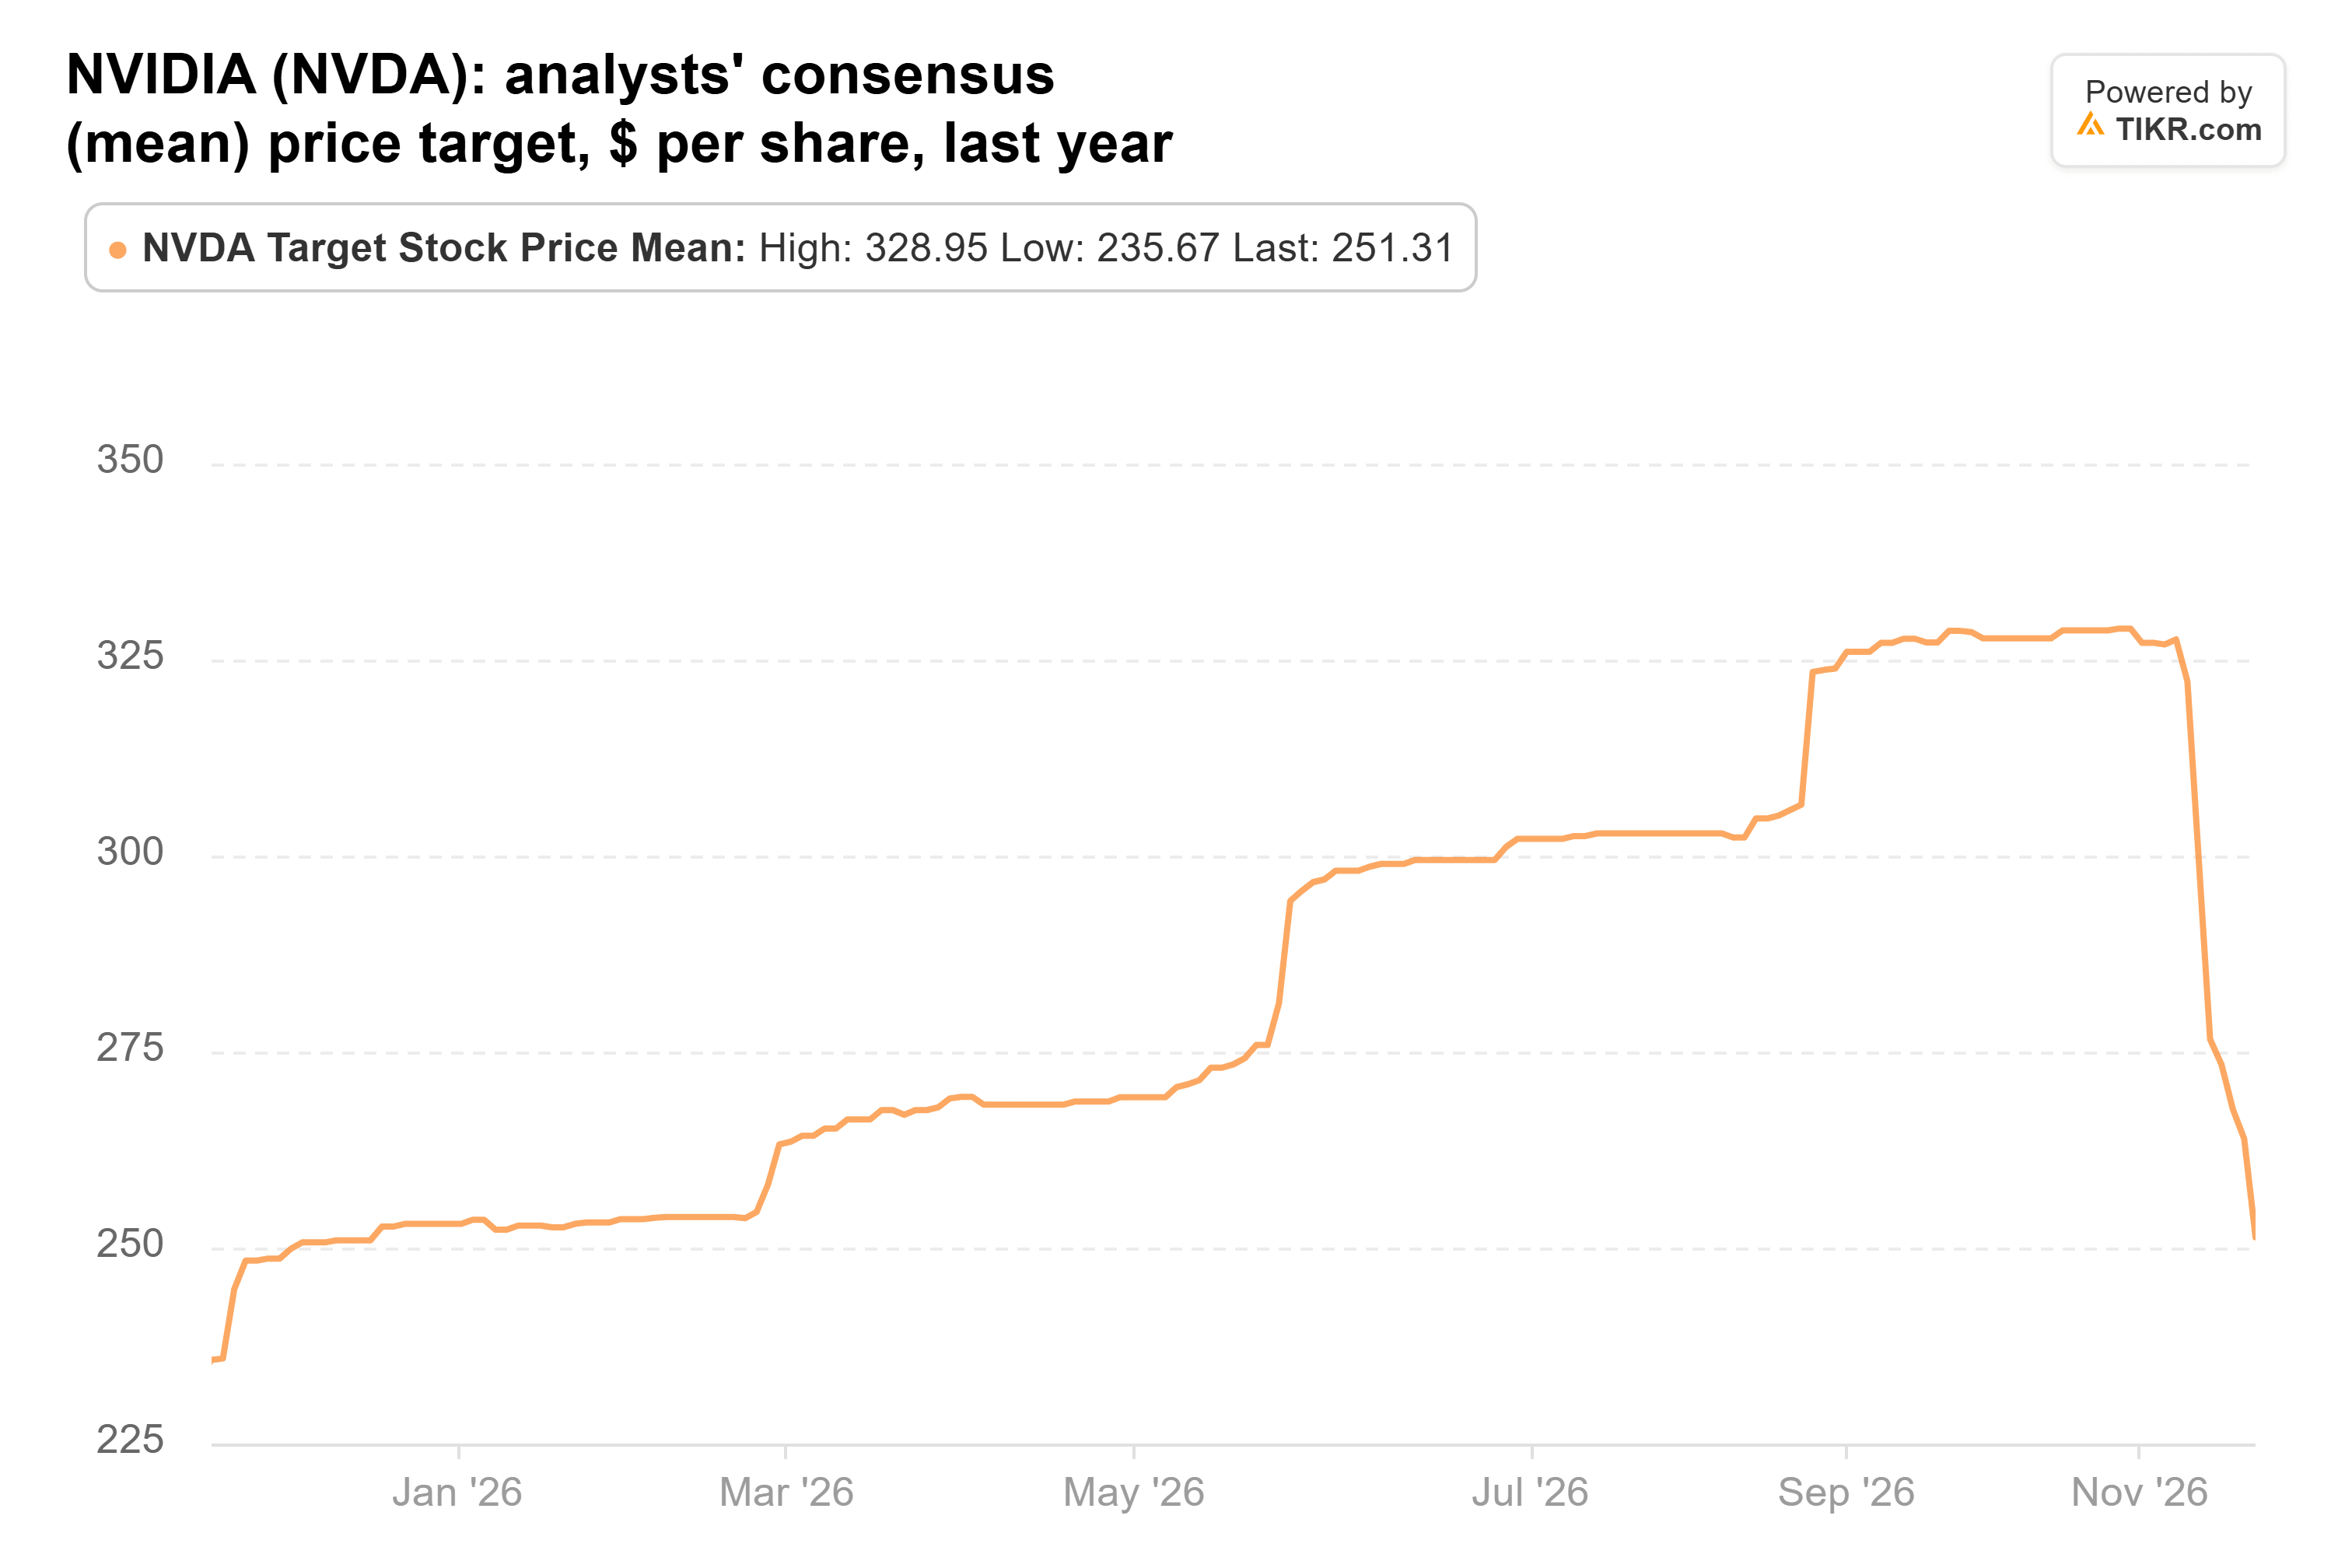
平均目標株価は10月23日頃に329ドル近くでピークに達し、現在は約250ドルだが、それでも前日終値の60%以上高い水準だ。予想PER約10倍で取引されているNVIDIAの株価は、TIKRのデータがある2014年以降の四半期末の最低水準(約14倍)を下回っている。これは75%の成長を見込む企業にとっては非常に低い水準だ。
TIKRはNvidiaについて63人のアナリストを追跡。「買い」と評価しているのは何人?
Nvidiaの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト評価を見る
フォードの売却は最も同意しやすい
フォードは6月30日時点で730万株のポジションであり、時価1億100万ドルでAvantyrの13F報告書上の株式の3.7%を占めていた。フォードが第3四半期で予想を上回り、利益の下限を引き上げたにもかかわらず、9月30日以降株価は19%下落している。同社は2026年の調整後EBITレンジの下限を100億ドルから105億ドルに引き上げた。しかしCEOのジム・ファーリーは、2027年の利益は「今年とほぼ同水準になるだろう」と述べ、Ford Proの第3四半期EBITは16%減の17億ドルとなった。
アナリストの平均目標株価は9月まで上昇し、その後下落している:
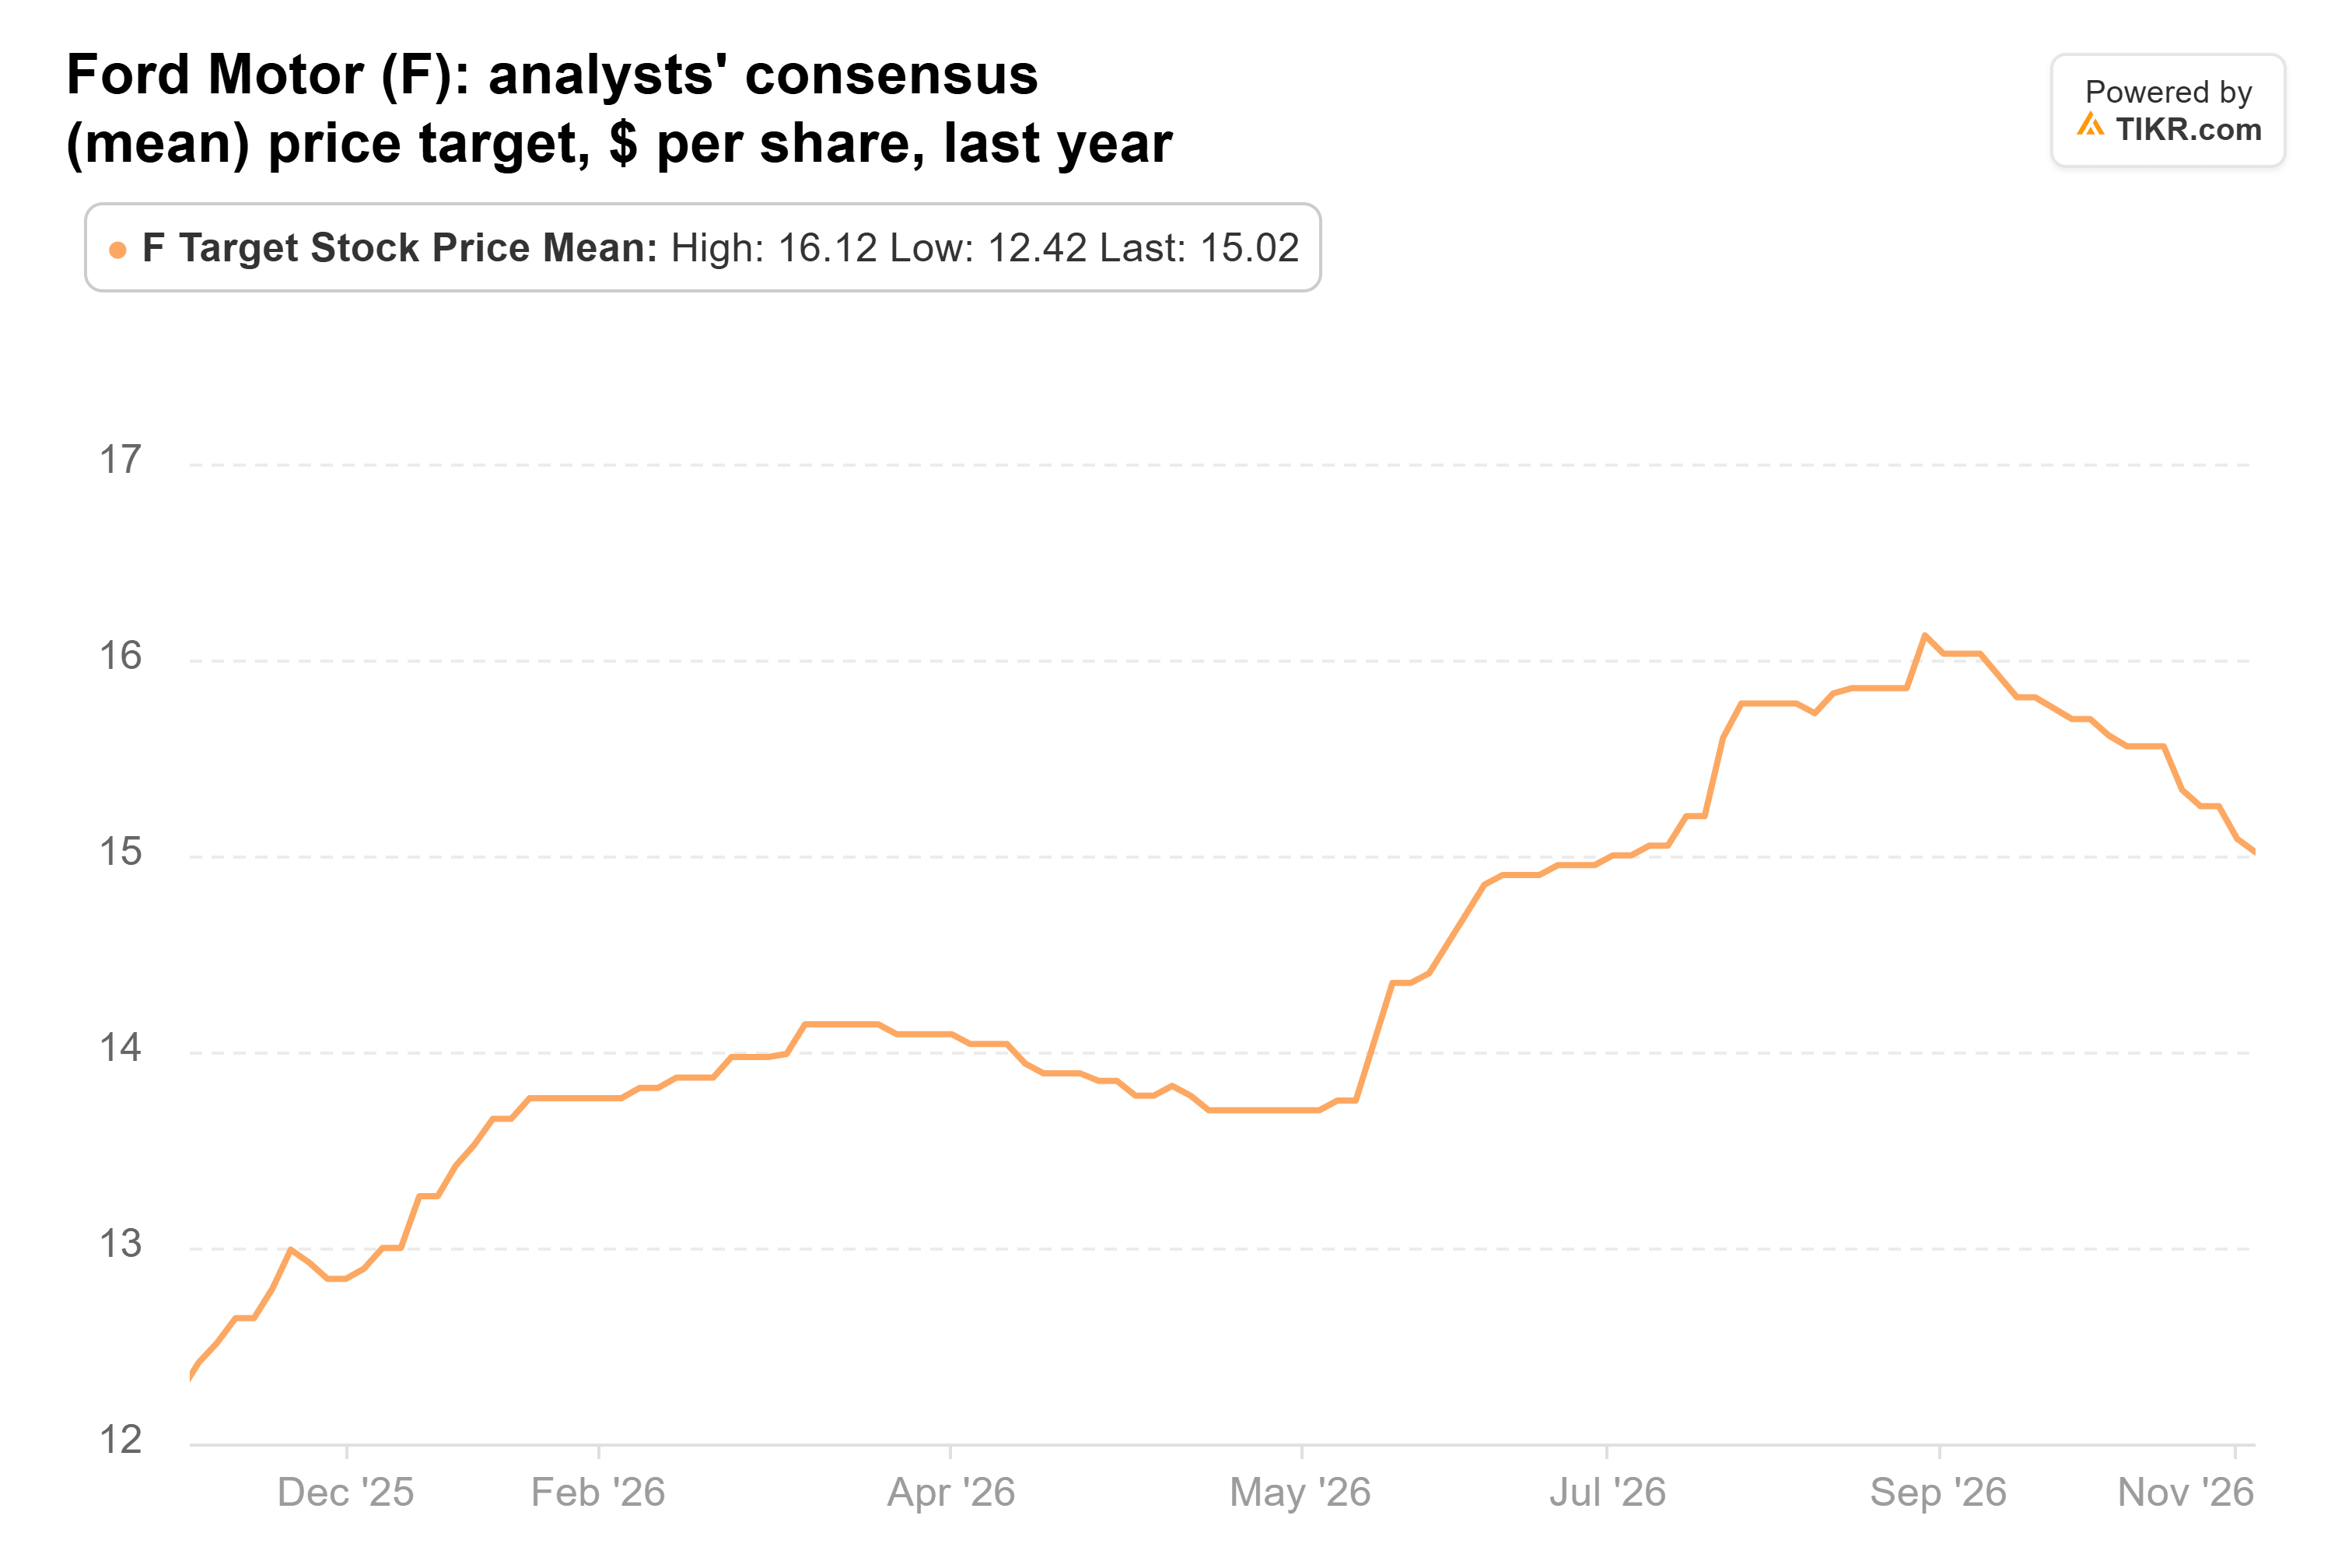
10月29日、RBCは目標株価を15ドルから14ドルに引き下げ、モルガン・スタンレーは14ドルから13ドルに引き下げた。15.02ドルの平均目標株価は、前日終値より33%高い水準だ。
フォードは予想PER約6倍で取引されており、2014年以降の四半期末平均の8.2倍を下回っている。この割安感は、来年の利益が横ばいで、配当が逼迫している状況では理にかなっている。フォードは2025年の調整後フリーキャッシュフローの85%を配当に充てており、自社の目標である40%から50%を大きく上回っている。
Metaは判断が難しい
Avantyrは6月30日時点で133,338株のMeta Platforms (META)を保有し、時価7500万ドルで13F報告書上の株式の2.8%を占めていた。Metaは9月30日以降9%上昇しており、3銘柄の中で唯一上昇している。第3四半期の売上高は26%増の646億ドルとなった。しかしAIへの支出を続ける中で、コンセンサスはフリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見ている。
アナリストの平均目標株価は、8月に下落した後、1年前とほぼ同じ水準にある:
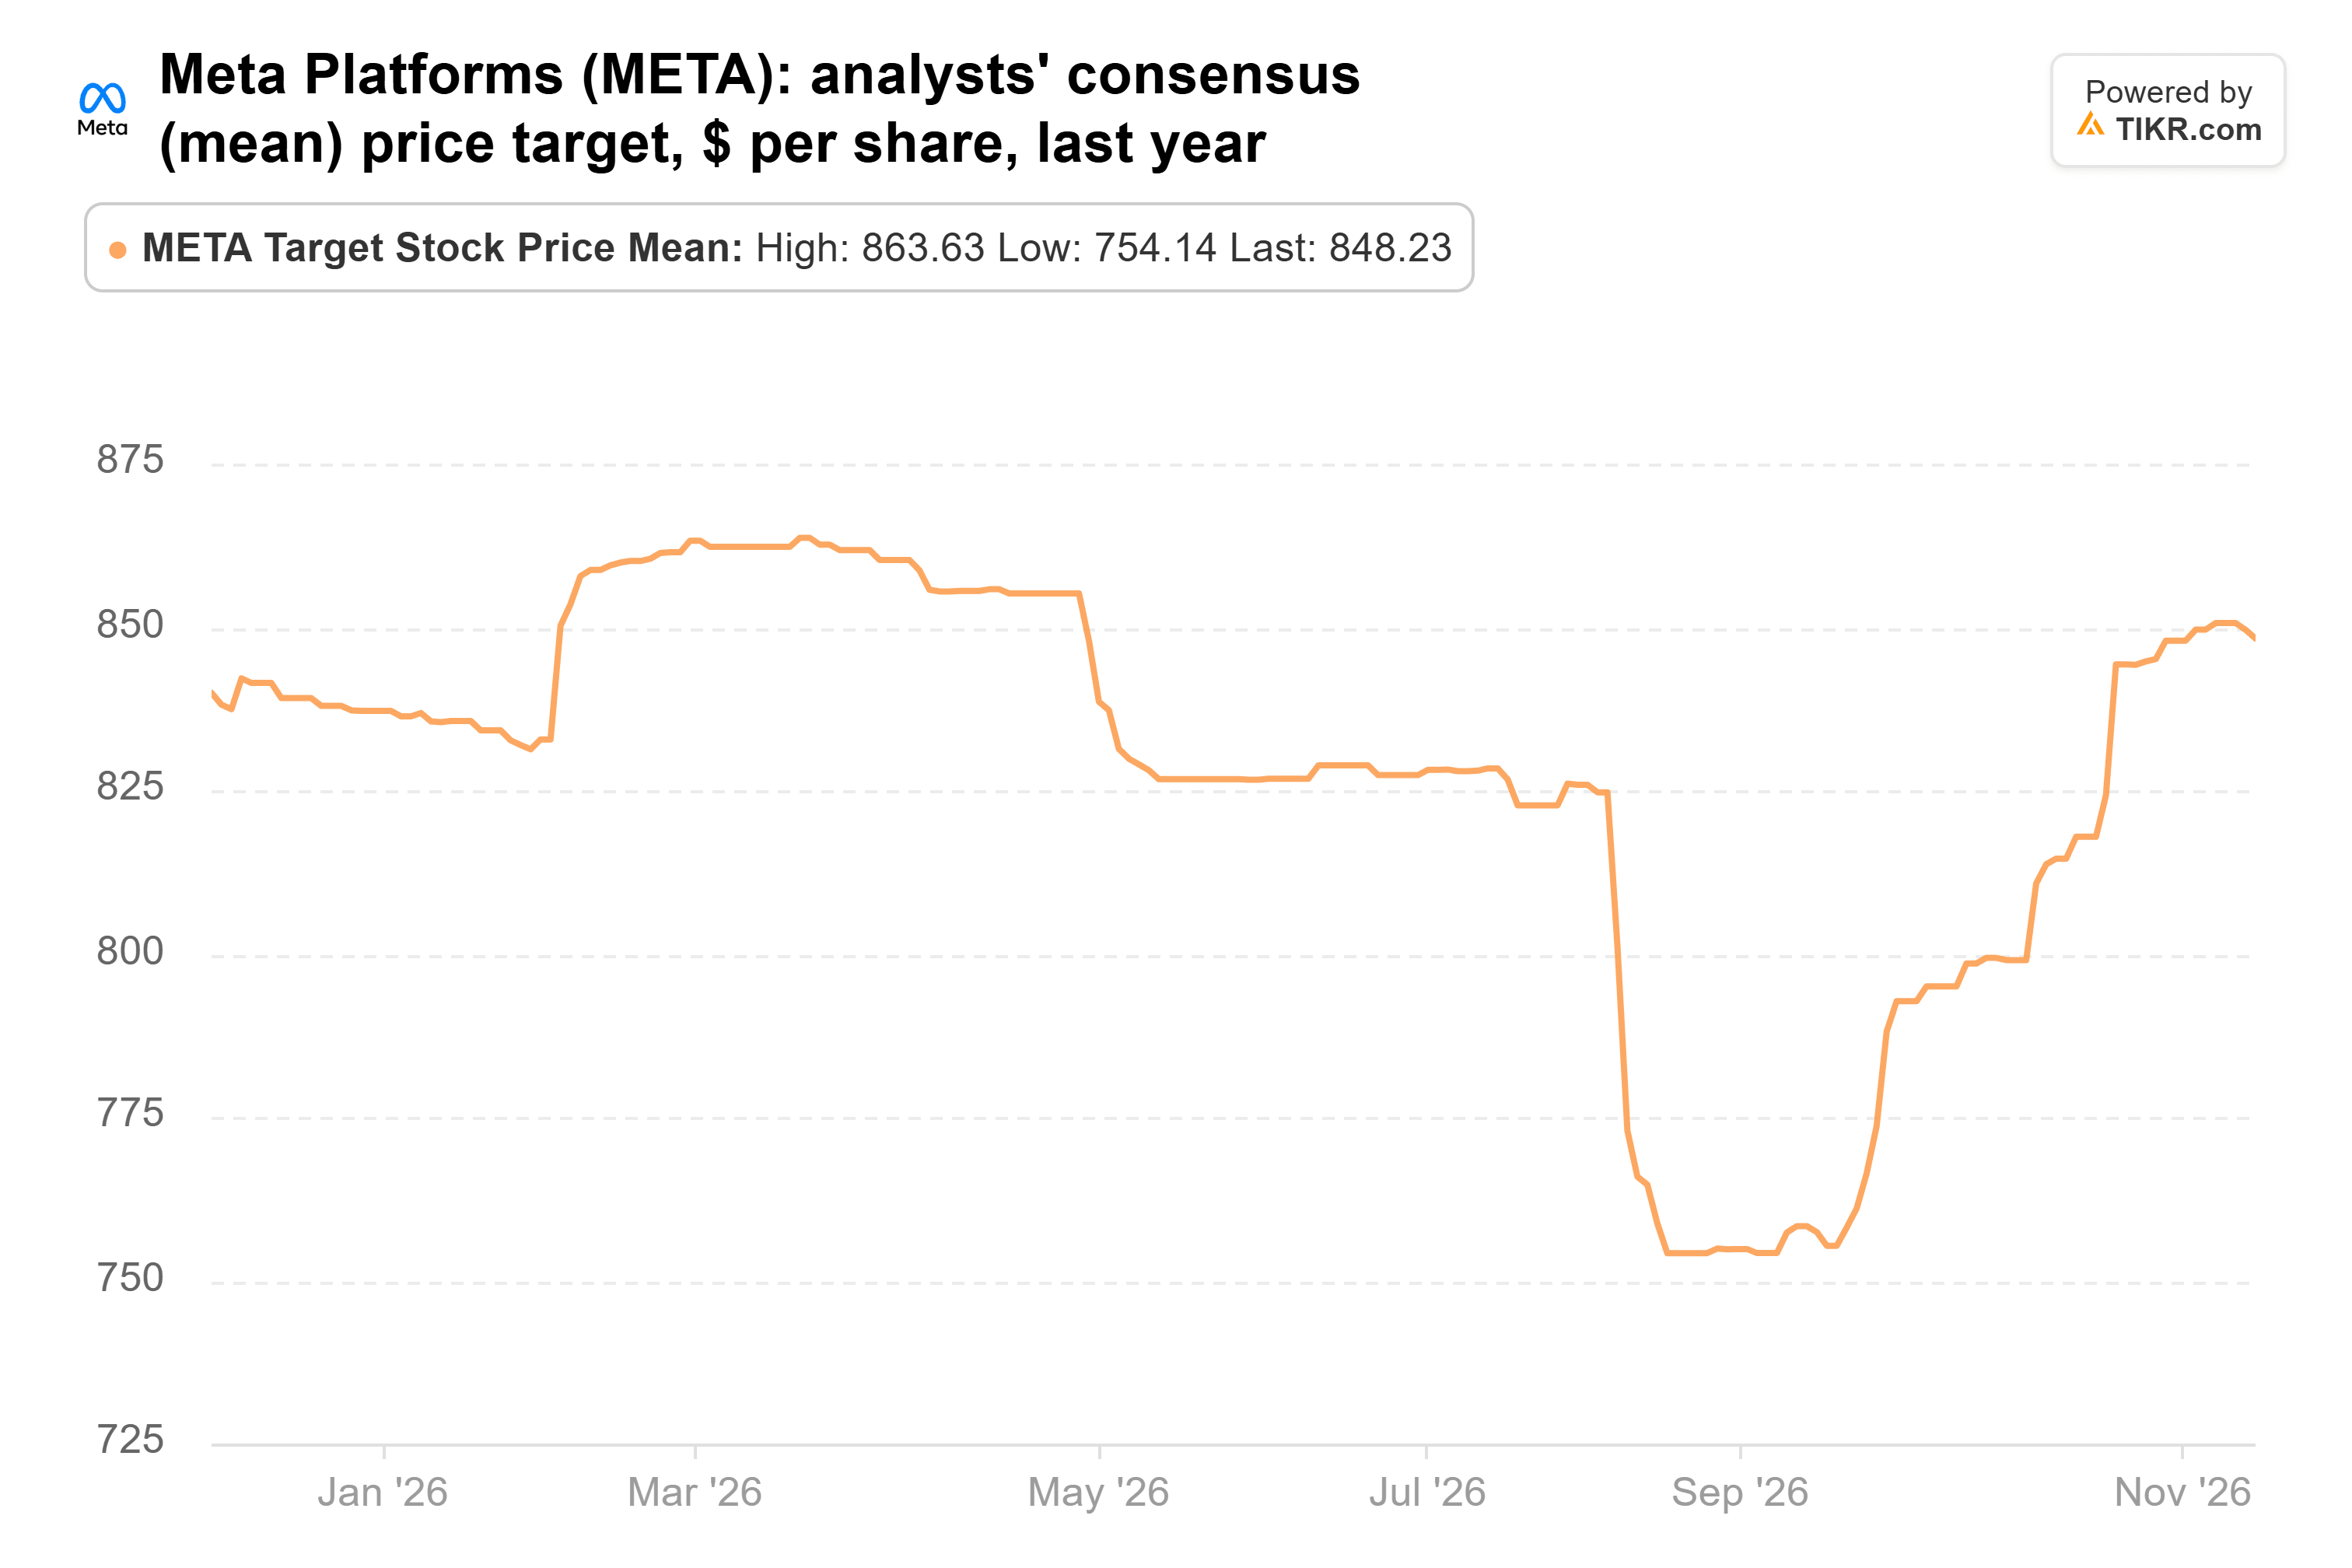
848.23ドルの平均目標株価は、前日終値より38%高い水準だ。Metaは予想PER約19倍で取引されており、5年間の四半期末平均の21倍を下回っている。大手ファンドも意見が分かれており:ダン・ローブのサード・ポイントは、9月30日時点で2大ポジションの1つとなる新規のMetaポジションを建てた。
アマゾンとSomnigroupを大幅に増やした
サード・ポイントも同じ四半期にアマゾンの全保有株を売却した。Avantyrは逆の動きをし、四半期末に915,873株のアマゾンを保有し、224%増加した。時価2億2800万ドルで13F報告書上の株式の7.0%を占め、第4位のポジションとなった。AWSは第3四半期に39%成長し、5年で最速の伸びとなった。アマゾンは予想PER約27倍で取引されており、2014年以降の四半期末の最低水準とほぼ同じだ。
Somnigroupはより大胆な賭けだ。Avantyrの407万株(89%増)は時価2億5300万ドルで13F報告書上の株式の7.7%を占め、第3位のポジションとなった。アナリストは平均目標株価を2025年12月初旬の101ドルから85.40ドルに引き下げているが、それでも前日終値より37%高い水準だ。
NVIDIAの売却は私が反対したい取引だ
もしこれらの取引の1つを覆すことができるなら、それはNVIDIAの売却だ。投資家は成長見通しを上方修正したばかりの企業に、予想PER約10倍を支払っている。フォードの売却は最も同意しやすい。Metaの売却は、投資家が支出がキャッシュを生み出すまでどれだけ待つかにかかっている。
NVIDIAのリスクは、顧客への与信にある。売上債権回転期間は10月四半期に60日から64日に延び、支払い条件の長期化が一因だ。NVIDIAの2月の決算報告が次の試練となる。もし売上債権回転期間が64日を下回り、75%の成長見通しが維持されれば、Avantyrの売却は時期尚早だったように見えるだろう。同ファンドの次の13F報告書(2月中旬提出予定)で、3銘柄のいずれかに再投資したかどうかが明らかになる。
では、NVIDIAの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、NVIDIAがどの程度の価値になる可能性があるかを確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の購入または売却の推奨でもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!