主なポイント
- GE Vernova (GEV) は、直近3回の決算発表のたびに2026年の業績見通しを上方修正したにもかかわらず、7月の高値から34%下落しています。
- 最も大きな下落は、同社外部の要因によるもので、Vertiv (VRT) と Bloom Energy (BE) も同様に売り込まれたセルオフで発生しました。Constellation Energy (CEG) が業績見通しを上方修正したことは、大口電力購入者が依然として契約を結んでいることを示しています。
- 主なリスクは、第3四半期のフリーキャッシュフローの大半が顧客からの前払い金によって賄われており、新規ガス契約が四半期中に減速したことです。
- フォワードP/Eは4月の水準の半分であり、利益予想は上昇を続けているため、この株は買いと見なすべきです。1月下旬の決算発表が次の試金石となります。
GE Vernovaの株価は7月の高値から34%下落していますが、下落している間も事業は一貫して改善していました。同社は4月に初めて上方修正した後、7月に、そして10月にも2026年の業績見通しを上方修正しました。
この売りはAI電力関連銘柄全体を襲いました。同じ期間に、Vertivは42%下落し、Bloom Energyも42%下落しています。一方、長期電力契約を結び続けているConstellation Energyは4%上昇しています。
事業は一貫して改善を続けた
受注高は、第2四半期に純粋な伸びで88%、第3四半期に96%増加し、293億ドルに達しました。受注残高は6月末の1,760億ドルから9月末には1,970億ドルに増加しました。2026年のフリーキャッシュフロー見通しは、7月の決算発表前の65億~75億ドルから、160億~170億ドルに引き上げられました。
2025年9月末時点で、アナリストは2027年の正規化EPSを18.38ドルと予想していました。現在では25.90ドルと予想されており、2026年から2028年にかけて利益が2倍以上になると見ています:
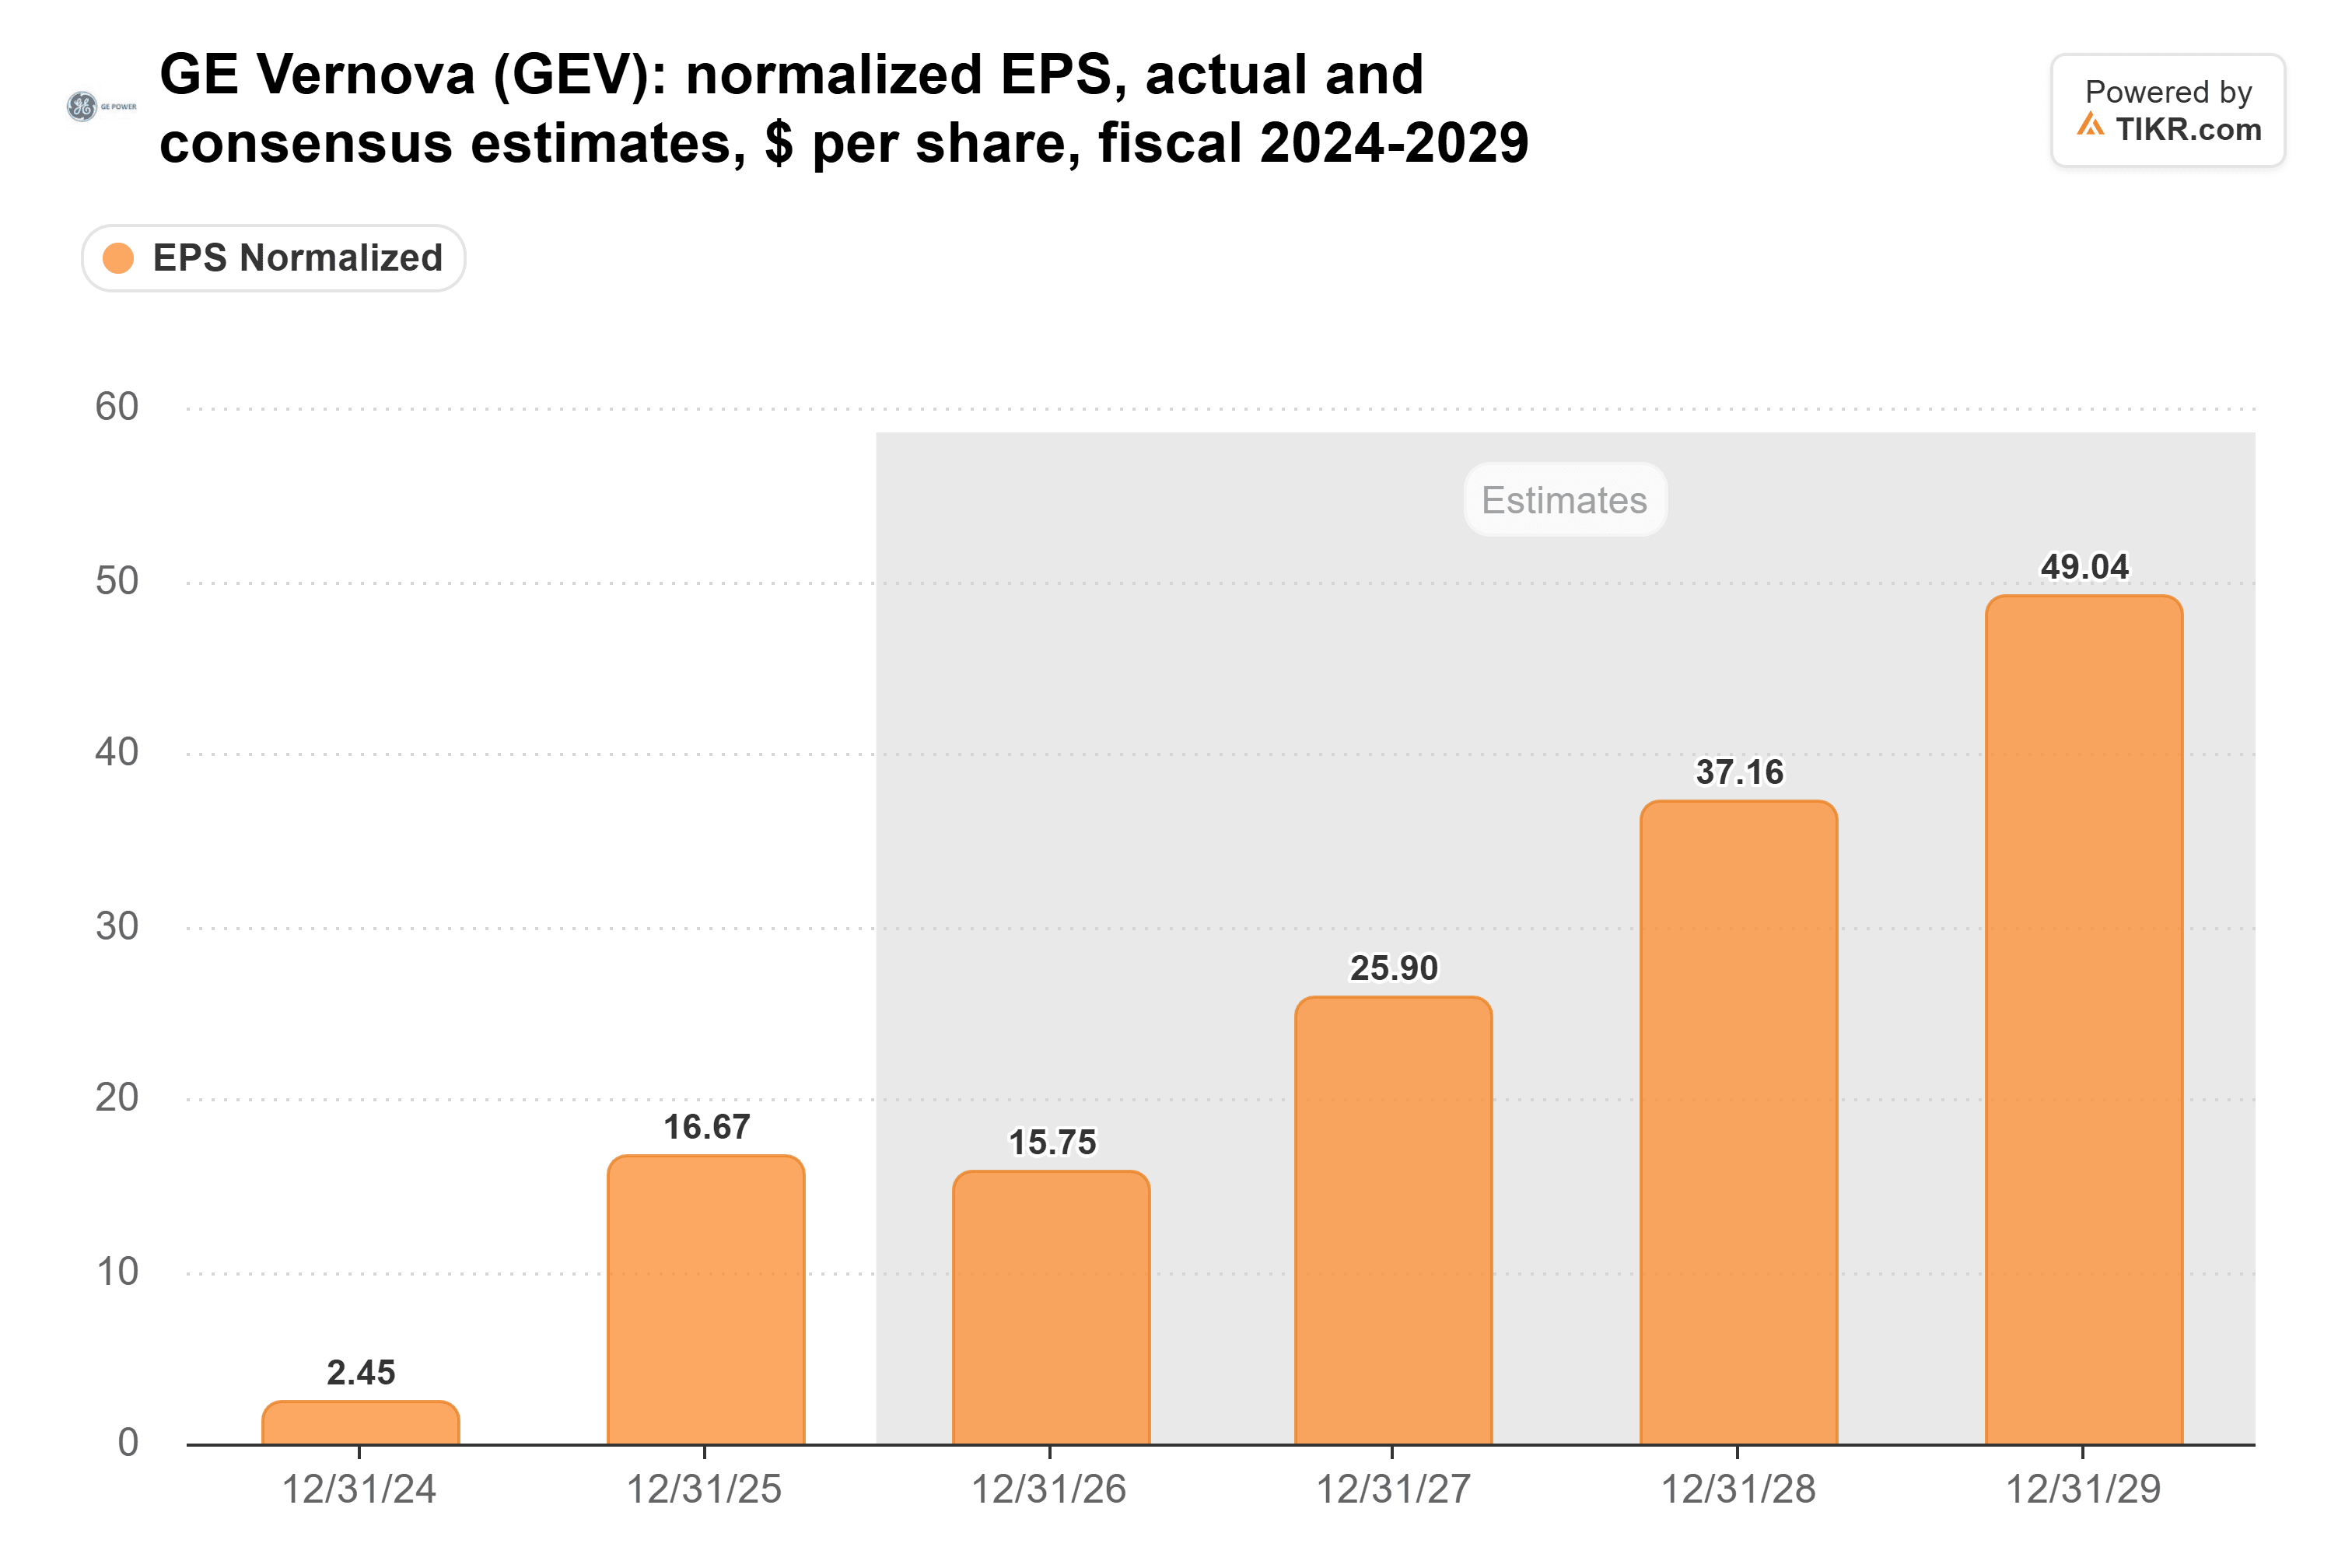
(2025年の16.67ドルは29億ドルの税務上の利益によって押し上げられたため、2026年の落ち込みは実際の減速ではありません。)
TIKRはGE Vernovaを39人のアナリストがフォローしています。「買い」と言っているのは何人ですか?
GE Vernovaの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。GE Vernovaのアナリスト・レーティングを見る
最も大きな下落は外部要因によるものだった
最も悪い一日は10月22日でした。Metaがフリーキャッシュフローのマイナスを報告し、2026年の設備投資額の下限を引き上げた直後のことでした。その後、11月3日に民主党が議会選挙で勝利し、テキサス州の次期知事が新規データセンターの承認を一時停止することを公約しました。
11月6日、イーロン・マスクは「ソフトバンクがタービン発注をデフォルトしている」と投稿しました。ソフトバンクはオハイオ州の9.2ギガワットのガス発電所向けに、GE Vernovaのものも含むタービンを手配していました。
ソフトバンクは11月10日に37億ドルの電力設備関連の損失を計上しましたが、CFOはアナリストに対し、デフォルトはないと説明しました。
オハイオ州のプラント全体でも、9月末時点でGE Vernovaが契約していた122ギガワットのガス設備の10分の1以下に過ぎません。
VertivとBloom Energyも同じ懸念からさらに大きく下落しましたが、彼らの最新の数字は需要が維持されていることを示しています:
- Vertivの第3四半期売上高は61%増加し、純粋な受注高は2倍以上になりました。
- Bloom Energyは2026年の売上高見通しを3度目となる上方修正を行い、44億~46億ドルとしました。
- Constellationは既に答えの一部を示しています。11月9日、同社は2026年の調整後営業利益見通しを、1株当たり11.50~12.50ドルから12.50~12.80ドルに引き上げました。これは今秋のAmazonとGoogleとの20年契約に続くものです。
データセンター購入者が手控えているかどうかについては、VertivとBloomの2月の決算発表が次の判断材料となります。
1年ぶりの安値水準に近づく
株価が下落している間に予想が上方修正されたため、下落分のすべては低い倍率によるものです。現在のフォワードP/Eは約33倍です。4月には70倍近くまでピークに達し、過去1年間の平均は54倍でした:
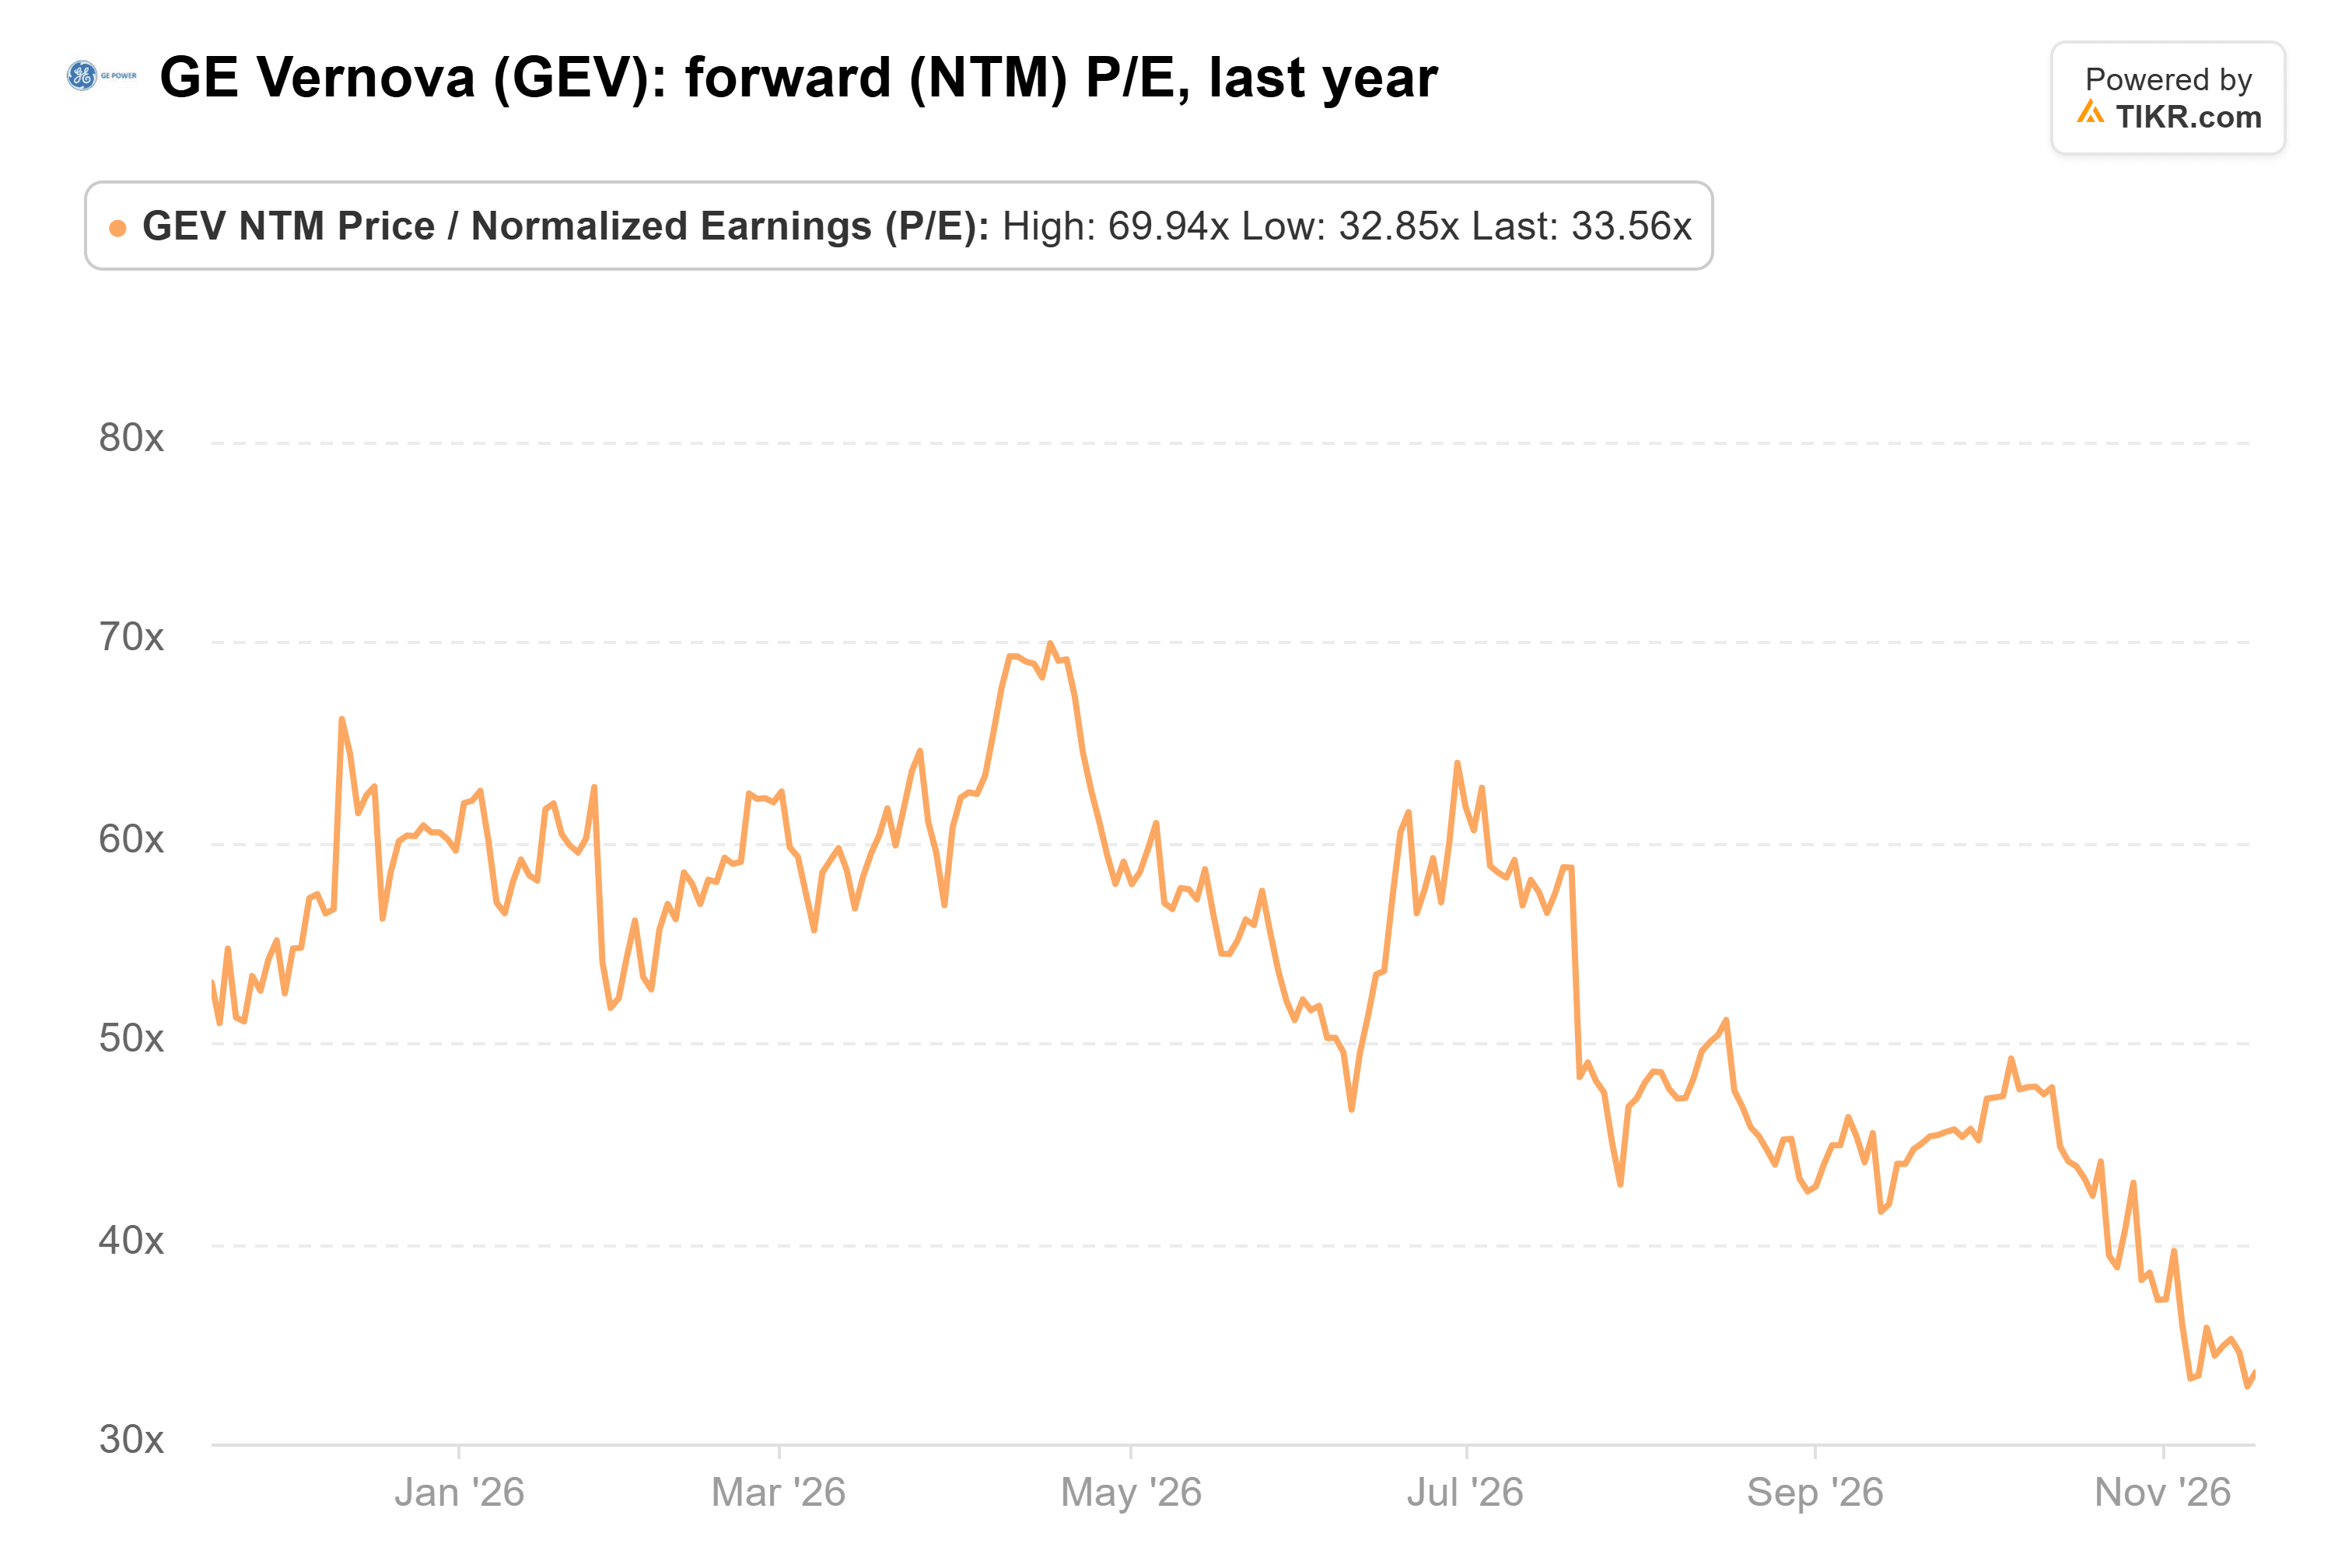
直近の終値では、この株はアナリストの2028年予想の約21倍で取引されています。Evercore ISIとMorgan Stanleyはともに、11月中旬に1,350ドルの目標株価を維持しました。
注視すべき弱点
2026年の各四半期は、それ以前のどの年よりも多くのフリーキャッシュフローを生み出しています:
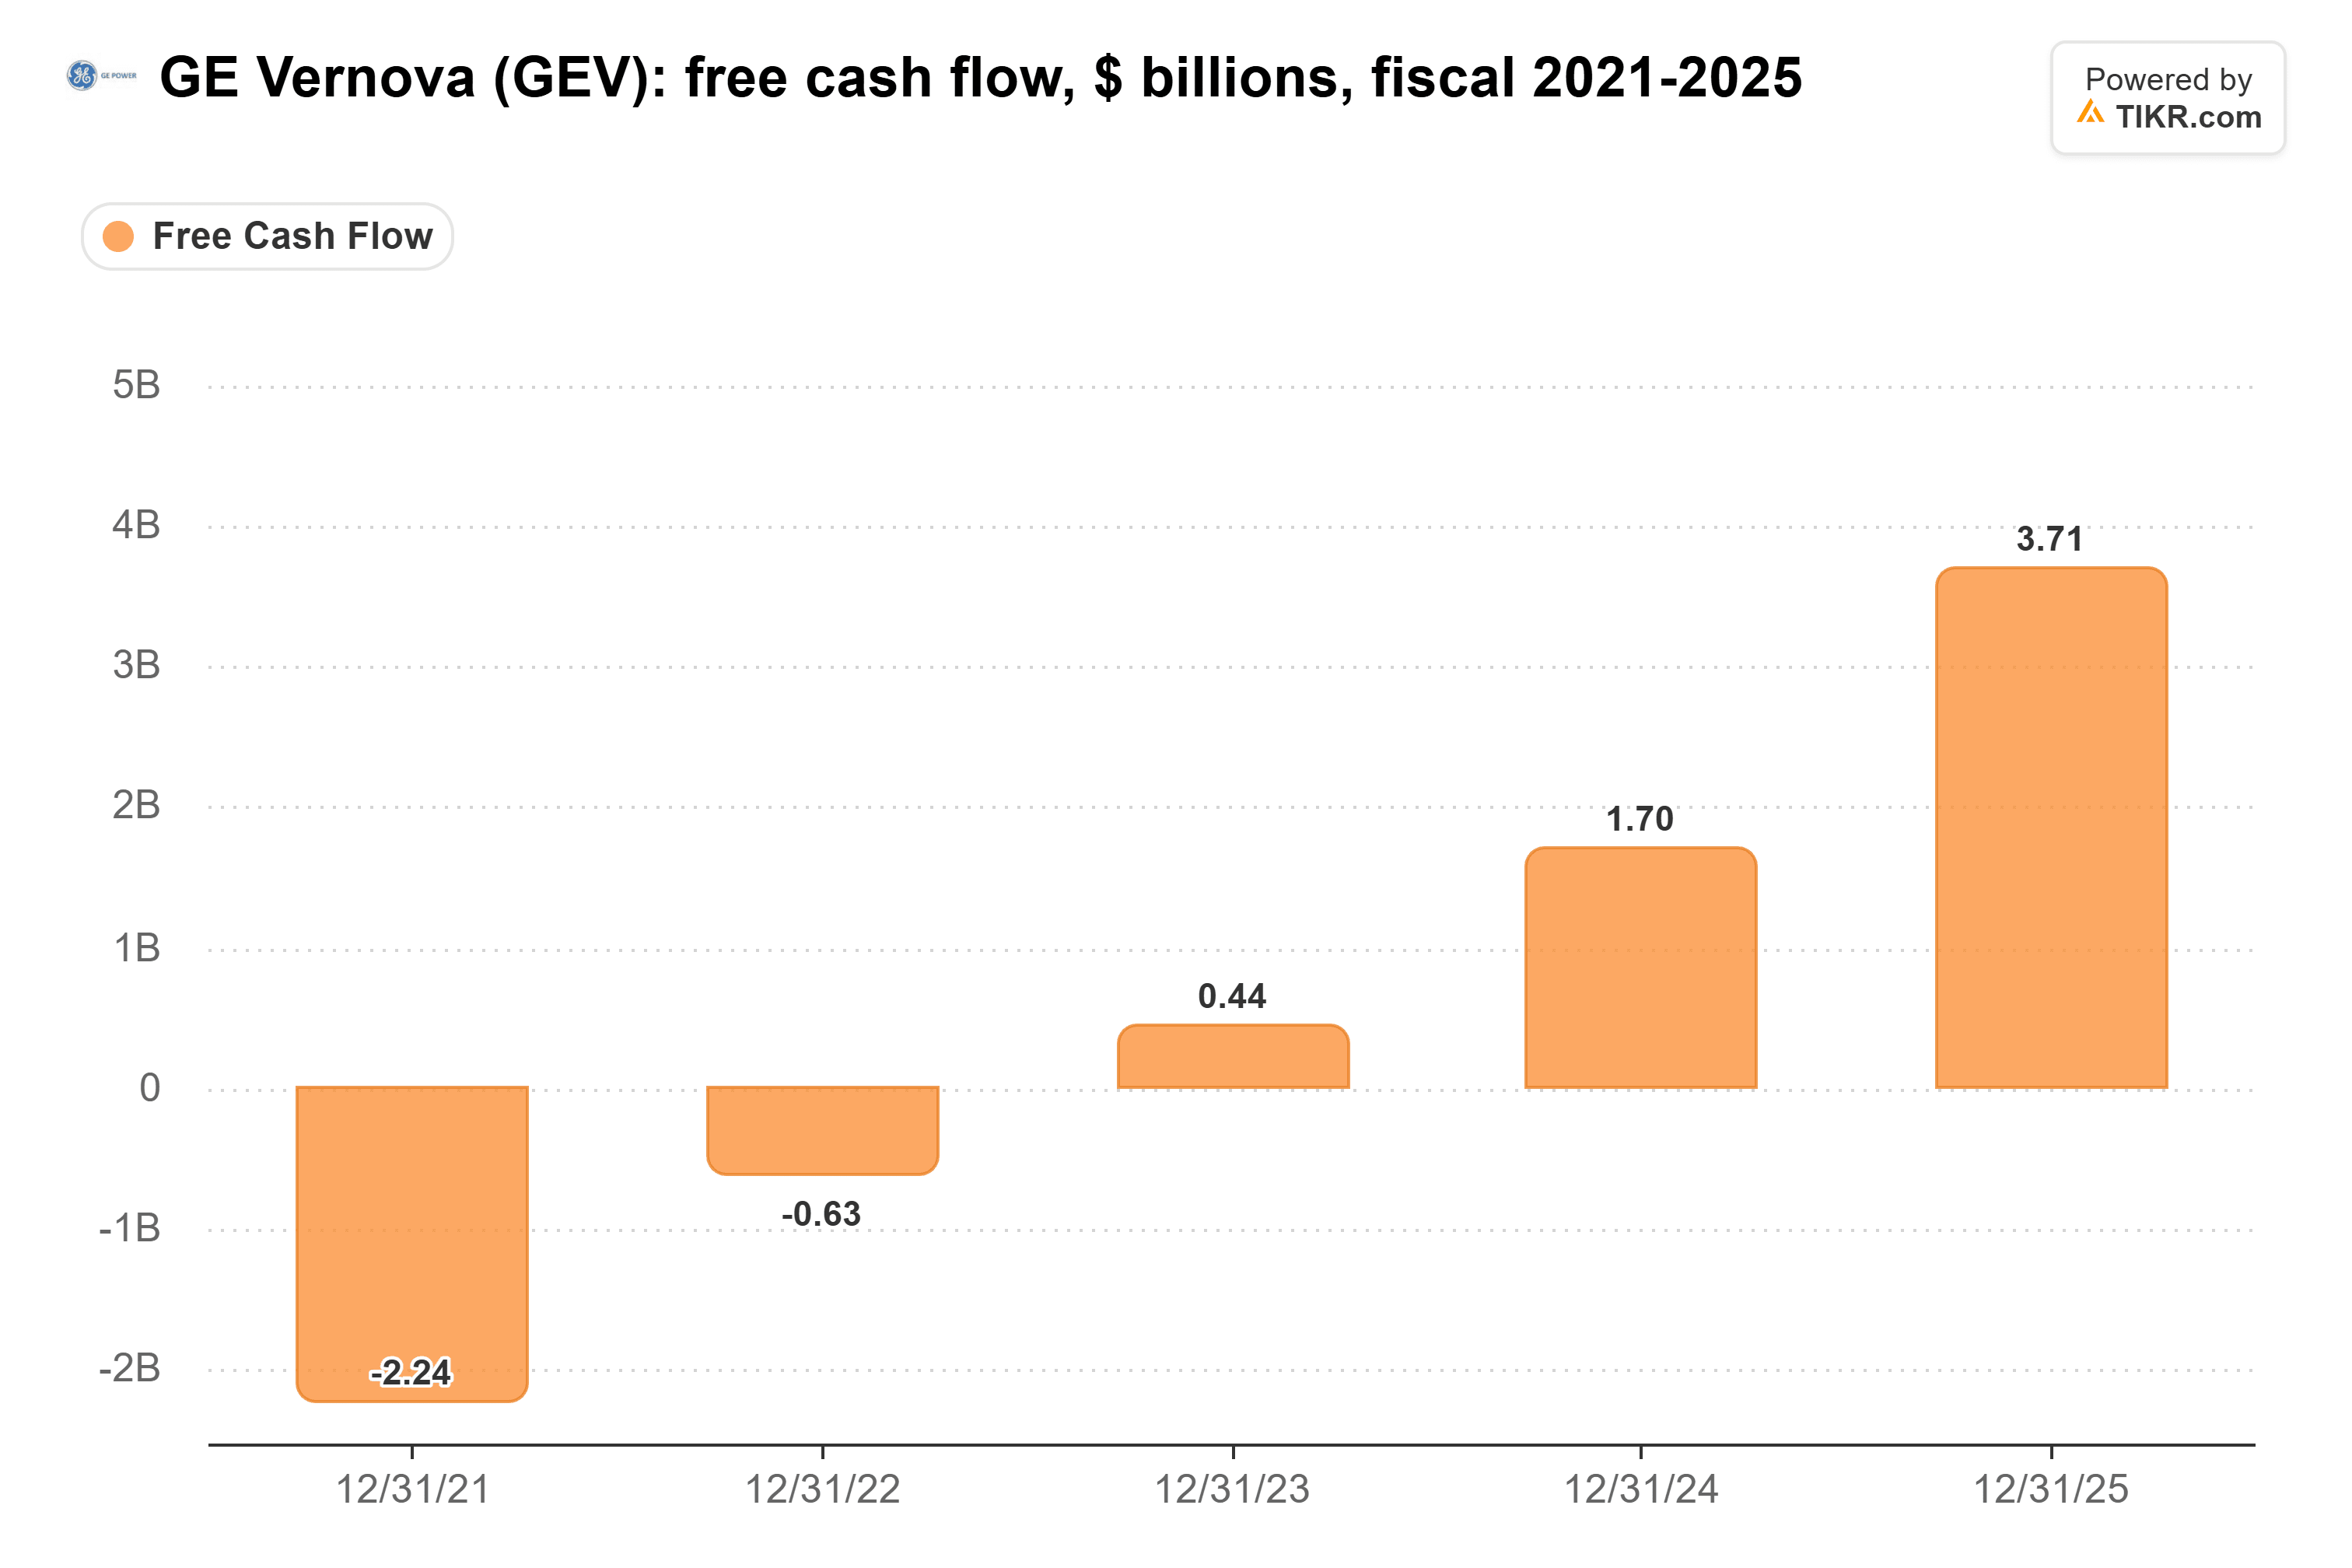
その大半は顧客からの資金です。前払い金やその他の運転資本が、第3四半期に生み出された54億ドルのうち53億ドルを占めています。これは、データセンター支出の減速が、他のどの部分よりも先にキャッシュに現れることを意味します。
四半期には弱い点もありました。GE Vernovaは新規ガス契約を11ギガワット獲得しましたが、第2四半期の20ギガワットから減少しました。
電化部門の受注高は、1年前の大型同期調相機の受注と比較して、純粋な伸びで9%減少しました。11月18日、Erste Groupは新規受注のペースを理由に、この株を買いから保有に格下げしました。
それでも、私はこの価格で買うでしょう。予想が上方修正されている間に倍率は半減し、外部からの懸念のいずれも、GE Vernovaの確認済み受注を失わせるには至っていません。
1月下旬の第4四半期決算発表では、受注残高が2,000億ドルを超え、契約中のガス設備が少なくとも130ギガワットであることを示す必要があります。
新規ガス契約獲得が第2四半期の20ギガワット近くに戻れば、それはErsteの懸念にも答えることになるでしょう。
では、GE Vernovaの株価の実際の価値はいくらでしょうか?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、GE Vernovaの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、事業に対するご自身の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!