主なポイント
- 129億7000万ドルを運用するヘッジファンドが、第3四半期にMeta Platformsを最大の保有銘柄とし、SiTimeを追加購入、Microsoftを初めて購入しました。
- 3銘柄とも9月30日以降下落しています:Meta 15%、SiTime 36%、Microsoft 0.9%。
- アナリストの平均目標株価は、Metaの前日終値より38%、SiTimeより70%、Microsoftより25%上回っています。
- Microsoftが推奨銘柄です。アナリストが利益予想を引き上げており、予想PERが5年平均を下回っているためです。
129億7000万ドルを運用するヘッジファンドが、第3四半期に何を購入したかを明らかにしました。同ファンドの3つの最大の買い入れはMeta Platforms (META)、SiTime (SITM)、Microsoft (MSFT)でした。
このファンドはWhale Rock Capital Managementです。9月30日締めの四半期の13F報告書(11月13日提出)によると、40銘柄に114億5000万ドルの米国株を保有しています。これらの3つの買い入れ銘柄はすべて、9月30日時点よりも現在の方が安くなっています。
MetaがWhale Rockの最大の賭けに
Whale Rockは9月30日時点で120万株のMeta株を保有しており、これは前四半期比163%増です。8億6900万ドル相当で、13F報告書に記載された株式保有額の7.6%を占め、最大のポジションです。Metaの広告事業は依然として急速に成長しています:第3四半期の売上高は前年同期比26%増の646億ドルでした。しかし、同四半期の349億ドルの設備投資額は、328億ドルの営業キャッシュフローを上回り、アナリストは現在、フリーキャッシュフローが2027年にマイナス480億ドルで底を打つと見ています。
ウォールストリートの平均目標株価は1年間ほとんど動かず、840ドルから848ドルへと推移しています:
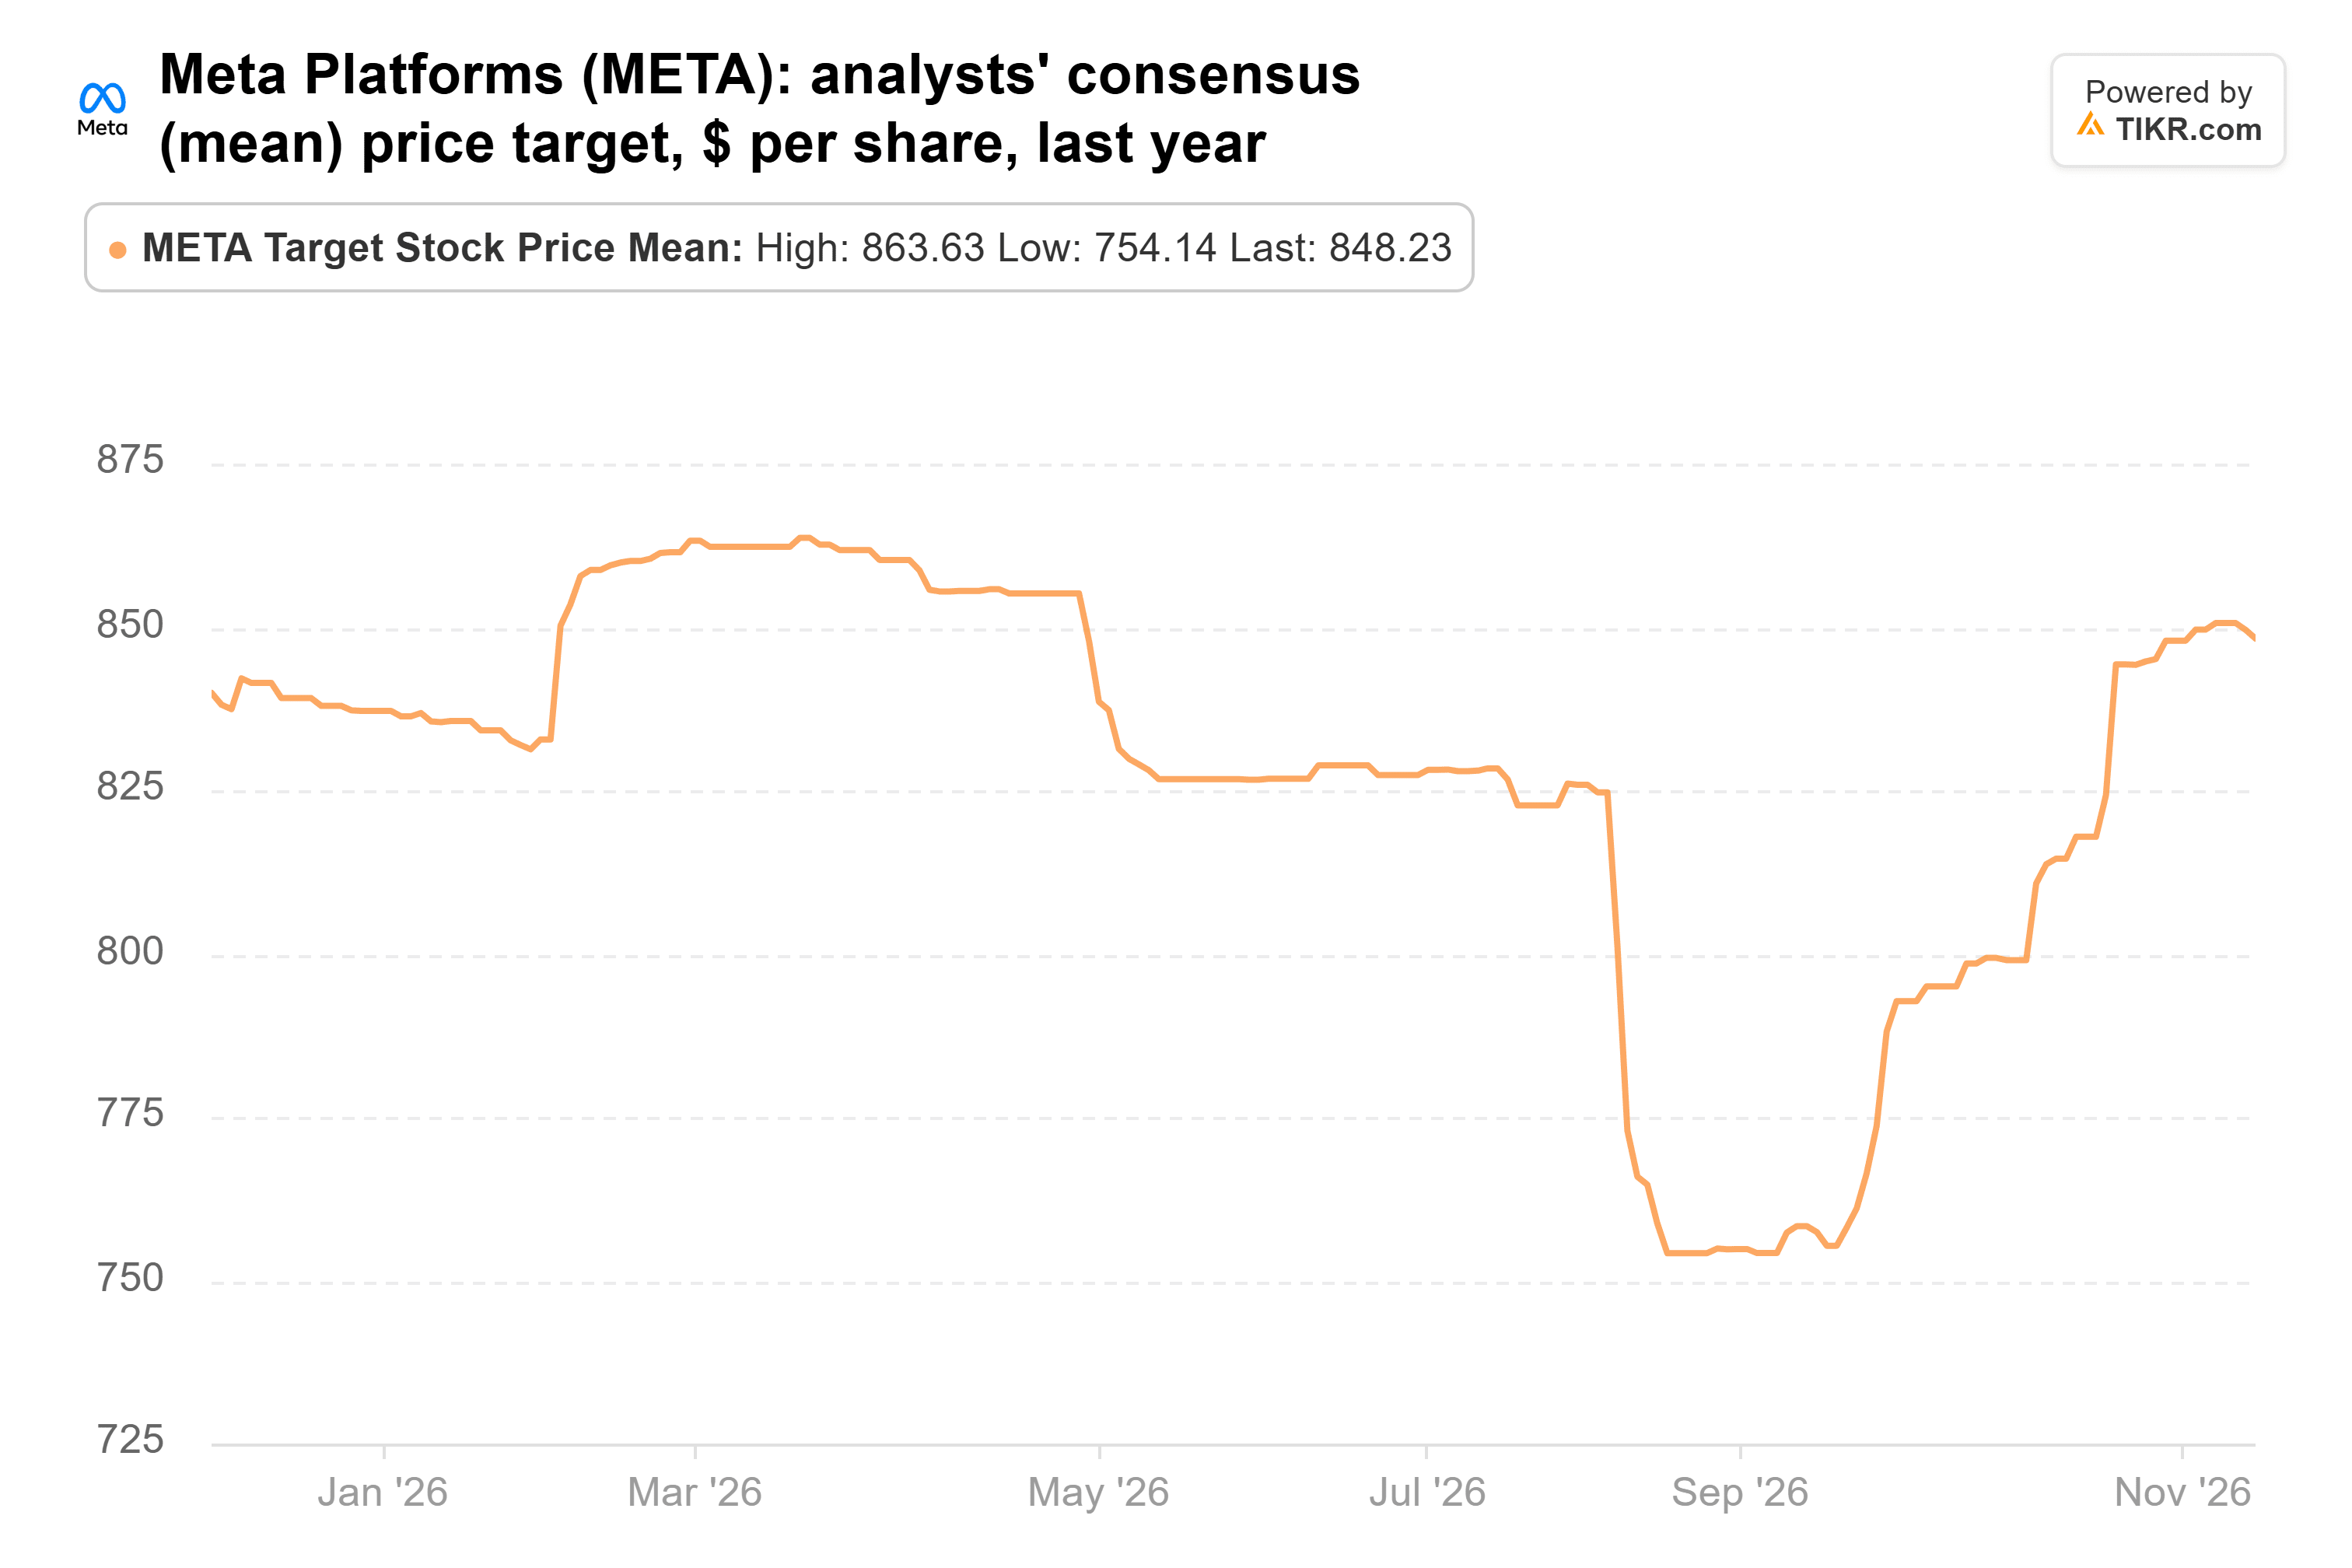
この目標株価は前日終値より38%高く、Metaの予想PERは約19倍で、5年平均の約21倍を下回っています。しかし、アナリストは2027年の利益予想を6月末以降4%下方修正しており、この割安感の一部は低い利益予想に起因しています。
TIKRはMeta Platformsについて62人のアナリストを追跡しています。「買い」としているのは何人ですか?
Meta Platformsの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Meta Platformsのアナリスト・レーティングを見る
SiTimeの成長には供給面の課題が伴う
Whale RockはSiTimeの保有株数を33%増やしました。同四半期末の保有株数は74万7269株、4億8700万ドル相当で、13F報告書に記載された株式保有額の4.3%を占めます。それ以降、SiTimeは36%下落し、現在は52週高値より54%安で取引されています。
同社の事業は非常に急速に成長しています。SiTimeの第3四半期売上高は2億9870万ドルで、1年前の8360万ドルから増加し、7月1日に引き継いだRenesasのタイミング事業が寄与しました。第4四半期の売上高は3億3100万~3億4100万ドルと予想しています。しかし、第3四半期決算説明会で、Rajesh Vashist CEOはウェハー供給が2027年を通じて逼迫した状態が続くと述べ、在庫と売掛金の増加により、同四半期の営業キャッシュフローはマイナス660万ドルでした。
アナリストの平均目標株価は過去1年で2倍以上になりましたが、8月以降は低下しています:
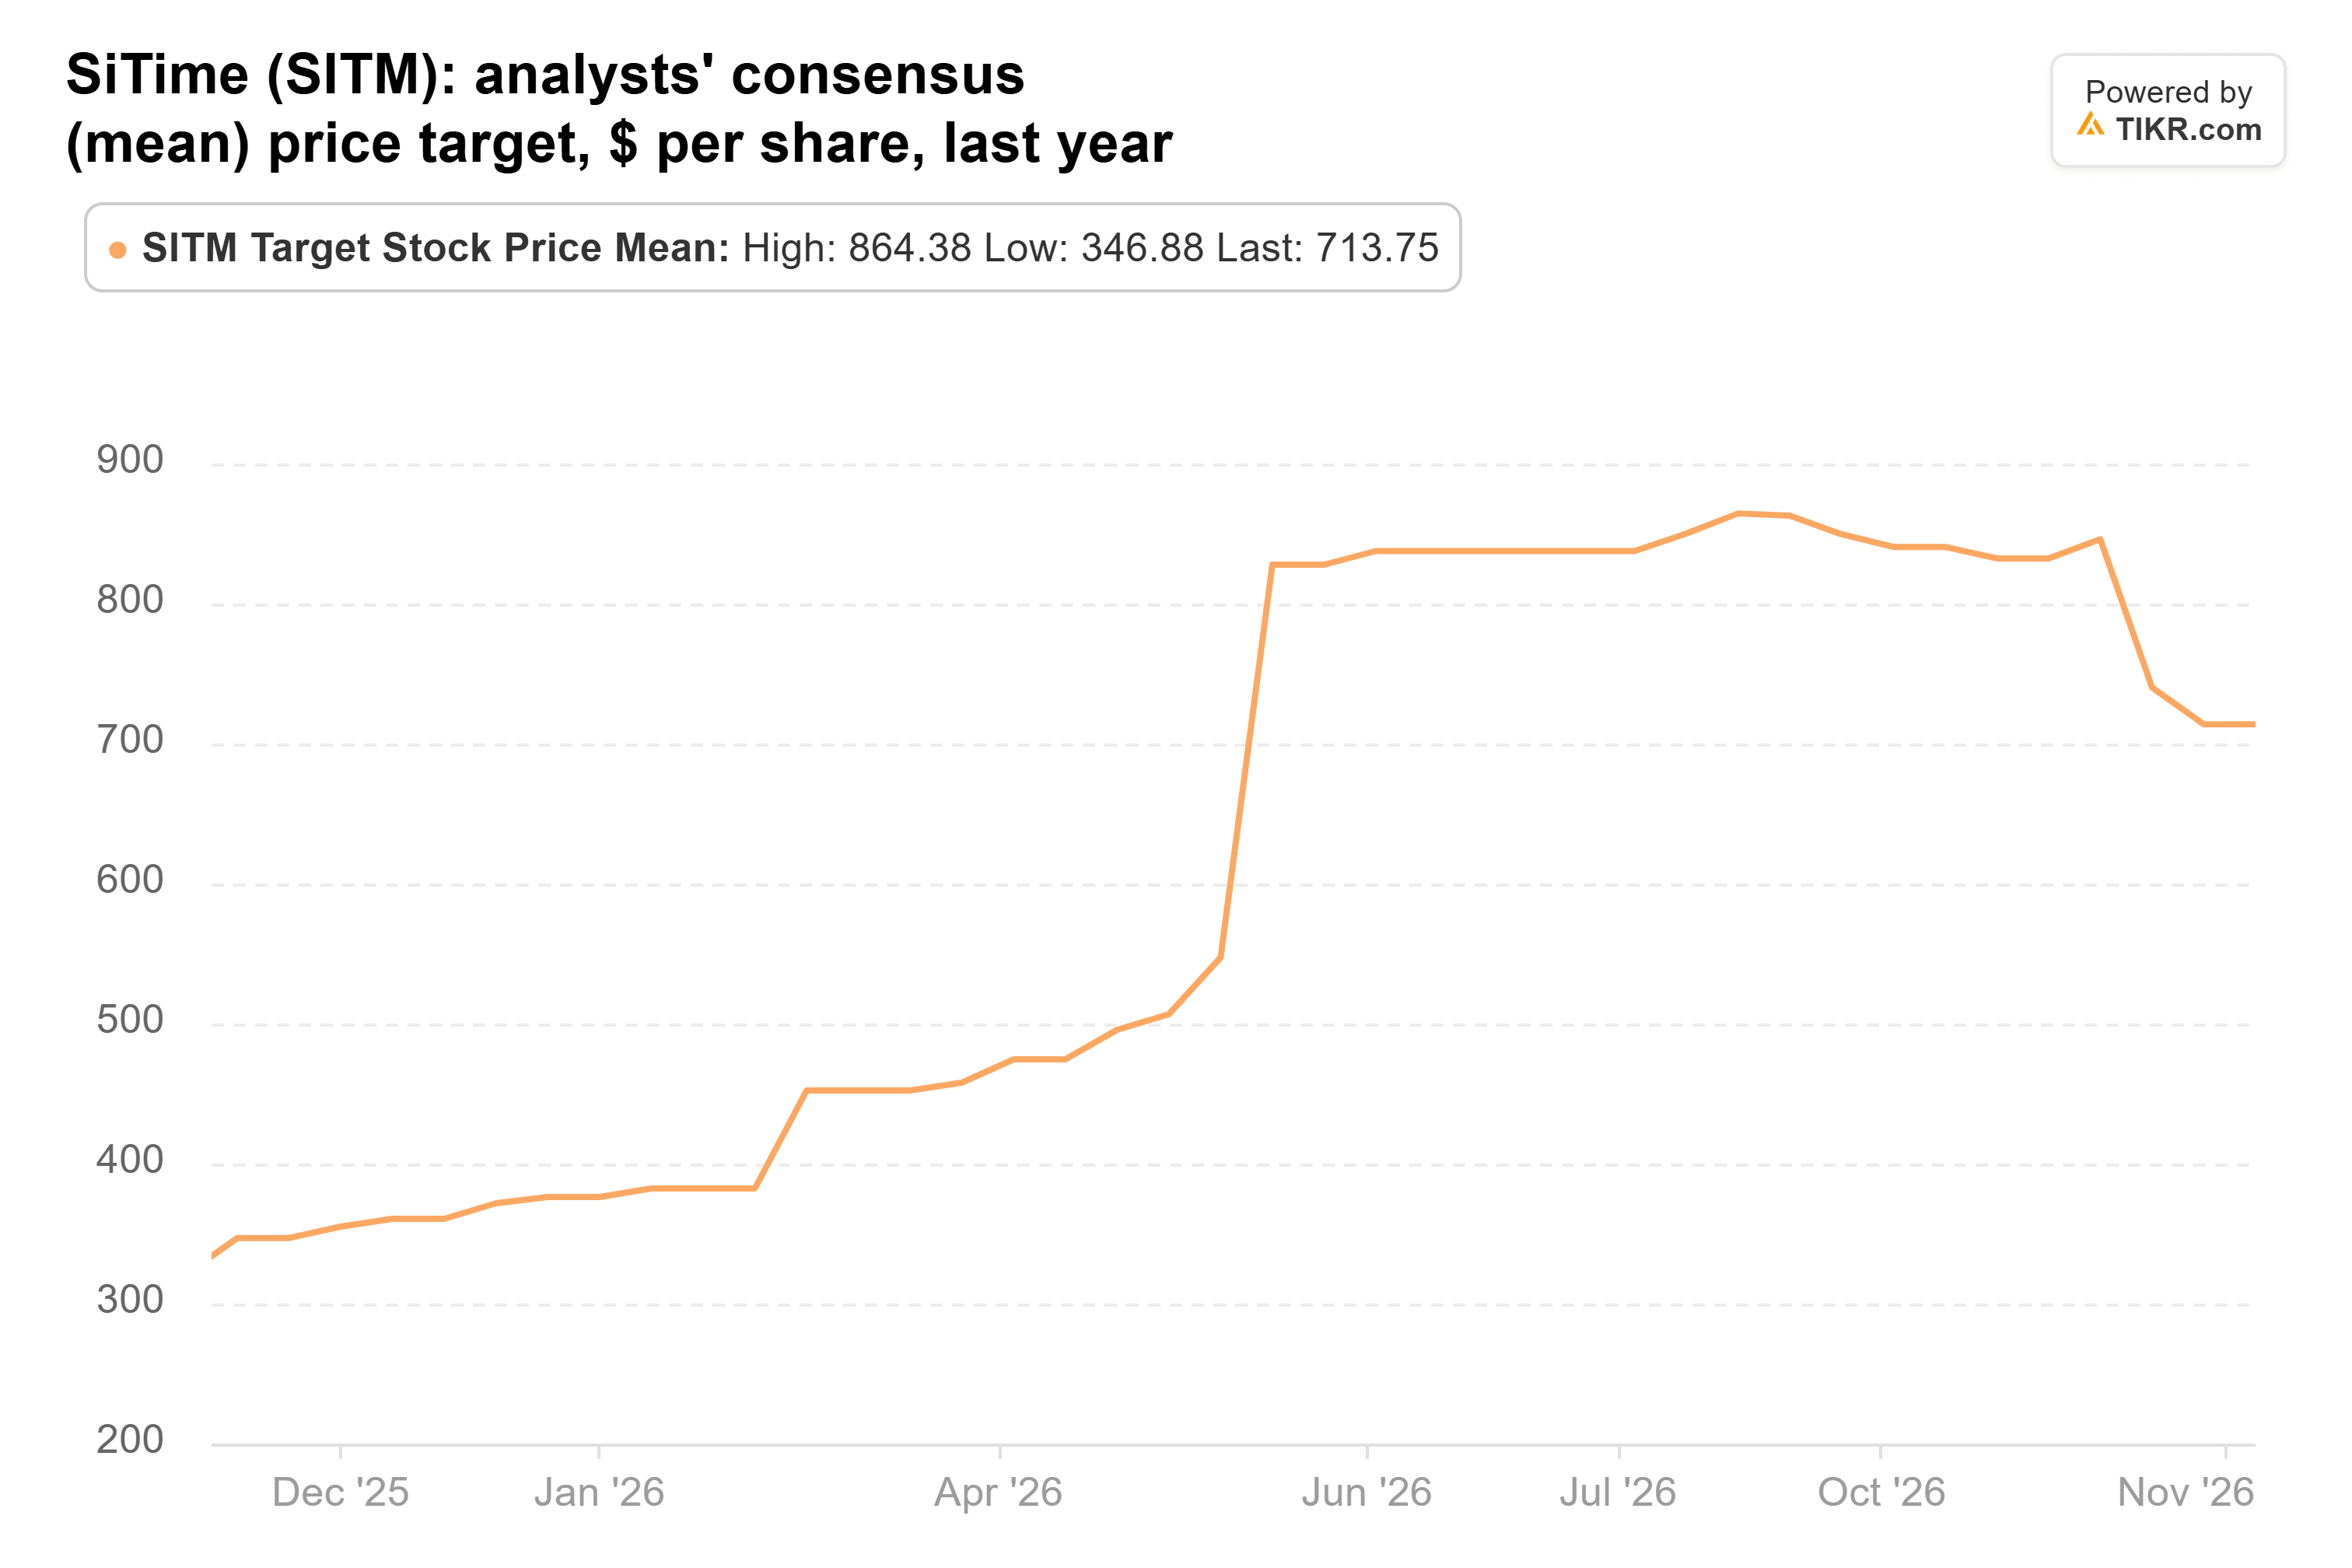
714ドルの平均目標株価は、前日終値より70%高くなっています。しかし、最低目標株価は8月の800ドルから425ドルに下落しており、これは現在の株価とほぼ同じ水準です。予想PERは約23倍で、投資家は依然として、逼迫したウェハー供給に依存する成長に対してプレミアムを支払っています。
Microsoftは新規保有銘柄で、予想は上昇中
Microsoftは、Whale Rockが前四半期に保有していなかった3銘柄の中で唯一の銘柄です。9月30日時点で、86万1645株、4億4200万ドル相当を保有しており、13F報告書に記載された株式保有額の3.9%を占めます。同株はそれ以降わずか0.9%下落しています。9月四半期において、Microsoft 365商用クラウドの売上高は17%増加し、商用シート数は5%増加しました。これは、顧客がCopilot、E5、E7を含む高価格プランに移行したためです。アナリストは、コンセンサス調整後EPSを、2027会計年度で20.01ドル、2028会計年度で24.20ドルと、10月末時点の19.76ドルと23.70ドルから引き上げています。
ウォールストリートの平均目標株価は現在、年間最高水準にあります:
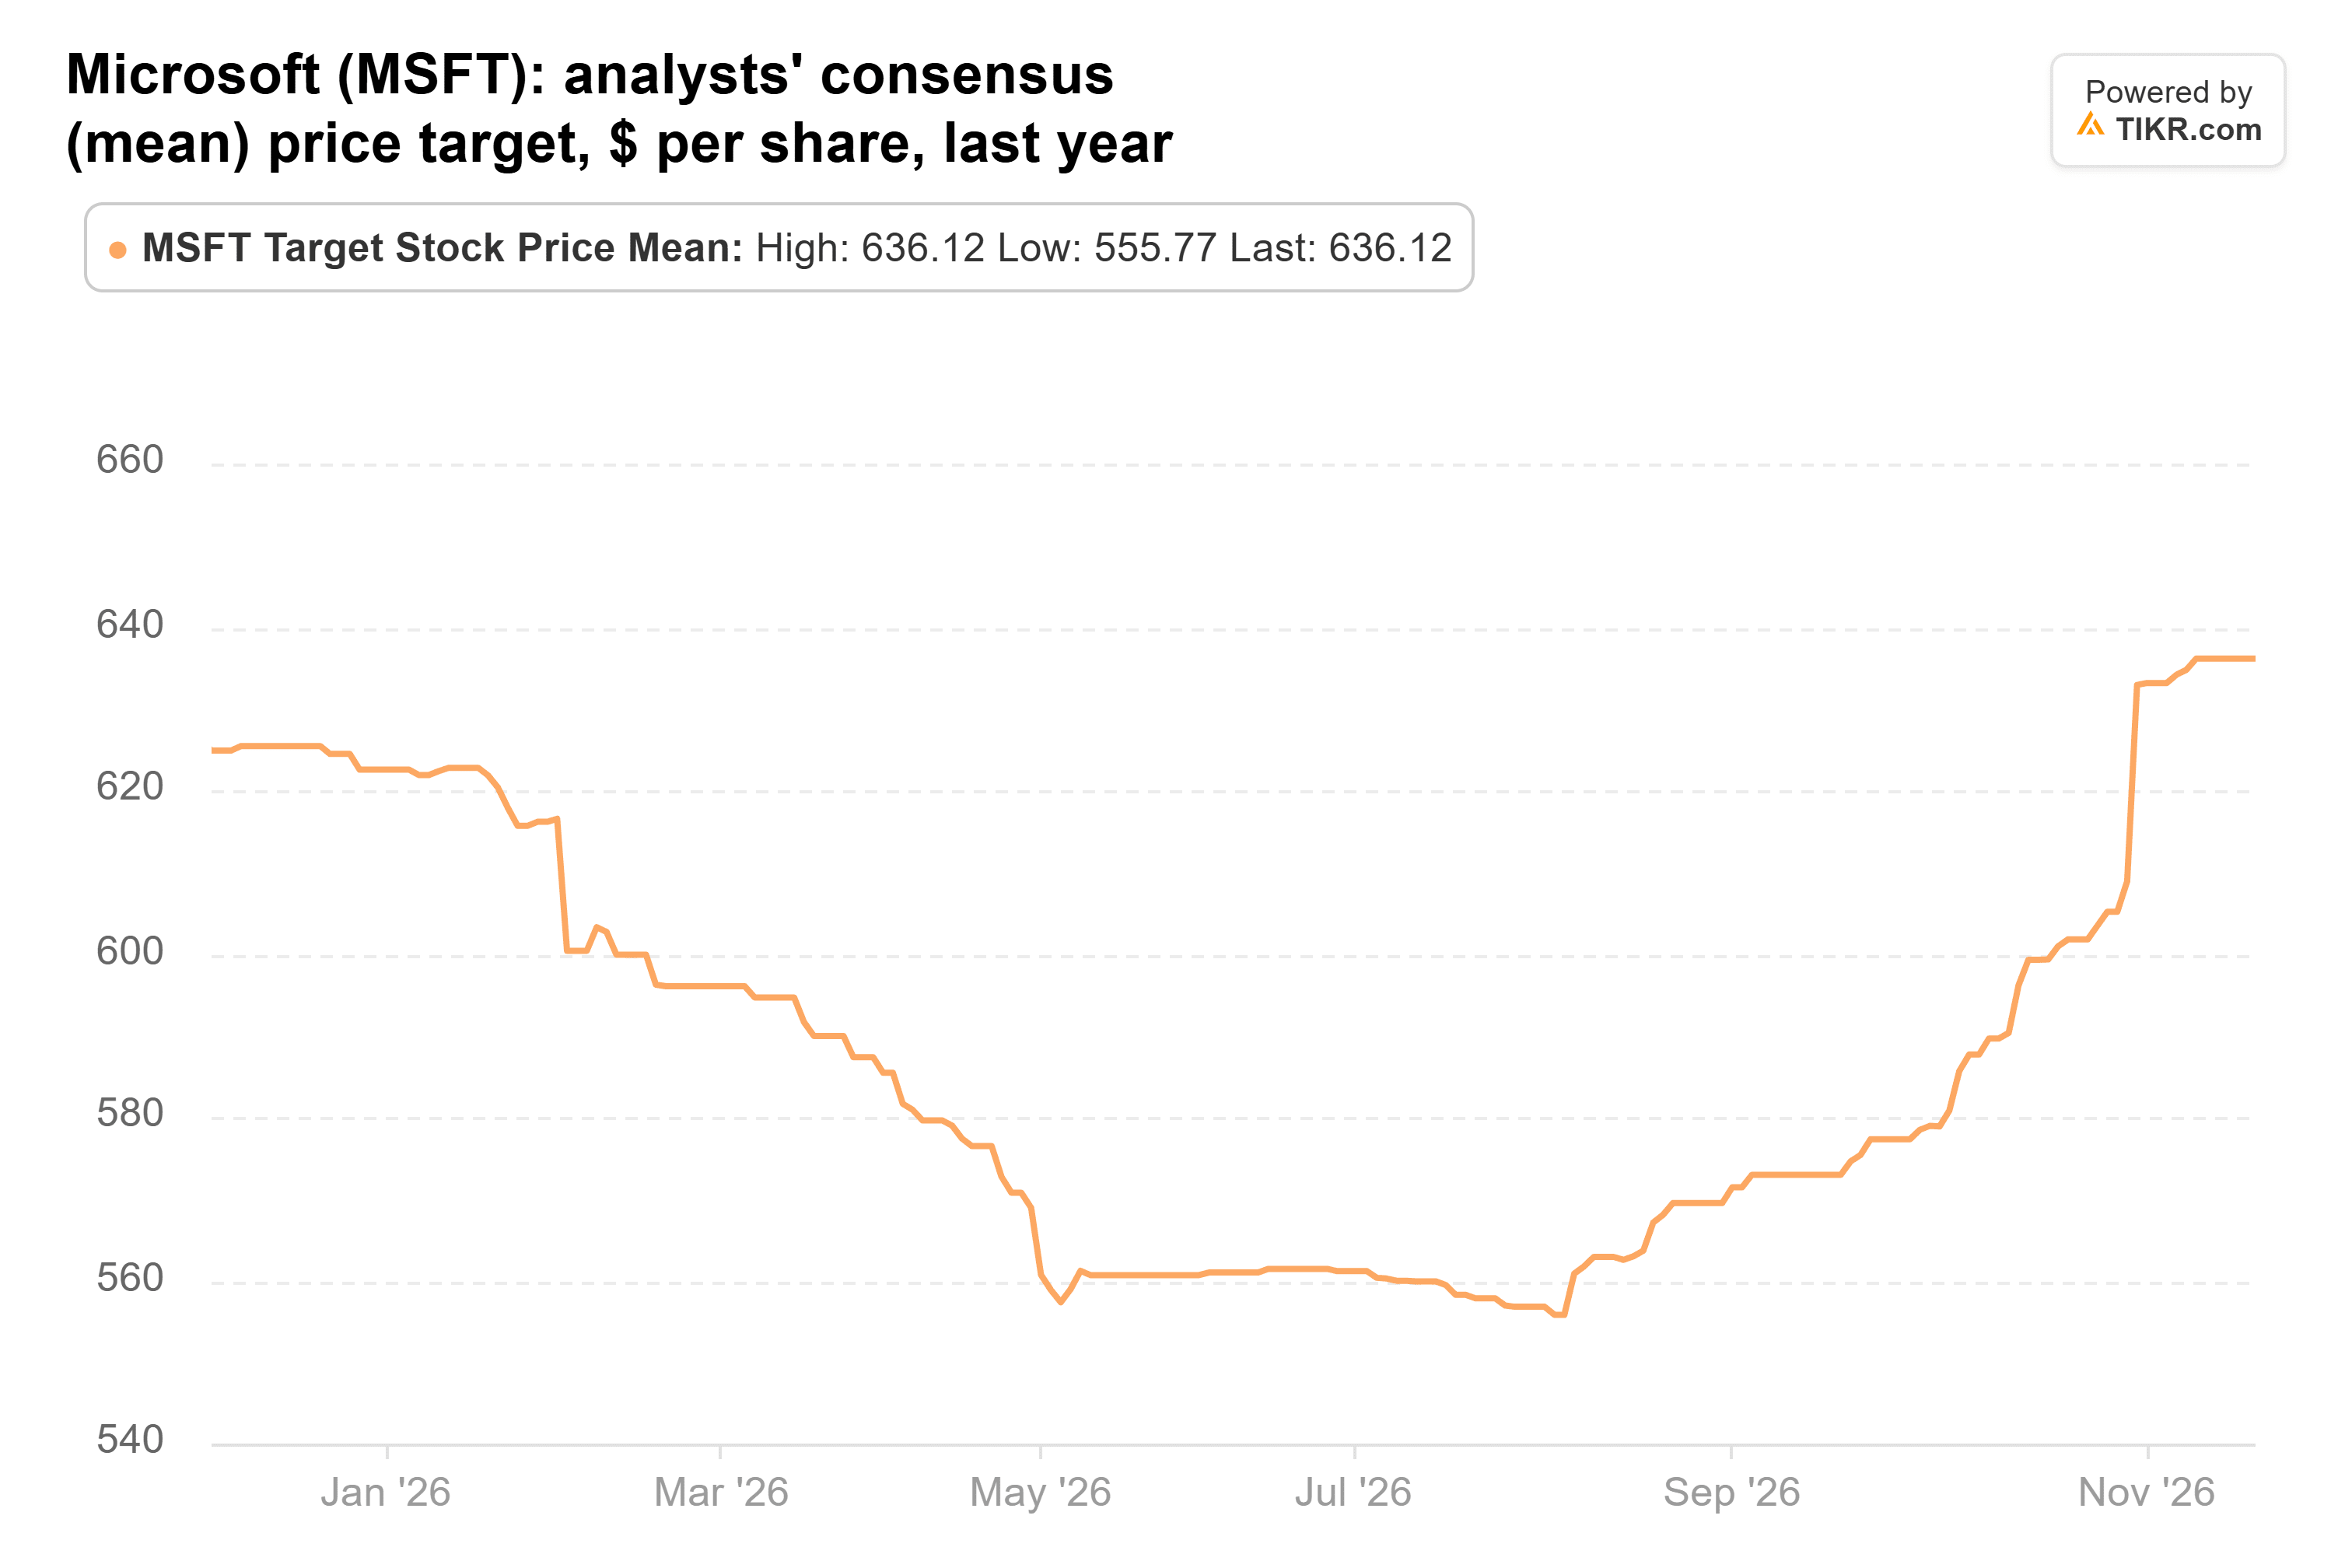
636ドルのこの目標株価は、前日終値より25%高く、Microsoftの予想PERは約24倍で、5年平均の約29倍を下回っています。リスクはキャッシュです:アナリストは、設備投資が増加し続ける中で、2027会計年度のフリーキャッシュフロー予想を346億ドルから327億ドルに下方修正しました。
私が買うならMicrosoft
もし今、これらのうち1銘柄だけを買うことができるなら、それはMicrosoftです。同社の利益予想は上昇しており、通常の株価水準を下回って取引され、Office顧客はシートあたりの支払額を増やしています。Metaの株価水準は平均からさらに乖離していますが、その予想は低下しており、支出が生み出すキャッシュを上回っています。SiTimeの70%の上昇余地は魅力的ですが、目標株価が低下しており、ウェハー供給が2027年まで逼迫しているため、第4四半期の結果をまず確認したいところです。
MetaとMicrosoftはともに1月下旬に決算を発表します。その時点で、Metaは730億~760億ドルの売上高予想の範囲内に収めなければならず、Microsoftは設備投資下でもフリーキャッシュフローを維持していることを示さなければなりません。Whale Rockの次の13F報告書(2月中旬提出予定)は、同ファンドが3銘柄すべてを保有し続けたかどうかを示すでしょう。
では、Meta株の実際の価値はいくらですか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Metaがいくらの価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!