


主なポイント
- ウォルマートは、業績が予想を上回り、調整後EPS見通しを$2.84~$2.89に引き上げたにもかかわらず、午前中の取引で約2%下落した。
- その範囲の上限値は、アナリストがすでに予想していた$2.89に一致するだけで、予想PERが43倍の株価にとっては大した材料ではない。
- ターゲットとダラー・ジェネラルは約17倍で取引されており、ウォルマート米国よりも速い同店売上高成長を実現している。
- 次の試練は2月に訪れる。ウォルマートが来年度の業績見通しを発表する際、市場コンセンサスEPSの$3.23と比較されることになる。
ウォルマート (WMT) は11月19日に売上高と利益で予想を上回り、今会計年度の通期業績見通しを2度目の引き上げを行った。それでも株価は午前中の取引で約2%下落した。
問題は株価だ。ウォルマートは今回の決算発表前、ターゲットの予想PERの2倍以上で取引されていたが、今回の新たな業績見通しはその格差を埋めるのにほとんど役立っていない。一方で、ターゲット (TGT) とダラー・ジェネラル (DG) は、はるかに低い株価水準で、より速い同店売上高成長を実現している。
引き上げは市場予想に追いついただけ
第3四半期の売上高は5.2%増の1,888億ドルとなり、調整後EPSは$0.65で予想を1セント上回った。調整後営業利益は為替変動調整後で5.5%増加し、ウォルマートが示していた2%から4%の成長率見通しを上回った。
1月に終了する会計年度について、ウォルマートは現在、調整後EPSを$2.84~$2.89と見込んでいる。これは以前の$2.80~$2.87から引き上げられたものだ。中間値は3セント、約1%上昇した。
決算発表前、今年度のコンセンサスはすでに$2.89であり、翌年度には約12%の成長が予想されていた:
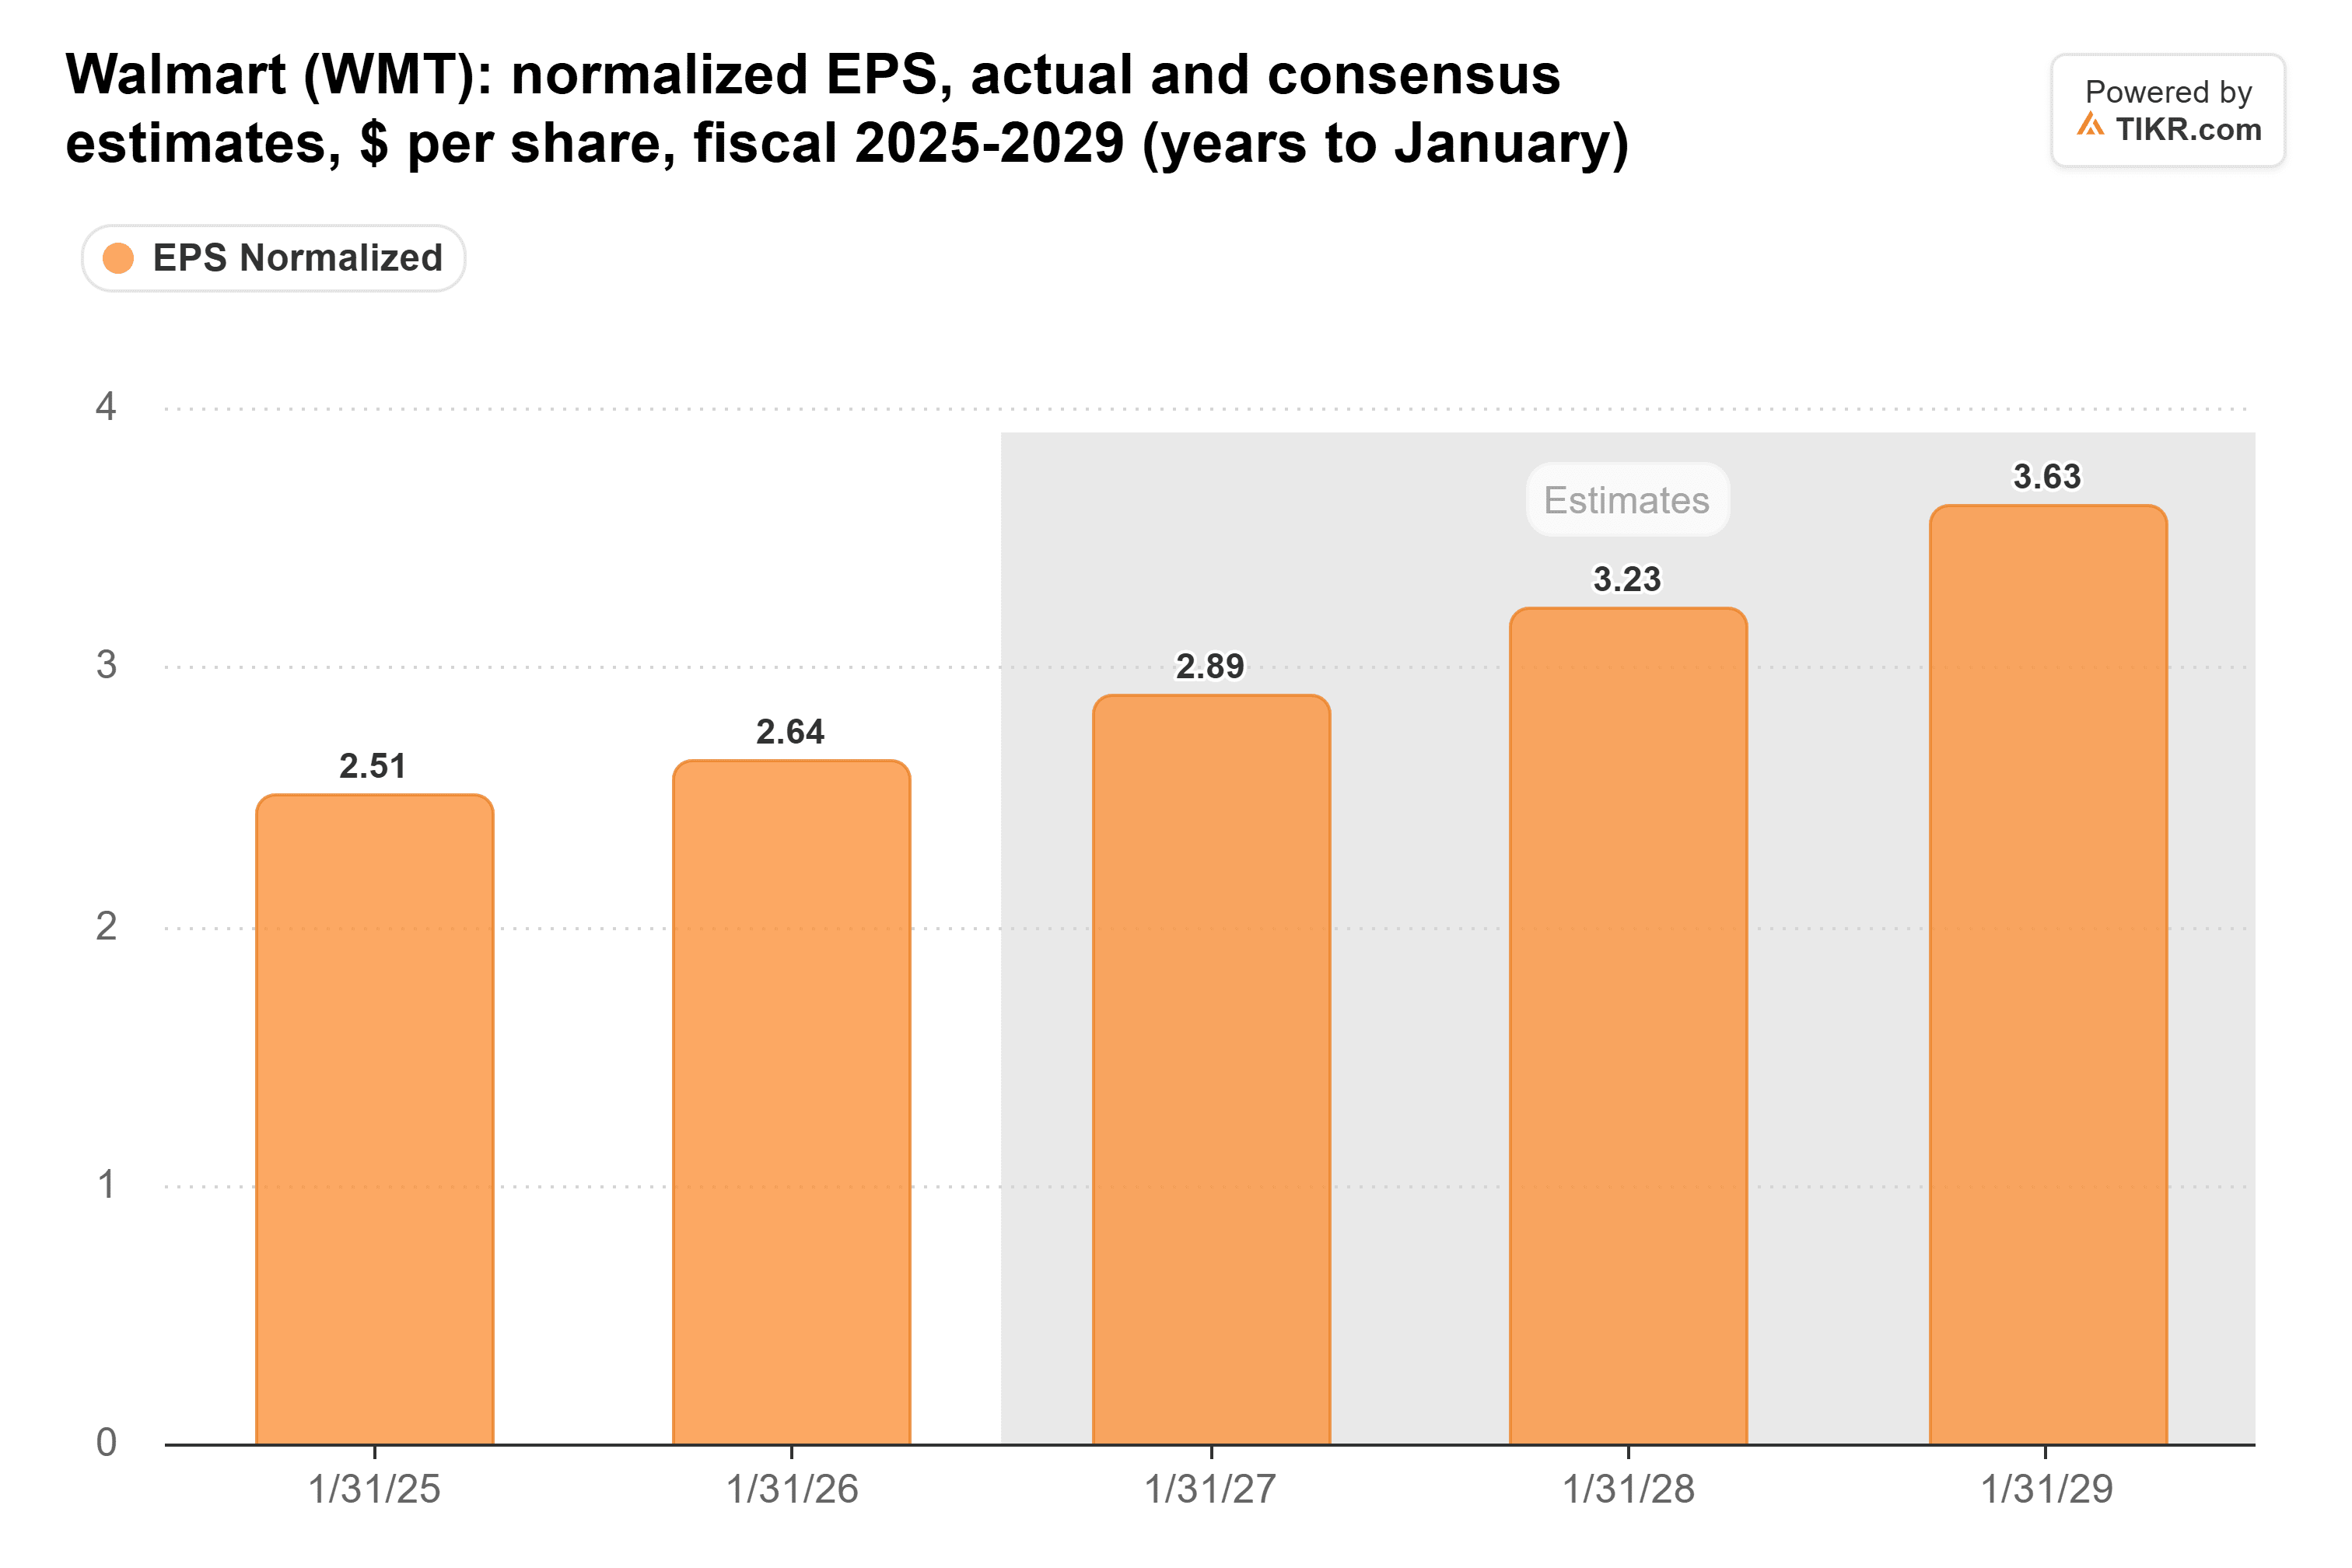
今回の引き上げにより、ウォルマートの業績見通しは市場がすでに予想していた水準まで引き上げられた。
PER43倍では、数セントの上昇は大した意味を持たない
前日終値時点で、ウォルマートは予想PER43倍で取引されており、5年平均の30倍を大きく上回り、2月に記録した47倍に近い水準だった:
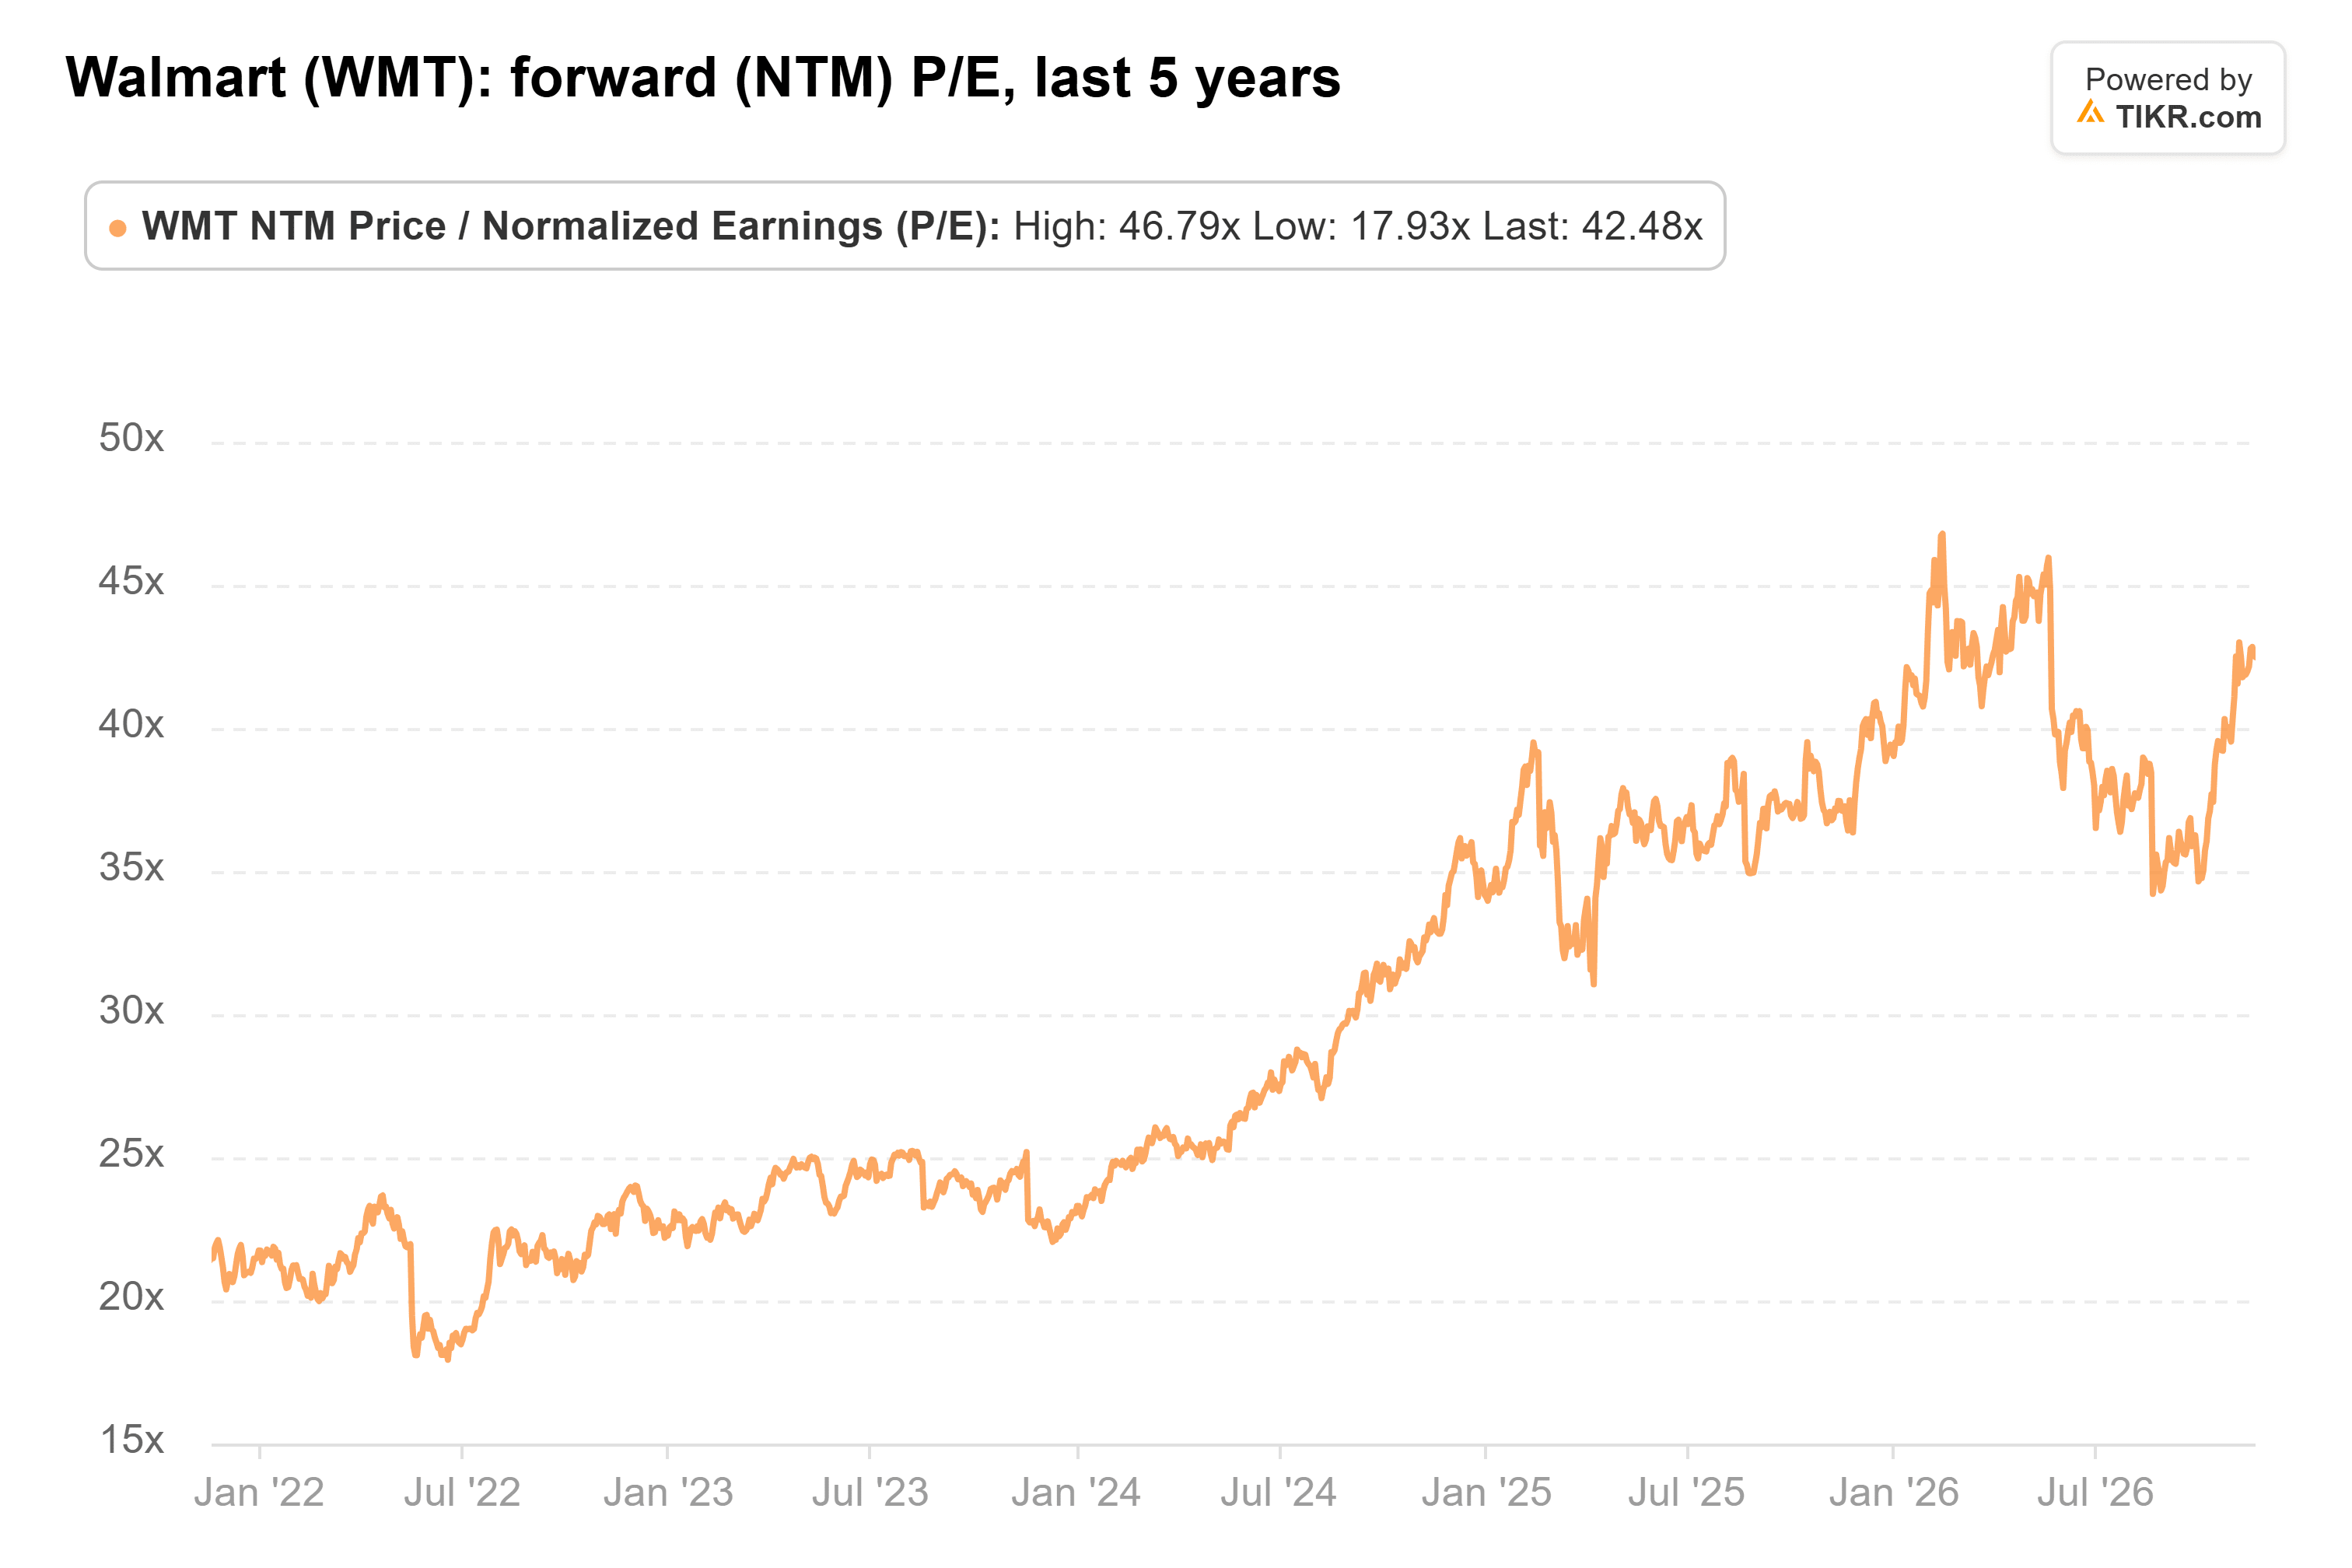
そのような倍率では、今年度の利益を1%増やしても大した意味はない。11月19日の下落により、株価はそれ以上の下落を記録した。
事業の実態としては、通常のペースで成長している。売上高は会計年度2022年から2026年(1月終了年度)まで年間で6%弱の成長を続けている:
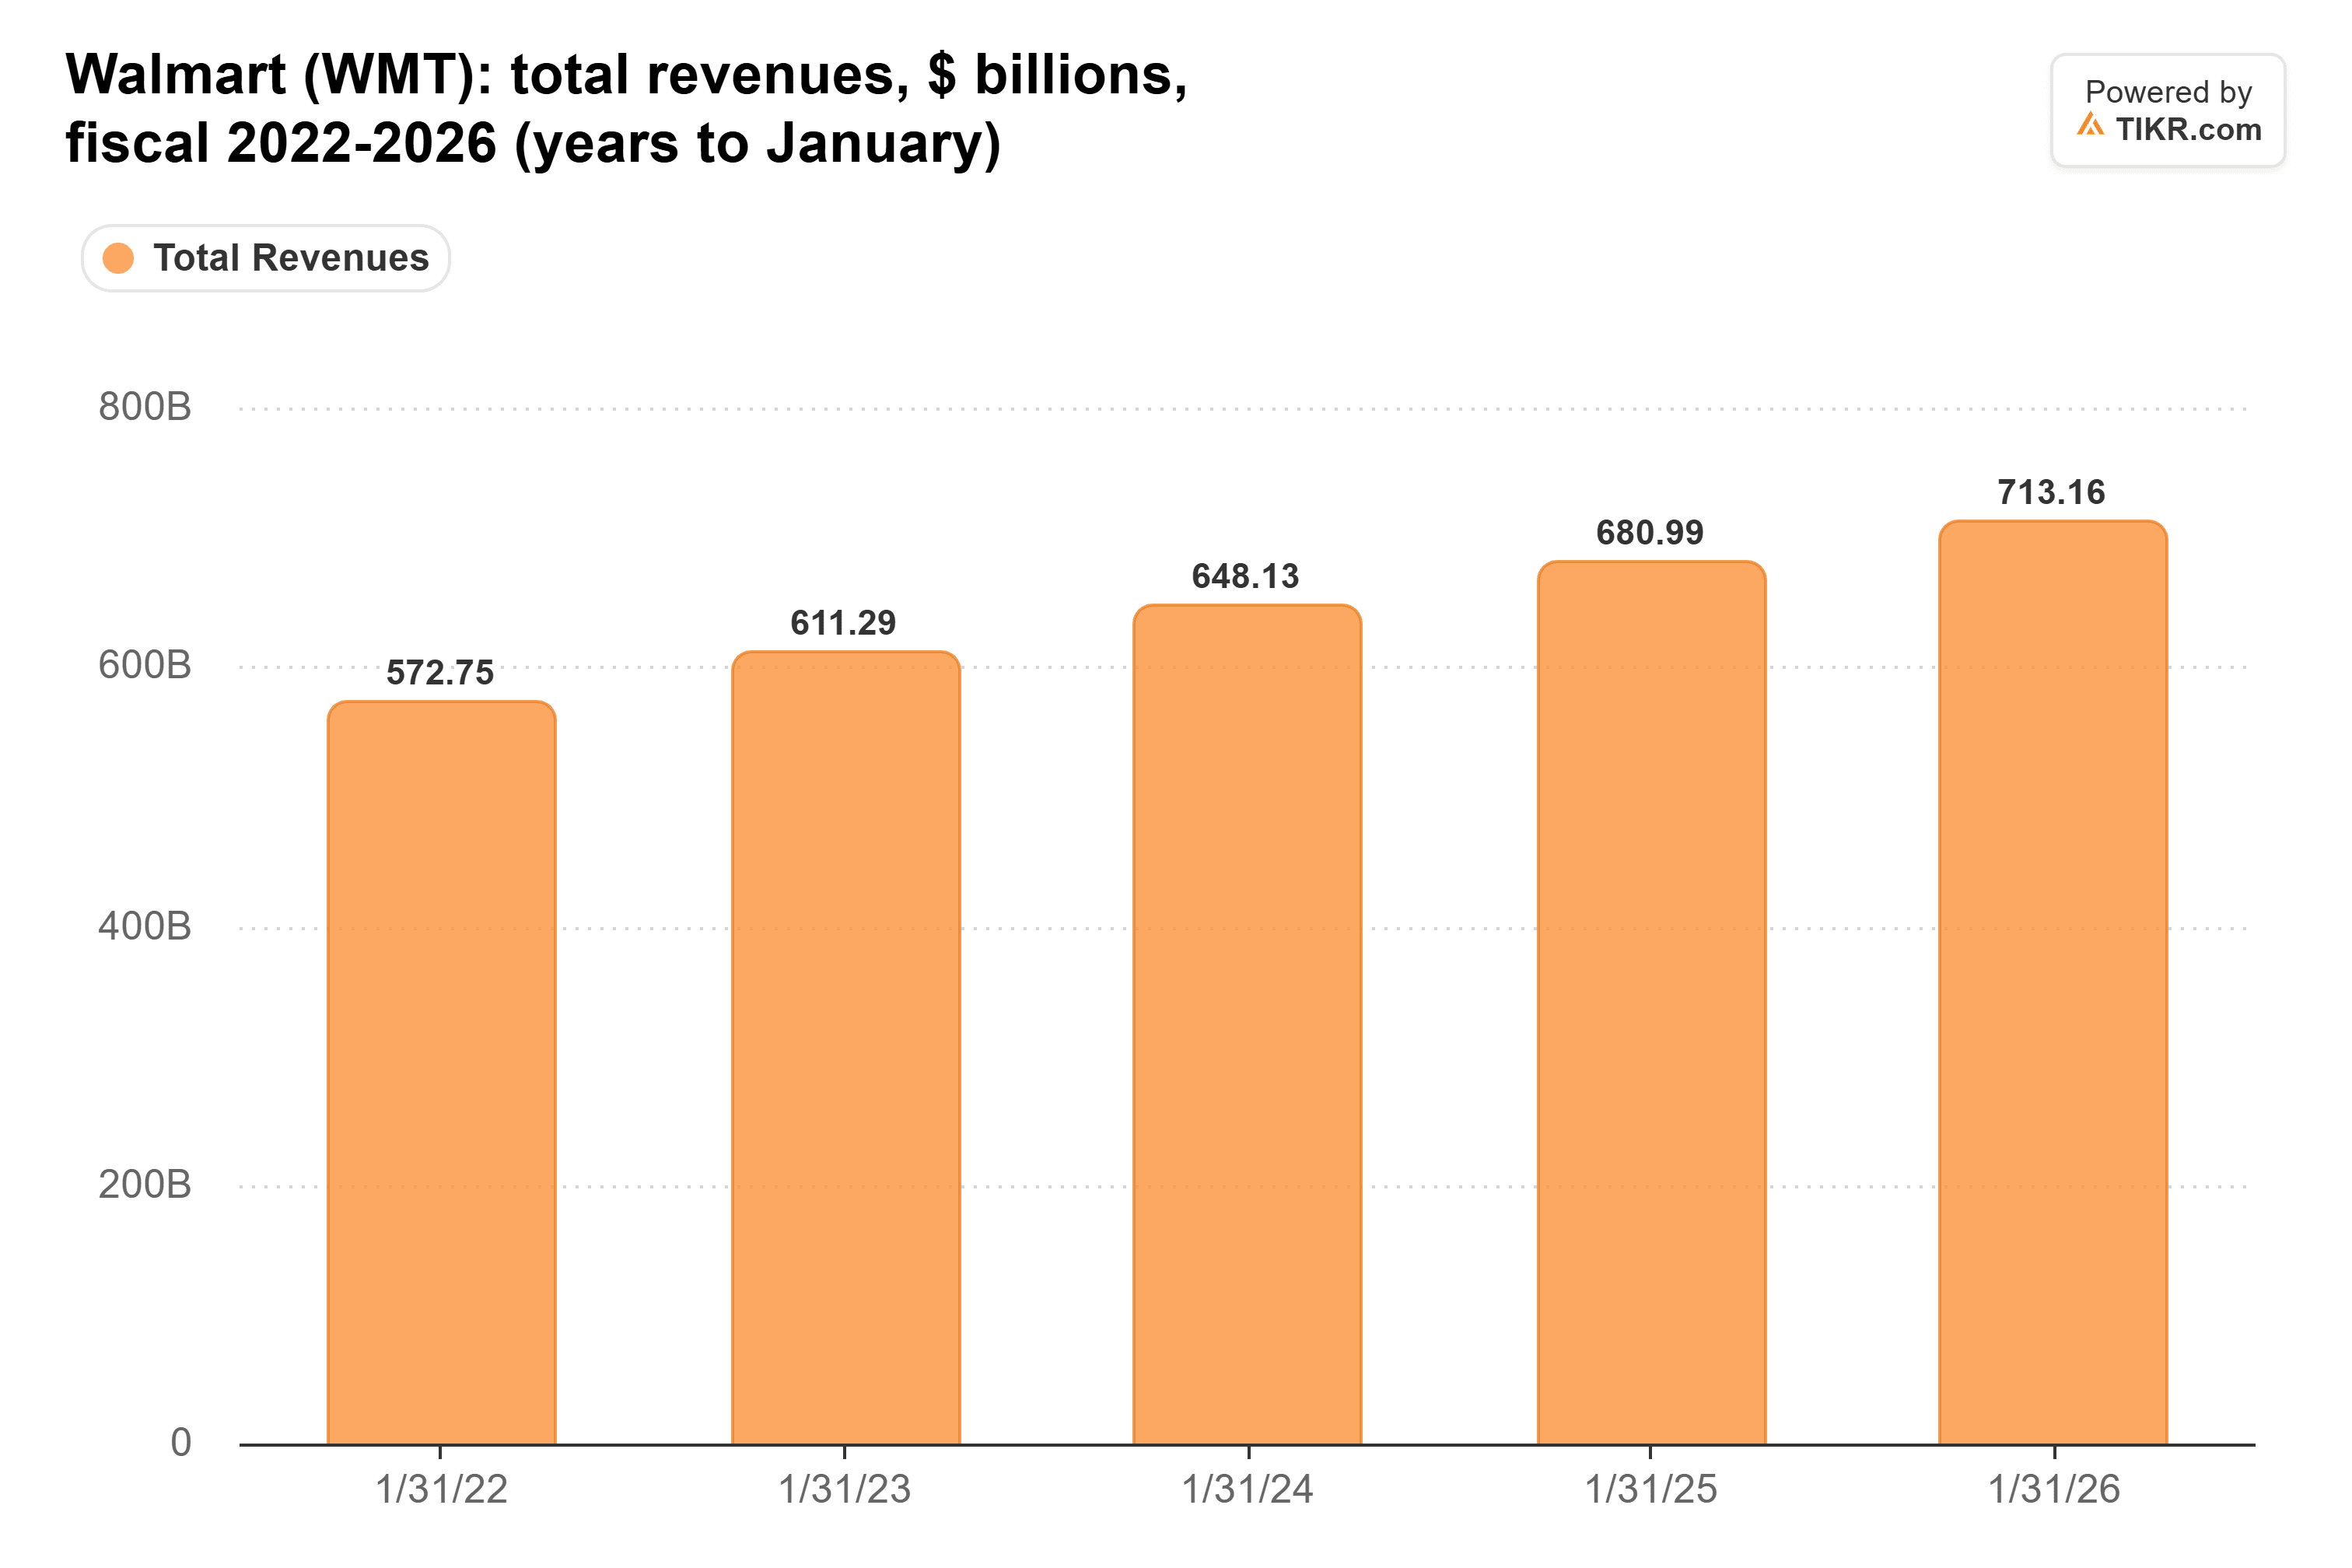
強気の見方は、広告と会員サービスが売上高よりも速い利益成長をもたらすという点にあり、ウォルマートの米国広告事業は四半期で37%成長した。しかし、調整後営業利益は為替変動調整後で5.5%増加しただけで、売上高の4.5%増加よりも1ポイント速いだけだった。ウォルマートは価格引き下げを続け、燃料コストの上昇を吸収したためだ。
TIKRはウォルマートについて44人のアナリストを追跡。何人が「買い」と言っている?
ウォルマートの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ウォルマートのアナリスト・レーティングを見る
ターゲットとダラー・ジェネラルはPER17倍でより速く成長している
ウォルマート米国の同店売上高(燃料を除く)は2.9%増加した。ターゲットは同じ四半期で5.6%増加した。ターゲットは、5.0%の来店客数増加がこの成長を牽引したと述べている。同社の$10.65~$11.40のEPS見通しには約$2.14の関税還付益が含まれているが、それでも予想PER17倍で取引されている。
ダラー・ジェネラルの同店売上高は7月31日までの四半期で3.5%増加し、同じ3ヶ月間のウォルマート米国の2.6%増を上回った。同社は12月初旬に決算を発表する予定であり、その報告書では、ウォルマートの食料品顧客と同じように、同社の顧客が生活必需品に依存しているかどうかが示されるだろう。
ウォルマートの2月の業績見通しが示すべきもの
ウォルマートは事業をうまく運営している。しかし、PER43倍では、利益が売上高よりも明らかに速く成長する必要があり、今回の業績見通しは、投資家にまだ完全には実現していないマージン拡大に対して高い株価を払い続けるよう求めている。私はより低い株価を待つだろう。
真の試練は2月に訪れる。ウォルマートが2028年1月終了の会計年度の業績見通しを発表する時だ。アナリストはその年度のEPSを$3.23と予想している。それよりも高い見通しと、営業利益の成長が売上高を大きく上回るという見通しが示されれば、この倍率を正当化するのに大いに役立つだろう。
では、ウォルマートの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウォルマートがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!


