


主なポイント
- MPLXは11月3日に四半期分配金を12.5%引き上げ、これは2桁増額の5年連続となりました。J.M. Smuckerは10月22日に四半期配当を1.10ドルから1.12ドルに引き上げることを発表しました。
- MPLXの利回りは8.6%、Smuckerの利回りは3.4%です。つまり、現在1万ドル投資すると、MPLXでは年間860ドル、Smuckerでは年間340ドルの収入が得られます。
- Smuckerの配当は過去12ヶ月のフリーキャッシュフローの29%を占めています。一方、MPLXの分配可能キャッシュフローはその支払いを1.4倍カバーしており、その背後にはより多くの負債があります。
- それぞれの5年間の配当成長率を基にすると、1万ドルをMPLXに投資した場合、20年間で約4万ドルの配当収入が得られます。一方、Smuckerでは約1万ドルです。
20年間保有するために配当株を購入する人は、成長し続ける配当を望んでいます。MPLX (MPLX)は11月3日に四半期分配金を12.5%引き上げ、これは2桁増額の5年連続となりました。J.M. Smucker (SJM)はより緩やかで、10月22日に四半期配当を1.10ドルから1.12ドルに引き上げることを発表しました。これは、増額が25会計年度連続となった後のことです。
これにより、両者の間には大きなギャップが生じています。MPLXの利回りは8.6%、Smuckerの利回りは3.4%です。では、今後20年間保有するならどちらを選ぶべきでしょうか?
| 指標 | J.M. Smucker (SJM) | MPLX (MPLX) |
|---|---|---|
| 配当利回り | 3.4% | 8.6% |
| 配当成長率(5年間) | 年率4.1%(2021会計年度~2026会計年度) | 年率8.2%(2020会計年度~2025会計年度) |
| 記録(各社のカウント) | 四半期配当増額が25会計年度連続 | 2桁増額が5年連続 |
| カバレッジ(直近報告) | キャッシュ配当支払い比率:29%(TTM、2026年7月31日まで) | 分配可能キャッシュフロー・カバレッジ:1.40倍(2025会計年度) |
| カバレッジ(将来予測) | キャッシュ配当支払い比率:40%(2027会計年度コンセンサス) | 分配可能キャッシュフロー・カバレッジ:1.28倍(2026会計年度コンセンサス) |
| 純負債/EBITDA | 2.9倍 | 4.1倍 |
| 利払いカバレッジ | 4.7倍 | 4.0倍 |
退職者に6%以上の利回りを提供する6つの安全な配当株
現在、年利6%以上の配当を支払う株は100以上あります。
しかし、TIKRの独自データを活用した広範な投資調査の結果、その中で退職者にとって真に安全と言えるのはわずか6銘柄であると私たちは考えています。
これらはすべて、私たちの新しい投資レポートの一部としてご覧いただけます。アクセス方法の詳細はこちらをご覧ください。
Smuckerには十分な余裕がある
Smuckerの配当は十分にカバーされており、2026年7月31日までの12ヶ月間のフリーキャッシュフローのわずか29%、2027会計年度のコンセンサスでは40%を占めています。この直近の数字は、前年同期のマイナス9490万ドルに対し、3億3730万ドルのフリーキャッシュフローを記録した第1四半期の影響を受けています。経営陣は、2027会計年度のフリーキャッシュフローを約11億ドルと見込んでいます。
フリーキャッシュフローは2017会計年度以降毎年配当をカバーしていますが、配当が占める割合は2024会計年度に68.1%に達した後、2026会計年度には40.2%に低下しました:
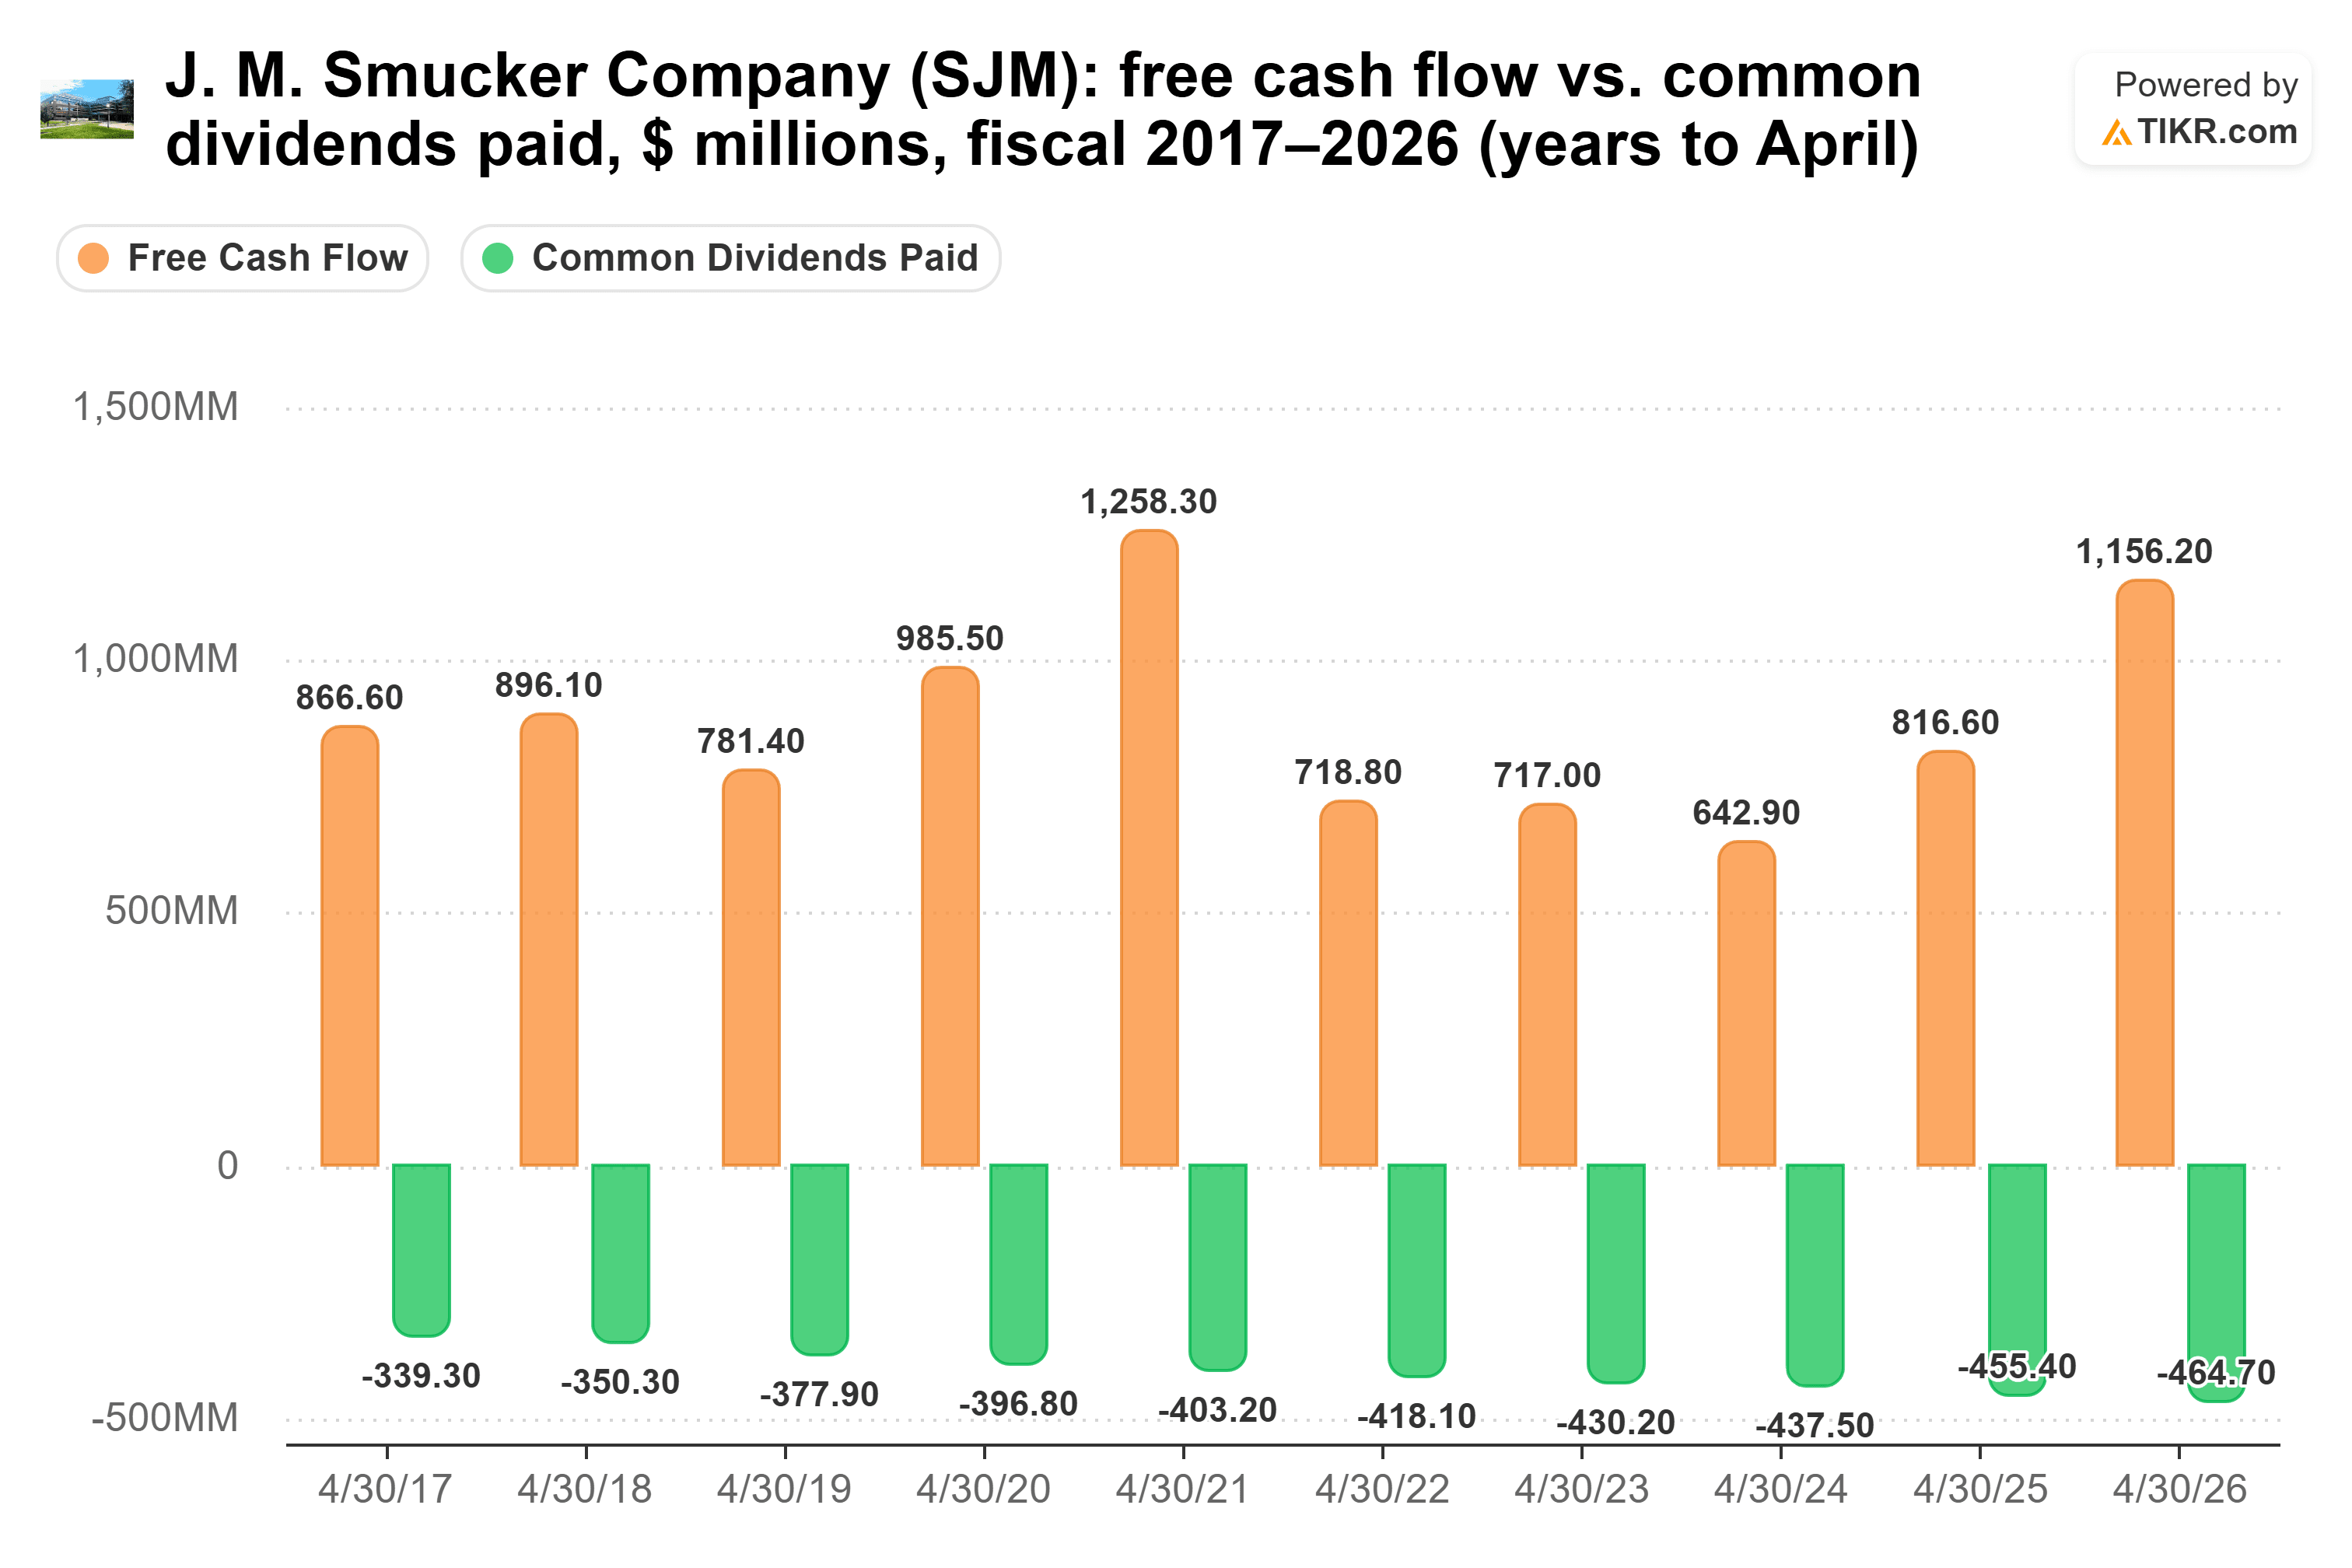
事業は混在しています。第1四半期では、Café Busteloの純売上高が23%増加し、Uncrustablesは2桁の数量成長を記録しましたが、Sweet Baked Snacksの純売上高は7%減少しました。2027会計年度全体では、Smuckerは純売上高が1%から2%減少すると見込んでいます。同社は、純負債対EBITDA比率3倍以下の目標を予定より早く達成し、CFOのTucker Marshallは「四半期配当の維持にコミットしている」と述べました。リスクは緩やかな成長です。配当は2026会計年度に1.9%増加しましたが、2021会計年度から2026会計年度までの年間平均増加率は4.1%でした。
MPLXははるかに大きな配当をカバーしている
Smuckerが余裕が大きく増額が小さいのに対し、MPLXははるかに多くの配当を支払い、その支払額を急速に増やしています。同社の分配可能キャッシュフローは2025会計年度に分配金を1.40倍カバーし、2026会計年度のコンセンサスでも依然として堅調な1.28倍となっています。マスター・リミテッド・パートナーシップとして、MPLXはユニット当たりの分配金を支払い、保有者は税務申告時にK-1フォームを受け取ります。
ユニット当たりの分配可能キャッシュフローは、2016会計年度以降毎年分配金を上回っています。カバレッジは、支払額の成長が速かったため、2016会計年度の1.59倍から2025会計年度の1.40倍に低下しました:
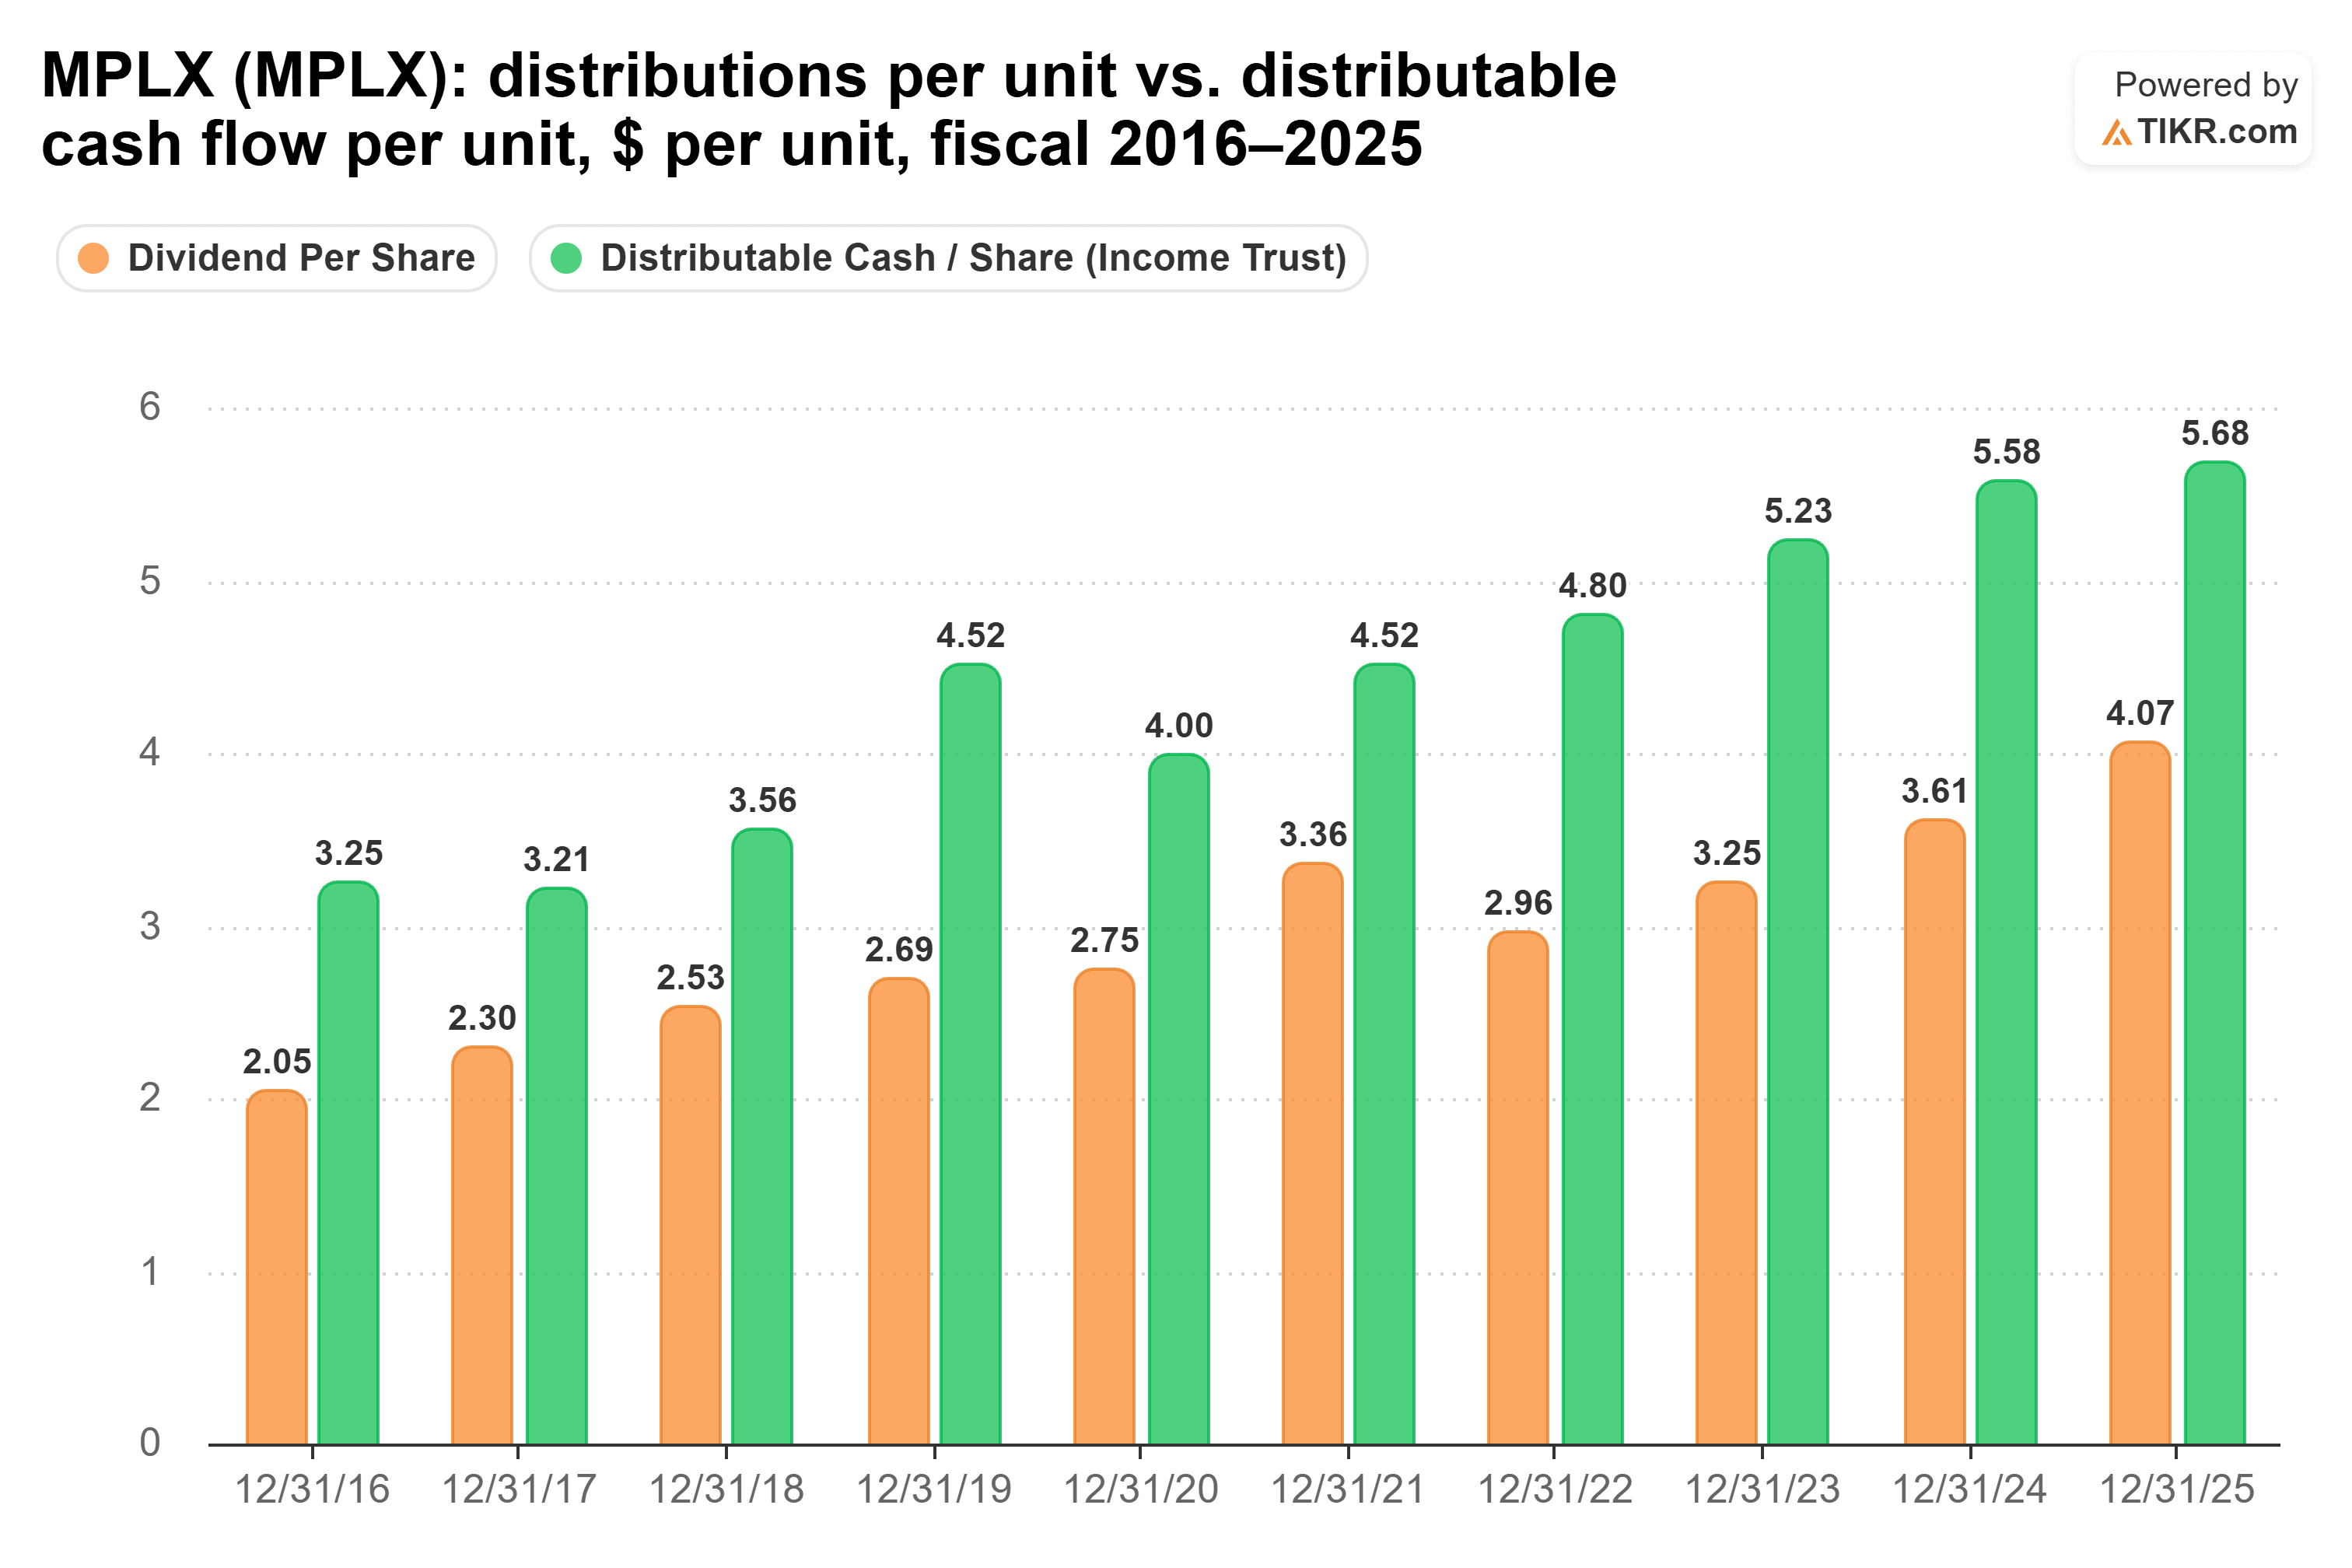
これは意図的なものです。経営陣は年間1.3倍のカバレッジを問題なく考えており、2027年の増額が分配可能キャッシュフローの成長を上回ると見込んでいます。また、EBITDAの中一桁成長を予想しており、第3四半期の調整後EBITDAは前年同期比5.3%増の18億6000万ドルとなりました。
11月3日、MPLXはまた、2つのMarathon Petroleum製油所に関連する資産をCVR Energyに7億5000万ドルで売却することに合意しました。CEOのMaryann Mannenは、この売却が「当初他の事業指標を設定した際には想定されていなかった、2027年への逆風要因を現在もたらしている」と述べました。増額があったにもかかわらず、ユニットはその日に最大4%下落しました。
では、どちらの配当が勝つのか?
私は今後20年間、MPLXを保有するでしょう。その期間において、私は維持可能なカバレッジ、成長する事業、そして増額の実績を求めます。MPLXの分配可能キャッシュフローは、2016会計年度から2025会計年度までの毎年、その支払額を少なくとも1.35倍カバーしており、同じ期間に支払額はほぼ倍増しました。
追加収入は莫大です。それぞれの5年間成長率を基にすると、1万ドルをMPLXに投資した場合、20年間で約4万44ドルの配当収入が得られ、そのうち20年目には約3815ドル、これは当初の1万ドルに対する38.1%の利回りに相当します。同じ1万ドルをSmuckerに投資した場合、約1万225ドルの配当収入が得られ、20年目には約729ドル、これは7.3%の利回りです。私は20年間8%の増額が続くとは期待していません。しかし、増額が全くなくても、MPLXの年間860ドルは20年間で1万7200ドルに達します。
その代わりに私が負うのは負債です。MPLXの純負債は過去5年間、EBITDAの3.4倍から4.0倍の間で推移しています:
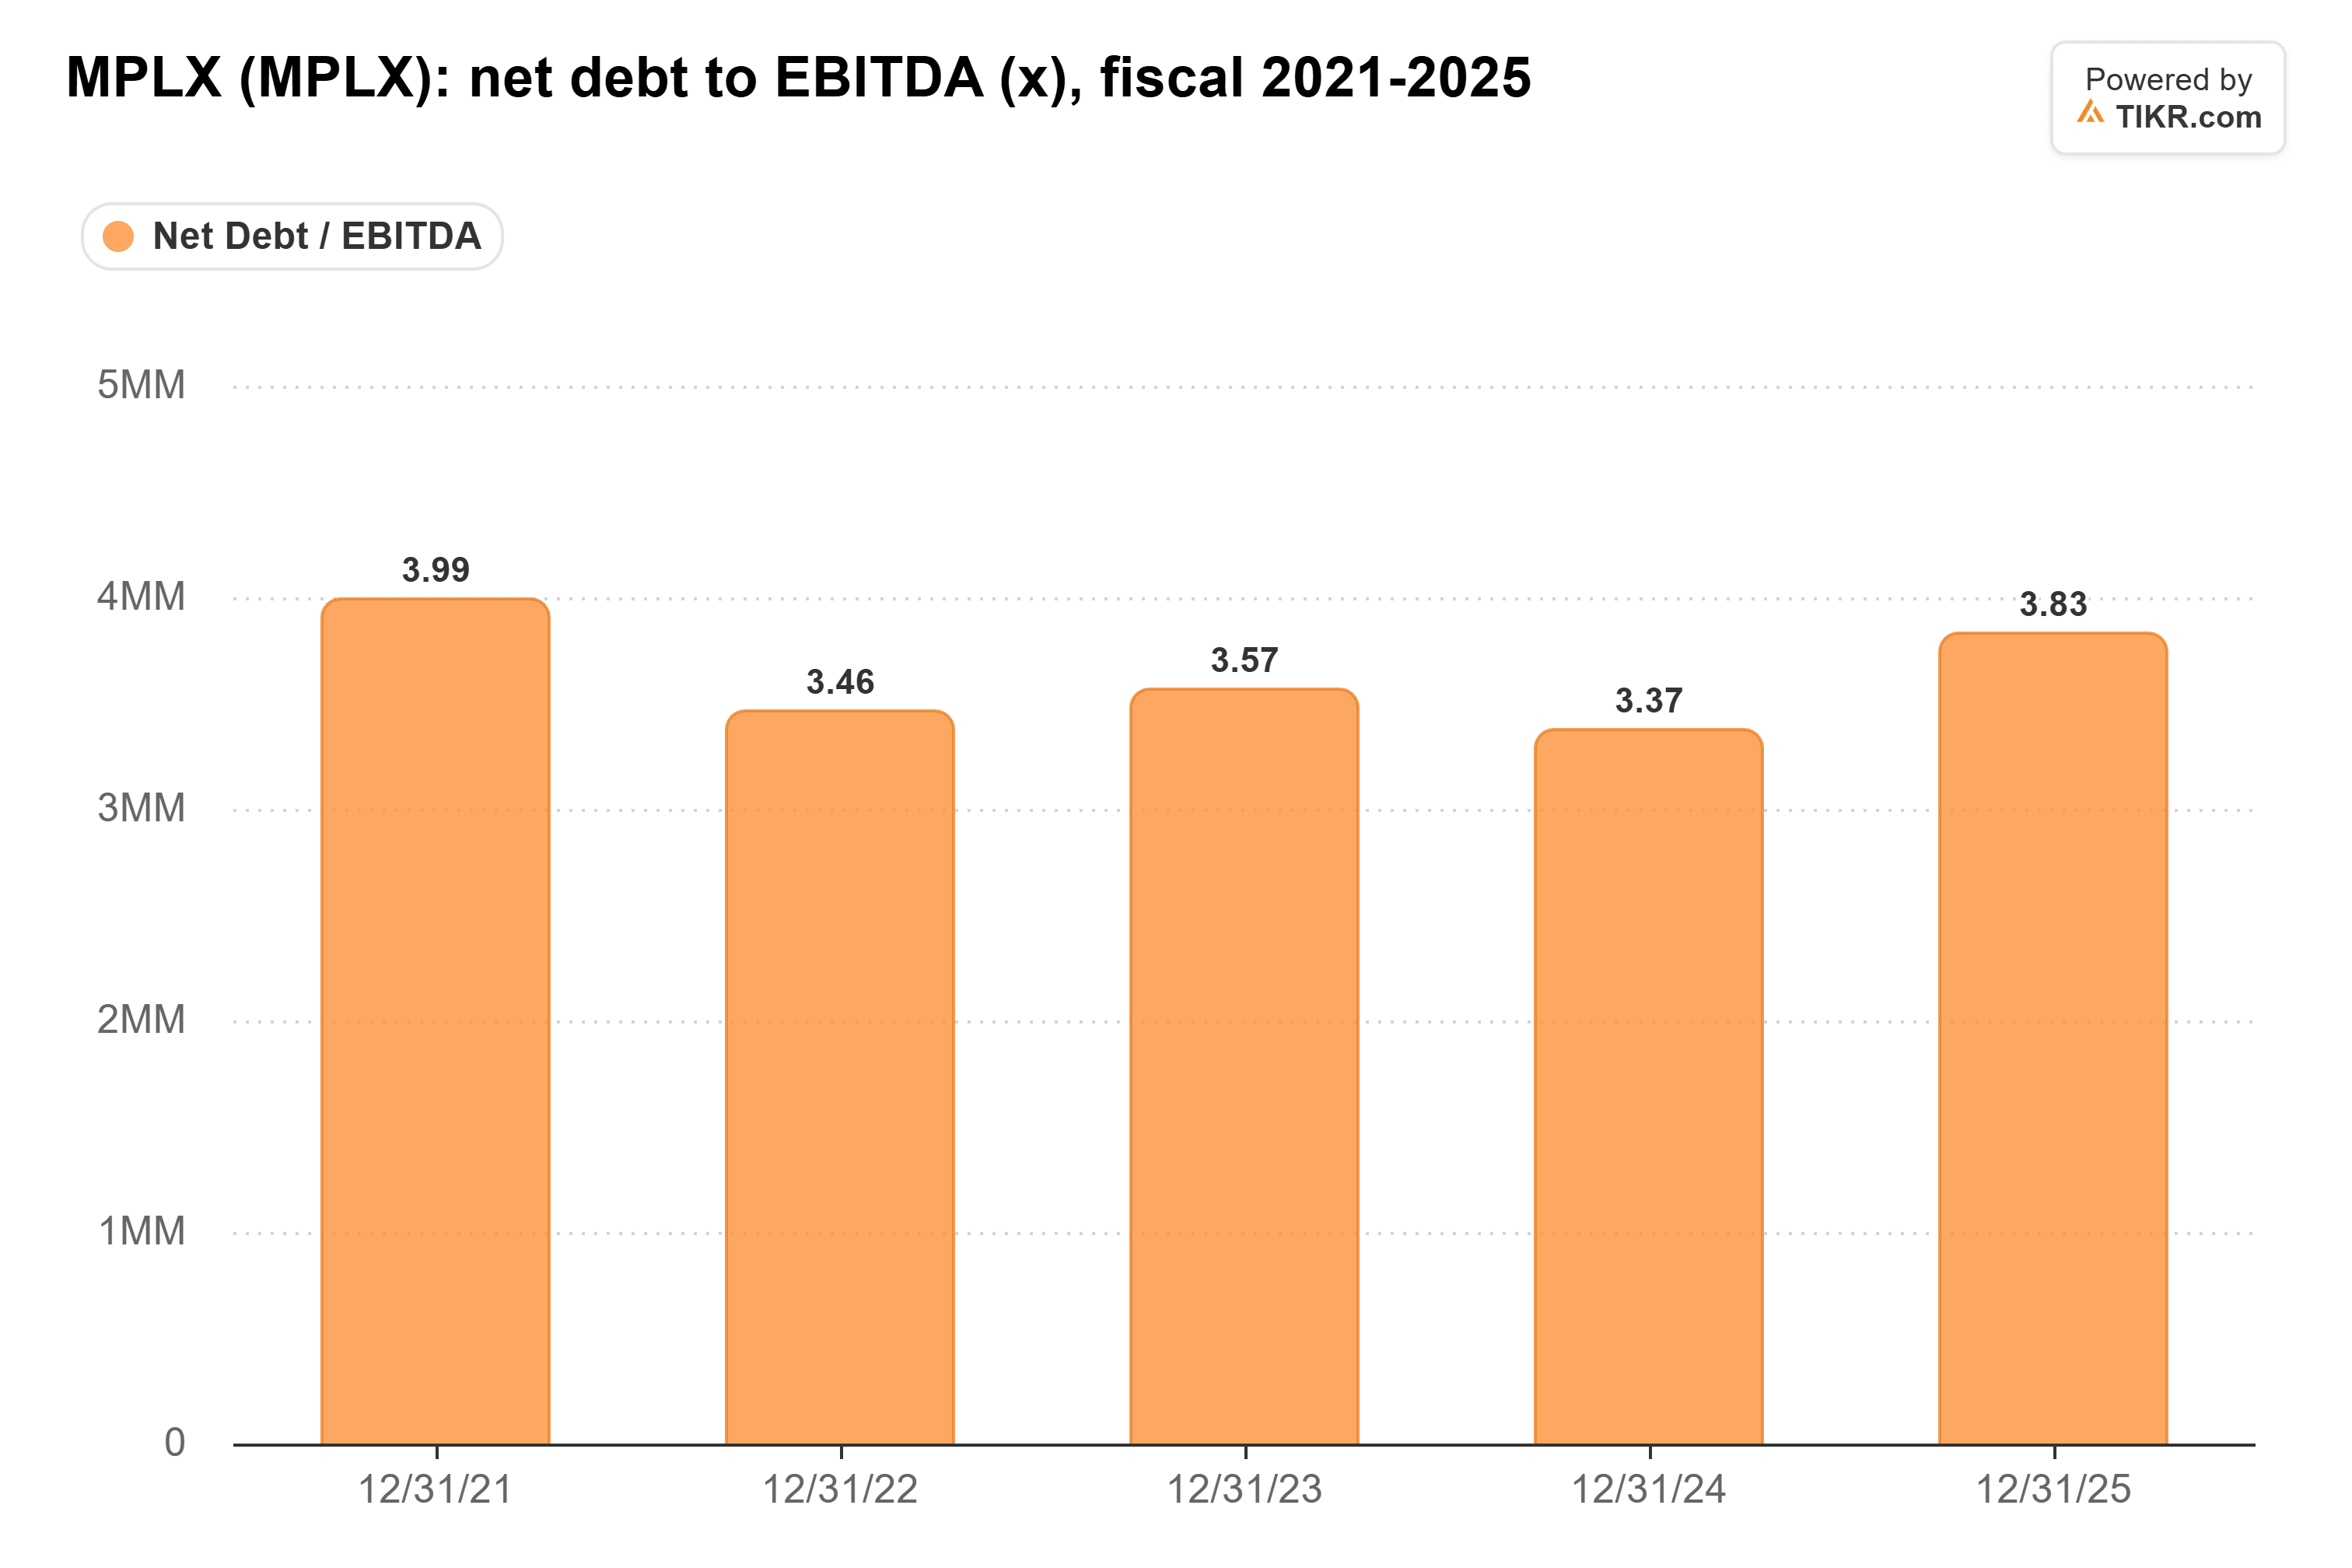
Smuckerの主張も理解できます。同社の配当はフリーキャッシュフローの半分以下を占め、レバレッジはMPLXの4.1倍に対し2.9倍であり、経営陣は四半期配当増額が25年連続という記録を維持するために懸命に努力するでしょう。しかし、年1.9%で成長する3.4%の利回りでは、インカム投資家が得られる収入ははるかに少なくなり、私はMPLXの成長する事業がより大きな配当を支え続けると信頼しています。
もちろん、2027年の増額後のカバレッジが、MPLXがそのペースを維持できるかどうかを示すでしょう。
MPLXは忘れて:今すぐ購入できる6つの安全な6%以上の配当利回り
配当は莫大な富への鍵を握ることがあります。しかし、それは正しい銘柄を購入した場合に限ります。
正しい高配当株を選ぶことは、夢のような退職生活と…次の社会保障給付金の振込を毎月待ちながら生活を切り詰めることの違いになり得ます。
私たちは、すべての退職者が今すぐ知っておくべき、利回り6%以上の6銘柄を特定しました。(そしてMPLXはそのうちの1つではありません。)
詳細はこちらをご覧ください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。投資を楽しんでください!


