主なポイント
- クロム・キャピタル・マネジメント(運用資産119億ドル)は、第2四半期の最新13F報告書によると、DoorDash、GXO Logistics、Medlineへの保有を増やした。
- アナリストの平均目標株価は、DoorDashの現在株価より41%高く、GXOより28%高いが、Medlineはわずか8%高い水準にとどまっている。
- DoorDashは、アナリストが業績予想を引き上げているにもかかわらず、通常の予想PERを大きく下回る水準で取引されている。
- 今日、3銘柄のうち1銘柄だけを購入できるとしたら、それはDoorDashだ。
あるファンドがわずか15銘柄しか保有していない場合、そのファンドが保有を増やした銘柄は注意深く見る価値がある。119億ドルを運用するクロム・キャピタル・マネジメントは、第2四半期に3銘柄への保有を大幅に増やした:DoorDash (DASH)、GXO Logistics (GXO)、Medline (MDLN)である。これは、6月30日締めの四半期について8月14日に提出された13F報告書で明らかになった。
クロムはDoorDashへの投資を強化
6月30日時点の最新報告書によると、クロムは959,268株のDoorDash株を1億7700万ドル相当保有しており、これは3か月前より41%多い株数である。これにより、DoorDashは同社の13F報告書に記載された株式ポートフォリオの14.8%を占め、第2位の保有銘柄となった。同株は6月30日の株価から3%下落しており、それ以降も多くのニュースがあった。DoorDashは170億ドルでInstacartを買収する取引に合意したが、これはまだ独占禁止法の審査に直面している。また、Amazonは現在、Prime会員に対して自社アプリ内で注文する25ドル以上のレストラン出前について、Uber Eatsによる無料配送を提供しており、会員はDoorDashのアプリを開く必要がなくなった。それでもなお、DoorDashは10月29日のリリースで、Deliverooを除くマーケットプレイスの注文額が第3四半期に23%増加したと発表した。
アナリストは過去1年間で平均目標株価を276ドルから251ドルに引き下げたが、それでも最終終値より41%高い水準である。

41人のアナリストの目標株価の中で最も低い200ドルでさえ、最終終値を上回っている。
TIKRはDoorDashについて41人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
DoorDashの「買い」「中立」「売り」評価の詳細な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。DoorDashのアナリスト評価を見る
GXOは新規ビジネスを獲得中
GXOの成長はDoorDashより緩やかだが、はるかに低い利益倍率で取引されている。クロムは6月30日時点で285万株のGXO株を1億4500万ドル相当保有しており、四半期中に43%多い株数を追加した。これは13F報告書に記載された株式ポートフォリオの12.1%を占め、第3位の保有銘柄となった。同株は6月30日の株価から8%上昇しており、11月3日に発表されたGXOの第3四半期決算は好調だった:
- 売上高は5.7%増の36億ドル。
- 6.4%の有機的成長は3年以上で最速。
- 新規ビジネス獲得額は34%増の3億7500万ドル。
また、通期の業績見通しを再確認した。
アナリストは1年前よりもGXOを高く評価している。彼らの平均目標株価は64ドルから70ドルに上昇し、最終終値より28%高い水準である。
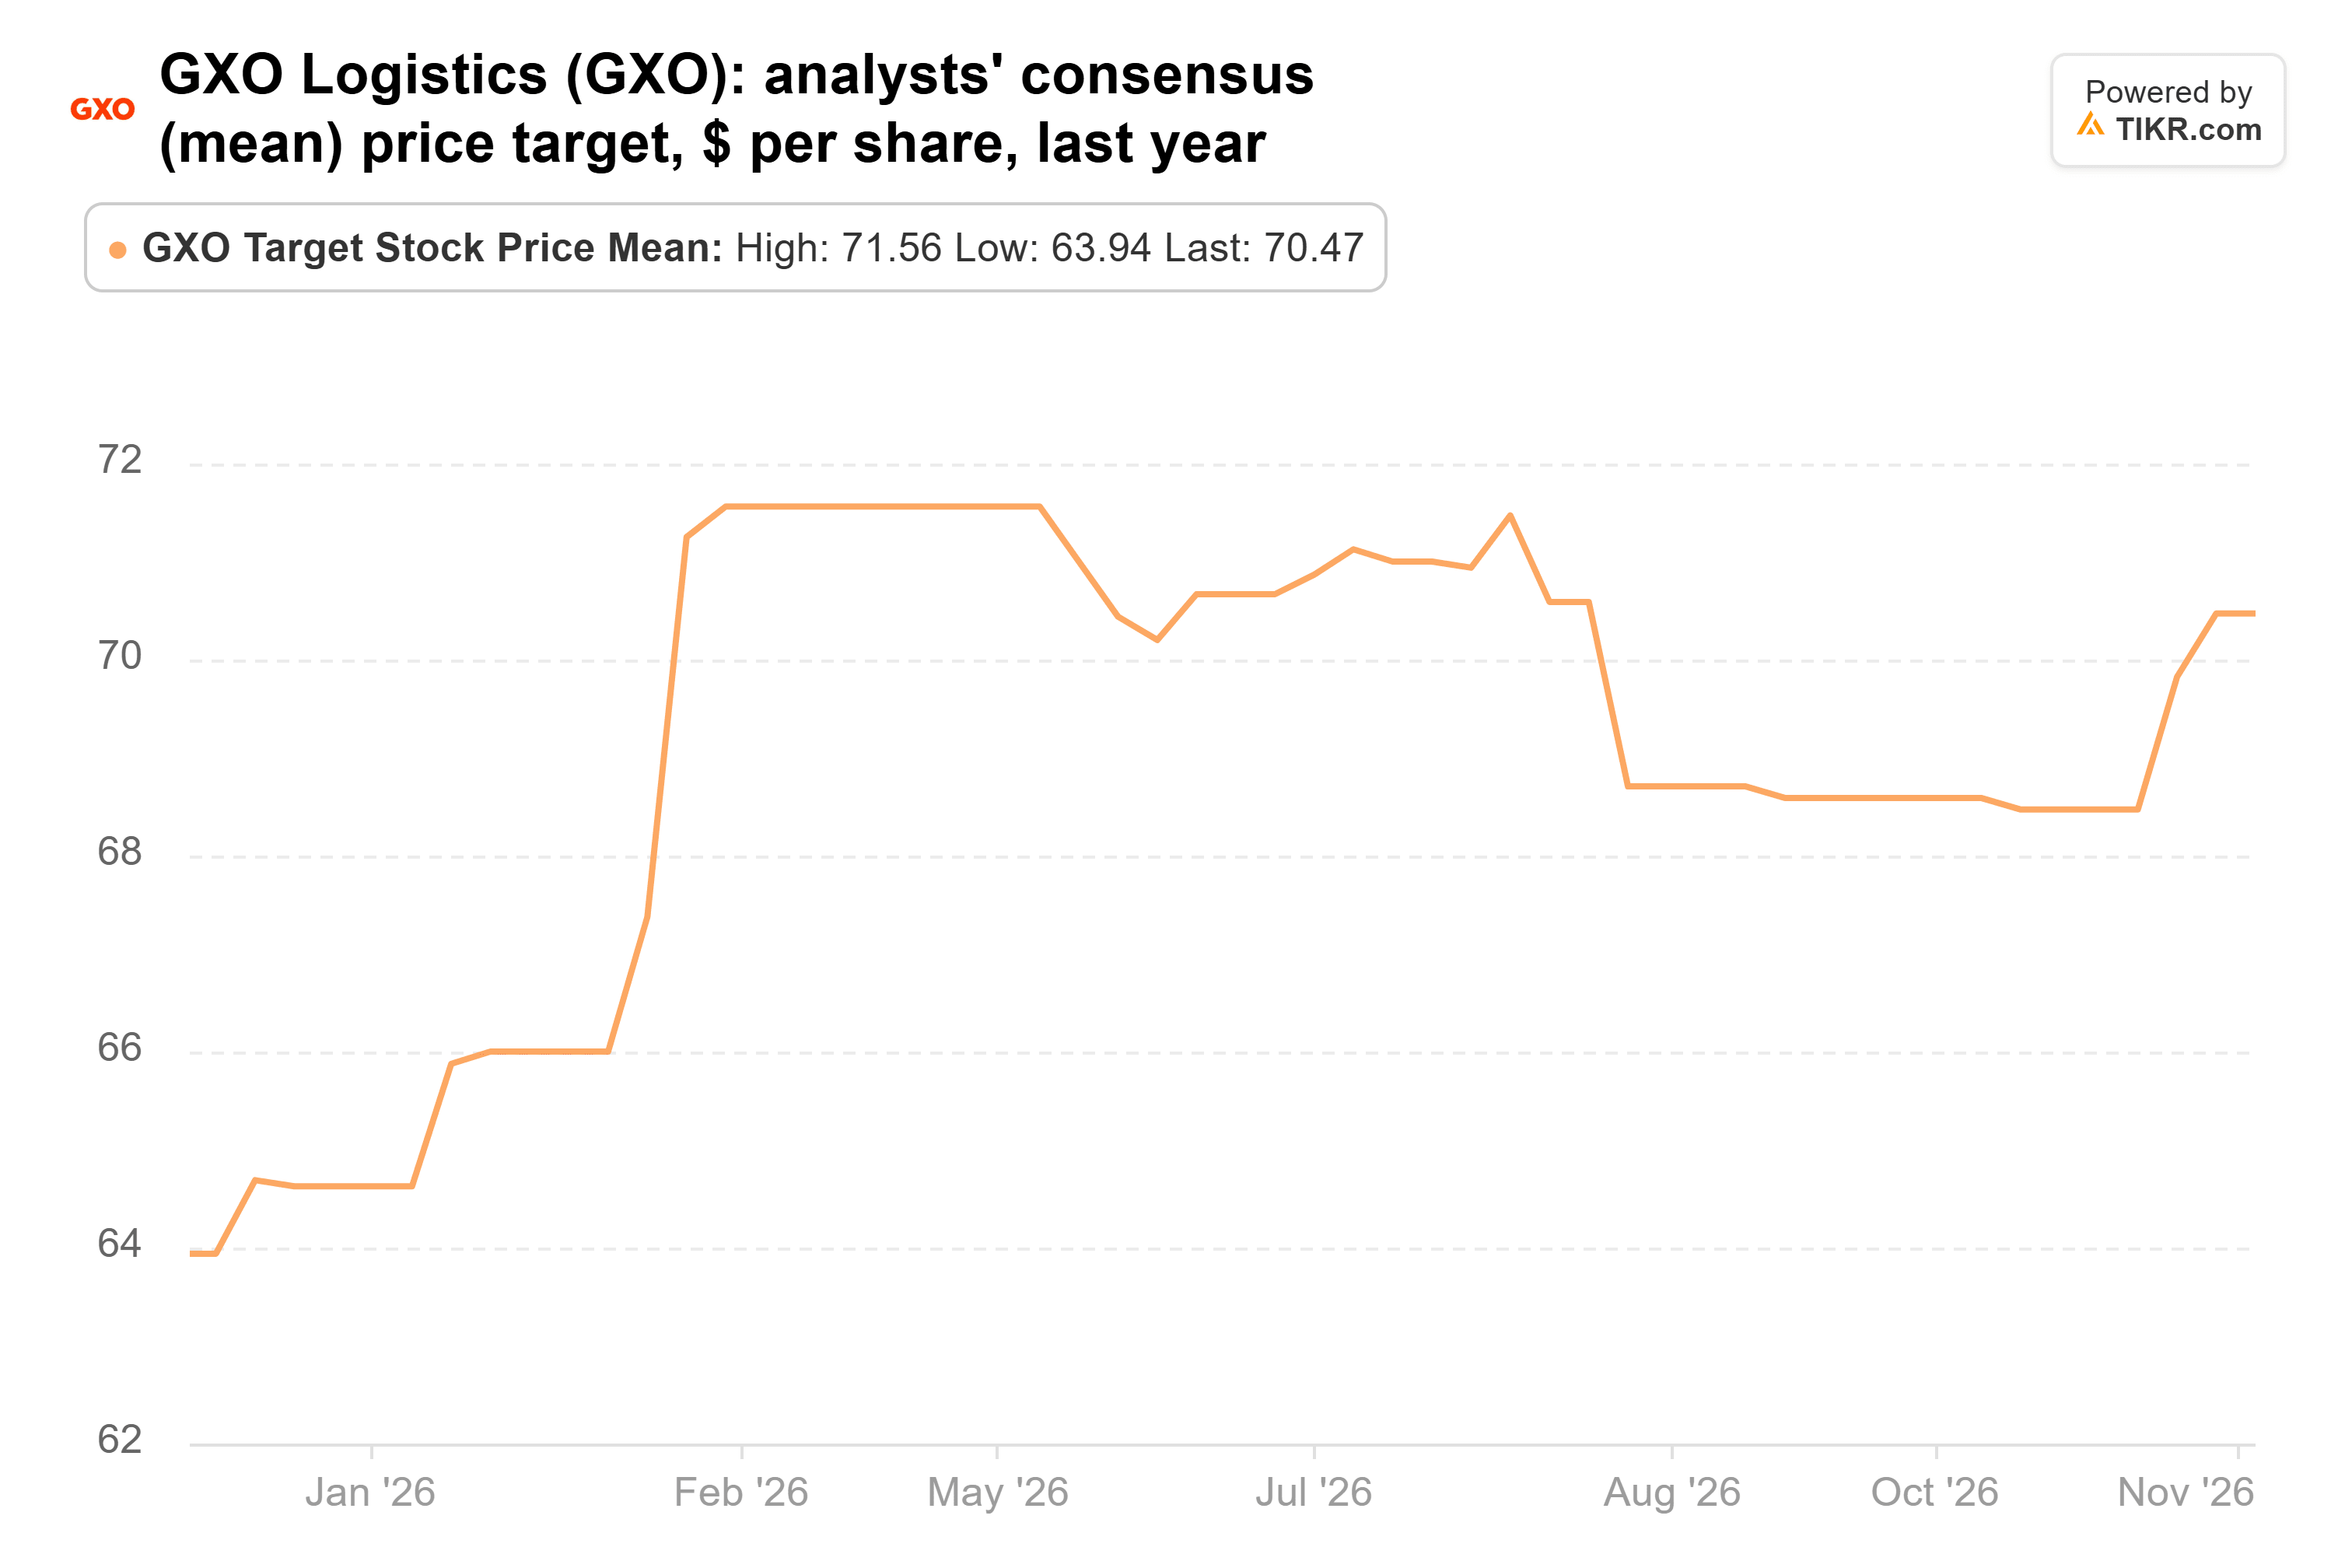
予想PER約16倍は、成長が加速しているビジネスにとっては控えめな価格だ。11月16日に行われるGXOの投資家向け説明会は、記録的な31億ドルの販売パイプラインがより速い成長につながるかどうかを確認する次の機会となる。
Medlineの好決算は既に株価に織り込み済み
クロムのMedline保有はさらに急速に増加した。第2四半期に3倍以上に増え、6月30日時点で244万株、9600万ドル相当となった。これは13F報告書に記載された株式ポートフォリオの8.0%を占め、第6位の保有銘柄である。同株は6月30日の株価から7%上昇しており、第3四半期の決算が市場予想を上回ったことを受けて11月4日に18%急騰した。純売上高は10.4%増の79億ドルとなり、Medlineは通期の有機的売上高成長率の見通しを9.0%-10.0%から10.0%-10.5%に引き上げ、また取締役会は10億ドルの自社株買いを承認した。しかし、調整後EBITDAの見通しは33億ドル-34億ドルのまま据え置かれた。第3四半期の調整後EBITDAには8100万ドルの関税還付金が含まれており、これらを除くと約2%の成長で、報告された11.8%増より低い水準だった。
アナリストは以前ほど熱狂していない。彼らの平均目標株価は1月の50ドルから45ドルに下落し、最終終値よりわずか8%高い水準である。
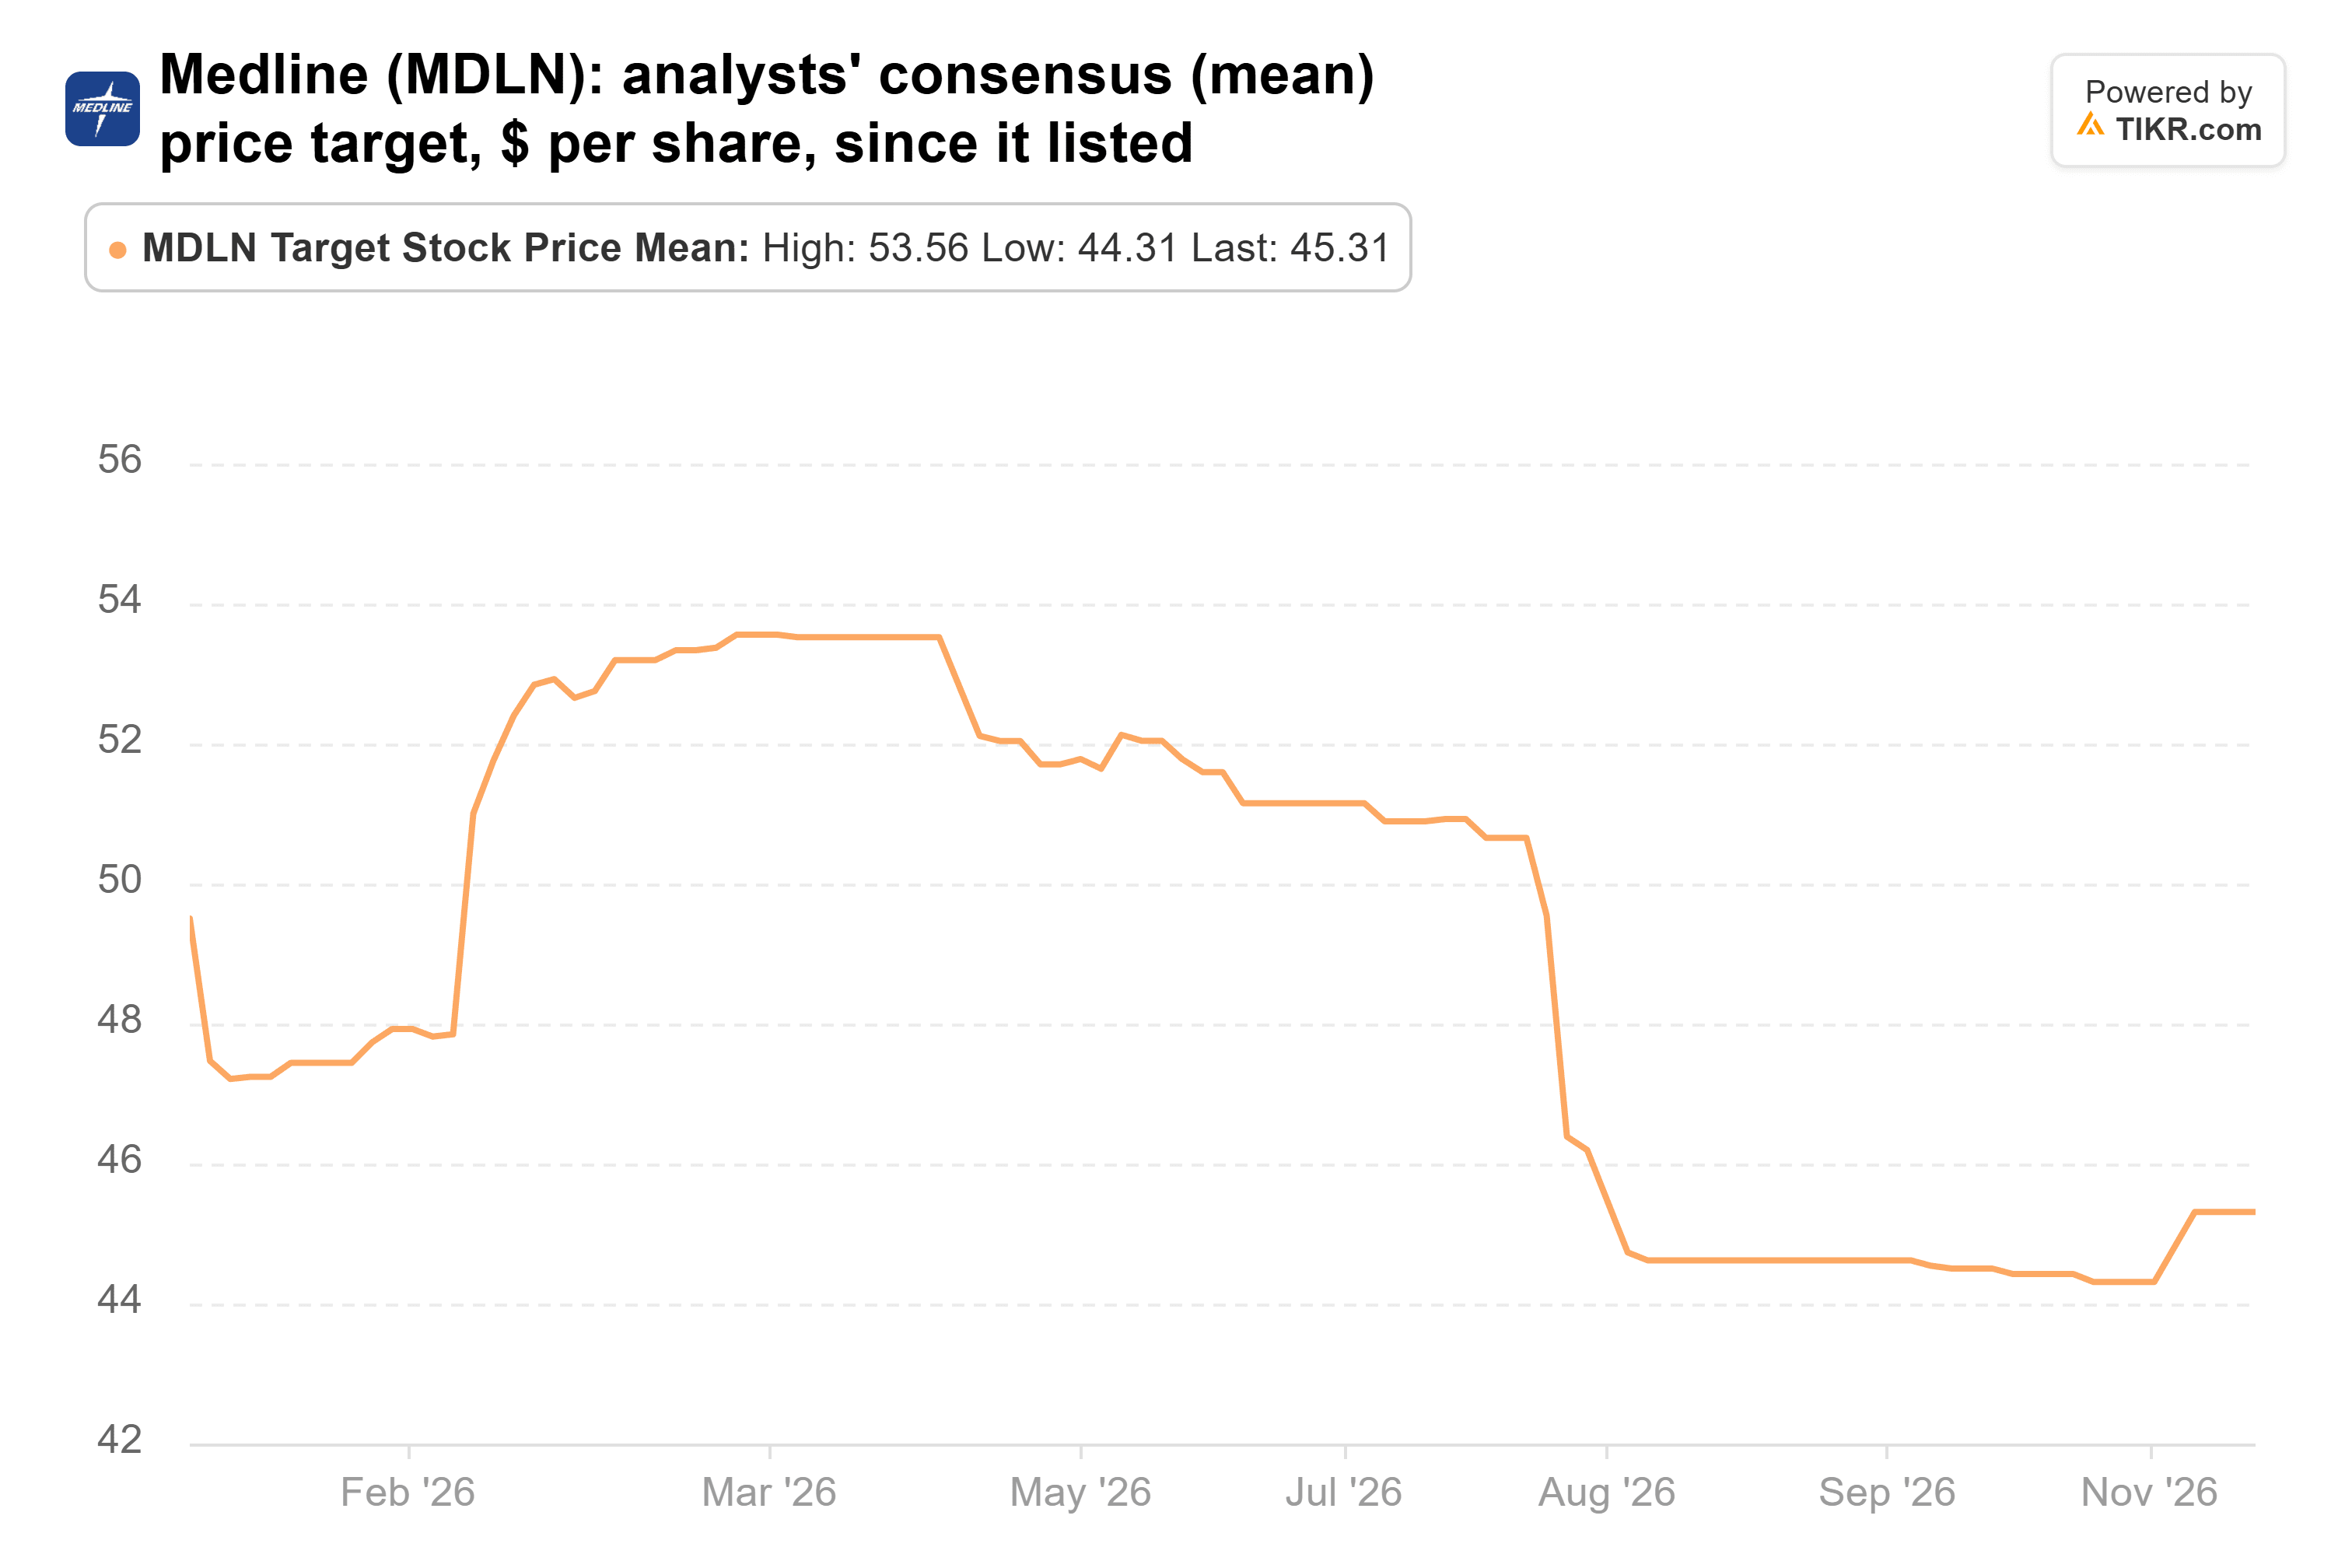
予想PER約28倍は、利益見通しが動かなかった企業にとっては割高な価格設定だ。
DoorDashが私がクロムに追随したい1銘柄
3銘柄の中で、DoorDashは価格に対して最も多くのものを提供している。同株は予想PER約26倍で取引されており、3年間の平均である39倍を大きく下回っている。また、アナリストは6月30日以降、2026年と2027年の利益予想を5%から6%引き上げている。平均目標株価との41%のギャップを加味すると、数字はGXOやMedlineよりもDoorDashにおいてクロムの判断を支持している。
AmazonとUber Eatsの提携により、DoorDashは一部のPrime会員からの注文を失う可能性があり、Instacart買収取引はまだ独占禁止法審査を通過しなければならない。クロムの次の13F報告書(9月30日締めの四半期分)は11月16日が提出期限であり、9月を通じて追加購入を続けたかどうかが明らかになる。DoorDashの第4四半期決算(2月発表予定)は、今年の積極的な支出がより広いマージンにつながるかどうかを示すことになる。
では、DoorDashの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、DoorDashの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!