

主なポイント
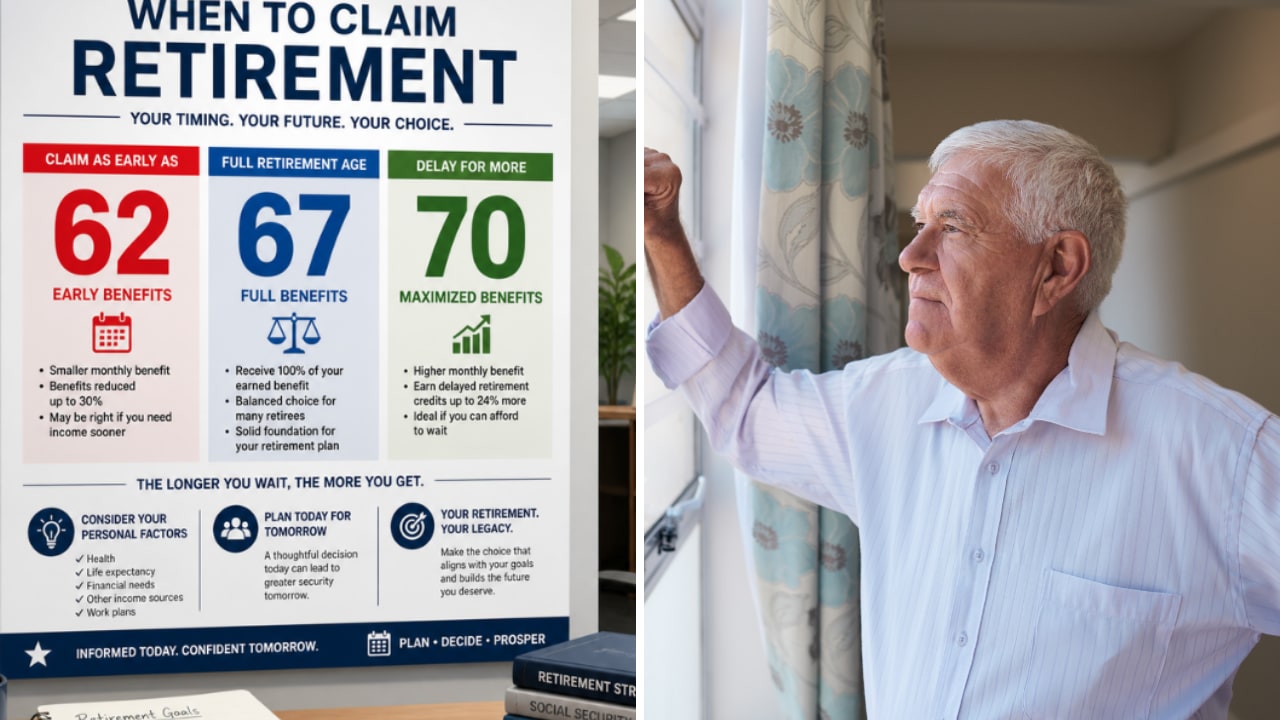
- 1960年以降生まれの場合、62歳で社会保障給付を申請すると月額給付が生涯にわたり30%削減され、67歳時点で$2,000の給付額が$1,400になる。
- 67歳まで待つ場合と比較すると、62歳で申請した方が総額で上回るのは78歳8ヶ月までであり、それ以降の長生きを期待しない人に適している。
- 配偶者が70歳まで待つ低所得者の場合、62歳で申請できる。生存配偶者は、自身の給付額と遺族給付額のいずれか高い方のみを受け取るため、両方は受け取れないからだ。
- 完全退職年齢に達する前は、2027年に$25,560を超える収入に対して$2ごとに$1が社会保障給付から差し引かれるため、62歳での申請は働くのをやめた人に最も適している。
社会保障給付を62歳で申請するのは通常、誤りだ。1960年以降生まれの場合、月額給付が30%削減され、その削減は生涯続く。
しかし、「通常」は「常に」ではない。62歳で給付を受け取ることが理にかなう3つの状況があるが、その1つは今月社会保障局が2027年に設定した制限に依存している。
62歳で申請することのコスト
1960年以降生まれの仮想的な労働者を例に取ろう。完全退職年齢である67歳時点での給付額が月$2,000だったとする。62歳で申請すると、社会保障局は代わりに$1,400を支払う。
早期申請により、この労働者は67歳で申請した場合に1セントも支払われない前に、$1,400の給付を60回、つまり$84,000受け取る。しかし、67歳以降は、待っていれば毎月$600多く受け取れたことになる。$84,000を$600で割ると、その差を埋めるのに140ヶ月、つまり11年8ヶ月かかる。
つまり、この労働者は62歳で申請することで78歳8ヶ月までは総額で有利になるが、それ以降は毎月さらに不利になる。
退職者に6%以上の利回りを提供する安全な配当株6銘柄
現在、年間6%以上の配当を支払う株は100以上ある。
しかし、TIKRの独自データを活用した徹底的な投資調査の結果、そのうち退職者にとって真に安全なのはわずか6銘柄であると我々は確信するに至った。
これらはすべて、新しい投資レポートの一部として無料で入手可能であり、こちらからアクセスできる。
1. 70代後半まで生きられないと予想する場合
健康状態や家族歴から70代後半を過ぎて生きる可能性が低い場合、62歳での少額の給付を積み上げた方が総額で多くなる。
もちろん、これは全く陰鬱な結論であることに加え、正直なところ、誰にも確実なことは分からない。そして、確率を上回って長生きした人は、生涯にわたり少額の給付を受け続けることになる。
結婚している高所得者は、自身の寿命だけでなく、配偶者のことも考慮する必要がある。社会保障は、故人が減額された退職給付を受け取っていた場合、未亡人や寡夫の給付額を減額する。したがって、62歳で申請することは、生存配偶者が生活を支える給付額を縮小させる可能性がある。
2. 低所得者であり、配偶者が70歳まで待つ場合
低所得者は、同じ遺族給付の規則のおかげで、早期申請を許容できる。完全退職年齢まで待った未亡人や寡夫は、故配偶者の給付額の100%に加え、故配偶者が獲得した退職遅延加算を受け取る。この加算は、67歳以降、70歳まで毎年8%ずつ追加される。
高所得者が先ほどの仮想的な労働者で、70歳まで待ったとしよう。3年間の加算により、$2,000に24%が加算され、月$2,480になる。彼らが先に亡くなり(70歳到達後)、生存配偶者が完全退職年齢に達している場合、その同じ$2,480を受け取る。(遺族給付は、より早期に受け取る場合は少額になる。)
社会保障は、2つの給付を受ける権利がある人に、最も高い単一の給付額を超える金額を支払うことはない。したがって、遺族給付が開始されると、低所得者自身の減額された給付額は、それが$2,480を下回る限り、もはや問題にならない。彼らの早期申請による損失は、両配偶者が存命中の間だけ発生する。
これが私がこの分業を好む理由だ。低所得者は62歳で収入を得られ、高所得者が待つことで、どちらか長生きする配偶者のために大きな給付額を確定させることができる。
3. 働くのをやめ、お金が必要な場合
62歳で給付を受け取りながらまだ給料を得ていると、社会保障の所得制限テストに抵触する。申請者が完全退職年齢に達する年の前は、社会保障は年間制限額を超える所得$2ごとに$1の給付を差し引く。この制限額は2026年で$24,480、2027年には$25,560に引き上げられる。
しかし、働くのをやめ、他の収入がなく、貯蓄だけでは生活できない人…は今すぐお金が必要だ。たとえ待てばもらえる額より少なくても。将来少し余分なお金を得るために今飢えるべきではない。人生は生き、楽しむためにある。
やり直しは一度だけ可能
率直に言って、待つ余裕があれば、私は待つだろう。生涯にわたる少額の給付は、ほとんどの人にとって高い代償だ。しかし、これら3つのケースでは、62歳で給付を受け取ることがより良い選択となる。
そして、状況が変わった場合、戻る道がある。最初に受給権を得てから12ヶ月以内に、退職者は書面で申請を一度だけ取り下げ、受け取ったすべての給付を返還し、後でもう一度申請することができる。したがって、62歳で申請した人が仕事に就いたり、思いがけない収入を得たりした場合、1年以内に考えを変えることができる。
これらの安全な6%以上の配当利回りで、スタイルよく退職生活を楽しむ
配当は莫大な富への鍵を握ることがある。しかし、正しい銘柄を買った場合に限る。
正しい高利回り配当株を選ぶことは、夢のような退職生活と…毎月ぎりぎりの生活を送りながら次の社会保障給付の振込を待つことの違いになり得る。
我々は、現在すべての退職者が知っておくべき、利回り6%以上の6銘柄を特定した。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!



