


主なポイント
- 23.7億ドルを運用するCheck Capital Managementは、9月30日時点で13F保有の34.2%をバークシャー・ハサウェイ (BRK.B)に集中させており、当四半期中に株数を2%増加させた。
- 同ファンドの提出書類には、名目価値21億ドルのバークシャー・ハサウェイのコール・オプションも記載されており、これは報告されている全株式の価値を上回る。
- バークシャー・ハサウェイ自身も同じ四半期に96億ドルの自社株買いを実施したが、株価はその後19%上昇し、5年で最も高いフォワードP/E水準近辺で取引されている。
- アナリストは2028年まで利益成長がほとんど見込まれないと予想しており、筆者はこのファンドに追随する前に、より良い価格を待つ。
9月30日締めの四半期におけるCheck Capital Managementの13F(11月5日提出)では、他の16銘柄を大きく引き離す1銘柄が存在する:バークシャー・ハサウェイだ。
株式の3分の1、さらに大量のコール・オプション
同ファンドは、9月30日時点で110万株のバークシャー・ハサウェイBクラス株(時価5億4700万ドル)を保有しており、これは13Fに記載された米国株式16億ドルの34.2%を占める。これは6月末時点の株式保有額よりも2%多い。
さらに、同ファンドは名目価値21億ドルのバークシャー・ハサウェイのコール・オプションも記載しており、これは株式リスト全体の合計額を上回る。(同社の最新のForm ADVによると、総運用資産は23.7億ドル。)また、バークシャー・ハサウェイのコール・オプション保有は同ファンドの長年の習慣であり、13Fには2012年までさかのぼって記載されている。
9月30日以降、バークシャー・ハサウェイ株は19%上昇した。
TIKRはバークシャー・ハサウェイをカバーする4人のアナリストを追跡。何人が「買い」と言っている?
バークシャー・ハサウェイの「買い」「保有」「売り」レーティングの完全な内訳と、ウォール街の収益・利益予想を一箇所で確認。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。バークシャー・ハサウェイのアナリスト・レーティングを見る
バークシャーも買い手だった
第3四半期には、このファンドには仲間がいた。バークシャー・ハサウェイは、11月7日のリリースで、約96億ドルの自社株買いを実施したと発表し、これは第2四半期の45億ドルの2倍以上に相当する。
同リリースのその他の内容は賛否両論だった。保険引受利益が42.9%減少し、保険投資収益が金利低下により14.1%減少したため、営業利益は5.8%減の127億ドルとなった。
BNSF、バークシャー・ハサウェイ・エナジー、製造・サービス・小売事業はすべて利益を増加させた。
金利はここで非常に重要であり、税引き後投資収益はバークシャー・ハサウェイの2025年営業利益の36.1%を占めているからだ。
したがって、CEOのグレッグ・エイベルにとっての大きな課題は、3523億ドルの現金と米国財務省短期証券(9月30日時点、6月の3592億ドルから減少)を、短期証券の利回りよりも高いリターンで運用できるかどうかである。
自社株買いは一つの答えだ。7月に住宅建設業者Taylor Morrisonに支払った68億ドルは別の答えであり、100億ドルのアルファベット株保有(現在はバークシャーが支払った価格を下回って取引されている)も同様である。
26倍は妥当か?
アナリストは、ここからの利益成長をあまり期待していない。TIKRのコンセンサスでは、1株当たり利益(EPS)は2025年の20.62ドルから2026年には23.15ドルに上昇するが、2027年は22.47ドル、2028年は23.06ドルとほぼ横ばいと予想されている:
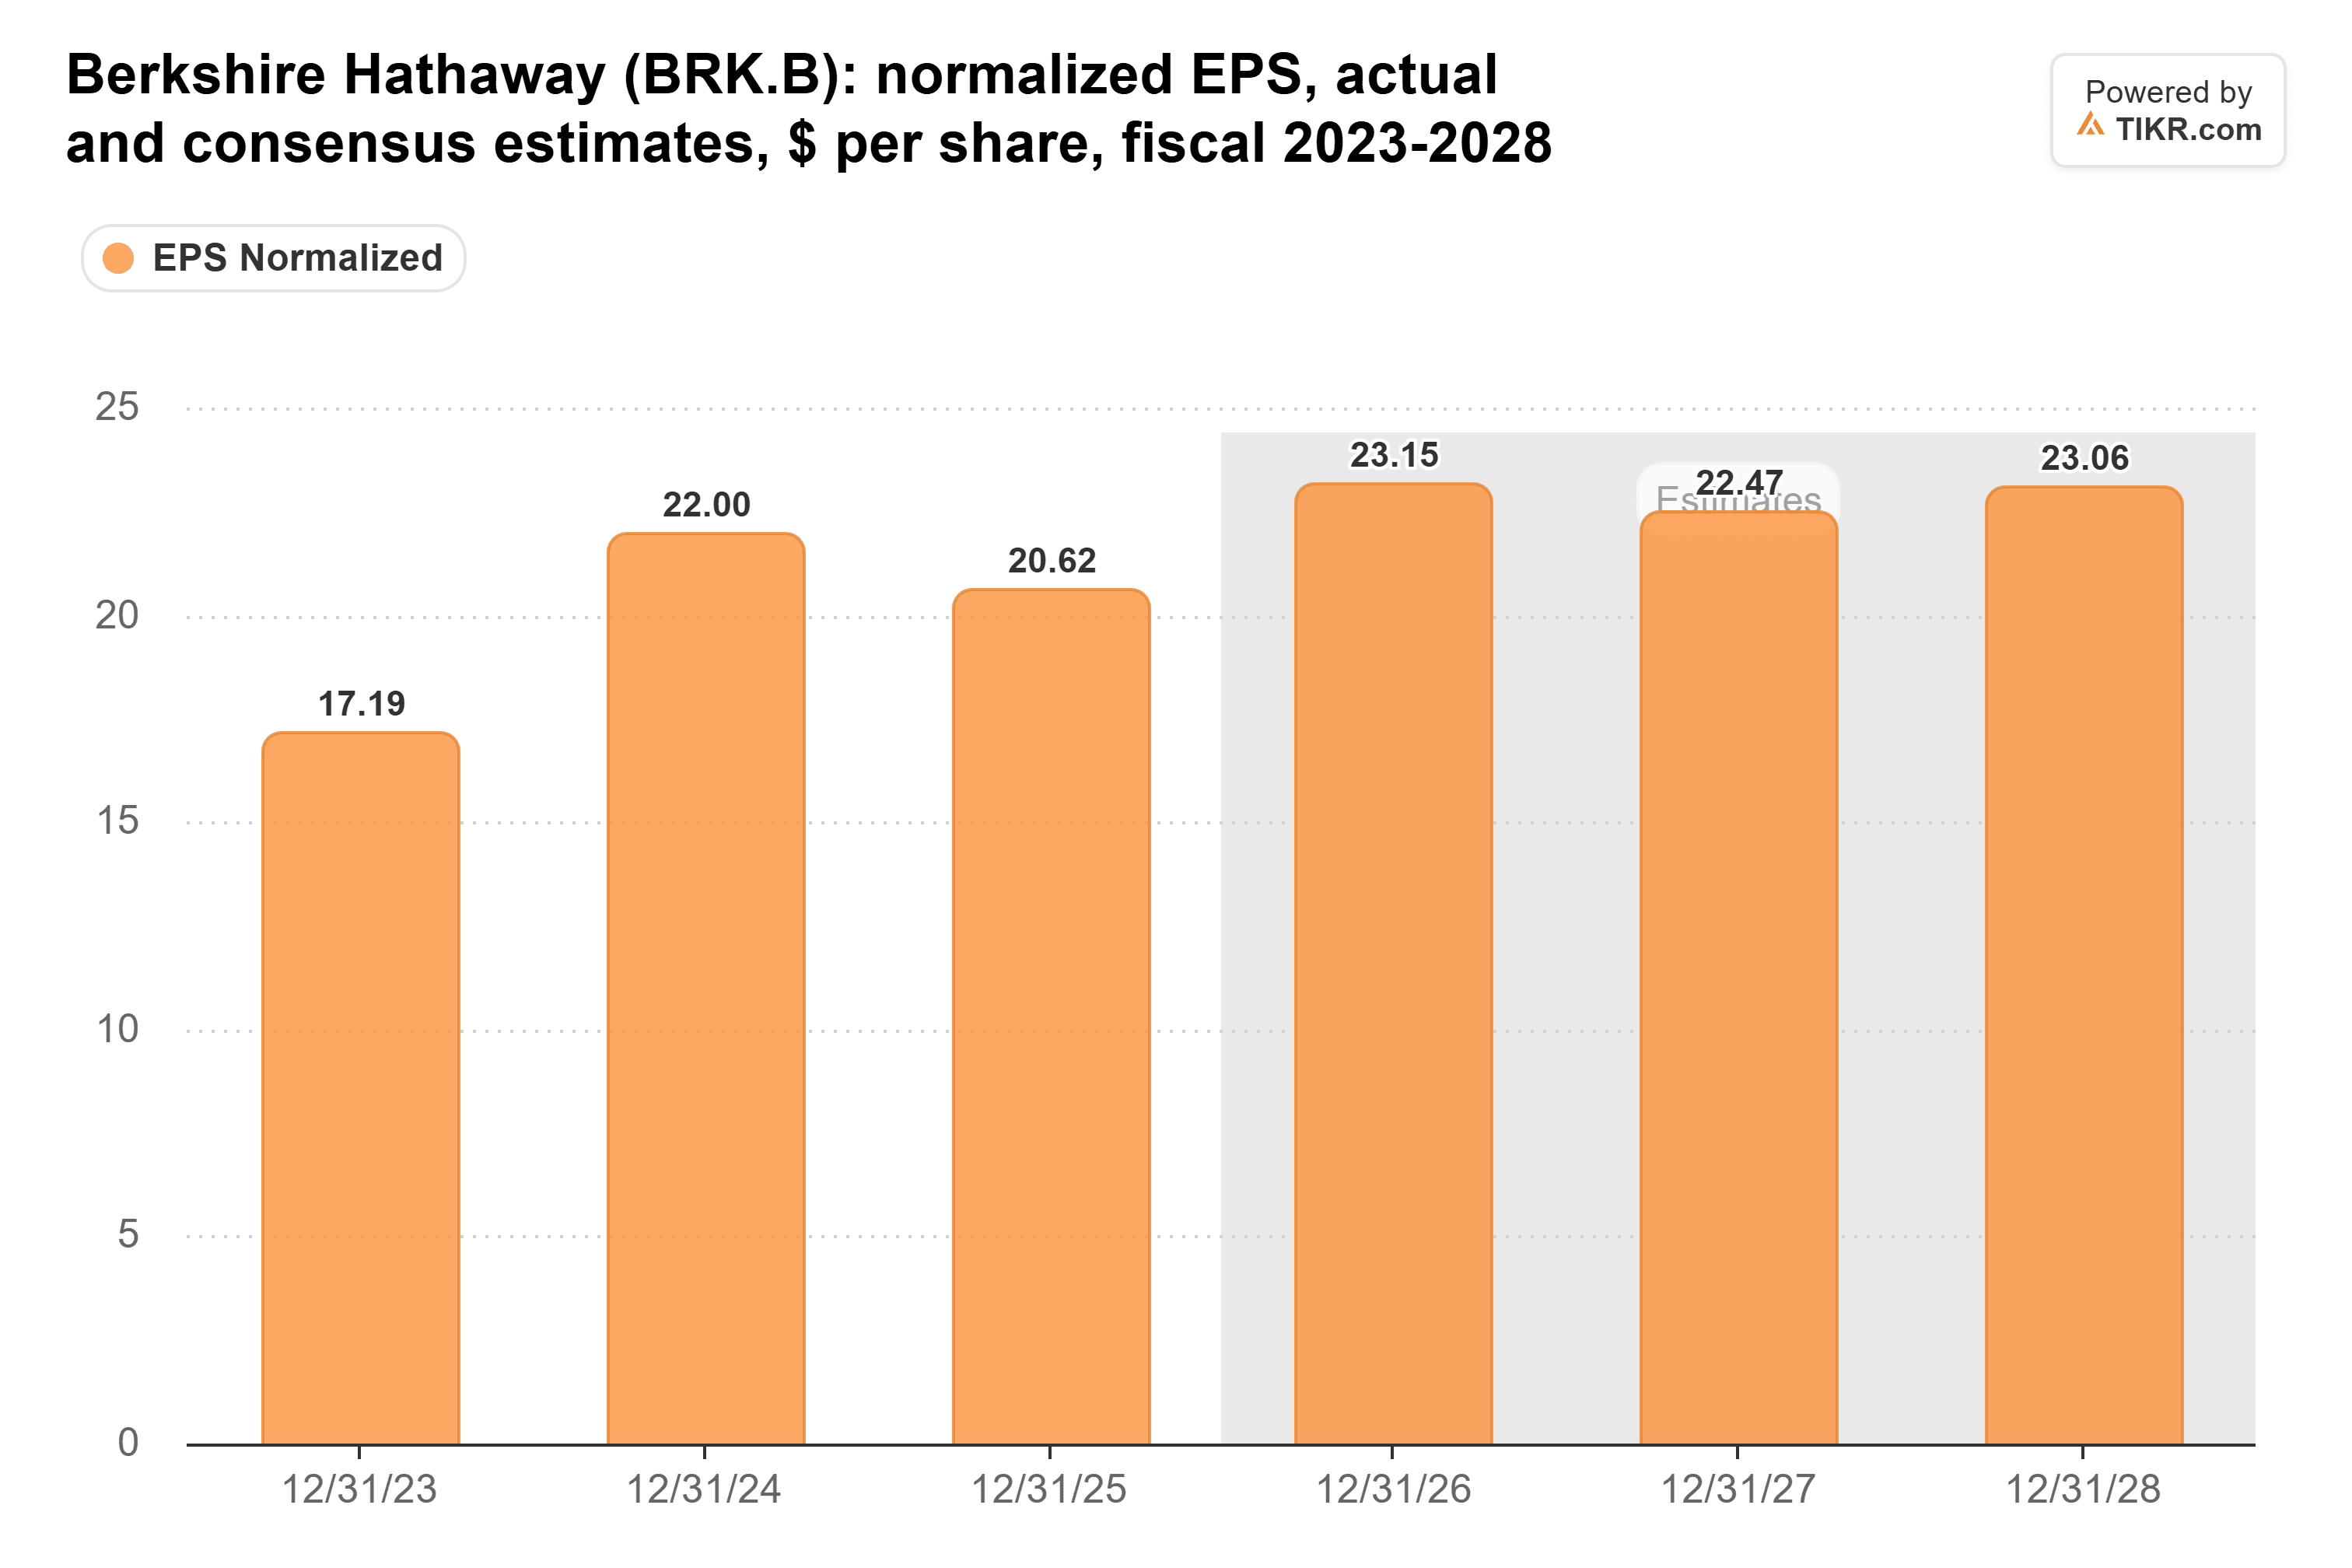
また、第3四半期の営業利益が5.8%減少したことを考えると、アナリストがこれらの数値を上方修正する大きな理由は見当たらない。
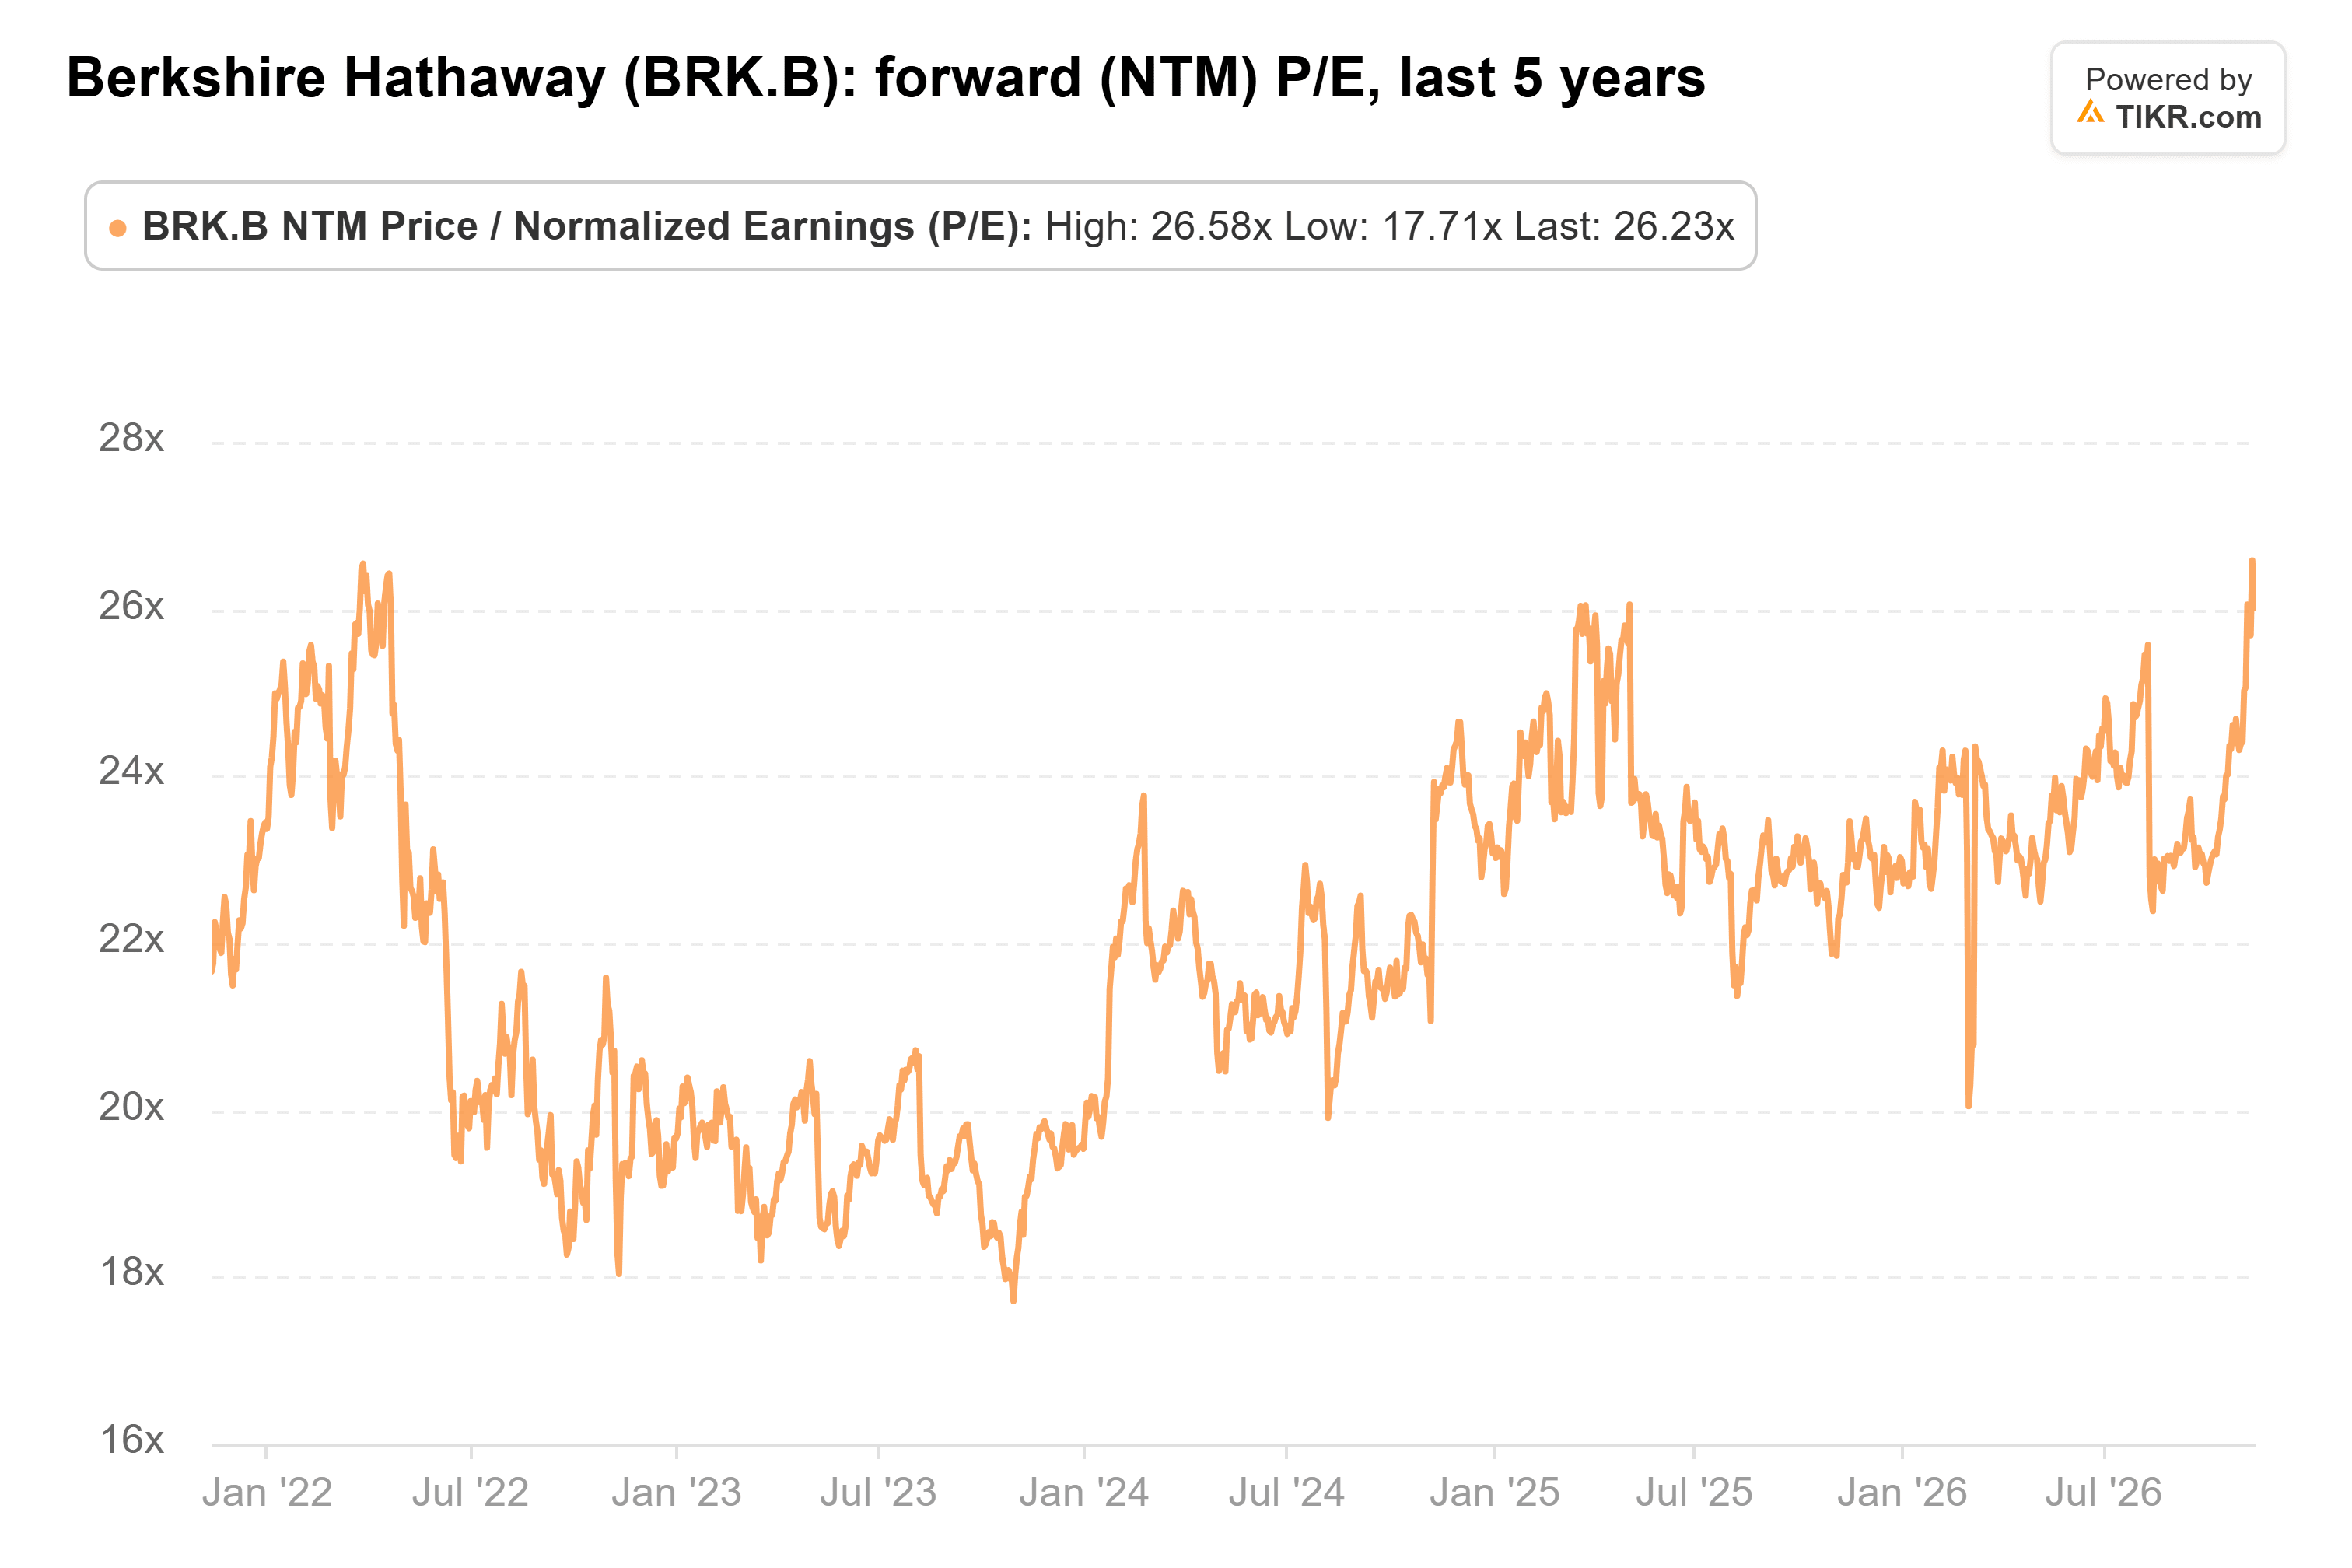
それにもかかわらず、投資家はこれらの利益に対して、過去5年間でほぼ最高水準の評価を支払っている。バークシャー・ハサウェイはフォワードP/Eで26倍で取引されており、11月9日に記録した27倍にわずかに及ばない水準だ。これは5年平均の22倍、2023年10月の安値18倍と比較して高い:
また、株価はウォール街の目標価格も上回っている。バークシャー・ハサウェイをカバーする4人のアナリストの平均目標価格は556ドル(1年前の529ドルから上昇)であり、現在の株価588ドルはこれを6%上回っている:
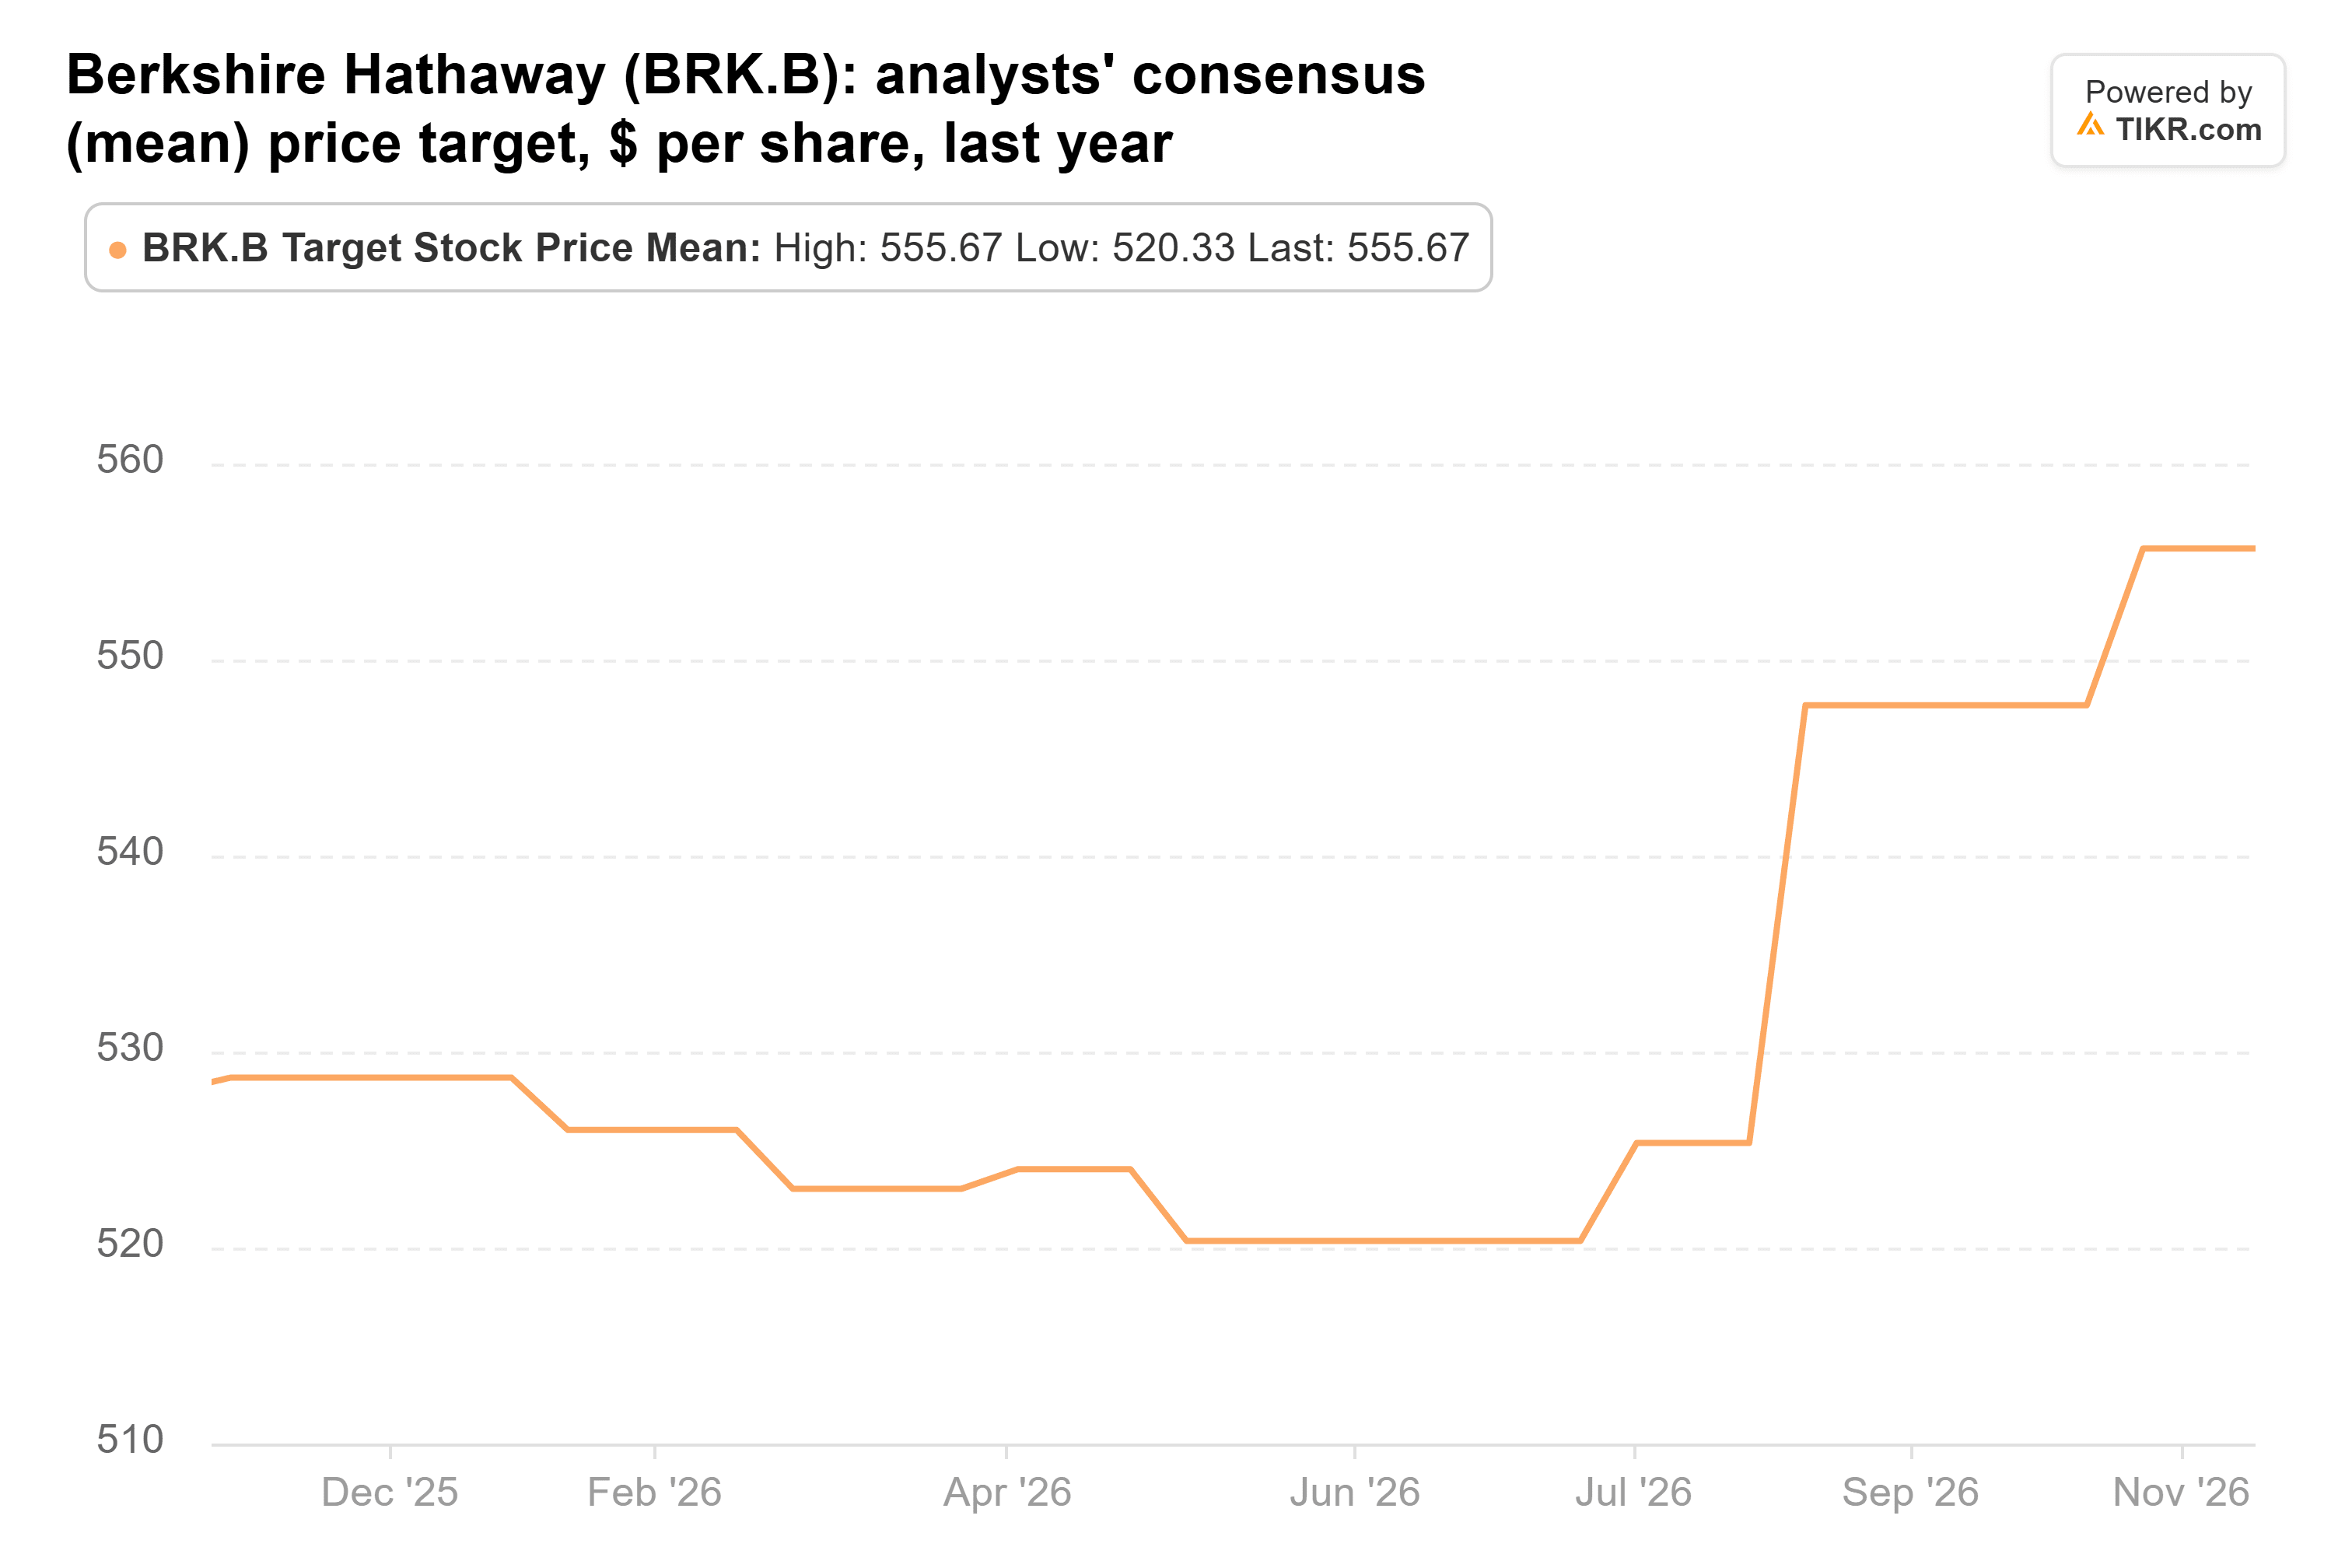
最高目標価格の628ドルだけが、現在の株価を上回っている。
筆者はより良い価格を待つ
保険事業が主なリスク要因だ。GEICOのコンバインド・レシオは第2四半期に1年前の84%から91%に上昇し、バークシャー・ハサウェイの3つの引受グループすべてが第3四半期に利益を減少させた。
9月30日時点の価格での追加購入は筆者には理にかなっているように思え、バークシャー・ハサウェイの経営陣も明らかに同意しており、同じ四半期に自社株買いを実施した。
しかし、26倍という水準で、2028年まで利益がほぼ横ばいと予想される中、筆者は今日このファンドに追随しない。株価が22倍という平均水準に向けて調整されるのを待つか、エイベルによる取引が米国財務省短期証券よりも高いリターンを生むという証拠がまず必要だ。
次の手がかりは、2月中旬に同ファンドの次の13Fが提出される時と、2月末または3月初旬にバークシャー・ハサウェイが通期業績を報告し、エイベルが2回目の年次書簡を公表する時に得られるだろう。
では、バークシャー・ハサウェイ株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できる。TIKRのバリュエーション・モデルにいくつかの前提条件を入力するだけで、バークシャー・ハサウェイがどの程度の価値になる可能性があるかを確認できる。ウォール街のコンセンサス予想から始めることも、自らの事業見通しを反映するために入力値を調整することも可能だ。無料で利用できる。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


