Punti Chiave
- Le azioni di Upstart sono scese dell'11% in una settimana dopo che la società ha ridotto le sue previsioni per il 2026 a circa 1,35 miliardi di dollari di ricavi, nonostante il terzo trimestre abbia segnato un record per il margine di contribuzione.
- L'aumento dei default ha ridotto il valore dei prestiti che Upstart detiene, mentre Pagaya ha alzato le sue previsioni di profitto per il 2026 e SoFi finanzia la maggior parte dei suoi prestiti con depositi.
- Il titolo scambia a circa la metà del suo solido multiplo forward, ma le stime degli utili per il 2027 alla base di quel multiplo sembrano destinate a scendere.
- Vendere a questi livelli sembra tardivo, ma acquistare di più ha senso solo una volta che l'Upstart Macro Index si sarà invertito al ribasso.
Upstart Holdings (UPST) è scesa dell'11% nella settimana fino al 5 novembre, dopo che un terzo trimestre record è stato accompagnato da una riduzione delle sue previsioni per il 2026.
Buona parte di quel calo è arrivata con il mercato: il Nasdaq 100 è sceso del 9% negli stessi giorni. Ma la riduzione delle previsioni è un problema proprio di Upstart. Pagaya Technologies (PGY) ha alzato le sue previsioni di profitto per il 2026 il 29 ottobre, e SoFi Technologies (SOFI) finanzia la maggior parte dei suoi prestiti con depositi, qualcosa che Upstart non può ancora fare.
Un trimestre record e un 2026 più piccolo
Il terzo trimestre, comunicato il 3 novembre, ha superato le aspettative sui ricavi:
- Origini per 4,1 miliardi di dollari, +44% rispetto all'anno precedente
- Ricavi di 371 milioni di dollari, +34%, superiori alle stime degli analisti
- Margine di contribuzione record di 218 milioni di dollari, +48%
- Utile netto di 36,6 milioni di dollari, +15%
- Un margine di contribuzione positivo sui prestiti auto e casa garantiti, un trimestre prima del previsto
"Il macro va e viene, ma l'alfa si compone", ha dichiarato il co-fondatore e CEO Paul Gu nel comunicato.
Poi Upstart ha tagliato le sue previsioni a circa 1,35 miliardi di dollari di ricavi per il 2026 e 260 milioni di dollari di EBITDA rettificato, rispetto agli 1,4 miliardi e 294 milioni di dollari che aveva indicato. Gli analisti si aspettavano 1,42 miliardi di dollari di ricavi.
TIKR monitora 16 analisti su Upstart. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Upstart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Upstart
I default colpiscono i prestiti che Upstart detiene
Upstart ha incolpato l'aumento dei default. L'Upstart Macro Index (UMI), l'indice interno dell'azienda che misura quanto l'economia aumenta il rischio di default, ha raggiunto 1,53 nella sua ultima lettura, rispetto a 1,39 nella lettura di dicembre 2025. Con l'aumento dei default attesi, i prestiti e le quote di condivisione delle perdite che Upstart mantiene perdono valore. Nella conference call del terzo trimestre di Upstart, Gu ha detto che questo impatto "è in realtà maggiore dell'impatto derivante dalla riduzione delle nuove origini."
Anche i nuovi prestiti stanno rallentando: le origini giornaliere di ottobre sono scese del 9% rispetto a settembre. E l'esposizione massima di Upstart ai sensi dei suoi accordi di condivisione delle perdite, uno scenario peggiore che definisce remoto, è salita a 1,50 miliardi di dollari al 30 settembre, contro 887,4 milioni di dollari di patrimonio netto, come mostra il suo deposito trimestrale.
Il volume della rete di Pagaya è aumentato del 28,7% a un record di 3,61 miliardi di dollari nel terzo trimestre, e ha alzato le sue previsioni di utile netto GAAP per il 2026 a 162-182 milioni. Quindi il danno risiede nel rischio che Upstart detiene, non nella domanda dei mutuatari.
SoFi ha il finanziamento che manca a Upstart: in un terzo trimestre record, il 90% delle sue passività medie erano depositi. Upstart Bank potrebbe accettare depositi assicurati FDIC, ma ha ancora bisogno delle restanti approvazioni normative prima di un'apertura pianificata per l'inizio del 2027.
Le stime hanno ancora spazio per scendere
Prima del rapporto, gli analisti si aspettavano che l'EPS normalizzato salisse da 2,29 dollari di quest'anno a 3,58 dollari nel 2027:

Un 2026 più piccolo e un UMI più alto puntano a numeri più bassi anche per il 2027. Dopo il rapporto, BofA ha fissato la sua stima per il 2027 a 2,79 dollari, e il consenso GAAP per il 2027 è solo di 1,88 dollari.
Economico, ma aspetterei l'UMI
Prima del rapporto, Upstart scambiava a 7,0x gli utili normalizzati forward, circa la metà della sua media di 14x dell'ultimo anno.
Wall Street ha comunque tagliato i suoi target. BofA è passata a 30 dollari da 37 dollari il giorno prima del rapporto e a 28 dollari dopo di esso, e almeno altre otto società hanno tagliato i loro dopo i risultati, tre di loro a 24 dollari. Anche prima di questi tagli, il target medio si era circa dimezzato in un anno, a circa 38 dollari da 75 dollari:
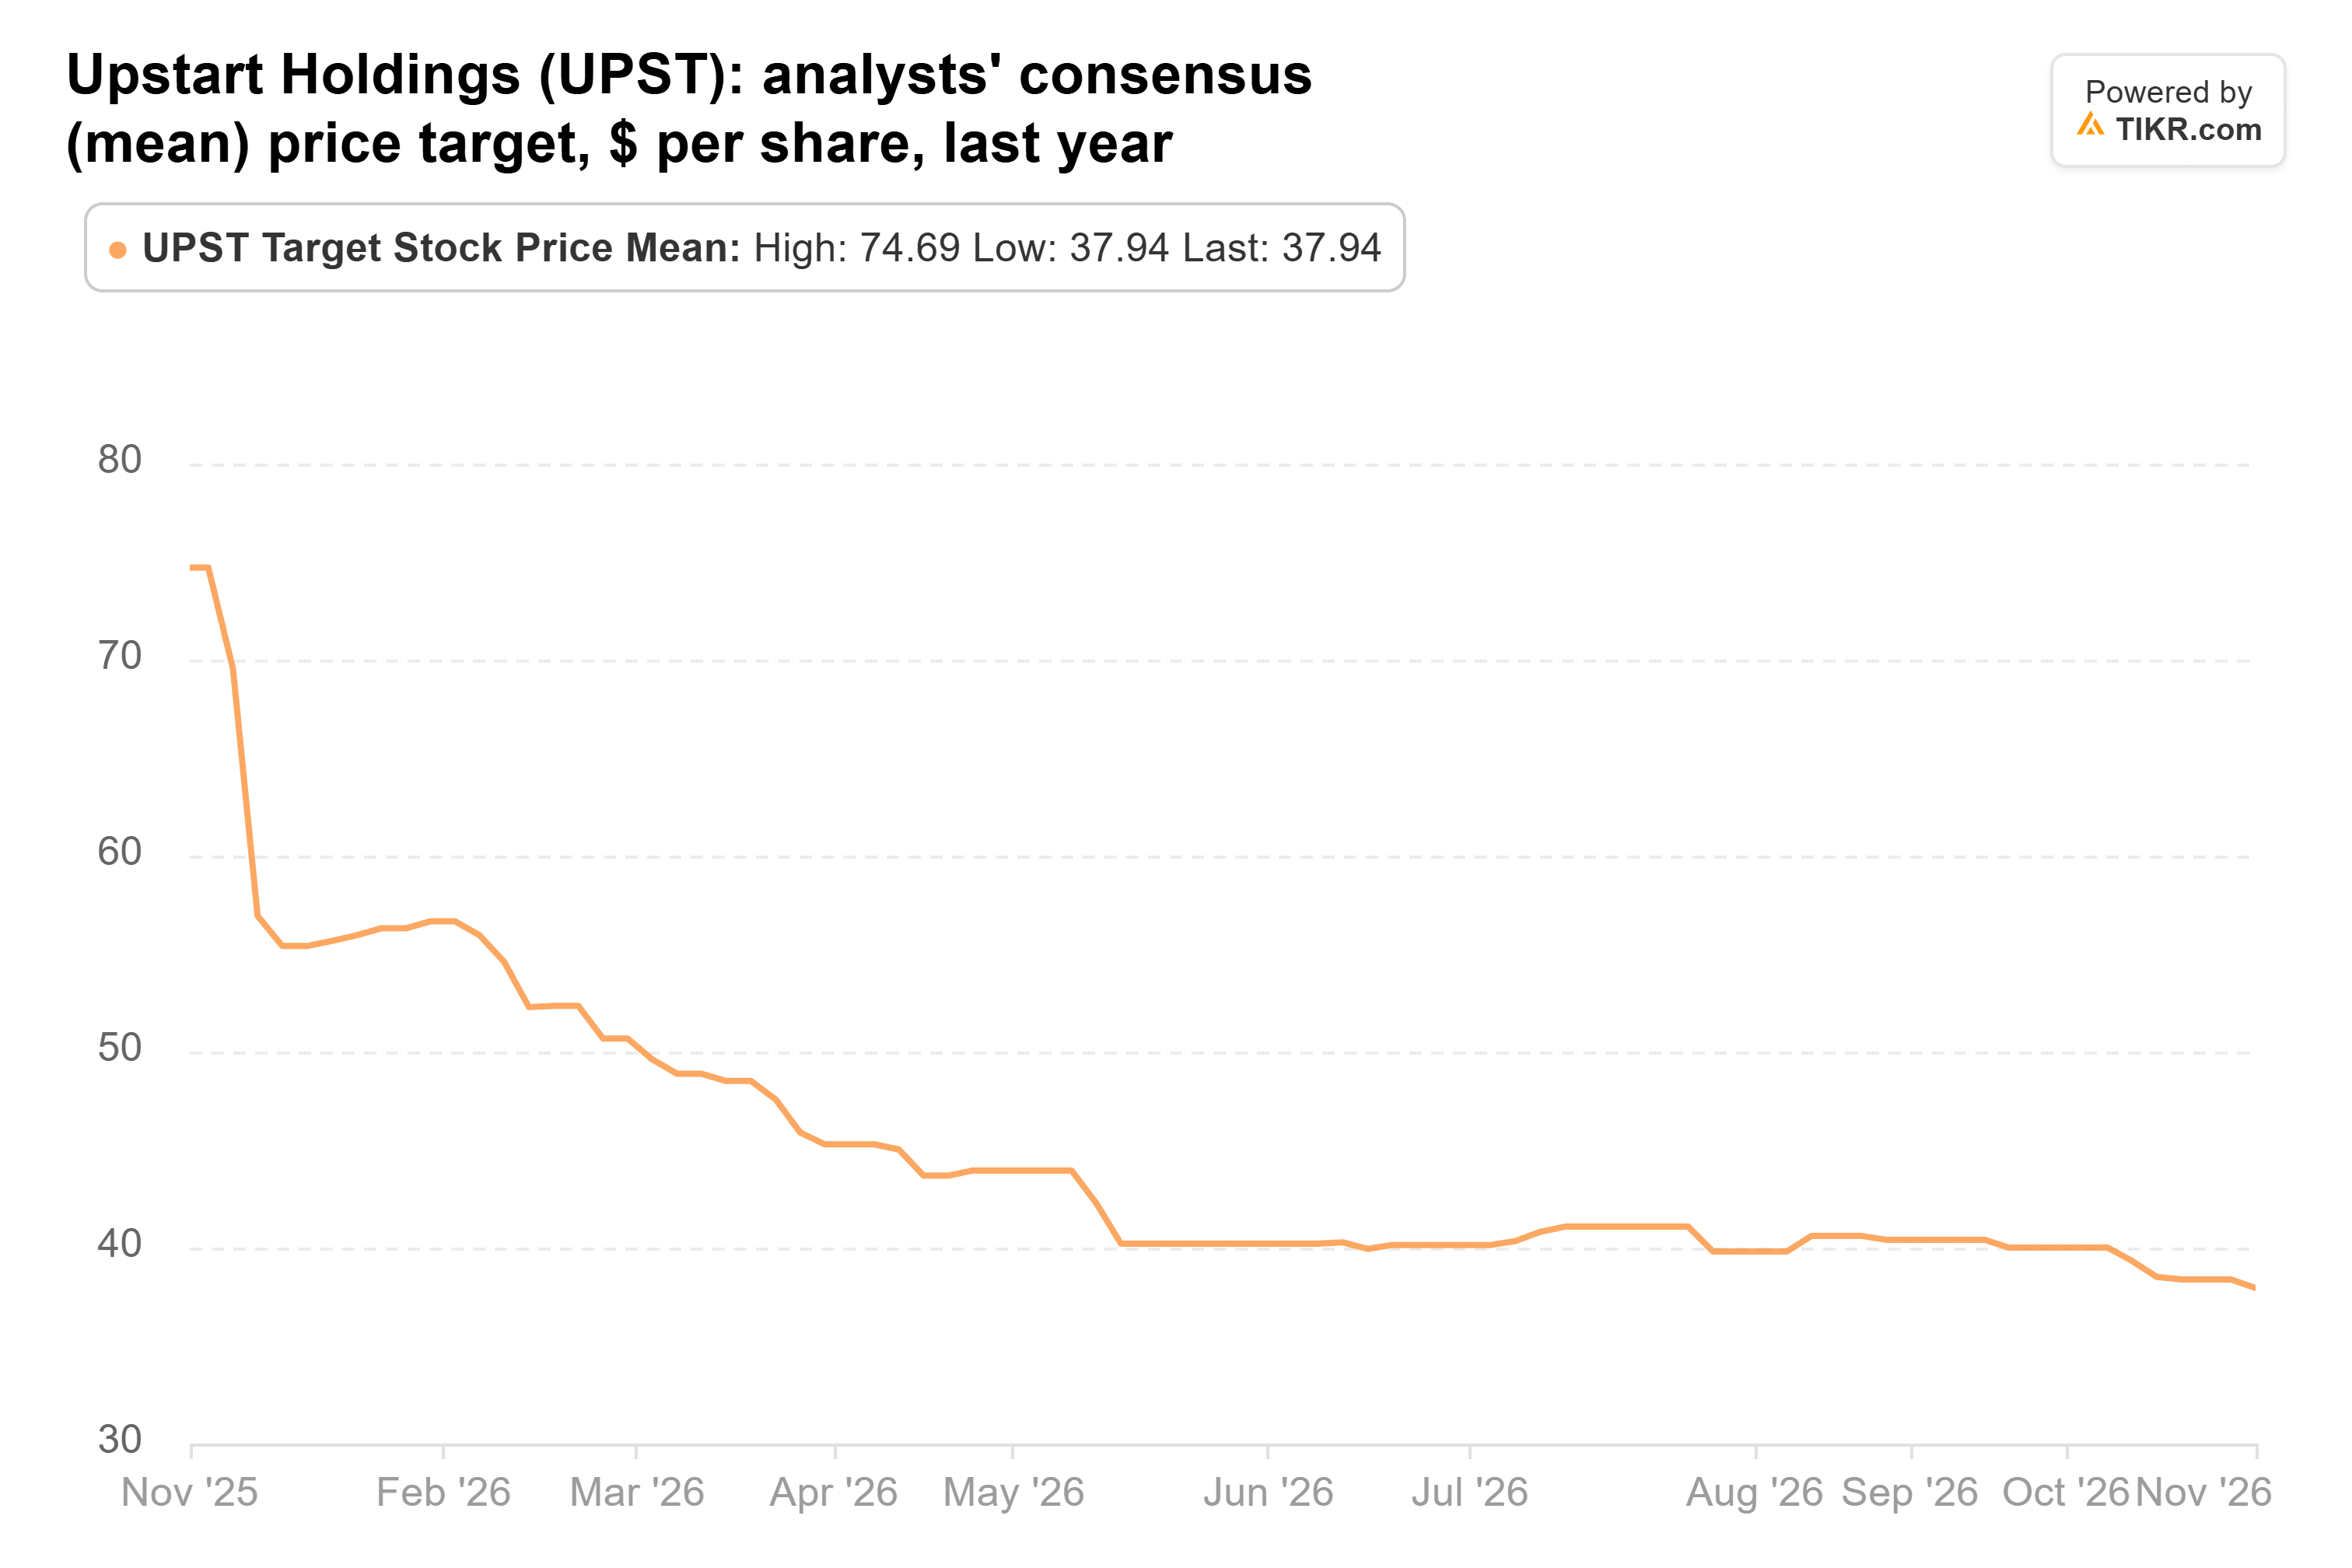
A 7,0x, il titolo sconta già molte cattive notizie, quindi vendere qui sembra tardivo. Ma gli utili alla base di quel multiplo stanno ancora scendendo, e ulteriori tagli sembrano probabili mentre l'UMI sale. Accumulare può aspettare finché l'indice non si inverte.
Le origini di novembre e la prossima lettura dell'UMI saranno pubblicate all'inizio di dicembre. Con l'UMI di nuovo verso 1,4, Upstart dovrebbe erogare più prestiti, e quelli che detiene varrebbero di più.
Quindi quanto vale effettivamente l'azione Upstart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Upstart. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!