Punti Chiave
- Il CFO di Wesco, Neel Dev, ha acquistato azioni per $503.528 sul mercato aperto il 5 novembre, e il suo responsabile delle risorse umane Anthony Marino ne ha acquistate per $99.903 il giorno successivo.
- Hanno acquistato a circa il 25% al di sotto del massimo di ottobre del titolo, una settimana dopo che Wesco ha pubblicato un trimestre record e ha alzato le sue previsioni per il 2026.
- Gli analisti si aspettano che l'utile per azione cresca di circa il 19% all'anno nel 2027 e 2028, e il loro prezzo target medio è salito del 71% nell'ultimo anno.
- I numeri supportano l'acquisto, sebbene entrambi gli acquisti siano arrivati con opzioni su azioni corrispondenti. Le previsioni di Wesco per il 2027 a febbraio sono il prossimo punto da monitorare.
Wesco International (WCC) ha appena ricevuto un voto di fiducia dall'esecutivo che illustra i suoi numeri agli investitori. Il CFO Indraneel "Neel" Dev ha acquistato 1.725 azioni sul mercato aperto il 5 novembre a una media di $291,90 per azione, per un totale di $503.528, secondo il Modulo 4 depositato il 9 novembre.
Non è stato l'unico a comprare. Il Chief Human Resources Officer Anthony S. Marino ha acquistato 341 azioni il giorno successivo a una media di $292,97, per un totale di $99.903. Entrambi hanno acquistato con il titolo a circa il 25% al di sotto del suo massimo intragiornaliero del 6 ottobre di $388,64. Alla chiusura del 9 novembre a $316,47, è ancora del 19% al di sotto di quel massimo, ma in rialzo del 24% nell'ultimo anno.
L'azienda non ha dato motivo di vendere
Il 29 ottobre, Wesco ha riportato un terzo trimestre record. Le vendite nette sono aumentate del 17% a $7,2 miliardi, le vendite ai data center sono salite di circa il 55% a $1,8 miliardi e l'EPS rettificato è salito del 47% a $5,77. L'ordine di lavoro arretrato è aumentato di circa l'80% e il CEO John Engel ha dichiarato che "la crescita del nostro ordine di lavoro arretrato è alimentata da impegni pluriennali dei clienti".
Il management ha nuovamente alzato le sue previsioni per il 2026, portando l'EPS rettificato a un intervallo tra $18 e $18,50. Il titolo è comunque sceso, perdendo circa il 19% tra il 4 e il 5 novembre rispetto alla chiusura a $351,61 del 3 novembre. Il calo del primo giorno è avvenuto in mezzo a una vendita generalizzata del settore, senza notizie da Wesco. Dev ha acquistato il secondo giorno.
TIKR monitora 11 analisti su Wesco International. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Wesco International, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Wesco International
Dev ha investito denaro reale
L'acquisto di Dev ha aumentato la sua partecipazione del 10%, portandola a 18.621 azioni. Marino ha speso meno, ma il suo acquisto ha aumentato la sua partecipazione di un terzo, a 1.363 azioni. Molti investitori monitorano gli acquisti degli insider proprio per questo tipo di segnale.
Questi acquisti sono però arrivati con un incentivo. In base ai termini divulgati da Wesco quando ha assunto Dev a febbraio, riceve un'opzione su azioni corrispondente per ogni azione che acquista nel suo primo anno, fino al doppio del suo stipendio base di $800.000. Le dichiarazioni di entrambi i dirigenti riportano l'assegnazione di opzioni pari alle azioni acquistate, che si maturano in tre anni.
Ciò rende la scommessa più attraente, ma il denaro è comunque a rischio: entrambi hanno pagato prezzi di mercato per le loro azioni.
E Dev sa esattamente cosa c'è dietro le previsioni. Nella conference call del terzo trimestre di Wesco, ha dichiarato che nulla di strutturale stava dietro a un calo sequenziale dei margini del quarto trimestre, attribuendolo a un giorno lavorativo in meno e alle festività.
$291,90 sembra un prezzo equo
Gli analisti si aspettano che gli utili di Wesco continuino a salire ben oltre quest'anno:
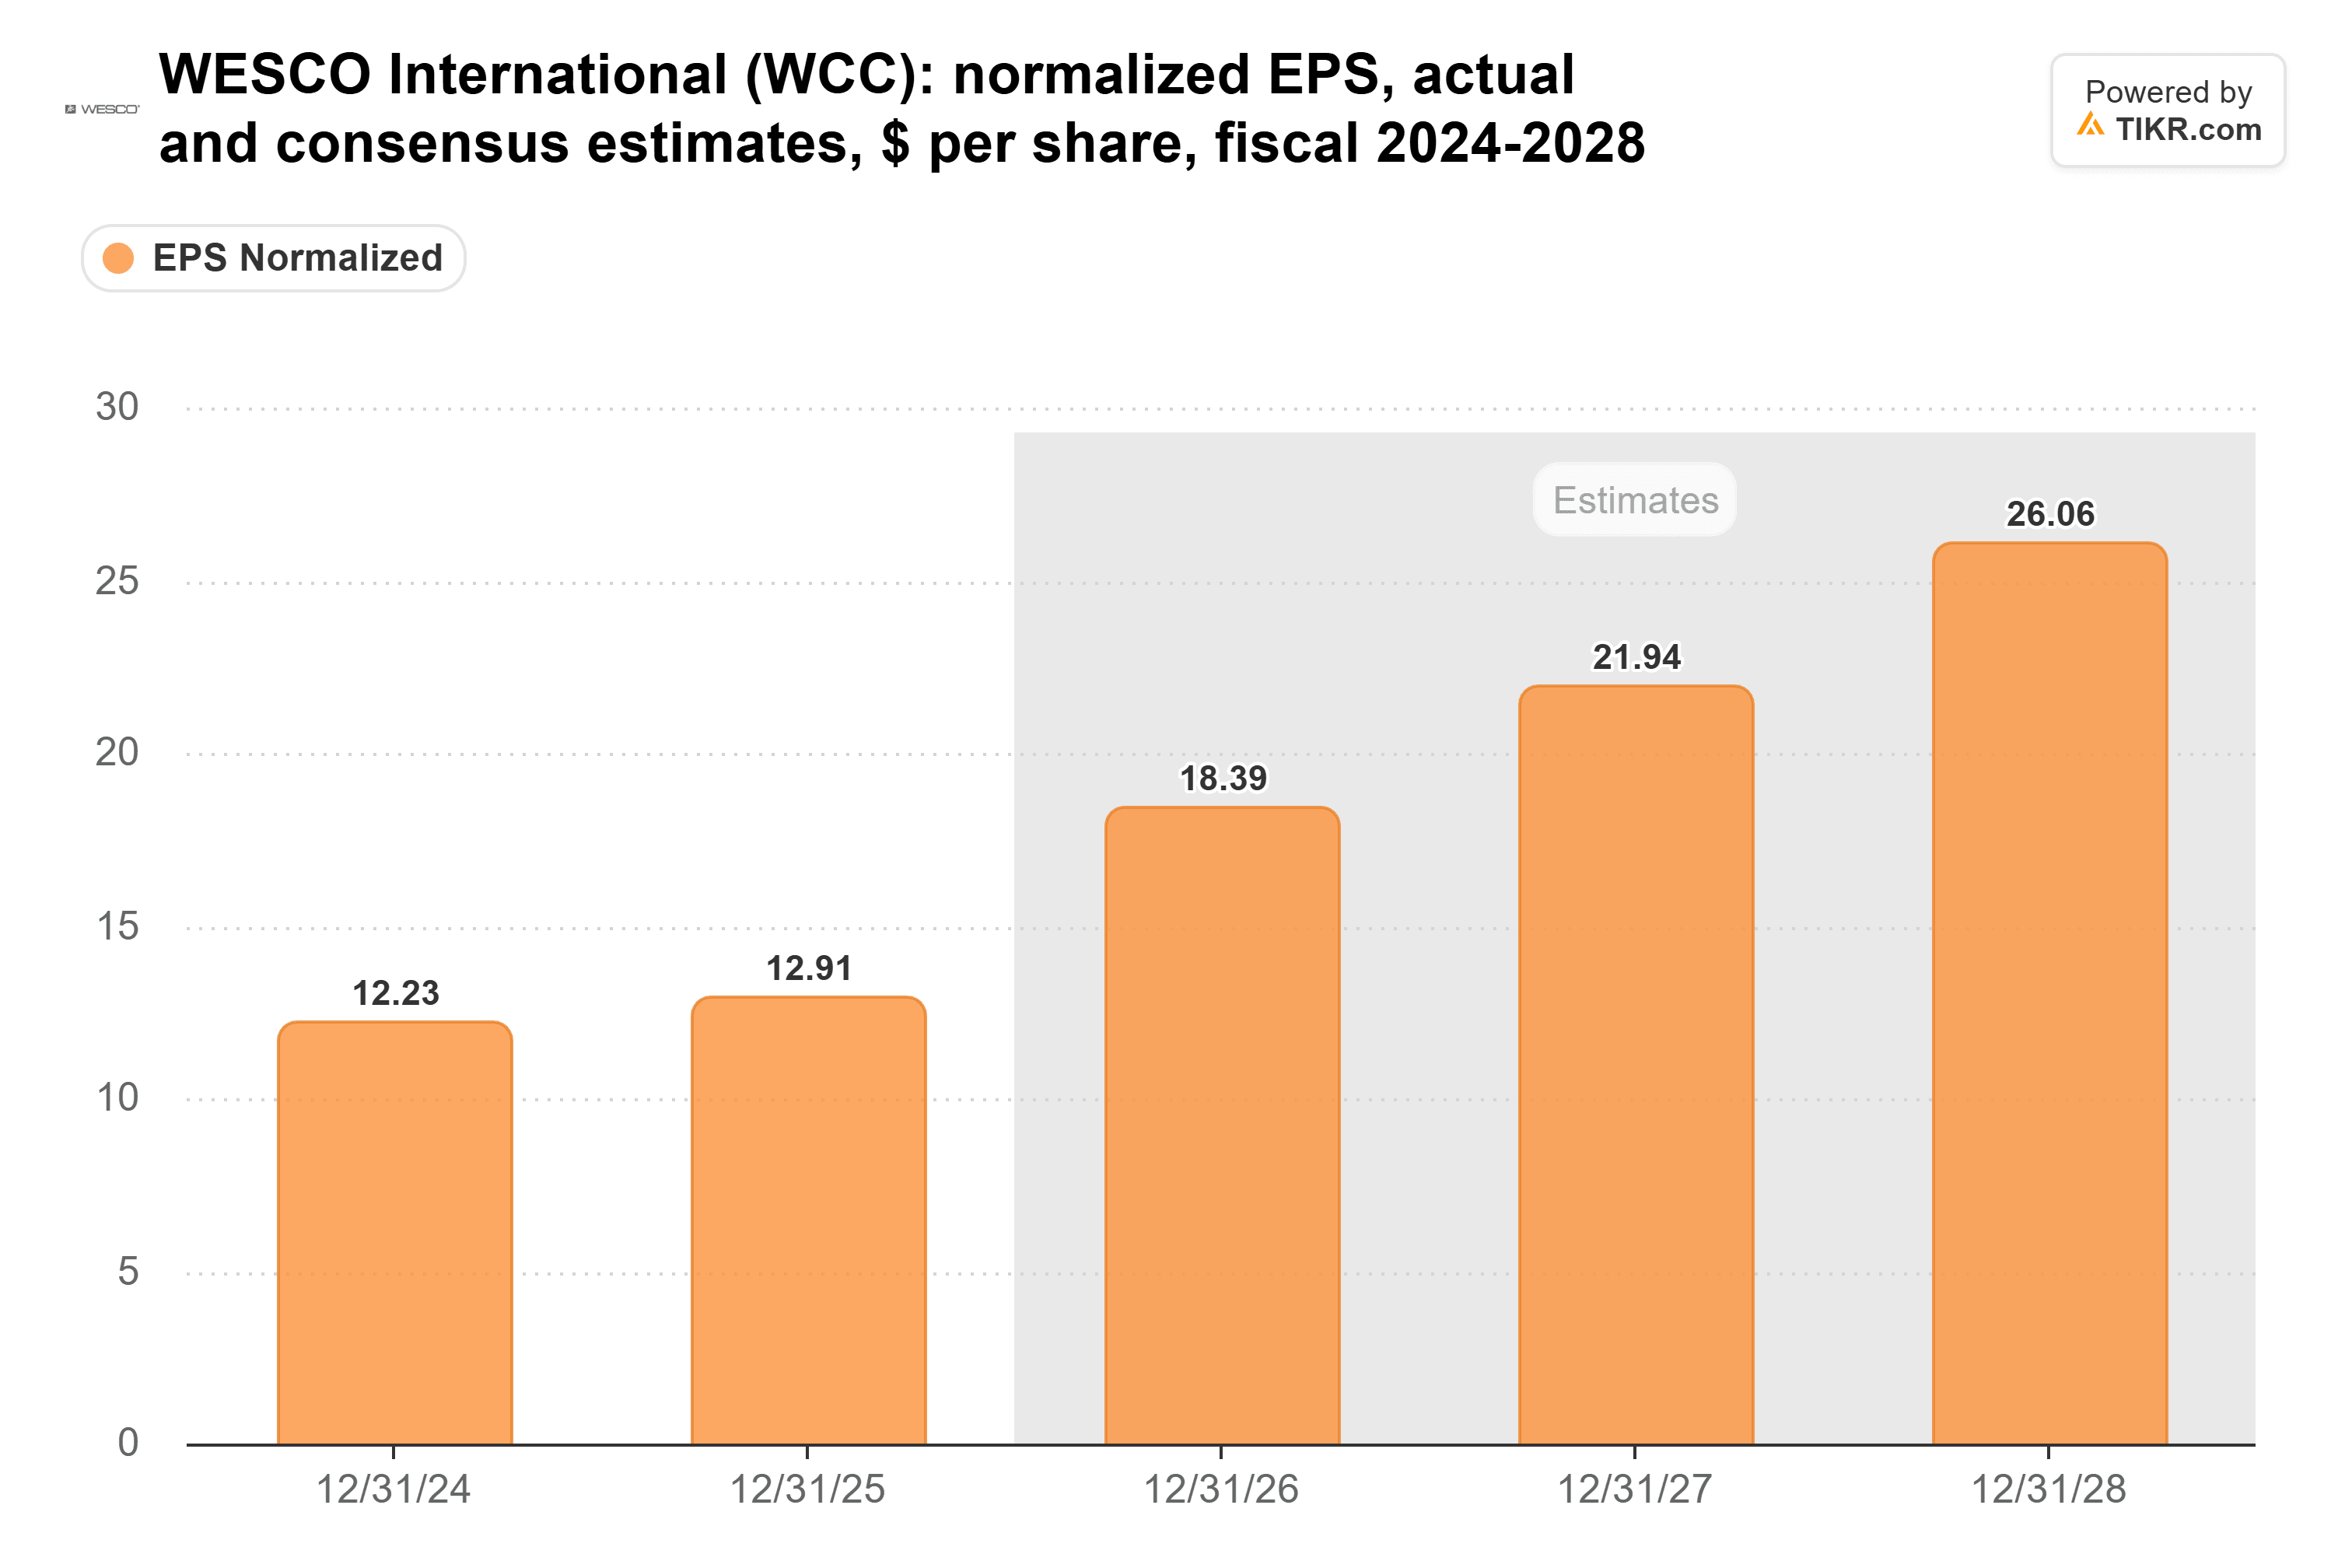
L'EPS normalizzato di consenso per il 2026 è di $18,39, all'interno dell'intervallo del management e in aumento del 42% rispetto ai $12,91 del 2025. Gli analisti si aspettano poi $21,94 nel 2027 e $26,06 nel 2028, una crescita di circa il 19% all'anno. Per arrivarci servono margini più ampi, dato che Engel ha delineato una crescita delle vendite a una cifra media-alta per l'anno prossimo. Ha dichiarato che la trasformazione digitale dell'azienda dovrebbe garantire "almeno 100 punti base" di espansione del margine EBITDA.
Questa crescita arriva a un multiplo superiore a quello abituale del titolo:
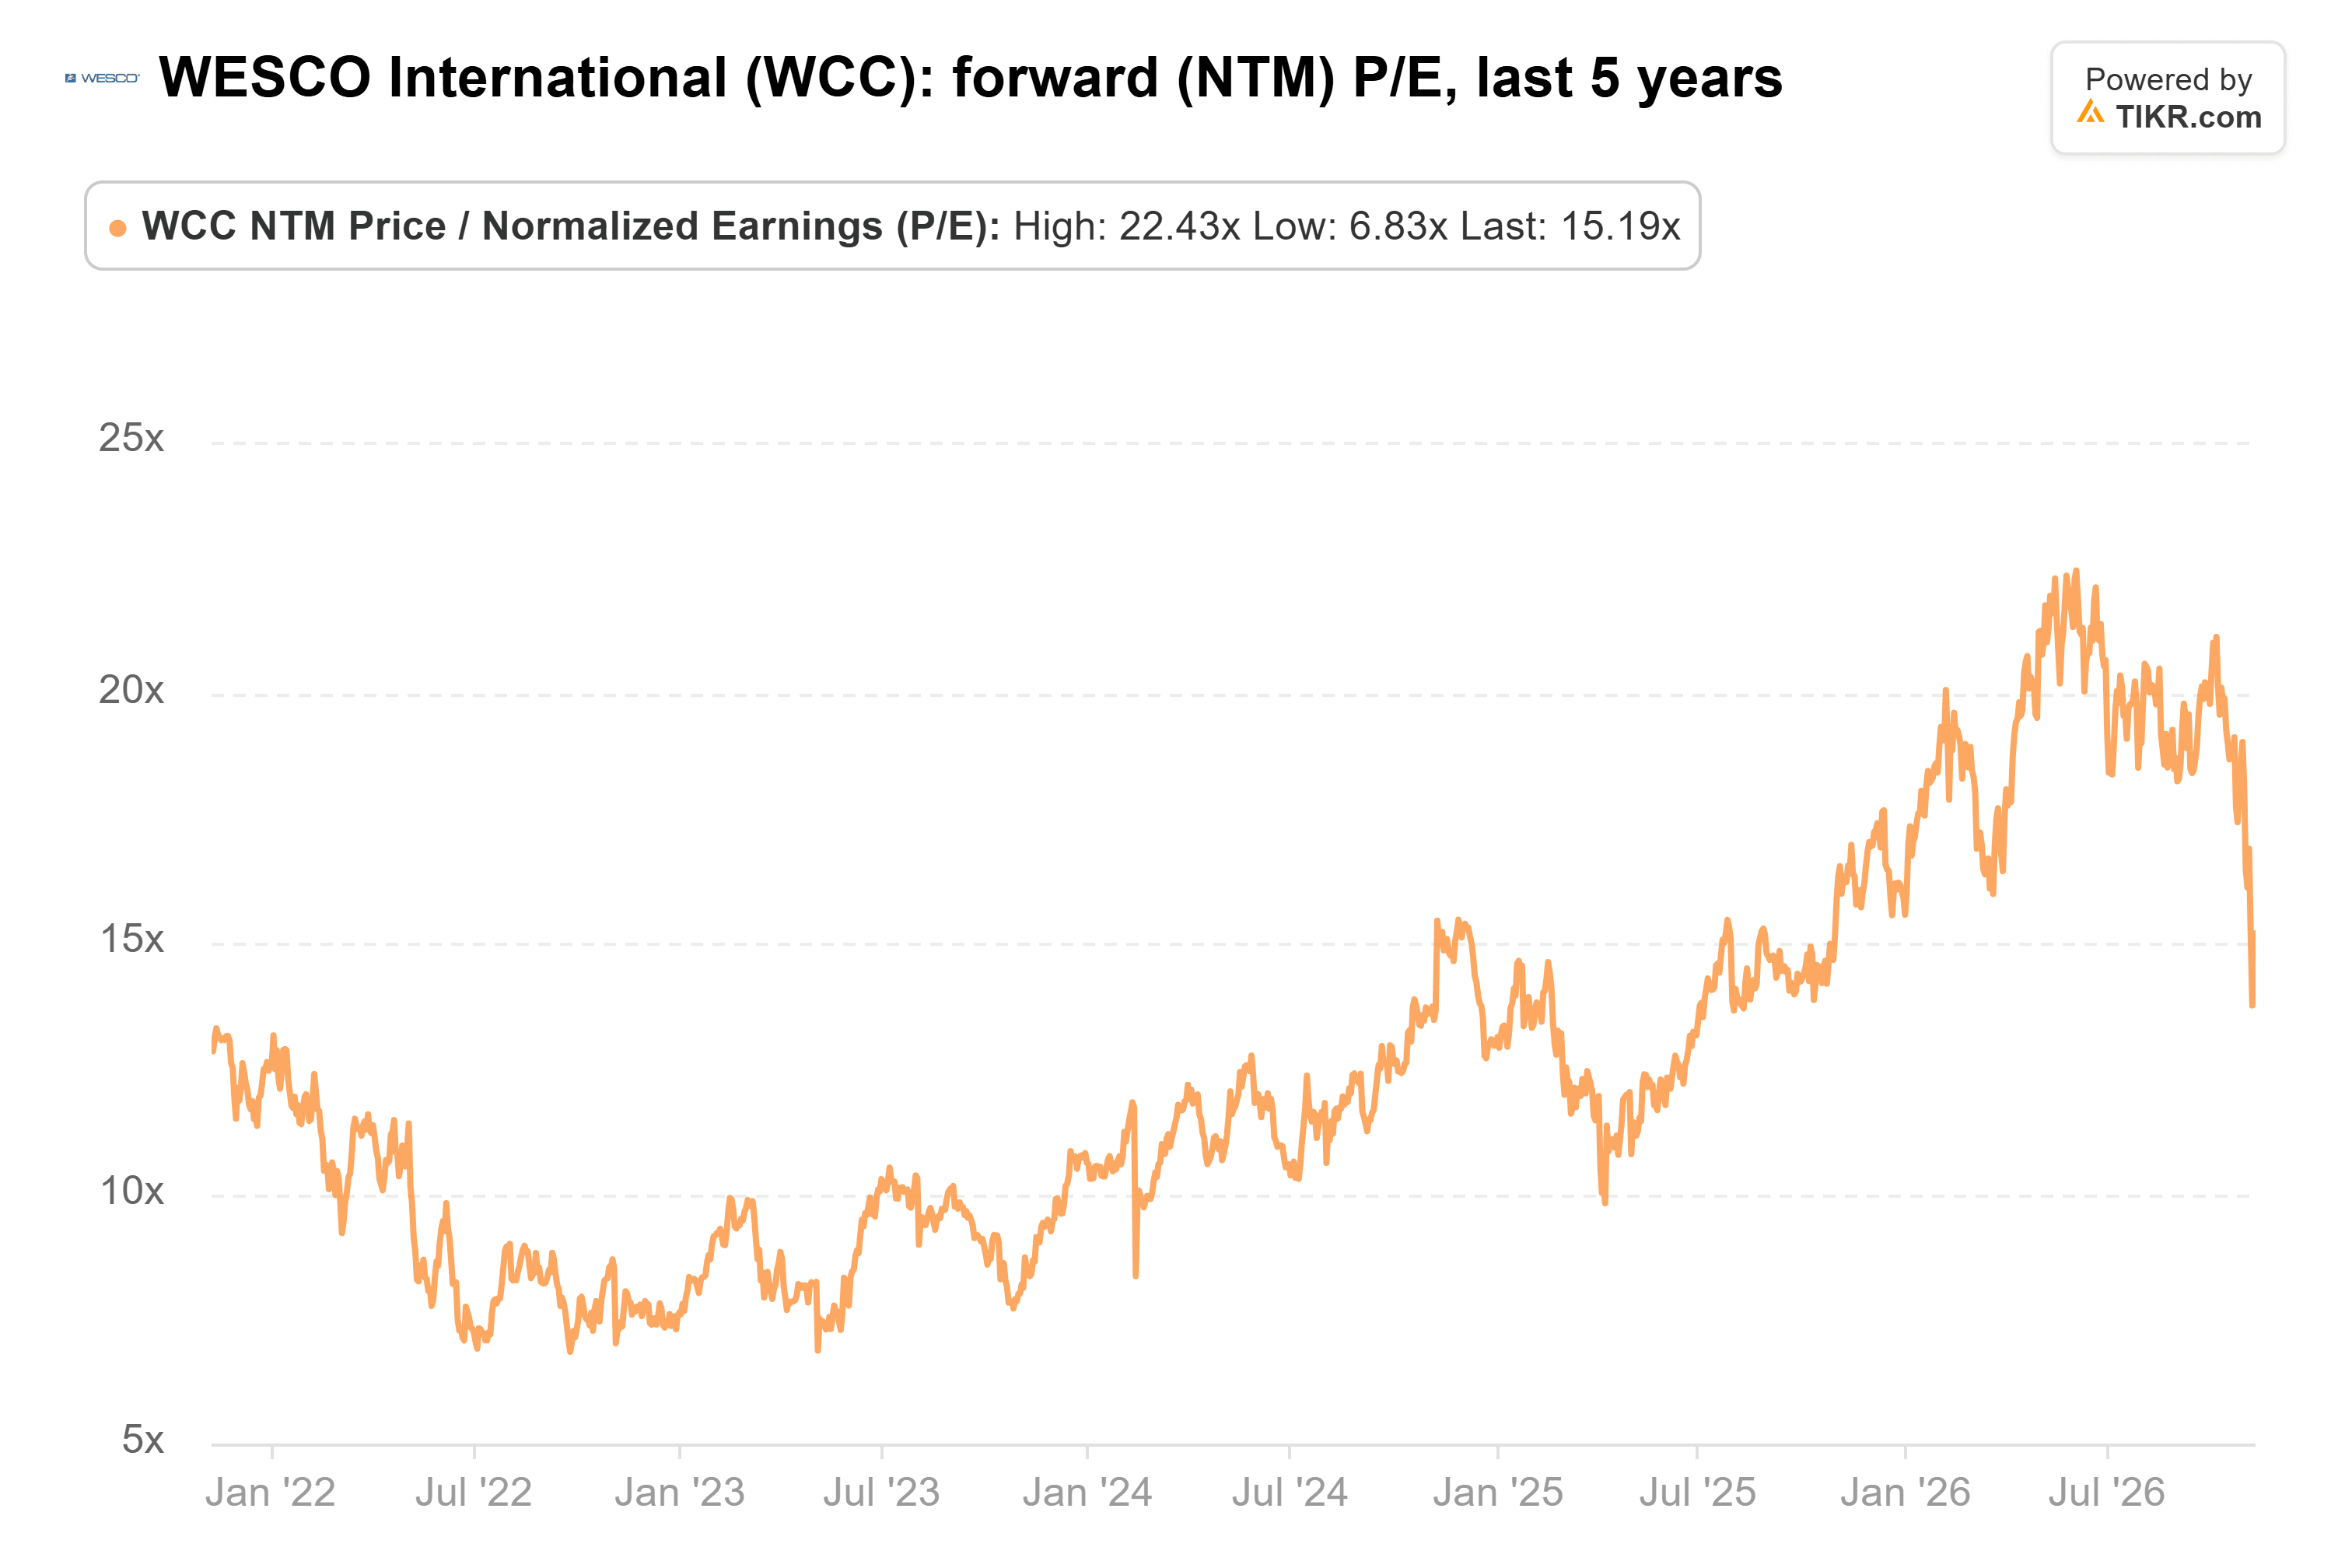
A quella chiusura di $316,47, Wesco scambiava a 15 volte gli utili forward, contro una media quinquennale di 12x e un picco di 22x il 3 giugno. Dev ha pagato circa 14x, un premio modesto per quel tipo di crescita.
I target di Wall Street sono saliti per tutto l'anno:
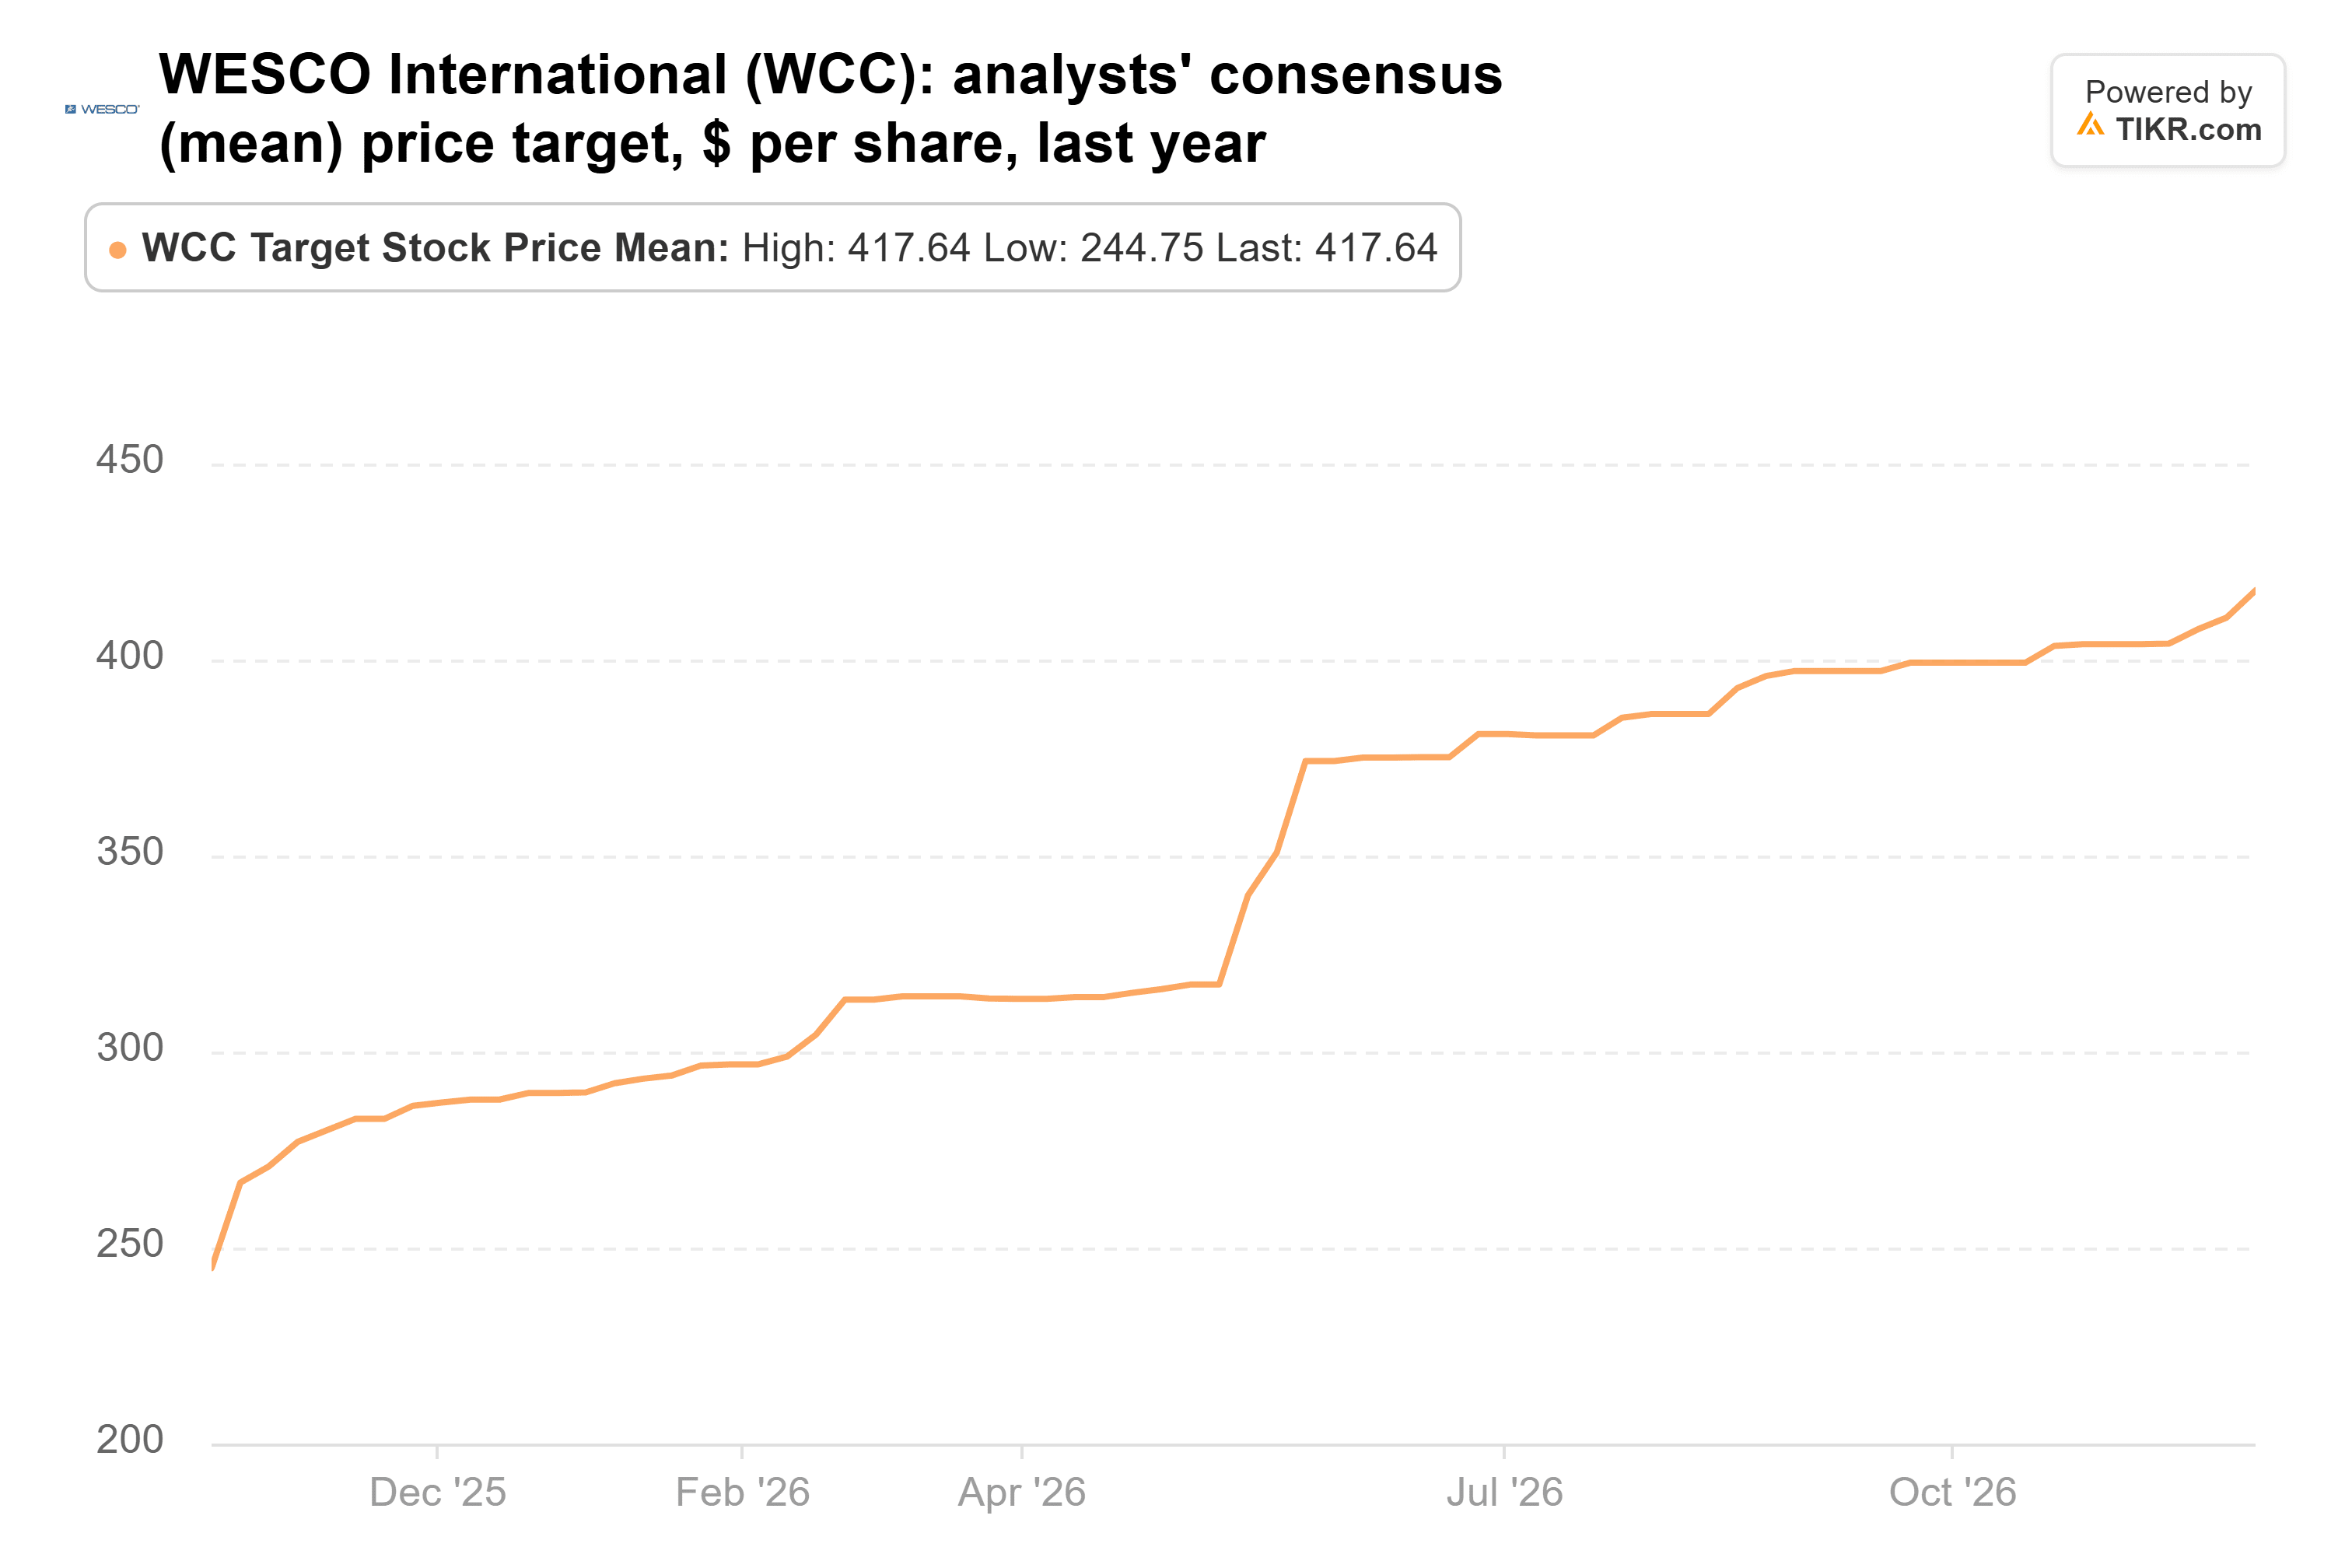
Il target di consenso è salito da $244,75 di un anno fa a $417,64 al 30 ottobre, il 32% sopra la chiusura del 9 novembre. Il target più basso, $283, è solo il 3% al di sotto di quanto ha pagato Dev.
La Matematica è dalla Parte del CFO
Il rischio principale è che Wesco dipenda da un mercato caldo. I data center rappresentano ora circa il 23% delle vendite, e una pausa in quel boom edilizio colpirebbe il business in più rapida crescita di Wesco.
Tuttavia, i numeri supportano Dev. Ha pagato un multiplo equo per un'azienda le cui stime e target sono ancora in aumento. Gli acquisti di due dirigenti sono però solo un segnale. Al suo evento sui data center del 10 novembre, Wesco ha mostrato che i data center sono cresciuti da circa il 10% delle vendite nel 2023 a oltre il 20% ora, il che acuisce quel rischio di concentrazione. La vera prova saranno le previsioni per il 2027 che fornirà insieme ai risultati del quarto trimestre a febbraio.
Quindi, quanto vale realmente il titolo Wesco?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Wesco. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!