Punti Chiave
- Il fondatore di DoubleLine Capital, Jeffrey Gundlach, ha definito "semplicemente assurde" le speranze di Anthropic di ottenere un rating creditizio investment grade, mentre il laboratorio di IA si prepara al suo IPO.
- Anthropic ha sottoscritto impegni di calcolo per oltre 800 miliardi di dollari, inclusi accordi con Amazon, Google di Alphabet e Broadcom, e Bill Gurley afferma che questi pesano sul suo credito come un leasing o un prestito.
- I suoi fornitori già garantiscono il suo credito: Broadcom garantisce 43 miliardi di dollari del debito che Anthropic ha raccolto per acquistare i suoi chip, e Amazon le presta denaro mentre utilizza AWS.
- Per tutti e tre i fornitori, il contante dell'IPO conta più di qualsiasi rating, e Broadcom è quella con la posta più alta, con 66,5 miliardi di dollari di debito contro 16,2 miliardi di dollari di cassa alla fine del suo ultimo anno fiscale.
Anthropic vuole un rating creditizio investment grade. Il fondatore di DoubleLine Capital, Jeffrey Gundlach, pensa che sia una fantasia, e lo ha detto su X domenica:
"La speranza di Anthropic di ottenere un rating obbligazionario investment grade è semplicemente assurda. Qualsiasi agenzia di rating che potesse assegnare un tale rating dovrebbe essere indagata/chiusa immediatamente."
(Dicci davvero cosa pensi, Jeff.)
E Anthropic non è l'unica azienda con un interesse nella risposta. Amazon (AMZN), Alphabet (GOOG) e Broadcom (AVGO) contano tutti gli impegni di Anthropic nei loro backlogs, e Broadcom garantisce già gran parte del debito che Anthropic ha contratto per acquistare i suoi chip.
La discussione è iniziata su X venerdì, quando Tae Kim, autore di The Nvidia Way, ha chiesto:
"In quale universo SpaceX è investment grade ma Anthropic non lo è, dopo che l'S-1 ha rivelato la sua economia di inferenza, il limitato cash burn insieme a una crescita esponenziale, la leadership nel mercato più importante di questa generazione e una posizione netta di cassa? Le agenzie di rating sono pazze?"
Bill Gurley di Benchmark ha avuto una risposta rapida:
"Tae – calmati e guarda gli impegni futuri. Questi sono futuri prelievi sul FCF proprio come un leasing o un prestito. Ne hanno molti – livelli record. Forse di tutti i tempi."
TIKR monitora 60 analisti su Amazon. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Amazon
Gurley ha la meglio in questa discussione. La Kroll Bond Rating Agency ha valutato Anthropic BB+ a giugno, un gradino sotto l'investment grade, ha riportato il Financial Times a ottobre.
I fornitori sono già i finanziatori
Nell'episodio della scorsa settimana del podcast Prof G Markets, il co-conduttore Ed Elson ha esaminato l'S-1 di Anthropic e ha sottolineato che "Anthropic ha sottoscritto oltre 800 miliardi di dollari in impegni futuri di calcolo, nessuno dei quali è riflesso nel conto economico attuale."
Secondo Elson, quel totale include 110 miliardi di dollari con Amazon, 115 miliardi di dollari con Google e 161 miliardi di dollari con Broadcom.
Ognuno di quei dollari si trova anche nel backlog di un fornitore. Gli analisti si aspettano che i ricavi di Alphabet quasi raddoppino dall'anno fiscale 2025 al 2028:
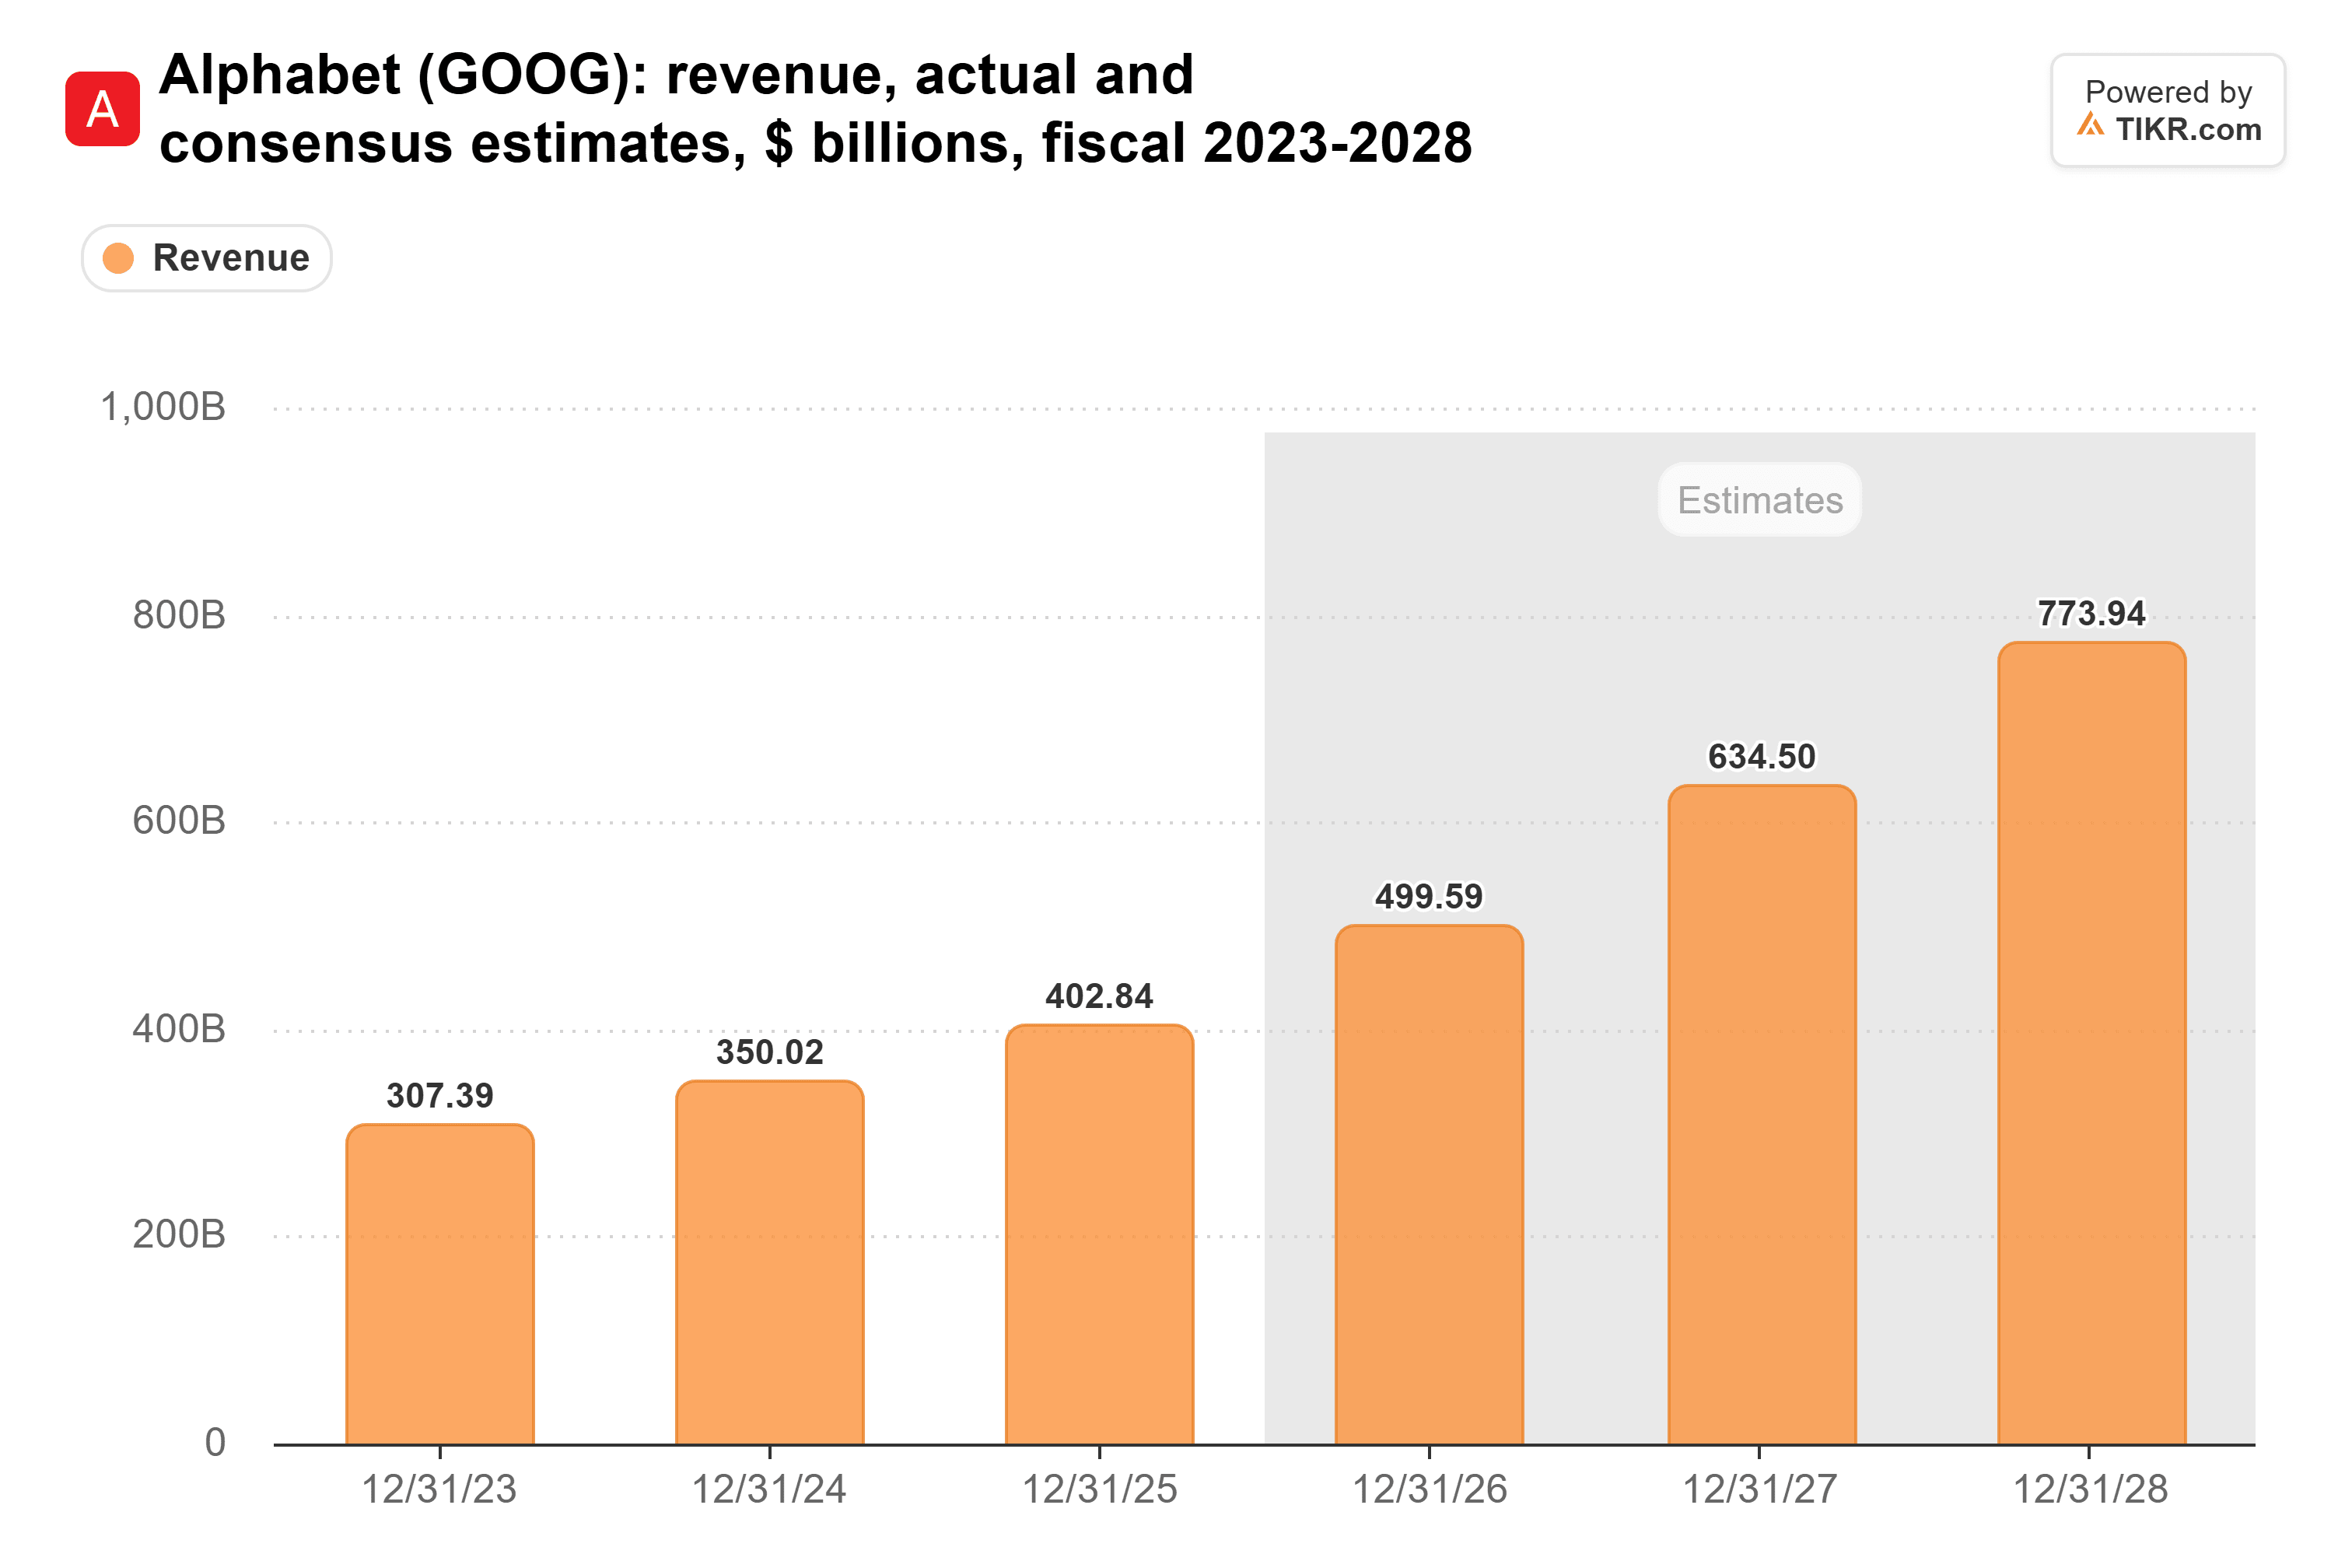
I soli 115 miliardi di dollari di Anthropic sono più di un quarto dei 403 miliardi di dollari che Alphabet ha generato in tutto il 2025.
Amazon fa un passo in più. Anthropic deve pagare il suo impegno con AWS che utilizzi o meno la capacità, e Amazon le presta anche denaro lungo il percorso. Ha una linea di credito da 20 miliardi di dollari che Amazon finanzia man mano che AWS fornisce capacità di calcolo, e 15 miliardi di dollari erano ancora non utilizzati al 30 giugno.
Amazon fa tutto questo mentre la sua stessa cassa si riduce. Il suo free cash flow è sceso a 7,7 miliardi di dollari nel 2025, da 32,9 miliardi di dollari nel 2024:
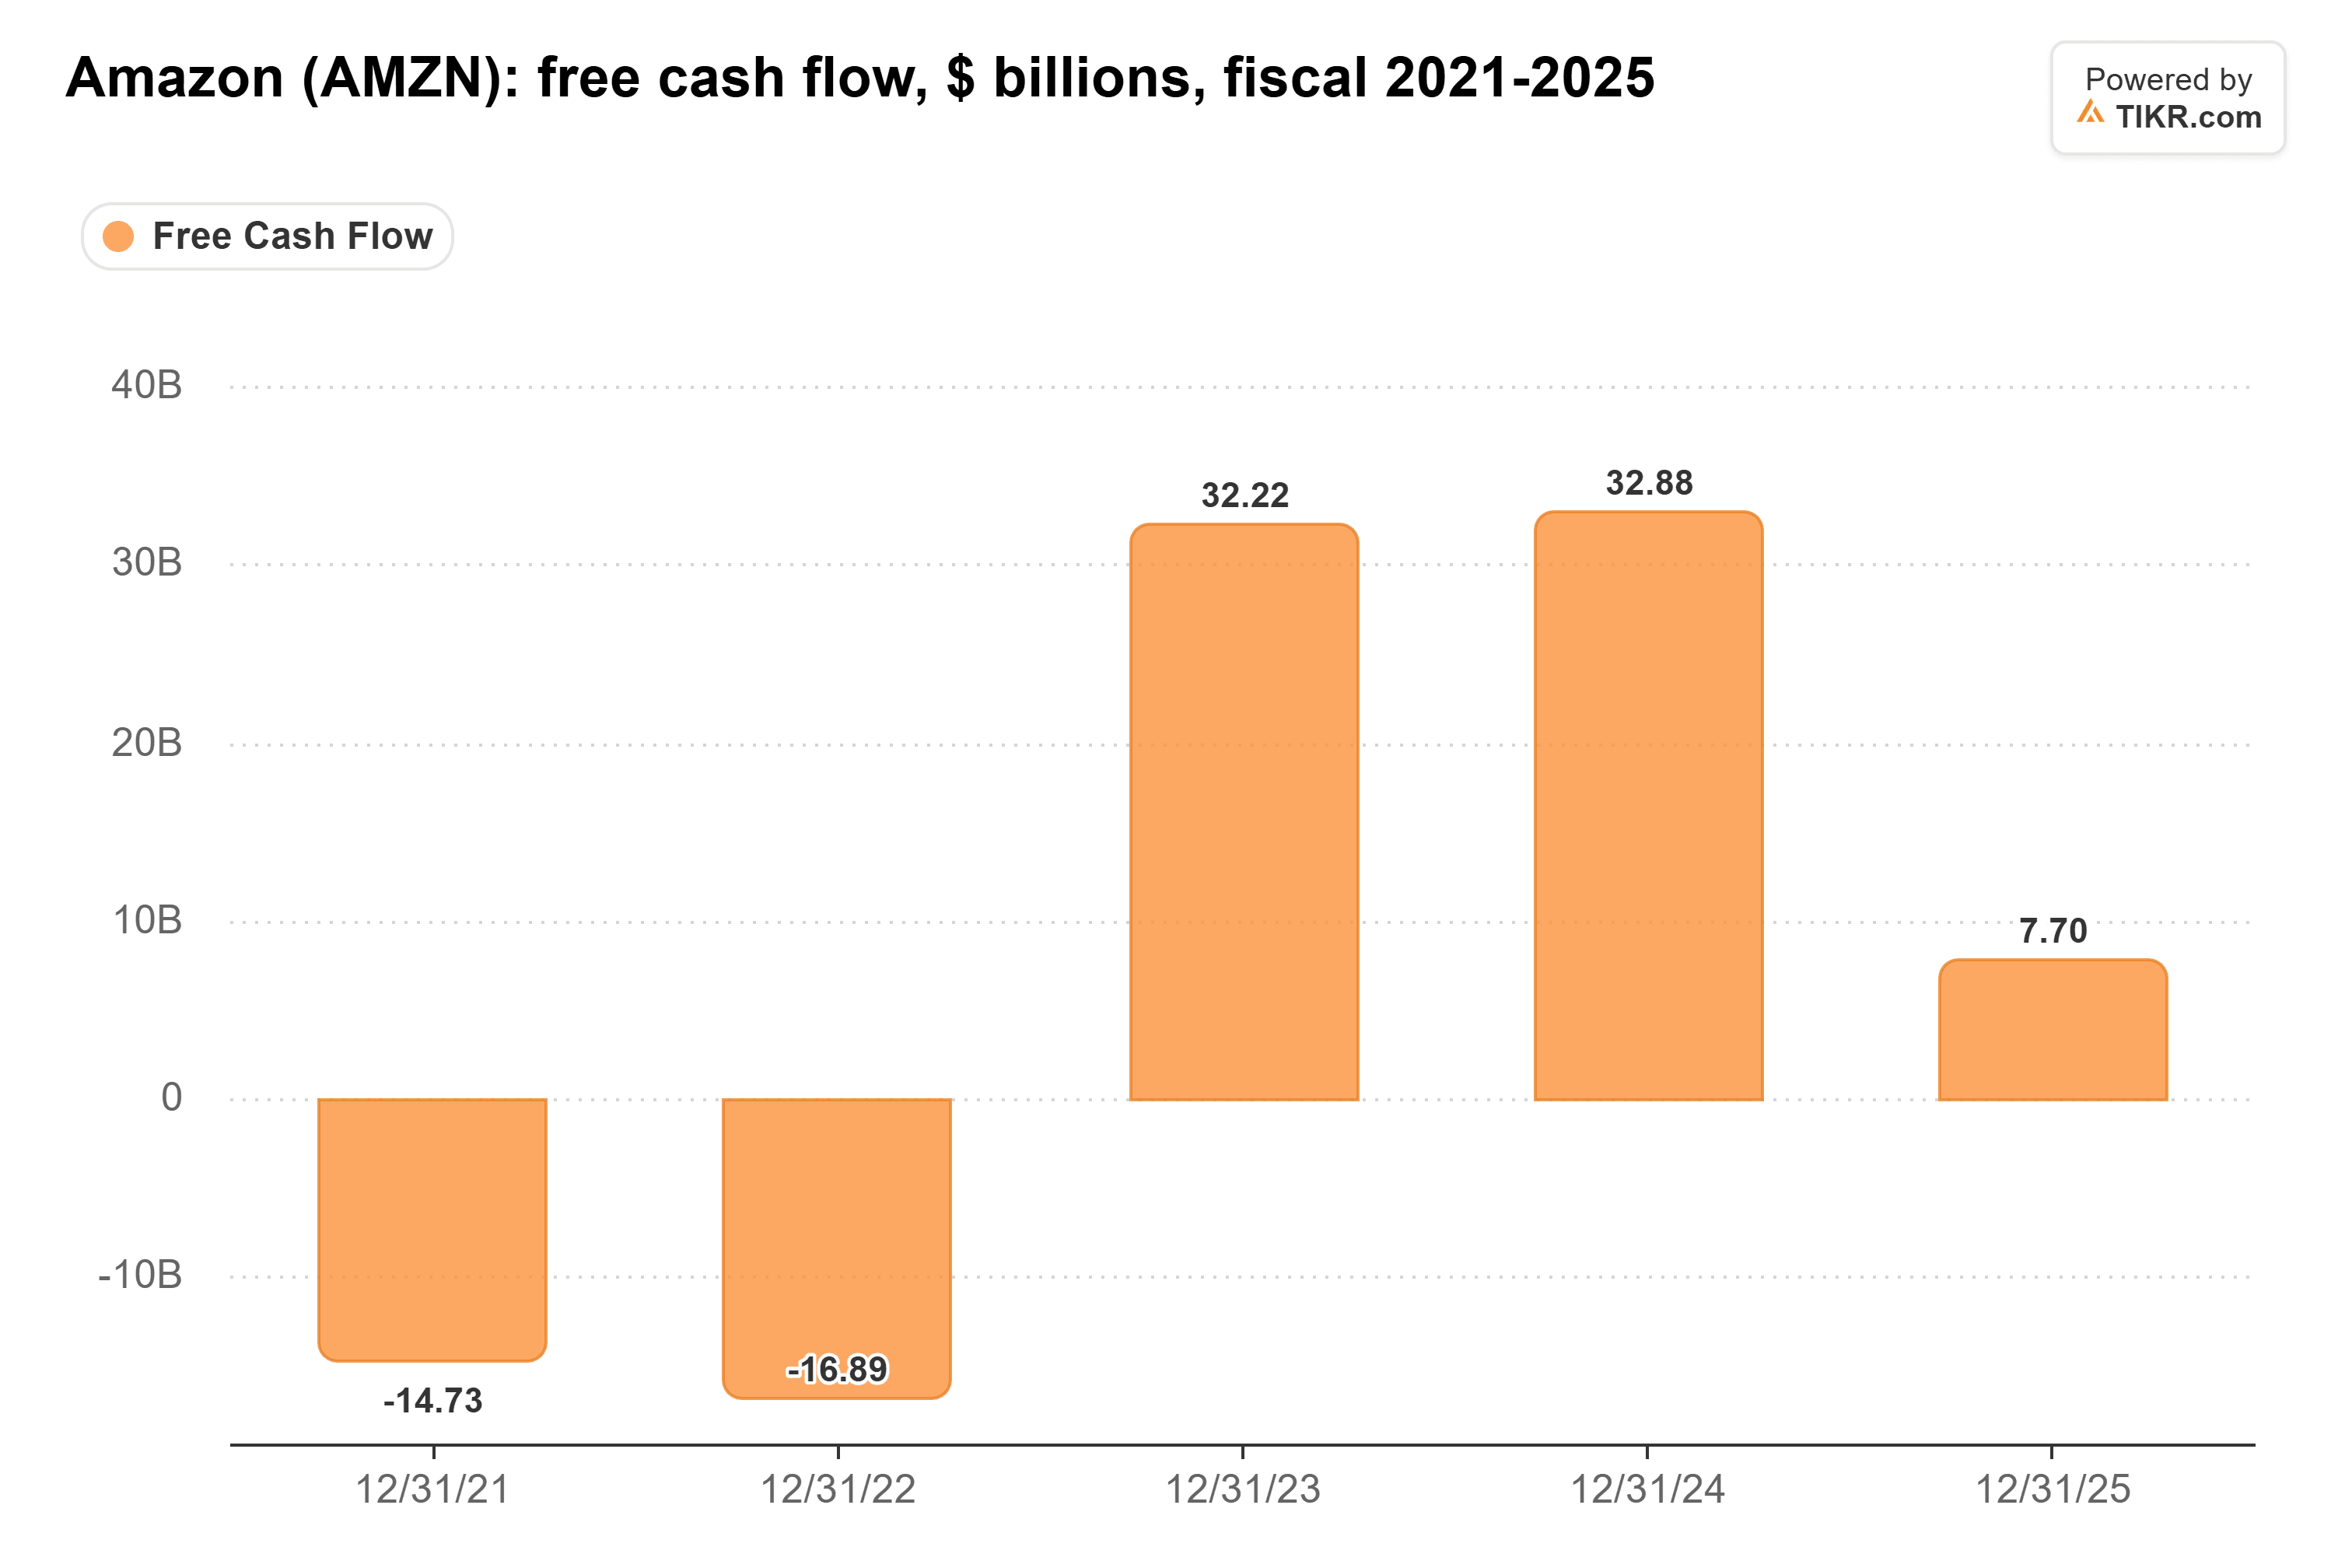
E nei dodici mesi fino al 30 settembre, è stato un deflusso di 42,4 miliardi di dollari.
Broadcom ha firmato in calce
Il ruolo di Broadcom nel finanziamento dei chip di Anthropic è emerso nell'episodio della scorsa settimana di 20VC. Il fondatore di SaaStr, Jason Lemkin, ha detto che "non sono riusciti a ottenere questo debito per questo accordo semi-circolare con Broadcom e Broadcom ha dovuto intervenire e garantire gran parte di esso."
Quella garanzia copre 43 miliardi di dollari di un pacchetto di chip da 63 miliardi di dollari. Broadcom ha anche circa quattro volte più debito che cassa:
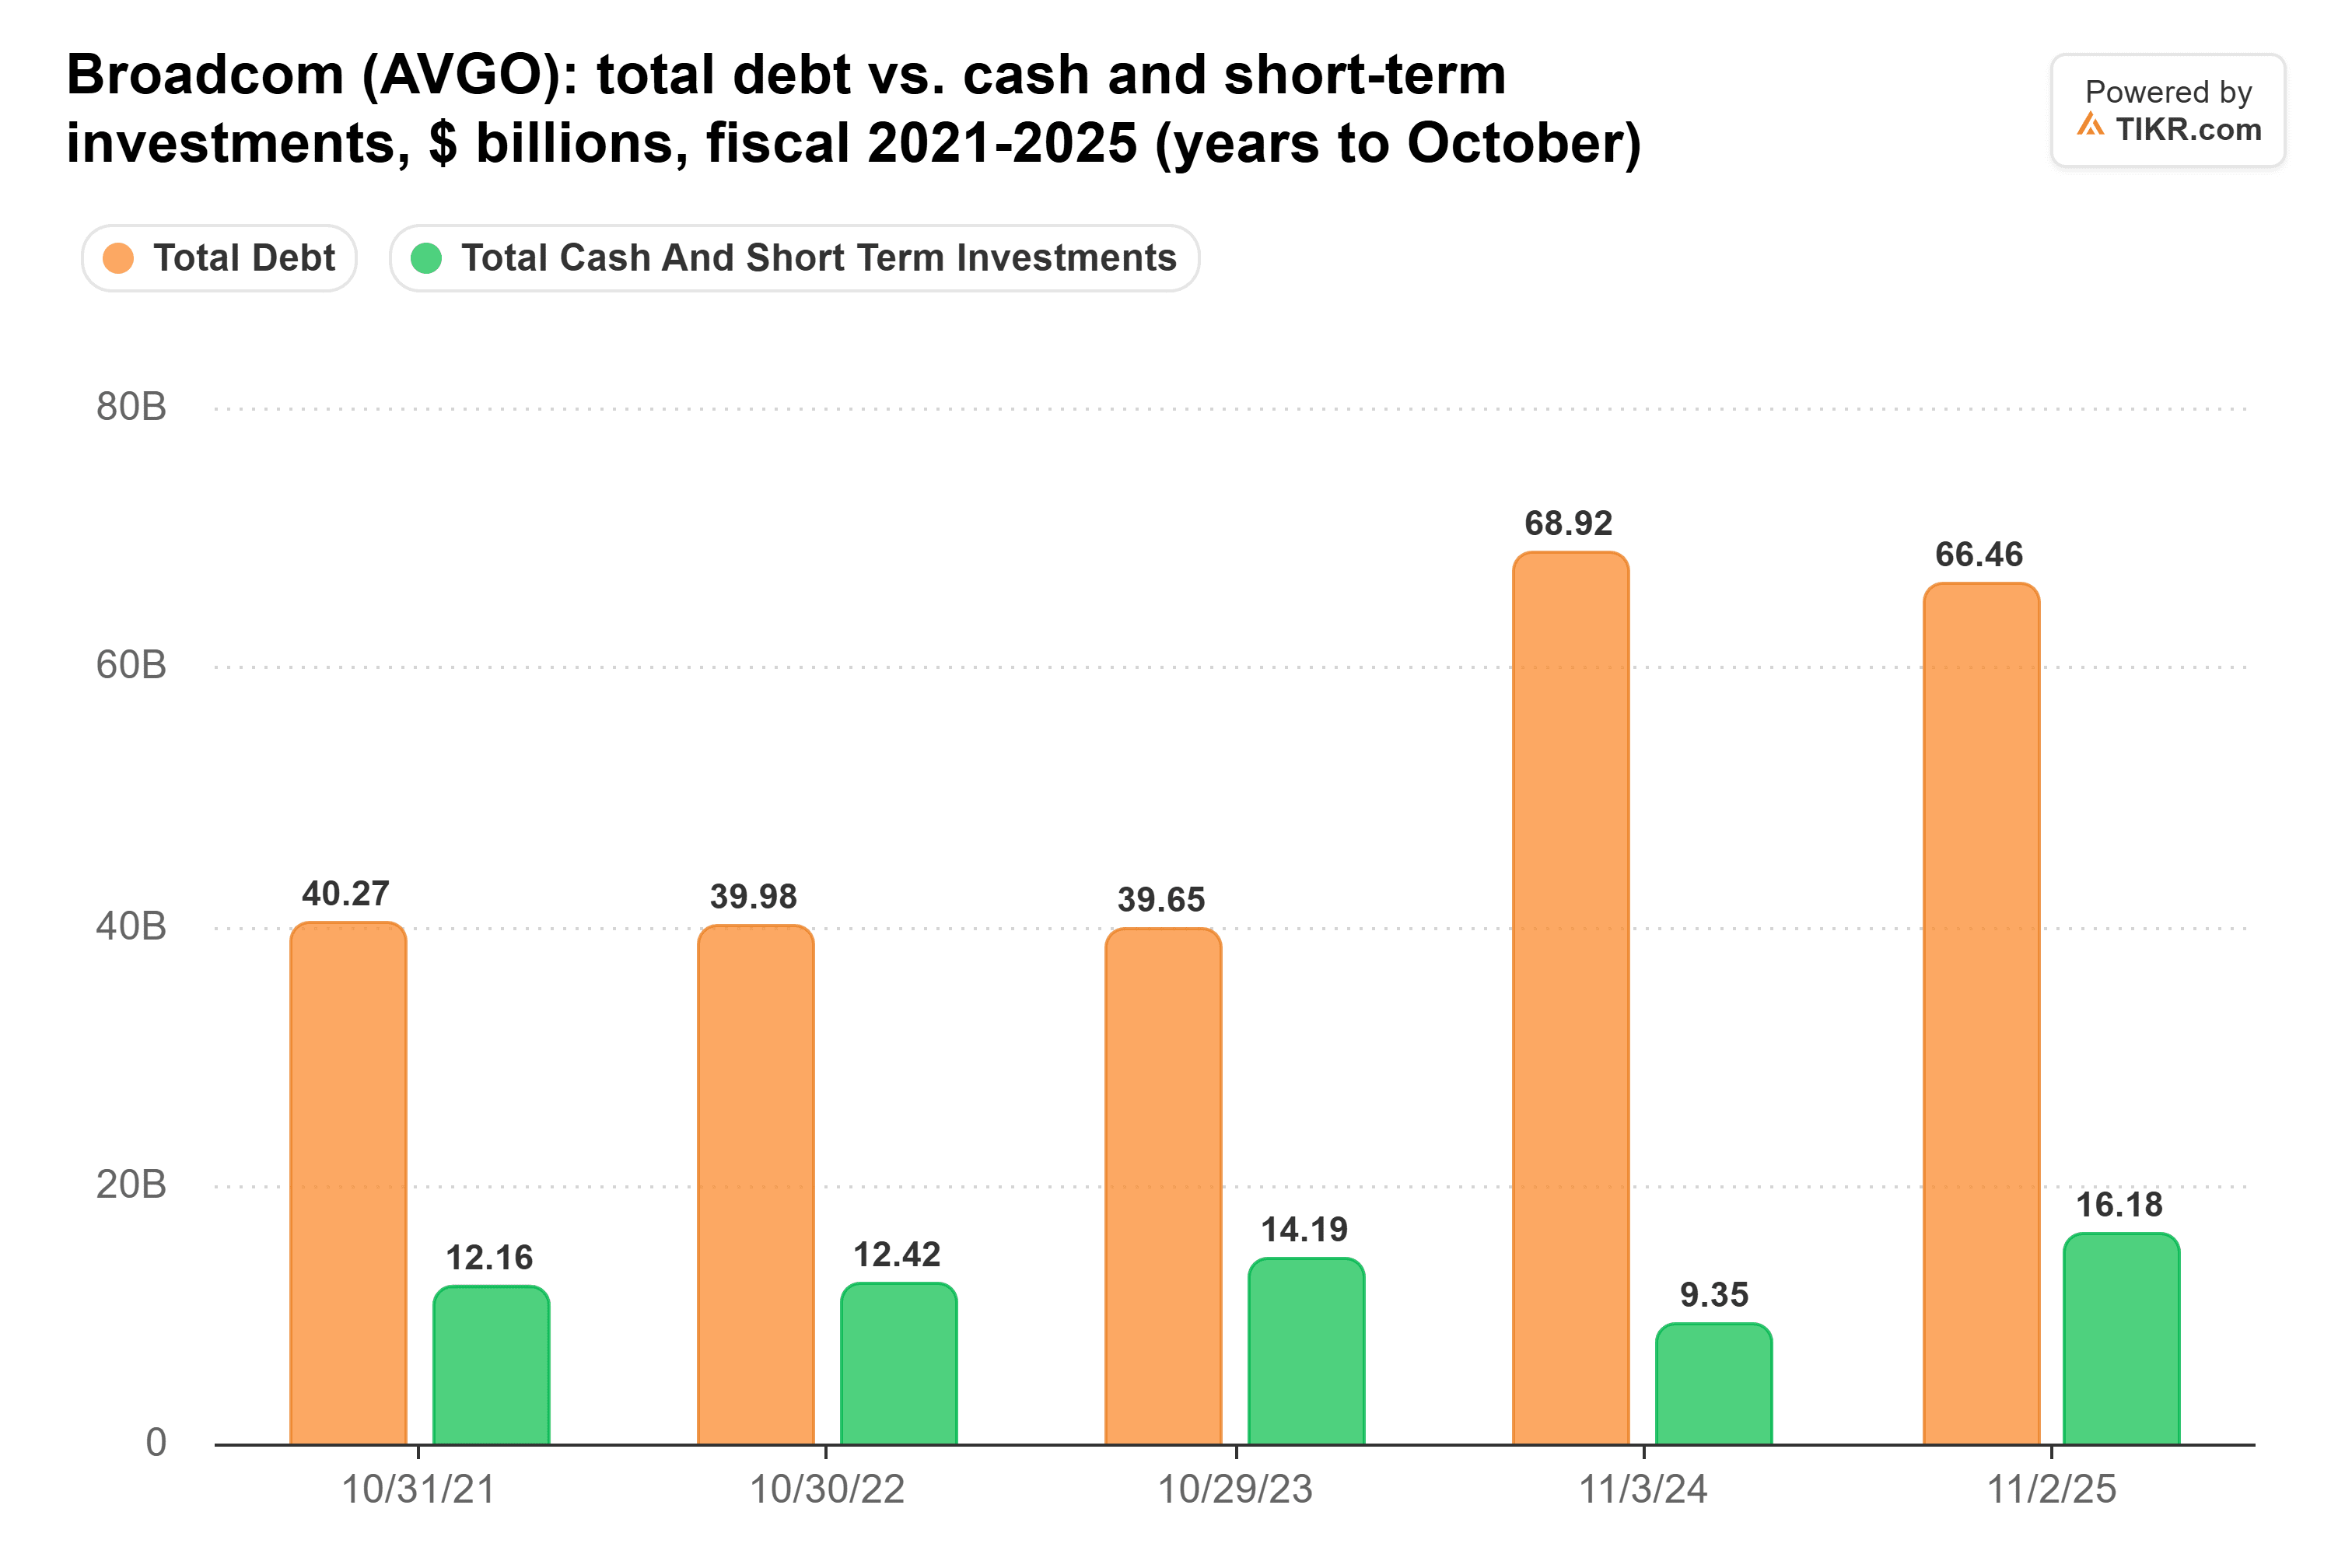
La sola garanzia è circa due terzi della dimensione del debito nel bilancio di Broadcom.
L'IPO è la vera garanzia
La migliore risposta di Anthropic a tutto questo è l'IPO. L'operazione è abbastanza grande che Anthropic sta raccogliendo fino a 3,5 miliardi di dollari solo da investitori giapponesi, secondo un deposito regolamentare di lunedì.
Ogni dollaro che raccoglie è un dollaro che Anthropic non deve prendere in prestito per pagare Amazon, Google e Broadcom.
Ma Blackstone, uno dei finanziatori dietro il finanziamento dei chip di Anthropic, ora si aspetta che Anthropic ottenga un rating junk anche dopo l'IPO, secondo quanto riportato. Il contante dell'IPO arriva una volta, mentre il solo impegno AWS di 110 miliardi di dollari di Anthropic si estende fino al 2036.
Quindi Anthropic non può prendere in prestito a tassi investment grade da sola perché i suoi impegni già rivendicano così tanto del suo futuro cash flow. L'"assurdo" di Gundlach è duro per un'azienda a un gradino dalla soglia, ma le agenzie hanno buone ragioni per trattenersi.
Per i fornitori di Anthropic, l'IPO conta più del rating. Amazon e Alphabet hanno backlogs che dipendono da essa. Broadcom ha il suo nome sul debito di Anthropic, il che la rende quella che guarderei più da vicino.
Naturalmente, Moody's, S&P e Fitch non hanno ancora valutato Anthropic, e un IPO abbastanza grande potrebbe ancora cambiare la loro opinione.
Quindi quanto vale realmente l'azione Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!