


Punti Chiave
- Jason Goodison, CTO di General Compute, afferma che i chip di NVIDIA hanno difficoltà nella fase di decodifica sui modelli di AI molto grandi e che i token veloci possono essere venduti a un prezzo da 3 a 5 volte superiore.
- Ciò mette a rischio il potere di fissazione dei prezzi di NVIDIA, poiché aziende costruite per la velocità, come Cerebras, puntano al segmento premium, anche se NVIDIA non perde vendite finché l'offerta rimane limitata.
- NVIDIA prevede già che il proprio margine lordo scenda al 71%-72% nel trimestre di gennaio 2027 e ha pagato 13 miliardi di dollari per l'acquisizione di Groq, che aggiunge un acceleratore per l'inferenza alla sua prossima piattaforma.
- A 17 volte gli utili futuri, il suo livello più basso in cinque anni, il titolo sconta già più di questo rischio, e le previsioni sui margini nel report del 17 novembre sono la prossima cosa da monitorare.
NVIDIA (NVDA) ha un punto debole, e una delle persone che costruisce sui suoi chip lo ha appena detto apertamente.
Jason Goodison, co-fondatore e CTO di General Compute, è stato ospite del podcast MTS il giorno in cui la sua azienda ha annunciato un finanziamento Serie A da 100 milioni di dollari per costruire un cloud per l'inferenza su chip progettati per questo scopo. Il suo team esegue il primo passo per rispondere a un prompt, chiamato prefill, sulle GPU di NVIDIA, e Goodison afferma che "NVIDIA fa un ottimo lavoro su questo".
Il secondo passo, la decodifica (decode), scrive la risposta un token alla volta. Non ha usato mezzi termini:
"La decodifica è dove, sai, generare un token alla volta è dove NVIDIA ha davvero difficoltà sui modelli molto grandi."
È una frase dura da sentire per gli azionisti di NVIDIA.
General Compute affida la decodifica a partner come Cerebras (CBRS), che, dice, suddivide un modello grande su una serie di wafer e genera "fino a 2000 token al secondo".
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Nvidia
I clienti pagheranno di più per la velocità
Alla domanda su quando l'AI veloce diventerà la norma, Goodison ha detto che il premium esiste già: "puoi far pagare molte volte di più lo stesso token se è veloce. Quindi, se vuoi far pagare da 3 a 5 volte di più, vorresti produrre un token veloce."
E non pensa che la domanda sia lontana anni: "Penso che nell'ordine di pochi mesi fino a sei mesi sarà il momento in cui le persone inizieranno davvero a richiedere token veloci." Dice che i suoi amici ingegneri stanno già passando a Codex Ultrafast di OpenAI.
Goodison ha fatto riferimento al grande accordo di OpenAI con Cerebras, che gli consente di mettere i suoi modelli più avanzati su "questa esperienza ultra veloce". Cerebras valuta quell'accordo, per 750 megawatt di potenza di calcolo, a oltre 20 miliardi di dollari, secondo il suo comunicato del primo trimestre.
Quindi, i token per cui i clienti pagheranno di più sono quelli per cui Goodison afferma che l'hardware di NVIDIA è peggiore nel produrre.
NVIDIA vende ancora tutto ciò che può produrre
Niente di tutto questo costa oggi una vendita a NVIDIA. Lo dice lo stesso Goodison: "in questo momento l'intero settore è vincolato dall'offerta. Quindi qualsiasi inferenza è una buona inferenza."
Le stesse previsioni di NVIDIA lo confermano. Il management si aspetta che i ricavi aumentino di circa il 70% nell'anno che termina a gennaio 2028 e definisce questa cifra limitata dall'offerta. Gli analisti si aspettano che i ricavi più che quadruplichino in tre anni, passando da 216 miliardi di dollari nell'anno terminato a gennaio 2026 a 903 miliardi di dollari nell'anno che termina a gennaio 2029:
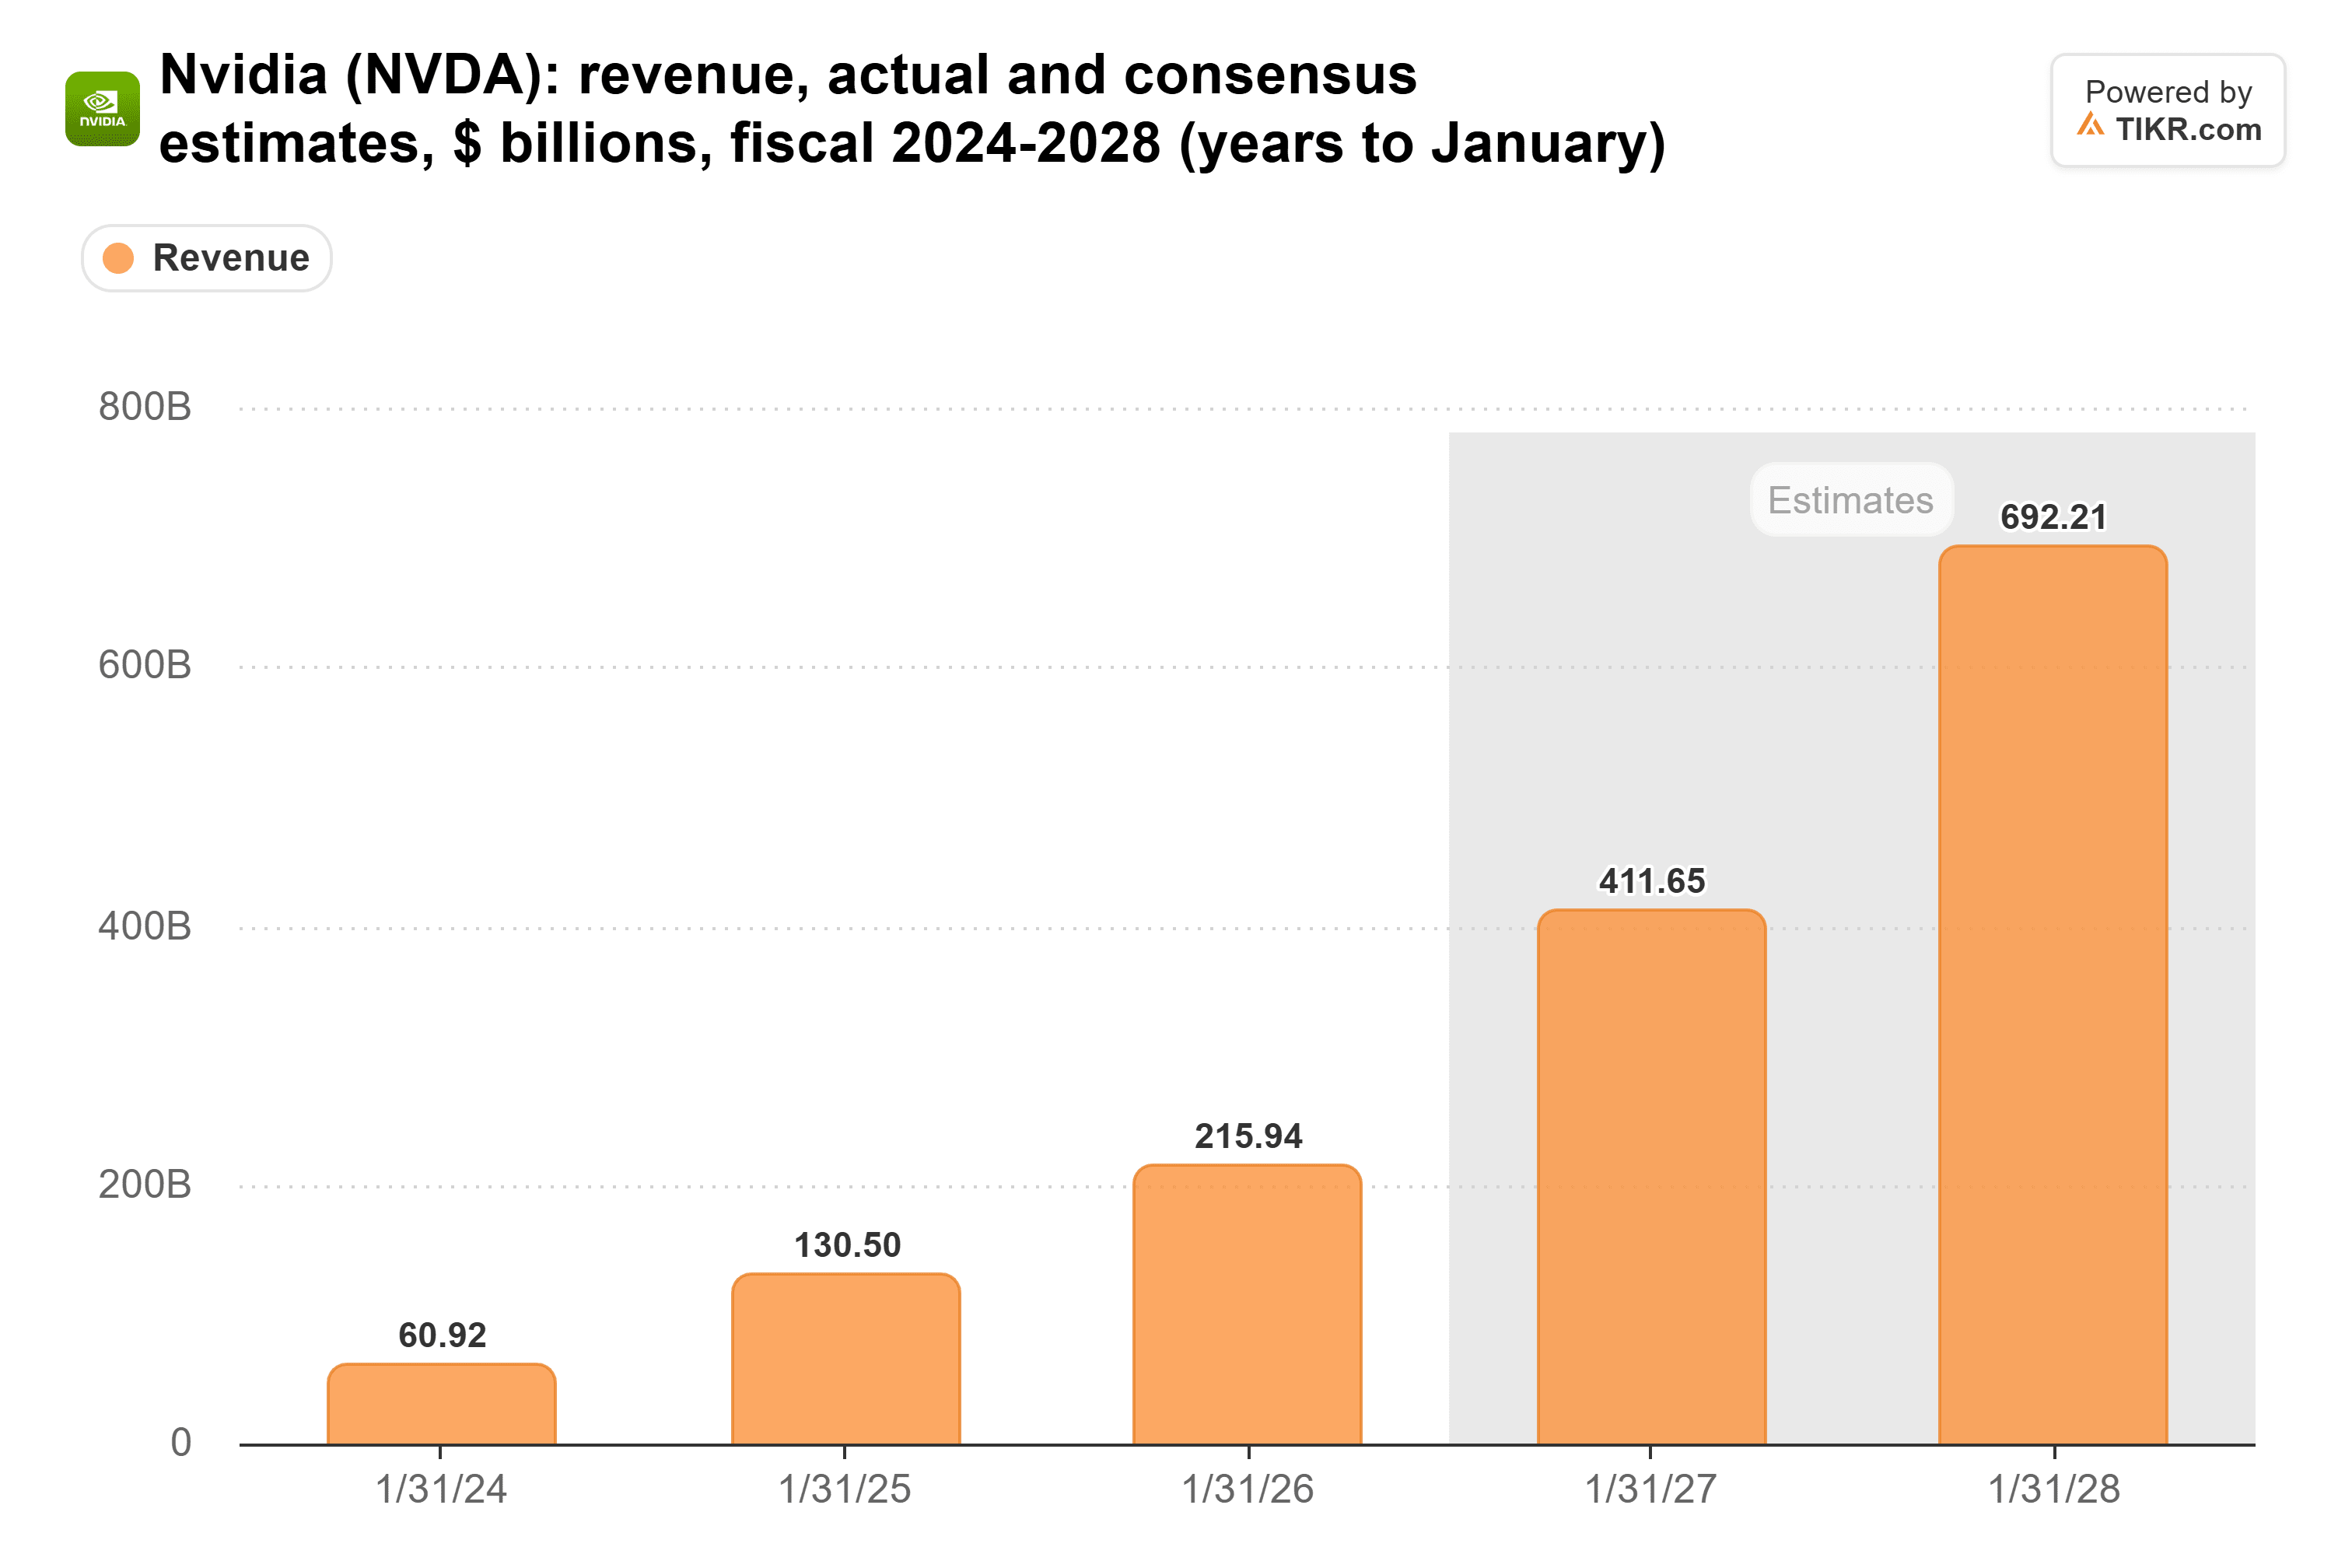
Niente di quanto detto da Goodison dovrebbe modificare quelle stime: i token veloci si aggiungono all'inferenza di cui i clienti già non riescono ad avere abbastanza.
La lotta è per il premium
Il rischio è per il potere di fissazione dei prezzi di NVIDIA. Il suo margine lordo ha superato il 70% in ciascuno degli ultimi tre esercizi:
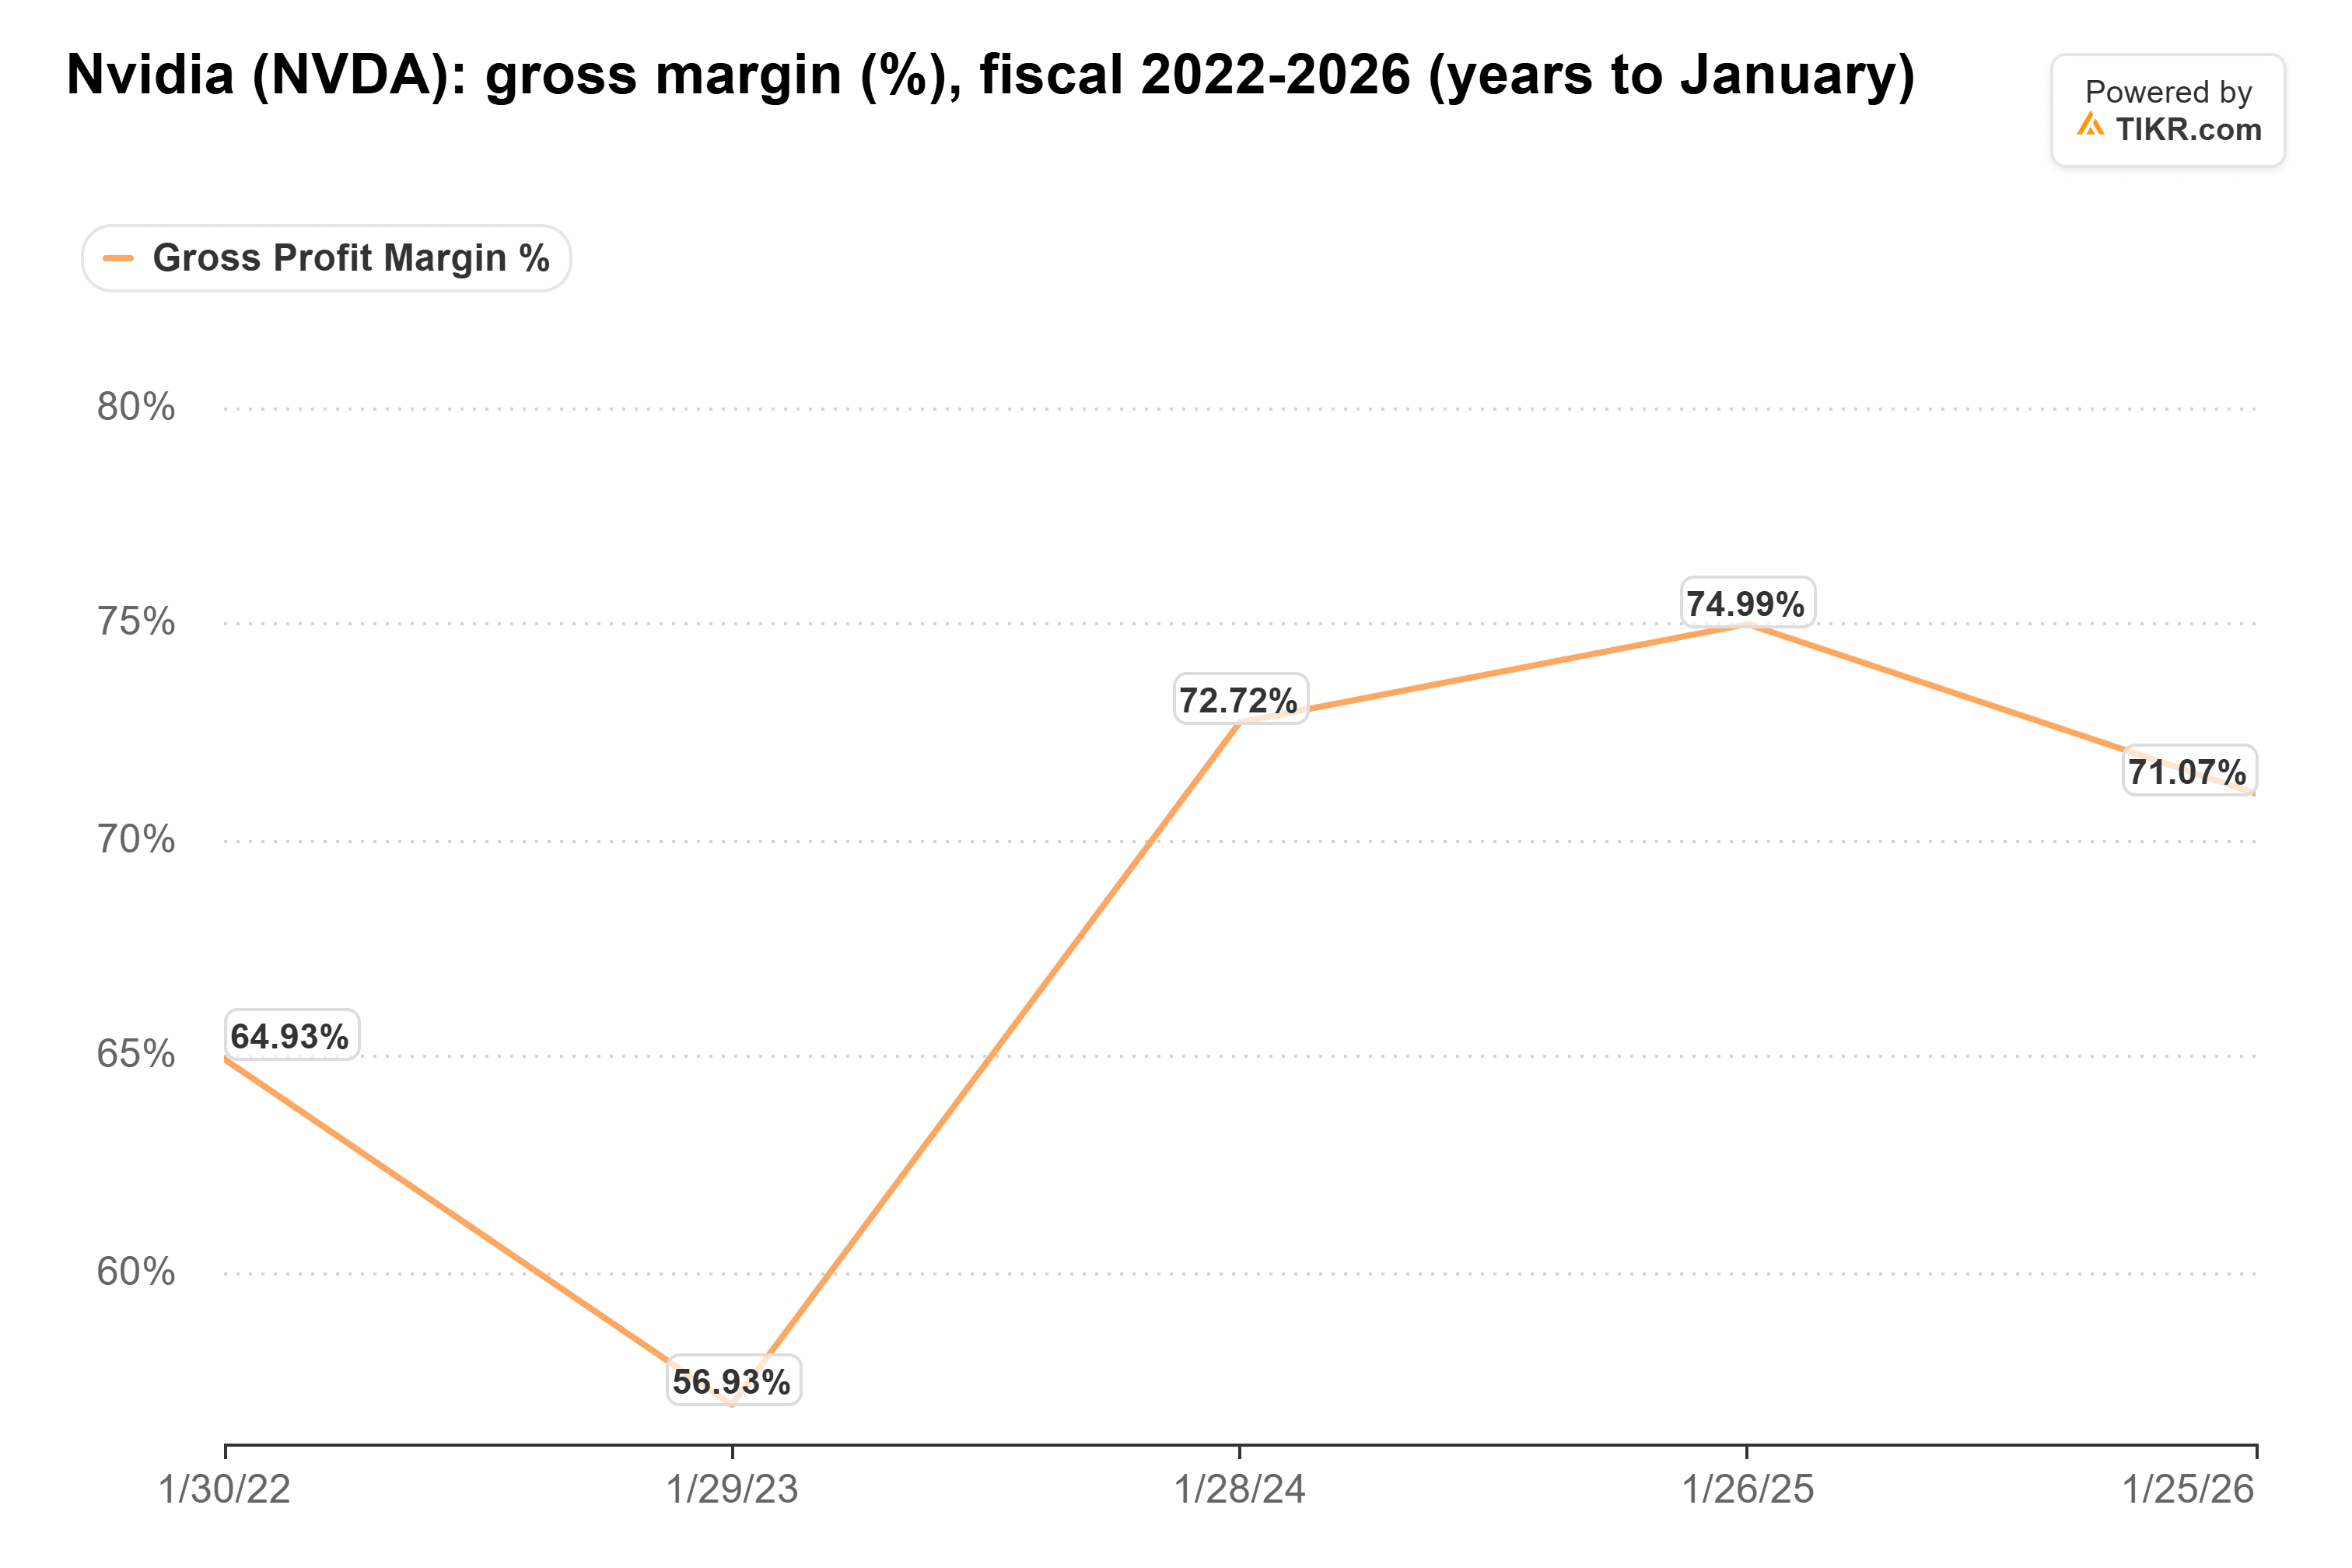
Ed è già sotto pressione: il management si aspetta che tocchi il minimo al 71%-72% nel trimestre di gennaio 2027 man mano che i costi della memoria salgono, rispetto al 75,0% del trimestre di luglio 2026.
Se i clienti disposti a pagare da 3 a 5 volte di più per la velocità portano quel business a Cerebras e ai cloud che General Compute sta costruendo, NVIDIA mantiene il volume e perde la fascia alta della sua lista prezzi.
NVIDIA ha già pagato per una soluzione
A dicembre 2025, NVIDIA ha pagato 13 miliardi di dollari per l'acquisizione di Groq, con altri 4 miliardi ancora dovuti, afferma il suo rapporto annuale.
Il management include l'acceleratore per l'inferenza di Groq in Vera Rubin, la sua prossima piattaforma, e stima l'opportunità di ricavo di Vera Rubin in circa 40 miliardi di dollari per gigawatt di capacità del data center, contro circa 25 miliardi di dollari per Grace Blackwell.
La mia lettura: NVIDIA vede lo stesso problema di decodifica di Goodison, e sta spendendo per mantenere quei token premium sui propri sistemi.
A 17x, molta cattiva notizia è già nel prezzo
Dopo un ottobre difficile, NVIDIA scambia a 17 volte gli utili futuri, il suo livello più basso in cinque anni e meno della metà della sua media quinquennale di 36x:

Conclusione: il punto di Goodison è una cattiva notizia per i margini di NVIDIA tra un anno o due, man mano che i clienti che vogliono i token più veloci li acquistano da hardware costruito per la velocità. Ma NVIDIA vende ancora ogni chip che può produrre, sta già comprando la sua strada nell'inferenza veloce con Groq, e a 17x, penso che il mercato stia scontando un dolore di gran lunga maggiore di quello che può causare una nicchia premium.
Naturalmente, se la tempistica di Goodison è corretta, lo sapremo presto. Osserva se NVIDIA manterrà le sue previsioni sui margini per il trimestre di gennaio quando pubblicherà i risultati il 17 novembre.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!




