


Punti Chiave
- Le azioni di Alphabet sono scese di quasi il 19% a ottobre, il loro peggior mese dall'IPO del 2004, dopo che i ricavi del terzo trimestre della Ricerca sono stati inferiori alle stime.
- L'ex CEO di Stability AI, Emad Mostaque, prevede che la pubblicità sui motori di ricerca raggiungerà il picco come settore nel primo trimestre del prossimo anno, una previsione che coinvolge anche Meta Platforms ma colpirebbe più duramente Alphabet.
- Google Cloud sta crescendo molto più velocemente della Ricerca ma richiede molto più capitale, e il flusso di cassa libero di Alphabet è stato negativo per 9,1 miliardi di dollari nell'ultimo trimestre.
- A 20 volte gli utili futuri, il titolo scambia ben al di sotto della sua media decennale, ma gli analisti si aspettano comunque un EPS normalizzato di 18,26 dollari entro il 2028.
Alphabet (GOOG) ha appena vissuto il peggior mese della sua storia come società pubblica. Il titolo è sceso di quasi il 19% a ottobre, incluso un crollo del 13% il giorno dopo la pubblicazione dei risultati del terzo trimestre, che hanno mostrato ricavi della Ricerca inferiori alle attese.
Poi Emad Mostaque, l'ex CEO di Stability AI, ha detto che questo potrebbe essere solo l'inizio.
Stava parlando sul podcast Moonshots di Peter Diamandis degli agenti di IA che fanno acquisti per le persone. La sua tesi era che questi agenti colpiscono il business principale sia di Google che di Meta Platforms (META). Poi ha fatto una previsione:
"Penso che la pubblicità sui motori di ricerca raggiungerà il picco come settore nel primo trimestre."
È una previsione audace, e la scadenza è vicina: il primo trimestre termina il 31 marzo.
Meta vende i suoi annunci nei feed, quindi un picco della ricerca la colpirebbe meno direttamente. Alphabet ha molto più in gioco sulla ricerca. Ricerca e altri hanno generato il 55,7% dei suoi ricavi nel 2025.
Wall Street non sta modellando un picco
Gli analisti si aspettano che gli utili di Alphabet continuino a salire. Il loro consenso prevede che l'EPS normalizzato salga da 10,81 dollari nel 2025 a 18,26 dollari entro il 2028:
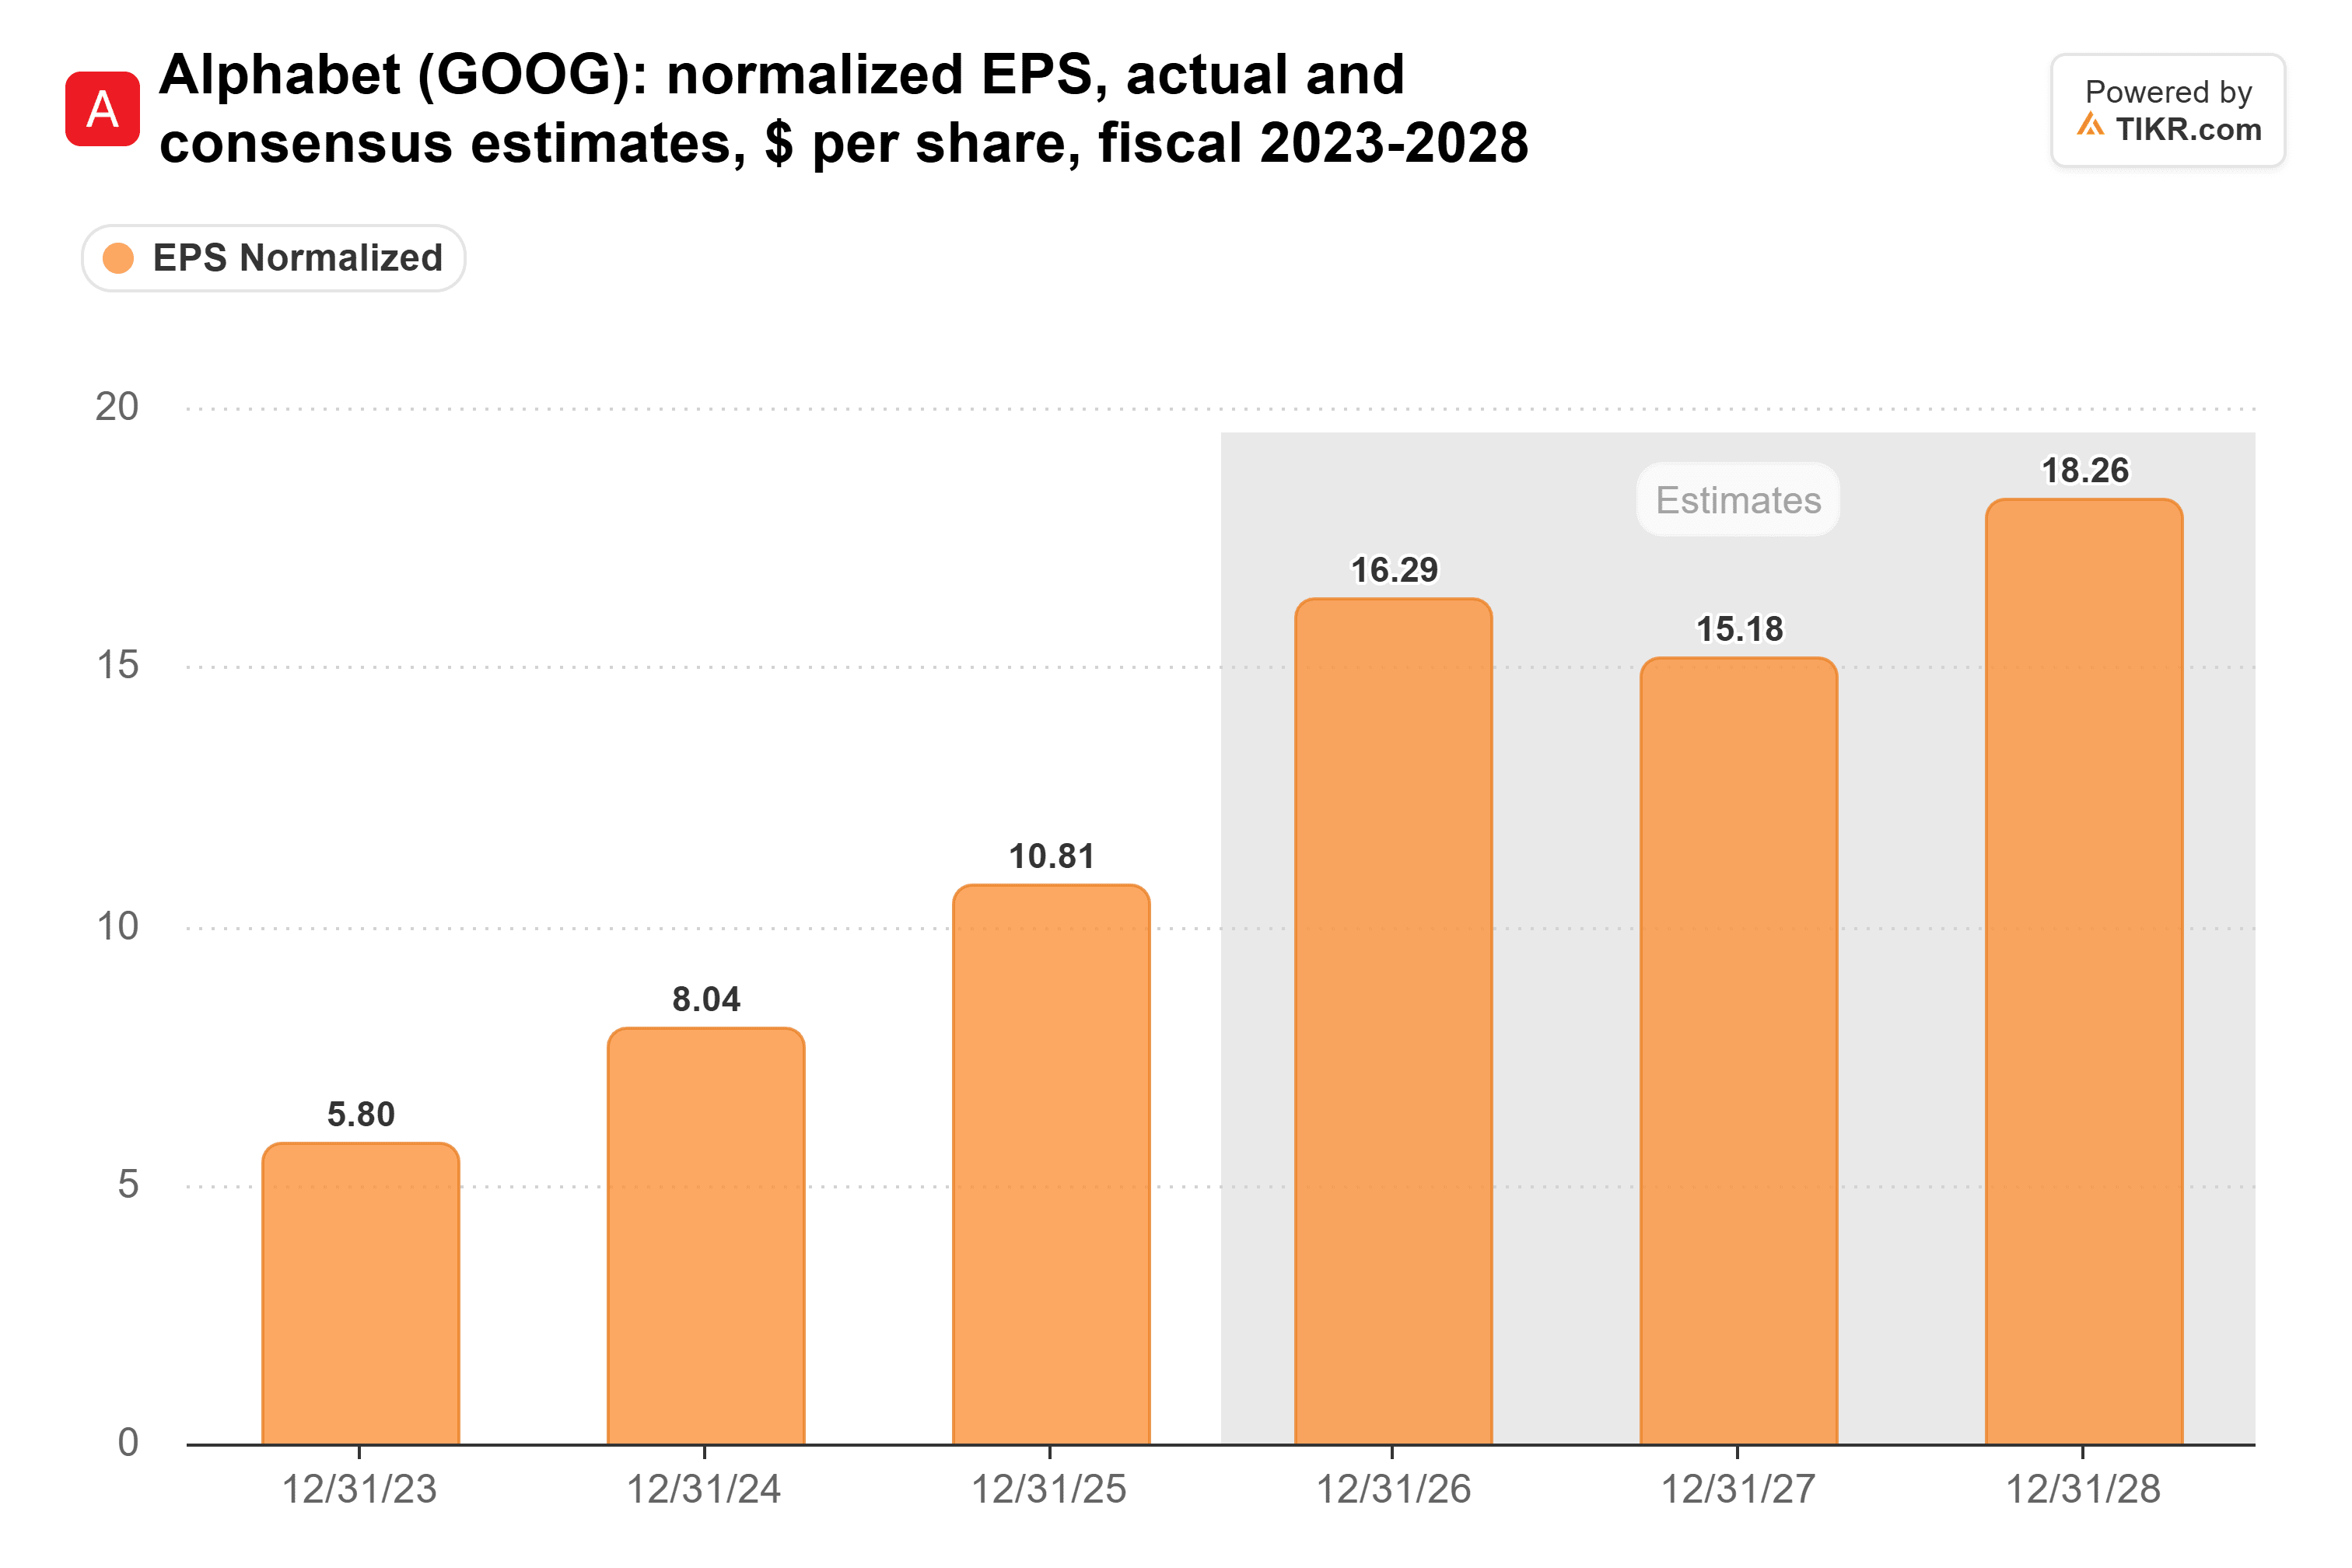
Si aspettano effettivamente un calo nel 2027, a 15,18 dollari da 16,29 dollari, l'anno in cui il CFO Anat Ashkenazi prevede che il capex "aumenterà significativamente". Se i ricavi della ricerca raggiungono il picco il prossimo trimestre, quei numeri del 2027 e del 2028 hanno ulteriore spazio per scendere.
TIKR monitora 58 analisti su Alphabet. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Alphabet, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Alphabet
La Modalità AI guadagna meno per ricerca
I ricavi della ricerca stanno ancora crescendo. Ricerca e altri sono aumentati del 12% a 63,4 miliardi di dollari nel terzo trimestre. Nella conference call, il CEO Sundar Pichai ha detto che la crescita delle query è stata "la più alta degli ultimi cinque anni". Passare da lì a un picco entro pochi mesi sarebbe una svolta brusca.
Ma la crescita è rallentata dal 17% del secondo trimestre. Il Chief Business Officer Philipp Schindler ha attribuito il rallentamento in parte al cambio valuta e in parte alla minore monetizzazione nella Modalità AI.
E la Modalità AI sta conquistando una quota in rapida crescita delle ricerche. Ranjan Roy ha fatto notare sul Big Technology Podcast che, secondo le stesse cifre di Google, la quota di ricerche che terminano in Modalità AI è passata dal 2% all'8,9%.
Quindi più persone stanno effettuando ricerche, e più di queste ricerche terminano nel formato da cui Google guadagna meno. I ricavi pubblicitari della ricerca possono così ristagnare anche con le query al massimo da cinque anni.
Il Cloud sta prendendo il controllo della crescita
I ricavi di Google Cloud sono più che raddoppiati nel terzo trimestre, aumentando del 103% a 30,7 miliardi di dollari. La Ricerca porta ancora circa il doppio, ma il Cloud sta crescendo più di otto volte più velocemente.
Nello stesso episodio di Moonshots, il venture capitalist Dave Blundin ha detto che il mix di ricavi di Alphabet mostra che si sta "così ovviamente allontanando dal diventare un'azienda di pubblicità sui motori di ricerca per diventare un'azienda di cloud hyperscaler".
Questo cambiamento modifica quanto Alphabet può guadagnare. Roy l'ha messo in modo schietto: "non c'è modo che un modello di business di fornitore di capacità di calcolo abbia la stessa attraente economia della pubblicità sui motori di ricerca".
Sui margini riportati, il Cloud ha chiuso gran parte del divario. Il suo margine operativo è stato del 36,2% nell'ultimo trimestre, in aumento dal 23,7% di un anno prima. Google Services ha operato al 41,8% nel secondo trimestre.
Il divario maggiore è il capitale. Il capex è passato dal 9,6% dei ricavi nel 2021 al 22,7% nel 2025. Alphabet ha speso 51,4 miliardi di dollari in capex solo nel terzo trimestre, e il flusso di cassa libero è risultato negativo di 9,1 miliardi di dollari. Anche Meta ha riportato un flusso di cassa libero negativo con i suoi risultati del terzo trimestre, per la prima volta da anni.
Gli alti margini della Ricerca sono il motivo per cui il margine operativo di Alphabet si è mantenuto a circa il 32% negli ultimi due anni:
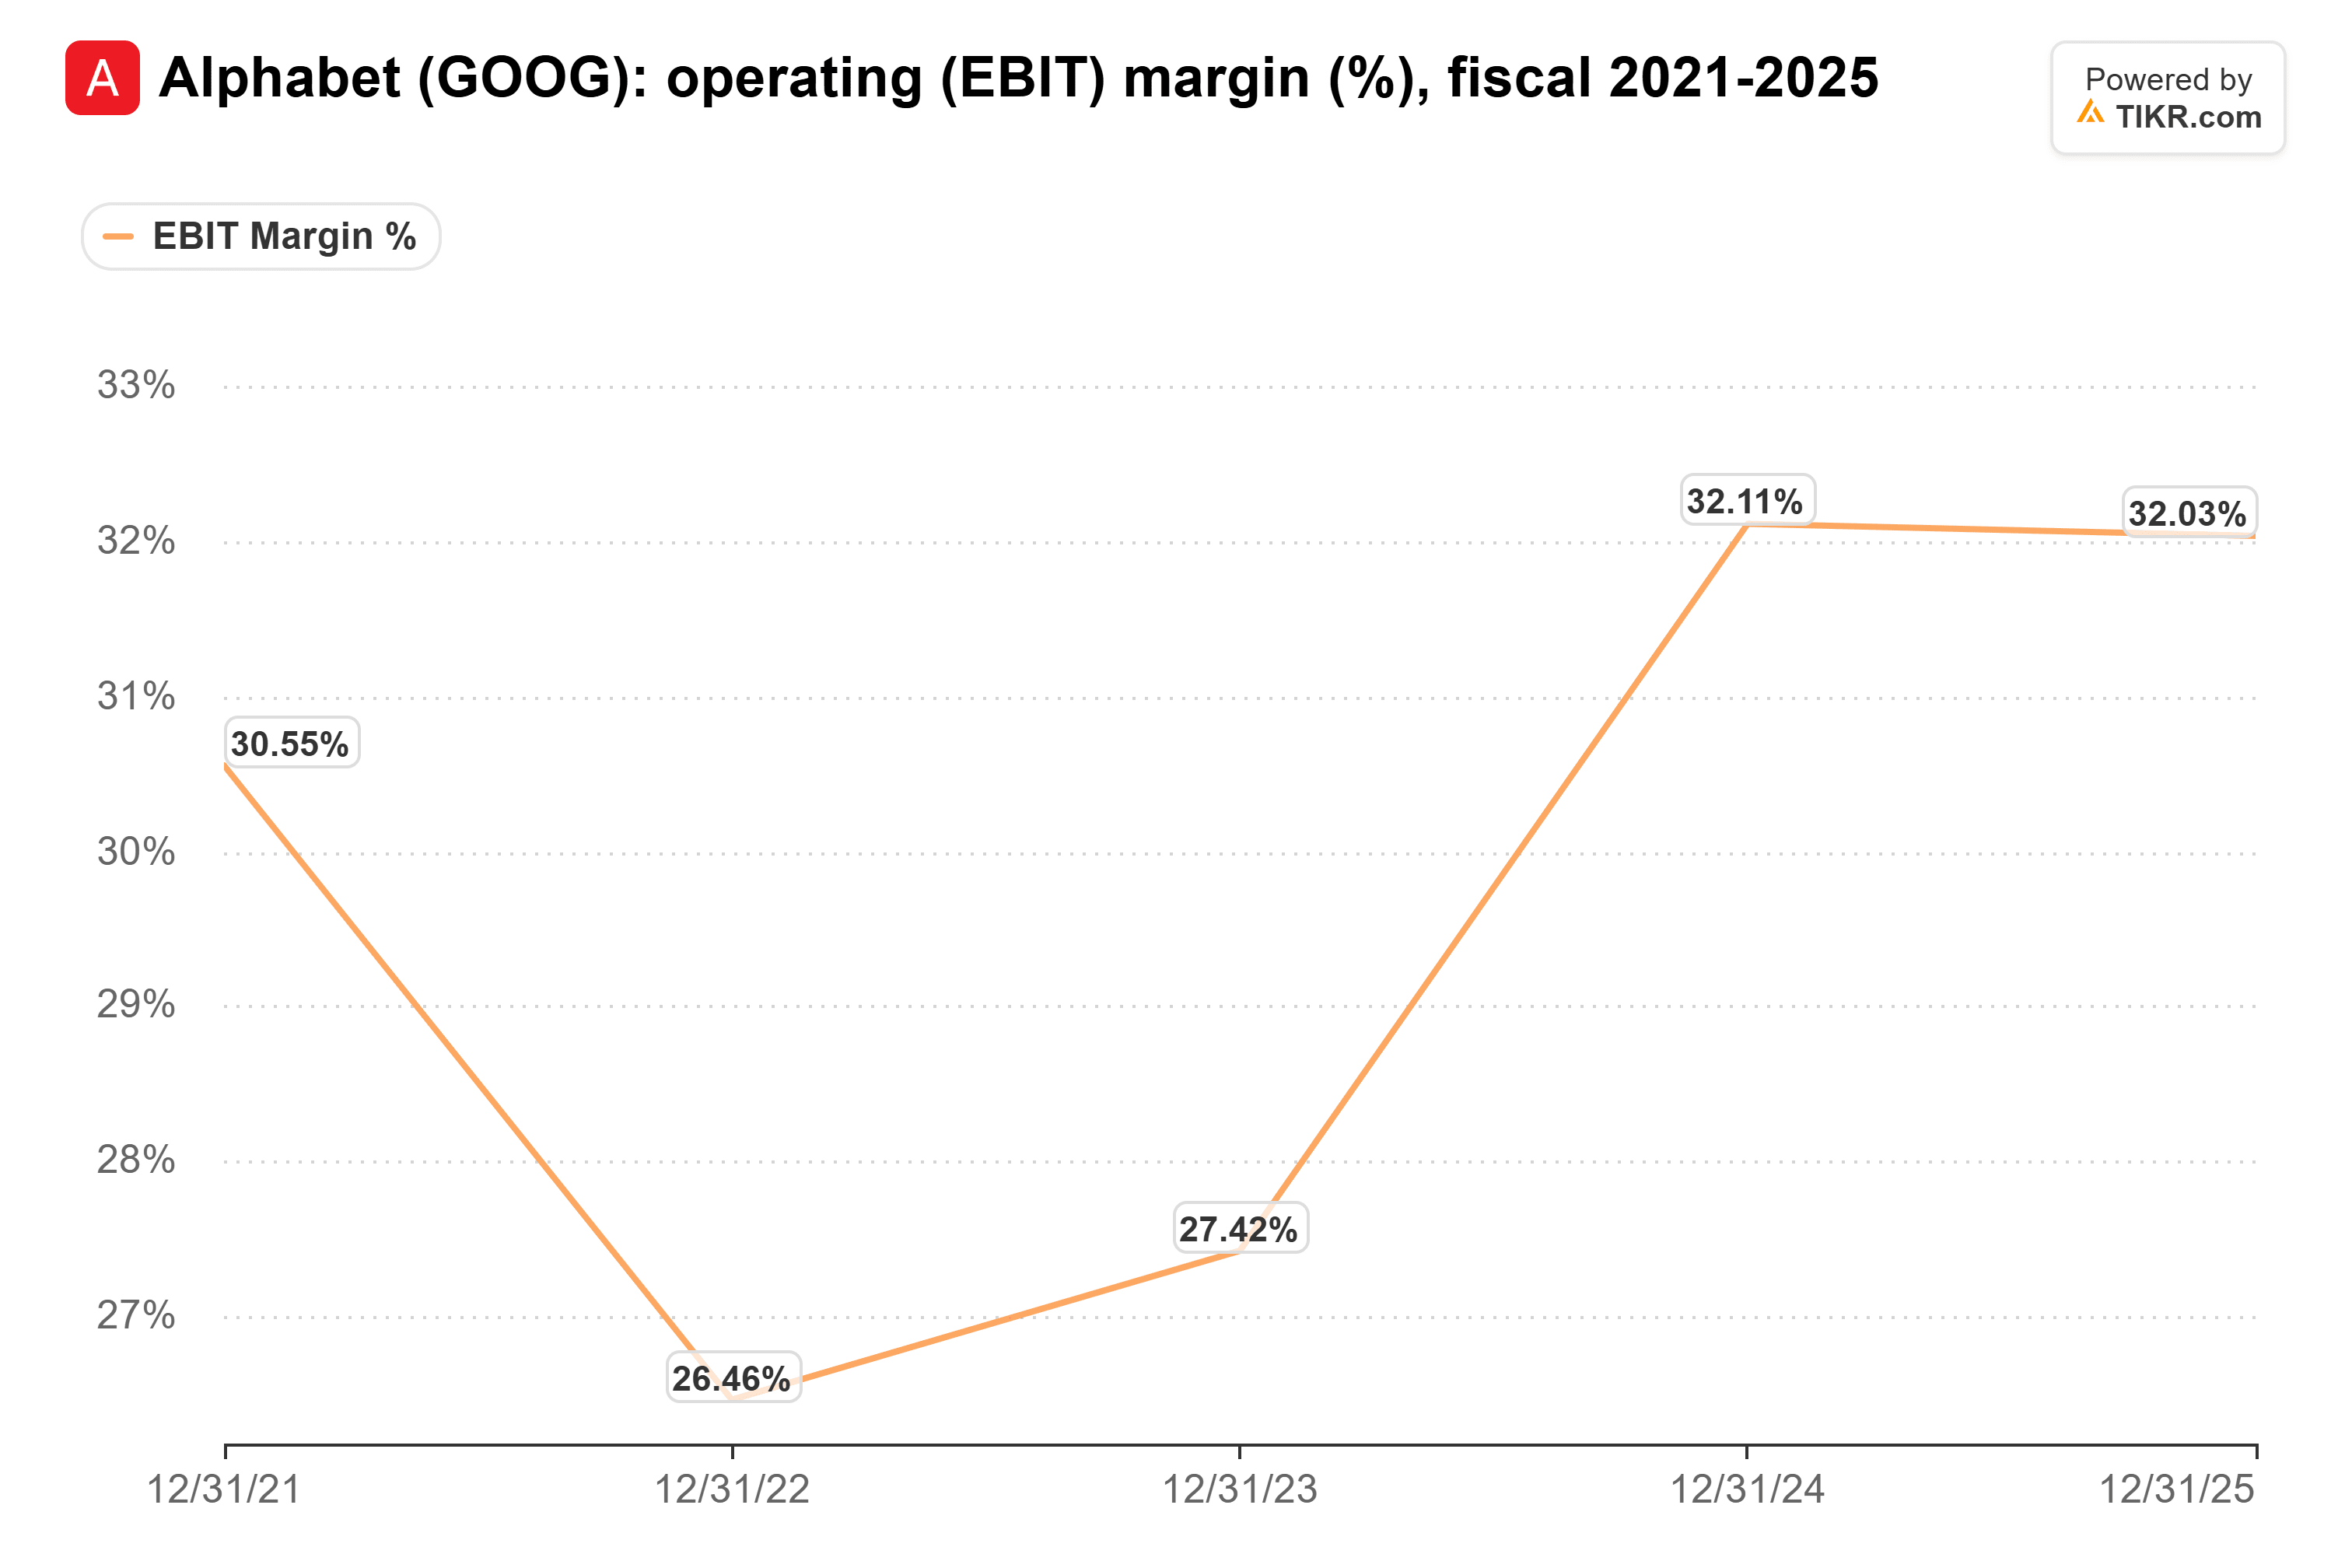
Man mano che una quota maggiore del profitto proviene dal Cloud, una quota maggiore arriva con i data center da ammortizzare.
Il titolo scambia già a uno sconto
Dopo ottobre, Alphabet scambia a 20 volte gli utili futuri, ben al di sotto della sua media di 24 volte negli ultimi dieci anni:
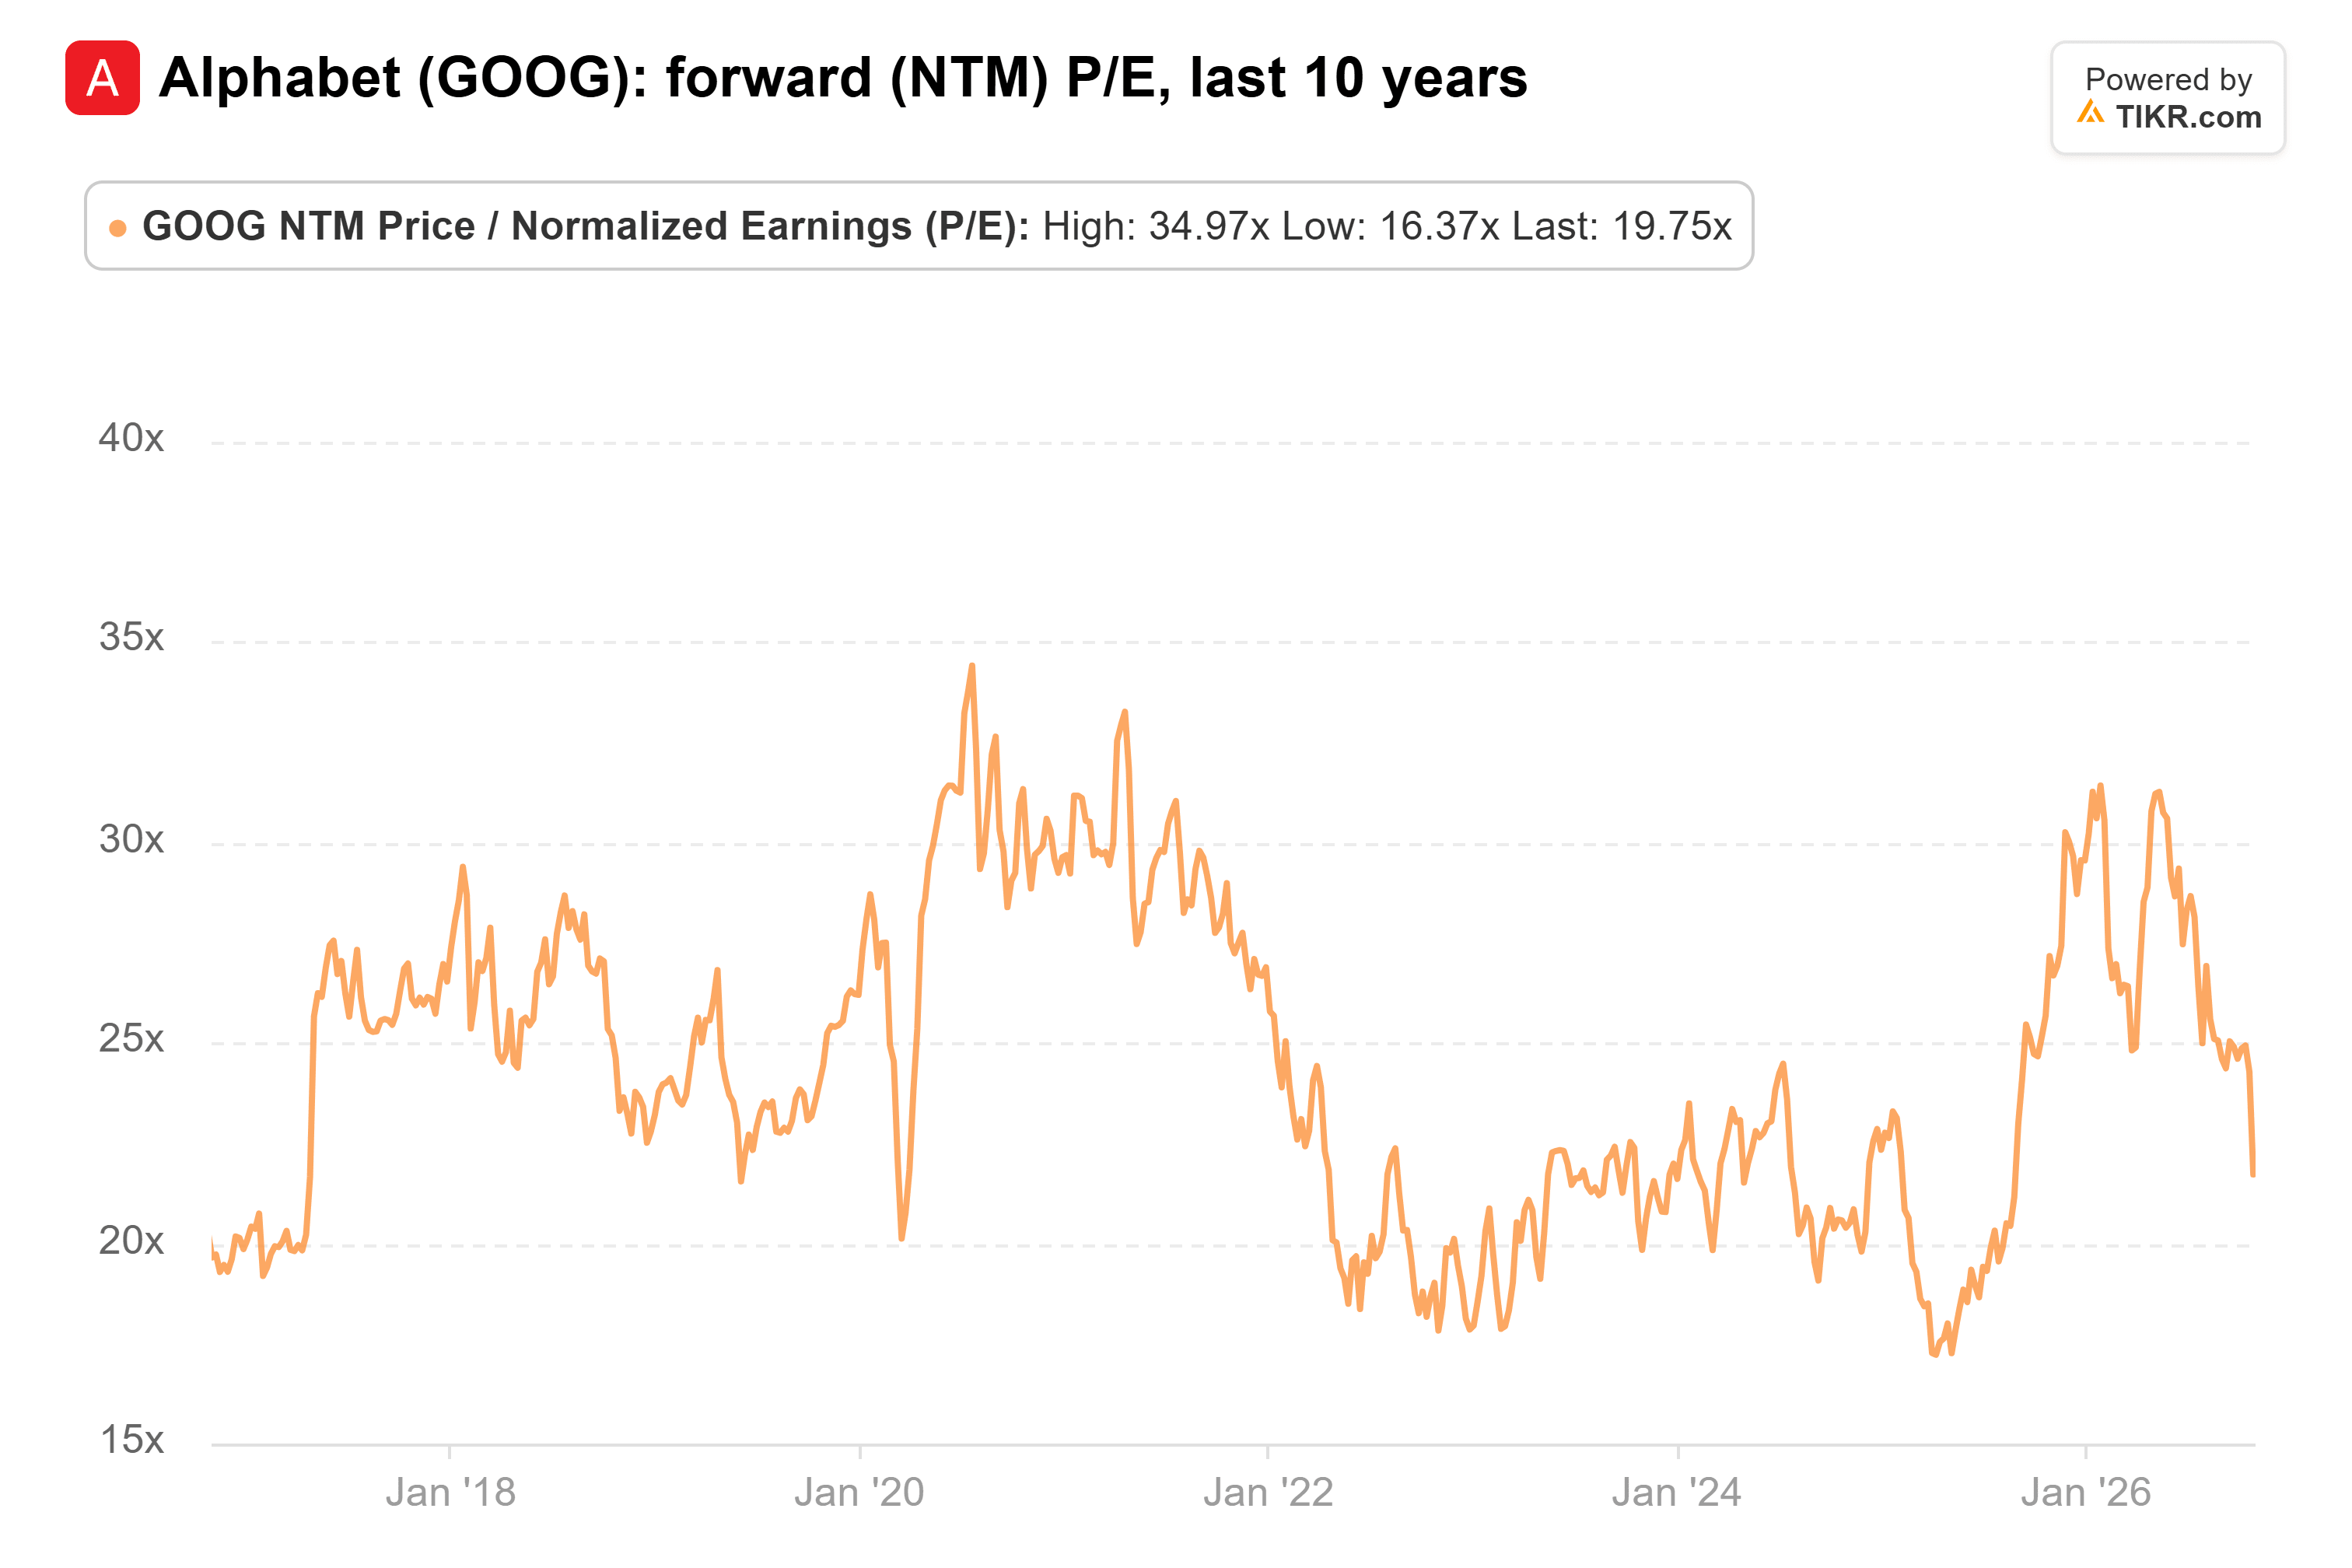
Ha toccato 16 volte già nell'aprile 2025, quindi c'è spazio per diventare più economico se la ricerca ristagna.
Mostaque potrebbe essere troppo presto
Penso che la data del primo trimestre di Mostaque sia troppo ravvicinata. La ricerca è ancora cresciuta del 12% nell'ultimo trimestre, e un picco così rapido richiederebbe una brusca rottura.
Ma penso che abbia ragione sulla direzione, e Alphabet ha più in gioco di chiunque altro perché guadagna ancora la maggior parte dei suoi soldi dalla ricerca. Il multiplo di 20 volte prezza parte di quel rischio. Ma i 18,26 dollari degli analisti per il 2028 presuppongono ancora che la ricerca continui a sostenere l'azienda, e vorrei vedere dove si stabilizza la crescita della ricerca prima di definire questo un affare.
Ashkenazi ha già detto che il confronto con l'accelerazione della ricerca dell'anno scorso "metterà sotto pressione la crescita dei ricavi nel quarto trimestre". I risultati del quarto trimestre all'inizio di febbraio mostreranno quanto, insieme alla cifra del capex 2027. Sapremo se Mostaque aveva ragione quando Alphabet pubblicherà i risultati del primo trimestre, probabilmente alla fine di aprile.
Quindi, quanto vale effettivamente l'azione Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





