Punti Chiave
- L'azione di PDD Holdings è scesa del 39% nell'ultimo anno, e i suoi risultati del terzo trimestre sono attesi a metà/fine novembre.
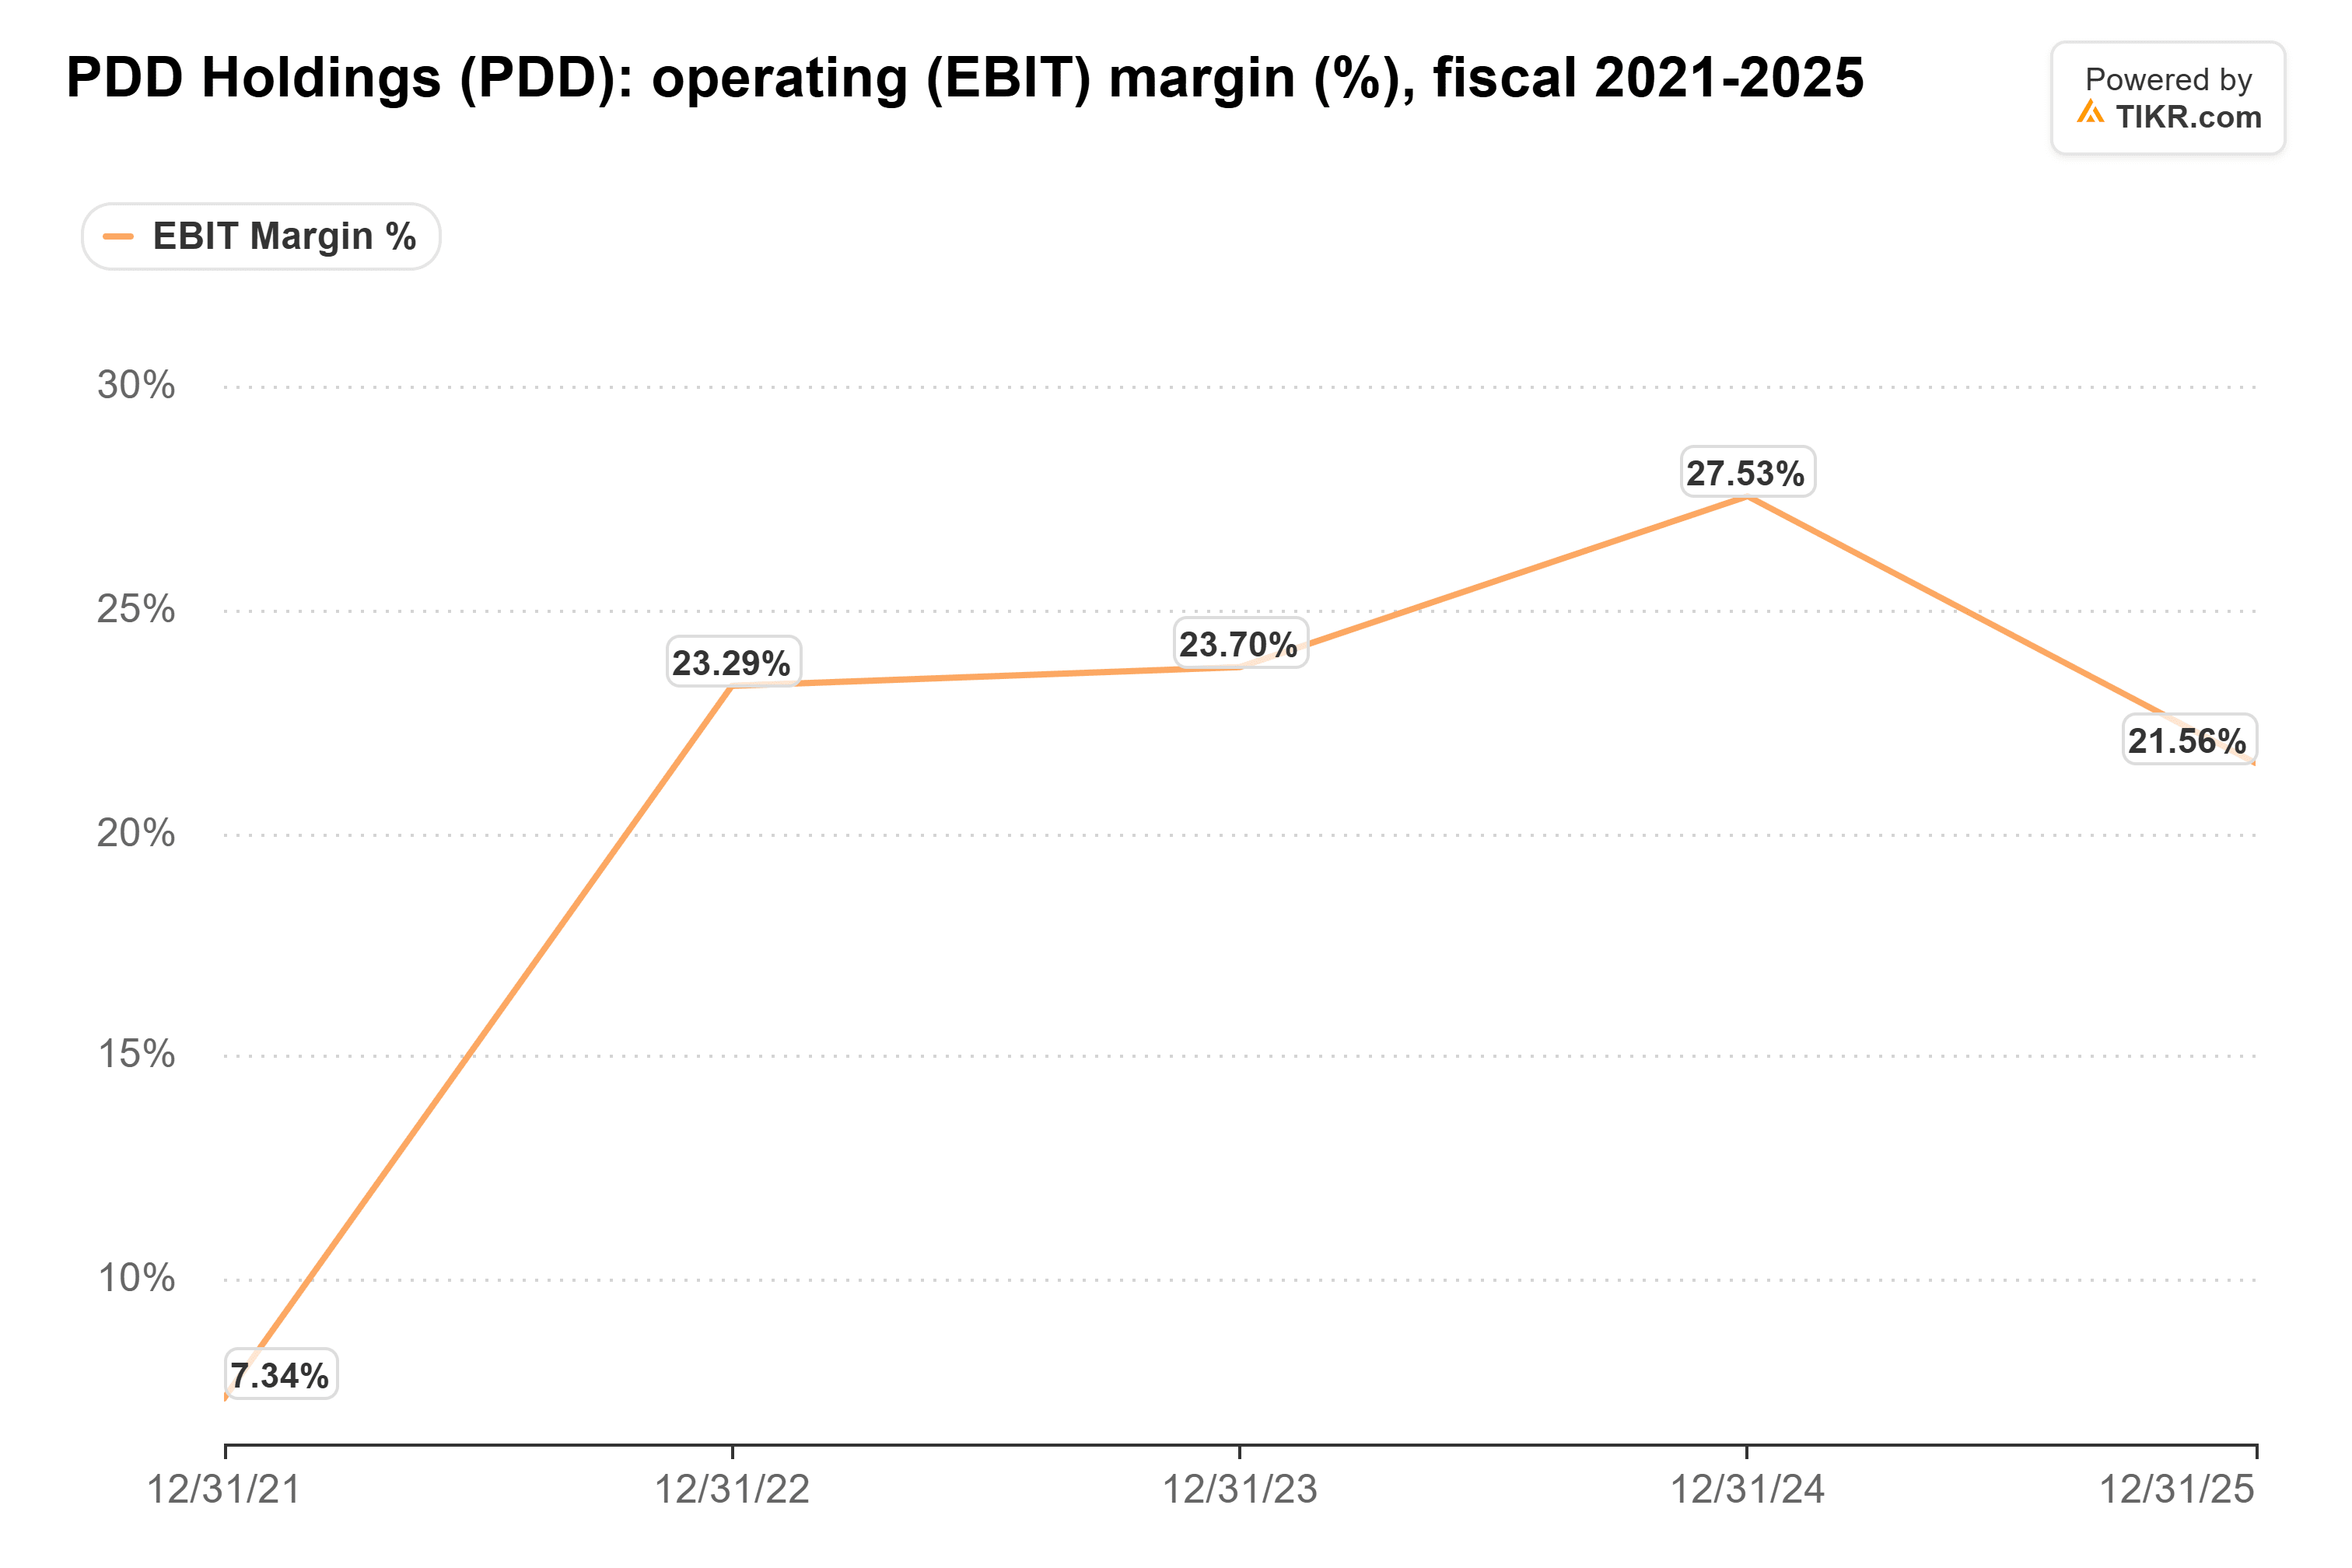
- Il margine operativo di PDD è sceso al 21,6% nel 2025 dal 27,5% del 2024, nonostante i ricavi siano cresciuti del 9,7%.
- Gli analisti si aspettano che l'EPS cali nel 2026 e poi cresca più velocemente delle vendite nel 2027 e 2028, quindi il consenso già conta su un recupero dei margini.
- A 7,1x gli utili forward, appena sopra il minimo quinquennale di 6,6x, il titolo è valutato per una compressione che non si è materializzata nel primo semestre del 2026.
L'azione di PDD Holdings (PDD) è rimbalzata del 9% nell'ultimo mese, ma è ancora scesa del 39% nell'ultimo anno alla chiusura del 4 novembre a $82,15. I suoi risultati del terzo trimestre usciranno a metà/fine novembre, e il numero che conta di più è il margine: quanto profitto PDD trattiene da ogni dollaro di vendite.
È lì che si è verificato il danno. I ricavi sono cresciuti del 9,7% nel 2025, a RMB431,8 miliardi, mentre l'utile operativo è sceso del 14%, a RMB93,1 miliardi.
Wall Street si aspetta che il profitto torni a crescere
Gli analisti vedono i ricavi crescere del 7,9% nel 2026, dell'11,0% nel 2027 e del 9,4% nel 2028. Il consenso sull'EPS normalizzato, in yuan per azione depositaria americana, cala quest'anno e poi sale fino al 2028:

Quindi l'EPS cala del 5,3% nel 2026 mentre le vendite crescono del 7,9%, poi sale del 20,4% nel 2027 e del 16,6% nel 2028. Dal 2025 al 2028, si tratta di una crescita del 33% dell'EPS contro il 31% dei ricavi. In altre parole, gli analisti si aspettano che i margini calino quest'anno e poi risalgano più o meno ai livelli del 2025, non al picco del 2024.
Il margine ha già subito un colpo
Il margine operativo di PDD è cresciuto ogni anno dal 7,3% nel 2021 al 27,5% nel 2024, per poi scendere al 21,6% nel 2025:
Dei RMB38,0 miliardi di ricavi aggiuntivi portati da PDD nel 2025, solo RMB3,1 miliardi sono arrivati all'utile lordo.
La compressione si è fermata da allora. Il margine operativo è stato del 21,7% nel primo semestre del 2026, in aumento dal 21,0% di un anno prima, e il margine lordo ha raggiunto il 57,3% nel secondo trimestre, in aumento dal 55,9%. L'utile netto è comunque sceso del 13% nel semestre, a causa di una perdita "altra" di RMB9,4 miliardi al di sotto della linea operativa.
TIKR monitora 35 analisti su PDD Holdings. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su PDD Holdings, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di PDD Holdings
Il titolo è comunque valutato per una compressione
Gli analisti hanno tagliato le loro stime EPS per il 2026-2028 di circa un quinto dal 30 settembre 2025, e gli investitori pagano molto meno per ciò che rimane. Il P/E forward di PDD si trova vicino al fondo del suo range quinquennale:

A 7,1x al 2 novembre, si trova appena sopra il suo minimo quinquennale di 6,6x. La media quinquennale di circa 21x è distorta da un picco sopra 300x alla fine del 2021, quando il profitto era esiguo.
Il flusso di cassa libero è sceso a RMB105,8 miliardi nel 2025 da RMB121,0 miliardi:

I sette analisti che lo stimano si aspettano che salti a RMB133,4 miliardi nel 2027. Ci arrivano solo se i margini si riprendono. Nel frattempo, PDD prevede di spendere RMB100 miliardi in tre anni sui propri marchi, e il management ha detto ad agosto che il lancio stava procedendo più lentamente del previsto. Il VP delle Finanze Jun Liu ha chiarito la priorità nel comunicato stampa degli utili del 24 agosto: "In questa fase, la nostra priorità è aiutare i commercianti a prosperare e rafforzare l'ecosistema industriale più ampio."
Temu di PDD ha anche affrontato un dazio UE sui pacchi di basso valore dal 1° luglio. Negli USA, il Texas ha risolto la sua causa contro Temu per $3 milioni il 16 ottobre, e le cause di altri sei stati erano ancora irrisolte alla fine di ottobre. Temu ha negato qualsiasi illecito.
Cosa deve mostrare novembre
Gli analisti si aspettano ricavi del terzo trimestre di circa RMB116 miliardi, in aumento di circa il 7%, dopo quattro trimestri consecutivi di ricavi inferiori alle attese. Altre due linee potrebbero contare di più.
Una è il marketing online, cresciuto solo del 3,5% nel secondo trimestre. PDD non riporta il profitto per linea, ma la crescita dei costi è venuta principalmente dalle commissioni di evasione, che seguono il business ad alto volume di transazioni di Temu, quindi i ricavi pubblicitari probabilmente portano il margine più ricco. L'altra è il margine lordo nel primo trimestre completo sotto il dazio UE.
PDD è valutato come se il suo margine continuasse a ridursi, ma si è stabilizzato nel primo semestre del 2026. Se il margine lordo si mantiene vicino al 57% nel terzo trimestre e la crescita pubblicitaria riprende, lo sconto sembra troppo elevato.
Naturalmente, la spinta sui marchi propri è ancora agli inizi, e una spesa più pesante potrebbe abbassare il margine prima che dia i suoi frutti.
Quindi, quanto vale realmente l'azione di PDD Holdings?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere PDD Holdings. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta PDD Holdings gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!