Punti Chiave
- Il titolo Adobe è sceso del 29% nel 2026, e il 4 novembre Citi lo ha declassato a Sell con un target di $207, prevedendo prospettive più deboli per l'esercizio fiscale 2027.
- L'attività continua a crescere: i ricavi del terzo trimestre sono aumentati del 13% e gli analisti si aspettano che l'EPS normalizzato salga da $20,94 nell'esercizio fiscale 2025 a $31,20 nell'esercizio fiscale 2028.
- Il titolo viene scambiato ben al di sotto della sua media quinquennale del P/E forward, e il flusso di cassa libero di Adobe gli consente di riacquistare ogni anno una porzione significativa delle proprie azioni.
- A questo prezzo, molte cattive notizie sono già scontate, il che rende Adobe un titolo da acquistare ulteriormente in vista del suo rapporto previsto per il 9 dicembre.
Adobe (ADBE) è sceso del 29% nel 2026, e Wall Street continua a scaricarlo. Il 4 novembre, Citi ha declassato il titolo a Sell e ha abbassato il suo prezzo target a $207 da $250.
Citi è l'ultima di una serie di declassamenti questo autunno. Goldman Sachs ha ripetuto la sua raccomandazione Sell con un target di $200 il 2 ottobre, Wells Fargo ha declassato Adobe di due gradini a Underweight con un target di $225 il 12 ottobre, e HSBC è passata a Hold a $267 il giorno dopo.
Ma la vendita sembra eccessiva.
TIKR monitora 39 analisti su Adobe. Quanti dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Adobe, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le valutazioni degli analisti su Adobe
Citi si prepara a un 2027 più debole
L'analista di Citi Tyler Radke si aspetta che Adobe fornisca una previsione più debole per l'esercizio fiscale 2027 quando pubblicherà i risultati del quarto trimestre. Ha tagliato le sue stime per i nuovi ricavi annuali ricorrenti netti a $1,5 miliardi per l'esercizio fiscale 2027, in calo di $470 milioni, e a $1,45 miliardi per l'esercizio fiscale 2028, in calo di $500 milioni.
Parte della preoccupazione riguarda chi fornirà quella previsione. Shantanu Narayen cederà il ruolo di CEO a Anil Chakravarthy il 1° dicembre e diventerà presidente esecutivo. David Wadhwani, che gestiva il business di creatività e produttività di Adobe, se ne va, e Steve Day ricopre il ruolo di CFO ad interim.
La preoccupazione maggiore è l'IA, e se i nuovi strumenti possano erodere ciò che Adobe può far pagare per il suo software. Nell'episodio del 2 novembre di The Prof G Pod, Scott Galloway ha chiesto se l'IA stia uccidendo il software, e ha detto che finora il mercato ha deciso che "le voci sulla morte del SaaS sono state grandemente esagerate."
Gli azionisti di Adobe potrebbero dissentire. Ma Galloway ha anche sottolineato che Adobe era uno dei 32 partner software quando OpenAI ha lanciato il suo nuovo marketplace. Non è così che si tratta un'azienda che si sta per sostituire.
Finora, l'attività va bene
Nel suo terzo trimestre fiscale, terminato il 28 agosto, i ricavi di Adobe sono cresciuti del 13% fino a un record di $6,76 miliardi, e i suoi ricavi annuali ricorrenti totali sono aumentati dell'11,2% a $27,50 miliardi. L'EPS non-GAAP è salito del 15% a $6,13, e la direzione ha alzato il suo obiettivo di EPS non-GAAP per l'intero anno a $24,45-$24,50.
Prima della chiamata di Citi, gli analisti si aspettavano che l'EPS normalizzato continuasse a salire fino all'esercizio fiscale 2028:

Si tratta di una crescita di circa il 14% annuo dall'esercizio fiscale 2025 all'esercizio fiscale 2028. Se Citi ha ragione sulle prospettive, il consenso di $27,43 per l'esercizio fiscale 2027 probabilmente scenderà un po'. Ma servirebbe un taglio profondo per far sembrare questo titolo costoso.
A 9x gli utili, molte cattive notizie sono già scontate
Adobe viene scambiato a 9,4x gli utili forward, ben meno della metà della sua media quinquennale di 23x:

(Era arrivato fino a 51x alla fine del 2021.)
Il flusso di cassa libero di Adobe è cresciuto di quasi cinque volte dall'esercizio fiscale 2016, raggiungendo $9,85 miliardi nell'esercizio fiscale 2025:
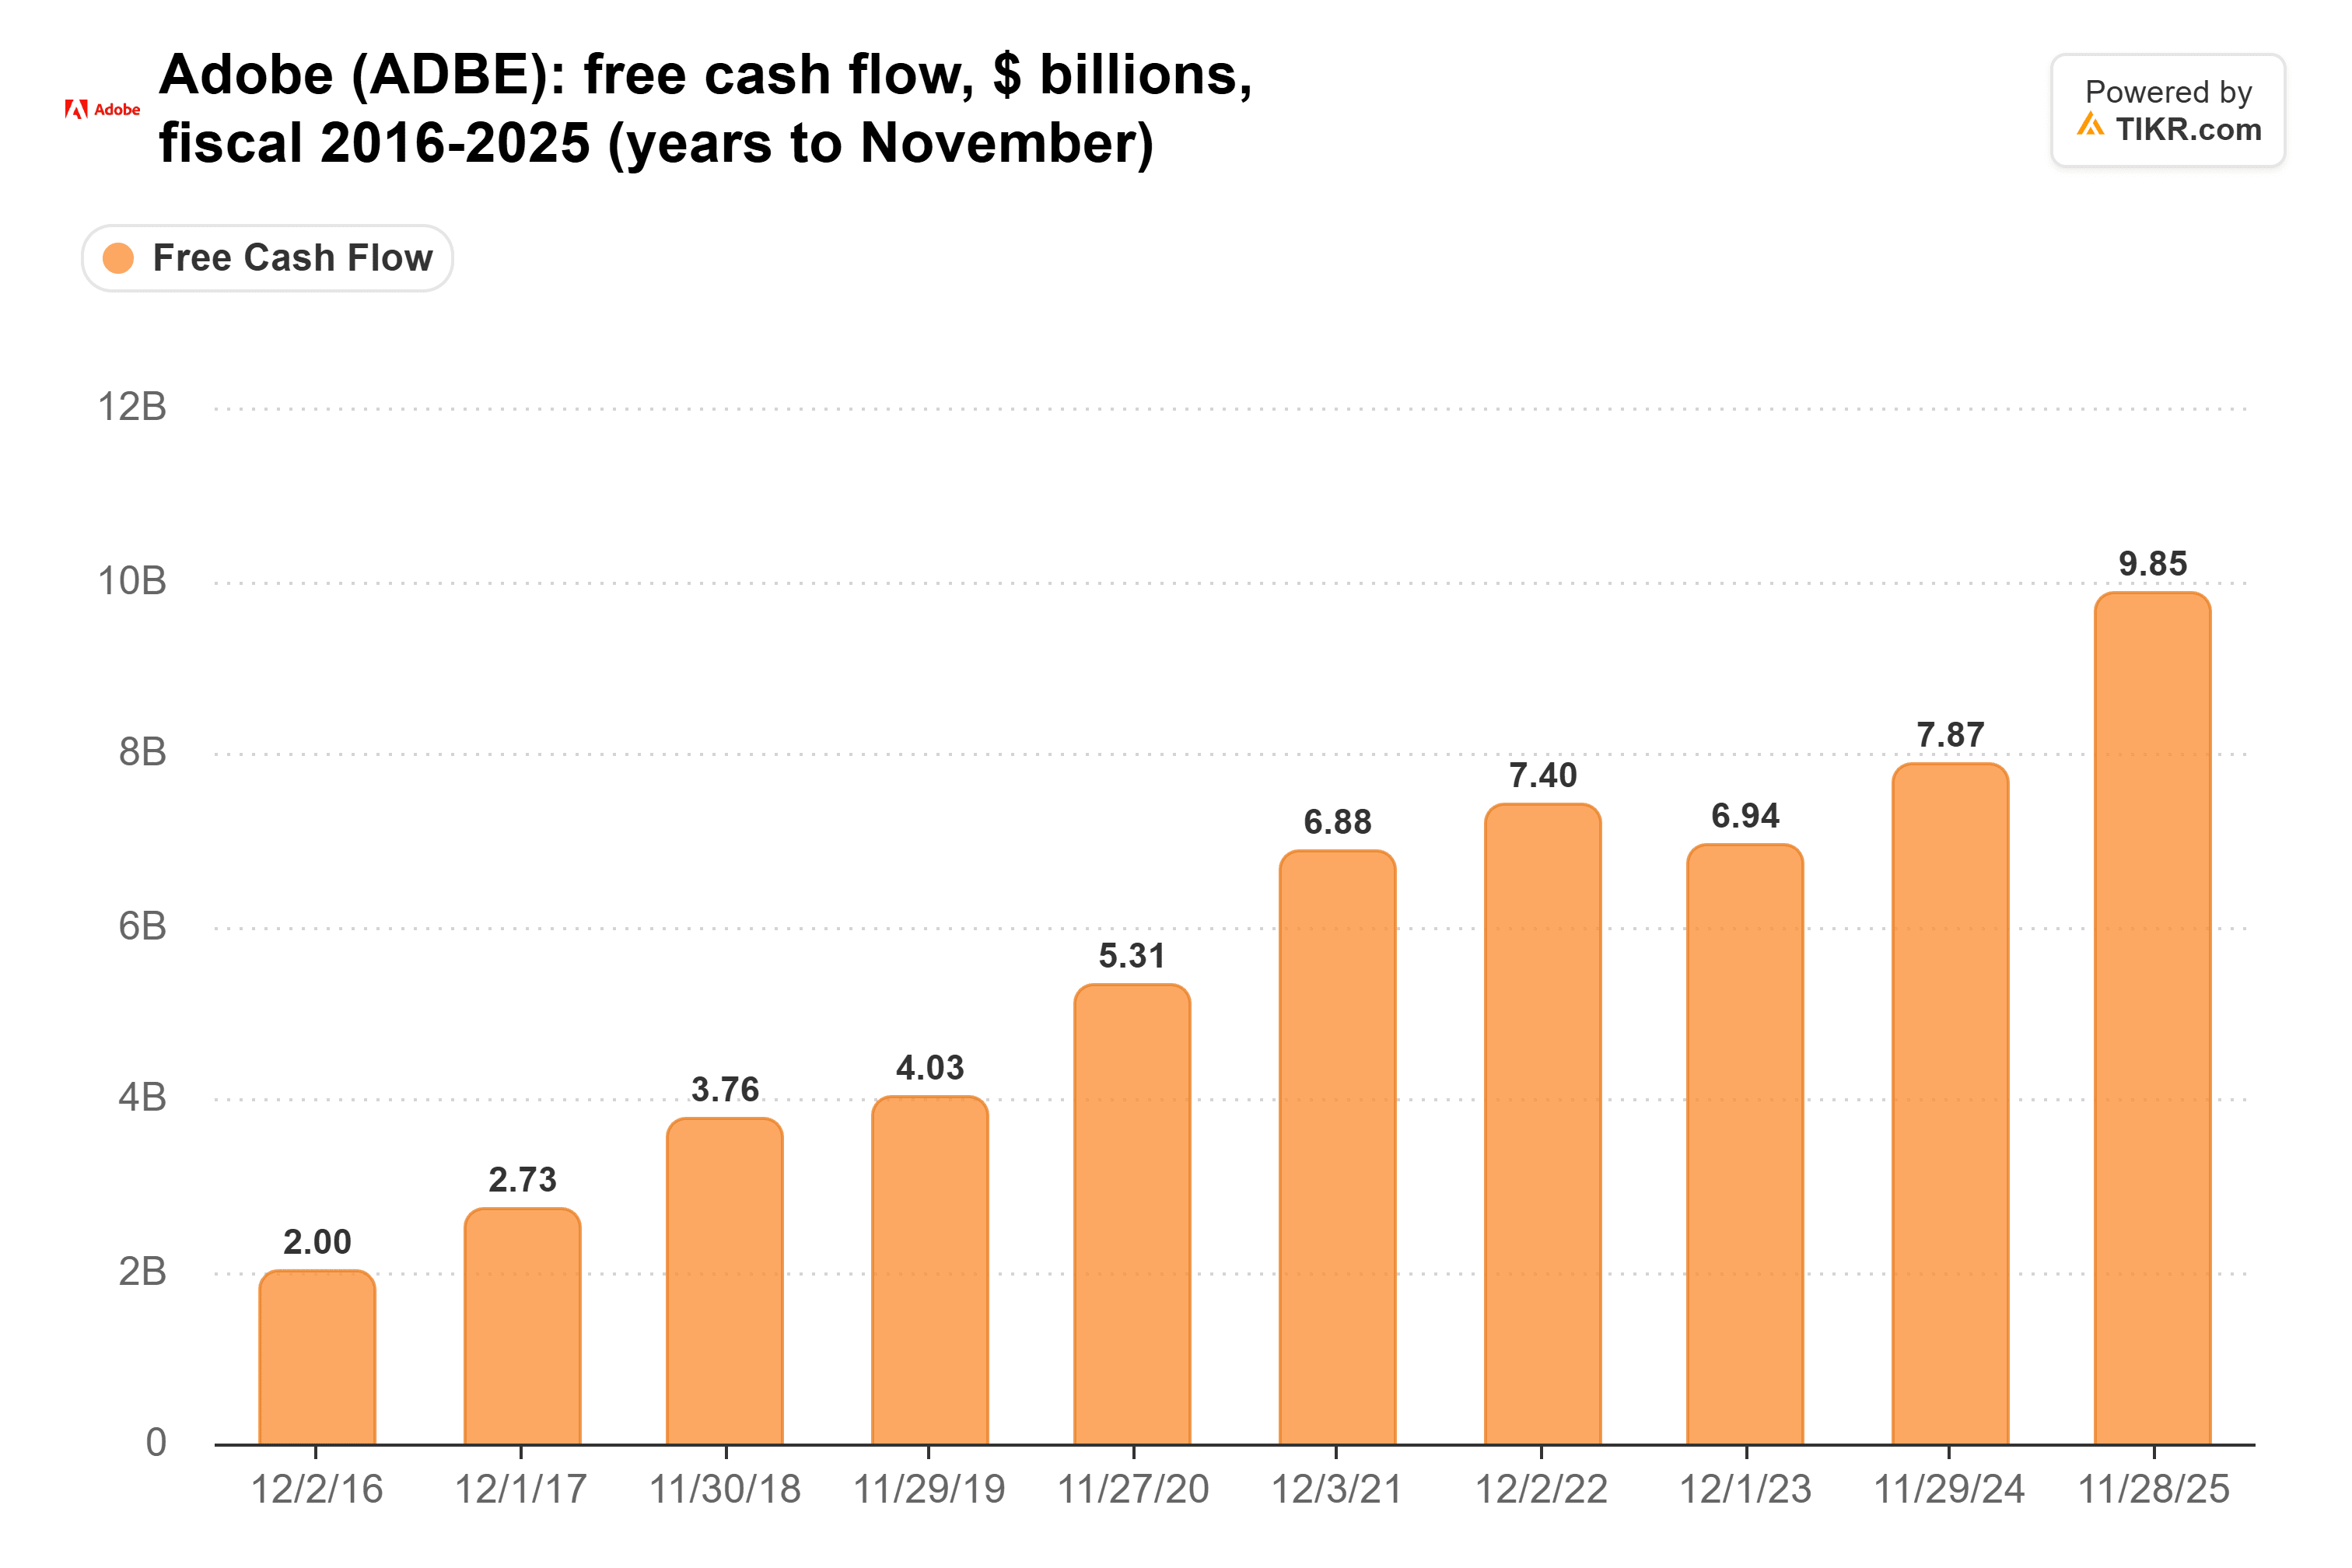
Rispetto a una capitalizzazione di mercato di $96,7 miliardi, si tratta di un rendimento del flusso di cassa libero di circa il 10%.
Questo è importante perché Adobe restituisce il suo contante attraverso riacquisti, e a questo prezzo ogni dollaro riacquista una porzione maggiore dell'azienda. Ha riacquistato circa 9,5 milioni di azioni solo nel terzo trimestre, e le sue azioni in circolazione sono scese da 413 milioni a 391 milioni nei primi nove mesi dell'esercizio fiscale 2026. Questa cifra include già le nuove azioni che paga ai dipendenti.
Se Adobe riduce il numero di azioni in circolazione anche solo del 5% all'anno, questo da solo copre poco meno della metà della crescita dell'EPS del 12% che gli analisti si aspettano per l'esercizio fiscale 2027. Ha anche $24,55 miliardi rimasti sulla sua autorizzazione al riacquisto.
È il momento di acquistare di più
Il rischio è reale. Se gli strumenti di IA comprimono i prezzi di Adobe, le stime di oggi sono troppo alte, e un nuovo team di gestione potrebbe riallineare le aspettative al ribasso.
Ma a 9,4x gli utili forward, la crescita di Adobe dovrebbe quasi arrestarsi perché questo prezzo appaia costoso, e può continuare a riacquistare una grossa fetta di sé stessa mentre gli investitori aspettano. Questo rende Adobe un titolo da acquistare ulteriormente, non da vendere.
Naturalmente, la vera prova arriverà con il rapporto del quarto trimestre di Adobe, previsto dopo la chiusura del 9 dicembre, che probabilmente includerà i suoi primi obiettivi per l'esercizio fiscale 2027 sotto Chakravarthy. Se questi saranno ben al di sotto di ciò che gli analisti si aspettano ora, gli orsi avranno ragione.
Quindi, quanto vale realmente il titolo Adobe?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Adobe. Parti dalle stime di consenso di Wall Street, o modifica i dati in input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!