Punti Chiave
- Il flusso di cassa libero di Alphabet è stato negativo di $9,1 miliardi nel terzo trimestre, il secondo trimestre consecutivo in rosso, e il management si aspetta ancora che i capex aumentino significativamente nel 2027.
- Gli investitori che sperano che Alphabet inizi a spendere con la disciplina di Microsoft probabilmente rimarranno delusi: il co-fondatore di Alphabet, le sue previsioni e la domanda per il Cloud indicano tutti maggiori spese.
- Gli analisti ora si aspettano che il flusso di cassa libero di Alphabet scenda a -$41,8 miliardi nel 2027 prima di tornare leggermente positivo nel 2028.
- La prossima prova è la cifra dei capex 2027 di Alphabet, prevista per la conference call del quarto trimestre all'inizio di febbraio.
Alphabet (GOOG) ha appena bruciato cassa per un secondo trimestre consecutivo, e la domanda che pesa sul titolo è se inizierà a spendere più come Microsoft (MSFT).
Lunedì, Ryan Detrick di Carson Group ha offerto una risposta di sorta in un post su X, citando il co-fondatore di Google Larry Page: "Sono disposto a fallire piuttosto che perdere questa gara".
La frase non è nuova. Gavin Baker di Atreides Management l'ha riportata in un episodio di agosto 2024 di Invest Like the Best, dicendo che Page "ha evidentemente detto internamente a Google molte volte: 'Sono disposto a fallire piuttosto che perdere questa gara'".
Quindi è una citazione di seconda mano di due anni fa. E Alphabet ha trascorso ognuno di quei due anni comportandosi come se Page lo pensasse sul serio.
Il buco di cassa si approfondisce nel 2027
Il flusso di cassa libero di Alphabet è risultato negativo di $9,1 miliardi nel terzo trimestre, dopo -$5,9 miliardi nel secondo, mentre i capex hanno raggiunto $51,4 miliardi.
Il management non ha battuto ciglio. Ha ribadito le sue previsioni sui capex per il 2026 di $195-205 miliardi, e la CFO Anat Ashkenazi ha dichiarato nella conference call del terzo trimestre che si aspetta ancora che i capex aumentino significativamente nel 2027. La cifra effettiva è prevista per la call del quarto trimestre.
Prima del rapporto, Mark Mahaney di Evercore ISI ha dichiarato su Bloomberg Tech che "la piazza si aspetta circa 30 miliardi di flusso di cassa libero negativo per Google il prossimo anno". Il consenso di TIKR prevede un buco più profondo: flusso di cassa libero di -$18,0 miliardi quest'anno e -$41,8 miliardi nel 2027, prima di tornare positivo nel 2028:
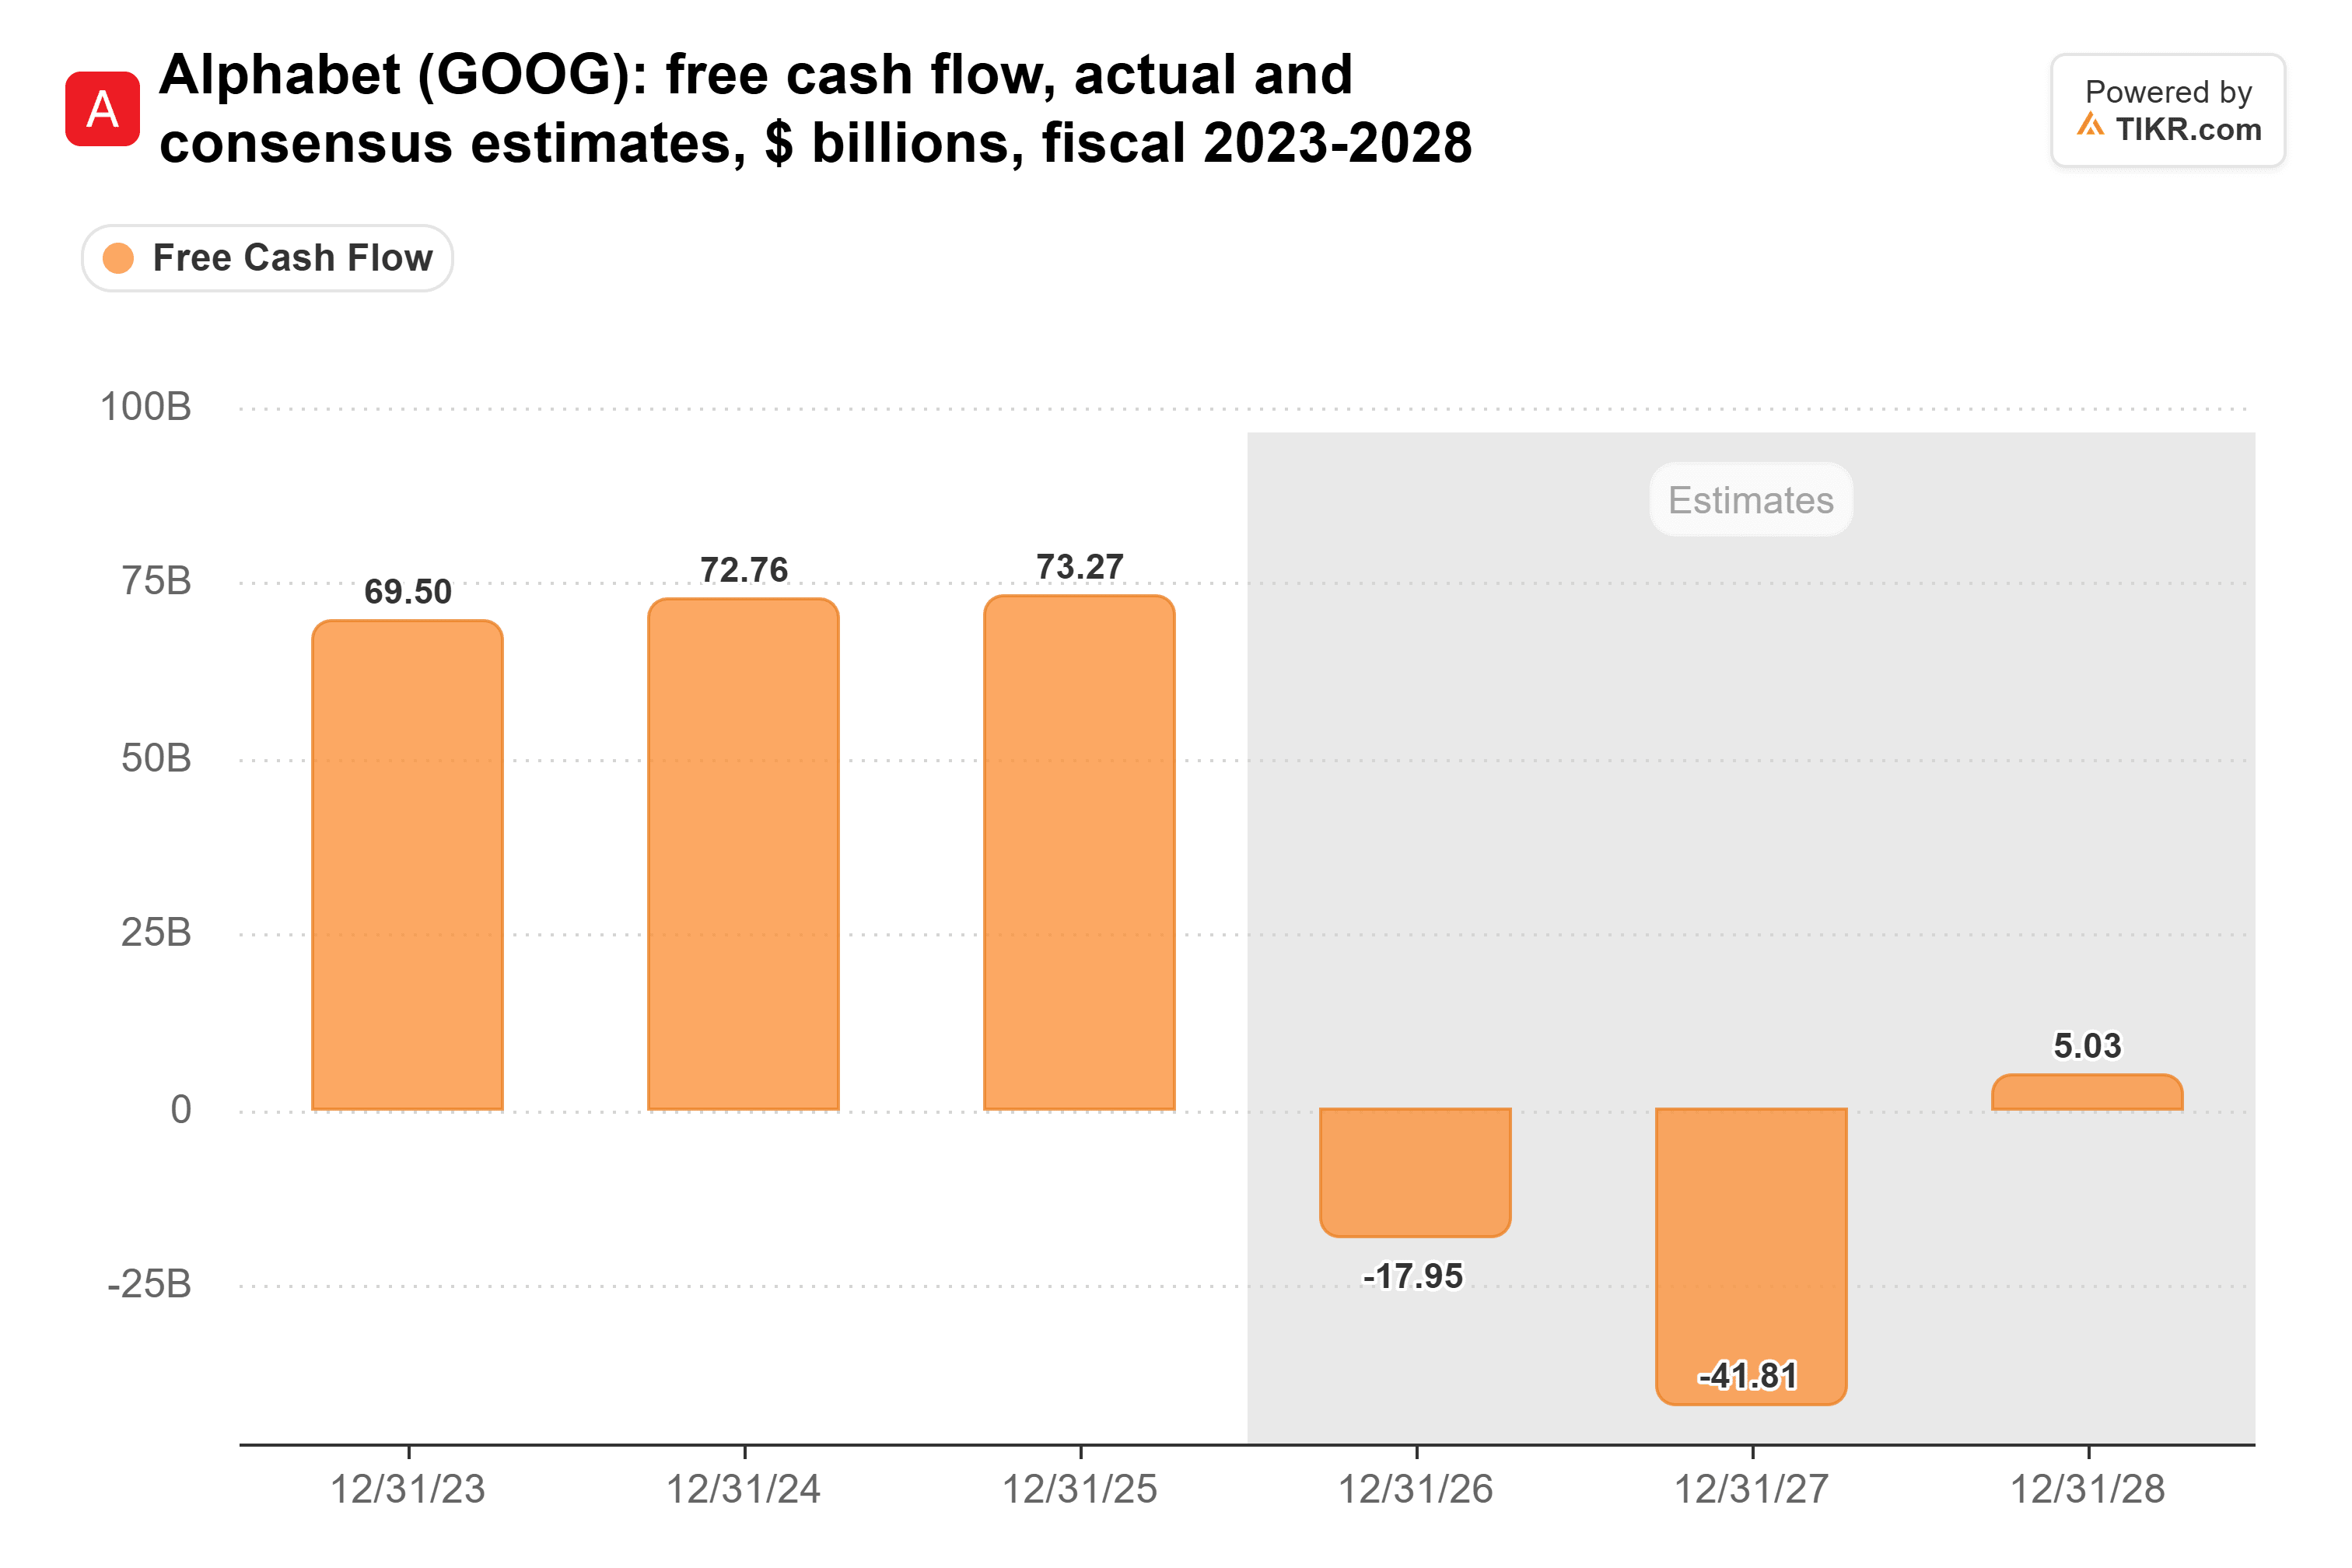
Anche quella stima per il 2028, $5,0 miliardi, è una frazione dei $73,3 miliardi generati da Alphabet nel 2025.
TIKR Monitora 57 Analisti su Microsoft. Quanti Dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Microsoft
Da $25 miliardi a $200 miliardi all'anno
I capex di Alphabet sono aumentati del 63% nel 2024, l'anno in cui Baker ha riportato la frase di Page, a $52,5 miliardi. Sono poi aumentati di un altro 74% nel 2025, a $91,5 miliardi:
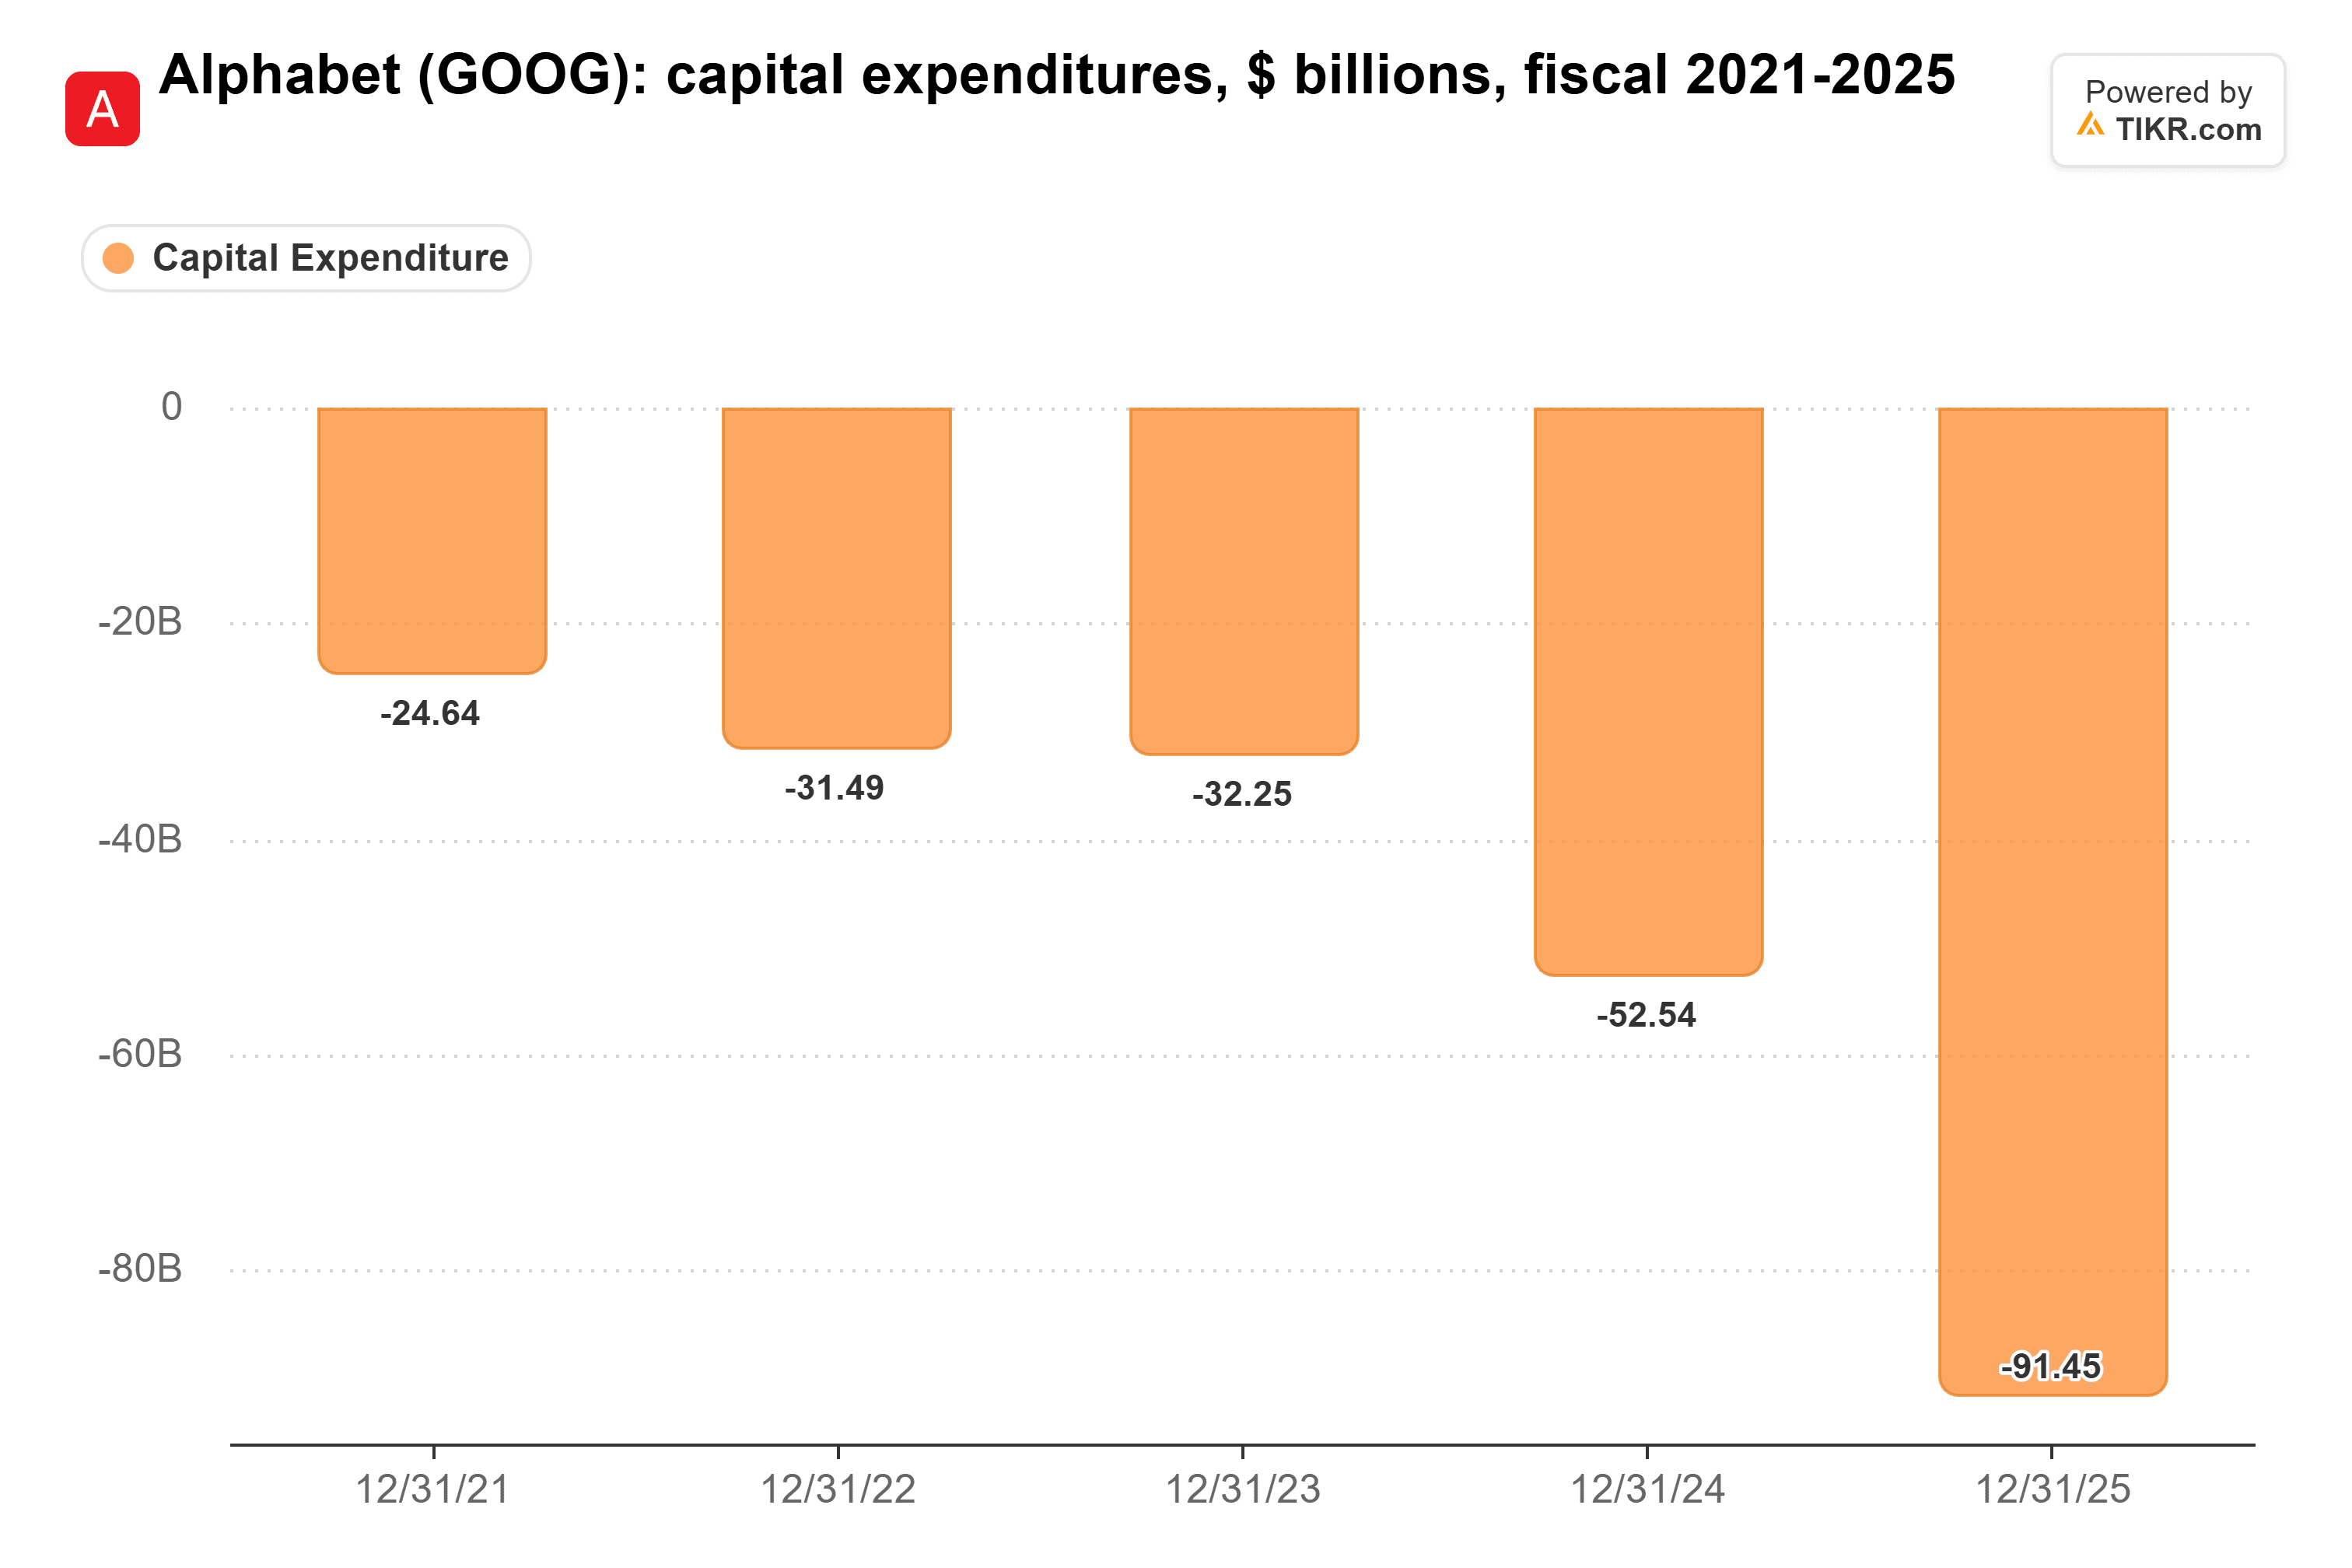
Le previsioni per quest'anno più che raddoppiano di nuovo quella cifra, e gli analisti hanno il 2027 a $308,0 miliardi, circa la metà dei ricavi che si aspettano per quell'anno.
Alphabet si sta indebitando e vendendo azioni per pagare tutto ciò. A giugno, ha lanciato un aumento di capitale che includeva $10 miliardi da Berkshire Hathaway e un programma da $40 miliardi per vendere azioni nel tempo. Nel terzo trimestre, ha venduto $12,4 miliardi di azioni attraverso quel programma, emesso $28,7 miliardi di obbligazioni e non ne ha riacquistate nessuna. Come ha detto Scott Galloway della NYU su Prof G Markets, "Microsoft ha rinnovato con cassa disponibile e Alphabet sembra stia prendendo seconde ipoteche per lo stesso rinnovamento".
Tirarsi indietro significherebbe rifiutare clienti
La domanda c'è. I ricavi di Google Cloud sono cresciuti del 103% a $30,7 miliardi nel terzo trimestre, e il suo backlog di contratti firmati ha raggiunto $561 miliardi. Il suo margine operativo è salito al 36,2%, rispetto al 23,7% di un anno prima.
Infatti, Alphabet è così a corto di capacità che ha iniziato a noleggiare potenza di calcolo di terze parti verso la fine del trimestre, e prevede di noleggiarne di più nel quarto. Ashkenazi ha avvertito che questo metterà sotto pressione i margini del Cloud nel breve termine. È un costo che Alphabet sceglie di pagare piuttosto che rifiutare clienti.
Inoltre: Alphabet ha bisogno che la costruzione dell'IA funzioni anche per Search. I ricavi di Search & altri sono cresciuti del 12% nel terzo trimestre, in calo dal 17% del secondo. Il Chief Business Officer Philipp Schindler ha attribuito parte del rallentamento a una minore monetizzazione in AI Mode. Search si sta trasformando in risposte di IA, e Alphabet deve vincere lì per mantenere il suo più grande motore di profitti.
Non aspettatevi una riduzione
A mio modo di vedere, chiunque aspetti che Alphabet spenda come Microsoft dovrà aspettare a lungo. Mi aspetto che la cifra dei capex 2027 sia consistente, e che il buco di cassa si approfondisca prima che il backlog del Cloud inizi a ripagarlo.
Gli analisti si aspettano ancora che l'EPS normalizzato salga da $15,14 nel 2027 a $18,26 nel 2028. Quindi agli azionisti viene chiesto di guardare oltre un anno di numeri rossi nel rendiconto dei flussi di cassa per gli utili dall'altra parte.
Naturalmente, Cloud potrebbe trasformare quel backlog in ricavi più velocemente di quanto si aspettino gli analisti, e il buco si ridurrebbe con esso.
Quindi, quanto vale effettivamente il titolo Alphabet?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Alphabet. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!