

Punti Chiave
- MercadoLibre è scesa del 9% la scorsa settimana dopo un mancato raggiungimento del profitto nel terzo trimestre. I ricavi sono aumentati del 45%, ma il suo margine operativo è sceso al 6,3% dal 9,8% di un anno prima.
- La maggior parte della compressione deriva dalle accantonamenti per perdite sui prestiti e dalla spedizione gratuita che il management ha scelto di pagare, quindi il margine dovrebbe recuperare man mano che la crescita rallenta.
- Gli analisti si aspettano che l'utile per azione scenda a $37,45 nel 2026 per poi salire a $75,87 entro il 2028. I conduttori di We Study Billionaires vedono un margine operativo tra il 13% e il 14% entro la fine del decennio.
- Il rischio principale è un portafoglio prestiti cresciuto del 75% in un anno, perché gli accantonamenti anticipati continueranno a pesare sul margine finché quella crescita non rallenterà.
MercadoLibre (MELI) è scesa del 9% dopo un mancato raggiungimento del profitto la scorsa settimana. Giorni dopo, è uscito l'ultimo episodio del podcast We Study Billionaires dal titolo "Abbiamo raddoppiato la puntata su Meli".
La crescita non era il problema. I ricavi del terzo trimestre sono aumentati del 45% a $10,75 miliardi, mentre il margine operativo è sceso al 6,3% dal 9,8% di un anno prima.
Shawn O'Malley stava difendendo le previsioni di crescita nel modello di Daniel Mahncke durante l'episodio quando ha ricordato agli ascoltatori che "Meli è l'unica azienda di dimensioni significative che sia mai riuscita a crescere del 30% o più per 30 trimestri consecutivi".
È una serie notevole. Ma la vera scommessa dei conduttori è su dove andrà il margine da qui in poi.
TIKR monitora 26 analisti su MercadoLibre. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su MercadoLibre, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di MercadoLibre
La compressione è stata intenzionale
Il management di MercadoLibre non è stato timido sul motivo per cui i profitti sono diminuiti. Nella conference call del terzo trimestre, il CEO Ariel Szarfsztejn ha detto che l'azienda sta investendo perché l'opportunità è grande e un coinvolgimento più profondo costruisce un vantaggio duraturo. Poi ha aggiunto: "Abbiamo accettato un margine più basso per farlo, e penso che siamo stati chiari a riguardo".
Nel podcast, Mahncke ha analizzato dove è finito quel margine. Ha definito gli accantonamenti che MercadoLibre registra per i suoi prestiti "in realtà la parte più grande della compressione del margine". Ha detto che "nel primo trimestre, quello da solo è costato quattro punti percentuali di margine operativo", e due punti nel secondo trimestre. Successivamente nella sua lista c'era la spedizione gratuita, che ha definito una risposta a Shopee in Brasile, e che ha detto ha aiutato MercadoLibre a crescere più del suo rivale partendo da una base più grande.
Poi MercadoLibre ha aggiunto una fattura logistica nel terzo trimestre. Il CFO Martin de los Santos ha detto nella call che l'azienda ha aumentato la sua capacità logistica del 20% rispetto al secondo trimestre in vista del picco delle festività, contro il 10% di un anno prima. Si aspetta che parte di quel costo torni indietro nel quarto trimestre.
Wall Street si aspetta già il rimbalzo
Se la compressione è una scelta, gli utili dovrebbero rimbalzare una volta che la spesa si attenua, e gli analisti ci contano. Le loro stime prevedono che l'utile per azione cali quest'anno, per poi salire rapidamente:
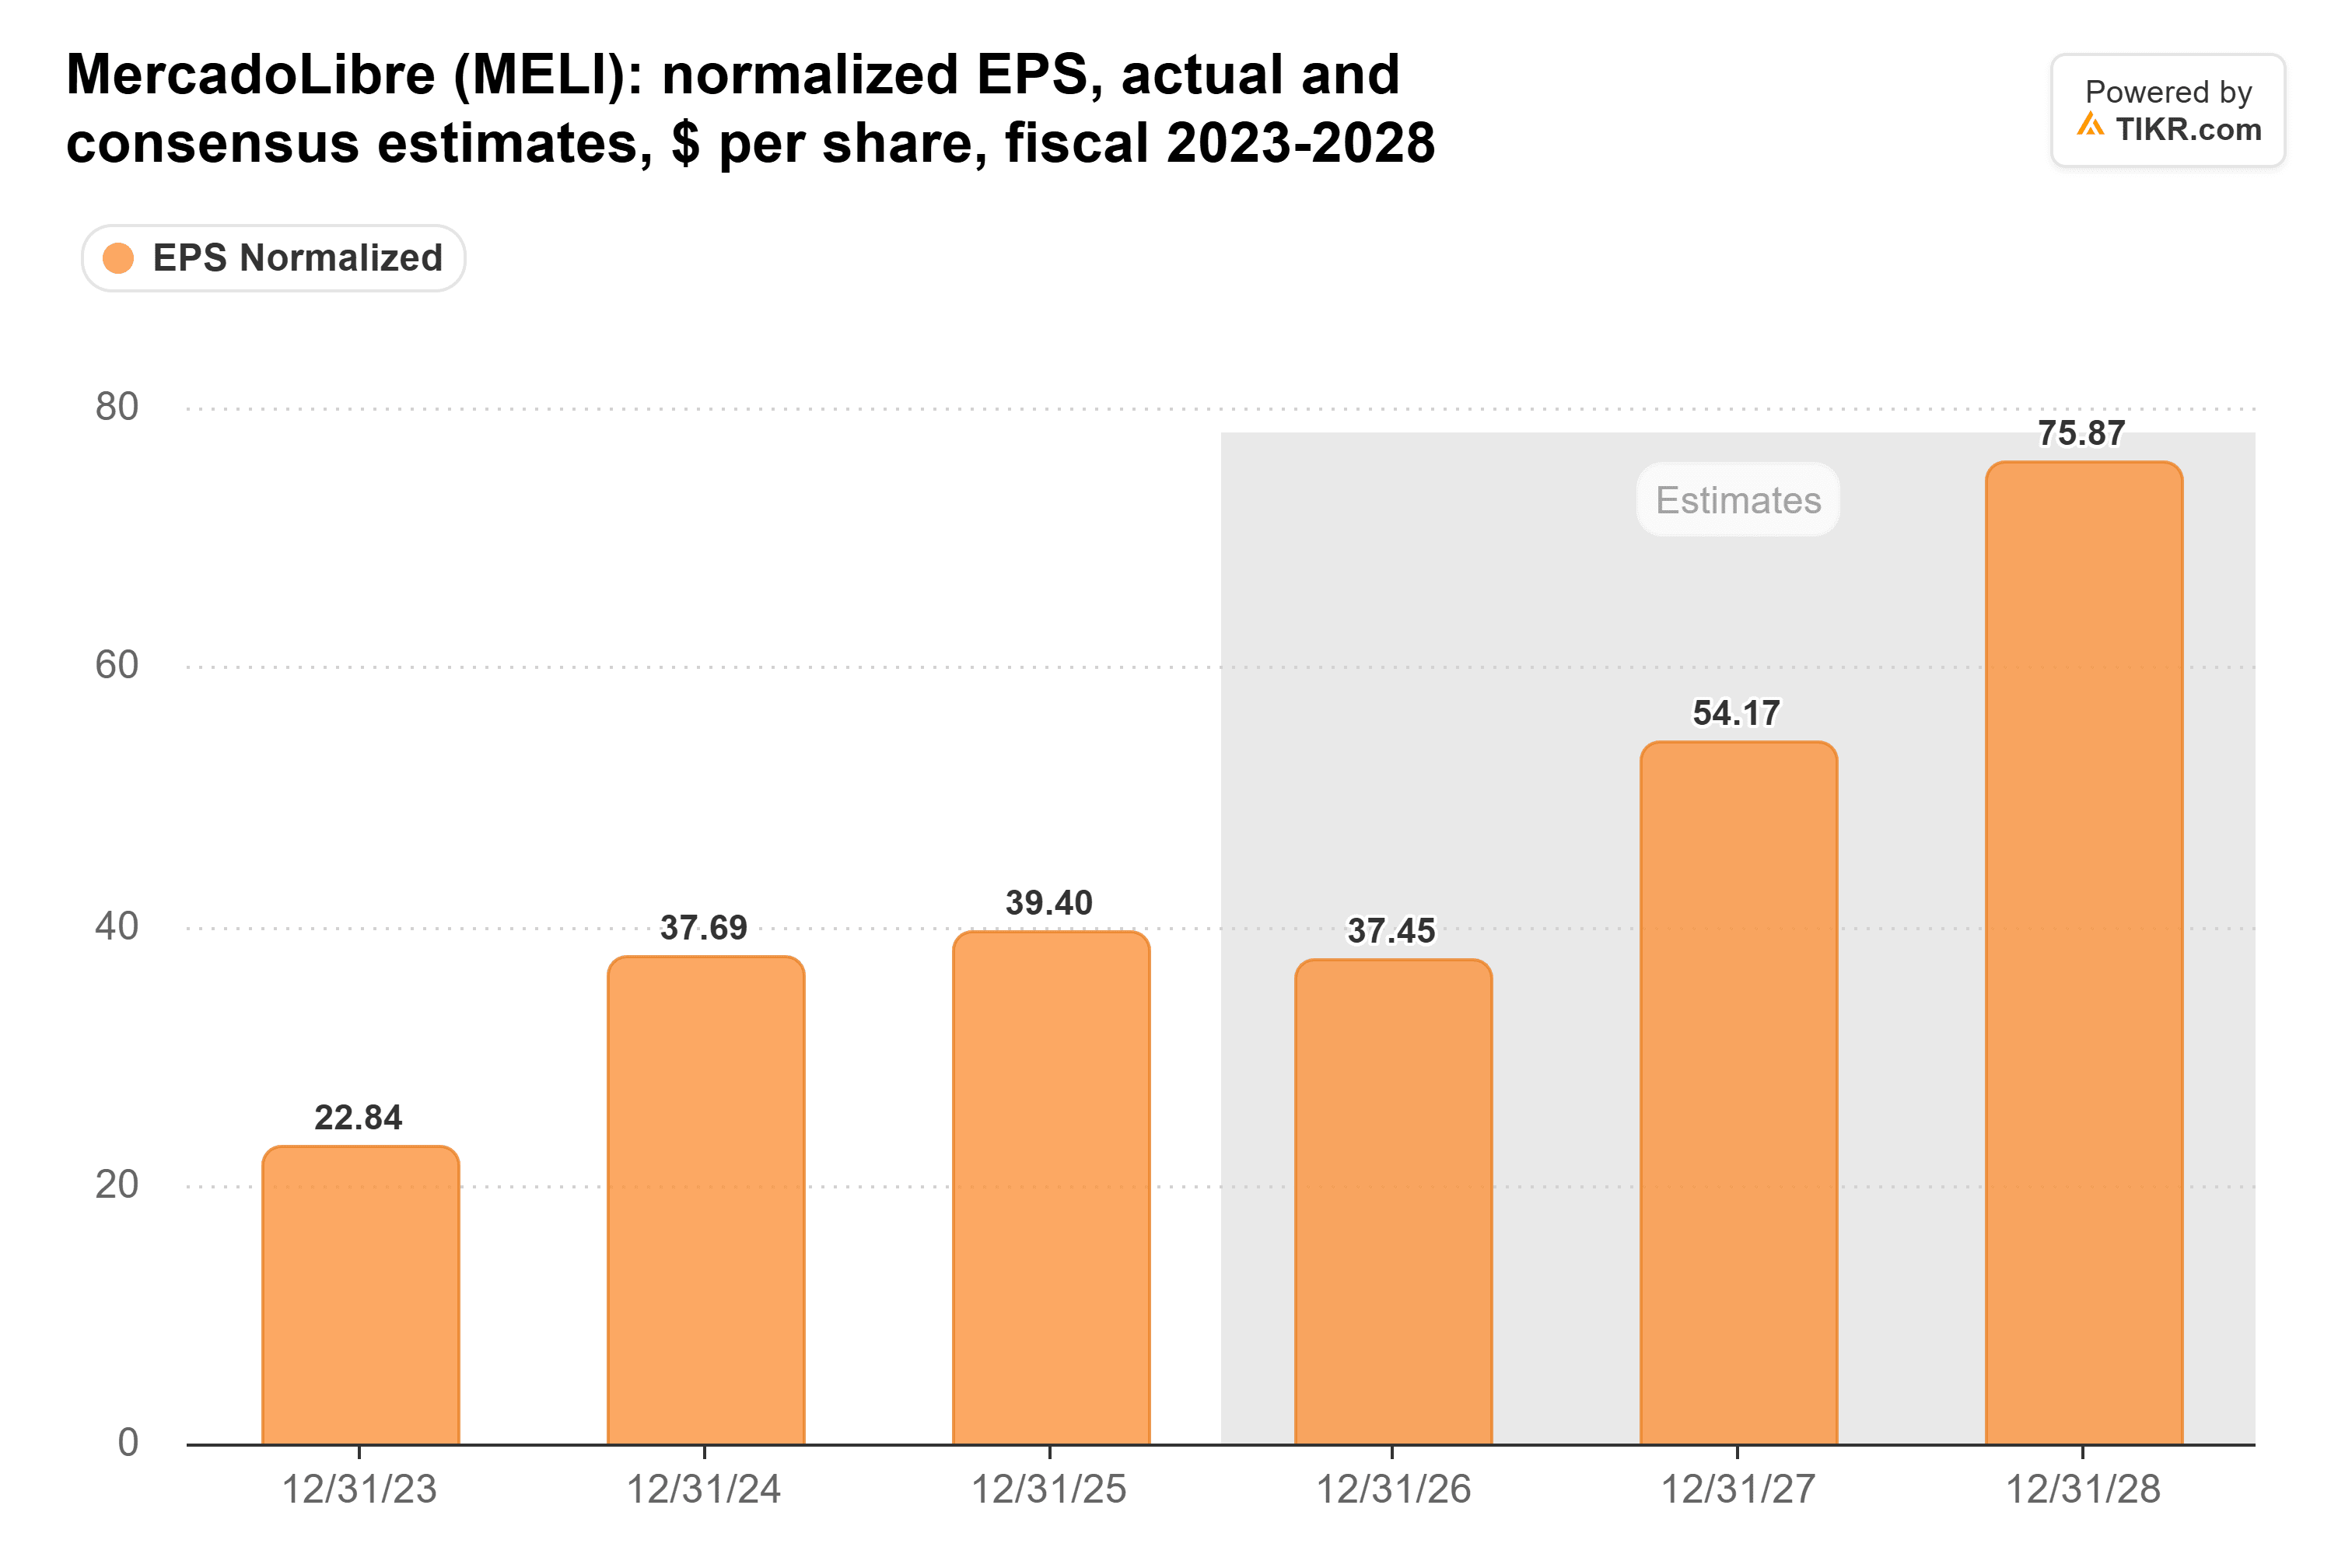
Gli analisti hanno tagliato le loro cifre dopo il mancato raggiungimento. Hanno comunque un utile per azione in aumento del 45% a $54,17 nel 2027, poi del 40% a $75,87 nel 2028.
I conduttori vanno oltre. Il modello di Mahncke pone l'utile per azione 2030 a circa $177, contro $39,40 dell'anno scorso. Per arrivarci, la cifra degli analisti per il 2028 dovrebbe più che raddoppiare in due anni.
Un 2027 più lento aiuterebbe
Il modello di Mahncke pone anche fine alla serie. I ricavi di MercadoLibre sono cresciuti più del 30% ogni anno dal 2019, raggiungendo $28,9 miliardi nel 2025:
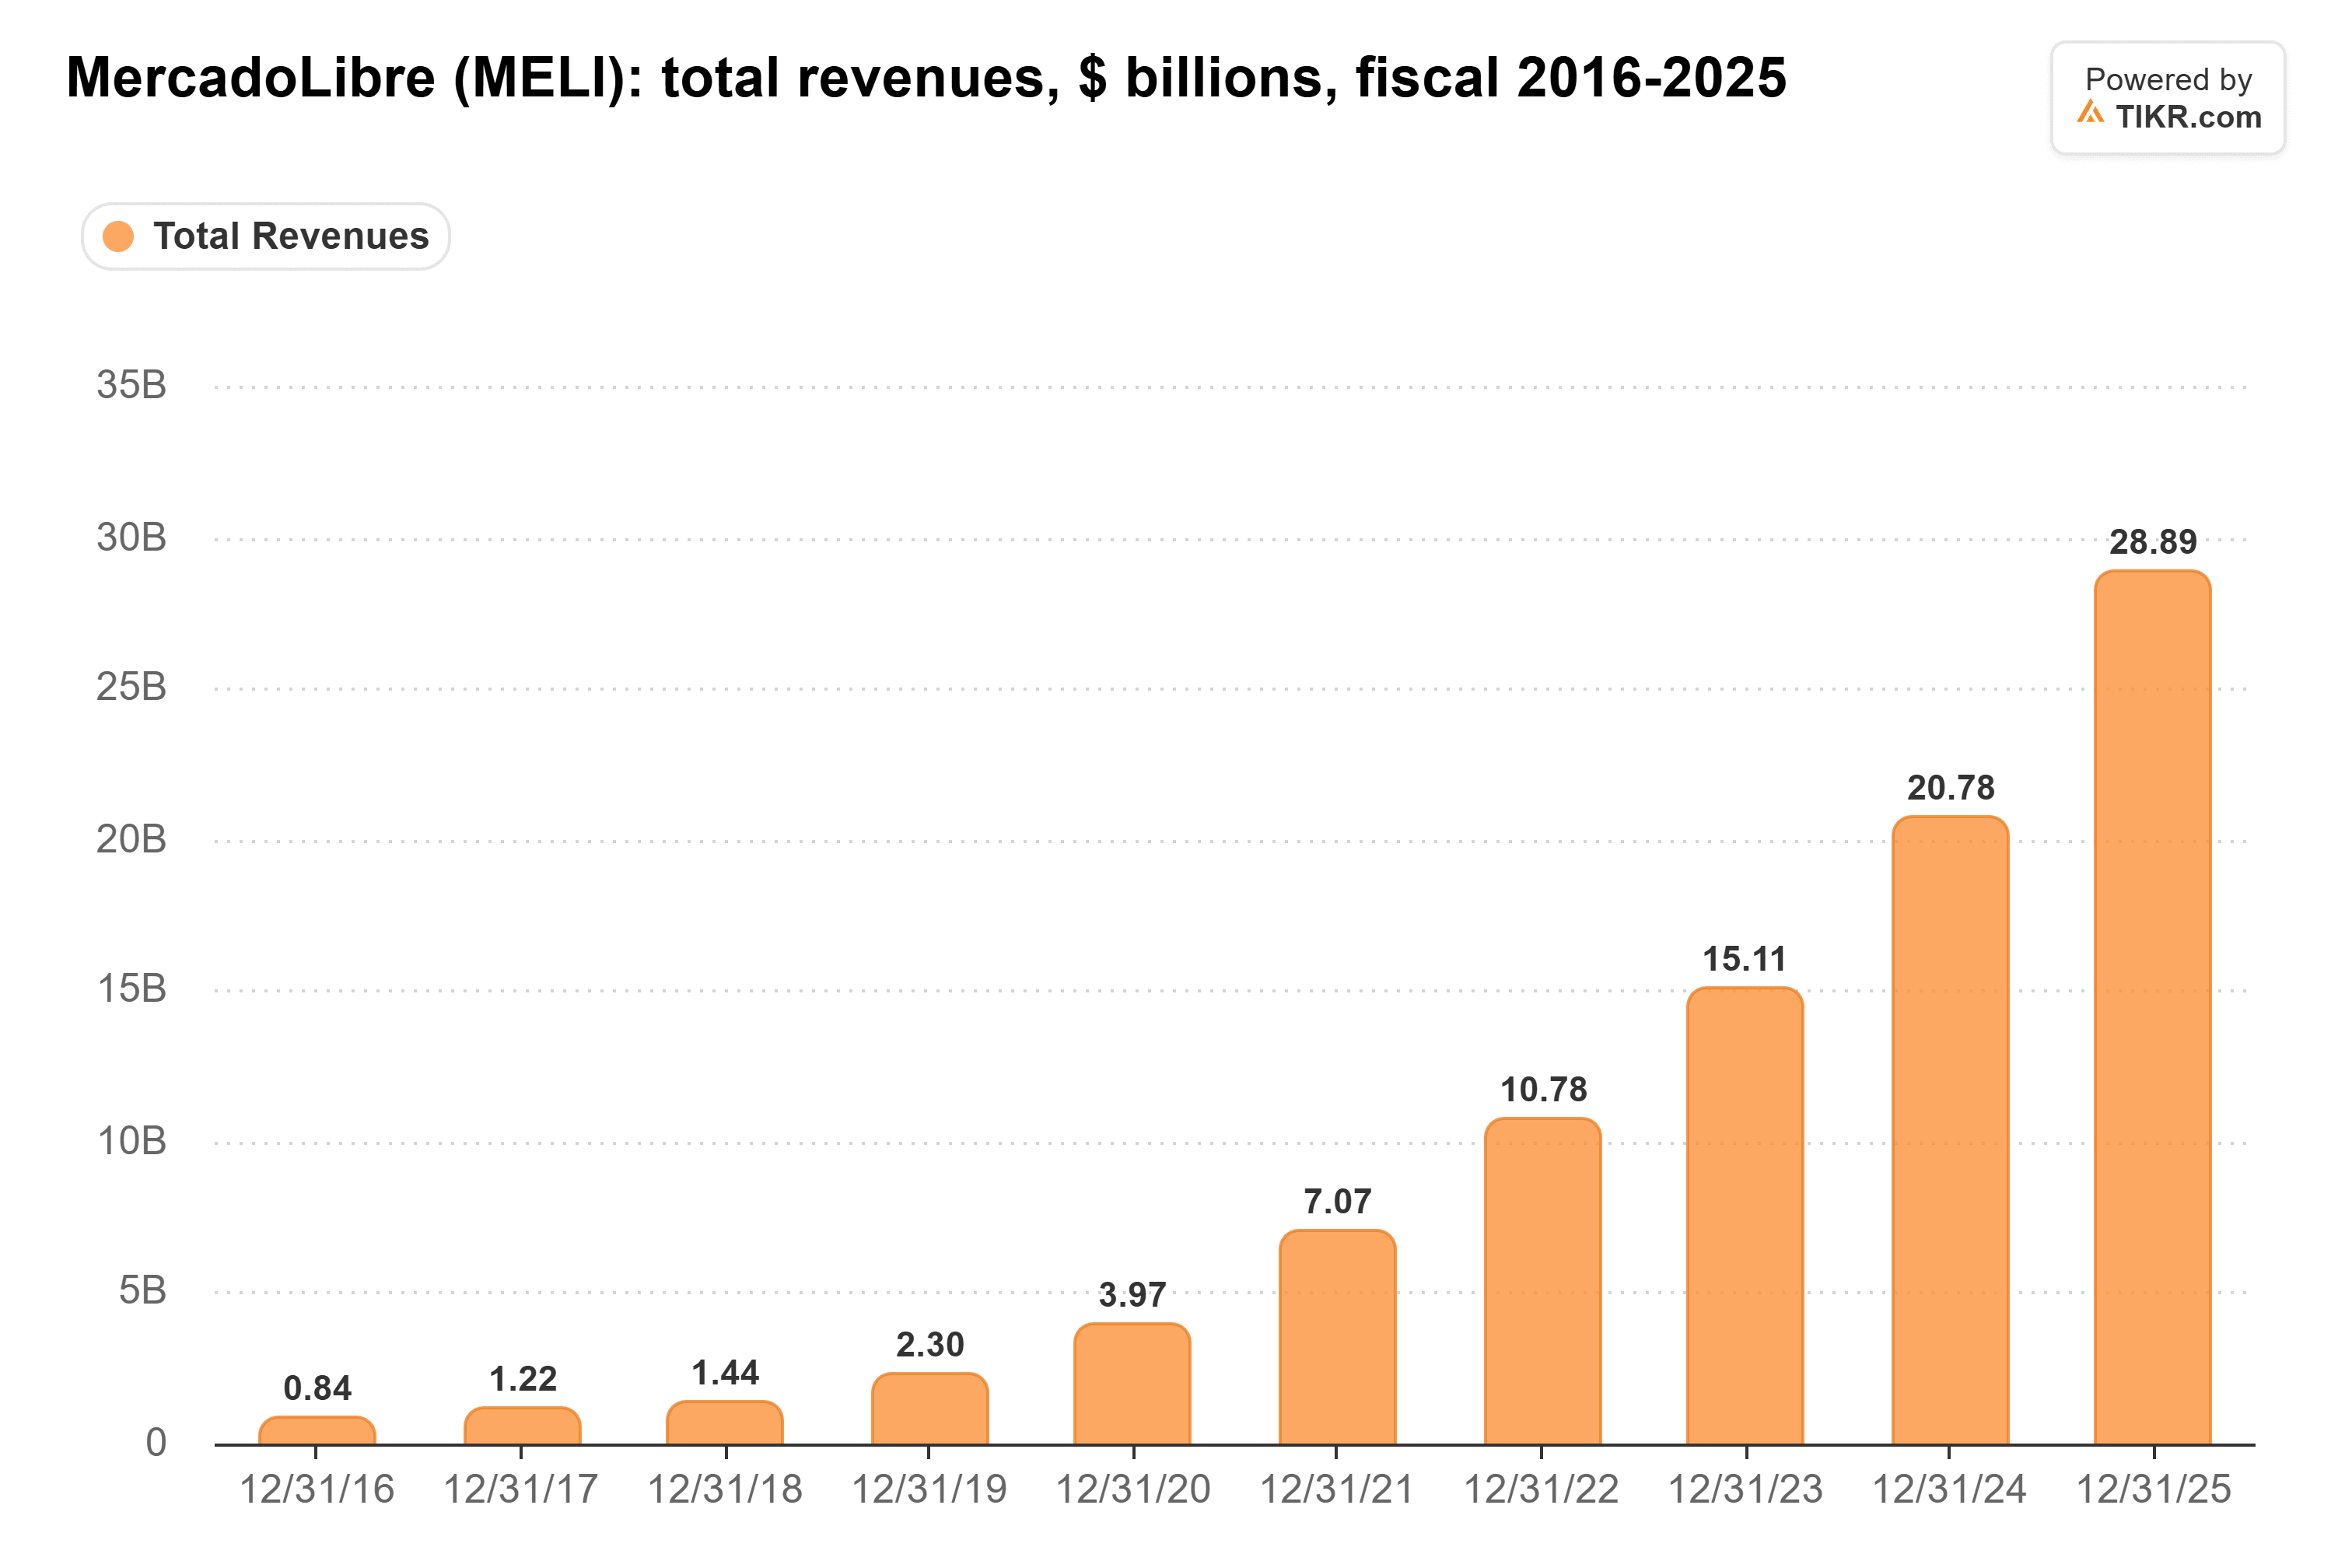
Nel 2027, Mahncke prevede che il commercio cresca del 25% e la fintech del 32%, il che porrebbe fine alla serie del 30% a un certo punto del prossimo anno. Da lì, entrambi rallentano di un paio di punti all'anno man mano che MercadoLibre ridimensiona i suoi investimenti. Di conseguenza, ha detto, "il margine operativo che attualmente si attesta solo al 7% tornerà a salire lentamente, raggiungendo il 13-14% entro la fine del decennio".
È meno difficile di quanto sembri, dato che MercadoLibre è già uscita da una buca più profonda in passato:
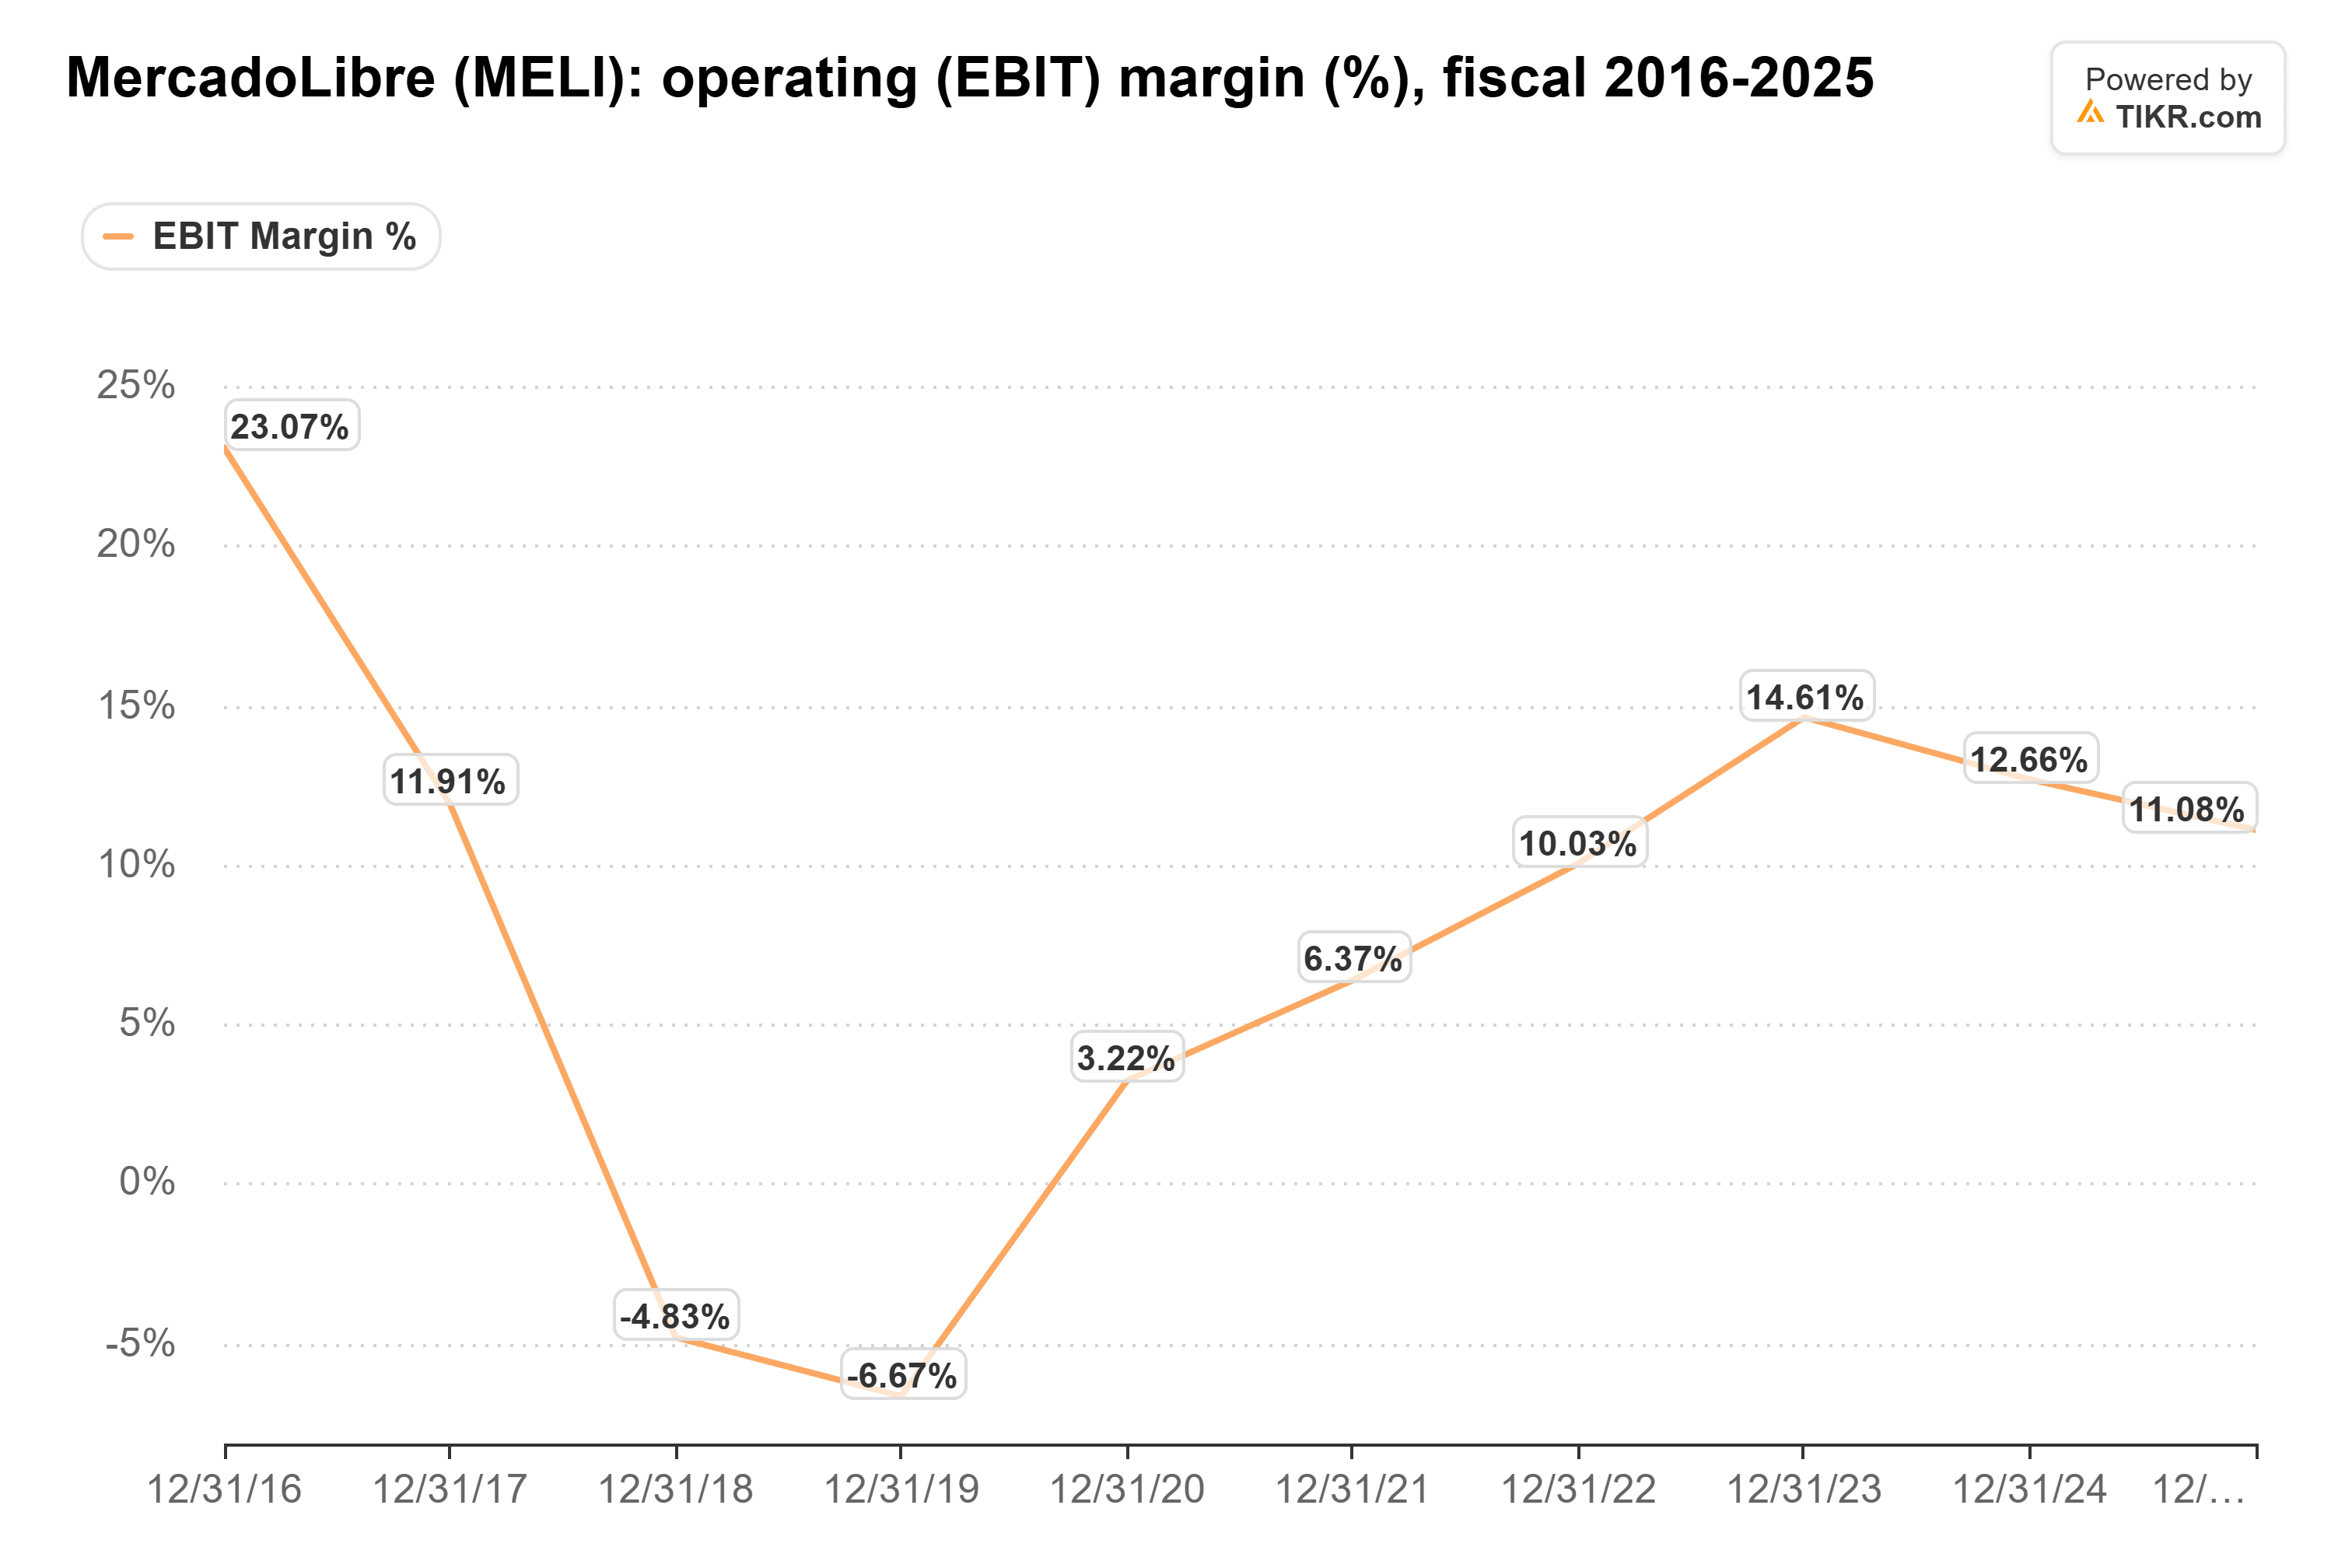
Il margine è passato da -6,7% nel 2019 al 14,6% nel 2023, quindi il 13-14% lo riporterebbe solo dove era tre anni fa.
Il portafoglio prestiti deve prima rallentare
O'Malley ha definito gli accantonamenti anticipati sulle carte di credito di MercadoLibre "in realtà più una questione di tempistica contabile che altro". Ma MercadoLibre riottiene quel margine solo una volta che il suo portafoglio prestiti cresce più lentamente. Il portafoglio crediti è cresciuto del 75% nell'anno fino a $16,4 miliardi al 30 giugno. Nello stesso periodo, gli accantonamenti sono saliti al 12,5% dei ricavi nel secondo trimestre dal 10,2% di un anno prima. Finché il portafoglio continua a crescere così velocemente, continueranno ad arrivare gli oneri anticipati.
Finora i prestiti sembrano sani. I prestiti in ritardo da 15 a 90 giorni si sono mantenuti intorno al 7,0% del portafoglio nel terzo trimestre, vicino ai minimi storici. I prestiti in ritardo da 91 a 360 giorni sono effettivamente aumentati, al 18,7% del portafoglio al 30 giugno dal 16,8% di sei mesi prima.
La crescita rallenta, il margine sale
Mi aspetto che la crescita di MercadoLibre rallenti e il suo margine si inverta contemporaneamente. Una volta che smetterà di spingere il suo portafoglio prestiti e la sua rete logistica così intensamente, crescerà più lentamente e spenderà meno per farlo. In sintesi: il mancato raggiungimento della scorsa settimana sembra il costo di una scelta che MercadoLibre continua a fare intenzionalmente. Preferirei possedere l'azione prima che quella scelta inizi a dare i suoi frutti piuttosto che dopo.
Naturalmente, il management non fornisce previsioni, e Szarfsztejn ha detto che ha dato lo stesso messaggio sugli investimenti in ogni call degli ultimi 18 mesi. I risultati del quarto trimestre all'inizio del prossimo anno mostreranno se i costi logistici che de los Santos si aspetta di recuperare torneranno effettivamente indietro, e quanto velocemente il portafoglio prestiti sta ancora crescendo.
Quindi, quanto vale effettivamente l'azione MercadoLibre?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere MercadoLibre. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta MercadoLibre gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





