


Punti Chiave
- L'azione di Datadog è scesa del 17% in una settimana a $179, poiché una previsione di fatturato del quarto trimestre piatta ha offuscato una crescita del 35% nel terzo trimestre.
- La previsione presuppone che il suo più grande cliente AI paghi solo il minimo contrattuale, mentre la crescita di tutti gli altri è implicita nel range basso-metà degli anni '30.
- Datadog ha ora più di 850 clienti AI e si scambia a 11,6x il fatturato forward contro i 18x di Palo Alto Networks.
- Il report del 10 febbraio mostrerà se il cliente più grande ha trovato il suo livello minimo.
Datadog (DDOG) ha chiuso a $179 venerdì, in calo del 17% per la settimana e del 40% al di sotto del suo massimo a 52 settimane di $301.
Il trimestre in sé è stato solido. Le prospettive sono piatte, perché Datadog le ha costruite attorno a un singolo cliente AI che spende il minimo indispensabile.
Quindi ora l'azione si scambia come un verdetto su un singolo conto. Il resto del business AI di Datadog racconta una storia più ampia.
Lascia anche Datadog molto più economico di Palo Alto Networks (PANW). Secondo The Information, Palo Alto ha valutato l'acquisto di Datadog all'inizio di quest'anno, e già possiede il concorrente nell'osservabilità Chronosphere, acquistato per $3,35 miliardi. Palo Alto si scambia a 18x il fatturato forward, e Datadog a 11,6x.
Un trimestre solido con una previsione piatta
Datadog ha riportato il 4 novembre:
- Fatturato di $1,20 miliardi, +35%, contro $1,14 miliardi attesi
- EPS rettificato di $0,81, contro una stima di $0,64
- Un margine operativo non-GAAP del 28%, con un flusso di cassa libero di $251 milioni
Poi è arrivato il problema. Il fatturato del quarto trimestre è previsto tra $1,19 miliardi e $1,20 miliardi, il che interromperebbe una lunga serie come questa…
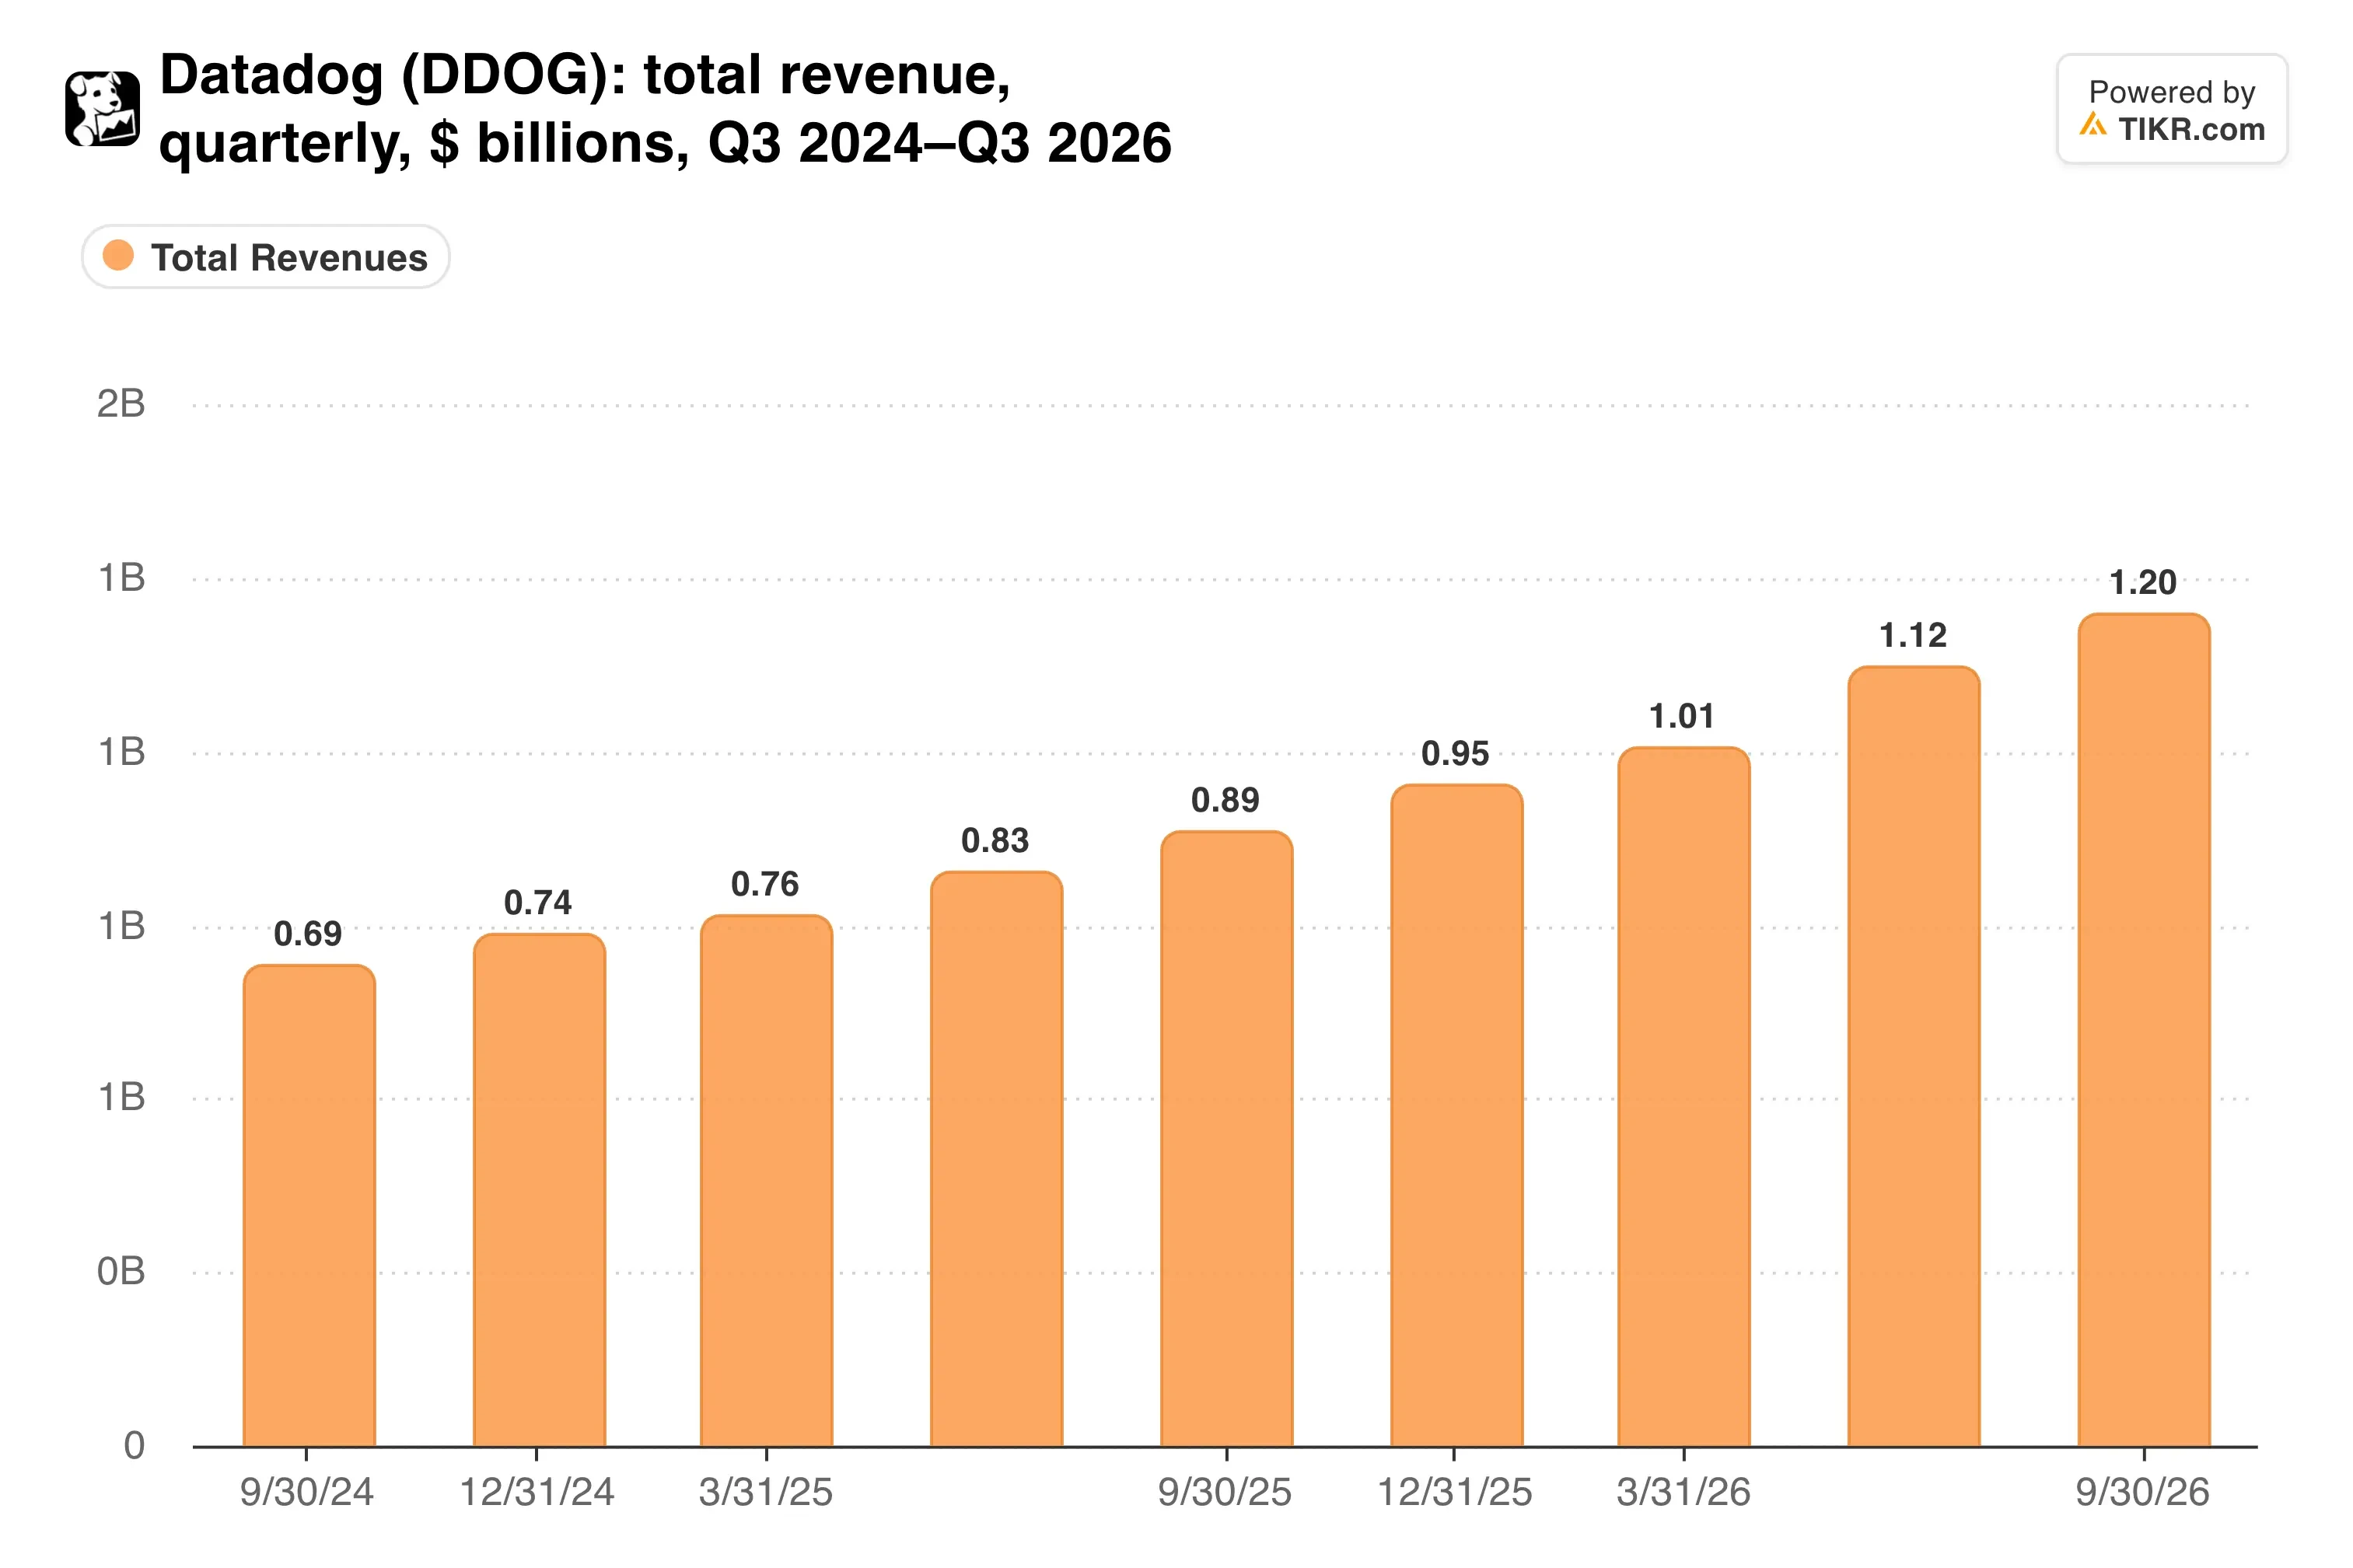
Il fatturato è aumentato ogni trimestre in quel periodo. La previsione interrompe la serie a causa di un singolo conto.
Il cliente più grande di Datadog, un'azienda AI non nominata, ha ridotto l'utilizzo nel terzo trimestre ma è rimasta al di sopra del minimo contrattuale. La previsione presuppone che scenda fino a quel minimo.
Il portafoglio AI si sta ampliando
Se si esclude quel cliente, la previsione per il quarto trimestre implica una crescita nel range basso-metà degli anni '30. Anche la crescita dei clienti non-AI è accelerata per il quinto trimestre consecutivo, arrivando all'alto range degli anni '20.
Anche la coorte AI si sta ampliando. Datadog conta ora più di 850 clienti AI, rispetto ai circa 750 del trimestre precedente, e 39 di loro spendono più di $1 milione all'anno.
Il CEO Olivier Pomel ha sostenuto la tesi durante la conference call sugli utili di agosto: "Se si escludesse il nostro cliente più grande dalla nostra crescita, si otterrebbe praticamente lo stesso tasso di crescita del resto del business."
Anche Wall Street non ha rinunciato. Il prezzo target medio di $272 si trova il 52% sopra la chiusura di venerdì.
Nel frattempo, il divario con Palo Alto continua ad ampliarsi:
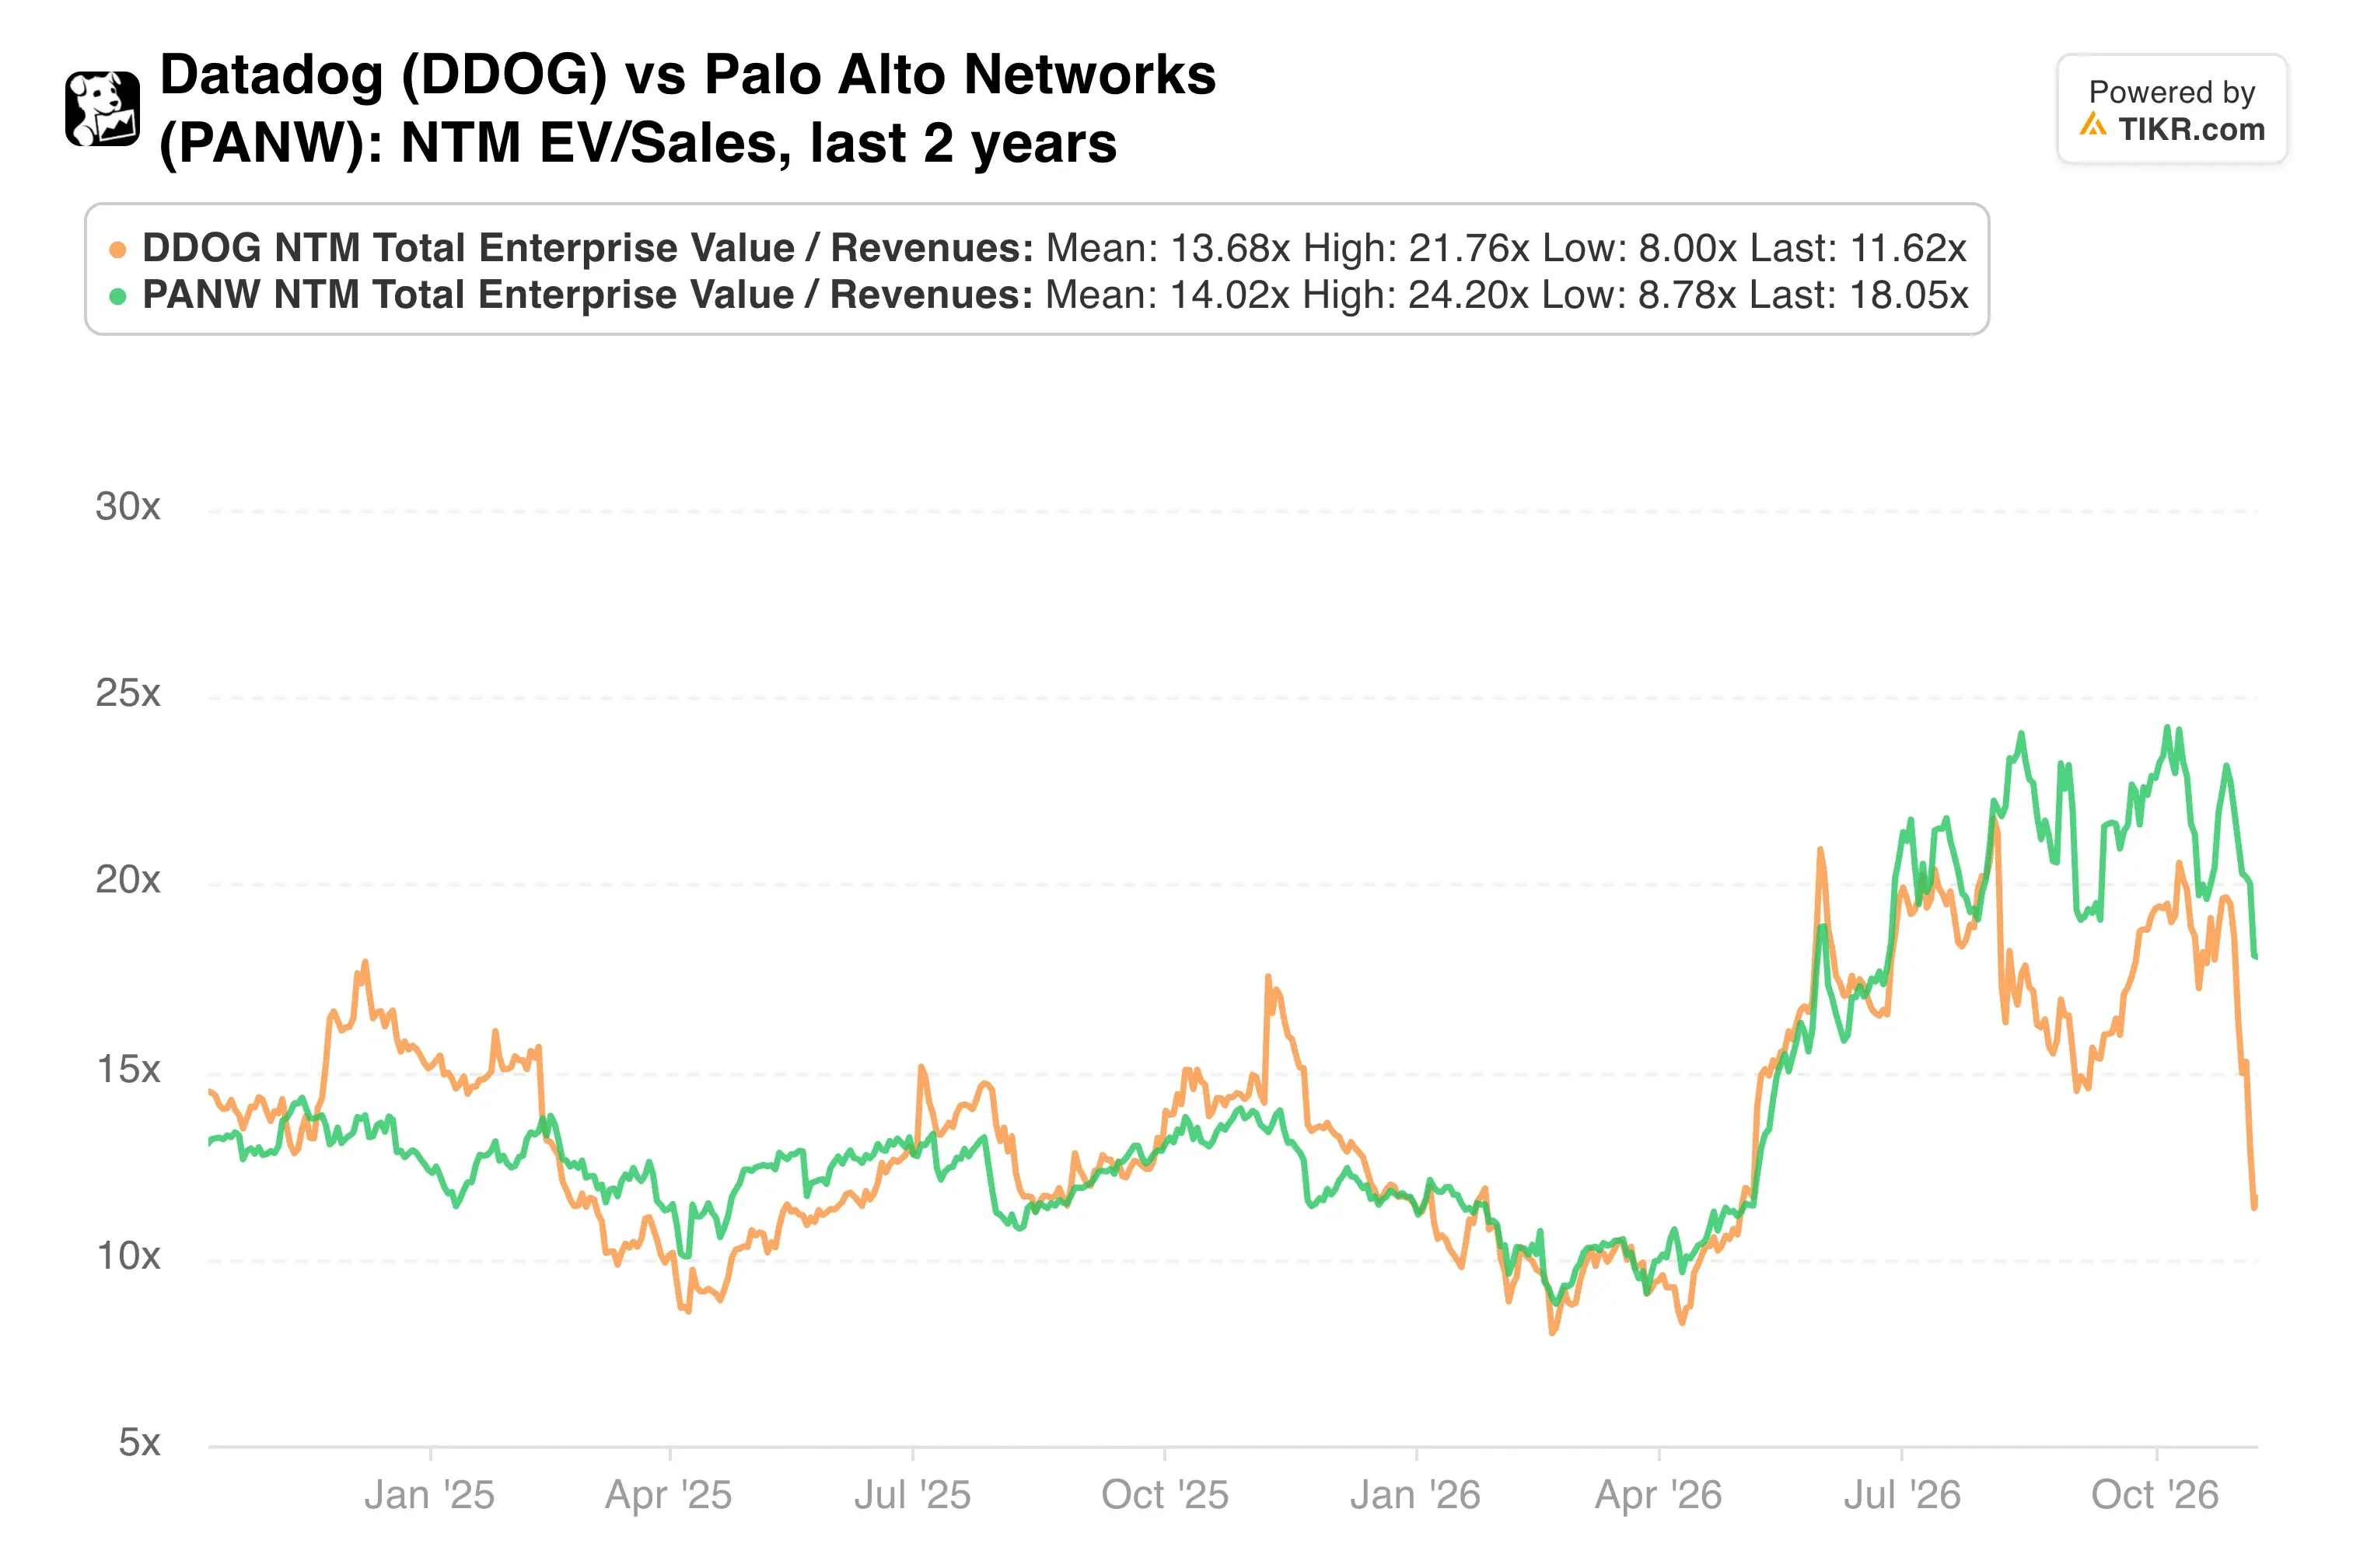
Palo Alto si merita il suo premio in parte attraverso acquisizioni come CyberArk. Datadog ha appena fatto crescere il fatturato del 35%, superando il 33% che Palo Alto ha previsto per il suo trimestre corrente.
TIKR monitora 48 analisti su Datadog. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Datadog, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Datadog
Più economico, con un vero e proprio caveat
Il P/E forward di Datadog è sceso a circa 60x, da oltre 100x all'inizio di ottobre.
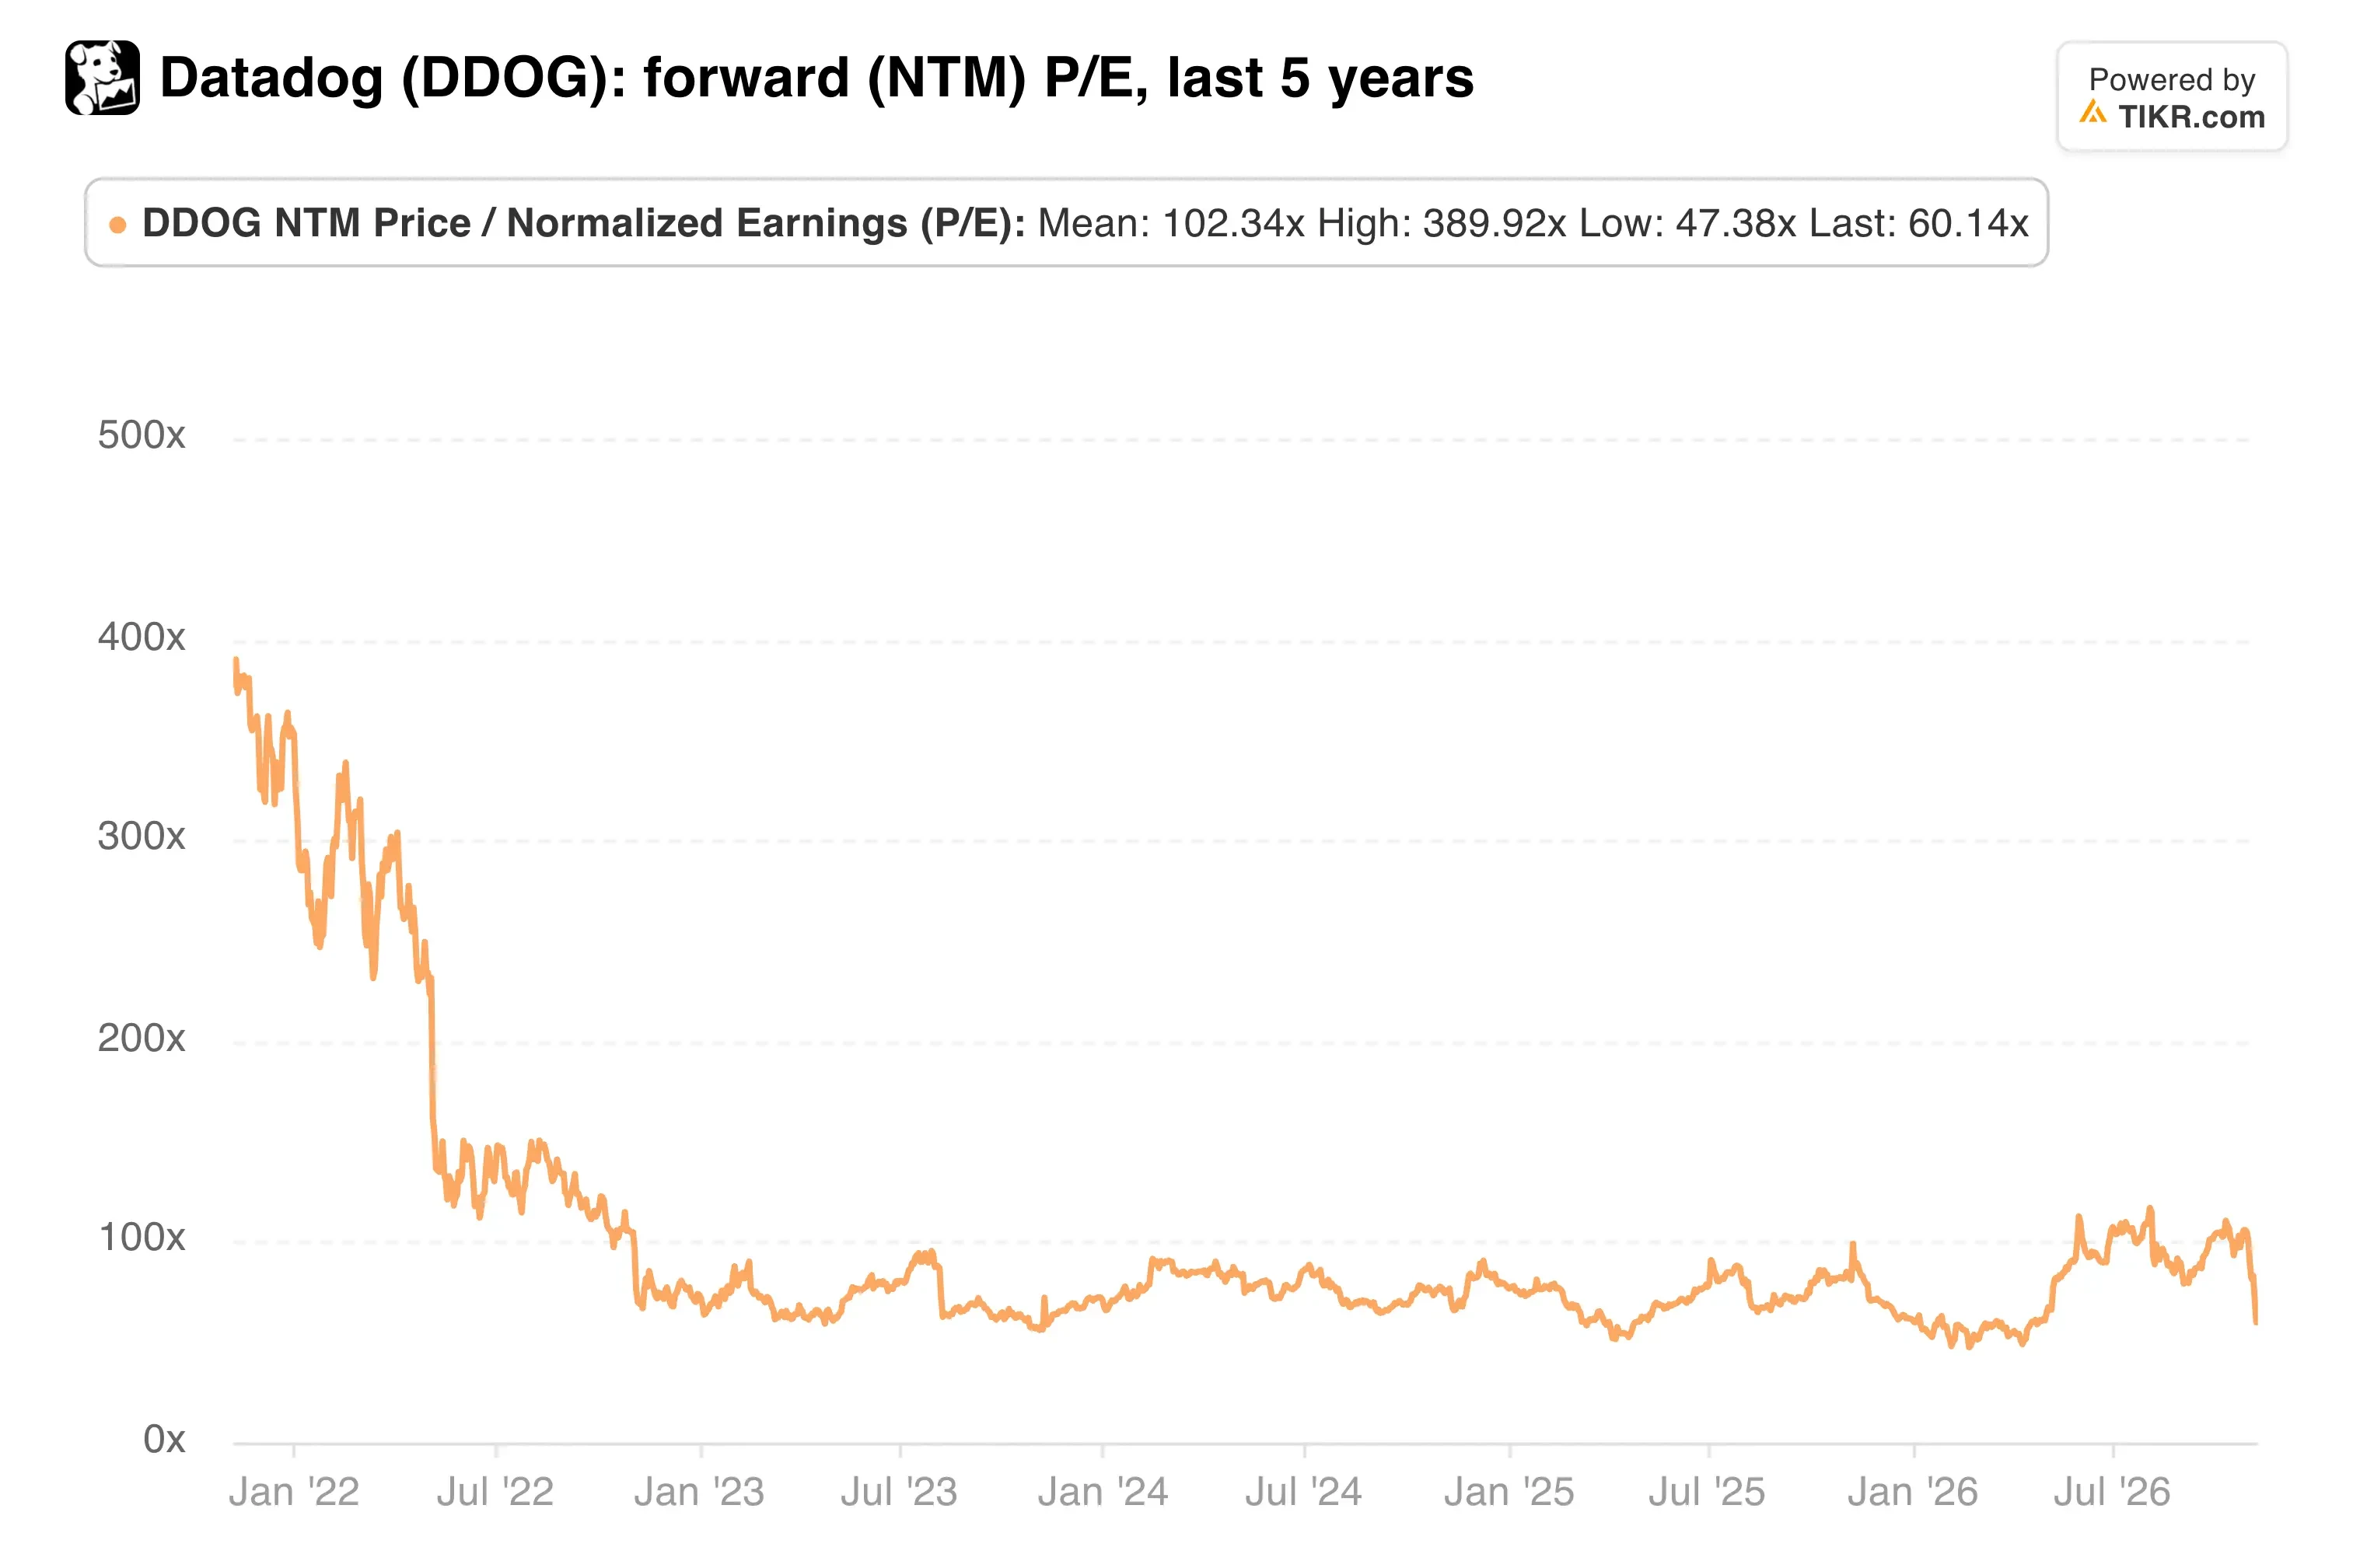
Questo è ben al di sotto della sua media quinquennale di circa 104x.
I caveat sono reali, però. Gli insider hanno venduto costantemente quest'anno, incluso il CTO Alexis Le-Quoc, che ha venduto circa $12 milioni di azioni alla fine di ottobre. Datadog ha anche offerto, secondo quanto riferito, quasi $4 miliardi per la startup di sicurezza cloud Upwind, il che utilizzerebbe praticamente tutti i suoi $3,9 miliardi di cassa netta.
Il punto più importante è che se un cliente AI può ridurre, un altro potrebbe farlo anche lui. Il CFO David Obstler ha anche avvertito che le vacanze di fine dicembre e i blocchi del codice possono pesare sull'utilizzo del quarto trimestre.
La mia opinione: Il selloff ha valutato Datadog come se il taglio del cliente più grande si diffondesse a tutti gli altri, e i numeri indicano il contrario. Comprerei a questo livello, tenendo a mente che il livello minimo è solido solo quanto il prossimo grande conto AI.
Il 10 febbraio è il punto di controllo. Un fatturato superiore a $1,20 miliardi, più una prospettiva per il 2027 superiore alla crescita di circa il 23% che gli analisti si aspettano, mostrerebbe che il rischio di concentrazione ha raggiunto il picco.
Quindi, quanto vale realmente l'azione Datadog?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Datadog. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!




