

Punti Chiave
- Il P/E di Amazon è sceso da 34 a 21 nell'ultimo anno, e il suo P/E forward di 25x si trova vicino a un minimo quinquennale.
- AWS è cresciuto del 39% nell'ultimo trimestre, e gli analisti si aspettano che l'EPS normalizzato quasi raddoppi entro il 2028.
- Il rischio è la liquidità: il flusso di cassa libero è stato un'uscita di $34,8 miliardi nel terzo trimestre, e gli analisti si aspettano che rimanga negativo fino al 2027.
Il sell-off tecnologico del 5 novembre ha colpito tutto ciò che è legato ai data center, e poche aziende ne stanno costruendo più di Amazon (AMZN).
Un panelist del programma CNBC Halftime Report ha detto che la vendita è stata eccessiva: "Amazon è al prezzo più basso in cui sia stato, francamente, da anni e anni e anni".
Ha ragione. Il P/E di Amazon è sceso da 34 a 21 nell'ultimo anno, secondo Charlie Bilello di Creative Planning, anche mentre AWS cresce a quello che il CEO Andy Jassy ha definito "la nostra crescita più rapida da quasi cinque anni".
Prezzato per la Spesa
Bilello ha riassunto cosa è cambiato in un post separato: "Le big tech stanno attraversando una trasformazione fondamentale, passando da modelli di business asset-light a modelli asset-heavy".
Amazon si aspetta ancora circa $220 miliardi di spese in conto capitale in contanti quest'anno, in aumento rispetto ai $128,3 miliardi del 2025, e ha speso $75,9 miliardi nel terzo trimestre, al netto dei proventi di vendita e degli incentivi. La maggior parte va ad AWS, che ha assorbito il 76% delle proprietà e attrezzature aggiunte da Amazon nella prima metà del 2026. Il titolo è stato scontato man mano che la fattura cresceva.
La Crescita C'è Ancora
I ricavi di AWS sono cresciuti del 39% nel terzo trimestre, raggiungendo $46,0 miliardi, un run-rate annuale di circa $184 miliardi. Jassy si aspetta che AWS cresca più del 40% sia nel 2027 che nel 2028, e il suo backlog ha raggiunto $578 miliardi, più di tre anni di ricavi al ritmo attuale.
Gli analisti si aspettano che questa crescita si rifletta sugli utili, con l'EPS normalizzato che quasi raddoppia da $7,17 nel 2025 a $13,99 nel 2028.
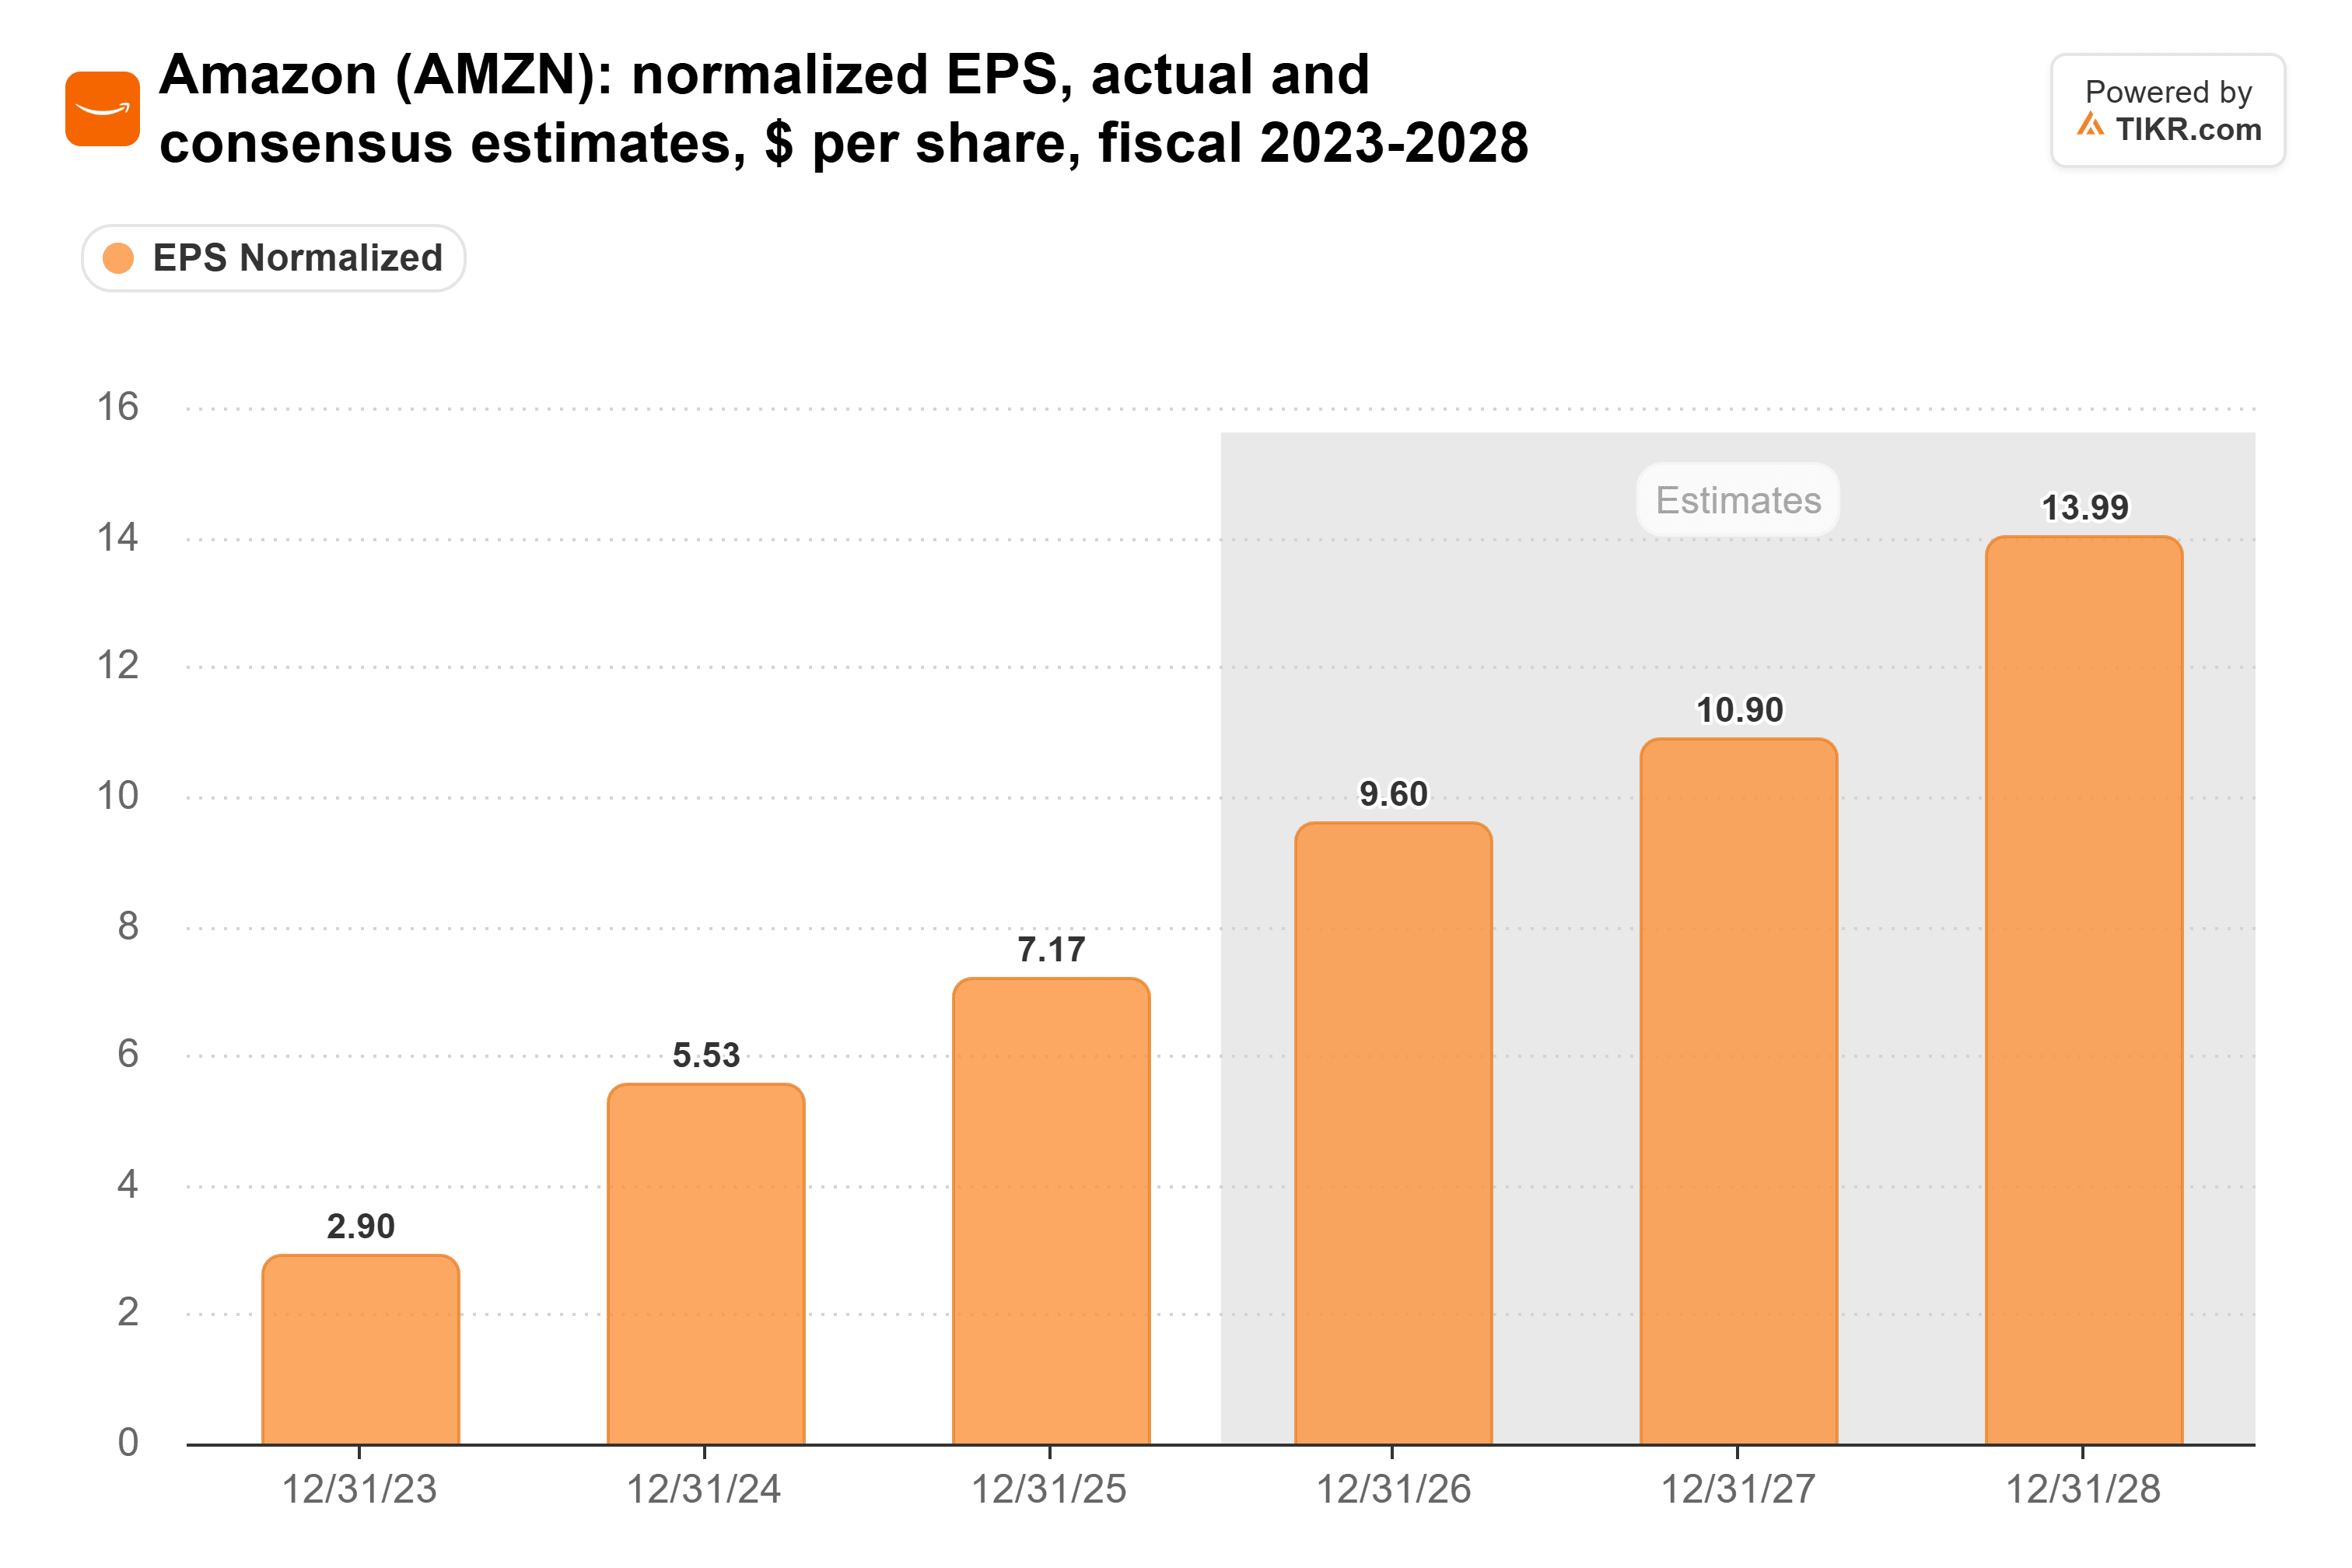
Gli utili contabili quest'anno abbelliscono Amazon: includono $62,8 miliardi di plusvalenze pre-imposte sulla sua partecipazione in Anthropic solo nel primo semestre. Sugli utili normalizzati che gli analisti si aspettano nei prossimi 12 mesi, Amazon scambia a 25x.
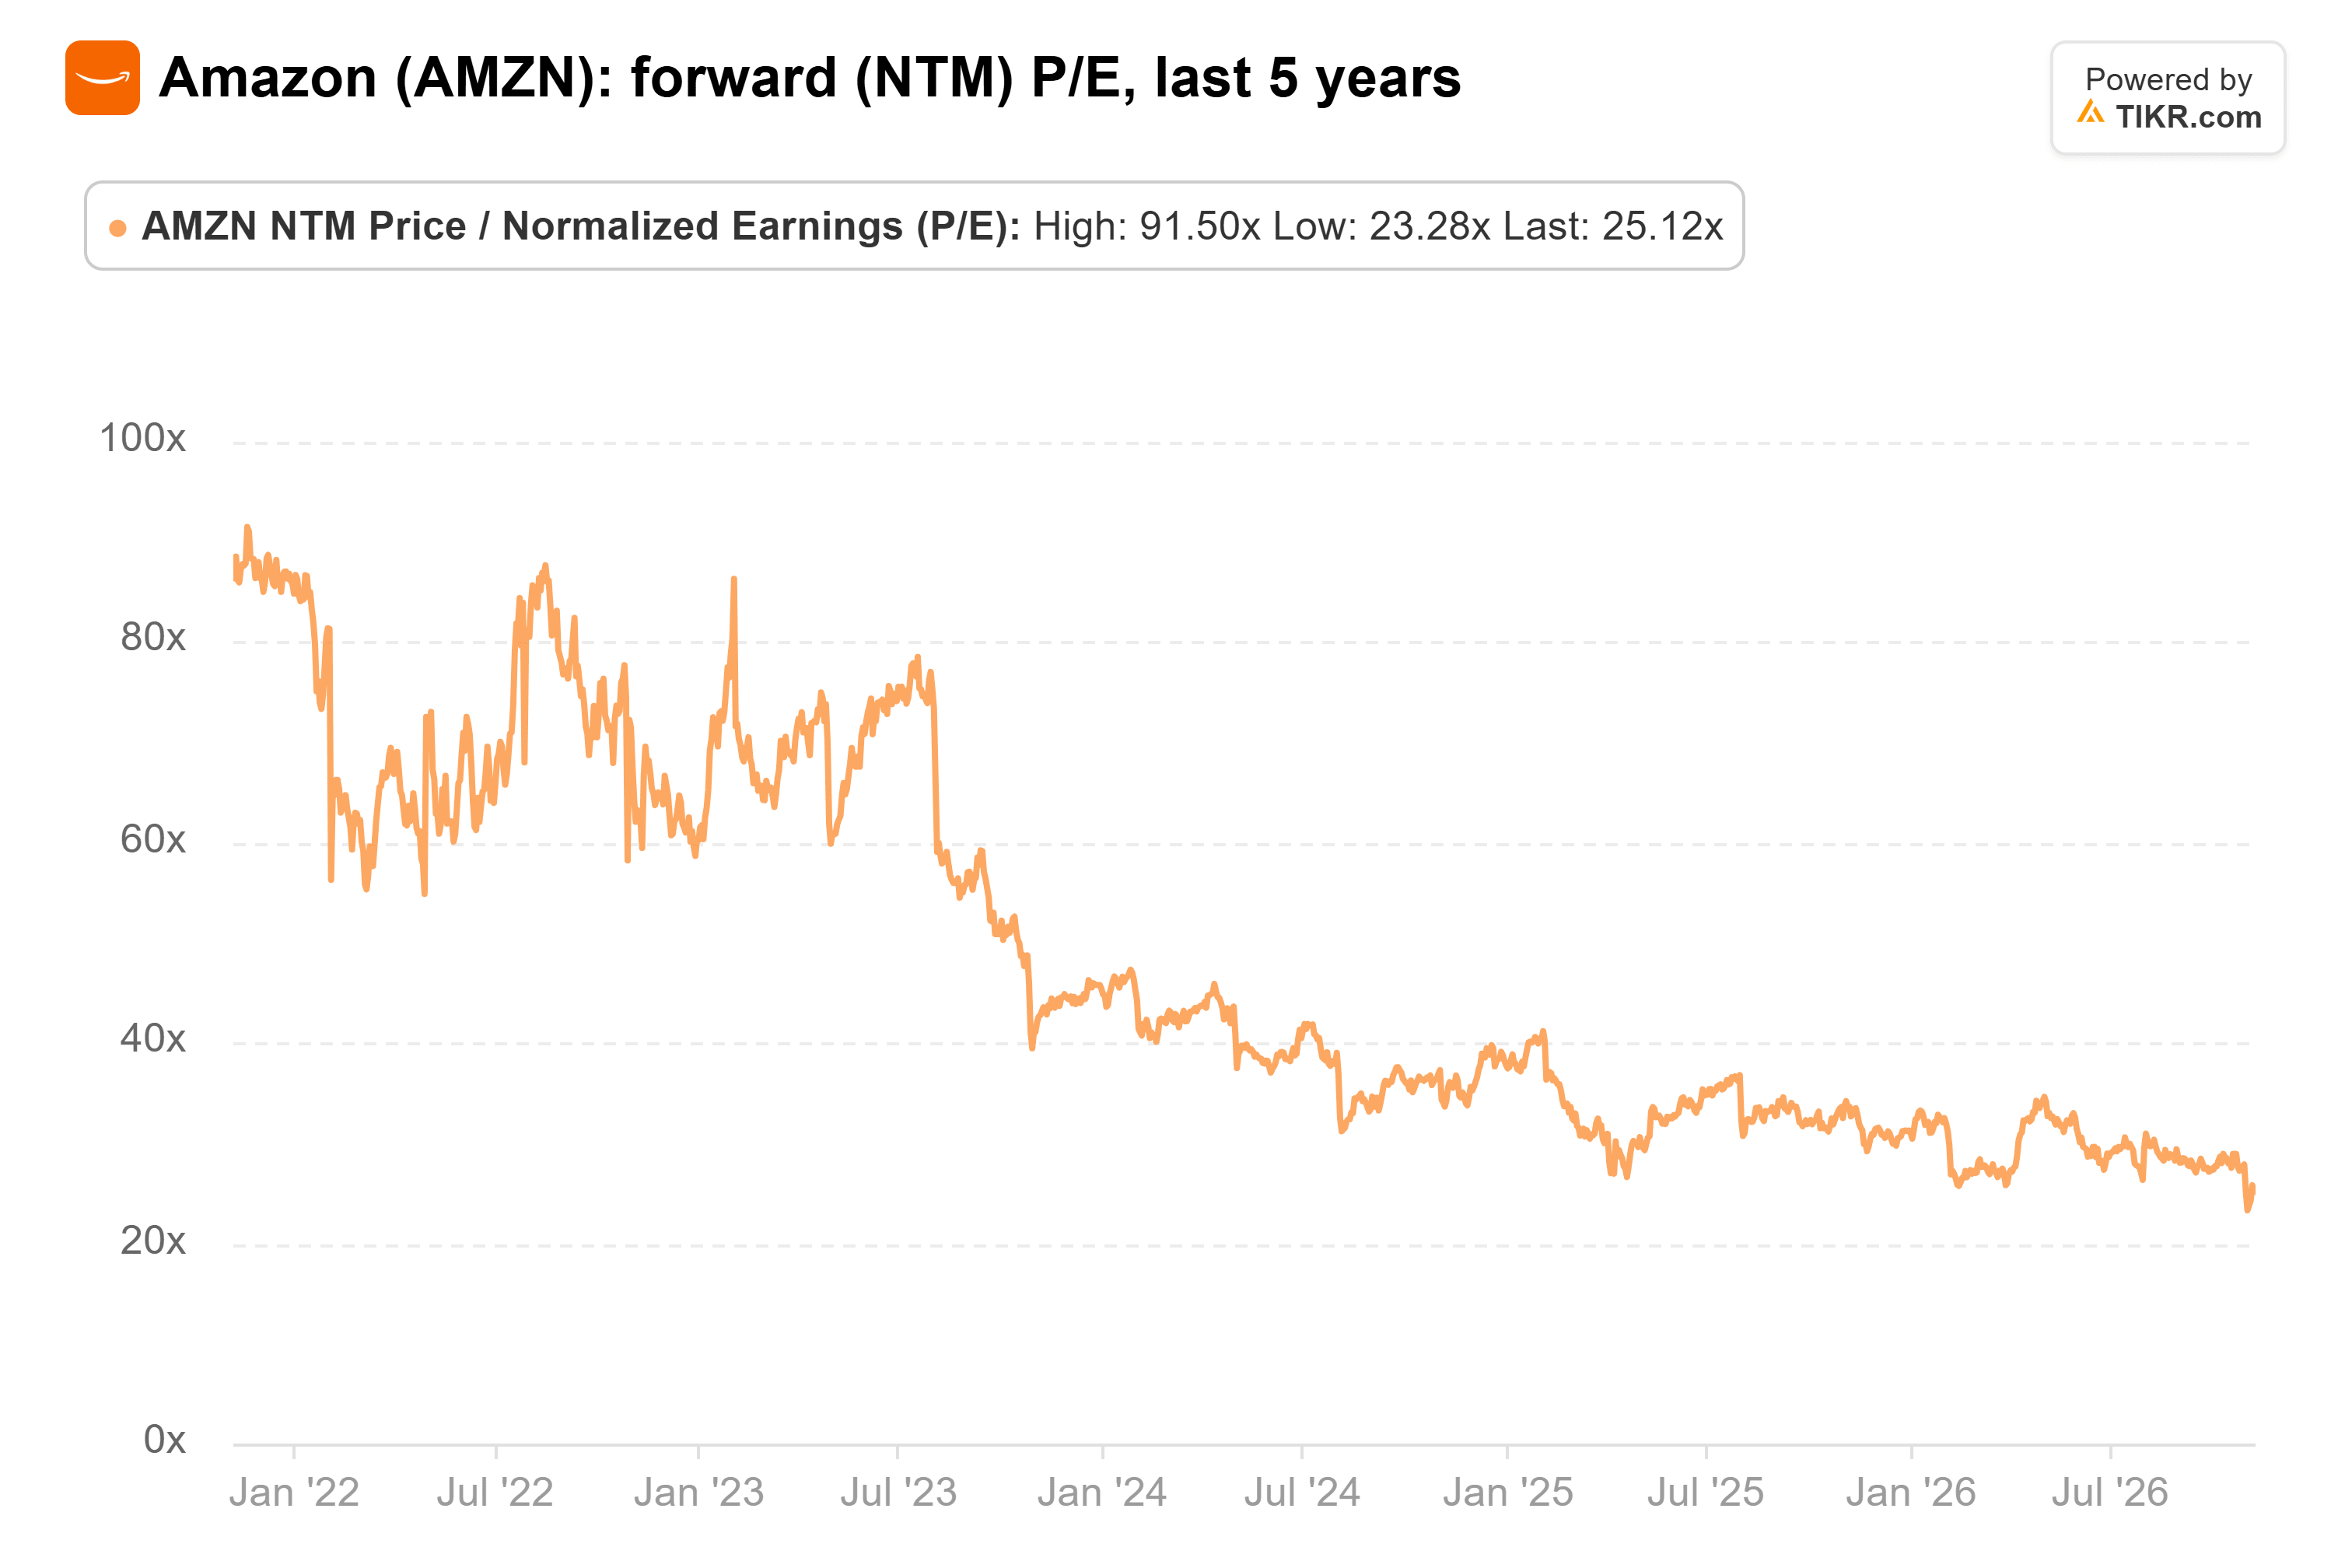
Questo è vicino al minimo quinquennale di 23x raggiunto il 30 ottobre, e circa la metà della sua media quinquennale di 48x.
TIKR Monitora 61 Analisti su Amazon. Quanti Dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Amazon
Il Cash Burn è Reale
Il flusso di cassa libero è stato negativo per tre trimestri consecutivi, e l'uscita di $34,8 miliardi del terzo trimestre è stata la più grande in due anni.
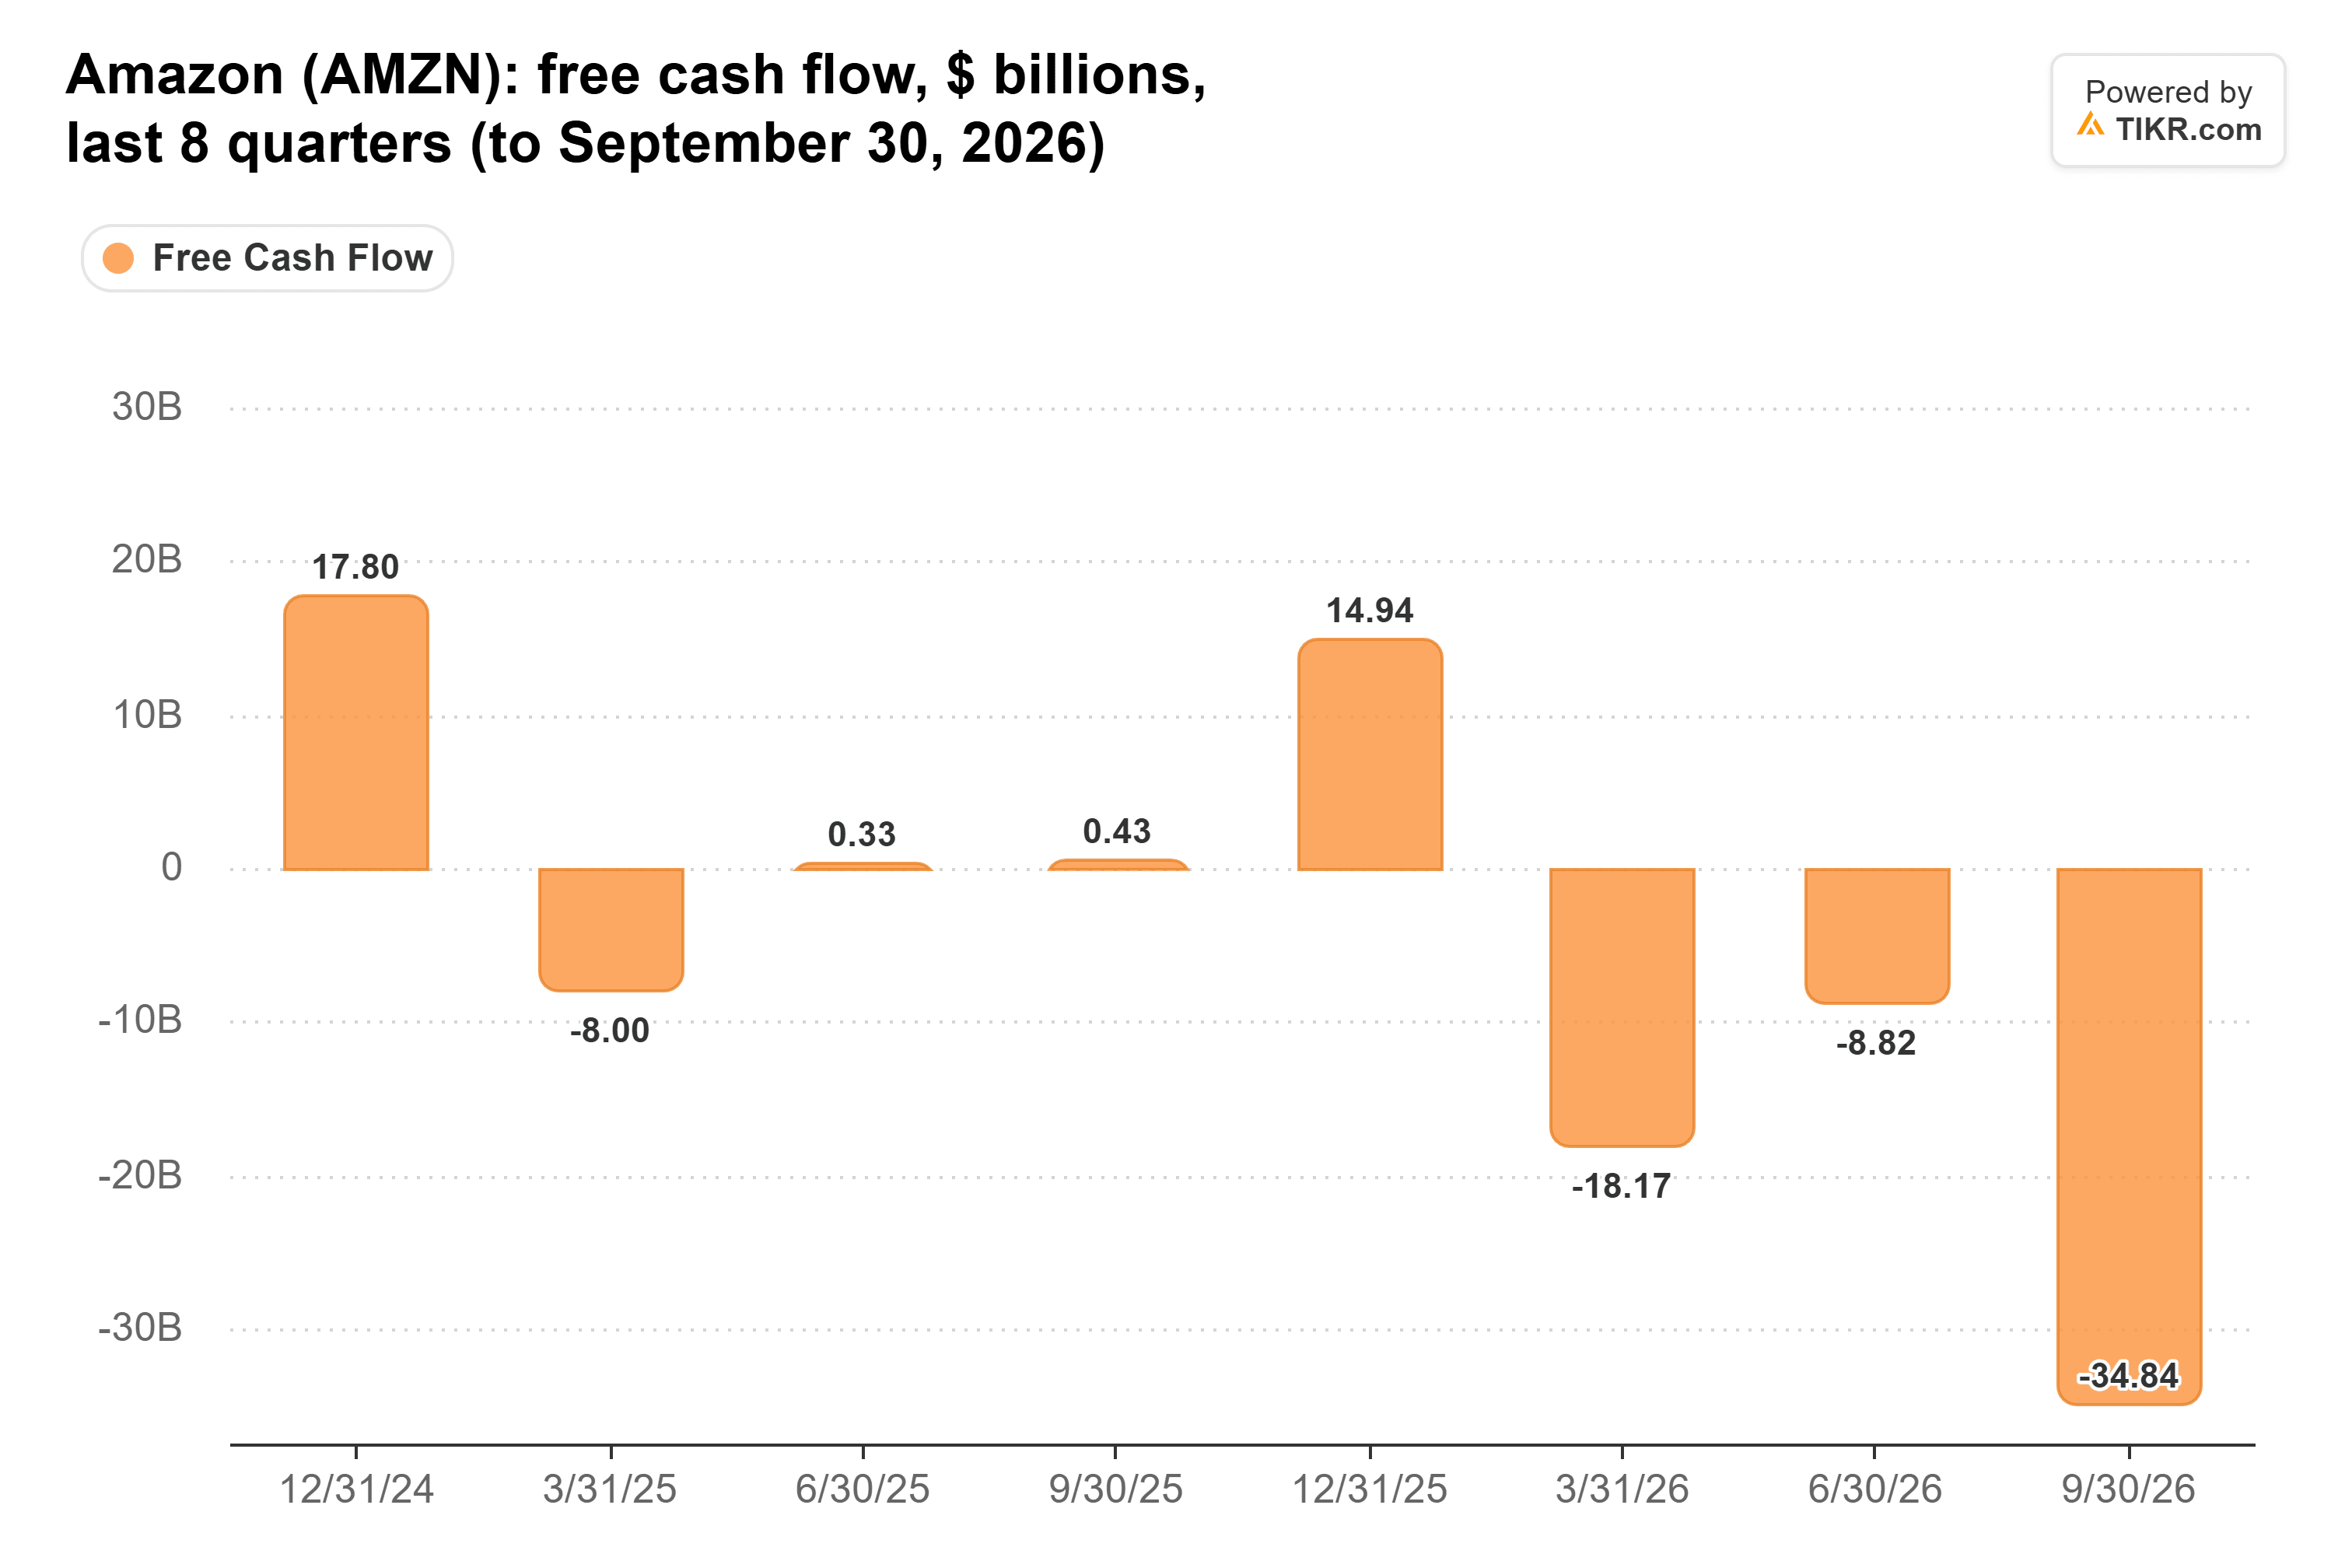
Gli analisti si aspettano che il flusso di cassa libero rimanga negativo fino al 2027 prima di trasformarsi in un afflusso di $37,8 miliardi nel 2028. Il debito di Amazon è salito a $180,9 miliardi.
Perché la Spesa di Amazon Dovrebbe Ripagare
La capacità già operativa si sta ripagando. Heath Terry, capo della ricerca sull'AI di Citi, ha detto nel programma CNBC Squawk on the Street: "abbiamo visto il ritorno in contanti sul contante investito per gli hyperscaler già nel trimestre più recente. Era del 30%".
Questo è il gruppo, non Amazon da sola, ma si adatta a quanto Amazon ha detto a luglio: la maggior parte della sua capacità di AI è contrattualizzata per almeno cinque anni, e i suoi server si ripagano in poco meno di tre anni. Il flusso di cassa libero negativo è il prossimo round di capacità che viene costruita prima di fatturare.
A 25x gli utili forward, con l'EPS che si prevede quasi raddoppi entro il 2028, Amazon sembra un buy per chiunque possa resistere a un altro anno circa di flusso di cassa libero negativo.
La prova arriverà all'inizio di febbraio, quando Amazon fornirà le sue previsioni di capex per il 2027. Gli analisti si aspettano $278,2 miliardi. Se le previsioni saranno ben al di sopra di questa cifra, il recupero del flusso di cassa del 2028 sarà a rischio.
Quindi Quanto Vale Realmente il Titolo Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni di acquisto o vendita di titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!



