


Punti Chiave
- L'azione di Mastercard (MA) è salita del 19% nell'ultimo mese e si trova a un massimo annuale dopo un rapporto del terzo trimestre che ha superato le stime sui ricavi.
- La maggior parte del guadagno è derivata da un multiplo più elevato, perché le stime degli utili di Wall Street si sono appena mosse dopo il rapporto.
- Anche dopo la corsa, il P/E forward di Mastercard è al di sotto della sua media decennale, quindi gli acquirenti pagano per la previsione degli analisti di una crescita annua dell'EPS di circa il 16% e non molto di più.
- La crescita del flusso di cassa libero dovrebbe rallentare nel 2026, e i risultati del quarto trimestre a fine gennaio sono i prossimi.
L'azione di Mastercard è salita del 19% nell'ultimo mese, incluso l'8% nell'ultima settimana, e si trova a un massimo annuale. È salita del 17% nel 2026, quindi era ancora in negativo per l'anno quando è iniziata la corsa.
Quindi, quanto di quel movimento ha guadagnato l'azienda?
Un superamento, con un rovescio della medaglia
Il 29 ottobre, Mastercard ha riportato ricavi netti del terzo trimestre di 9,81 miliardi di dollari, in aumento del 14% e superiori ai 9,66 miliardi di dollari attesi dagli analisti. I servizi sono cresciuti del 19% su base neutrale rispetto al cambio, e la rete di pagamento è cresciuta dell'11%.
Ma il nuovo CFO Ling Hai ha dichiarato che parte di quel superamento è derivato da progetti di servizi e accordi di rete anticipati dal quarto trimestre, aggiungendo: "Vedrete un effetto simile nel quarto trimestre."
Le stime dell'EPS normalizzato di Wall Street si sono appena mosse dopo il rapporto. La stima per il 2026 è passata da 19,95 dollari la settimana prima a 20,04 dollari, e quella per il 2027 da 23,07 dollari a 23,13 dollari.
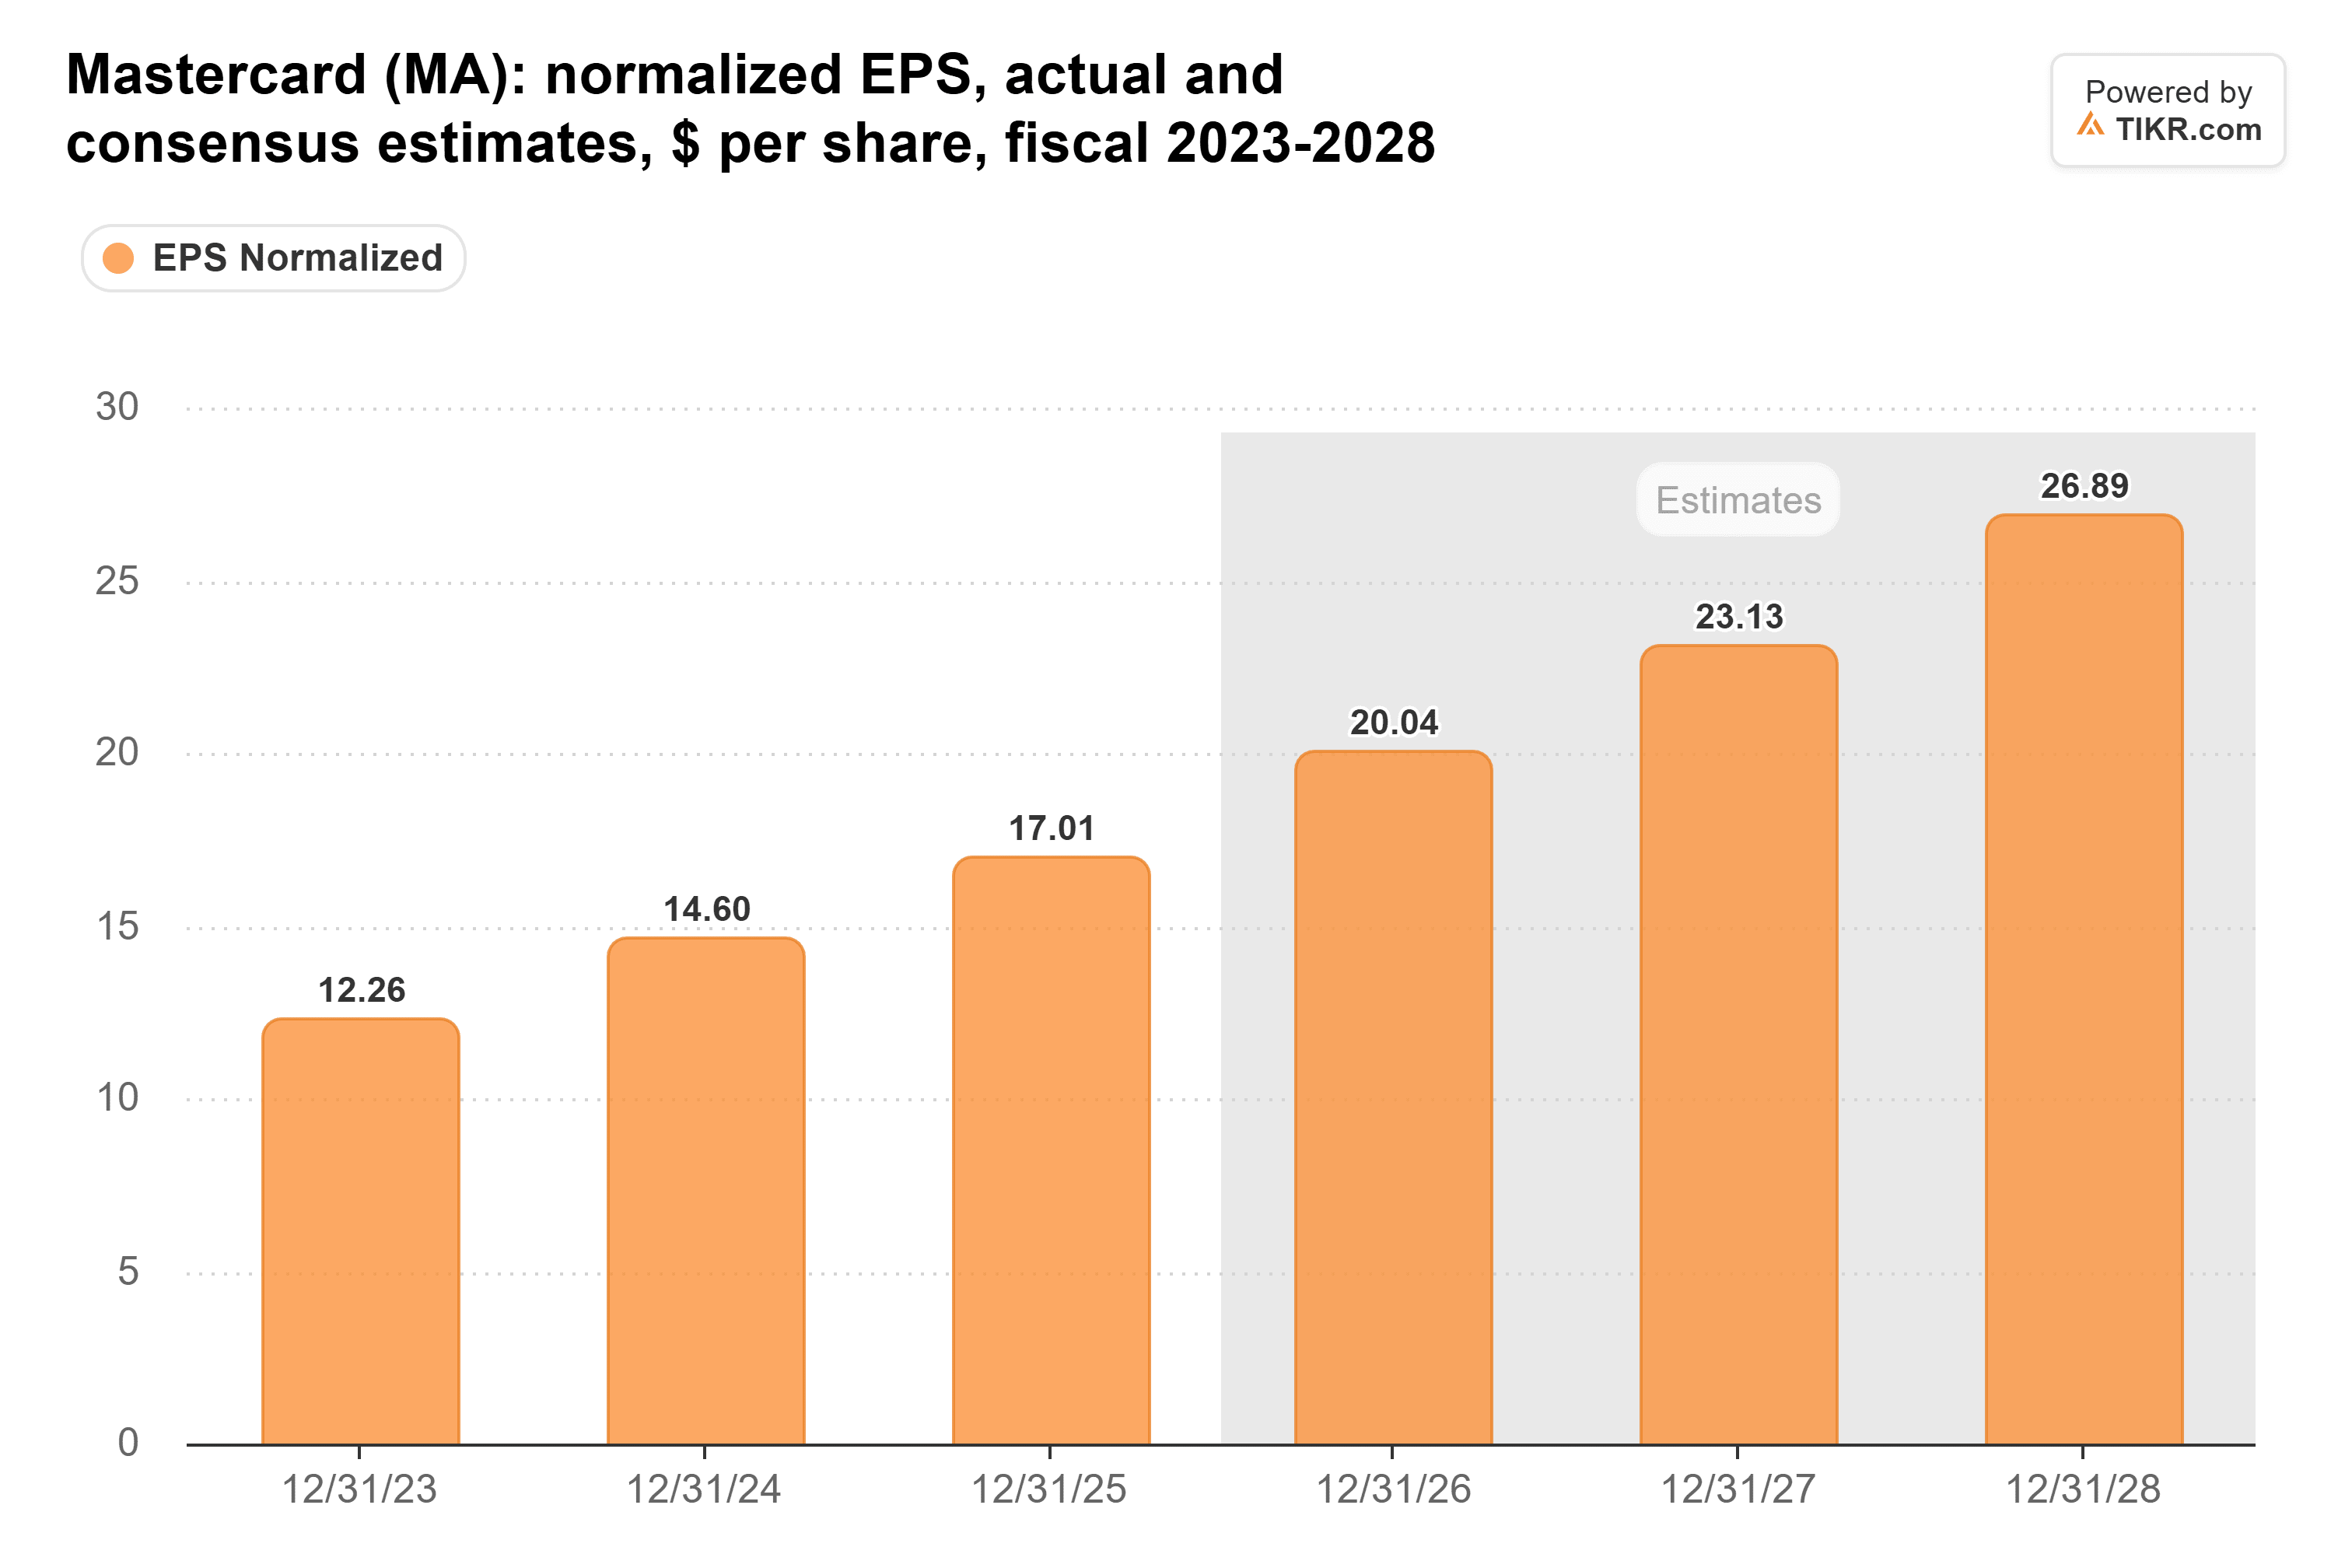
Ciò si traduce in una crescita del 18% quest'anno e del 15% nel 2027. Dato che parte del terzo trimestre è stata presa in prestito dal quarto, non vedo molte ragioni per cui queste stime dovrebbero aumentare.
La maggior parte del guadagno è dovuta a un multiplo più elevato
Il P/E forward di Mastercard è salito da 25,9x alla fine di settembre a 29,6x al 2 novembre. Questo è ancora al di sotto della sua media decennale di 32,5x, un intervallo che è andato da un minimo di 23,2x nel marzo 2020 a un massimo di 49,2x nell'aprile 2021.

Quindi la corsa ha portato Mastercard dall'estremità economica del suo intervallo di nuovo a un livello leggermente inferiore al suo solito premio.
TIKR monitora 41 analisti su Mastercard. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Mastercard, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Mastercard
Mastercard ha bisogno di circa il 16% all'anno
A 29,6x, gli acquirenti pagano all'incirca ciò che gli analisti già si aspettano. Quella previsione porta l'EPS normalizzato da 17,01 dollari nel 2025 a 26,89 dollari nel 2028, ovvero circa il 16% all'anno.
Se Mastercard ci arriva e il multiplo si mantiene, l'azione dovrebbe tenere approssimativamente il passo.
Anche il multiplo è importante. Se scendesse di nuovo ai 25x-26x a cui veniva scambiata alla fine di ciascuno dei primi tre trimestri del 2026, gli stessi utili varrebbero circa il 13%-14% in meno. Un ritorno alla media decennale li renderebbe valere circa il 10% in più.
Mastercard è cresciuta a quella velocità circa per un decennio. Il suo flusso di cassa libero è aumentato da 4,42 miliardi di dollari nell'esercizio fiscale 2016 a 17,2 miliardi di dollari nell'esercizio fiscale 2025, circa il 16% all'anno, ed è diminuito solo nel 2020.
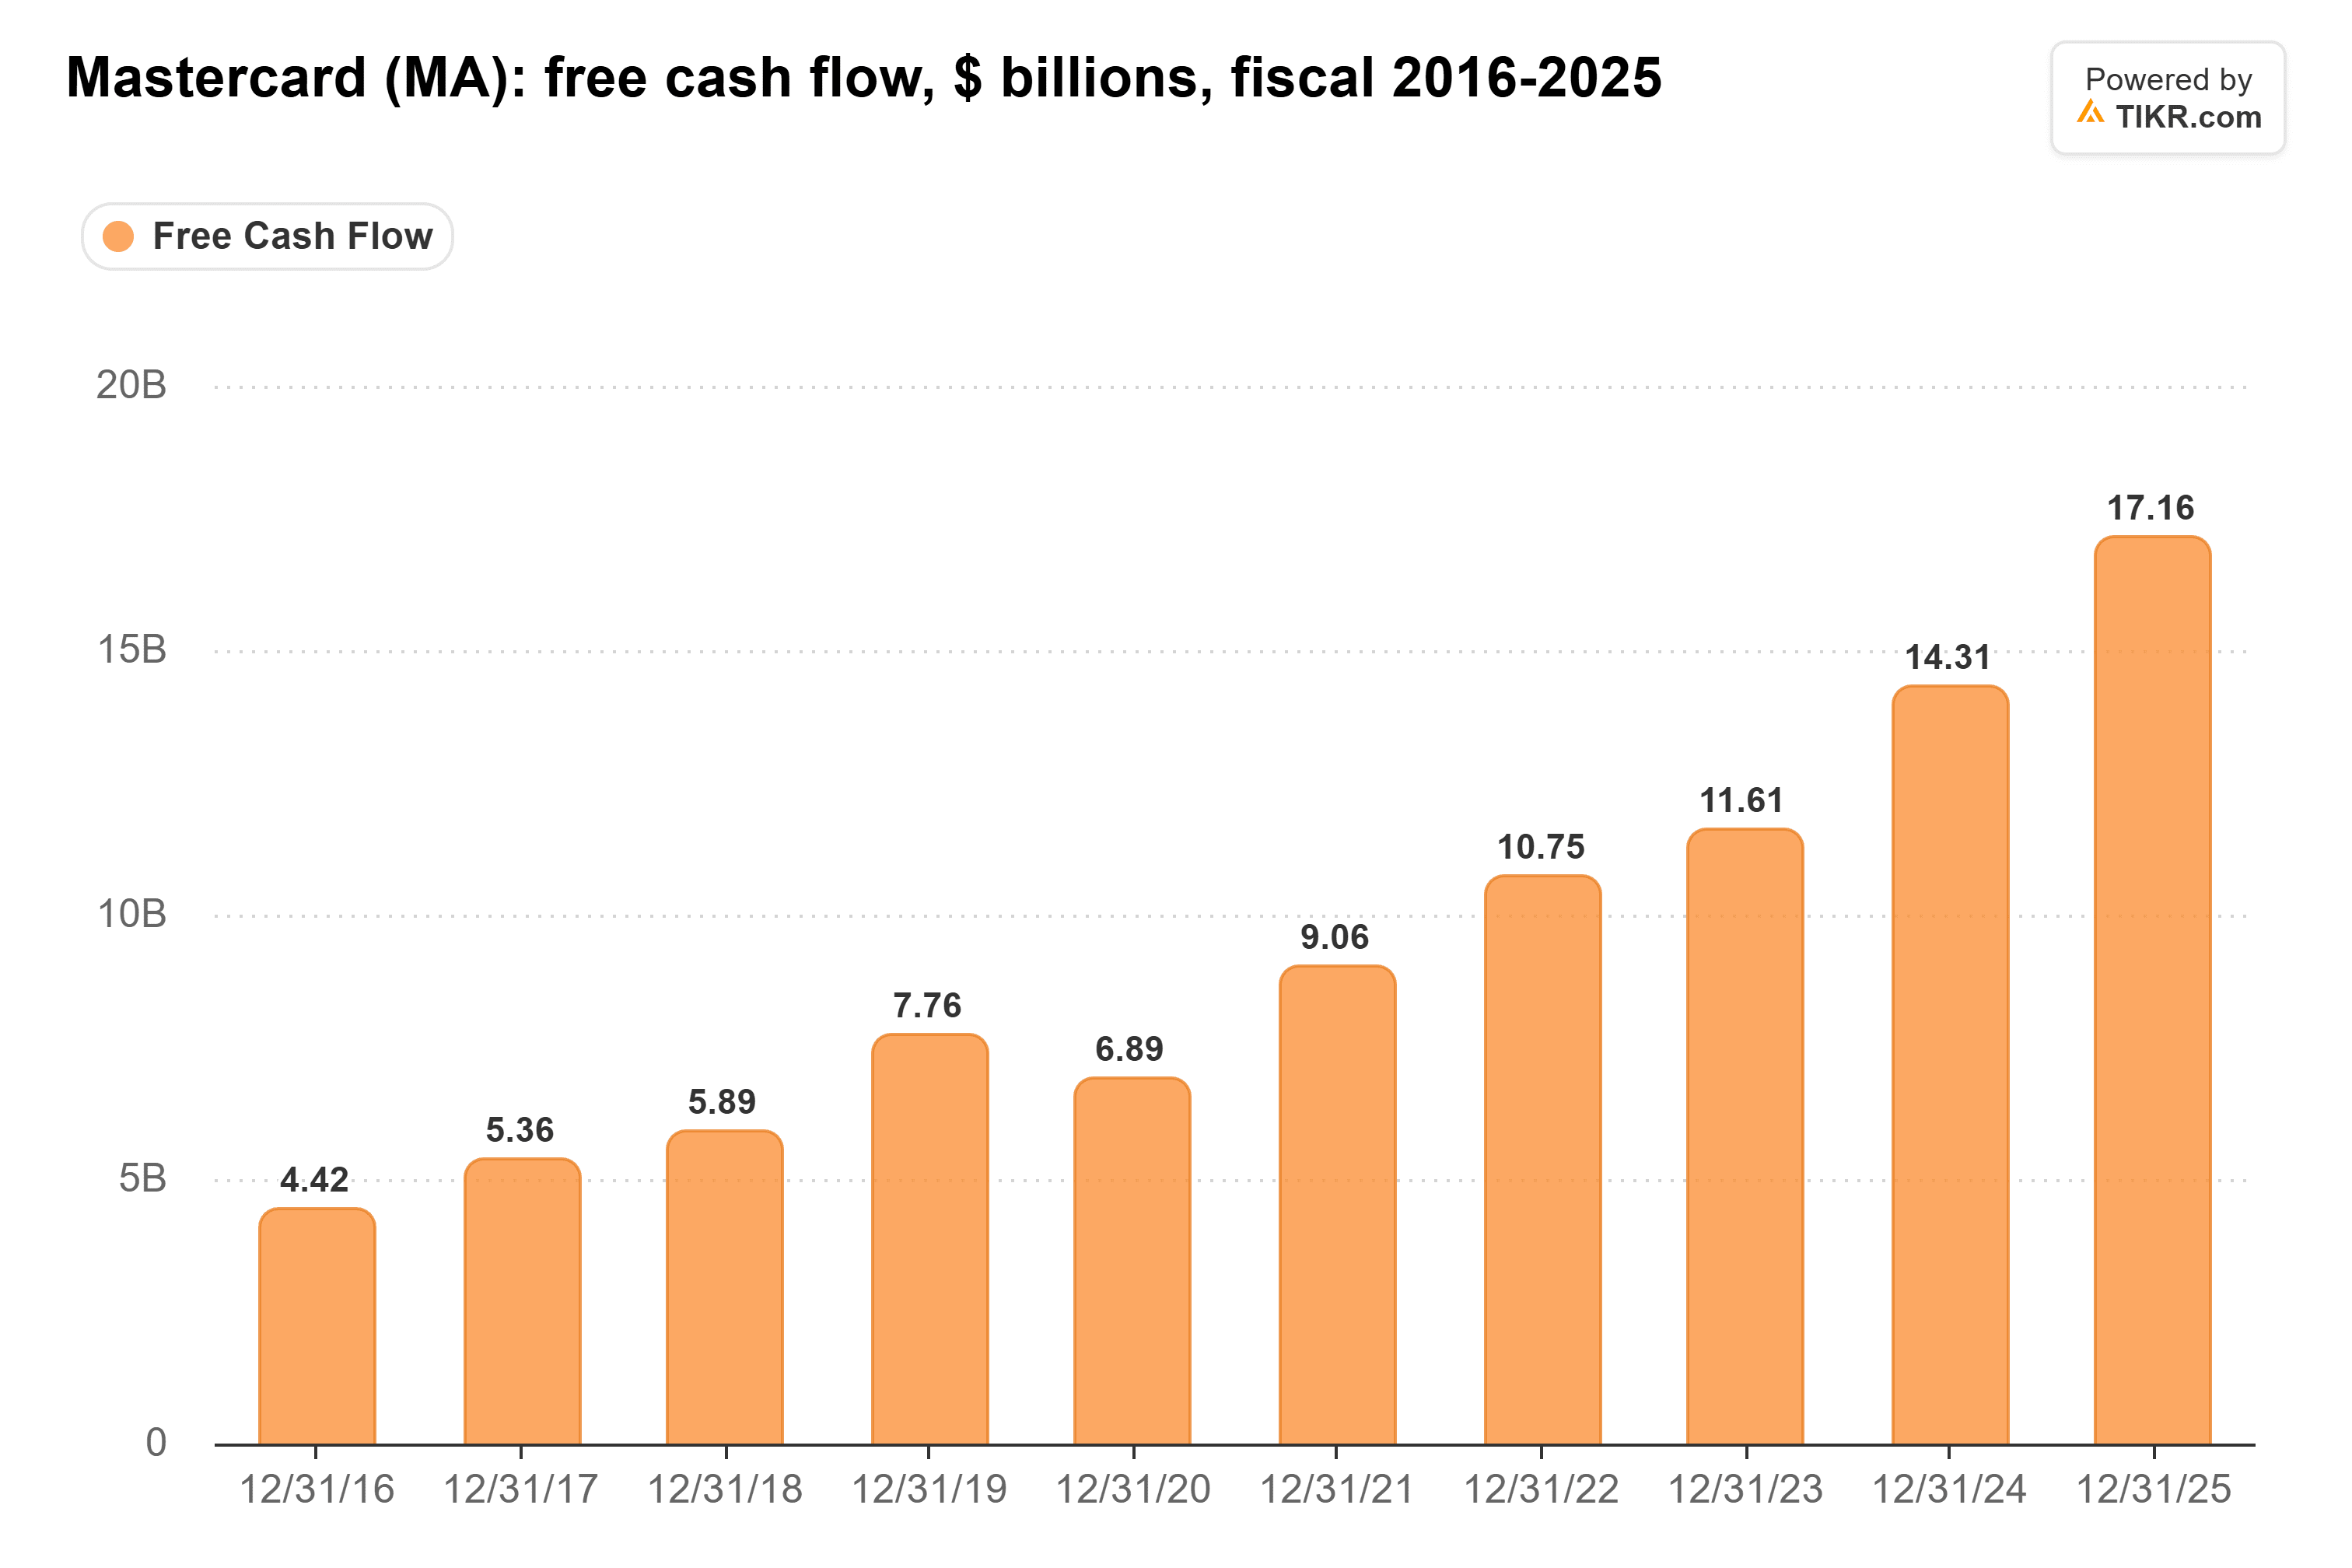
Il rischio è il 2026. Gli analisti si aspettano che il flusso di cassa libero cresca solo di circa il 3% quest'anno. Nel frattempo, i rimborsi e gli incentivi alle banche hanno assorbito il 52,4% delle commissioni lorde di rete di Mastercard nel secondo trimestre, in aumento rispetto al 49,9% di un anno prima.
Le società hanno alzato i loro obiettivi dopo il rapporto. Quello di Cantor Fitzgerald di 765 dollari è circa il 14% sopra l'ultima chiusura, mentre Monness ha mantenuto il suo rating Hold con un obiettivo di 535 dollari.
Un prezzo equo per un'ottima azienda
A mio modo di vedere, Mastercard è valutata equamente qui.
Gli acquirenti di oggi pagano un multiplo normale per gli utili che gli analisti si aspettano. Da qui, guadagneranno all'incirca ciò che quella crescita degli utili consegnerà, senza un ulteriore impulso da un multiplo in aumento come quello dietro l'ultimo mese.
I risultati del quarto trimestre a fine gennaio sono i prossimi. Hai fornirà le sue prime previsioni per l'intero anno, e i ricavi anticipati nel terzo trimestre usciranno dal quarto.
Quindi, quanto vale effettivamente l'azione di Mastercard?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Mastercard. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito da usare.
Valuta Mastercard gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


