Punti Chiave
- L'EPS rettificato di Starbucks è balzato del 54% a $0,80 nel quarto trimestre fiscale, e Jim Cramer ha dichiarato su Mad Money che ritiene che il titolo "arrivi a 125", il 19% in più rispetto alla chiusura di venerdì.
- Gli utili si sono ripresi solo circa la metà del calo del 2025 fiscale, e gli analisti non si aspettano che superino il livello del 2024 fiscale prima del 2028 fiscale.
- Al multiplo P/E forward medio quinquennale del titolo di 29x, $125 richiederebbero un EPS di circa $4,30, al di sopra dell'intervallo previsto dal management per il 2028 fiscale.
- $125 corrispondono a circa 33,5x le stime per il 2028 fiscale, contro 28x al prezzo attuale, quindi servirebbe un multiplo più alto o utili superiori all'intervallo del management.
Starbucks (SBUX) ha appena riportato un balzo del 54% dell'utile per azione rettificato, e Jim Cramer ritiene che il titolo abbia ancora molto spazio per salire.
Nella puntata di Mad Money di mercoledì, un ascoltatore ha chiesto se Brian Niccol stesse guidando Starbucks verso un massimo storico. Starbucks è salito del 5% quel giorno mentre i titoli del settore ristorazione rimbalzavano grazie al superamento delle previsioni sugli utili di McDonald's. Cramer l'ha definita "una tazza di caffè davvero buona e un ottimo posto dove andare con un agente di turnaround al timone", poi ha dato la sua cifra: "Penso che il titolo arrivi a 125".
Questo è il 19% in più rispetto alla chiusura di venerdì a $105,41. Cramer non ha detto quando, quindi la domanda utile è cosa Starbucks dovrebbe guadagnare per arrivarci.
Gli Utili Sono Solo a Metà del Recupero
Il quarto trimestre, fino al 27 settembre, è stato forte. L'EPS rettificato di $0,80 ha superato i $0,73 attesi, le vendite comparabili negli USA sono aumentate del 7,7% e il margine operativo rettificato è salito di 4,6 punti percentuali al 14,0%. Per l'anno fiscale 2026, l'EPS rettificato è salito del 28% a $2,72.
Ma questo arriva dopo un anno negativo. L'EPS normalizzato è sceso da $3,31 nel 2024 fiscale a $2,13 nel 2025 fiscale, quindi il 2026 fiscale ha recuperato circa metà del calo. Gli analisti si aspettano $3,22 nel 2027 fiscale e $3,73 nel 2028 fiscale, il primo anno sopra il livello del 2024 fiscale:
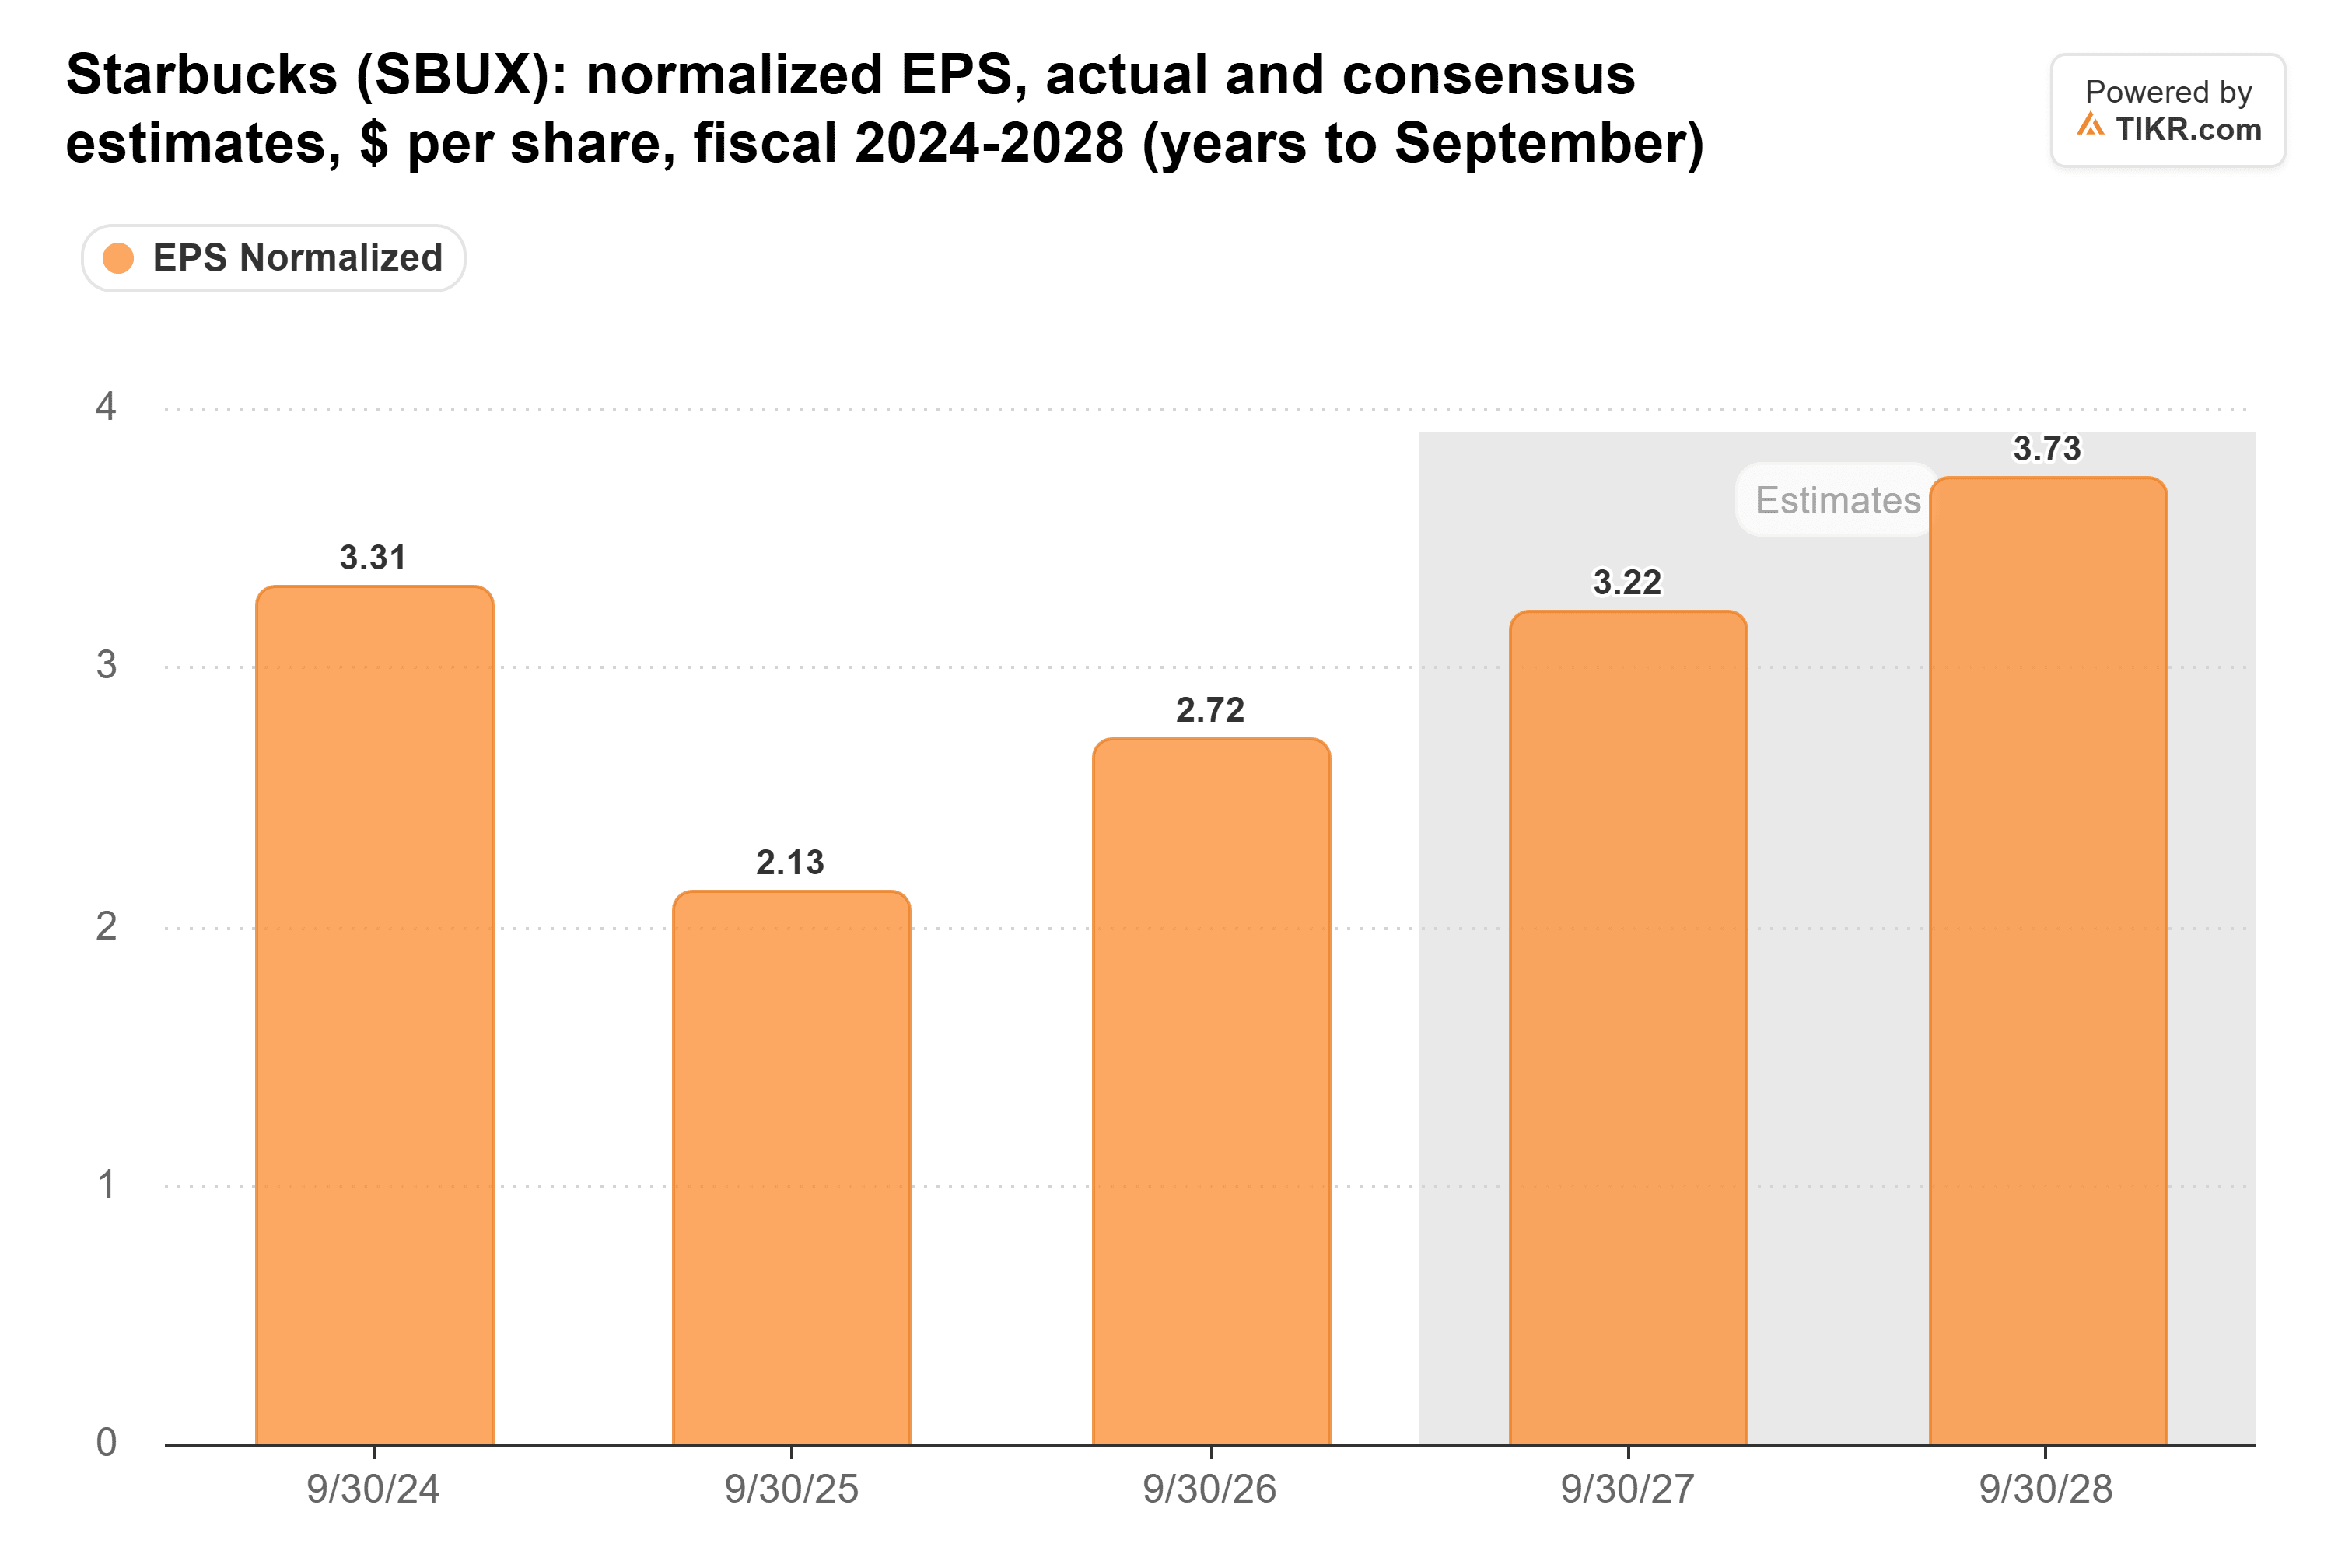
La cifra del 2027 fiscale è gonfiata da una 53ª settimana che vale poco più di $0,10. Senza di essa, la crescita è più vicina al 15% che al 18%, e la stima si colloca già al di sopra del punto medio delle previsioni del management di $3,15-$3,25.
TIKR Monitora 35 Analisti su Starbucks. Quanti Dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Starbucks, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Starbucks
Cosa Servirebbe per Arrivare a $125
Starbucks scambia a circa 33x gli utili forward, al di sopra della sua media quinquennale di 29x, anche se ben al di sotto del picco di 42x di gennaio:
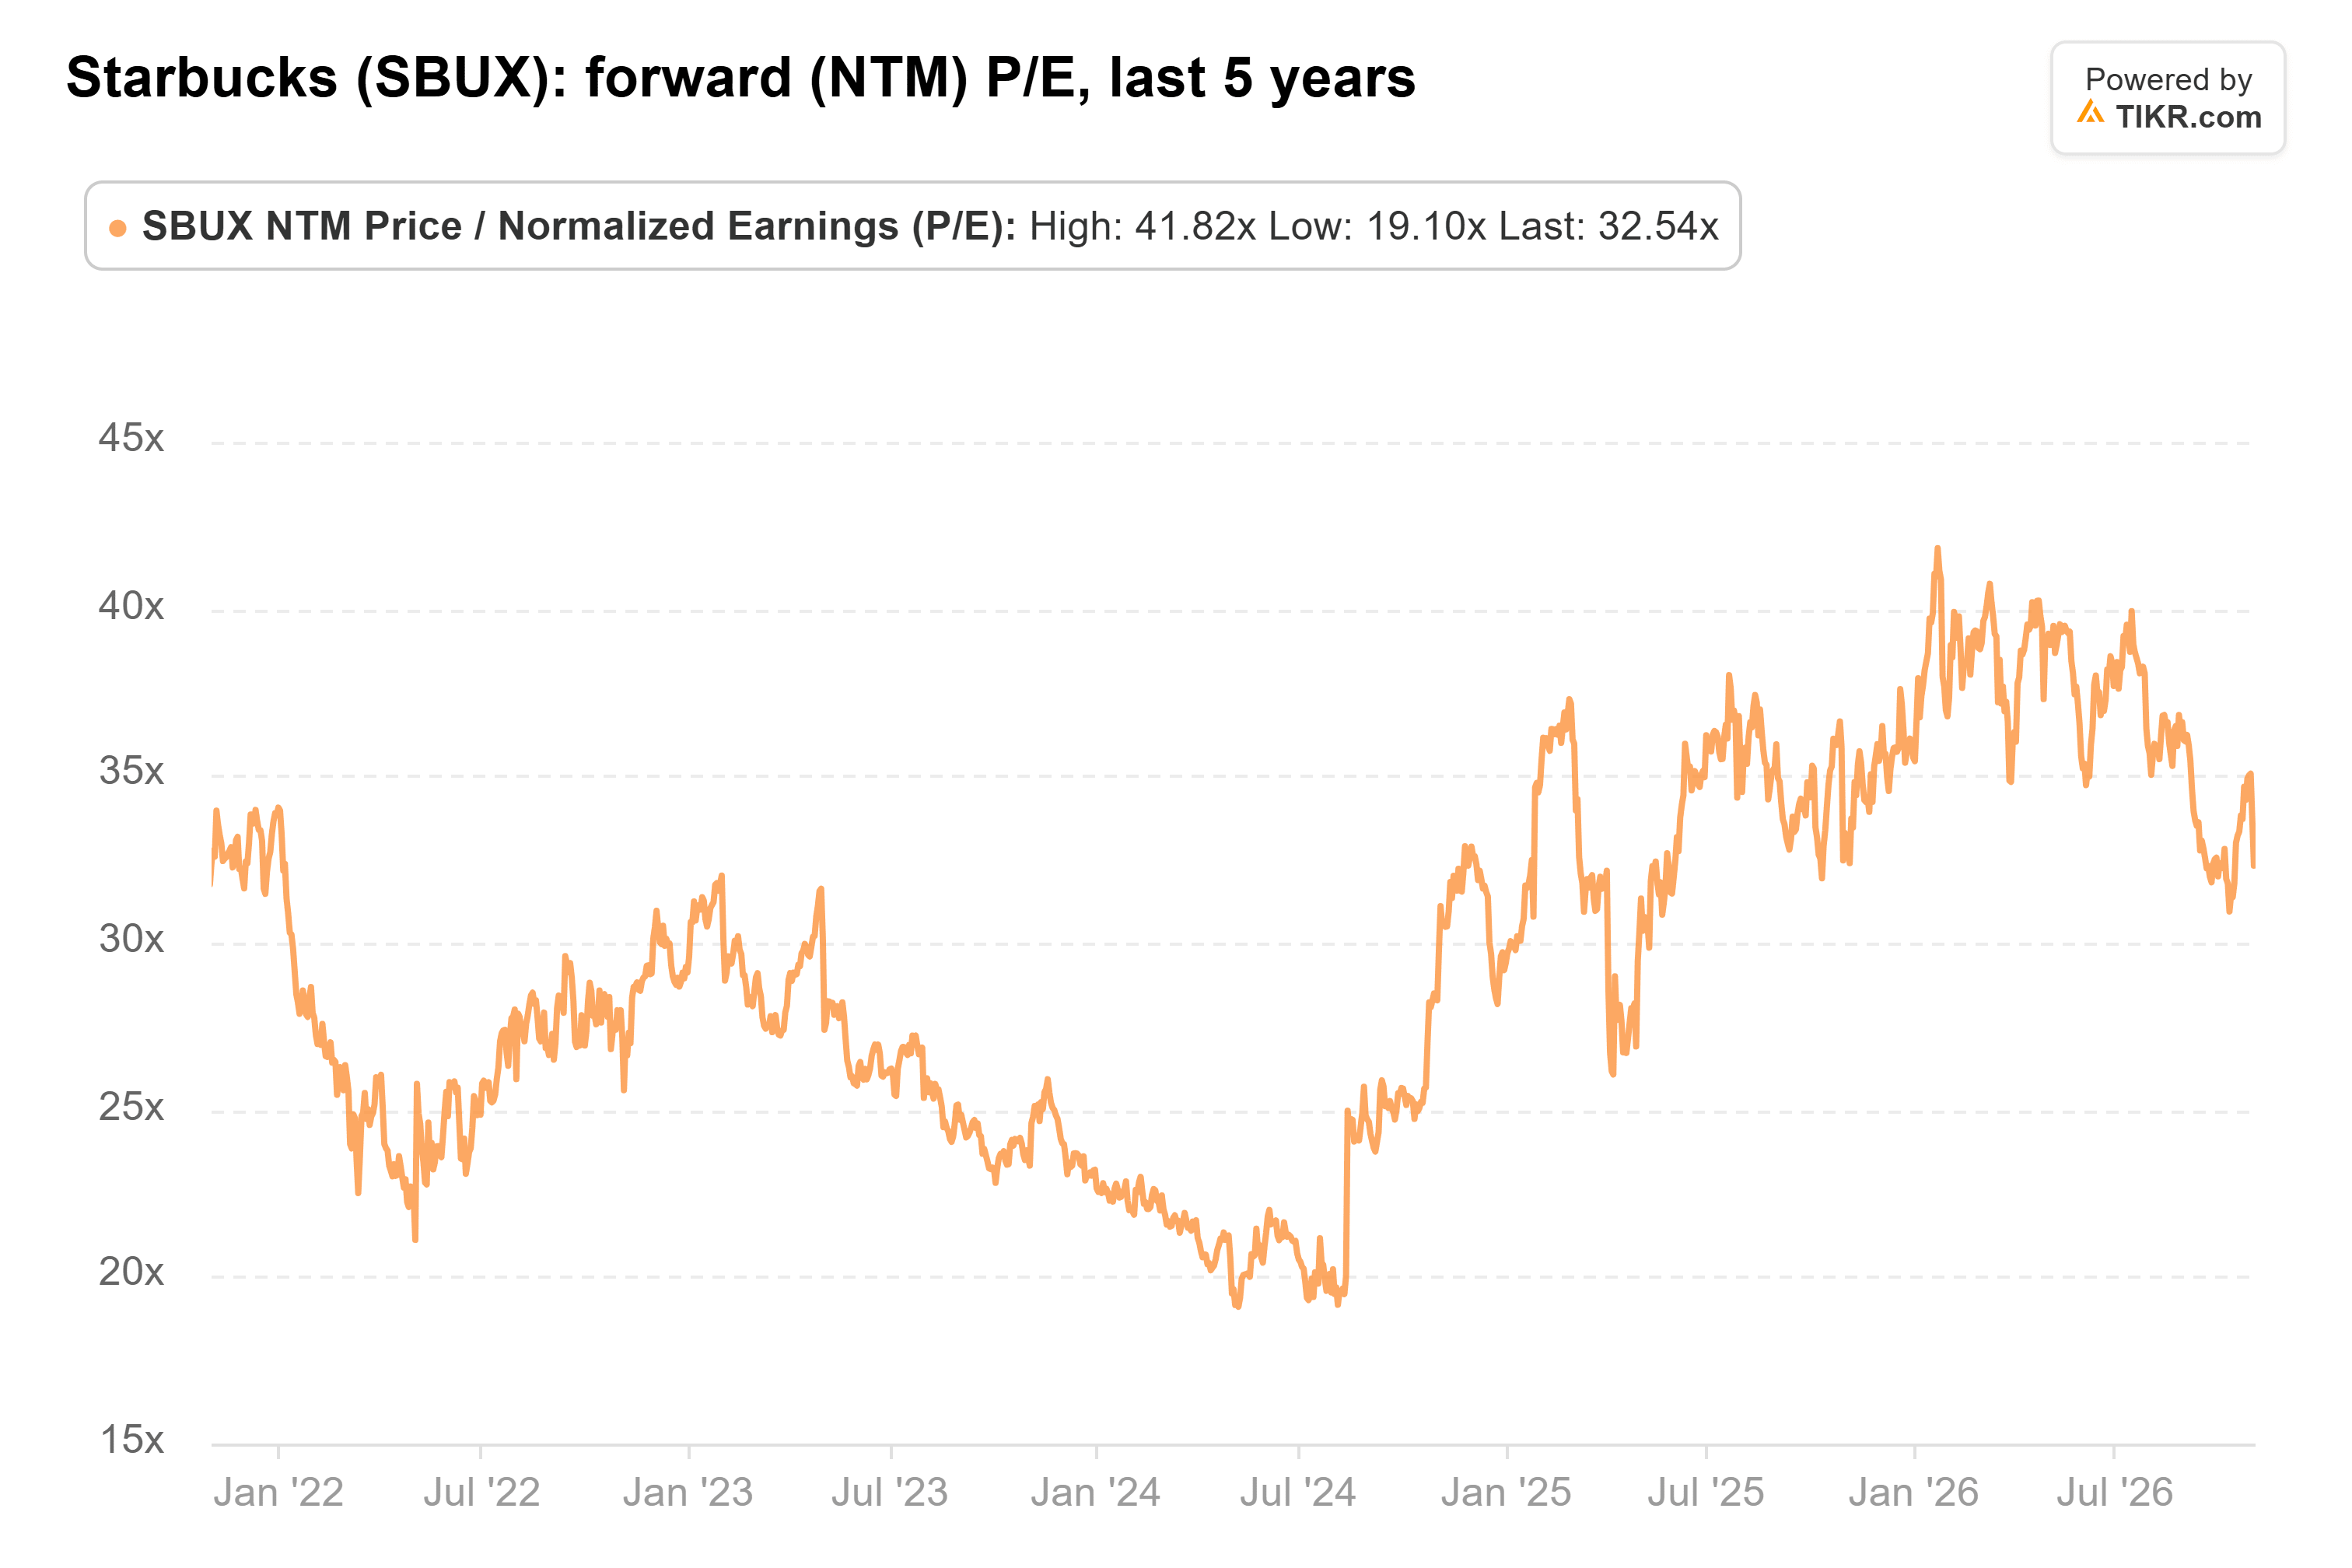
$125 corrispondono a circa 33,5x i $3,73 che gli analisti si aspettano per il 2028 fiscale, contro 28x al prezzo attuale. Alla media di 29x, $3,73 valgono circa $108, e raggiungere $125 richiederebbe circa $4,30 per azione, al di sopra del massimo dell'intervallo $3,35-$4,00 per il 2028 fiscale stabilito dal management a gennaio. Anche quell'intervallo era stato fissato prima della joint venture in Cina, che Starbucks ha dichiarato avrebbe ridotto l'EPS di circa $0,15.
Tutto Dipende dai Margini
Le vendite non basteranno. Starbucks prevede per il 2027 fiscale ricavi in calo di circa l'1%, principalmente a causa del cambiamento in Cina, nonostante i circa $700 milioni della settimana extra.
I margini si stanno muovendo nella direzione giusta. Il margine EBIT, così come misurato da TIKR, è salito dal 7,5% nel trimestre fino a marzo 2025 al 12,8% nel trimestre fino a settembre 2026:
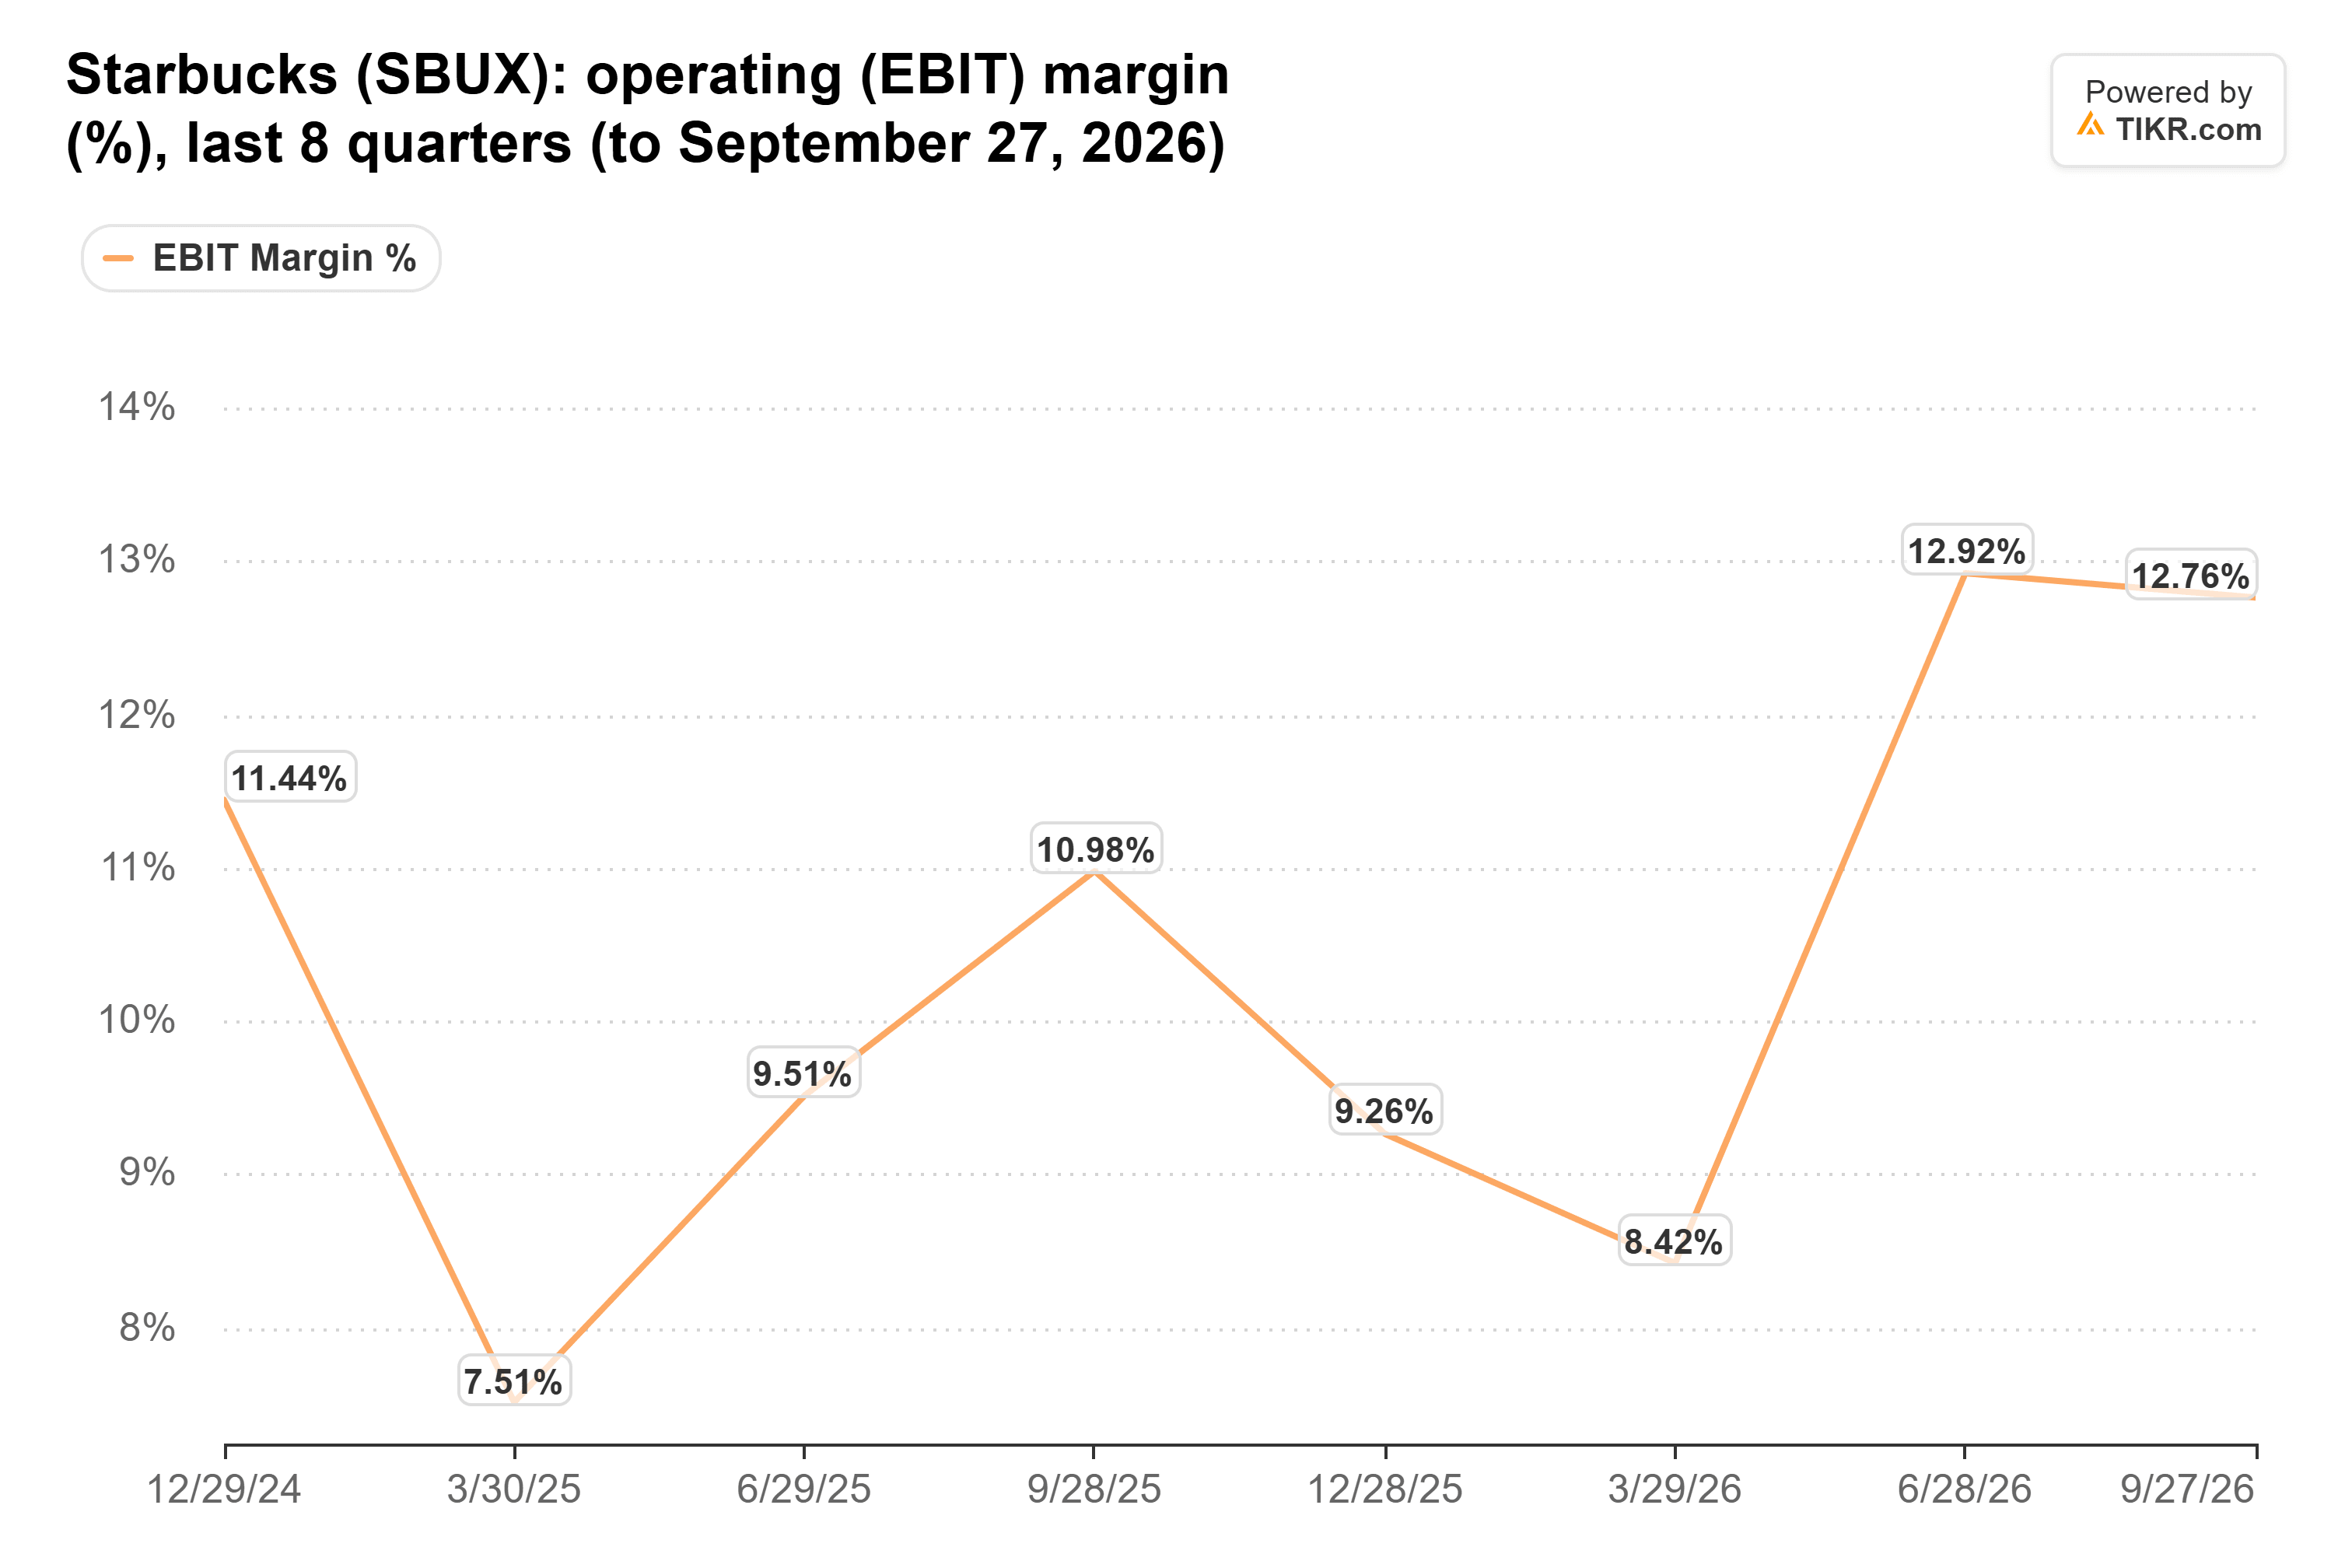
Il management punta a un margine operativo rettificato del 13,5%-15,0% nel 2028 fiscale e afferma di poter guadagnare nuovamente il 17%-18% nel tempo. La sua previsione per il 2027 fiscale del 13,5%-14,0% si sovrappone già a questo intervallo, quindi il piano è in linea. Ma $125 richiedono comunque utili superiori a quel piano, o investitori disposti a pagare un multiplo più alto di quello attuale.
L'estero è il punto debole. Le vendite comparabili internazionali sono cresciute solo dello 0,9% contro il circa 3% atteso, un inizio imbarazzante per l'obiettivo di Niccol di raddoppiare i negozi all'estero a oltre 40.000.
Starbucks Deve Dimostrare il Traffico
Il turnaround è reale, ma a 33x, gli investitori stanno già pagando per il piano del management. Le transazioni negli USA sono aumentate del 2,4% nel quarto trimestre, in calo rispetto al 4,2% del terzo, mentre il ticket ha fatto la parte del leone con un +5,2%. Aspetterei che il traffico riprenda a crescere prima di pagare per i $125 di Cramer.
Starbucks pubblicherà i risultati del primo trimestre fiscale a fine gennaio, contro un aumento del 3% delle transazioni negli USA di un anno prima. Una crescita su quella base renderebbe più facile credere ai $125.
Quindi Quanto Vale Realmente il Titolo Starbucks?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Starbucks. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Starbucks gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!