


Punti Chiave
- Entro il 12 novembre, Piper Sandler aveva declassato General Mills da Overweight a Neutral e tagliato il suo prezzo target a $35 da $41, citando il rischio per il dividendo.
- I dividendi hanno assorbito l'85% del free cash flow di General Mills nei 12 mesi fino al 30 agosto, e il suo debito è superiore all'obiettivo del management.
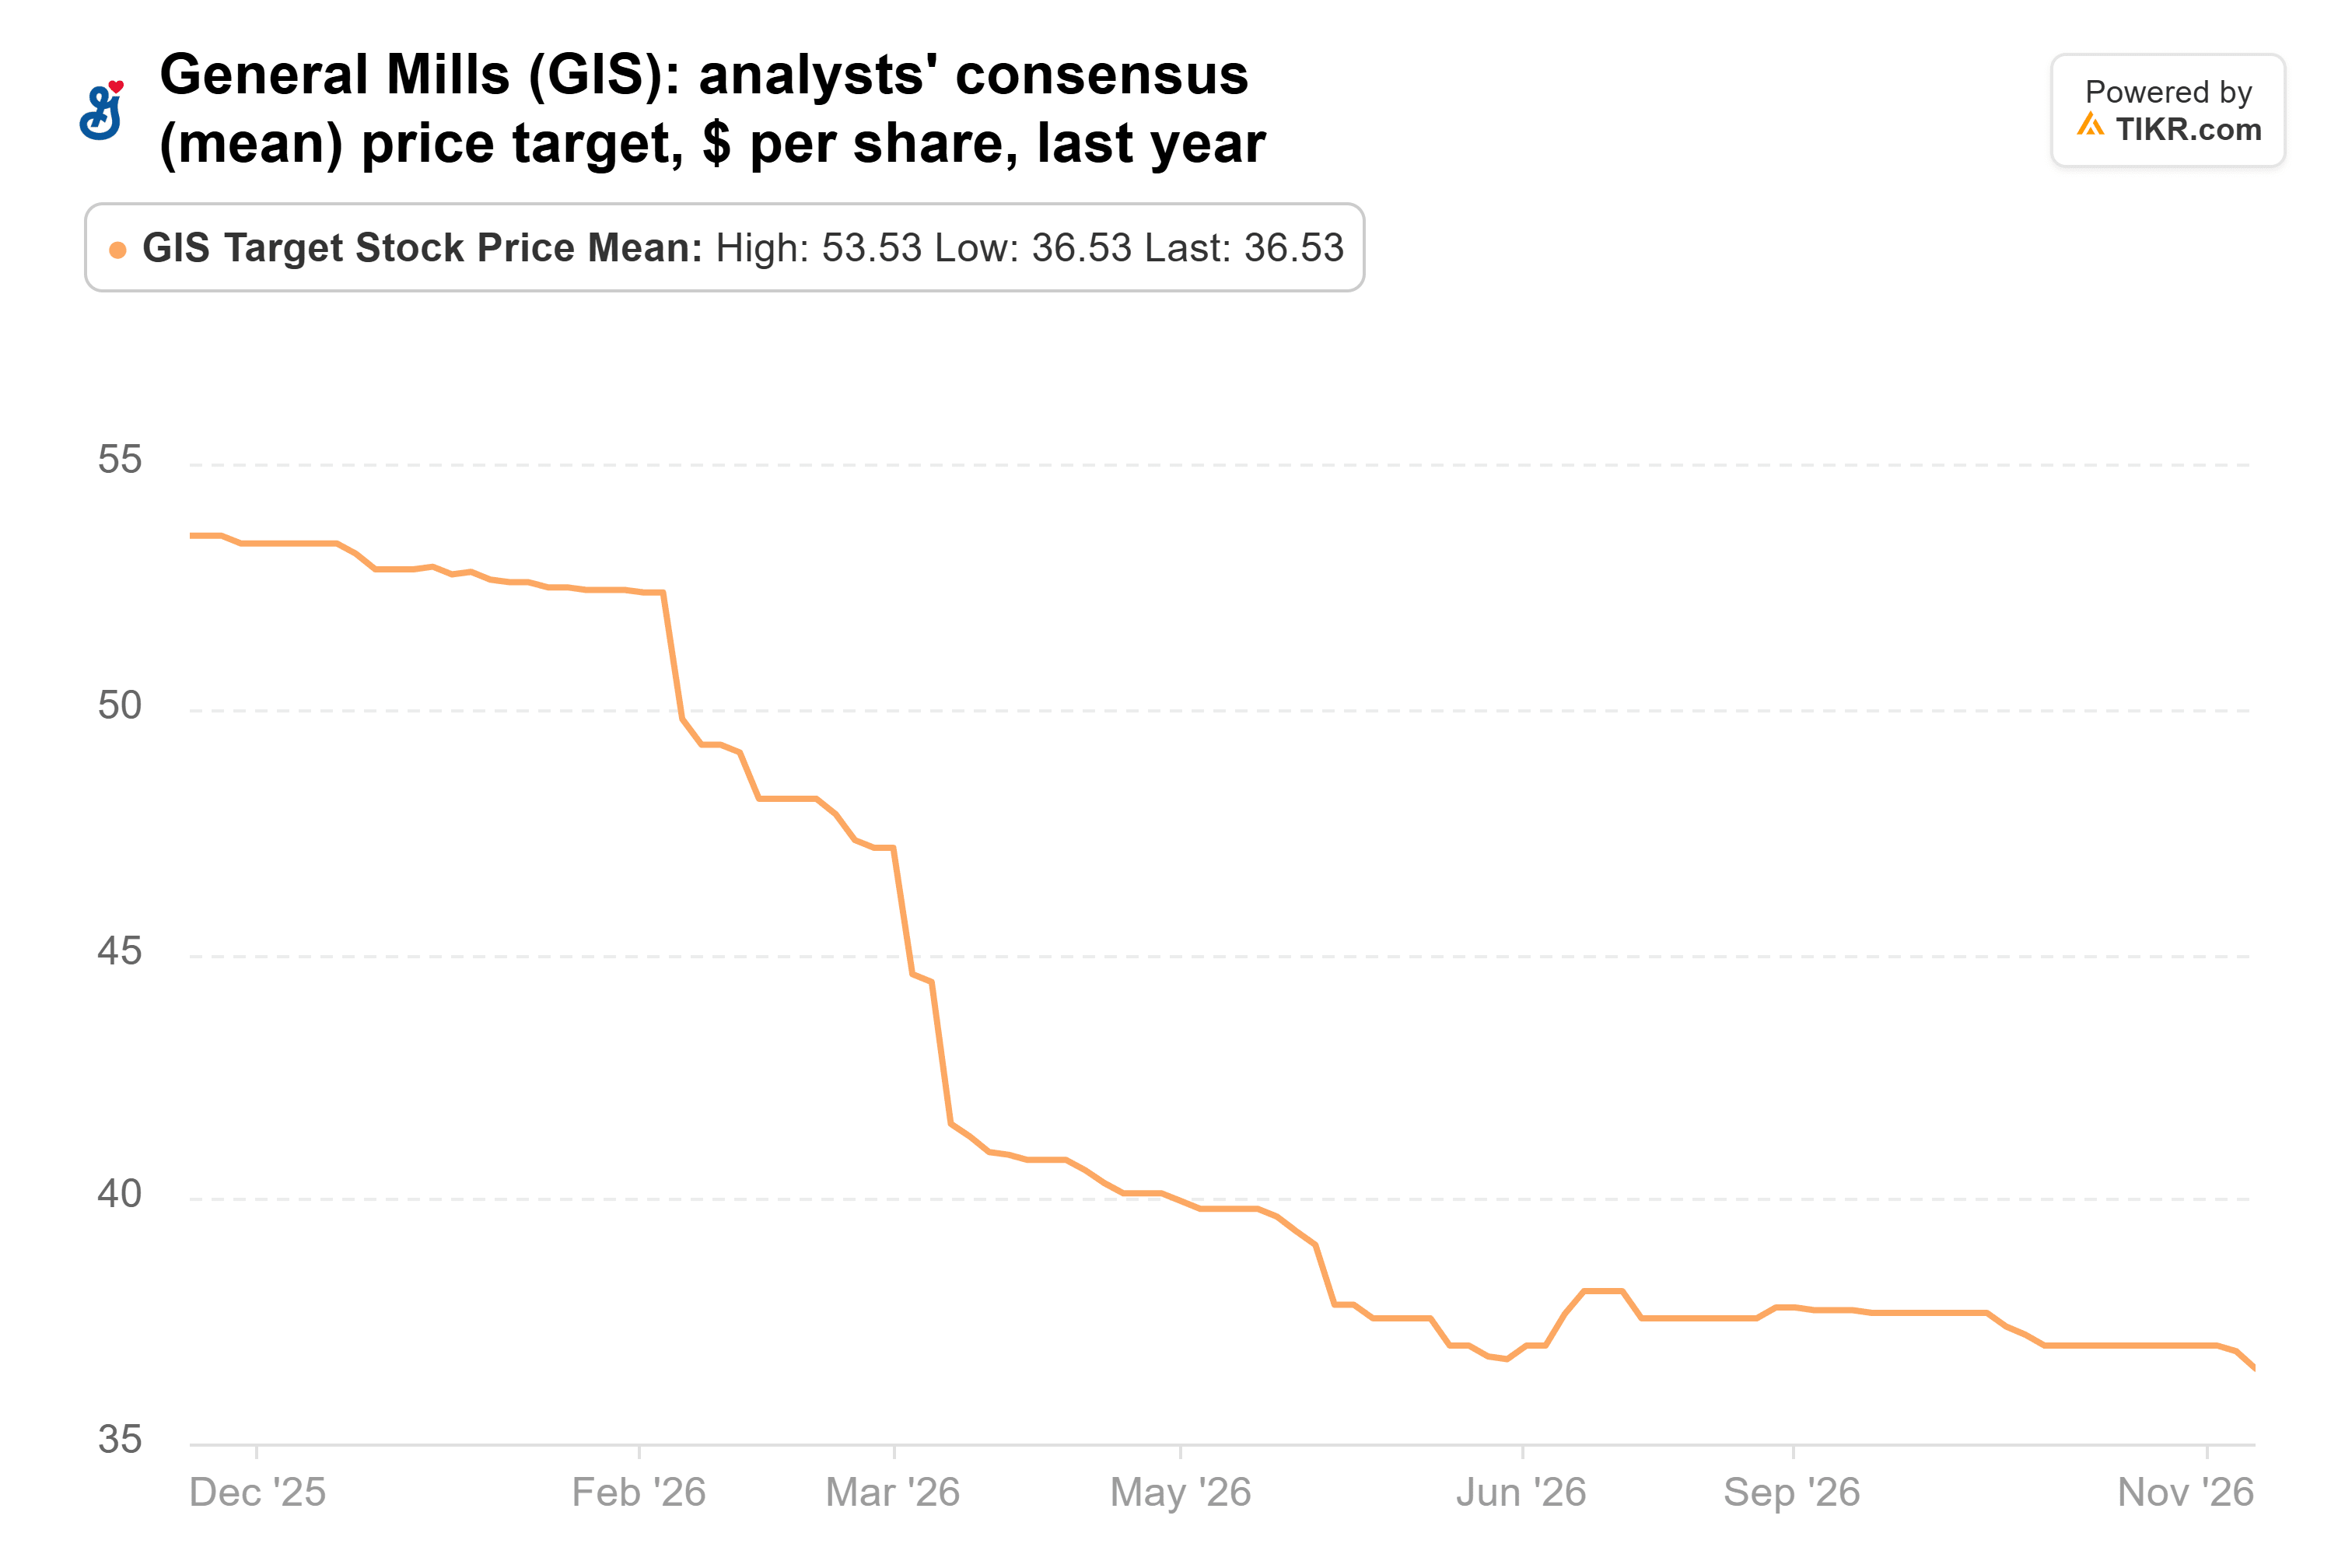
- Gli analisti si aspettano che gli utili diminuiscano di nuovo quest'anno fiscale, e il target medio della Street è sceso da $54 a $37 in un anno.
- Il declassamento di Piper sembra corretto. Il rapporto del secondo trimestre a dicembre o una vendita di Häagen-Dazs fuori dal Nord America potrebbero cambiare la situazione.
Entro il 12 novembre, l'analista di Piper Sandler Michael Lavery aveva declassato General Mills (GIS) da Overweight a Neutral e tagliato il suo prezzo target a $35 da $41, citando il rischio per il dividendo derivante dalle pressioni operative dell'azienda. Le azioni erano già scese del 30% rispetto al massimo di febbraio, e il dividendo rende il 7%.
Il Dividendo Assorbe la Maggior Parte della Cassa
General Mills ha mantenuto il suo dividendo a $0,61 a trimestre dalla metà del 2025, e nei 12 mesi fino al 30 agosto, quei pagamenti hanno assorbito l'85% del suo free cash flow. Nella conference call di settembre, il CFO Kofi Bruce ha concordato che il debito netto si attesta poco oltre 4 volte l'EBITDA, e ha detto che tornare all'obiettivo di 3 volte richiederebbe "almeno un paio d'anni". Non ha dato una data di fine, ma l'ha legata agli obiettivi di trasformazione che si estendono fino al 2030.
Non C'è Abbastanza Cassa per Entrambe le Cose
Piper vede meno spazio per finanziare la crescita e ridurre il debito, e i numeri degli analisti stessi lo confermano. Le loro previsioni di free cash flow lasciano circa $1,6 miliardi dopo i dividendi dal secondo trimestre dell'anno fiscale 2027 fino al 2029. Raggiungere un rapporto di 3 volte sull'EBITDA previsto per l'anno fiscale 2029 richiederebbe circa $3,6 miliardi in meno di debito netto. E l'EBITDA sta andando nella direzione sbagliata: gli analisti lo vedono scendere da $3,4 miliardi nell'anno fiscale 2026 a $3,1 miliardi nel 2027.
TIKR Monitora 19 Analisti su General Mills. Quanti Dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su General Mills, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su General Mills
Il Target di $35 Ha Senso per General Mills?
La maggior parte della Street ci era arrivata prima di Piper. Il target di consenso è sceso da $54 di un anno fa a $37, e i target individuali ora vanno da $30 a $45:
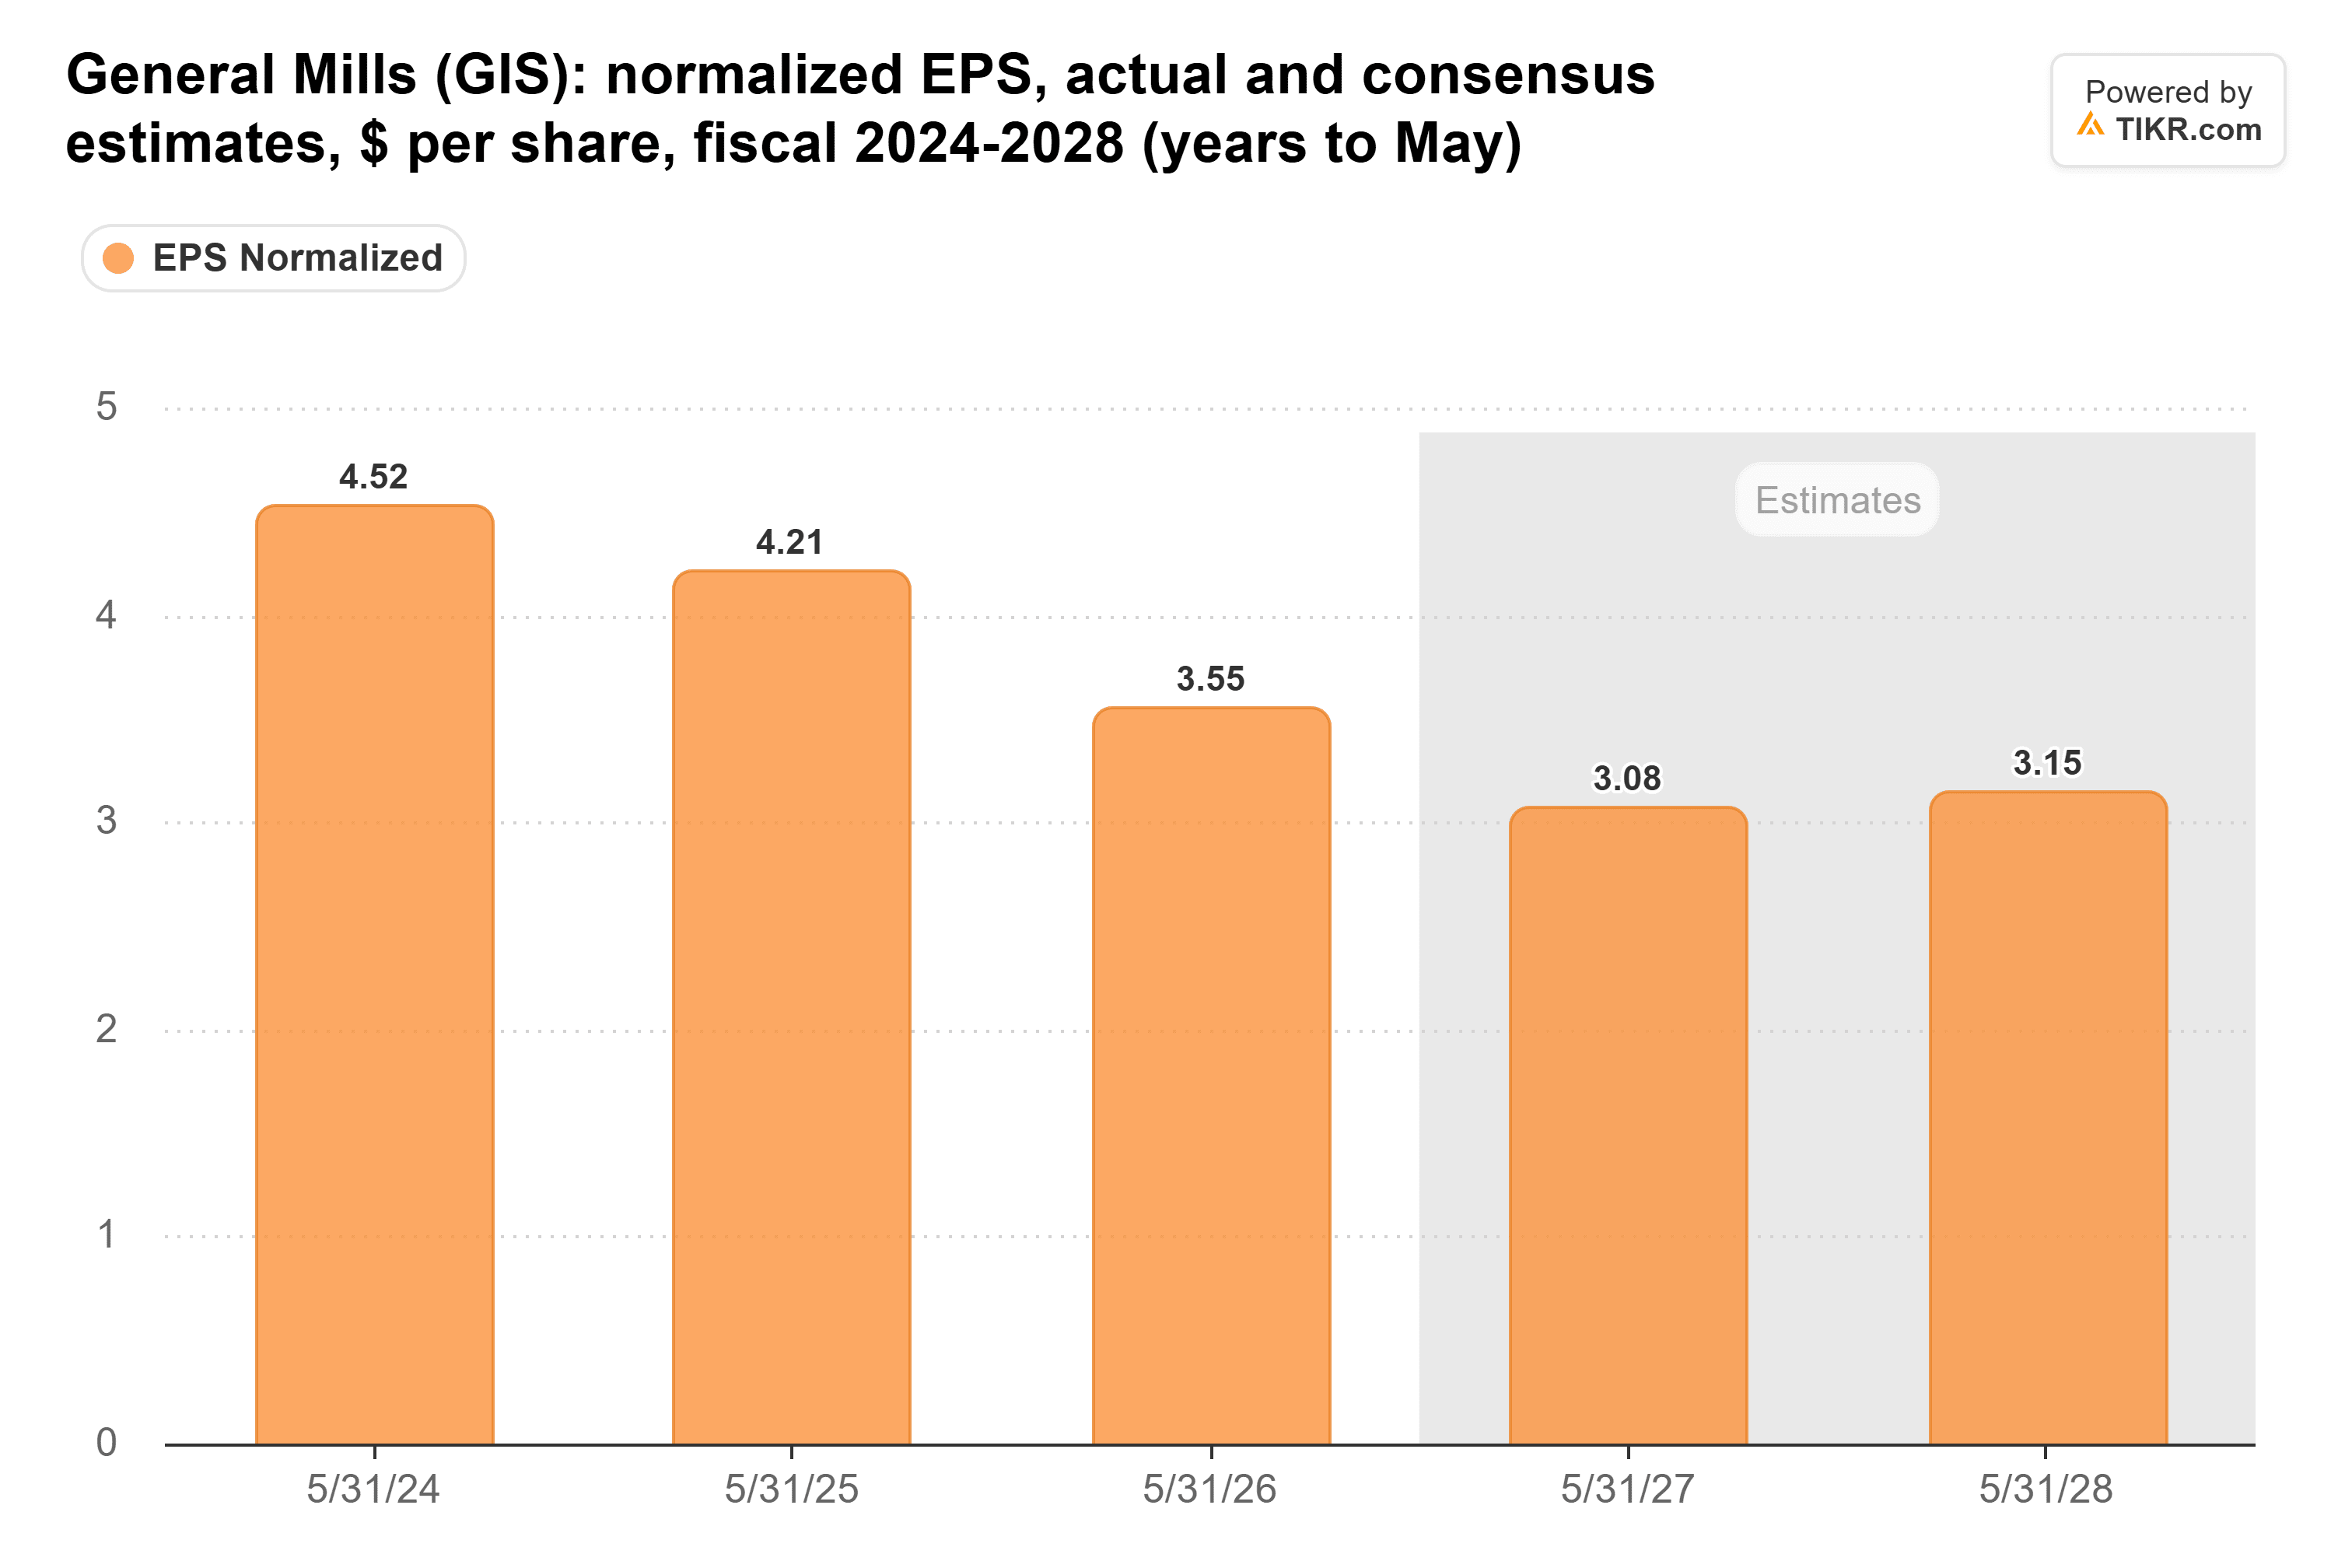
Né gli analisti vedono un rapido rimbalzo degli utili. L'EPS rettificato è sceso da $4,52 nell'anno fiscale 2024 a $3,55 nel 2026. Il consenso prevede $3,08 nell'anno fiscale 2027 e $3,15 nel 2028, in calo rispetto ai $3,21 di tre mesi fa:
Gran parte di questo è già scontato nel prezzo. L'azione scambia a 11 volte gli utili forward, contro una media di 15 volte negli ultimi cinque anni e un minimo di 9,7 volte a giugno:
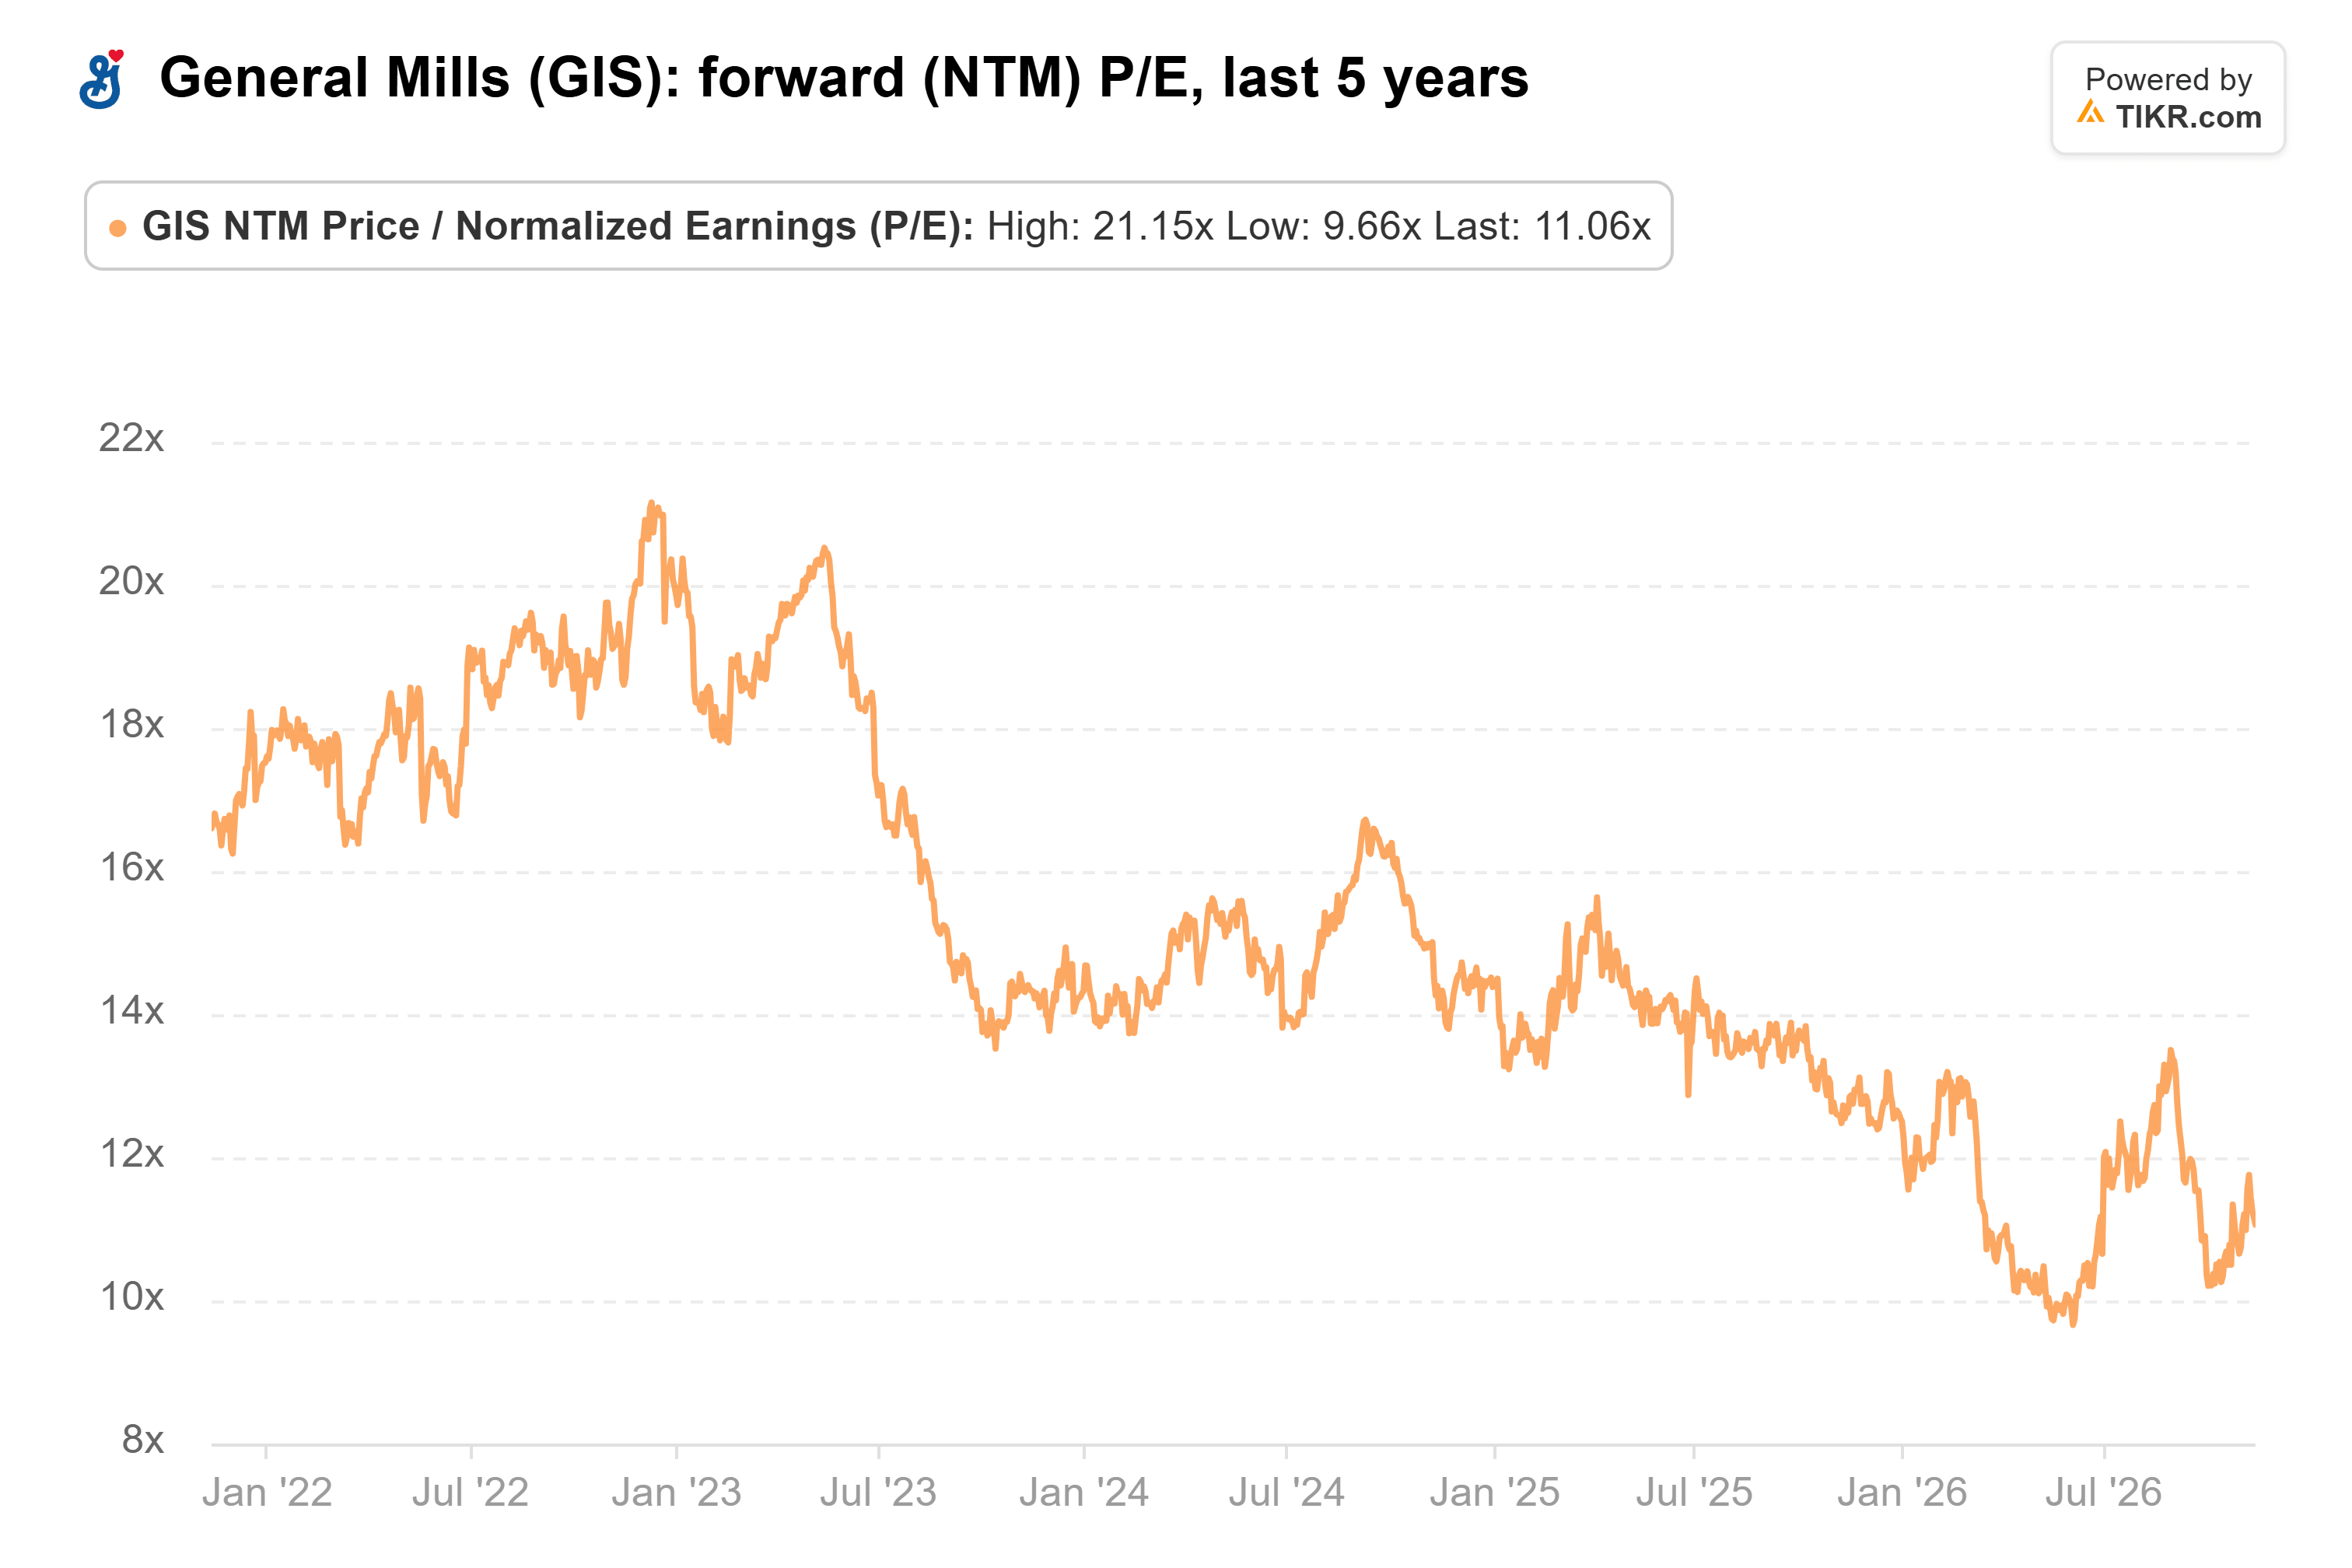
Il target di $35 di Piper è 11 volte le stime per l'anno fiscale 2028, lo stesso multiplo che i $34,21 di oggi portano sul 2027. In altre parole, Piper si aspetta che l'azione non si muova.
Piper Ha Ragione a Mettere le Mani Avanti
Il rischio maggiore per questa chiamata è un accordo. Il Wall Street Journal ha riportato il 5 novembre che General Mills sta valutando una separazione del suo business Häagen-Dazs fuori dal Nord America.
Sulla base delle previsioni attuali, mantenere il dividendo a $2,44 all'anno lascia troppo poca cassa per raggiungere un rapporto di 3 volte entro l'anno fiscale 2029 senza vendere qualcosa, e una crescita degli utili del 2% nel 2028 non colmerà quel divario. Con l'azione appena il 2% sotto il target di Piper, anch'io resterei in disparte.
Il rapporto del secondo trimestre a dicembre mostrerà se le vendite di generi alimentari in Nord America stanno finalmente risalendo.
Quindi, Qual è il Valore Reale dell'Azione General Mills?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere General Mills. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta General Mills gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


