Punti Chiave
- Entro il 12 novembre, DBS aveva ridotto il suo prezzo target per Oracle a $290 da $310 mantenendo la raccomandazione Buy, il che implica un potenziale rialzo del 126% rispetto alla chiusura dell'11 novembre.
- Oracle è sceso del 48% rispetto al massimo di giugno dopo un declassamento del credito, un flusso di cassa libero negativo, l'annullamento di un contratto di locazione con Tencent e la chiusura graduale di un accordo con Microsoft.
- Gli analisti hanno rivisto al rialzo le stime mentre il titolo scendeva, quindi ora si scambia a 15 volte gli utili forward, contro una media quinquennale di 21x.
- Il target di $290 di DBS corrisponde a 26 volte gli utili dell'esercizio fiscale 2028. Un rimbalzo sembra ragionevole, ma raggiungere $290 entro un anno richiederebbe una rivalutazione del multiplo che Oracle non si è ancora guadagnata.
Oracle (ORCL) è sceso del 48% rispetto al massimo di giugno, e DBS vede ancora un potenziale rialzo del 126%, anche dopo aver ridotto il suo target. Entro il 12 novembre, Andy Yu di DBS aveva tagliato il suo prezzo target a $290 da $310 mantenendo la raccomandazione Buy.
La riduzione segue le notizie dei primi di novembre secondo cui Oracle ha annullato un contratto di locazione di chip con Tencent e che Microsoft (MSFT) sta gradualmente chiudendo un accordo del 2023 per affittare capacità di calcolo per l'IA da Oracle.
Timori di Finanziamento, Poi Due Accordi Saltati
Prima è arrivato il conto per la costruzione dell'infrastruttura AI. S&P ha declassato il rating creditizio di Oracle a BBB- a luglio, e il rapporto del primo trimestre fiscale di Oracle del 10 settembre ha mostrato un flusso di cassa libero negativo di $5 miliardi su $28,5 miliardi di spese in conto capitale, e un'emissione di azioni da $20 miliardi completata.
Le due notizie sono arrivate a due giorni di distanza. Il Financial Times ha riportato il 4 novembre che Oracle ha annullato il contratto di locazione da $7 miliardi con Tencent dopo che le autorità statunitensi avevano sollevato preoccupazioni. Il 6 novembre, Bloomberg ha riportato che Microsoft aveva trascorso gli ultimi mesi a spegnere i server Oracle affittati che utilizzavano vecchi chip Nvidia.
Un Target Più Piccolo, Ma Sempre Grande
Il target di $290 di DBS è del 23% superiore alla media degli analisti (Street) di $236. Mark Moerdler di Bernstein ha un target ancora più alto: ha mantenuto il suo target a $325 il 10 novembre, dopo aver ricalcolato la previsione a 10 anni della sua società sui nuovi dati della direzione.
Oracle ha delineato un percorso verso un flusso di cassa libero positivo durante il suo Investor Day del 28 ottobre, e il CFO Hilary Maxson lo ha ribadito su CNBC il 10 novembre: "Siamo completamente finanziati, flusso di cassa positivo nella seconda metà del nostro 28, oltre $30 miliardi di flusso di cassa libero nel 29". (Gli esercizi fiscali di Oracle terminano a maggio.)
TIKR Segue 42 Analisti su Oracle. Quanti Dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Oracle, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le Valutazioni degli Analisti per Oracle
Il Target di $290 Ha Senso per Oracle?
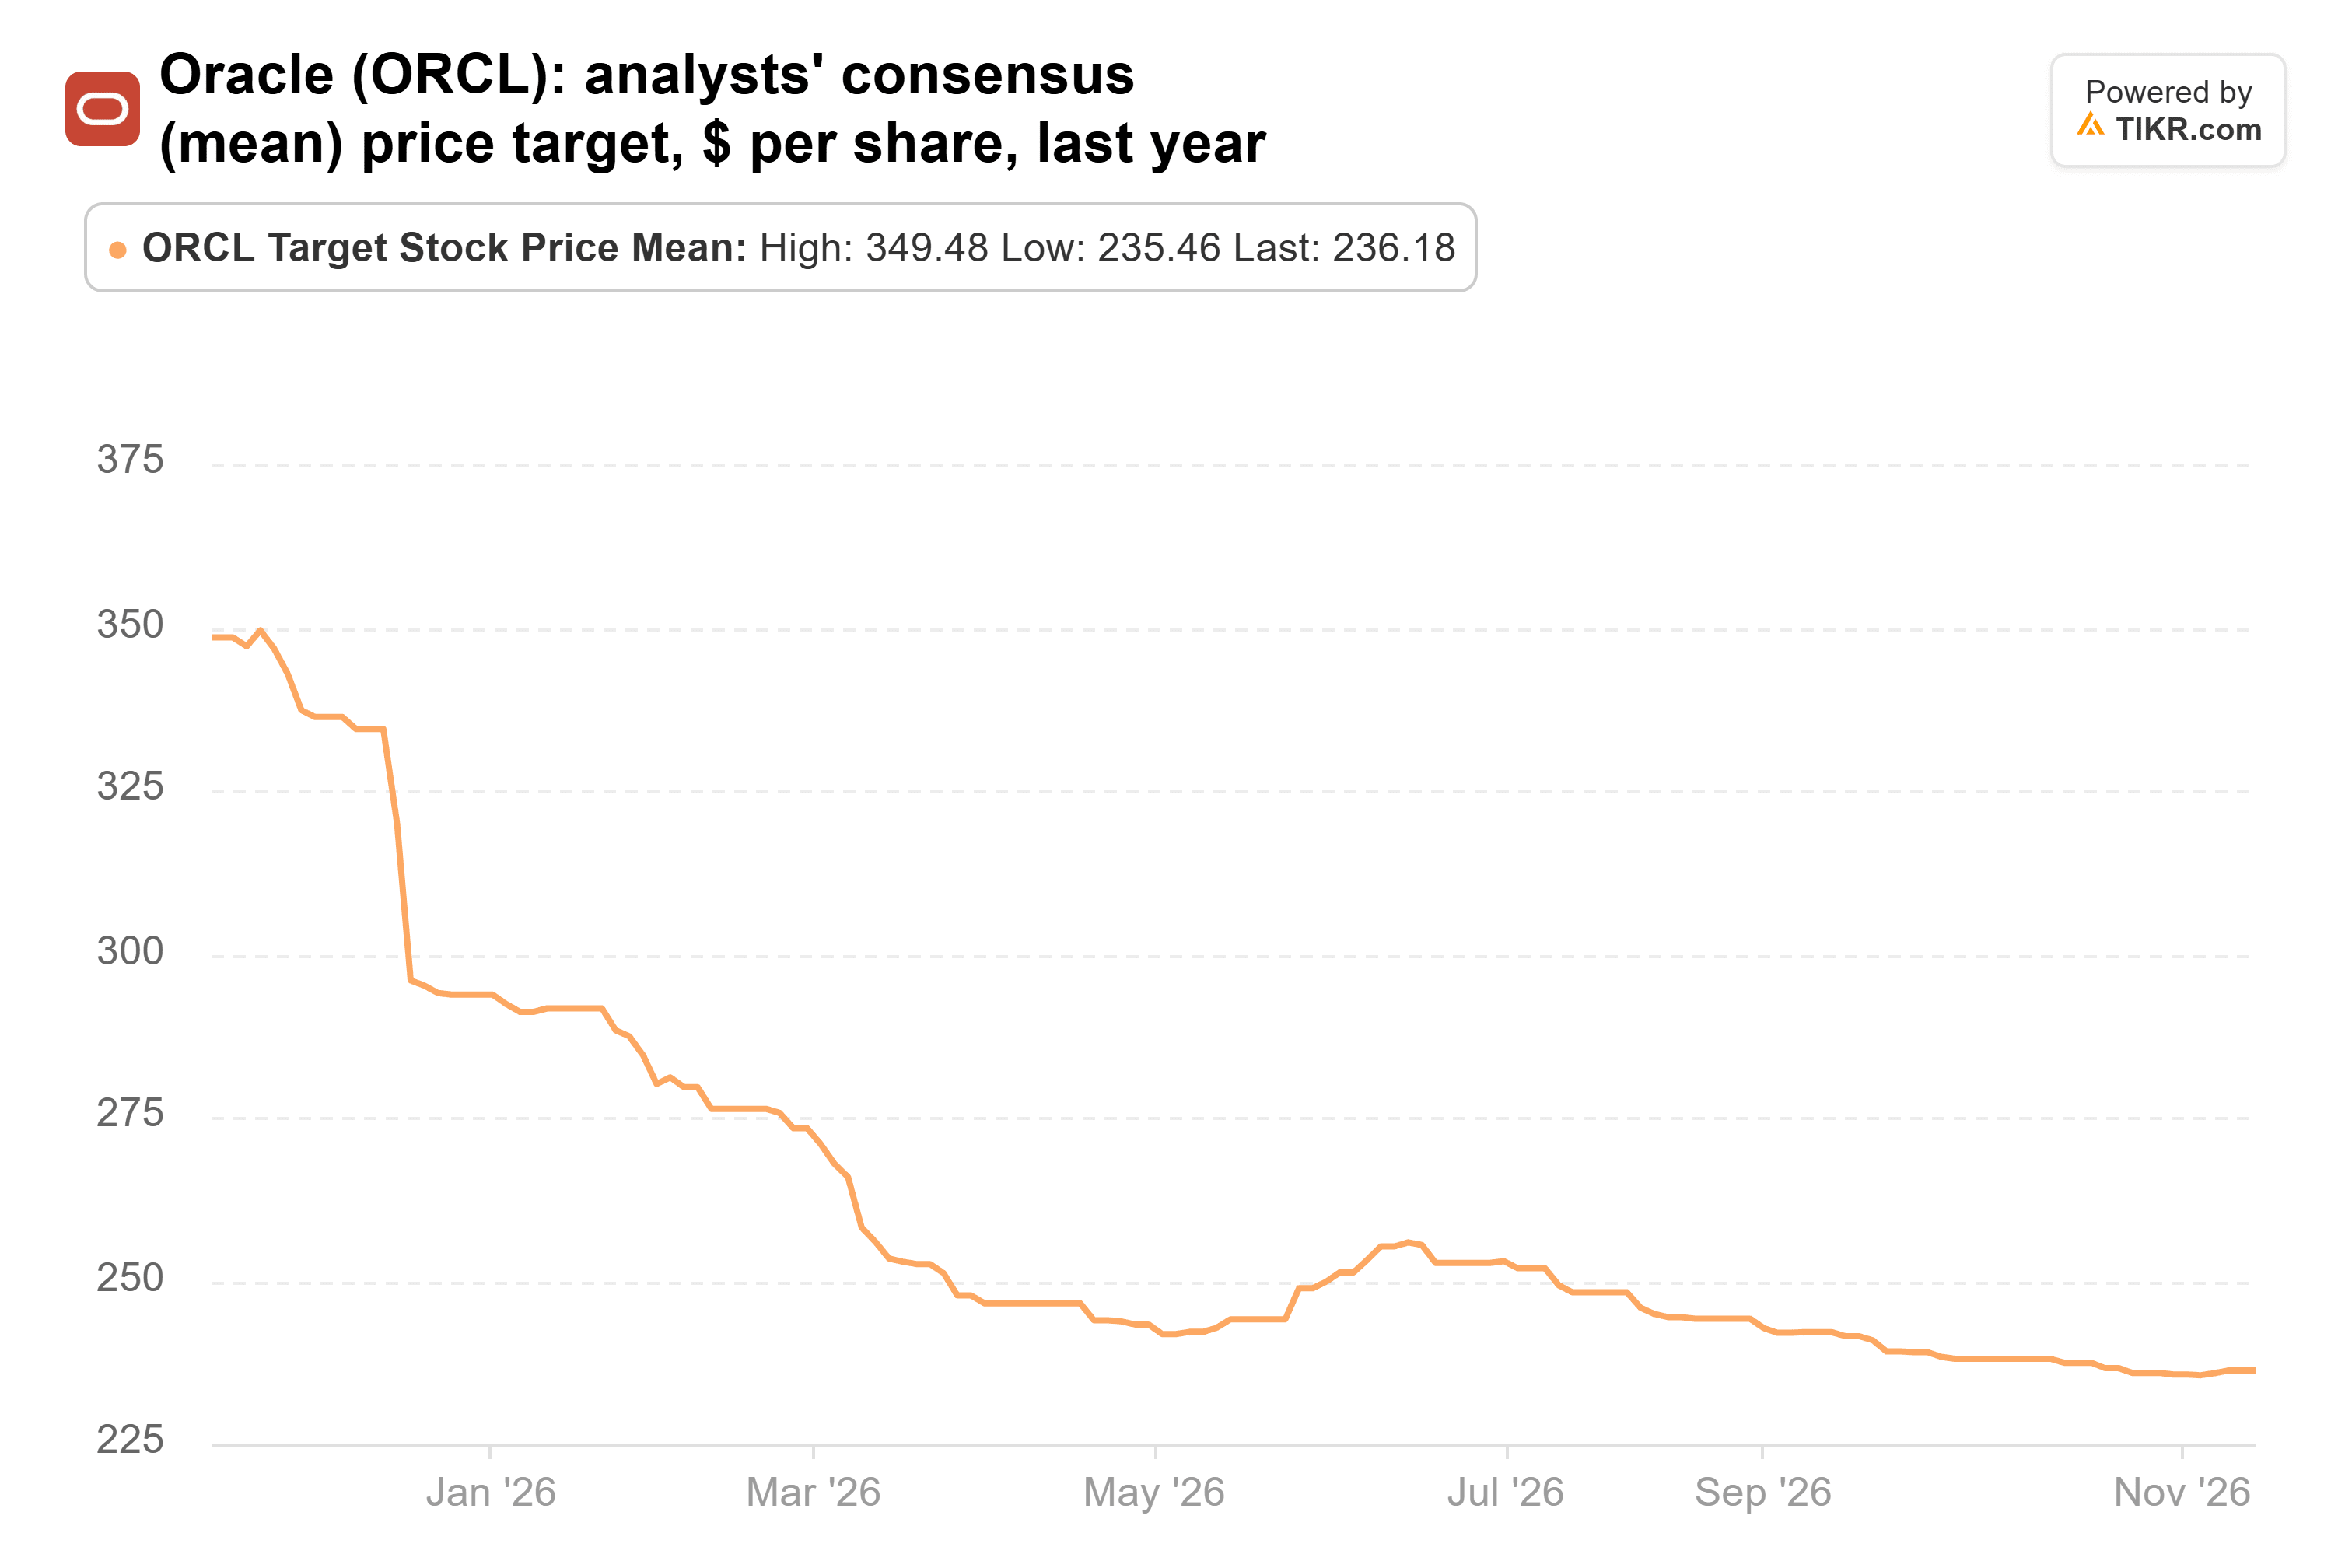
Il target medio degli analisti (Street) è sceso da $348 di un anno fa a $236, ancora l'84% sopra il prezzo del titolo:
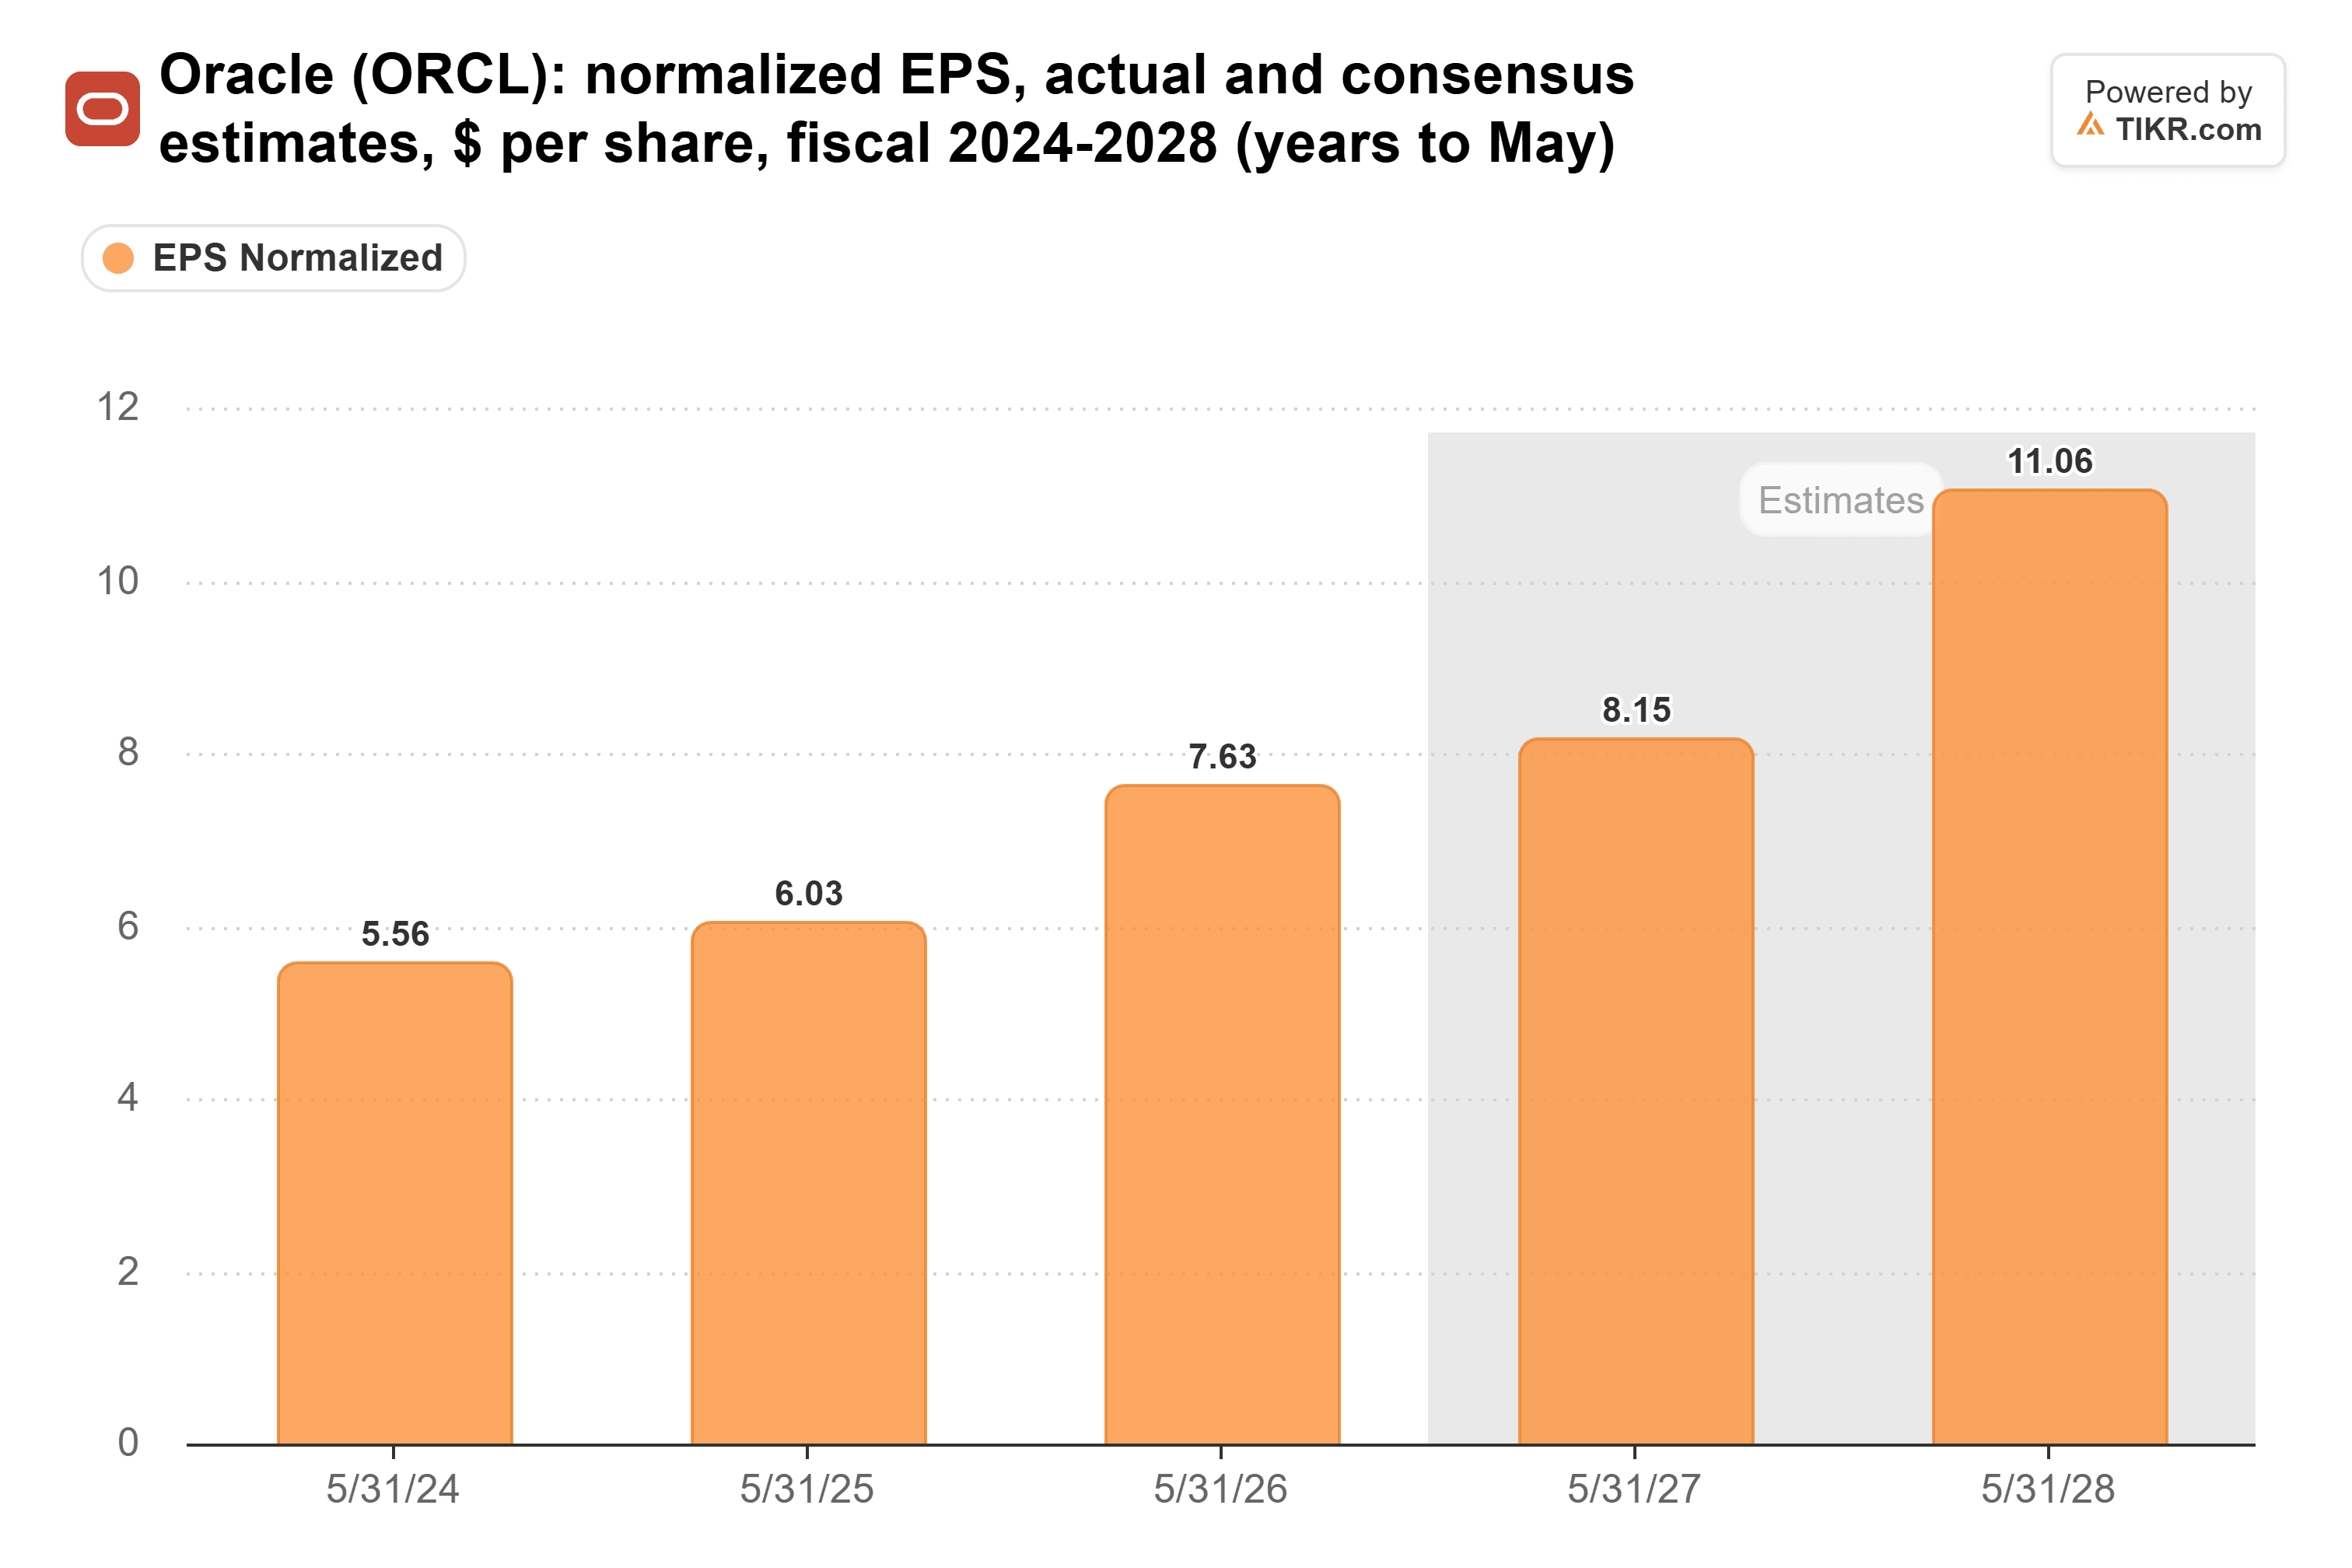
Le stime degli utili sono andate nella direzione opposta. Gli analisti si aspettano un EPS normalizzato di $8,15 per l'esercizio fiscale che termina a maggio 2027 e $11,06 per l'esercizio fiscale 2028, in aumento rispetto a $8,05 e $10,90 di 90 giorni fa:
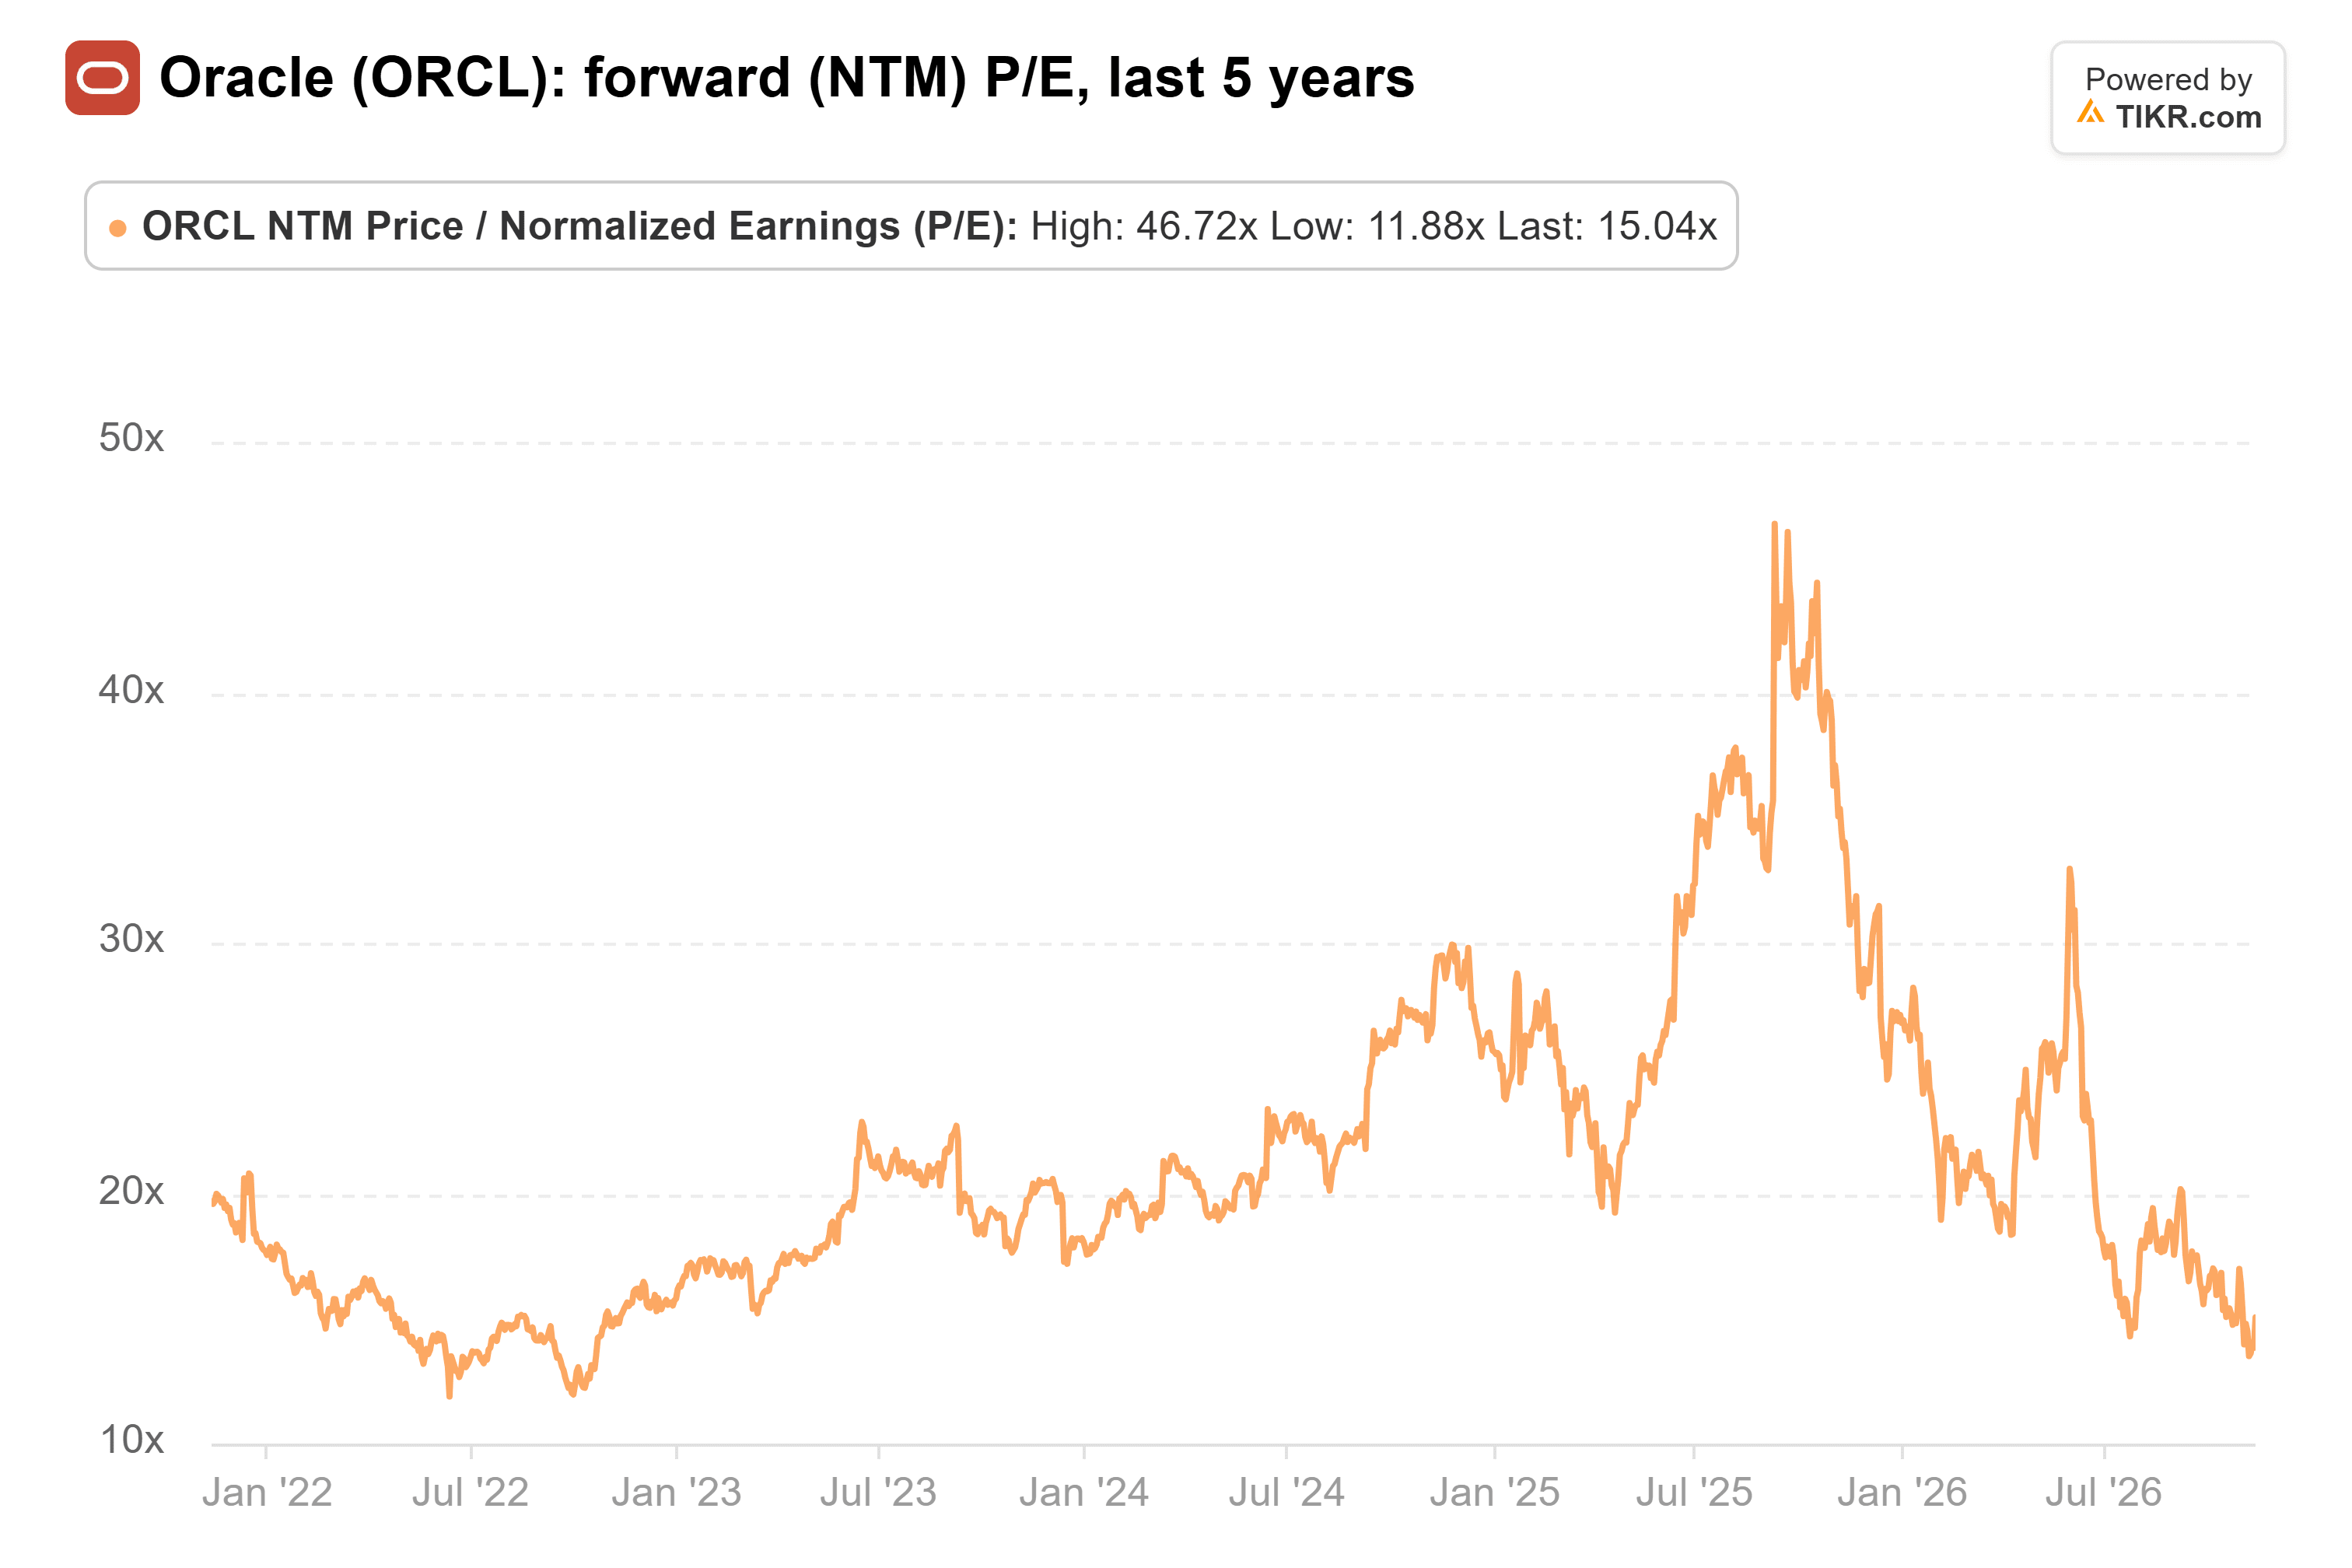
Oracle si scambia a 15 volte gli utili forward alla chiusura dell'11 novembre, contro una media quinquennale di 21x:
Il target di $290 di DBS è una storia diversa. Misuriamo ogni prezzo rispetto al proprio anno futuro: la chiusura a $128,38 dell'11 novembre è 16 volte gli $8,15 dell'esercizio 2027, mentre $290 è 26 volte gli $11,06 dell'esercizio 2028.
Spazio per Salire, Ma Non Fino a $290
Il grande rischio è la concentrazione: S&P ha dichiarato che OpenAI rappresenta circa la metà del backlog di Oracle, quindi gran parte del piano dipende da un'unica società privata che paga.
Oracle mi sembra economico a 15x, ben al di sotto della sua media di 21x. Ma $290 richiederebbe che il multiplo sugli utili dell'anno prossimo salti da 16x a 26x prima che il flusso di cassa libero diventi positivo, e questo è chiedere molto entro un anno.
Oracle pubblicherà i risultati del suo secondo trimestre fiscale a metà dicembre. Se il backlog dei clienti al di là di OpenAI continua a crescere, un multiplo più ricco sarà più facile da difendere.
Quindi, Qual è il Valore Reale del Titolo Oracle?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Oracle. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!