Punti Chiave
- Un ascoltatore di 58 anni di Jill on Money che spera di andare in pensione a 62 anni prevede di ricevere $2,400 al mese dalla Previdenza Sociale alla sua età pensionabile piena di 67 anni.
- Richiedere il beneficio a 62 anni ridurrebbe quell'assegno del 30% per tutta la vita, a $1,680 al mese, ovvero $8,640 in meno all'anno.
- Pagarsi l'intero importo di $2,400 dai risparmi da 62 a 67 anni richiede $144.000. I suoi $280.000 in contanti coprono questa cifra quasi il doppio, quindi aspettare è ben alla sua portata.
- Aspettare significa rinunciare a $100.800 in assegni anticipati, che l'assegno più grande recupera intorno ai 79 anni. Lavorare fino a 65 anni ridurrebbe il "ponte" a $57.600.
Se vuoi smettere di lavorare a 62 anni ma aspettare per ricevere l'assegno pieno della Previdenza Sociale a 67, i cinque anni intermedi hanno un prezzo. La buona notizia è che il prezzo è facile da calcolare, e un ascoltatore di questa settimana nell'episodio di Jill on Money potrebbe averlo già risparmiato.
Un 58enne con gli occhi puntati sui 62
L'ascoltatore ha 58 anni, è sposato e guadagna poco più di $200.000 all'anno. Ha $750.000 in 401(k) e IRA pre-tassati e $280.000 in contanti accumulati negli anni. Ha anche $377.000 in un conto del mercato monetario dalla vendita di un condominio in Florida lo scorso giugno. Stima che le spese della famiglia siano tra $5.000 e $6.000 al mese.
Ha detto a Jill Schlesinger che ha sempre sperato di andare in pensione intorno ai 62 anni, anche se potrebbe vedersi lavorare fino a 65. Lei gli ha chiesto quanto gli pagherebbe la Previdenza Sociale all'età pensionabile piena. Ha detto circa $2.400 al mese, basandosi sulla cifra che aveva controllato all'inizio dello scorso anno.
6 azioni dividendi sicure che pagano ai pensionati rendimenti del 6%+
Oggi ci sono oltre 100 azioni che pagano dividendi annuali del 6%+.
Ma dopo un'ampia revisione degli investimenti utilizzando i dati proprietari di TIKR, ora crediamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte vostre gratuitamente come parte del nostro nuovo rapporto di investimento, a cui potete accedere proprio qui.
Richiedere a 62 anni costa il 30% per tutta la vita
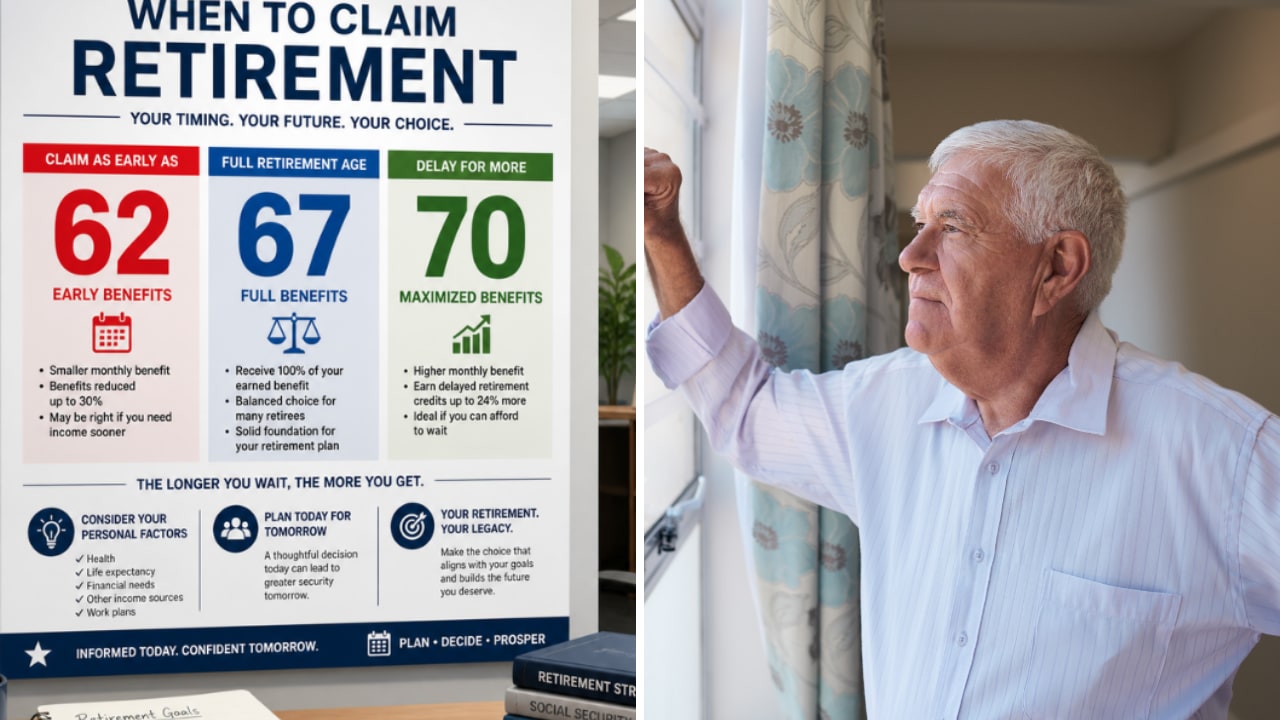
Per chiunque sia nato nel 1960 o dopo, l'età pensionabile piena è 67 anni, quindi la sua è 67. Può iniziare a ricevere il beneficio già a 62 anni, ma richiederlo a quell'età lo riduce del 30%, e la riduzione dura per tutta la vita. Sul suo importo di $2.400, questo significa un assegno di $1.680, ovvero $720 al mese in meno, che equivalgono a $8.640 all'anno.
Quindi, se smette di lavorare a 62 anni, può scegliere se prendere l'assegno più piccolo subito o aspettare quello pieno e vivere di risparmi finché non inizia. Schlesinger gli ha detto che l'attesa è la parte difficile: "La sfida che hai è che negli anni tra i 62 e l'età pensionabile piena, saresti costretto a intaccare parte dei tuoi risparmi."
Cinque anni di assegni pieni richiedono $144.000
Per pagarsi l'intero importo di $2.400 al mese da 62 a 67 anni, avrebbe bisogno di 60 assegni mensili propri, ovvero $144.000. Dovrebbe mettere da parte quella somma come un "ponte", in un vaso separato, finché la Previdenza Sociale non subentra.
Se invece richiedesse il beneficio a 62 anni, riceverebbe 60 assegni da $1.680 in quei stessi cinque anni, ovvero $100.800. Questo è ciò a cui rinuncia aspettando. Da 67 anni in poi, lo recupera $720 al mese alla volta. Dividendo $100.800 per $720 servono 140 mesi, poco meno di 12 anni, quindi gli conviene aspettare se vive oltre i 79 anni circa.
E i $144.000 sostituiscono solo l'assegno della Previdenza Sociale. Con spese tra $5.000 e $6.000 al mese, il resto del budget esce dai suoi risparmi da 62 anni in poi, indipendentemente da quando richiede il beneficio.
I suoi contanti coprono già il ponte
I suoi $280.000 in contanti coprono i $144.000 quasi il doppio, senza toccare i soldi del condominio o i suoi conti pensionistici. Pagare il ponte con i contanti ha un altro vantaggio: quei soldi sono già stati tassati, mentre i $750.000 nei suoi 401(k) e IRA no, come ha sottolineato Schlesinger.
Se fossi lui, metterei da parte i $144.000 e aspetterei l'assegno pieno. Vivere oltre i 79 anni è un'ipotesi ragionevole per un 58enne che si definisce in salute, e i $720 extra al mese continuano ad arrivare finché lui vive.
Lavorare fino a 65 riduce il ponte a $57.600
La preferenza personale di Schlesinger era che continuasse a lavorare qualche anno in più: "se vuoi davvero smettere a 62 anni, il piano non è altrettanto buono come lavorare fino a 65". Se va in pensione a 65 anni e richiede il beneficio a 67, il ponte si riduce a 24 assegni da $2.400, ovvero $57.600, e guadagna altri tre anni di risparmi in più. Ha anche fatto notare che 65 anni è quando avrebbe diritto a Medicare. In ogni caso, il suo importo di $2.400 è una cifra che ha controllato all'inizio dello scorso anno, quindi consiglierei di ottenere una nuova stima dalla Previdenza Sociale prima di mettere da parte un solo dollaro.
Goditi la pensione con stile con questi rendimenti da dividendi sicuri del 6%+
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se si scelgono quelli giusti.
Scegliere la giusta azione ad alto rendimento da dividendo può fare la differenza tra una pensione da sogno... e tirare avanti ogni mese, aspettando che l'assegno della Previdenza Sociale venga accreditato.
Abbiamo identificato sei azioni con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!