Punti Chiave
- Sei fondi che gestiscono da 2 a 6 miliardi di dollari ciascuno in azioni statunitensi hanno riportato nuove posizioni in Devon Energy (DVN) nei loro 13F per il trimestre terminato il 30 giugno, e il titolo è salito del 15% da allora.
- Il prezzo obiettivo medio degli analisti si trova al 27% sopra il prezzo di Devon, mentre ConocoPhillips (COP), EOG Resources (EOG) e Canadian Natural Resources (CNQ) scambiano tutti vicino o sopra i rispettivi obiettivi.
- Devon scambia a 9x gli utili forward, sopra la sua media quinquennale di 8,4x, e gli analisti si aspettano che i suoi utili salgano a 5,37 dollari per azione nel 2028 dai 3,92 dollari del 2025.
- Devon sembra ancora un acquisto in vista del suo report del 5 novembre, purché i risparmi derivanti dalla sua fusione con Coterra si materializzino nei tempi previsti.
Sei fondi hanno fatto la stessa scommessa nel Q2: Devon Energy. Ogni loro 13F per il trimestre terminato il 30 giugno, depositato il 14 agosto e ancora il più recente, mostra una nuova posizione in Devon, e due di loro l'hanno resa la loro posizione più grande.
Con Devon che pubblica i risultati del Q3 dopo la chiusura del 5 novembre, la domanda per tutti gli altri è se c'è ancora spazio per seguirli.
TIKR monitora 28 analisti su Devon Energy. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Devon Energy, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Devon Energy
Due fondi hanno fatto di Devon la loro scommessa più grande
TOMS Capital Investment Management è andato più lontano. Le sue 10,26 milioni di azioni Devon valevano 424 milioni di dollari al 30 giugno. Ciò rappresentava il 22,4% degli 1,89 miliardi di dollari di azioni statunitensi nel suo 13F, ed era la sua posizione più grande. Ha anche riportato opzioni call con un valore nozionale di 566 milioni di dollari.
Le 6,56 milioni di azioni di Merewether Investment Management, del valore di 271 milioni di dollari, erano anch'esse la sua posizione più grande, al 5,1% del fondo.
Devon era anche la quarta posizione in portafoglio presso Yaupon Capital Management (1,7%), la quarta presso HITE Hedge Asset Management (5,1%), la decima presso Disciplined Growth Investors (3,0%) e la quattordicesima presso GoldenTree Asset Management (2,7%).
Un 13F mostra solo ciò che un fondo deteneva al 30 giugno, quindi non può dirci quando nel trimestre questi fondi abbiano acquistato, quanto abbiano pagato, o perché.
Devon ha anche completato la sua fusione tutta azionaria con Coterra Energy in quel trimestre, il 7 maggio, quindi un fondo che possedeva Coterra in precedenza sarebbe uscito detenendo Devon.
Il titolo di Devon è salito del 15% dal suo prezzo del 30 giugno alla chiusura del 3 novembre. Questo è il movimento del solo titolo, poiché non sappiamo quanto i fondi abbiano pagato o se detengano ancora le azioni.
Gli analisti vedono più margine in Devon che nei suoi rivali
Devon non è l'unico grande produttore di petrolio vicino ai suoi massimi. ConocoPhillips, EOG Resources e Canadian Natural Resources hanno tutti chiuso il 3 novembre entro l'1% dai loro massimi a 52 settimane, e così ha fatto Devon.
Ciò che distingue Devon è dove gli analisti pensano che possa andare da qui. I 28 analisti che la seguono hanno un prezzo obiettivo medio di 61,69 dollari, il 27% sopra il suo prezzo. L'obiettivo medio di EOG è dell'8% sopra il suo prezzo, quello di ConocoPhillips del 6% sopra, e quello di Canadian Natural è alla pari.
Devon è anche tra le più economiche delle quattro, a 9x gli utili forward, contro circa 9x per EOG e circa 12x per ConocoPhillips e Canadian Natural.
Due dei sei fondi possiedono anche ConocoPhillips, e hanno preso direzioni opposte nel trimestre di giugno.
Merewether ha ridotto la sua posizione del 12%, e Yaupon l'ha aumentata del 5%, ciascuna a meno dell'1% del proprio fondo. ConocoPhillips è salita del 39% da allora, il che la colloca sopra il livello che gli analisti in media vedono per lei.
Gli utili di Devon devono risalire
L'EPS normalizzato di Devon è sceso da 5,71 dollari nel 2023 a 3,92 dollari nel 2025, e gli analisti si aspettano che raggiunga 5,37 dollari entro il 2028:

Devon conta sulla sua fusione per aiutare a raggiungere quell'obiettivo.
Punta a sinergie annuali pre-tasse da 1 miliardo di dollari da Coterra entro la fine del 2027, e il report del 5 novembre copre il suo primo trimestre completo come società combinata.
L'8 ottobre, ha anche concordato di vendere i suoi asset Eagle Ford per 4,2 miliardi di dollari.
Gli investitori stanno già pagando un premio per quella ripresa. Devon scambia a 8,8x gli utili forward, sopra la sua media quinquennale di 8,4x:
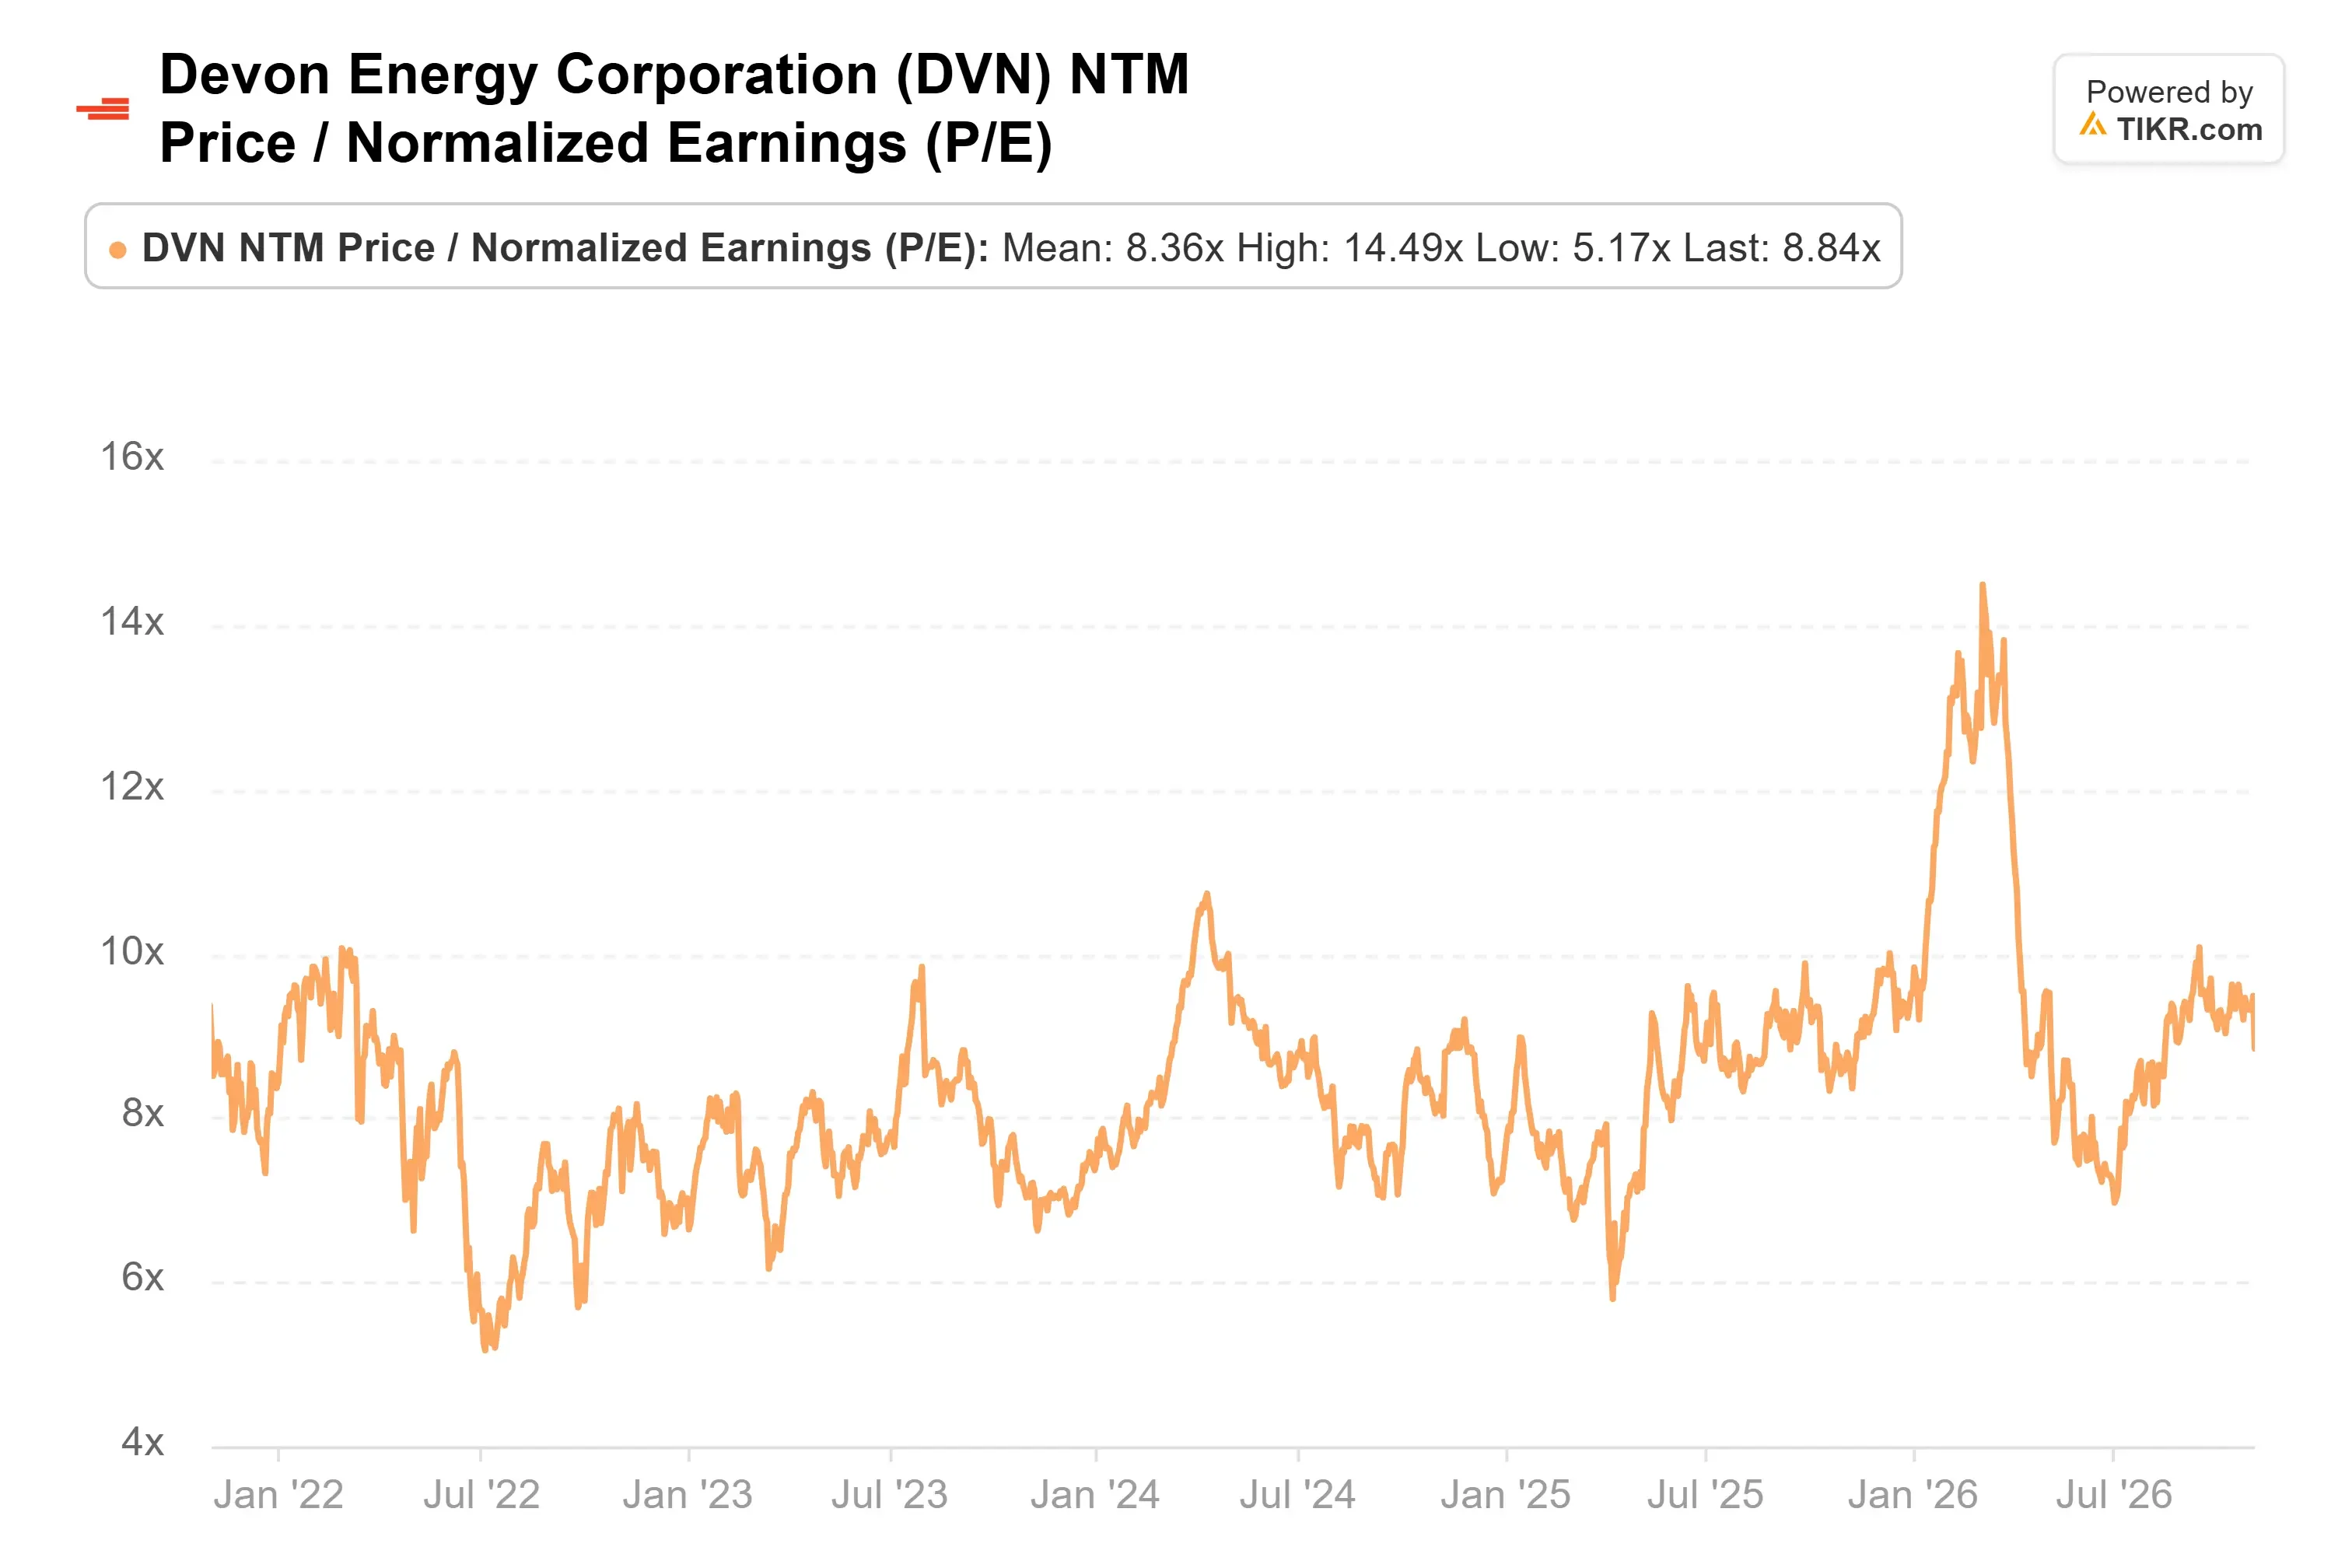
(È comunque ben al di sotto dei quasi 15x toccati a marzo.)
Wall Street continua ad alzare il suo obiettivo
Gli analisti hanno alzato il loro obiettivo medio da 45,30 dollari un anno fa a 61,69 dollari ora, il più alto che sia stato in tutto l'anno:

L'analista più ottimista vede 74 dollari per azione. Il più cauto vede 44 dollari, sotto la chiusura del titolo a 47,62 dollari.
Devon sembra ancora un acquisto
Il rischio è che tutti e quattro i titoli vadano ai loro report di inizio novembre vicino ai loro massimi, il che lascia poco spazio a un errore da parte di uno qualsiasi di loro.
Tuttavia, comprerei Devon prima del report. È valutata come EOG, e gli analisti vedono un potenziale di rialzo molto maggiore in lei che in una qualsiasi delle sue tre rivali.
Se Devon consegnerà i risparmi da Coterra che si è prefissata entro la fine del 2027, potrà crescere fino a giustificare il suo prezzo.
Il report del 5 novembre è il primo vero test per vedere se quei risparmi arrivano nei tempi previsti. E i depositi dei sei fondi per il trimestre terminato il 30 settembre, dovuti entro il 16 novembre, mostreranno se hanno mantenuto la posizione durante la corsa.
Quindi, quanto vale effettivamente il titolo Devon Energy?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Devon Energy. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Devon Energy gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!