Punti Chiave
- Il 13 novembre, D.A. Davidson ha tagliato il suo prezzo obiettivo su Nebius a $125 da $250, mantenendo la raccomandazione Neutral, mentre il titolo è circa il 59% al di sotto della sua chiusura record di giugno.
- Nebius ha fatto crescere i ricavi del terzo trimestre del 571%, ma ritardi nei data center di terze parti hanno spostato parte dei ricavi pianificati per il 2026 al 2027 e hanno posticipato il suo obiettivo di run-rate a febbraio.
- Gli analisti si aspettano ancora ricavi per $12,4 miliardi nel 2027, ma ora prevedono una perdita maggiore per il 2027, e Nebius pianifica spese in conto capitale per $40-45 miliardi il prossimo anno.
- La raccomandazione Neutral di D.A. Davidson sembra la scelta giusta: il suo obiettivo si trova solo circa il 7% sopra il titolo, e Nebius ha ancora bisogno di raccogliere capitali prima che la capacità ritardata diventi operativa.
Nebius Group (NBIS) ha perso circa il 59% dalla sua chiusura record del 18 giugno, e D.A. Davidson ha appena tagliato il suo prezzo obiettivo a metà. Il 13 novembre, l'analista Gil Luria ha mantenuto la sua raccomandazione Neutral e ha abbassato il suo obiettivo a $125 da $250, un giorno dopo che Nebius ha pubblicato i risultati del terzo trimestre. Ha attribuito la colpa ai ritardi nei data center e alle previsioni di run-rate più deboli.
Perché Nebius Ha Tagliato Le Sue Previsioni
I ricavi del terzo trimestre sono stati di $980,8 milioni, in aumento del 571% rispetto all'anno precedente. Circa $325 milioni di questi, circa un terzo, erano ricavi che la stessa società definisce non ricorrenti.
Il problema erano le previsioni. Nebius ha ridotto l'intervallo dei ricavi previsti per il 2026 a $3,0-3,2 miliardi, da $3,0-3,4 miliardi. Ora si aspetta ricavi a run-rate superiori a $7 miliardi per febbraio, dopo aver indicato $7-9 miliardi entro dicembre. Alcuni siti di terze parti sono in ritardo, incluso Vineland, nel New Jersey, dove Nebius sta costruendo capacità per Microsoft e l'operatore del sito ha ritirato l'alimentazione temporanea prima del previsto. Le tranche rimanenti per Microsoft lì sono ora previste per il secondo trimestre del 2027.
"Costruire su questa scala è difficile, e i ritardi fanno parte del nostro settore in questo momento. Non ne siamo immuni", ha dichiarato il CEO Arkady Volozh durante la conference call del terzo trimestre.
Nebius ha anche aumentato il suo piano di spese in conto capitale per il 2026 a circa $27 miliardi e ha indicato $40-45 miliardi per il 2027.
TIKR Monitora 22 Analisti su Nebius. Quanti Dicono "Compra"?
Vedi la ripartizione completa delle raccomandazioni Compra, Mantieni e Vendi su Nebius, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi le Valutazioni degli Analisti su Nebius
$125 Ha Senso?
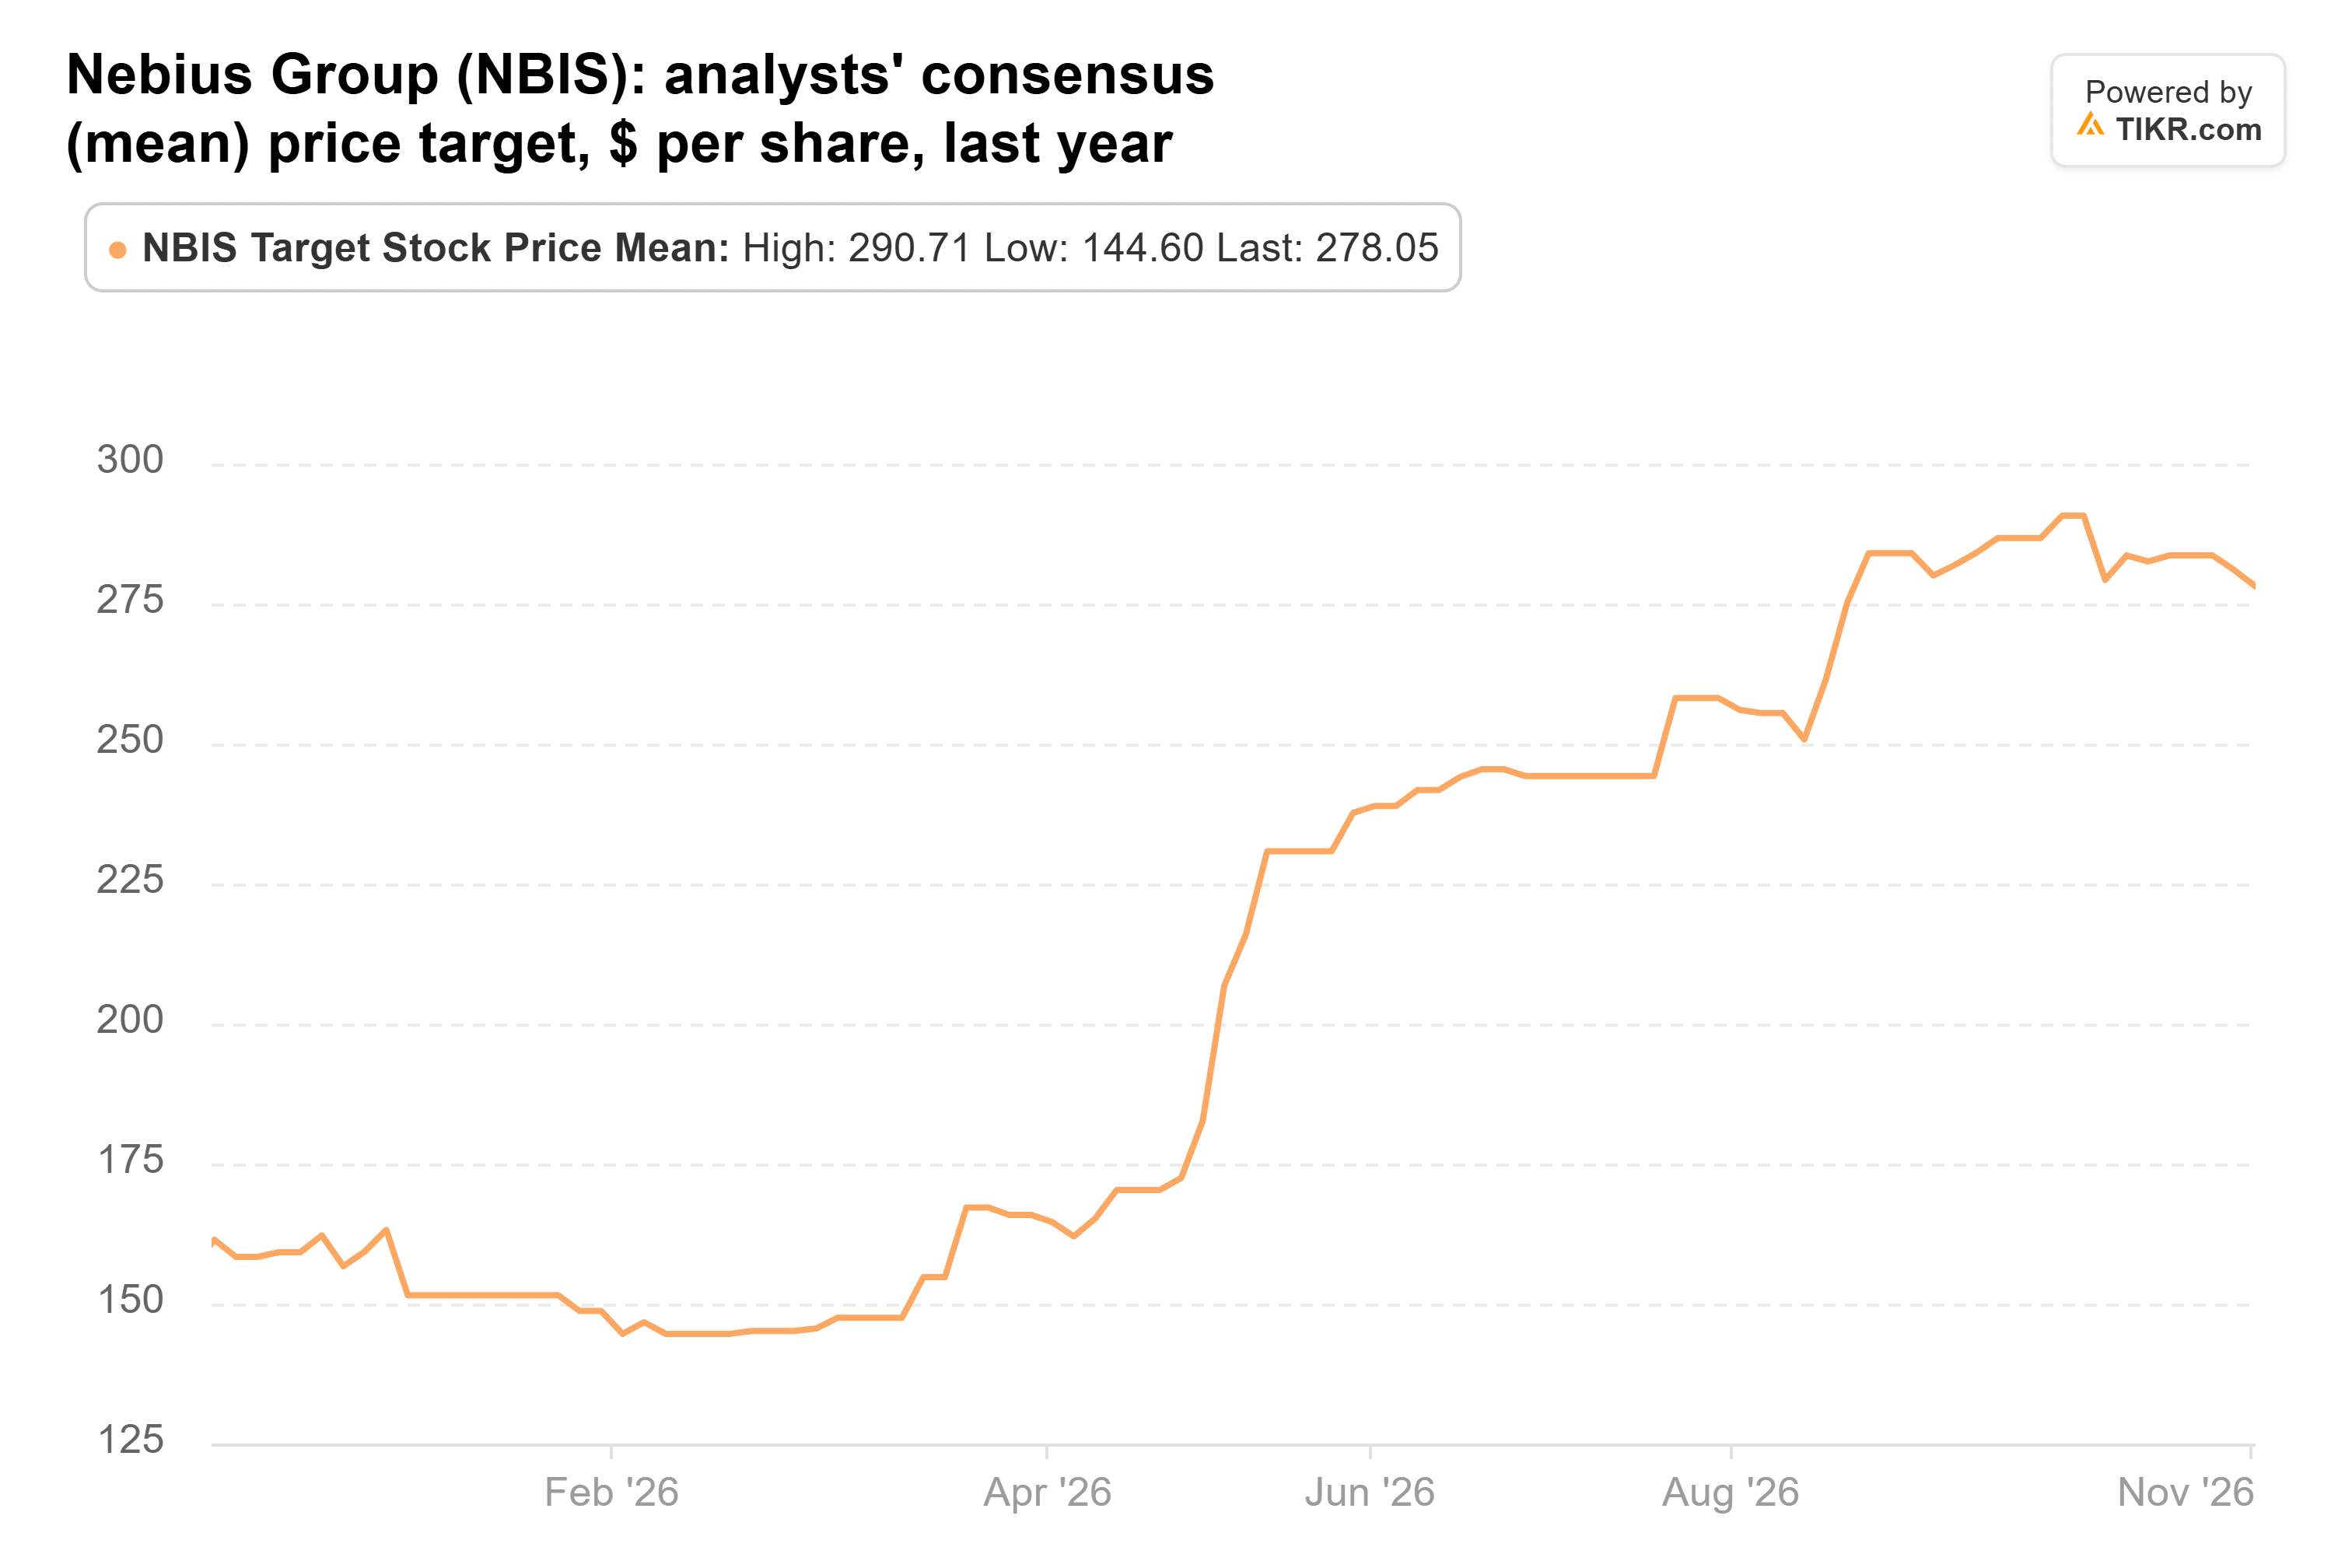
A circa $117 venerdì pomeriggio, il nuovo obiettivo di D.A. Davidson è solo circa il 7% sopra il titolo. L'obiettivo medio della piazza è molto più alto: è salito da $161 un anno fa a $269 il 12 novembre, circa il 130% sopra il prezzo.
Gli analisti si aspettano $12,4 miliardi di ricavi nel 2027, all'interno della prima previsione del management per il 2027 di $12-13 miliardi.
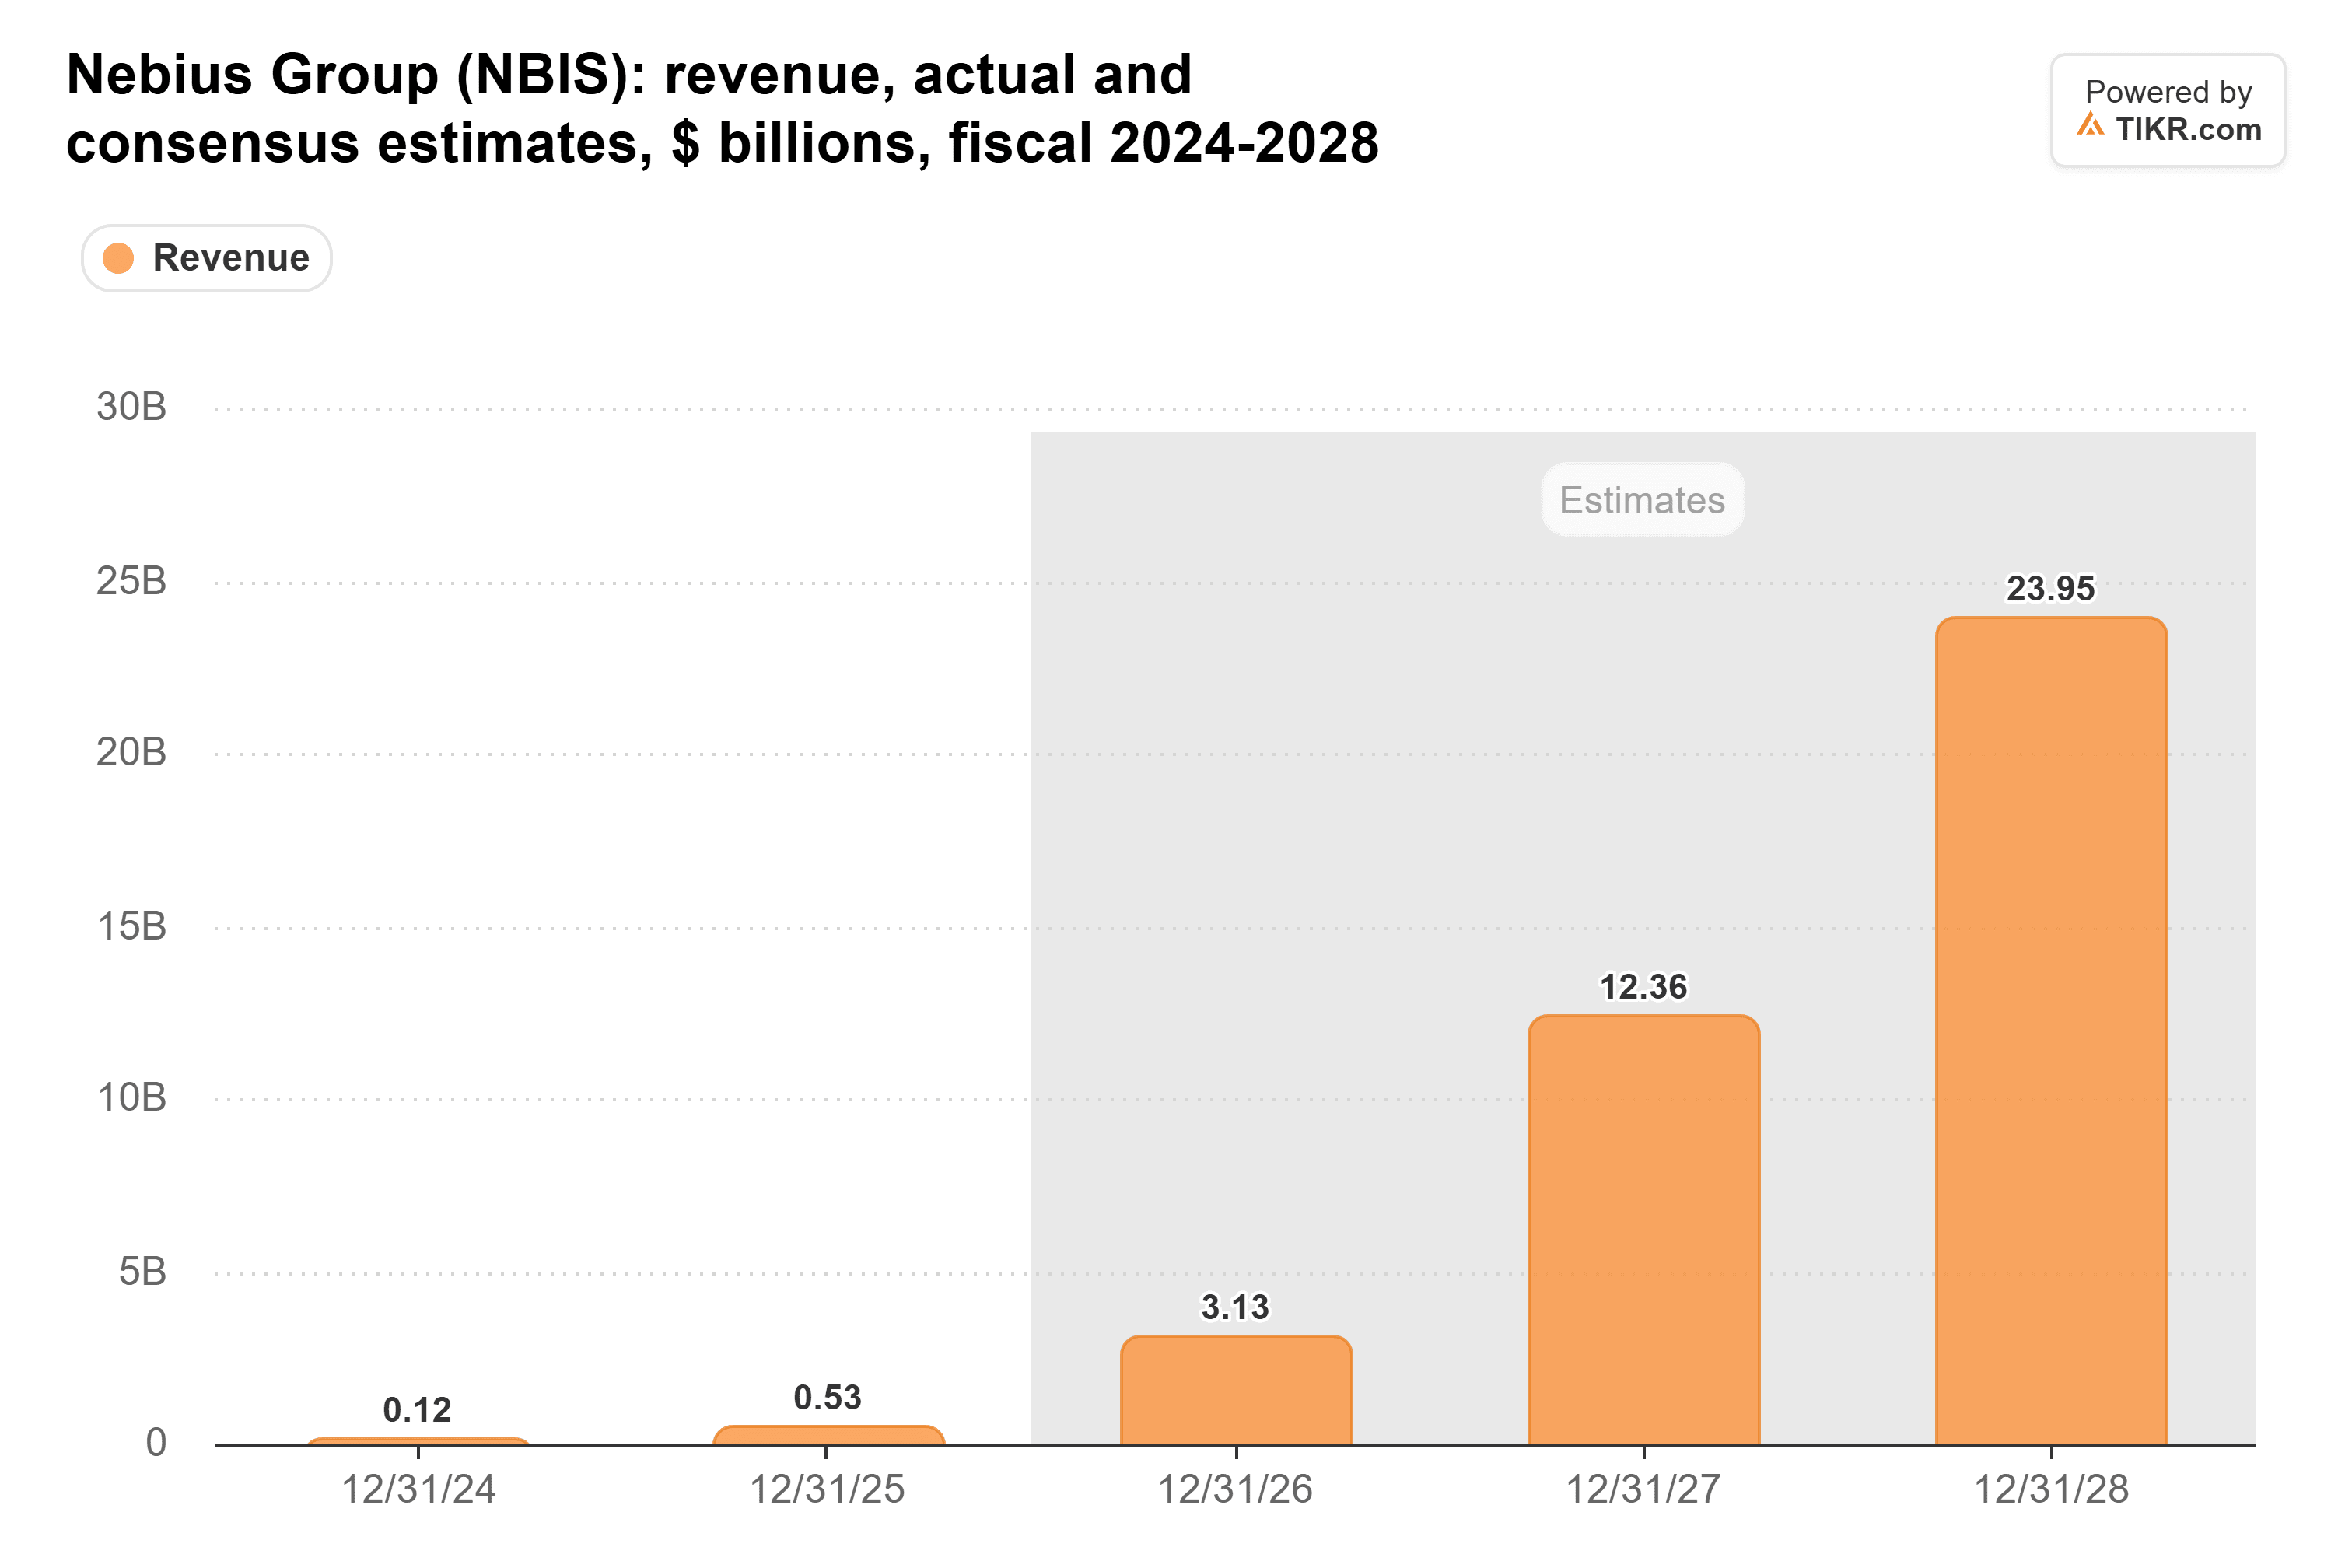
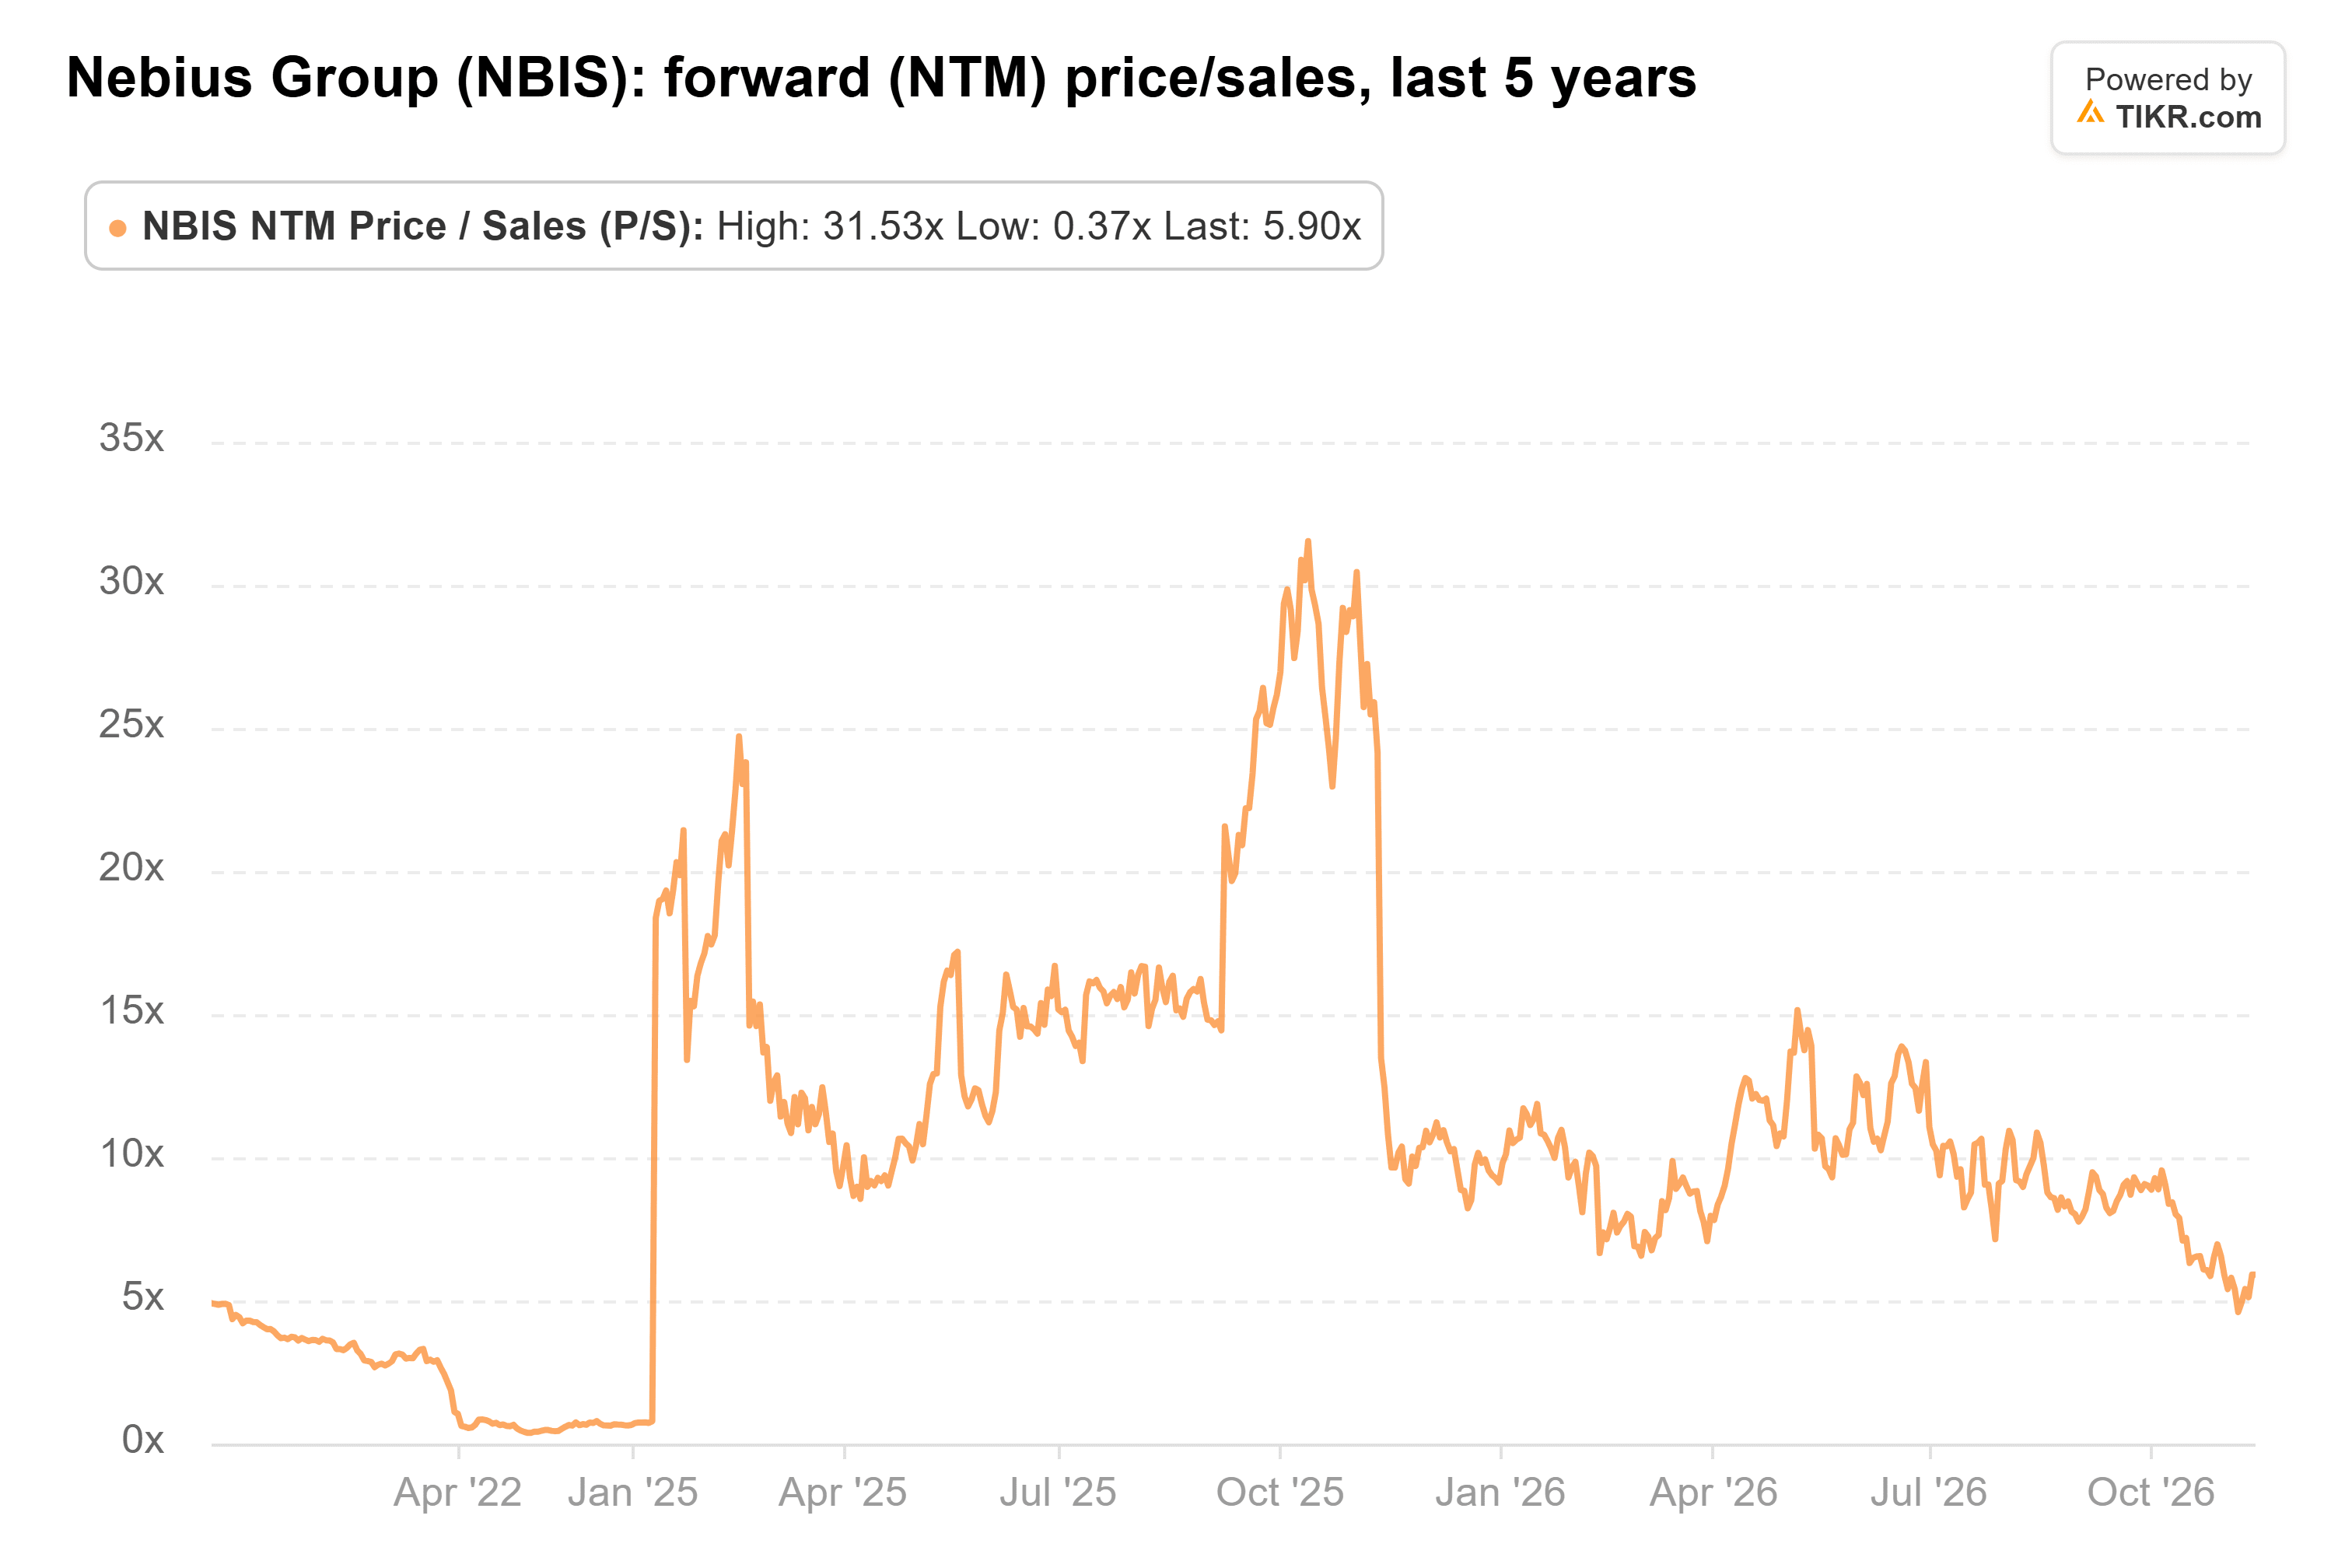
Ma ora si aspettano una perdita per il 2027 di $6,01 per azione, più ampia dei $4,66 previsti tre mesi fa. Il titolo scambiava a 5,9x i ricavi forward alla chiusura del 12 novembre, in calo da circa 13x alla fine di giugno. Al prezzo di venerdì pomeriggio, è più vicino a 5,4x.
Il Finanziamento È La Preoccupazione Maggiore Di Nebius
Il management si aspetta che pagamenti anticipati e finanziamenti garantiti da asset coprano il 75-85% delle spese in conto capitale del 2027. Ciò lascia comunque circa $6-11 miliardi da coprire con i suoi $7,4 miliardi di liquidità, nuovo debito o nuove azioni. Vendere azioni costa anche di più ora: Nebius ha venduto 4,6 milioni di azioni a una media di $229,10 nel terzo trimestre, e a circa $117, la stessa somma richiederebbe ora quasi il doppio delle azioni.
Ecco perché la raccomandazione Neutral di D.A. Davidson mi sembra corretta. Le stime di perdita peggiorano, il gap di finanziamento è reale, e il multiplo basso ripaga solo se la capacità ritardata arriva. Il primo controllo è il rapporto del quarto trimestre all'inizio del 2027. Quello più importante è se le tranche del New Jersey arriveranno nel secondo trimestre del 2027 come promesso.
Quindi Quanto Vale Davvero Il Titolo Nebius?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Nebius. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!