Punti Chiave
- L'azione di Ciena è salita del 58% nell'ultimo anno e i ricavi del terzo trimestre fiscale sono aumentati del 37% a 1,67 miliardi di dollari.
- Gli analisti si aspettano che l'EPS cresca del 65% nell'anno fiscale 2027, mentre il management prevede un aumento dei ricavi di almeno il 30%; le stime funzionano solo se i margini continuano ad ampliarsi.
- Il margine lordo è aumentato quest'anno, ma Ciena lo prevede più basso per il quarto trimestre e si aspetta che i pagamenti per gli accordi di fornitura riducano la sua cassa.
- Il report di dicembre deve dimostrare che il calo del quarto trimestre è temporaneo e che la crescita di Ciena si sta ancora trasformando in cassa.
Ciena (CIEN) è salita del 58% nell'ultimo anno, e il suo prossimo report deve superare un'asticella più alta di un altro grande numero di ricavi.
La scorsa settimana ha mostrato quanto velocemente possa cambiare il sentiment. Ciena è scesa dell'11,3% il 2 novembre, colpita dall'offerta in azioni di Marvell Technology per Lumentum e da una vendita più ampia nel settore AI che ha colpito i titoli ottici, per poi rimbalzare del 5,5% il 3 novembre con la ripresa dei titoli dei chip. Dopo la chiusura di quel giorno, Arista Networks, che vende nello stesso ciclo di espansione degli hyperscaler, ha riportato ricavi del terzo trimestre in aumento del 58,5% a circa 3,66 miliardi di dollari. Questo rimette il networking dei data center sotto i riflettori degli investitori poche settimane prima dell'uscita del quarto trimestre fiscale di Ciena a dicembre.
La domanda sembra sicura. Ciena ha chiuso il suo terzo trimestre fiscale, i tre mesi fino al 1° agosto, con un backlog di 8,5 miliardi di dollari. È un aumento di 800 milioni di dollari rispetto al trimestre precedente, e il management si aspetta che superi i 10 miliardi di dollari entro la fine dell'anno fiscale 2026. I ricavi dai cloud provider che acquistano direttamente da Ciena sono aumentati di oltre l'80% rispetto all'anno precedente.
Le stime richiedono margini più ampi
Gli analisti si aspettano che il profitto cresca molto più velocemente delle vendite. Il consenso prevede che l'EPS normalizzato quasi triplichi nell'anno fiscale 2026 (quello terminato a ottobre), per poi raggiungere 11,86 dollari nell'anno fiscale 2027 e 17,54 dollari nell'anno fiscale 2028:

Il management prevede per l'anno fiscale 2027 un aumento dei ricavi di almeno il 30%, a 8,3-8,4 miliardi di dollari. Il consenso prevede un aumento dell'EPS del 65% quell'anno. Questo divario si chiude solo se i margini si ampliano, e Ciena afferma che lo faranno: punta a un margine operativo rettificato del 25%-27% nell'anno fiscale 2027.
TIKR monitora 21 analisti su Ciena. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Ciena, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Ciena
Finora, il margine lordo ha tenuto
Il track record di Ciena qui è più forte di quanto si possa pensare. Man mano che le vendite cloud hanno preso una quota maggiore del business, il suo margine lordo è salito al 45,4% nel terzo trimestre fiscale, dal 41,3% di un anno prima. Nel secondo trimestre era del 44,0%, contro il 40,2% di un anno prima. Il report trimestrale di Ciena attribuisce il merito ai tagli ai costi, ai prezzi e al mix di prodotti, oltre ai rimborsi tariffari nel terzo trimestre.
Su base rettificata, il margine lordo del terzo trimestre ha raggiunto il 46,4% e il margine operativo ha toccato un record del 22,5%.
Tuttavia, le previsioni di Ciena per il quarto trimestre rappresentano un passo indietro: un margine lordo rettificato del 45%, più o meno mezzo punto, e un margine operativo rettificato intorno al 20%. Parte di questo calo era stato segnalato in anticipo. I rimborsi tariffari hanno aggiunto circa 70 punti base al margine lordo rettificato del terzo trimestre, e il management non si aspetta che si ripetano. Il report di dicembre ha bisogno di un margine lordo rettificato del 45% o migliore e di un outlook per l'anno fiscale 2027 che punti ancora al 25%-27%.
La cassa è la metà più debole
Il free cash flow ha un track record più irregolare, oscillando da -259 milioni di dollari nell'anno fiscale 2022 a 665 milioni di dollari nell'anno fiscale 2025:
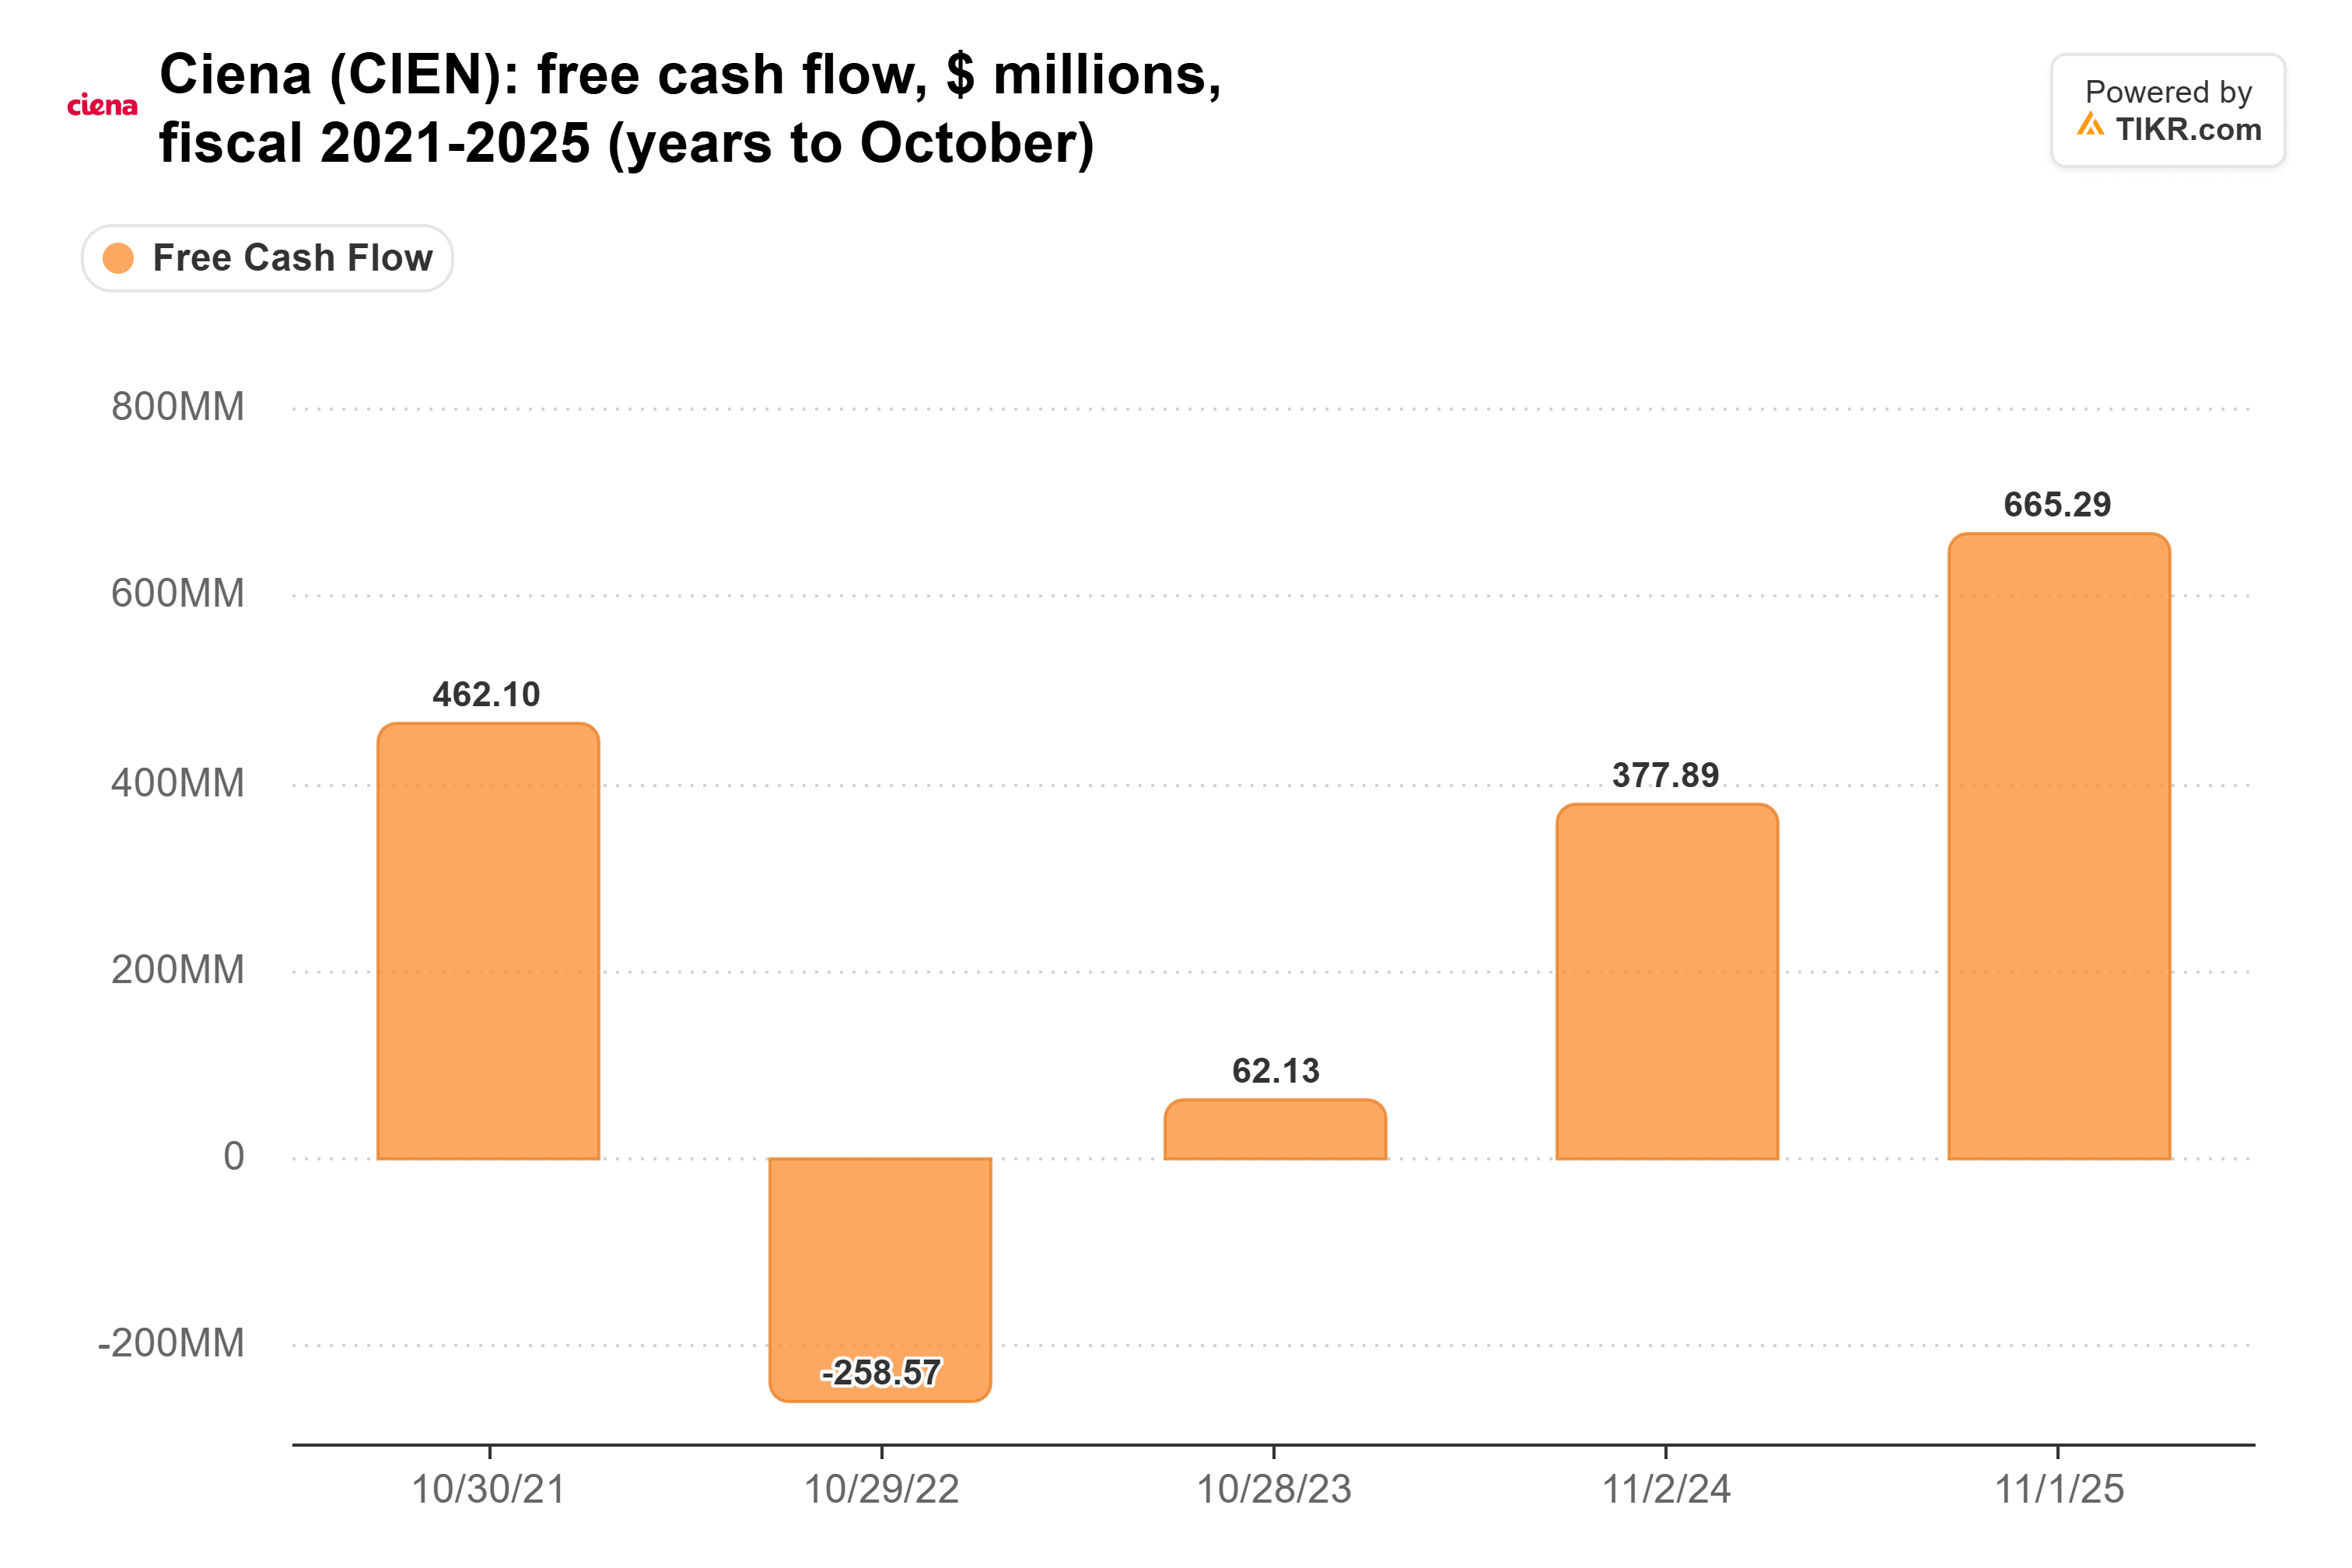
Quei 665 milioni di dollari erano un massimo quinquennale, un buon segno che la crescita si sta trasformando in cassa. Ma i componenti ottici chiave sono ancora scarsi, e il management non si aspetta che domanda e offerta tornino in equilibrio prima del 2028. Ciena sta pagando per assicurarsi capacità attraverso accordi di fornitura che vanno fino al 2029, e si aspetta che il cash flow operativo cali nel quarto trimestre man mano che quei pagamenti vengono effettuati.
Un trimestre di questo tipo è gestibile. Il report di dicembre dovrebbe mostrare quanto siano grandi quei pagamenti, e se continueranno a erodere la cassa l'anno prossimo. Inoltre, due clienti hanno rappresentato il 41,7% dei ricavi del terzo trimestre, in aumento dal 34,0% del secondo trimestre, quindi un hyperscaler che riduce gli acquisti si farebbe sentire rapidamente.
Ragionevole, se i margini si materializzano
Alla chiusura del 3 novembre a 300,08 dollari, circa il 53% al di sotto del suo massimo intragiornaliero a 52 settimane di 637,51 dollari, Ciena veniva scambiata a circa 25x il consenso per l'anno fiscale 2027. Gli investitori che pagano questo multiplo stanno già contando sul miglioramento dei margini. Bernstein, che ha iniziato la copertura il 30 settembre con un rating Outperform e un target di 440 dollari, vede un upside di circa il 47% da quella chiusura, e il target medio della Street si posiziona più in alto, intorno a 513 dollari.
Ciena ha già dimostrato che la crescita cloud può arrivare con margini più ampi, e quella era la domanda più difficile. Se il report di dicembre mostra che i pagamenti per le forniture sono un impatto di un solo trimestre e che il backlog ha superato i 10 miliardi di dollari, le stime sembrano raggiungibili e il prezzo attuale sembra ragionevole.
Naturalmente, se l'outlook per l'anno fiscale 2027 riduce quel target di margine operativo del 25%-27%, anche le stime scenderanno di conseguenza.
Quindi, quanto vale realmente l'azione Ciena?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Ciena. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!