Punti Chiave
- Il titolo Adobe è sceso del 30% quest'anno, e sia Wells Fargo che HSBC lo hanno declassato a ottobre.
- Il terzo trimestre fiscale di Adobe non ha mostrato segni di un rallentamento dovuto all'IA: i ricavi sono aumentati del 13% a $6,76 miliardi e il management ha alzato i target per l'intero anno.
- I segnali di allarme sono nelle previsioni: le indicazioni sui ricavi per il quarto trimestre sono inferiori alle attese, e il target per l'anno intero che, secondo Wells Fargo, richiede una ripida impennata nei nuovi ricavi ricorrenti.
- A 9,4x gli utili forward rispetto a una media quinquennale di 23x, il titolo sembra economico se Adobe consegue quanto previsto dagli analisti.
Adobe (ADBE) è sceso del 30% quest'anno, e ottobre ha portato due declassamenti per la paura che l'IA stia erodendo il suo business.
Questo mette Adobe dalla parte sbagliata di un argomento sollevato da Scott Galloway su The Prof G Pod il 2 novembre. In un episodio che chiedeva se l'IA stia uccidendo il software, ha detto: "finora il mercato ha detto che le voci sulla morte del SaaS sono state grandemente esagerate."
Adobe non ha ricevuto questo beneficio del dubbio. Quindi, il suo ultimo trimestre ha dato agli investitori un motivo per preoccuparsi?
Il trimestre sembrava a posto
Nel suo terzo trimestre fiscale, terminato il 28 agosto, i ricavi di Adobe sono aumentati del 13% a un record di $6,76 miliardi. Questo ha eguagliato il ritmo del secondo trimestre e superato la crescita del 12% registrata nel primo. L'utile per azione rettificato è salito a $6,13 da $5,31, con un margine operativo rettificato di circa il 44%.
I suoi ricavi annuali ricorrenti incentrati sull'IA sono cresciuti di oltre il 150%, e il management ha alzato i suoi target di ricavi e utili per l'intero anno.
Se l'IA sta sottraendo business ad Adobe, non si vede qui.
Gli analisti si aspettano ancora che i ricavi continuino a salire fino al 2028 fiscale:

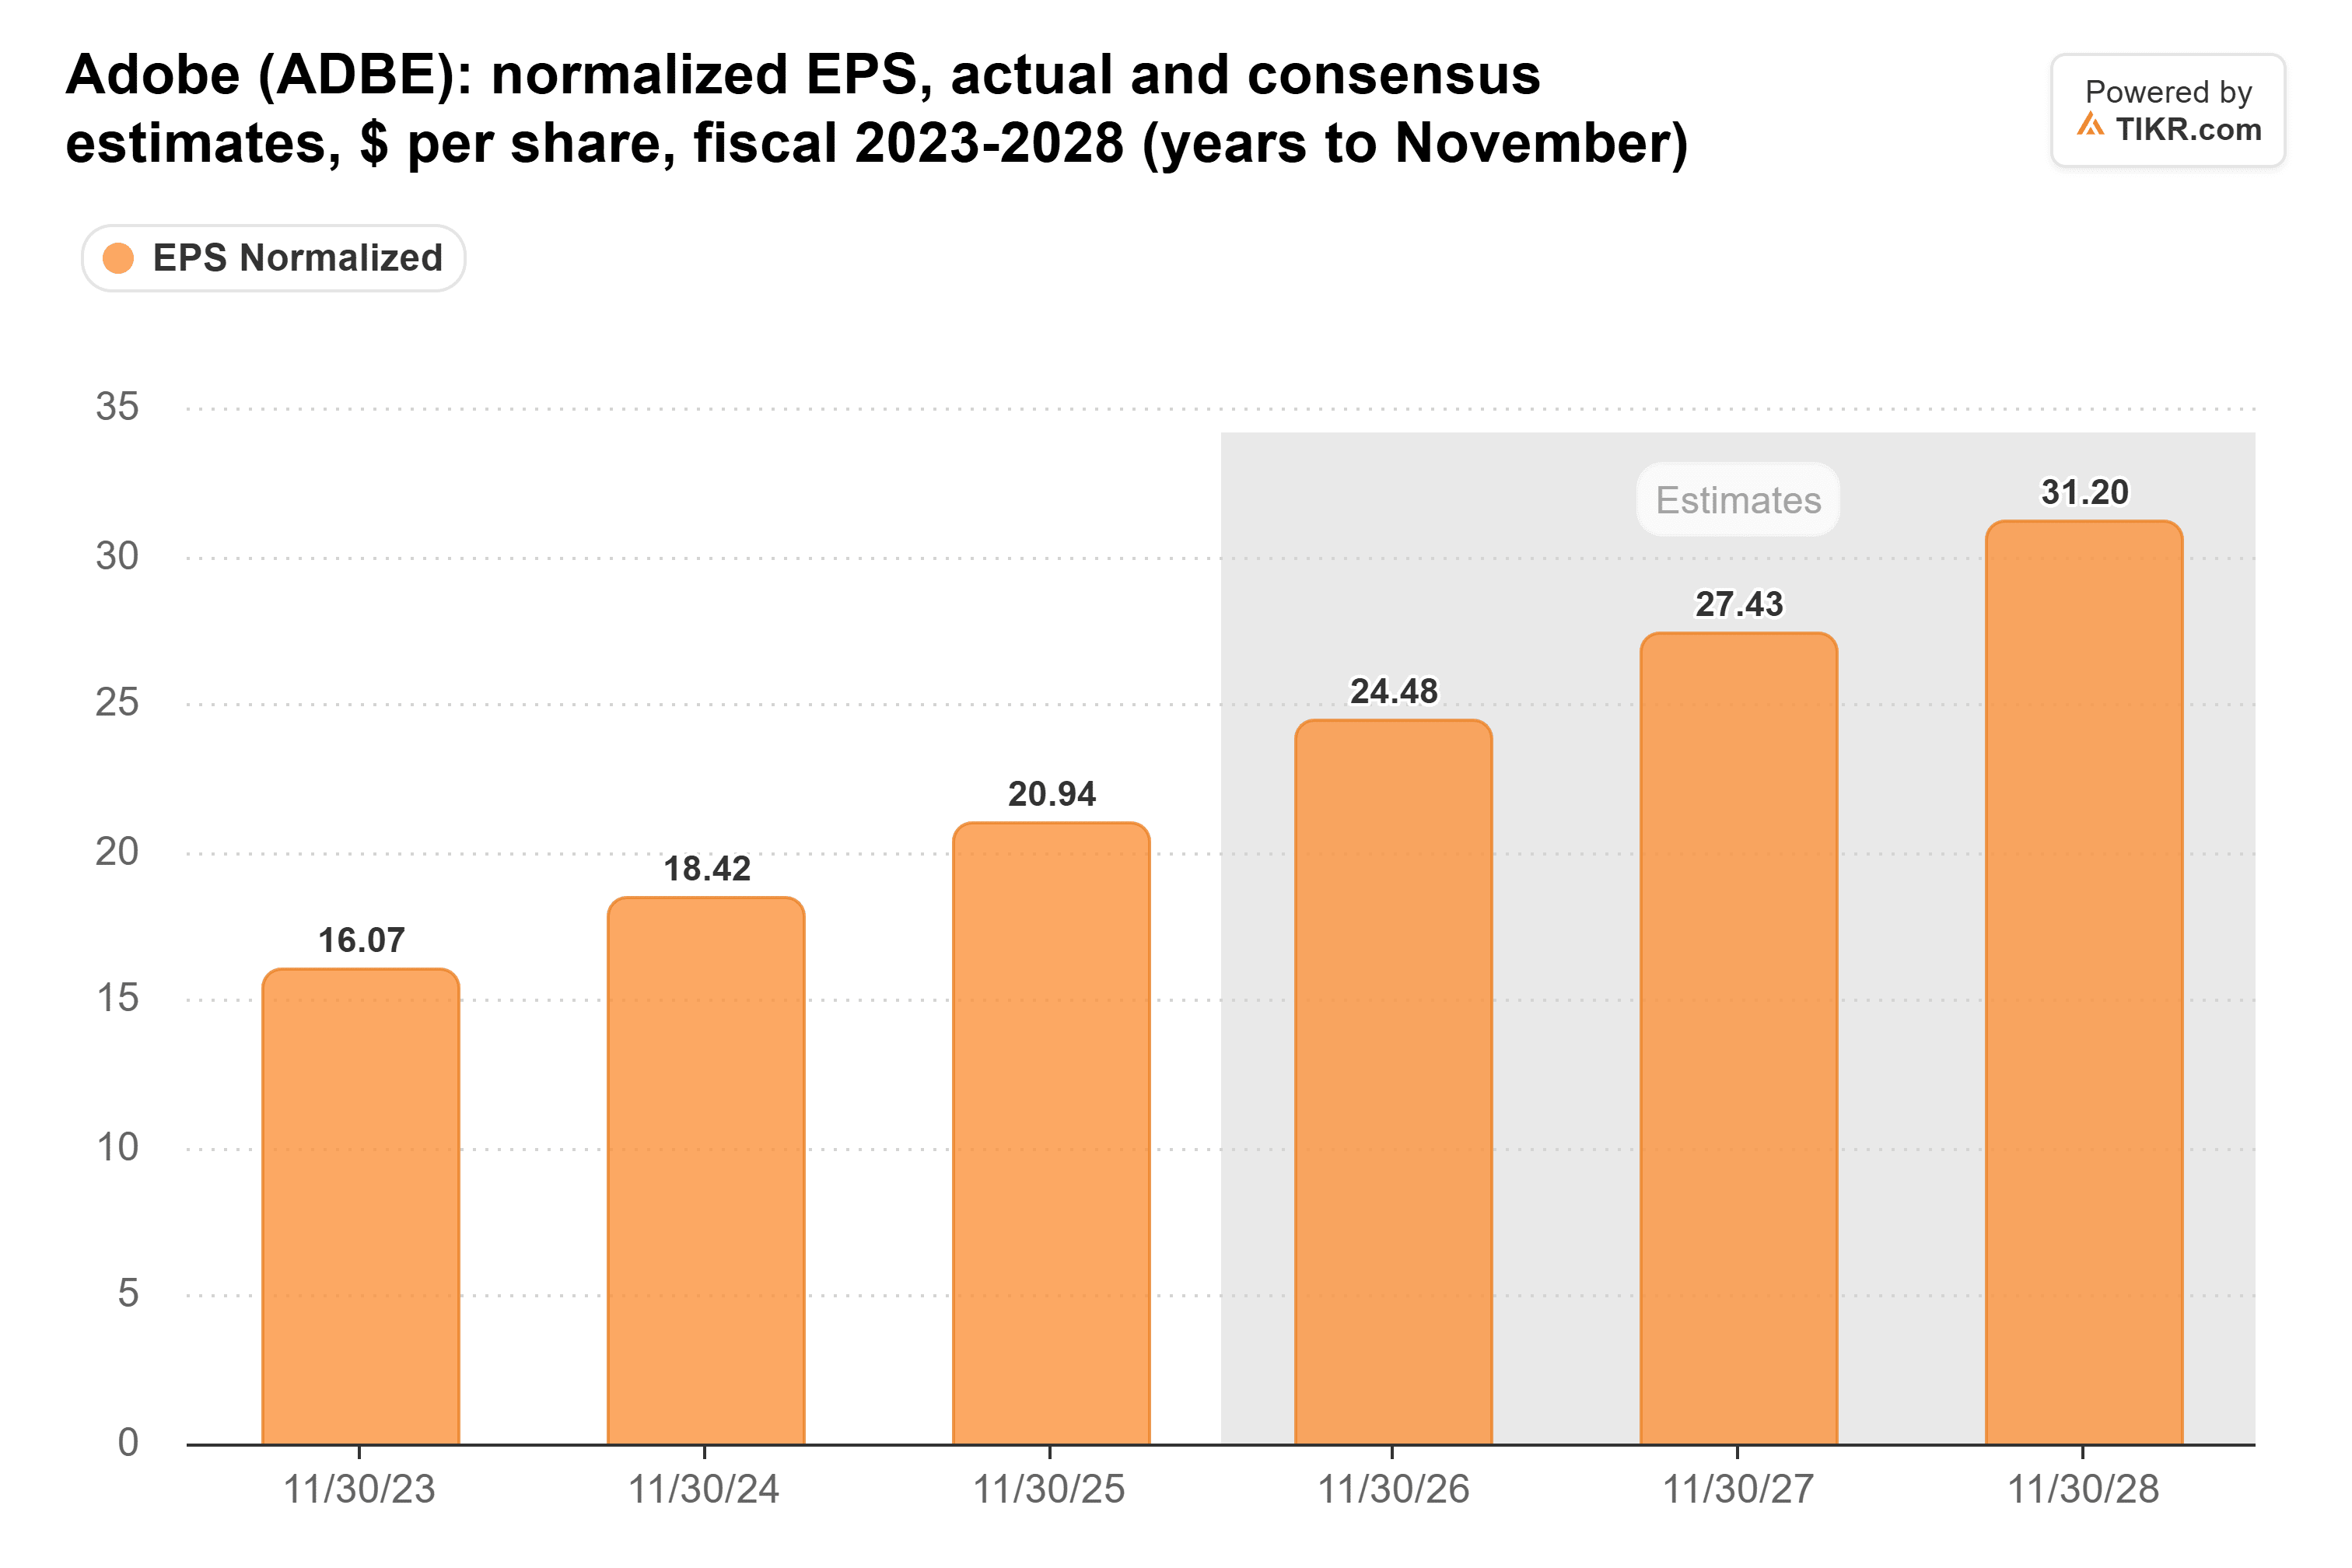
La crescita si raffredda da circa il 12% quest'anno al 9% nel 2027 fiscale e all'8% nel 2028 fiscale, quindi un certo rallentamento è già incorporato. Le stime degli utili tengono meglio, salendo ogni anno fino al 2028 fiscale:
I segnali di allarme sono nelle previsioni
Adobe ha fornito indicazioni sui ricavi del quarto trimestre di $6,80 miliardi a $6,85 miliardi, e il punto medio è risultato inferiore a quanto si aspettavano gli analisti.
L'analista di Wells Fargo Michael Turrin ha costruito su questo quando ha declassato Adobe a Underweight il 12 ottobre, con un target di $225 (in calo da $270). Ha detto che i nuovi ricavi annuali ricorrenti netti di Adobe devono raddoppiare circa dal terzo al quarto trimestre affinché la società raggiunga i suoi target per l'anno intero. Ha anche sostenuto che l'acquisizione di Semrush sta aumentando la crescita riportata mentre il business di base cresce più lentamente. Il sondaggio di Wells Fargo tra i chief information officer, ha aggiunto, ha mostrato che Adobe sta perdendo quote dei budget per l'IA. E ha segnalato un team di management in transizione: Anil Chakravarthy subentra come CEO a Shantanu Narayen il 1° dicembre, e il CFO è ad interim.
HSBC ha declassato Adobe a Hold il giorno successivo, con un target di $267 (in calo da $310). Rothschild & Co Redburn è andato oltre il 2 novembre, mantenendo il suo rating Sell e tagliando il suo target a $140 da $270.
TIKR monitora 39 analisti su Adobe. Quanti dicono "Buy"?
Vedi la suddivisione completa dei rating Buy, Hold e Sell su Adobe, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Adobe
L'analista di Wells Fargo Michael Turrin ha costruito su questo quando ha declassato Adobe a Underweight il 12 ottobre, con un target di $225 (in calo da $270). Ha detto che i nuovi ricavi annuali ricorrenti netti di Adobe devono raddoppiare circa dal terzo al quarto trimestre. Ha anche detto che il sondaggio di Wells Fargo tra i chief information officer ha mostrato che Adobe sta perdendo quote dei budget per l'IA. E ha segnalato un team di management in transizione: Anil Chakravarthy subentra come CEO a Shantanu Narayen il 1° dicembre, e il CFO è ad interim.
HSBC ha declassato Adobe a Hold il giorno successivo, con un target di $267 (in calo da $310).
Solo il multiplo si è incrinato
Con le stime ancora in aumento, il calo di quest'anno è derivato da quanto gli investitori sono disposti a pagare per gli utili di Adobe. Il suo P/E forward è vicino al minimo del suo range quinquennale:
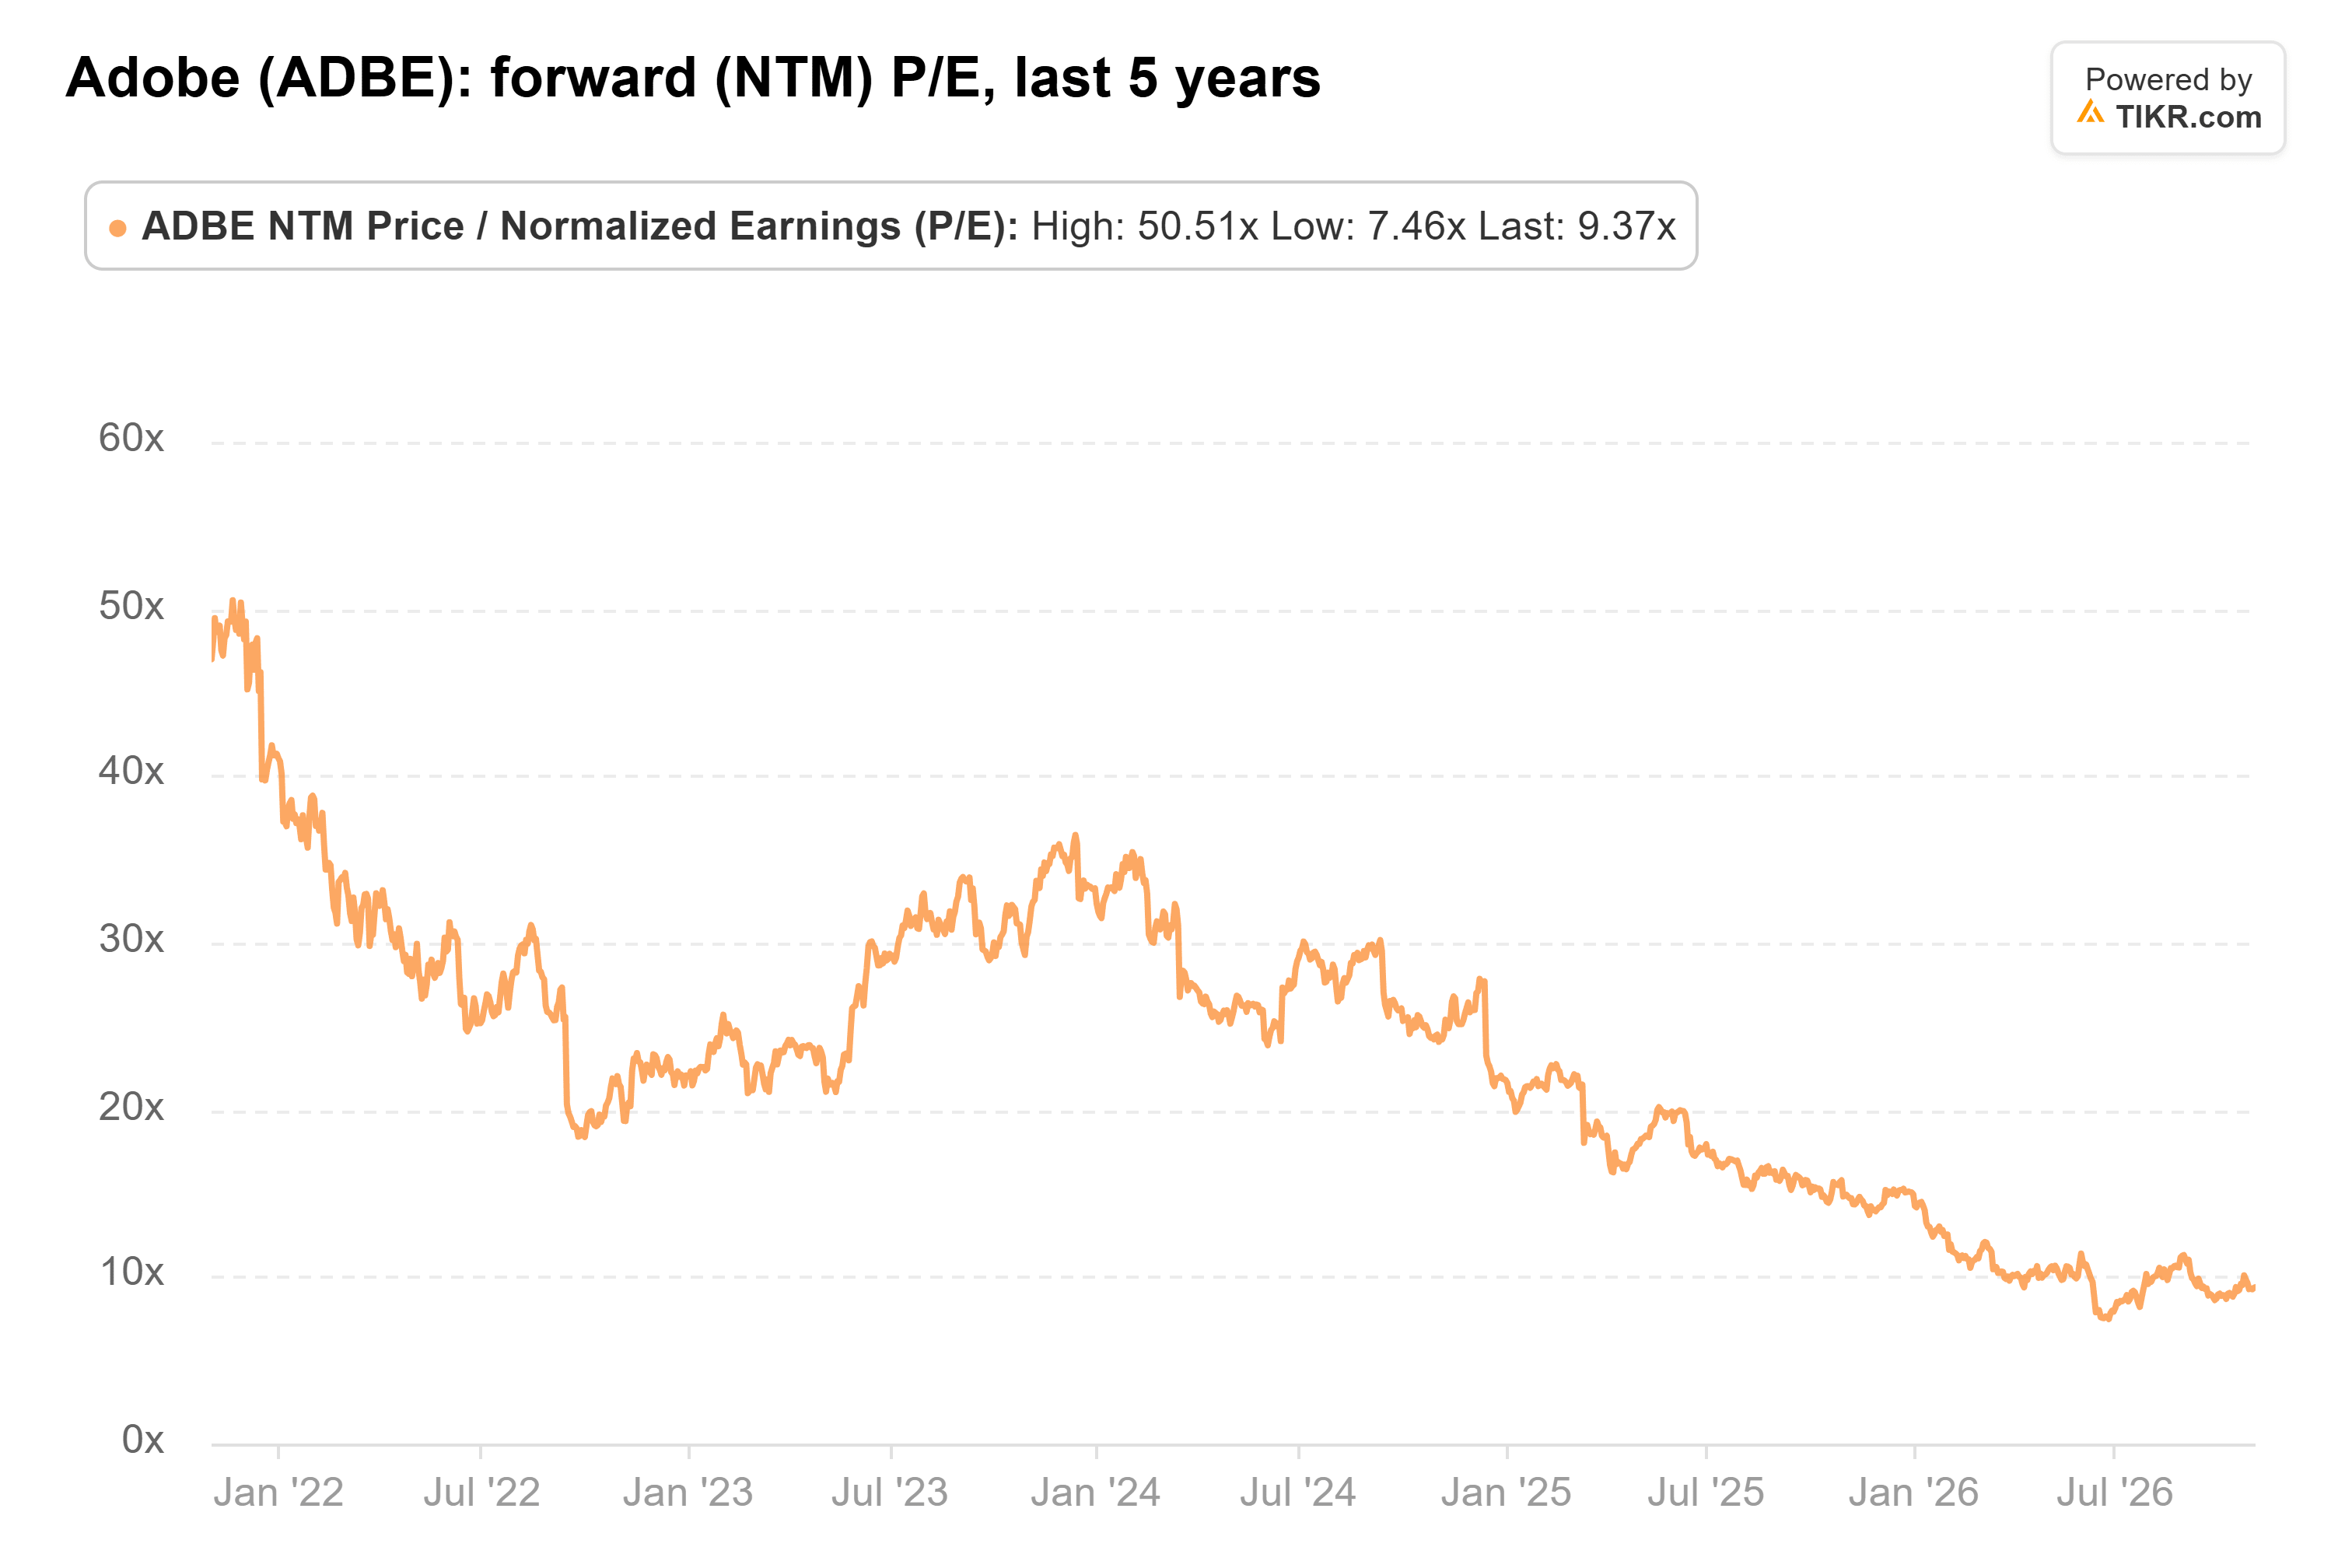
A 9,4x al 2 novembre, è molto al di sotto della sua media quinquennale di 23x. Questo è un prezzo per un business in declino, e gli utili di Adobe stanno ancora crescendo a un ritmo a doppia cifra.
L'IA potrebbe ancora erodere lentamente la tariffazione basata su posti di Adobe, con i numeri riportati in ritardo rispetto al danno. Tuttavia, il mercato ha scontato un rallentamento che l'ultimo trimestre di Adobe non mostra. A 9,4x gli utili, Adobe deve solo consegnare quanto gli analisti già si aspettano affinché il titolo appaia economico.
Il rapporto del quarto trimestre di Adobe, previsto a metà dicembre, mostrerà se ha raggiunto l'impennata dei ricavi ricorrenti segnalata da Wells Fargo. Una mancata riuscita consegnerebbe agli orsi il segnale che stavano aspettando.
Quindi, quanto vale effettivamente il titolo Adobe?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Adobe. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!