Punti Chiave
- I risultati del Q2 2026 di CAVA hanno superato le aspettative su tutta la linea (ricavi +31,3% a 365,4 milioni di dollari, vendite same-restaurant +9% con una crescita del traffico del 5,3%, EBITDA rettificato +30%, previsioni riconfermate), eppure il titolo è sceso da un massimo post-risultati a metà anni '60 a 50,44 dollari, in calo dell'8,11% solo il 15 settembre, cancellando quasi tutto il rally che aveva portato CAVA a circa 95 dollari ad aprile.
- Il multiplo prezzo/utili normalizzati a 12 mesi (NTM) di CAVA racconta una storia più netta del prezzo delle azioni. È sceso da un massimo di 186,05x a 83,55x, un calo più accentuato del declino di circa il 47% del titolo stesso. È il multiplo, non le stime di consenso degli utili, ad assorbire la maggior parte del danno.
- Il margine di profitto a livello di ristorante si è ridotto in tre degli ultimi quattro trimestri comparabili, ma il ritmo non sta accelerando. È sceso di 100 punti base nel Q4 2025, è rimasto piatto nel Q1 2026 ed è sceso di 60 punti base nel Q2 2026.
- Il COO Douglas Thompson ha acquistato 6.500 azioni per un valore di 432.380 dollari all'inizio di settembre. Quel acquisto è avvenuto nella stessa finestra temporale in cui JPMorgan, Mizuho, TD Cowen e D.A. Davidson hanno tutti tagliato i loro target di prezzo sulla base degli stessi risultati del Q2.
CAVA Ha Consegnato Risultati Superiori Che Il Mercato Si È Rifiutato di Premiare
CAVA Group (CAVA) ha chiuso il Q2 con 476 ristoranti in 29 stati, dopo aver aperto 17 nuove sedi nette nel trimestre. La produttività delle nuove unità è rimasta sopra il 100% per un altro trimestre consecutivo. Il bilancio sostiene questa crescita.
CAVA non ha debiti e detiene 435,6 milioni di dollari in liquidità e investimenti. Ha registrato un free cash flow positivo per dieci trimestri consecutivi. Niente di tutto ciò ha impedito al titolo di restituire l'intero balzo post-risultati. Le azioni sono salite a metà anni '60 dopo la pubblicazione dell'11 agosto, per poi invertire e continuare a scendere per tutto settembre.
Il 15 settembre CAVA veniva scambiato a 50,44 dollari, in calo dell'8,11% nella seduta e al di sotto del livello in cui si trovava prima ancora che i risultati superiori fossero comunicati. Il tempismo della reazione del sell-side è importante qui. JPMorgan ha tagliato il suo target a 85 dollari, Mizuho a 70 dollari, D.A. Davidson a 75 dollari e TD Cowen a 85 dollari, tutti entro circa 48 ore da un trimestre che ha superato il consenso su ricavi, EBITDA e utili per azione.
RBC è stata l'unica a resistere, alzando il suo target a 95 dollari. Quando gli analisti riducono i target subito dopo un superamento delle attese, di solito significa che è il prezzo che gli investitori erano disposti a pagare per quel superamento ad essere rivisto, non il superamento stesso.
Questa visione divisa è emersa anche all'interno dell'azienda. Il COO Douglas Thompson ha acquistato 6.500 azioni CAVA per 432.380 dollari nella stessa finestra temporale in cui quei target venivano tagliati, portando la sua partecipazione diretta a 19.371 azioni.
È Il Multiplo a Fare Quasi Tutto Il Lavoro
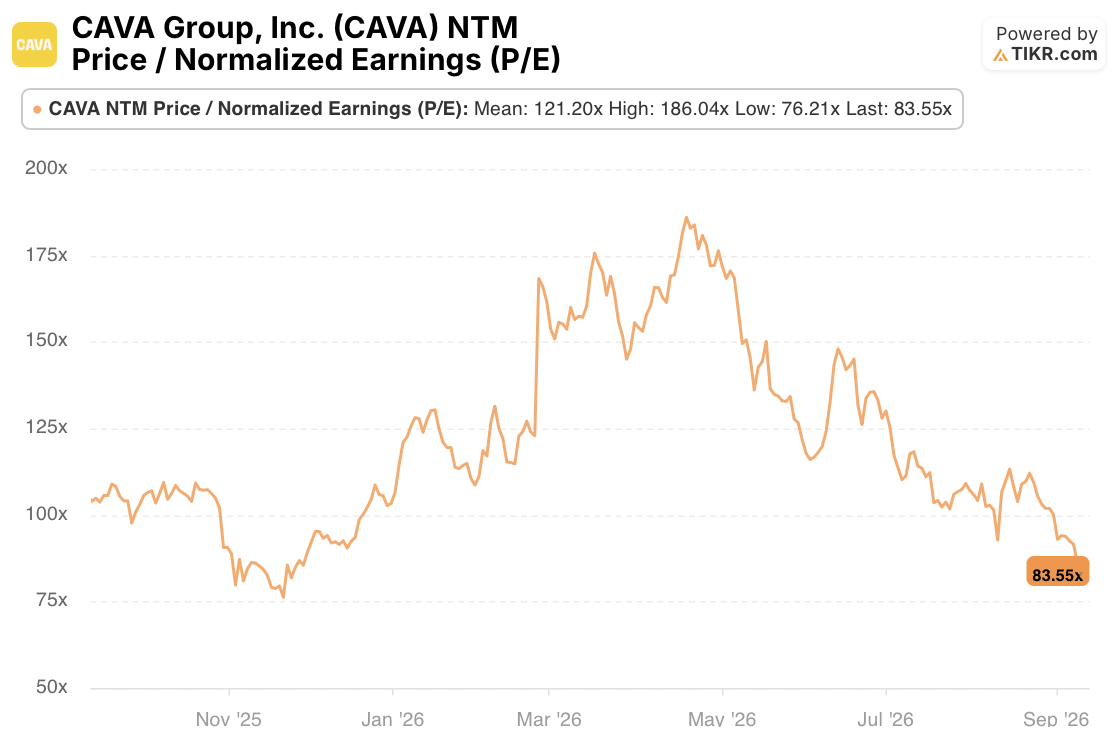
Il rapporto prezzo/utili normalizzati a 12 mesi (NTM) di CAVA ha raggiunto un massimo a 12 mesi di 186,05x circa nello stesso rally di aprile che ha portato il titolo a circa 95 dollari. Ora si attesta a 83,55x, vicino al minimo a 12 mesi di 76,21x e ben al di sotto della media di 121,20x.
Questo è un movimento più ampio di quello fatto dal prezzo delle azioni. CAVA è sceso di circa il 47% dal suo massimo di aprile, mentre il suo multiplo forward è sceso di circa il 55%. Il prezzo è uguale al multiplo per gli utili forward. Un multiplo che scende più velocemente del prezzo implica che l'assunzione di utili forward del mercato per CAVA è effettivamente aumentata dalla primavera, non diminuita.

Le stime di consenso lo confermano. L'EPS normalizzato è previsto a 0,55 dollari per l'anno fiscale 2026, appena sopra i 0,54 dollari del 2025, anche se i ricavi dovrebbero crescere di circa il 27% a 1,50 miliardi di dollari. Questo anno di utili quasi piatti lascia il posto a una salita molto più ripida in seguito. L'EPS è stimato a 0,74 dollari nel 2027, 0,99 dollari nel 2028 e 1,70 dollari entro il 2030.
Quindi la storia di crescita stessa non è stata tagliata. Ciò che è cambiato è quanto gli investitori sono disposti a pagare oggi per utili che il consenso si aspettava già si fermassero nel 2026 prima di riaccelerare.
Le previsioni del management indicano perché questa pausa esiste. Un'aliquota fiscale effettiva più alta, i supplementi sul carburante e il costo del lancio del pollo pre-marinato si concentrano tutti nel secondo semestre di quest'anno.
La Pressione Sul Margine Di CAVA È Reale, Ma Non Sta Accelerando
Il margine di profitto a livello di ristorante di CAVA è stato sotto pressione in tre degli ultimi quattro trimestri comparabili.
Il margine del Q4 2025 è sceso al 21,4% dal 22,4% di un anno prima, un calo di 100 punti base legato al mix delle consegne e ai costi del sistema di visualizzazione in cucina. Il margine del Q1 2026 è rimasto piatto al 25,1% rispetto al Q1 2025. Il margine del Q2 2026 è sceso al 25,7% dal 26,3%, un calo di 60 punti base che il management ha attribuito ai costi delle materie prime per il salmone. Questa sequenza non mostra un deterioramento accelerato. Il colpo anno su anno più forte è arrivato due trimestri fa, non nell'ultimo.
Il CFO Tricia Tolivar ha già segnalato ulteriore pressione in arrivo nel secondo semestre a causa dei supplementi sul carburante e del lancio più ampio del pollo pre-marinato, insieme al continuo investimento sui salari. Il management ha inquadrato questi elementi come compromessi deliberati piuttosto che sforamenti di costo, reinvestendo il margine nel personale, nella tecnologia e nello sviluppo del menu mentre il numero di unità cresce di quasi il 20% all'anno. Questa cornice è importante per quanto peso questa metrica dovrebbe avere rispetto al calo del titolo. Supporta una certa compressione del multiplo. Da sola, non supporta un crollo così netto.
Il Reset Del Titolo CAVA È Andato Troppo Oltre?
Un multiplo forward di 83,55x è ancora elevato in termini assoluti, ben al di sopra di quanto comandano la maggior parte dei pari del settore fast casual. Definire CAVA a buon mercato tout court sarebbe prematuro.
La qualità del business e il prezzo pagato sono domande separate, e la seconda è ancora orientata verso il caro.
Ma rispetto alla propria storia di negoziazione, il titolo ora si trova vicino al multiplo meno generoso che il mercato gli ha assegnato nell'ultimo anno. Questo sta accadendo in un momento in cui il traffico e le vendite comparabili (comps) sono entrambi avanzati rispetto a quanto era prezzato nel massimo di aprile. Questo divario è il nocciolo della tesi. Se si chiude attraverso il recupero del multiplo, il caso secondo cui questa svalutazione (de-rating) è andata troppo oltre diventa più forte.
Se si chiude attraverso fondamentali più lenti invece, la compressione del multiplo sembrerà meno una reazione eccessiva e più il mercato che anticipa un vero rallentamento.
La prossima prova è vicina. Il CFO Tolivar ha detto che le tendenze si attestano già su una crescita delle vendite same-restaurant a cifra singola media, comodamente al di sopra dello scenario piatto o negativo incorporato nel limite inferiore delle previsioni.
Confermare questo nei risultati del Q3, attesi intorno a novembre, sarebbe il segnale più chiaro finora su quale interpretazione di questa compressione del multiplo sia corretta.
Dovresti Investire in CAVA Group, Inc.?
L'unico modo per saperlo davvero è guardare i numeri di persona. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri il titolo CAVA e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi creare una watchlist gratuita per seguire CAVA Group, Inc. insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Accedi a Strumenti Professionali per Analizzare il Titolo CAVA su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!