Punti Chiave
- La svolta operativa di Verizon è ora visibile nei numeri: nel Q2 2026 il churn postpagato consumer è sceso a 84 punti base, il margine EBITDA rettificato ha raggiunto un massimo storico del 40,1% e la direzione ha alzato le previsioni per l'EPS rettificato annuale a una crescita del 6%-7% e quelle per il free cash flow a una crescita del 9%-10%.
- Un nuovo business di leasing di fibra chiamato AI Connect, ancorato da un accordo con Google per dark fiber del valore di oltre 1 miliardo di dollari e da un accordo di fornitura con Corning per 80 milioni di miglia, è posizionato come la prossima gamba di crescita a partire dal 2027, ma non contribuisce ancora in modo misurabile ai risultati.
- Il mercato ha già scontato gran parte delle buone notizie. Il multiplo P/E NTM di Verizon si attesta a 10,12x, vicino a un massimo triennale contro una media triennale di 8,91x, mentre i target price degli analisti di Wall Street sono saliti più lentamente del titolo e il mix di rating si è spostato verso Hold.
- Il free cash flow, non il più rumoroso payout ratio basato sul reddito netto, è la misura migliore per valutare la sicurezza del dividendo. Il free cash flow del primo semestre 2026 di 10,2 miliardi di dollari copre comodamente i circa 5,9 miliardi di dollari di dividendi pagati, anche se il payout ratio di testa è salito fino al 124% in un singolo trimestre.
La Svolta Promessa da Verizon Ora Si Vede nei Numeri
Quando Dan Schulman ha assunto il ruolo di CEO di Verizon lo scorso ottobre, ha detto all'azienda di inseguire due numeri sopra ogni altro: il churn in calo e i net adds postpagati telefonici. Entrambi si sono mossi nel Q2 2026. Il churn telefonico postpagato consumer è sceso a 84 punti base, dai 90 del primo trimestre e dai 95 del quarto trimestre 2025, e Verizon ha aggiunto 184.000 clienti telefonici postpagati, un'inversione di 193.000 rispetto all'anno precedente. Il margine EBITDA rettificato ha raggiunto un massimo storico del 40,1%, l'EPS rettificato è cresciuto del 6,6% a 1,30 dollari e il free cash flow è aumentato del 24% su base annua a 6,4 miliardi di dollari.
Niente di tutto ciò è derivato dall'aumento dei prezzi o dalla distribuzione di telefoni sovvenzionati. Il costo di acquisizione è sceso del 15% su base annua e il costo di fidelizzazione del 17%, trainati dal piano Simplicity, che separa il dispositivo dalla bolletta mensile, e da Verizon One, un bundle convergente di mobilità e banda larga. La direzione ha ora alzato le previsioni annuali due volte nel 2026: EPS rettificato a una crescita del 6%-7%, free cash flow a una crescita del 9%-10% e ricavi da servizi di mobilità e banda larga al 2,5%-3%, con il tasso di crescita stesso che accelera dall'1,6% del primo trimestre verso un previsto 4% nel quarto. La decisione del consiglio di estendere il contratto di Schulman fino al 2028 durante la stessa conference call sui risultati è un segnale che l'azienda crede che si tratti di un cambiamento pluriennale, non di un rimbalzo di un trimestre.
AI Connect È la Prossima Gamba, ma È Ancora una Storia del 2027
Sotto la svolta consumer, Verizon sta costruendo un secondo flusso di ricavi affittando le sue rotte di fibra a lunga distanza e metropolitane agli hyperscaler che collegano i data center per i carichi di lavoro di intelligenza artificiale, un business che chiama AI Connect. L'unico contratto divulgato finora è un accordo pluriennale con Google del valore di oltre 1 miliardo di dollari per dark fiber, insieme a un accordo di fornitura separato multimiliardario con Corning per garantire oltre 80 milioni di miglia di fibra tra il 2027 e il 2032, in modo che la capacità non diventi il vincolo. Verizon sta anche riconvertendo le centrali dismesse, liberate dalla rimozione del rame, in data center pronti per l'alimentazione per l'inferenza; una piccola prova ha esaurito la sua capacità in 24 ore.
La direzione descrive altri accordi come probabili entro la fine dell'anno e si aspetta che AI Connect contribuisca "in modo significativo" ai ricavi a partire dal 2027, finanziato come capitale legato al successo all'interno del budget di capitale esistente per il 2026 di 16-16,5 miliardi di dollari, piuttosto che come spesa incrementale. Questa cornice è importante perché nessuna delle previsioni alzate per il 2026 incorpora ricavi da AI Connect. È interamente una storia del 2027 e oltre, che poggia su un contratto firmato e un impegno di fornitura piuttosto che su un backlog di ricavi contabilizzati.
Il Re-Rating È Già Avvenuto
Il problema per chiunque compri VZ puramente sulla tesi della "svolta sottovalutata" è che il mercato si è ampiamente allineato.
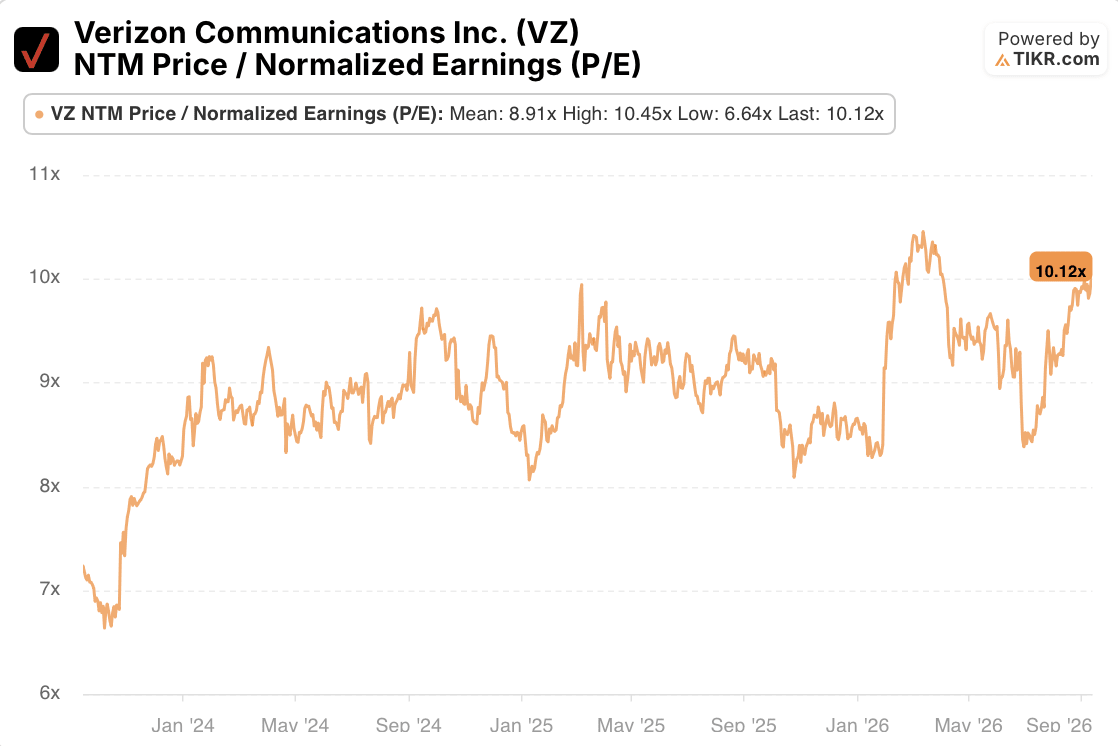
L'ultimo multiplo price-to-normalized-earnings NTM di Verizon si attestava a 10,12x, contro una media triennale di 8,91x, un massimo triennale di 10,45x e un minimo di 6,64x. Il multiplo ha trascorso gran parte del 2024 e del 2025 nell'intervallo alto 7x-basso 9x, poi è salito verso i suoi massimi quando i primi risultati di Schulman sono arrivati alla fine del 2025 e all'inizio del 2026, è sceso nuovamente nell'intervallo alto 8x a metà anno e da allora è risalito vicino al suo massimo del ciclo dopo il beat-and-raise del Q2 e le conferenze degli investitori di settembre. Questo è un vero e proprio re-rating, non un errore di arrotondamento, e posiziona il titolo vicino al top del suo range triennale piuttosto che a uno sconto statistico rispetto ad esso.
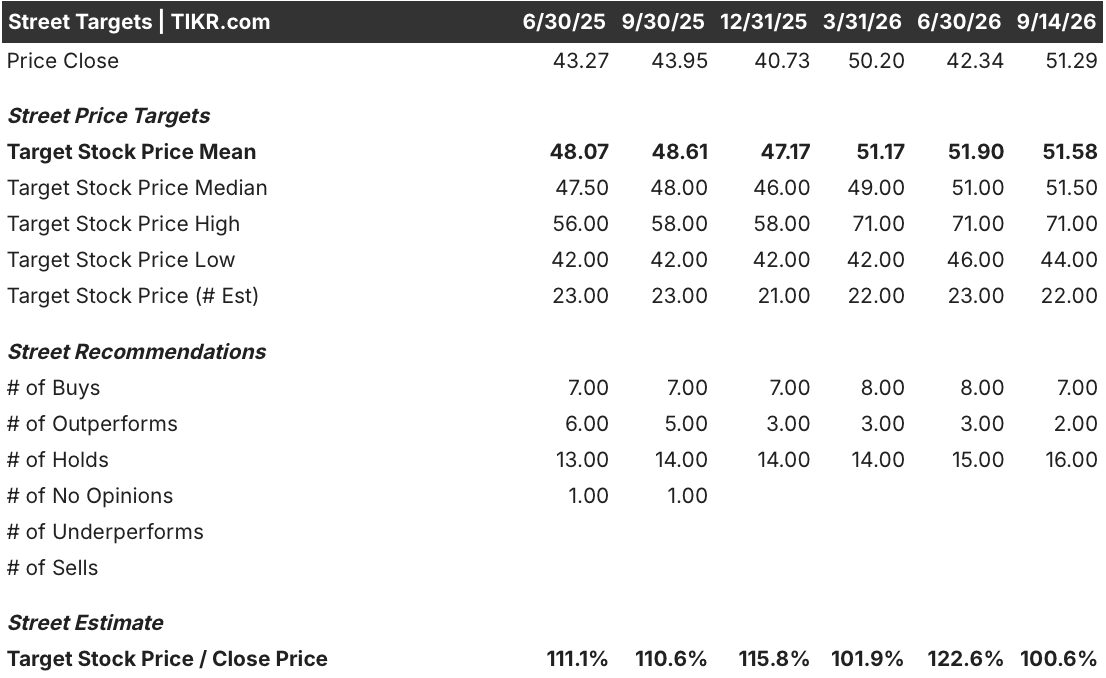
I target di Wall Street raccontano una storia simile. Il prezzo target medio è salito da 48,07 dollari a metà 2025 a 51,58 dollari al 14 settembre 2026, un guadagno di circa il 7%, mentre il titolo stesso è salito da 43,27 dollari a 51,29 dollari nello stesso periodo, in rialzo di circa il 19%. Il titolo ha superato il suo stesso prezzo target medio e il rapporto medio target/prezzo si è compresso dal 111% a poco oltre il 100%, il divario più stretto mai registrato a parte una lettura precedente.
Anche il mix di rating è diventato più cauto piuttosto che più convinto: i rating Buy e Outperform sono scesi da 13 su 23 analisti a metà 2025 a 9 su 22 ora, mentre gli Hold sono saliti da 13 a 16. La storia operativa di Verizon è migliorata, ma la convinzione del sell-side non l'ha seguita; semmai si è raffreddata.
Cosa Muoverà Davvero VZ Da Qui in Avanti
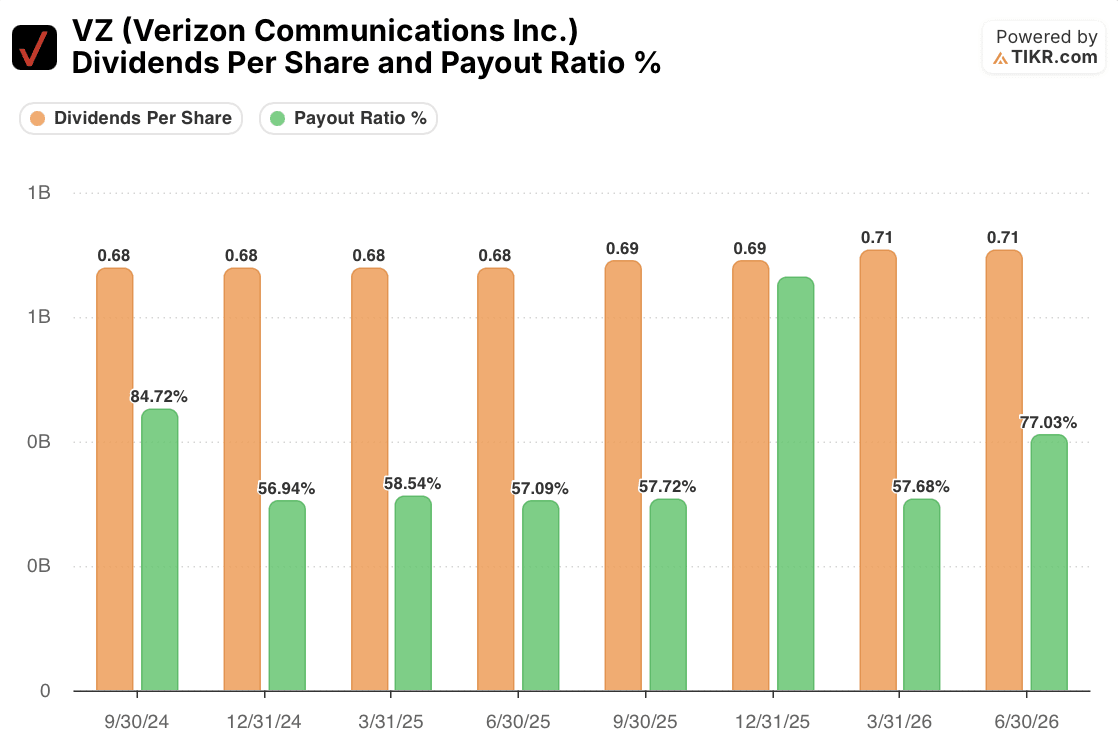
Il dividendo è il motivo per cui la maggior parte dei detentori di VZ è nel titolo, e su base di cassa sembra finanziato in sicurezza.
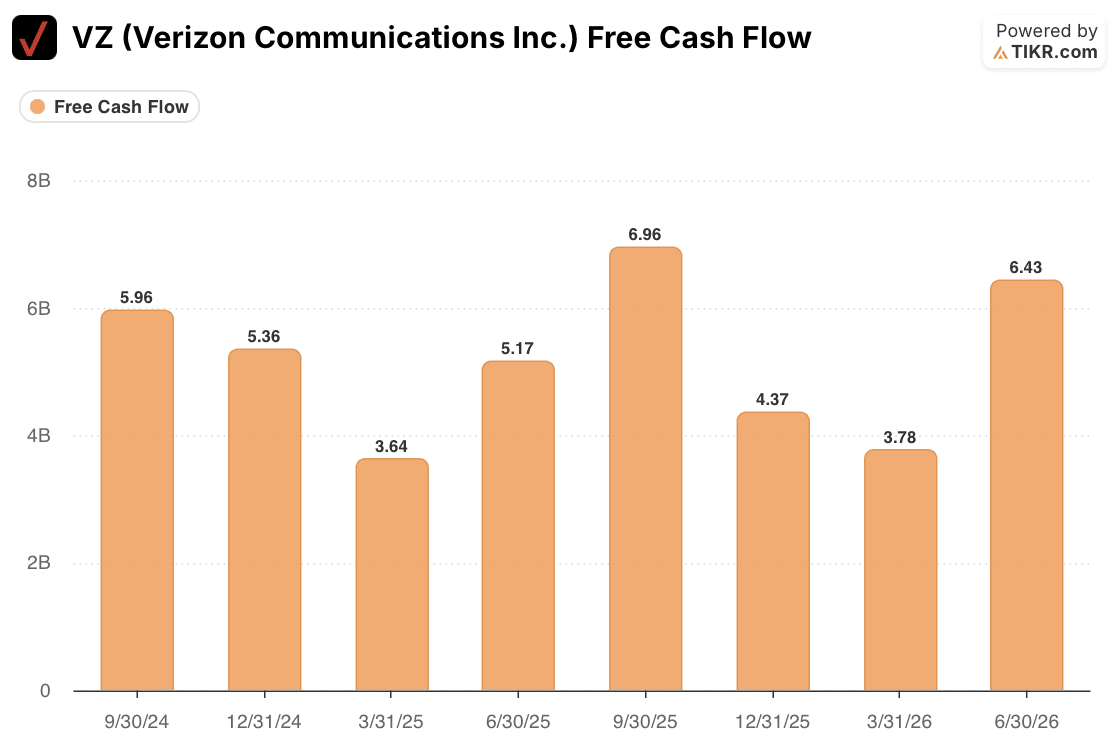
Il free cash flow del primo semestre 2026 di 10,2 miliardi di dollari, in aumento del 16% su base annua, copre comodamente i circa 5,9 miliardi di dollari pagati in dividendi nello stesso periodo, con spazio rimasto per l'autorizzazione al buyback di 4,5 miliardi di dollari che la direzione ha alzato insieme alle sue previsioni.
Il payout ratio di testa è una guida peggiore qui: è passato da un intervallo stabile a metà degli anni '50 per gran parte del 2025 al 124% nel quarto trimestre e al 77% nel secondo trimestre del 2026, mosse che tracciano oneri una tantum contro il reddito netto, inclusi i costi di integrazione di Frontier, la ristrutturazione e il pagamento di equalizzazione della joint venture BT, piuttosto che qualsiasi carenza nella generazione di cassa sottostante. Gli investitori che leggono il grafico del payout ratio in isolamento rischiano di scambiare il rumore contabile per il rischio sul dividendo.
Ciò che muoverebbe davvero il titolo da qui in avanti non è un'ulteriore prova che il churn sta scendendo. Questo è già riflesso sia nel multiplo che nel mix di rating ora cauto di Wall Street. È se AI Connect si trasforma da un contratto divulgato e un accordo di fornitura di fibra nei "miliardi multipli" di ricavi contrattuali promessi dalla direzione, e se questo si materializza concretamente quando Verizon darà le sue prime previsioni formali per il 2027 insieme ai risultati del quarto trimestre a gennaio.
La replica della direzione alla minaccia di Starlink, secondo cui l'economia satellitare funziona solo nei mercati a bassa densità in cui Verizon non compete comunque, è ben supportata dalla matematica della densità che sia il CEO che il CFO citano nei loro interventi, ed è un rischio a breve termine minore per la tesi rispetto alla matematica del re-rating sopra. A circa 10 volte gli utili forward, Verizon non è più valutata come una telco in difficoltà in attesa di essere riparata. È valutata come una che si è già riparata, e la prossima gamba del titolo dipende da un business che, finora, ha un solo cliente firmatario.
Dovresti Investire in Verizon Communications Inc.?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a questa domanda.
Apri il titolo VZ e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in trend rialzista o ribassista.
Puoi costruire una watchlist gratuita per tracciare VZ insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Accedi a Strumenti Professionali per Analizzare il Titolo VZ su TIKR Gratuitamente →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno comprando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K titoli globali, le partecipazioni dei principali investitori globali e altro ancora con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti dell'azienda o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buon investimento!